| 1. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11105031016000120 |
«Доходы от сдачи в аренду имущества, находящегося в оперативном управлении федеральных органов государственной власти и созданных ими учреждений (за исключением имущества федеральных бюджетных и автономных учреждений) (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» |
метод прямого расчета |
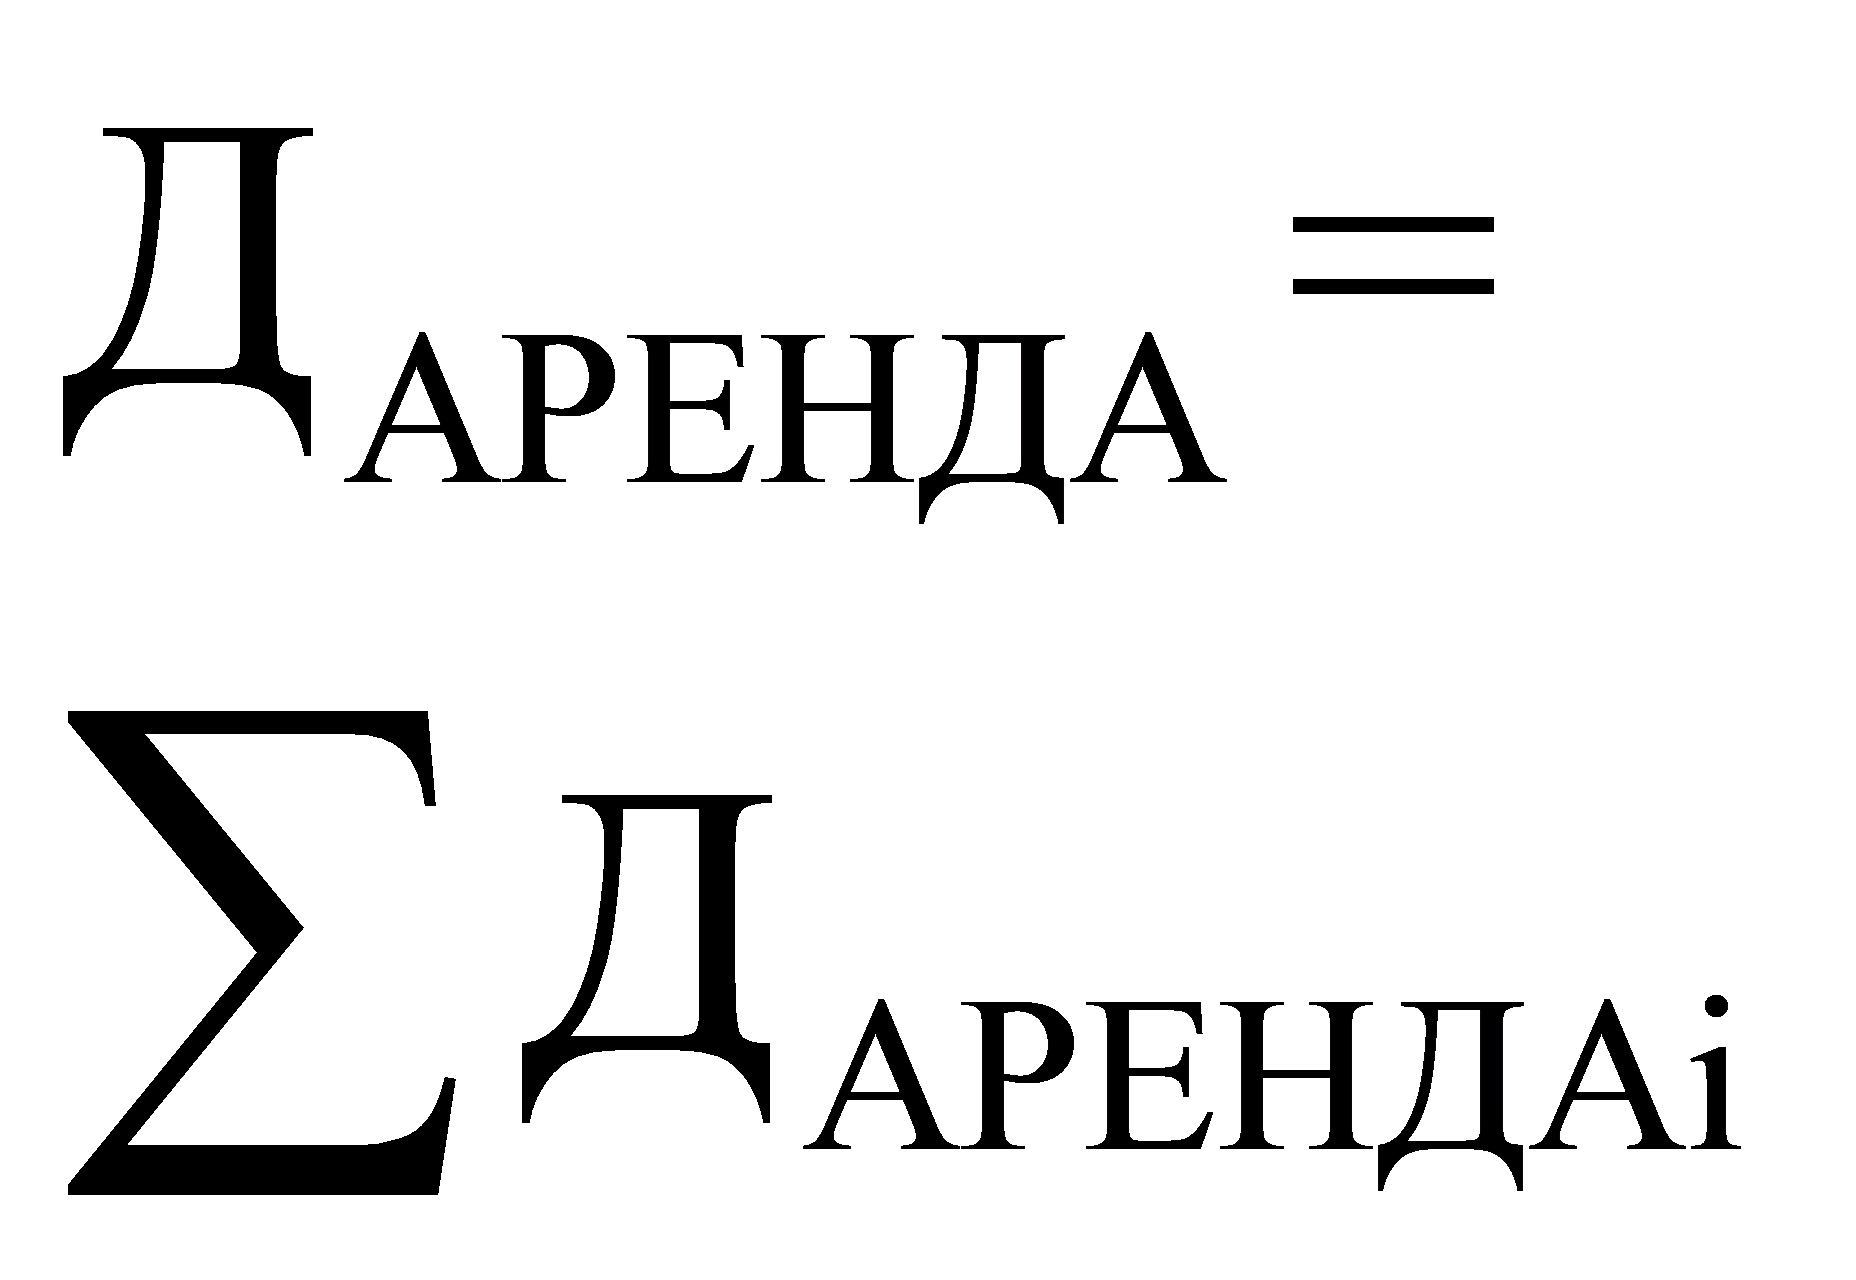 |
ДАРЕНДАi — объем поступлений в федеральный бюджет доходов от сдачи в аренду объектов недвижимого имущества, находящегося в оперативном управлении подведомственных получателей бюджетных средств, рассчитываемый по формуле:
ДАРЕНДАi = Si x Ci |
Si — площадь предоставляемого в аренду объекта недвижимого имущества, находящегося в оперативном управлении i-го подведомственного получателя бюджетных средств;
Ci — средняя годовая стоимость одного квадратного метра, предоставляемого в аренду объекта недвижимого имущества, находящегося в оперативном управлении i-го подведомственного получателя бюджетных средств, в соответствии с договором аренды.
Источником для расчета прогноза поступлений доходов являются сведения подведомственных Судебному департаменту получателей бюджетных средств о предоставляемых в аренду объектах недвижимого имущества. Сведения представляются по форме и в сроки, устанавливаемые Судебным департаментом |
| 2. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11105321010000120 |
«Плата по соглашениям об установлении сервитута, заключенным федеральными органами исполнительной власти, государственными или муниципальными предприятиями либо государственными или муниципальными учреждениями в отношении земельных участков, находящихся в федеральной собственности» |
метод прямого расчета |
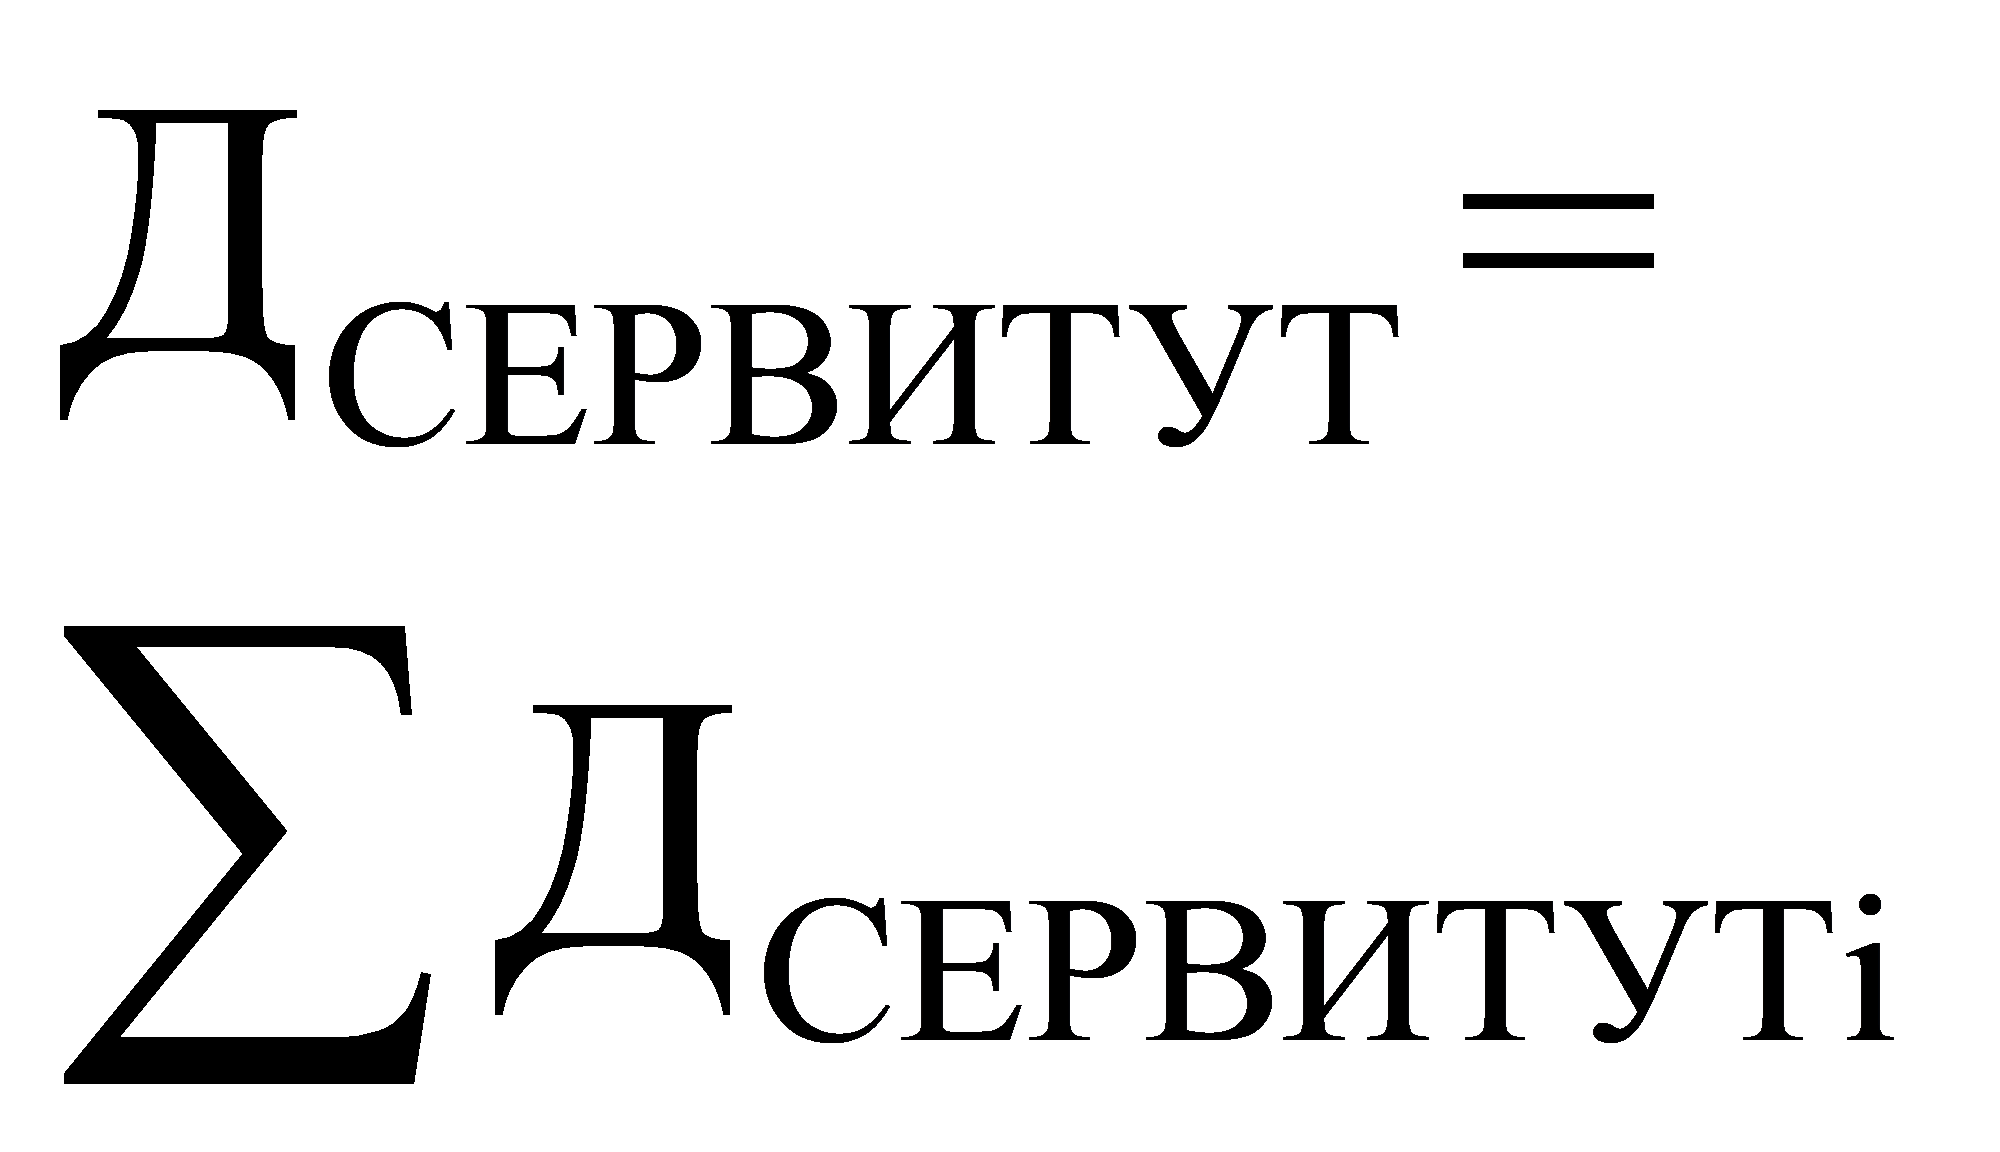 |
ДСЕРВИТУТi — плата по соглашению об установлении сервитута в отношении земельного участка i-го, рассчитываемая по формуле:
ДСЕРВИТУТi = Плi / 12 x Ni |
ДСЕРВИТУТi — плата по соглашению об установлении сервитута в отношении земельного участка i-го подведомственного получателя бюджетных средств.
Плi — плата за сервитут в год i-го подведомственного получателя бюджетных средств в соответствии с договором об установлении сервитута;
Ni — период платы за сервитут (месяцев).
Источником для расчета прогноза поступлений доходов являются сведения подведомственных Судебному департаменту получателей бюджетных средств о предоставляемых в аренду объектах недвижимого имущества. Сведения представляются по форме и в сроки, устанавливаемые Судебным департаментом |
| 3. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11302061016000130 |
«Доходы, поступающие в порядке возмещения расходов, понесенных в связи с эксплуатацией федерального имущества (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» |
метод экстраполяции (метод скользящей средней) |
Дt+1 = (mt-1 + 1 / n x ((Дt — ДРt) — (Дt-1 — ДРt-1))) + ОПДЗ |
для сглаживания динамического ряда поступлений доходов, планирование которых рассчитано на трехлетний период, целесообразно определить период сглаживания, равный 3.
Скользящая средняя — mt.
mt = ((ДФАКТt-1 — ДРt-1) + (ДФАКТt — ДРt) + (ДФАКТt+1 — ДРt+1)) / 3.
При формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = Дt+1 +/- F |
Дt+1 — прогнозируемый показатель поступлений доходов;
t+1 — прогнозный период;
t — период, предшествующий прогнозному периоду;
Плi — скользящая средняя за два периода до прогнозного;
n — число уровней, входящих в интервал сглаживания (n = 3);
Дt — фактические поступления доходов за предшествующий период;
Дt-1 — фактические поступления доходов за два периода до прогнозного;
ДРt — фактические поступления доходов, носящие разовый характер, в предшествующем периоде (здесь и далее разовые поступления — (нетипичные, нерегулярные, чрезвычайные) факторы (при наличии), влияющие на сумму прогнозируемых поступлений, размер которых превышает 20% от фактических поступлений по соответствующему коду дохода. Критерий признания поступлений разовыми — поступление носит непостоянный (разовый) характер и не связано с основным видом деятельности подведомственного Судебному департаменту администратора доходов федерального бюджета, что делает некорректным их учет в рамках расчетного метода;
ДРt-1 — фактические поступления доходов, носящие разовый характер, за два периода до прогнозного;
ОПДЗ — ожидаемое поступление дебиторской задолженности по доходам в прогнозируемом периоде;
ДФАКТt-1 — фактические поступления доходов в федеральный бюджет за год t-1;
ДФАКТt — фактические поступления доходов в федеральный бюджет за год t;
ДФАКТt+1 — фактические поступления доходов в федеральный бюджет за год t+1;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 4. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11302991010400130 |
«Прочие доходы от компенсации затрат федерального бюджета (средства, поступающие от возврата учреждениями субсидий на выполнение ими государственного задания прошлых лет)» |
метод усреднения |
ДПЛАН = ((ДОТЧ ГОД — ДР ОТЧ ГОД) + (ДОТЧ ГОД-1 — ДР ОТЧ ГОД-1) + (ДОТЧ ГОД-2 — ДР ОТЧ ГОД-2)) / N |
при формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = Дt+1 +/- F |
ДОТЧ ГОД — фактические поступления доходов в отчетном году;
ДОТЧ ГОД-1 — фактические поступления доходов за год до наступления отчетного года;
ДОТЧ ГОД-2 — фактические поступления доходов за два года до наступления отчетного года;
ДР ОТЧ ГОД — фактические поступления доходов, носящие разовый характер, в отчетном году;
ДР ОТЧ ГОД-1 — фактические поступления доходов, носящие разовый характер, за год до наступления отчетного года;
ДР ОТЧ ГОД-2 — фактические поступления доходов, носящие разовый характер, за два года до наступления отчетного года;
N — количество отчетных периодов, за которые имеются данные о фактических поступлениях доходов;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 5. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11302991016000130 |
«Прочие доходы от компенсации затрат федерального бюджета (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» |
метод экстраполяции (метод скользящей средней) |
Дt+1 = (mt-1 + 1 / n x ((Дt — ДРt) — (Дt-1 — ДРt-1))) + ОПДЗ |
для сглаживания динамического ряда поступлений доходов, планирование которых рассчитано на трехлетний период, целесообразно определить период сглаживания, равный 3.
Скользящая средняя — mt.
mt = ((ДФАКТt-1 — ДРt-1) + (ДФАКТt — ДРt) + (ДФАКТt+1 — ДРt+1)) / 3.
При формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = Дt+1 +/- F |
Дt+1 — прогнозируемый показатель поступлений доходов;
t+1 — прогнозный период;
t — период, предшествующий прогнозному периоду;
mt-1 — скользящая средняя за два периода до прогнозного;
n — число уровней, входящих в интервал сглаживания (n = 3);
Дt — фактические поступления доходов за предшествующий период;
Дt-1 — фактические поступления доходов за два периода до прогнозного;
ДРt — фактические поступления доходов, носящие разовый характер, в предшествующем периоде;
ДРt-1 — фактические поступления доходов, носящие разовый характер, за два периода до прогнозного;
ОПДЗ — ожидаемое поступление дебиторской задолженности по доходам в прогнозируемом периоде;
ДФАКТt-1 — фактические поступления доходов в федеральный бюджет за год t-1;
ДФАКТt — фактические поступления доходов в федеральный бюджет за год t;
ДФАКТt+1 — фактические поступления доходов в федеральный бюджет за год t+1;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 6. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11402013016000440 |
«Доходы от реализации имущества, находящегося в оперативном управлении федеральных учреждений (за исключением имущества федеральных бюджетных и автономных учреждений), в части реализации материальных запасов по указанному имуществу (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» |
метод экстраполяции (метод скользящей средней) |
Дt+1 = (mt-1 + 1 / n x ((Дt — ДРt) — (Дt-1 — ДРt-1))) + ОПдз |
для сглаживания динамического ряда поступлений доходов, планирование которых рассчитано на трехлетний период, целесообразно определить период сглаживания, равный 3.
Скользящая средняя — mt.
mt = ((ДФАКТt-1 — ДРt-1) + (ДФАКТt — ДРt + (ДФАКТt+1 — ДРt+1)) / 3.
При формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = Дt+1 +/- F |
Дt+1 — прогнозируемый показатель поступлений доходов;
t+1 — прогнозный период;
t — период, предшествующий прогнозному периоду;
mt-1 — скользящая средняя за два периода до прогнозного;
n — число уровней, входящих в интервал сглаживания (n = 3);
Дt — фактические поступления доходов за предшествующий период;
Дt-1 — фактические поступления доходов за два периода до прогнозного;
ДРt — фактические поступления доходов, носящие разовый характер, в предшествующем периоде;
ДРt-1 — фактические поступления доходов, носящие разовый характер, за два периода до прогнозного;
ОПДЗ — ожидаемое поступление дебиторской задолженности по доходам в прогнозируемом периоде;
ДФАКТt-1 — фактические поступления доходов в федеральный бюджет за год t1;
ДФАКТt — фактические поступления доходов в федеральный бюджет за год t;
ДФАКТt+1 — фактические поступления доходов в федеральный бюджет за год t+1;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 7. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11402019016000410 |
«Доходы от реализации иного имущества, находящегося в федеральной собственности (за исключением имущества федеральных бюджетных и автономных учреждений, а также имущества федеральных государственных унитарных предприятий, в том числе казенных), в части реализации основных средств по указанному имуществу (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» |
метод прямого расчета |
ДПЛАНt = КПЛАНt x СПЛАНt |
Кпланt = (КОТЧ ГОД + КОТЧ ГОД-1 + КОТЧ ГОД-2) / 3;
СПЛАНt = (СОТЧ ГОД + СОТЧ ГОД-1 + СОТЧ ГОД-2) / 3.
При формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое количество объектов реализации имущества и фактическая стоимость объектов реализованного недвижимого имущества за истекшие месяцы этого года
ДО = ДПЛАН +/- F |
ДПЛАНt — прогнозируемый объем поступлений доходов от реализации недвижимого имущества;
КПЛАНt — планируемое количество объектов реализации имущества в прогнозируемом периоде;
С планt — прогнозная средняя стоимость объекта реализации недвижимого имущества в прогнозируемом периоде;
КОТЧ ГОД — фактическое количество объектов реализации имущества в отчетном году;
КОТЧ ГОД-1 — фактическое количество объектов реализации имущества за год до наступления отчетного года;
КОТЧ ГОД-2 — фактическое количество объектов реализации имущества за два года до наступления отчетного года;
СОТЧ ГОД — фактическая средняя стоимость объекта реализации недвижимого имущества в отчетном году;
СОТЧ ГОД-1 — фактическая средняя стоимость объекта реализации недвижимого имущества за год до наступления отчетного года;
СОТЧ ГОД-2 — фактическая средняя стоимость объекта реализации недвижимого имущества за два года до наступления отчетного года;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка, учитывающая фактическое количество объектов реализованного имущества и фактическую стоимость указанных объектов за истекшие месяцы этого года |
| 8. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11402019016000440 |
«Доходы от реализации иного имущества, находящегося в федеральной собственности (за исключением имущества федеральных бюджетных и автономных учреждений, а также имущества федеральных государственных унитарных предприятий, в том числе казенных), в части реализации материальных запасов по указанному имуществу (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» |
метод усреднения |
ДПЛАН = ((ДОТЧ ГОД — ДР ОТЧ ГОД) + (ДОТЧ ГОД-1 — ДР ОТЧ ГОД-1) + (ДОТЧ ГОД-2 — ДР ОТЧ ГОД-2)) / N |
при формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = ДПЛАН +/- F |
ДОТЧ ГОД — фактические поступления доходов в отчетном году;
ДОТЧ ГОД-1 — фактические поступления доходов за год до наступления отчетного года;
ДОТЧ ГОД-2 — фактические поступления доходов за два года до наступления отчетного года;
ДР ОТЧ ГОД — фактические поступления доходов, носящие разовый характер, в отчетном году;
ДР ОТЧ ГОД-1 — фактические поступления доходов, носящие разовый характер, за год до наступления отчетного года;
ДР ОТЧ ГОД-2 — фактические поступления доходов, носящие разовый характер, за два года до наступления отчетного года;
N — количество отчетных периодов, за которые имеются данные о фактических поступлениях доходов;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 9. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11607010019000140 |
«Штрафы, неустойки, пени, уплаченные в случае просрочки исполнения поставщиком (подрядчиком, исполнителем) обязательств, предусмотренных государственным контрактом, заключенным федеральным государственным органом, федеральным казенным учреждением, государственной корпорацией (иные штрафы)» |
метод усреднения |
ДПЛАН = ((ДОТЧ ГОД — ДР ОТЧ ГОД) + (ДОТЧ ГОД-1 — ДР ОТЧ ГОД-1) + (ДОТЧ ГОД-2 — ДР ОТЧ ГОД-2)) / N |
при формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = ДПЛАН +/- F |
ДОТЧ ГОД — фактические поступления доходов в отчетном году;
ДОТЧ ГОД-1 — фактические поступления доходов за год до наступления отчетного года;
ДОТЧ ГОД-2 — фактические поступления доходов за два года до наступления отчетного года;
ДР ОТЧ ГОД — фактические поступления доходов, носящие разовый характер, в отчетном году;
ДР ОТЧ ГОД-1 — фактические поступления доходов, носящие разовый характер, за год до наступления отчетного года;
ДР ОТЧ ГОД-2 — фактические поступления доходов, носящие разовый характер, за два года до наступления отчетного года;
N — количество отчетных периодов, за которые имеются данные о фактических поступлениях доходов;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 10. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11607090019000140 |
«Иные штрафы, неустойки, пени, уплаченные в соответствии с законом или договором в случае неисполнения или ненадлежащего исполнения обязательств перед федеральным государственным органом, федеральным казенным учреждением. Центральным банком Российской Федерации, государственной корпорацией (иные штрафы)» |
метод экстраполяции (метод скользящей средней) |
Дt+1 = (mt-1 + 1 / n x ((Дt — ДРt — (Дt-1 — ДРt-1))) + ОПДЗ |
для сглаживания динамического ряда поступлений доходов, планирование которых рассчитано на трехлетний период, целесообразно определить период сглаживания, равный 3.
Скользящая средняя — mt.
mt = ((ДФАКТt-1 — ДРt-1) + (ДФАКТt — ДРt) + (ДФАКТt+1 — ДРt+1)) / 3
При формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = Дt+1 +/- F |
Дt+1 — прогнозируемый показатель поступлений доходов;
t+1 — прогнозный период;
t — период, предшествующий прогнозному периоду;
mt-1 — скользящая средняя за два периода до прогнозного;
n — число уровней, входящих в интервал сглаживания (n = 3);
Дt — фактические поступления доходов за предшествующий период;
Дt-1 — фактические поступления доходов за два периода до прогнозного периода;
ДРt — фактические поступления доходов, носящие разовый характер, в предшествующем периоде;
ДРt-1 — фактические поступления доходов, носящие разовый характер, за два периода до прогнозного;
ОПДЗ — ожидаемое поступление дебиторской задолженности по доходам в прогнозируемом периоде;
ДФАКТt-1 — фактические поступления доходов в федеральный бюджет за год t-1;
ДФАКТt — фактические поступления доходов в федеральный бюджет за год t;
ДФАКТt+1 — фактические поступления доходов в федеральный бюджет за год t+1.
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 11. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11610012019000140 |
«Возмещение ущерба при возникновении страховых случаев, когда выгодоприобретателями выступают получатели средств федерального бюджета (иные штрафы)» |
метод экстраполяции (метод скользящей средней) |
Дt+1 = (mt-1 + 1 / n x ((Дt — ДРt) — (Дt-1 — ДРt-1) + ОПДЗ |
для сглаживания динамического ряда поступлений доходов, планирование которых рассчитано на трехлетний период, целесообразно определить период сглаживания, равный 3.
Скользящая средняя — mt.
mt = ((ДФАКТt-1 — ДРt-1) + (ДФАКТt — ДРt + (ДФАКТt+1 — ДРt+1)) / 3.
При формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = Дt+1 +/- F |
Дt+1 — прогнозируемый показатель поступлений доходов;
t+1 — прогнозный период;
t — период, предшествующий прогнозному периоду;
mt-1 — скользящая средняя за два периода до прогнозного;
n — число уровней, входящих в интервал сглаживания (n = 3);
Дt — фактические поступления доходов за предшествующий период;
Дt-1 — фактические поступления доходов за два периода до прогнозного;
ДРt — фактические поступления доходов, носящие разовый характер, в предшествующем периоде;
ДРt-1 — фактические поступления доходов, носящие разовый характер, за два периода до прогнозного;
ОПДЗ — ожидаемое поступление дебиторской задолженности по доходам в прогнозируемом периоде;
ДФАКТt-1 — фактические поступления доходов в федеральный бюджет за год t-1;
ДФАКТt — фактические поступления доходов в федеральный бюджет за год t;
ДФАКТt+1 — фактические поступления доходов в федеральный бюджет за год t+1;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 12. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11610013010000140 |
«Прочее возмещение ущерба, причиненного федеральному имуществу (за исключением имущества, закрепленного за федеральными бюджетными (автономными) учреждениями, унитарными предприятиями)» |
метод усреднения |
ДПЛАН = ((ДОТЧ ГОД — ДР ОТЧ ГОД) + (ДОТЧ ГОД-1 — ДР ОТЧ ГОД-1) + (ДОТЧ ГОД-2 — ДР ОТЧ ГОД-2)) / N |
при формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = ДПЛАН +/- F |
ДОТЧ ГОД — фактические поступления доходов в отчетном году;
ДОТЧ ГОД-1 — фактические поступления доходов за год до наступления отчетного года;
ДОТЧ ГОД-2 — фактические поступления доходов за два года до наступления отчетного года;
ДР ОТЧ ГОД — фактические поступления доходов, носящие разовый характер, в отчетном году;
ДР ОТЧ ГОД-1 — фактические поступления доходов, носящие разовый характер, за год до наступления отчетного года;
ДР ОТЧ ГОД-2 — фактические поступления доходов, носящие разовый характер, за два года до наступления отчетного года;
N — количество отчетных периодов, за которые имеются данные о фактических поступлениях доходов;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 13. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11610051019000140 |
«Платежи в целях возмещения убытков, причиненных уклонением от заключения с федеральным государственным органом (федеральным казенным учреждением, государственной корпорацией) государственного контракта, а также иные денежные средства, подлежащие зачислению в федеральный бюджет за нарушение законодательства Российской Федерации о контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд (за исключением государственного контракта, финансируемого за счет средств Федерального дорожного фонда) (иные штрафы)» |
метод экстраполяции (метод скользящей средней) |
Дt+1 = (mt-1 + 1 / n x ((Дt — ДРt) — (Дt-1 — ДРt-1))) + ОПДЗ |
для сглаживания динамического ряда поступлений доходов, планирование которых рассчитано на трехлетний период, целесообразно определить период сглаживания, равный 3.
Скользящая средняя — mt.
mt = ((ДФАКТt-1 — ДРt-1) + (ДФАКТt — ДРt) + (ДФАКТt+1 — ДРt+1)) / 3.
При формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = Дt+1 +/- F |
Дt+1 — прогнозируемый показатель поступлений доходов;
t+1 — прогнозный период;
t — период, предшествующий прогнозному периоду;
mt-1 — скользящая средняя за два периода до прогнозного;
n — число уровней, входящих в интервал сглаживания (n = 3);
Дt — фактические поступления доходов за предшествующий период;
Дt-1 — фактические поступления доходов за два периода до прогнозного;
ДРt — фактические поступления доходов, носящие разовый характер, в предшествующем периоде;
ДРt-1 — фактические поступления доходов, носящие разовый характер, за два периода до прогнозного;
ОПДЗ — ожидаемое поступление дебиторской задолженности по доходам в прогнозируемом периоде;
ДФАКТt-1 — фактические поступления доходов в федеральный бюджет за год t-1;
ДФАКТt — фактические поступления доходов в федеральный бюджет за год t;
ДФАКТt+1 — фактические поступления доходов в федеральный бюджет за год t+1;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 14. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11610071019000140 |
«Платежи в целях возмещения ущерба при расторжении государственного контракта, заключенного с федеральным государственным органом (федеральным казенным учреждением, государственной корпорацией), в связи с односторонним отказом исполнителя (подрядчика) от его исполнения (за исключением государственного контракта, финансируемого за счет средств Федерального дорожного фонда) (иные штрафы)» |
метод усреднения |
ДПЛАН = ((ДОТЧ ГОД — ДР ОТЧ ГОД) + (ДОТЧ ГОД-1 — ДР ОТЧ ГОД-1) + (ДОТЧ ГОД-2 — ДР ОТЧ ГОД-2)) / N |
при формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = ДПЛАН +/- F |
ДОТЧ ГОД — фактические поступления доходов в отчетном году;
ДОТЧ ГОД-1 — фактические поступления доходов за год до наступления отчетного года;
ДОТЧ ГОД-2 — фактические поступления доходов за два года до наступления отчетного года;
ДР ОТЧ ГОД — фактические поступления доходов, носящие разовый характер, в отчетном году;
ДР ОТЧ ГОД-1 — фактические поступления доходов, носящие разовый характер, за год до наступления отчетного года;
ДР ОТЧ ГОД-2 — фактические поступления доходов, носящие разовый характер, за два года до наступления отчетного года;
N — количество отчетных периодов, за которые имеются данные о фактических поступлениях доходов;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 15. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11610121010001140 |
«Доходы от денежных взысканий (штрафов), поступающие в счет погашения задолженности, образовавшейся до 1 января 2020 года, подлежащие зачислению в федеральный бюджет по нормативам, действовавшим в 2019 году (за исключением доходов, направляемых на формирование Федерального дорожного фонда)» |
иной метод |
|
учитываются фактические поступления за истекшие месяцы текущего финансового года на основании данных бюджетной отчетности, а также оценка ожидаемых результатов работы по взысканию дебиторской задолженности по доходам |
возможность получения статистических данных отсутствует. Источник данных — бюджетная отчетность главного администратора доходов федерального бюджета |
| 16. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
11705010016000 180 |
«Прочие неналоговые доходы федерального бюджета (федеральные государственные органы, Банк России, органы управления государственными внебюджетными фондами Российской Федерации)» |
метод экстраполяции (метод скользящей средней) |
Дt+1 = (mt-1 + 1 / n x ((Дt — ДРt) — (Дt-1 — ДРt-1))) + ОПДЗ |
для сглаживания динамического ряда поступлений доходов, планирование которых рассчитано на трехлетний период, целесообразно определить период сглаживания, равный 3.
Скользящая средняя — mt.
mt = ((ДФАКТt-1 — ДРt-1) + (ДФАКТt — ДРt) + (ДФАКТt+1 — ДРt+1)) / 3.
При формировании в текущем финансовом году оценки поступлений доходов в федеральный бюджет учитывается фактическое поступление доходов за истекшие месяцы этого года на основании данных бюджетной отчетности.
ДО = Дt+1 +/- F |
Дt+1 — прогнозируемый показатель поступлений доходов;
t+1 — прогнозный период;
t — период, предшествующий прогнозному периоду;
mt-1 — скользящая средняя за два периода до прогнозного;
n — число уровней, входящих в интервал сглаживания (n = 3);
Дt — фактические поступления доходов за предшествующий период;
Дt-1 — фактические поступления доходов за два периода до прогнозного;
ДРt — фактические поступления доходов, носящие разовый характер, в предшествующем периоде;
ДРt-1 — фактические поступления доходов, носящие разовый характер, за два периода до прогнозного;
ОПДЗ — ожидаемое поступление дебиторской задолженности по доходам в прогнозируемом периоде;
ДФАКТt-1 — фактические поступления доходов в федеральный бюджет за год t-1;
ДФАКТt — фактические поступления доходов в федеральный бюджет за год t;
ДФАКТt+1 — фактические поступления доходов в федеральный бюджет за год t+1;
ДО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 17. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
21835120011001150 |
«Доходы федерального бюджета от возврата остатков субвенций на осуществление полномочий по составлению (изменению) списков кандидатов в присяжные заседатели федеральных судов общей юрисдикции в Российской Федерации из бюджетов субъектов Российской Федерации (в части возврата остатков, образовавшихся на счетах бюджетов по состоянию на 1 января текущего финансового года)» |
иной метод |
БПЛАН = ССУБ x KВОЗВРАТА |
при оценке поступлений в текущем финансовом году объем поступлений может корректироваться исходя из фактических поступлений за истекшие месяцы текущего года
БПО = БПЛАН +/- F;
KВОЗВРАТА = сумма возвращенных остатков субвенций за три отчетных года/сумма субвенций, предусмотренных на три соответствующих года |
ССУБ — сумма субвенций, предусмотренная сводной бюджетной росписью на очередной финансовый год и плановый период;
KВОЗВРАТА — коэффициент возврата безвозмездных поступлений;
БПО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 18. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
21835120011002150 |
«Доходы федерального бюджета от возврата остатков субвенций на осуществление полномочий по составлению (изменению) списков кандидатов в присяжные заседатели федеральных судов общей юрисдикции в Российской Федерации из бюджетов субъектов Российской Федерации (в части возврата остатков, образовавшихся за счет восстановленной в текущем году дебиторской задолженности прошлых лет)» |
иной метод |
БПЛАН = ССУБ x KВОЗВРАТА |
при оценке поступлений в текущем финансовом году объем поступлений может корректироваться исходя из фактических поступлений за истекшие месяцы текущего года
БПО = БПЛАН +/- F;
KВОЗВРАТА = сумма возвращенных остатков субвенций за три отчетных года/сумма субвенций, предусмотренных на три соответствующих года |
ССУБ — сумма субвенций, предусмотренная сводной бюджетной росписью на очередной финансовый год и плановый период;
KВОЗВРАТА — коэффициент возврата безвозмездных поступлений;
БПО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 19. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
21835120011003150 |
«Доходы федерального бюджета от возврата остатков субвенций на осуществление полномочий по составлению (изменению) списков кандидатов в присяжные заседатели федеральных судов общей юрисдикции в Российской Федерации из бюджетов субъектов Российской Федерации (в части возвратов остатков, взысканных в федеральный бюджет в соответствии с решениями Министерства финансов Российской Федерации)» |
иной метод |
БПЛАН = ССУБ x KВОЗВРАТА |
при оценке поступлений в текущем финансовом году объем поступлений может корректироваться исходя из фактических поступлений за истекшие месяцы текущего года
БПО = БПЛАН +/- F;
KВОЗВРАТА = сумма возвращенных остатков субвенций за три отчетных года/сумма субвенций, предусмотренных на три соответствующих года |
ССУБ — сумма субвенций, предусмотренная сводной бюджетной росписью на очередной финансовый год и плановый период;
KВОЗВРАТА — коэффициент возврата безвозмездных поступлений;
БПО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 20. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
21835120012001150 |
«Доходы федерального бюджета от возврата остатков субвенций на осуществление полномочий по составлению (изменению) списков кандидатов в присяжные заседатели федеральных судов Общей юрисдикции в Российской Федерации из бюджетов субъектов Российской Федерации (в части возврата остатков в объеме подтвержденной потребности, образовавшихся на счетах бюджетов по состоянию на 1 января текущего финансового года)» |
иной метод |
БПЛАН = ССУБ x KВОЗВРАТА |
при оценке поступлений в текущем финансовом году объем поступлений может корректироваться исходя из фактических поступлений за истекшие месяцы текущего года
БПО = БПЛАН +/- F;
KВОЗВРАТА = сумма возвращенных остатков субвенций за три отчетных года/сумма субвенций, предусмотренных на три соответствующих года |
ССУБ — сумма субвенций, предусмотренная сводной бюджетной росписью на очередной финансовый год и плановый период;
KВОЗВРАТА — коэффициент возврата безвозмездных поступлений;
БПО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 21. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
21835120012002150 |
«Доходы федерального бюджета от возврата остатков субвенций на осуществление полномочий по составлению (изменению) списков кандидатов в присяжные заседатели федеральных судов общей юрисдикции в Российской Федерации из бюджетов субъектов Российской Федерации (в части возврата остатков в объеме подтвержденной потребности, образовавшихся за счет восстановленной в текущем году дебиторской задолженности прошлых лет)» |
иной метод |
|
при оценке поступлений в текущем финансовом году объем поступлений может корректироваться исходя из фактических поступлений за истекшие месяцы текущего года
БПО = БПЛАН +/- F;
KВОЗВРАТА = сумма возвращенных остатков субвенций за три отчетных года/сумма субвенций, предусмотренных на три соответствующих года |
ССУБ — сумма субвенций, предусмотренная сводной бюджетной росписью на очередной финансовый год и плановый период;
KВОЗВРАТА — коэффициент возврата безвозмездных поступлений;
БПО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |
| 22. |
438 |
Судебный департамент при Верховном Суде Российской Федерации |
21835120012003150 |
«Доходы федерального бюджета от возврата остатков субвенций на осуществление полномочий по составлению (изменению) списков кандидатов в присяжные заседатели федеральных судов общей юрисдикции в Российской Федерации из бюджетов субъектов Российской Федерации (в части возврата остатков в объеме подтвержденной потребности, взысканных в федеральный бюджет в соответствии с решениями Министерства финансов Российской Федерации)» |
иной метод |
БПЛАН = ССУБ x KВОЗВРАТА |
при оценке поступлений в текущем финансовом году объем поступлений может корректироваться исходя из фактических поступлений за истекшие месяцы текущего года
БПО = БПЛАН +/- F;
KВОЗВРАТА = сумма возвращенных остатков субвенций за три отчетных года/сумма субвенций, предусмотренных на три соответствующих года |
ССУБ — сумма субвенций, предусмотренная сводной бюджетной росписью на очередной финансовый год и плановый период;
KВОЗВРАТА — коэффициент возврата безвозмездных поступлений;
БПО — оценка поступлений доходов в федеральный бюджет текущего года;
F — корректировка с учетом фактического поступления доходов в федеральный бюджет за истекший период текущего финансового года |