---
title: "Приказ Минэкономразвития России от 22.10.2026 N 743"
number: "743"
issuer: "Министерство экономического развития Российской Федерации"
issued_on: 2026-10-22
status: действует
canonical: "https://bukva.ai/docs/prikaz-743-2026-minekonomrazvitiya-rossii"
---
## Приказ Минэкономразвития России от 22.10.2026 N 743
# Приказ Минэкономразвития России от 22.10.2026 N 743
"Об утверждении Методики оценки эффективности налоговых расходов Российской Федерации, куратором которых определено Министерство экономического развития Российской Федерации, в части налоговых льгот, предоставленных управляющим компаниям инновационного центра "Сколково" и участникам инновационного центра "Сколково"
**МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ**
## ПРИКАЗ
**от 22 октября 2026 г. N 743**
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ
ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВЫХ РАСХОДОВ РОССИЙСКОЙ
**ФЕДЕРАЦИИ, КУРАТОРОМ КОТОРЫХ ОПРЕДЕЛЕНО МИНИСТЕРСТВО**
**ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ, В ЧАСТИ**
**НАЛОГОВЫХ ЛЬГОТ, ПРЕДОСТАВЛЕННЫХ УПРАВЛЯЮЩИМ КОМПАНИЯМ**
**ИННОВАЦИОННОГО ЦЕНТРА "СКОЛКОВО" И УЧАСТНИКАМ**
**ИННОВАЦИОННОГО ЦЕНТРА "СКОЛКОВО"**
В соответствии с [пунктом 2](https://bukva.ai/docs/postanovlenie-439-2019#p100006) постановления Правительства Российской Федерации от 12 апреля 2019 г. N 439 "Об утверждении Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации", [абзацем первым пункта 11](https://bukva.ai/docs/postanovlenie-439-2019#p100049) Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439, [абзацем третьим пункта 2](https://bukva.ai/docs/postanovlenie-316-2014#p100008) постановления Правительства Российской Федерации от 15 апреля 2014 г. N 316 "Об утверждении государственной программы Российской Федерации "Экономическое развитие и инновационная экономика" приказываю:
1. Утвердить прилагаемую [Методику](#p100010) оценки эффективности налоговых расходов Российской Федерации, куратором которых определено Министерство экономического развития Российской Федерации, в части налоговых льгот, предоставленных управляющим компаниям инновационного центра "Сколково" и участникам инновационного центра "Сколково".
2. Департаменту стратегического развития и инноваций (О.Ю. Сотникова) обеспечить ежегодное проведение оценки эффективности налоговых расходов. Результаты оценки эффективности налоговых расходов представлять в Министерство финансов Российской Федерации в сроки, установленные [пунктом 23](https://bukva.ai/docs/postanovlenie-439-2019#p86) Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439.
3. Контроль за исполнением настоящего приказа возложить на первого заместителя Министра экономического развития Российской Федерации Колесникова М.А.
Министр
М.Г.РЕШЕТНИКОВ
Утверждена
приказом Минэкономразвития России
от 22.10.2026 N 743
## МЕТОДИКА ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВЫХ РАСХОДОВ РОССИЙСКОЙ ФЕДЕРАЦИИ, КУРАТОРОМ КОТОРЫХ ОПРЕДЕЛЕНО МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ, В ЧАСТИ НАЛОГОВЫХ ЛЬГОТ, ПРЕДОСТАВЛЕННЫХ УПРАВЛЯЮЩИМ КОМПАНИЯМ ИННОВАЦИОННОГО ЦЕНТРА "СКОЛКОВО" И УЧАСТНИКАМ ИННОВАЦИОННОГО ЦЕНТРА "СКОЛКОВО"
### I. Общие положения
1. Настоящая Методика оценки эффективности налоговых расходов Российской Федерации, куратором которых определено Министерство экономического развития Российской Федерации, в части налоговых льгот, предоставленных управляющим компаниям инновационного центра "Сколково" и участникам инновационного центра "Сколково", устанавливает порядок оценки эффективности следующих налоговых расходов (далее соответственно - Методика, налоговые расходы):
а) освобождение от уплаты налога на прибыль участников инновационного центра "Сколково", установленное [пунктом 1 статьи 246.1](https://bukva.ai/docs/kodeks-117-fz/statya-246-1#p16818) Налогового кодекса Российской Федерации;
б) пониженная ставка налога на прибыль для участников инновационного центра "Сколково", установленная [пунктом 5.1 статьи 284](https://bukva.ai/docs/kodeks-117-fz/statya-284#p16822) Налогового кодекса Российской Федерации;
в) освобождение от уплаты налога на добавленную стоимость участников инновационного центра "Сколково", установленное [пунктом 1 статьи 145.1](https://bukva.ai/docs/kodeks-117-fz/statya-145-1#p16811) Налогового кодекса Российской Федерации;
г) пониженные тарифы страховых взносов для участников инновационного центра "Сколково", установленные [подпунктом 10 пункта 1 статьи 427](https://bukva.ai/docs/kodeks-117-fz/statya-427#p27108) Налогового кодекса Российской Федерации;
д) освобождение от уплаты налога на имущество организаций участников инновационного центра "Сколково", установленное [пунктом 20 статьи 381](https://bukva.ai/docs/kodeks-117-fz/statya-381#p104658) Налогового кодекса Российской Федерации;
е) освобождение от уплаты налога на имущество организаций управляющих компаний инновационного центра "Сколково", установленное [пунктом 19 статьи 381](https://bukva.ai/docs/kodeks-117-fz/statya-381#p5936) Налогового кодекса Российской Федерации;
ж) освобождение от уплаты земельного налога управляющих компаний инновационного центра "Сколково", установленное [подпунктом 10 пункта 1 статьи 395](https://bukva.ai/docs/kodeks-117-fz/statya-395#p7307) Налогового кодекса Российской Федерации.
2. Исходя из характера цели, налоговые расходы, перечисленные в [пункте 1](#p100012) Методики, относятся к целевой категории "стимулирующие" - предполагающие стимулирование экономической активности субъектов предпринимательской деятельности и последующее увеличение доходов бюджетов бюджетной системы Российской Федерации.
3. Куратором налоговых расходов, перечисленных в [пункте 1](#p100012) Методики, является Министерство экономического развития Российской Федерации (далее - куратор налоговых расходов).
4. Понятия, используемые в Методике, означают следующее:
плательщик - организация, признаваемая в соответствии с Налоговым [кодексом](https://bukva.ai/docs/kodeks-117-fz/statya-143) Российской Федерации налогоплательщиком, плательщиком сборов, плательщиком страховых взносов и являющаяся участником проекта по осуществлению исследований, разработок и коммерциализации их результатов либо управляющей компанией в соответствии с Федеральным [законом](https://bukva.ai/docs/federalnyy-zakon-244-fz/statya-1) от 28 сентября 2010 г. N 244-ФЗ "Об инновационном центре "Сколково";
налоговые льготы - льготы, указанные в [пункте 1](#p100012) Методики и предоставляемые плательщикам, в значении этого понятия, используемого в Налоговом кодексе Российской Федерации;
налоговые расходы - выпадающие доходы бюджета Российской Федерации, обусловленные налоговыми льготами, указанными в [пункте 1](#p100012) Методики, в значении этого понятия, используемого в Бюджетном [кодексе](https://bukva.ai/docs/kodeks-145-fz/statya-1) Российской Федерации;
участник проекта "Сколково", имеющий статус малой технологической компании, - участник проекта в значении этого понятия, используемого в Федеральном [законе](https://bukva.ai/docs/federalnyy-zakon-244-fz/statya-1) от 28 сентября 2010 г. N 244-ФЗ "Об инновационном центре "Сколково", имеющий на отчетную дату статус малой технологической компании в соответствии с Федеральным [законом](https://bukva.ai/docs/zakon-478-fz-2023/statya-1) от 4 августа 2023 г. N 478-ФЗ "О развитии технологической компании в Российской Федерации";
малые технологические компании - компании, имеющие на отчетную дату статус малой технологической компании в соответствии с Федеральным [законом](https://bukva.ai/docs/zakon-478-fz-2023/statya-1) от 4 августа 2023 г. N 478-ФЗ "О развитии технологической компании в Российской Федерации".
Иные термины и определения, используемые в Методике, применяются в значениях, установленных в [Правилах](https://bukva.ai/docs/postanovlenie-439-2019#p100010) формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439 (далее - Правила).
*5. Оценка эффективности налоговых расходов проводится куратором налоговых расходов в соответствии с Методикой в сроки, установленные [Правилами](https://bukva.ai/docs/postanovlenie-439-2019#p100010).*
*6. В качестве источников информации для проведения оценки эффективности налоговых расходов в соответствии с Методикой используются сведения, находящиеся в распоряжении куратора налоговых расходов, в том числе полученные от Министерства финансов Российской Федерации в соответствии с [пунктом 12](https://bukva.ai/docs/postanovlenie-439-2019#p83) Правил и иных организаций.*
### II. Оценка эффективности налоговых расходов
*7. Оценка эффективности налоговых расходов включает в себя оценку целесообразности налоговых расходов и оценку результативности налоговых расходов.*
*8. Согласно [пункту 13](https://bukva.ai/docs/postanovlenie-439-2019#p100053) Правил оценка целесообразности налоговых расходов проводится по следующим критериям:*
*а) соответствие налоговых расходов целям государственных программ Российской Федерации и (или) целям социально-экономической политики Российской Федерации, не относящимся к государственным программам Российской Федерации;*
*б) востребованность плательщиками налоговых льгот, которая характеризуется соотношением численности плательщиков, воспользовавшихся правом на налоговые льготы, и численности плательщиков, обладающих потенциальным правом на применение налоговых льгот, за 5-летний период.*
*9. В рамках проведения оценки соответствия налоговых расходов целям государственных программ Российской Федерации и (или) целям социально-экономической политики Российской Федерации, не относящимся к государственным программам Российской Федерации, определяется следующее:*
*а) соответствие налоговых расходов, указанных в [пункте 1](#p100012) Методики, цели "Ускорение технологического развития и повышение производительности труда, в том числе в государственных и муниципальных организациях социальной сферы" государственной [программы](https://bukva.ai/docs/postanovlenie-316-2014#p100016) Российской Федерации "Экономическое развитие и инновационная экономика", утвержденной постановлением Правительства Российской Федерации от 15 апреля 2014 г. N 316 (далее - государственная программа).*
*б) соответствие налоговых расходов, указанных в [пункте 1](#p100012) Методики, цели "Переход к инновационно ориентированному экономическому росту, усиление роли технологий как фактора развития экономики и социальной сферы" [Концепции](https://bukva.ai/docs/rasporyazhenie-1315-r-2023#p100013) технологического развития на период до 2030 года, утвержденной распоряжением Правительства Российской Федерации от 20 мая 2023 г. N 1315-р (далее - Концепция).*
*10. Востребованность плательщиками налоговых льгот определяется отдельно по каждой налоговой льготе, указанной в [пункте 1](#p100012) Методики, и рассчитывается по формуле:*
*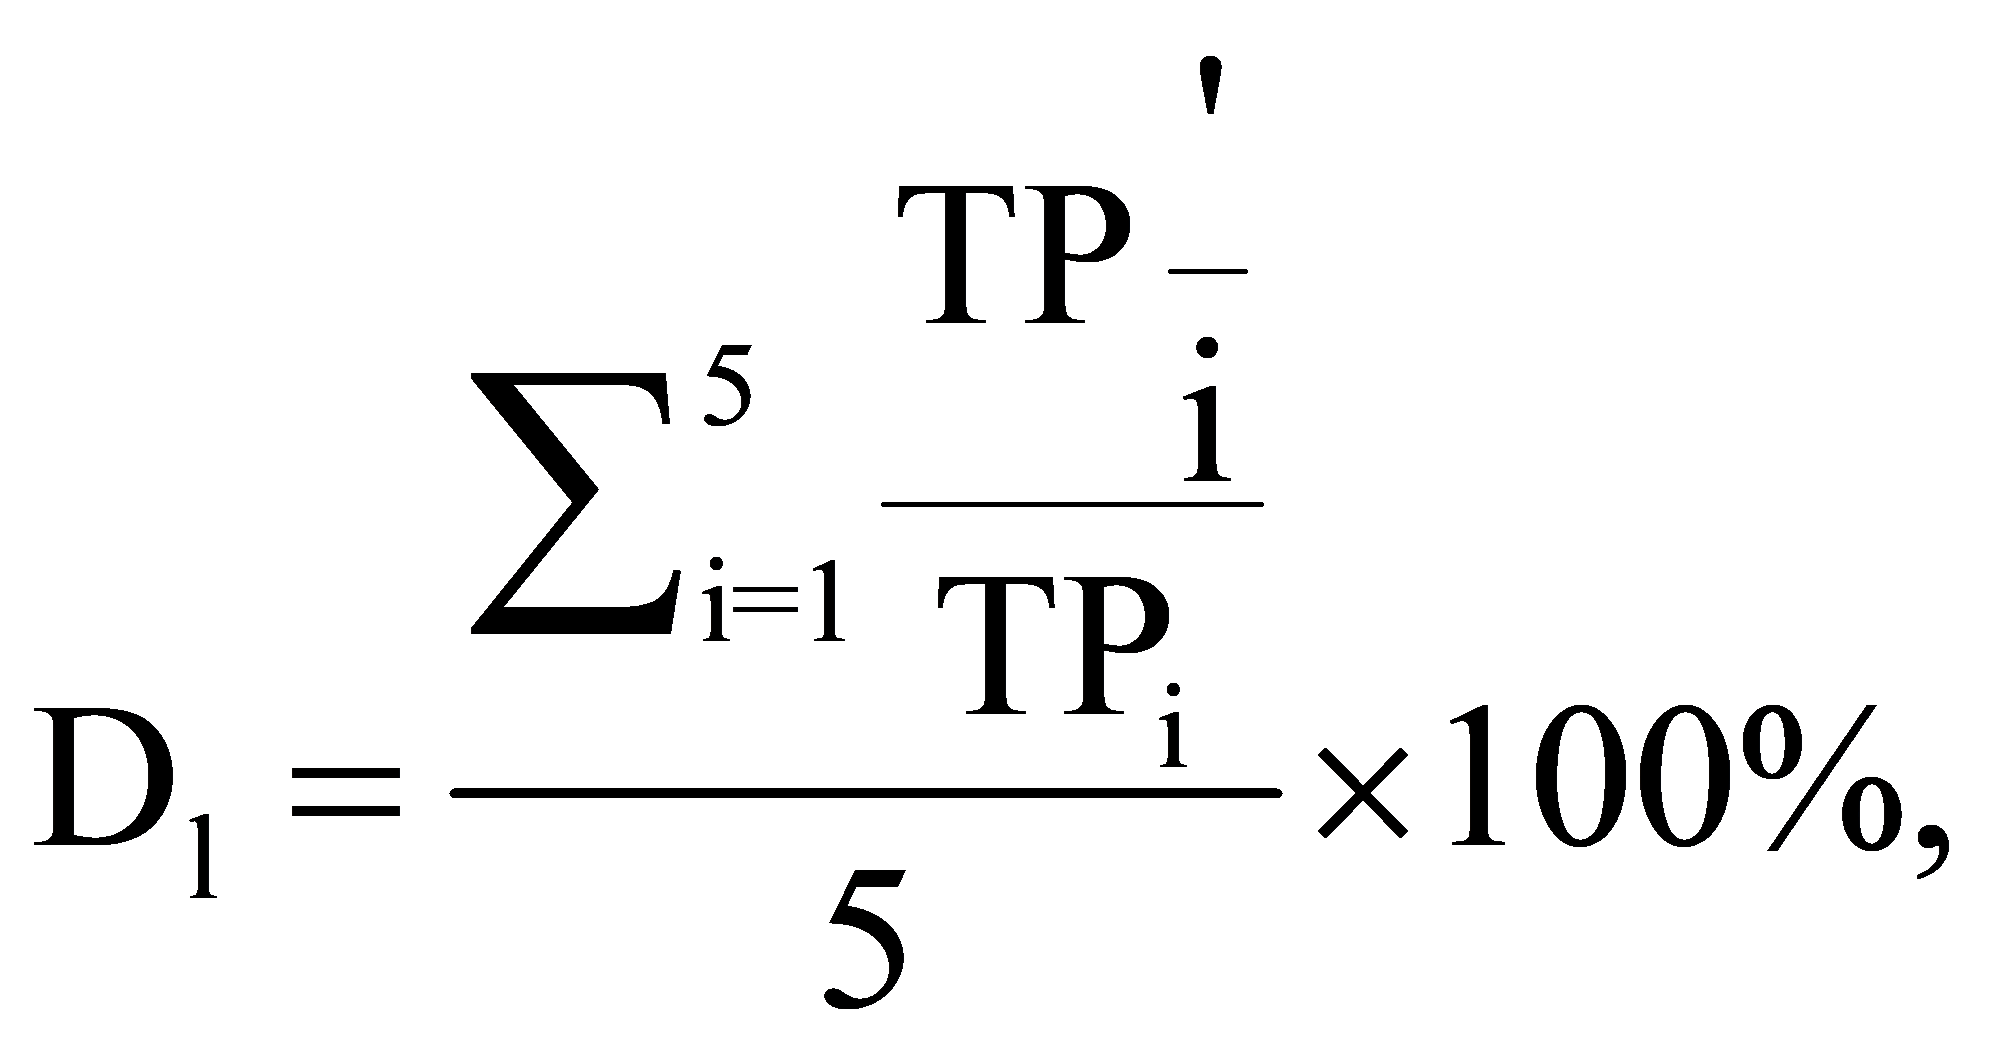*
*где:*
*D1 - уровень востребованности плательщиками налоговой льготы, указанной в [пункте 1](#p100012) Методики;*
*l - налоговая льгота, указанная в [пункте 1](#p100012) Методики;*
i - порядковый номер года, имеющий значение от 1 до 5;
$TP \frac{'}{i}$ - численность плательщиков, воспользовавшихся правом на налоговую льготу l, в i-м году;
TPi - численность плательщиков, обладающих потенциальным правом на применение налоговой льготы l, в i-м году.
Для определения востребованности плательщиками налоговых льгот используются следующие пороговые значения:
*а) для налоговых льгот, указанных в [подпунктах "а"](#p100013) - ["г" пункта 1](#p100016) Методики, - 30 процентов;*
*б) для налоговой льготы, указанной в [подпункте "д" пункта 1](#p100017) Методики, - 20 процентов;*
*в) для налоговых льгот, указанных в [подпунктах "е"](#p100018) и ["ж" пункта 1](#p100019) Методики, - 50 процентов.*
Налоговая льгота признается востребованной при достижении порогового значения.
11. Налоговые расходы признаются целесообразными в случае, если по итогам оценки целесообразности они соответствуют всем критериям, указанным в [пункте 8](#p100033) Методики.
В случае несоответствия налоговых расходов хотя бы одному из критериев, указанных в [пункте 8](#p100033) Методики, куратором налоговых расходов формируются предложения о сохранении (уточнении, отмене) налоговых льгот.
12. В соответствии с [пунктом 16](https://bukva.ai/docs/postanovlenie-439-2019#p46) Правил оценка результативности налоговых расходов проводится по следующим критериям:
а) оценка вклада налоговых льгот в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
*б) оценка бюджетной эффективности налоговых расходов;*
*в) оценка совокупного бюджетного эффекта (самоокупаемости) налоговых расходов.*
*13. Вклад налоговых льгот в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, рассчитывается как разница между значением указанного показателя (индикатора) с учетом льгот и значением указанного показателя (индикатора) без учета льгот.*
*Куратором налоговых расходов оценка проводится агрегировано по всем налоговым льготам, указанным в [пункте 1](#p100012) Методики, по следующим критериям:*
*а) оценка вклада в достижение показателя государственной [программы](https://bukva.ai/docs/postanovlenie-316-2014#p100016) "Объем выручки малых технологических компаний" (далее - показатель государственной программы) по формуле:*
*Vгп = Rснл - Rбнл,*
*где:*
*Vгп - вклад налоговых льгот в изменение значения показателя государственной [программы](https://bukva.ai/docs/postanovlenie-316-2014#p100016);*
*Rснл - фактическая выручка участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, в отчетном периоде;*
*Rбнл - расчетная выручка участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, в случае отсутствие указанных налоговых льгот в отчетном периоде:*
*$R_{\text{бнл}} = \frac{R_{\text{мтк}}}{N_{\text{мтк}}} \times N_{l},$*
*где:*
*Nl - количество участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся в отчетном периоде одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики;*
*Rмтк - фактическая выручка малых технологических компаний, рассчитанная в соответствии с [приказом](https://bukva.ai/docs/prikaz-17-2025) Минэкономразвития России от 16 января 2025 г. N 17 "Об утверждении отдельных методик расчета показателей национального проекта "Эффективная и конкурентная экономика" и входящего в его состав федерального проекта "Технологии", за исключением фактической выручки участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, в отчетном периоде;*
*Nмтк - количество малых технологических компаний за исключением участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся в отчетном периоде одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики;*
б) оценка вклада в достижение показателя "Рост затрат на инновационную деятельность (в сопоставимых ценах) в 1,5 раза" [Концепции](https://bukva.ai/docs/rasporyazhenie-1315-r-2023#p100013) (далее - показатель Концепции) по формуле:
Vк = Cснл - Cбнл,
где:
Vк - вклад налоговых льгот в изменение значения показателя [Концепции](https://bukva.ai/docs/rasporyazhenie-1315-r-2023#p100013);
Cснл - фактические затраты участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, на инновационную деятельность, в отчетном периоде;
Cбнл - расчетные затраты участников проекта "Сколково" воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, в случае отсутствие указанных налоговых льгот в отчетном периоде:
$C_{\text{бнл}} = \frac{C_{\text{ид}}}{N_{\text{ид}}} \times N_{2},$
где:
*N2 - количество участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, и осуществивших затраты на инновационную деятельность в отчетном периоде;*
*Cид - фактические затраты на инновационную деятельность, рассчитанные в соответствии с [приказом](https://bukva.ai/docs/prikaz-262-2024-rosstat-federalnaya-sluzhba) Федеральной службы государственной статистики от 28 июня 2024 г. N 262 "Об утверждении официальной статистической методологии расчета показателей статистики науки и инноваций", за исключением фактических затрат участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, на инновационную деятельность, в отчетном периоде;*
Nид - количество организаций, осуществивших затраты на инновационную деятельность в отчетном периоде за исключением участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, и осуществивших затраты на инновационную деятельность в отчетном периоде.
*Оценка вклада налоговых льгот в достижение показателей государственной [программы](https://bukva.ai/docs/postanovlenie-316-2014#p100016) и [Концепции](https://bukva.ai/docs/rasporyazhenie-1315-r-2023#p100013) признается положительной при достижении положительного значения по всем критериям, указанным в настоящем пункте.*
*14. В целях проведения оценки бюджетной эффективности налоговых расходов Российской Федерации осуществляется сравнительный анализ результативности предоставления налоговых льгот в случае предоставления налоговых льгот и результативности применения альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, включающий сравнение объемов расходов федерального бюджета в случае применения альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, и объемов предоставленных льгот.*
*Оценка бюджетной эффективности проводится куратором налоговых расходов агрегировано по всем налоговым расходам в отношении достижения показателя государственной [программы](https://bukva.ai/docs/postanovlenie-316-2014#p100016) и показателя [Концепции](https://bukva.ai/docs/rasporyazhenie-1315-r-2023#p100013) соответственно по формуле:*
*Bj = Aj - Tj,*
*где:*
*Bj - оценка бюджетной эффективности налоговых расходов в отношении достижения j-го показателя в отчетном году;*
*j - показатель государственной [программы](https://bukva.ai/docs/postanovlenie-316-2014#p100016) или показатель [Концепции](https://bukva.ai/docs/rasporyazhenie-1315-r-2023#p100013);*
*Tj - фактический объем налоговых льгот, полученных плательщиками, обеспечившими достижение j-го показателя, в отчетном году;*
*Aj - расчетный объем средств федерального бюджета на предоставление финансовой поддержки плательщикам, обладающим потенциальным правом на применение налоговых льгот, направленных на достижение j-го показателя, в отчетном году, равный вкладу налоговых льгот в изменение значения показателя государственной [программы](https://bukva.ai/docs/postanovlenie-316-2014#p100016) или показателя [Концепции](https://bukva.ai/docs/rasporyazhenie-1315-r-2023#p100013) в соответствии с [пунктом 12](#p100054) Методики или рассчитанный по формуле:*
*$A_{\text{гп}} = (\frac{R_{\text{снл}}}{N_{1}} - \frac{R_{\text{мтк}}}{N_{\text{мтк}}}) \times N_{1},$*
*где:*
*N1 - количество участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики;*
*Rснл - фактическая выручка участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, в отчетном периоде;*
Rмтк - фактическая выручка малых технологических компаний, рассчитанная в соответствии с [приказом](https://bukva.ai/docs/prikaz-17-2025) Минэкономразвития России от 16 января 2025 г. N 17 "Об утверждении отдельных методик расчета показателей национального проекта "Эффективная и конкурентная экономика" и входящего в его состав федерального проекта "Технологии", за исключением фактической выручки участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, в отчетном периоде;
Nмтк - количество малых технологических компаний за исключением участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики.
$A_{\text{к}} = (\frac{C_{\text{снл}}}{N_{2}} - \frac{\text{С}_{\text{ид}}}{N_{\text{ид}}}) \times N_{2},$
где:
N2 - количество участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, и осуществивших затраты на инновационную деятельность в отчетном периоде;
Cснл - фактические затраты участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, на инновационную деятельность, в отчетном периоде;
Cид - фактические затраты на инновационную деятельность, рассчитанные в соответствии с [приказом](https://bukva.ai/docs/prikaz-262-2024-rosstat-federalnaya-sluzhba) Федеральной службы государственной статистики от 28 июня 2024 г. N 262 "Об утверждении официальной статистической методологии расчета показателей статистики науки и инноваций", за исключением фактических затрат участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, на инновационную деятельность, в отчетном периоде;
Nид - количество организаций, осуществивших затраты на инновационную деятельность в отчетном периоде за исключением участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в [пункте 1](#p100012) Методики, и осуществивших затраты на инновационную деятельность в отчетном периоде.
*Бюджетная эффективность признается положительной при достижении неотрицательного значения по всем критериям, указанным в [абзаце втором настоящего пункта](#p100084).*
*15. Оценка совокупного бюджетного эффекта (самоокупаемости) налоговых расходов проводится куратором налоговых расходов в соответствии с [пунктами 20](https://bukva.ai/docs/postanovlenie-439-2019#p100067) и [21](https://bukva.ai/docs/postanovlenie-439-2019#p100080) Правил отдельно по каждому налоговому расходу, указанному в [пункте 1](#p100012) Методики.*
*16. Налоговые расходы признаются результативными в случае, если по итогам оценки результативности они соответствуют следующим критериям:*
*а) оценка вклада льготы в изменение значения показателя (индикатора) принимает положительное значение;*
б) оценка бюджетной эффективности принимает неотрицательное значение;
в) оценка совокупного бюджетного эффекта (самоокупаемости) принимает неотрицательное значение.
В случае несоответствия налоговых расходов хотя бы одному из указанных критериев куратором налоговых расходов формируются предложения о сохранении (уточнении, отмене) налоговых льгот.
### III. Отчеты по результатам проведения оценки эффективности налоговых расходов
17. По итогам проведения оценки эффективности налоговых расходов куратор налоговых расходов формулирует выводы в соответствии с [пунктом 23](https://bukva.ai/docs/postanovlenie-439-2019#p86) Правил:
а) о достижении целевых характеристик налоговых расходов;
б) о вкладе налоговых расходов в достижение целей государственных программ и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
в) о наличии или об отсутствии более результативных (менее затратных для федерального бюджета) альтернативных механизмов достижения целей государственных программ и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
г) о значении совокупного бюджетного эффекта (самоокупаемости) налоговых расходов.
18. По итогам оценки эффективности налоговых расходов куратор налоговых расходов формирует паспорта налоговых расходов, результаты оценки эффективности налоговых расходов, отражающие результаты оценки целесообразности и результативности налоговых расходов, рекомендации по результатам оценки эффективности налоговых расходов, включая рекомендации Министерству финансов Российской Федерации о необходимости сохранения (уточнения, отмены) налоговых льгот, направляет в Министерство финансов Российской Федерации и размещает на официальном сайте Министерства экономического развития Российской Федерации в информационно-телекоммуникационной сети "Интернет" указанные в настоящем пункте документы (за исключением информации, доступ к которой ограничен федеральными законами, и служебной информации ограниченного распространения) в сроки, установленные [пунктом 23](https://bukva.ai/docs/postanovlenie-439-2019#p86) Правил.
---