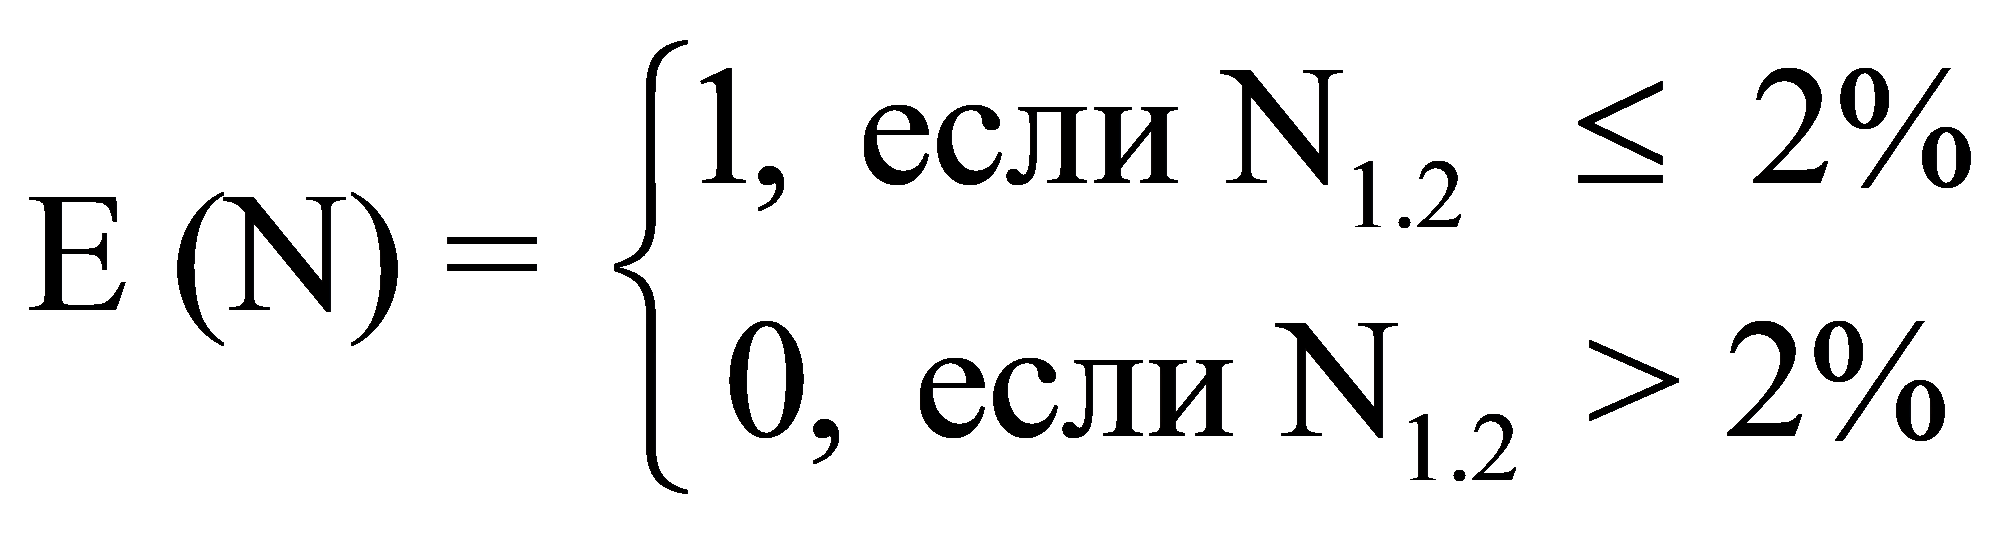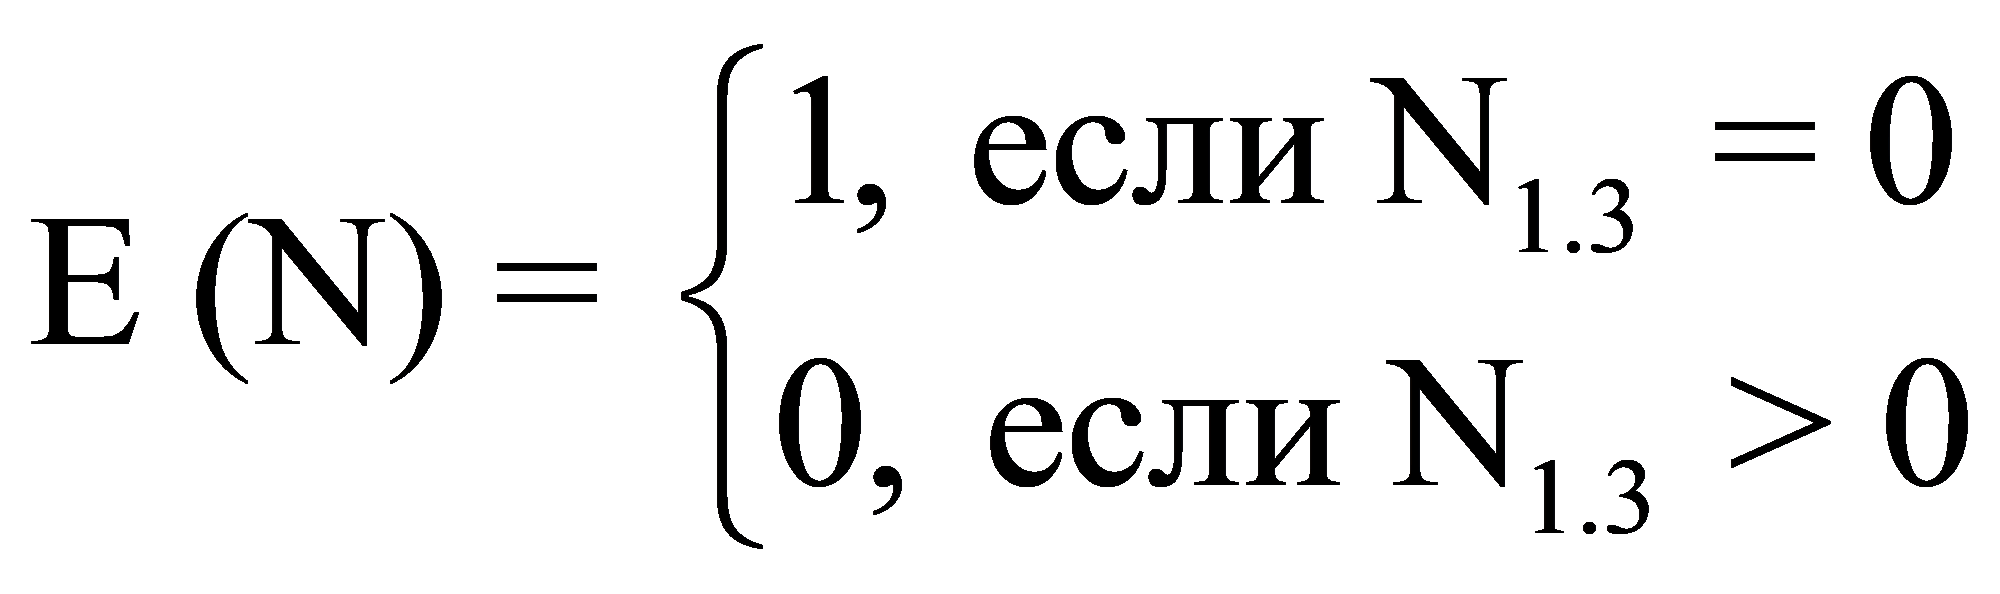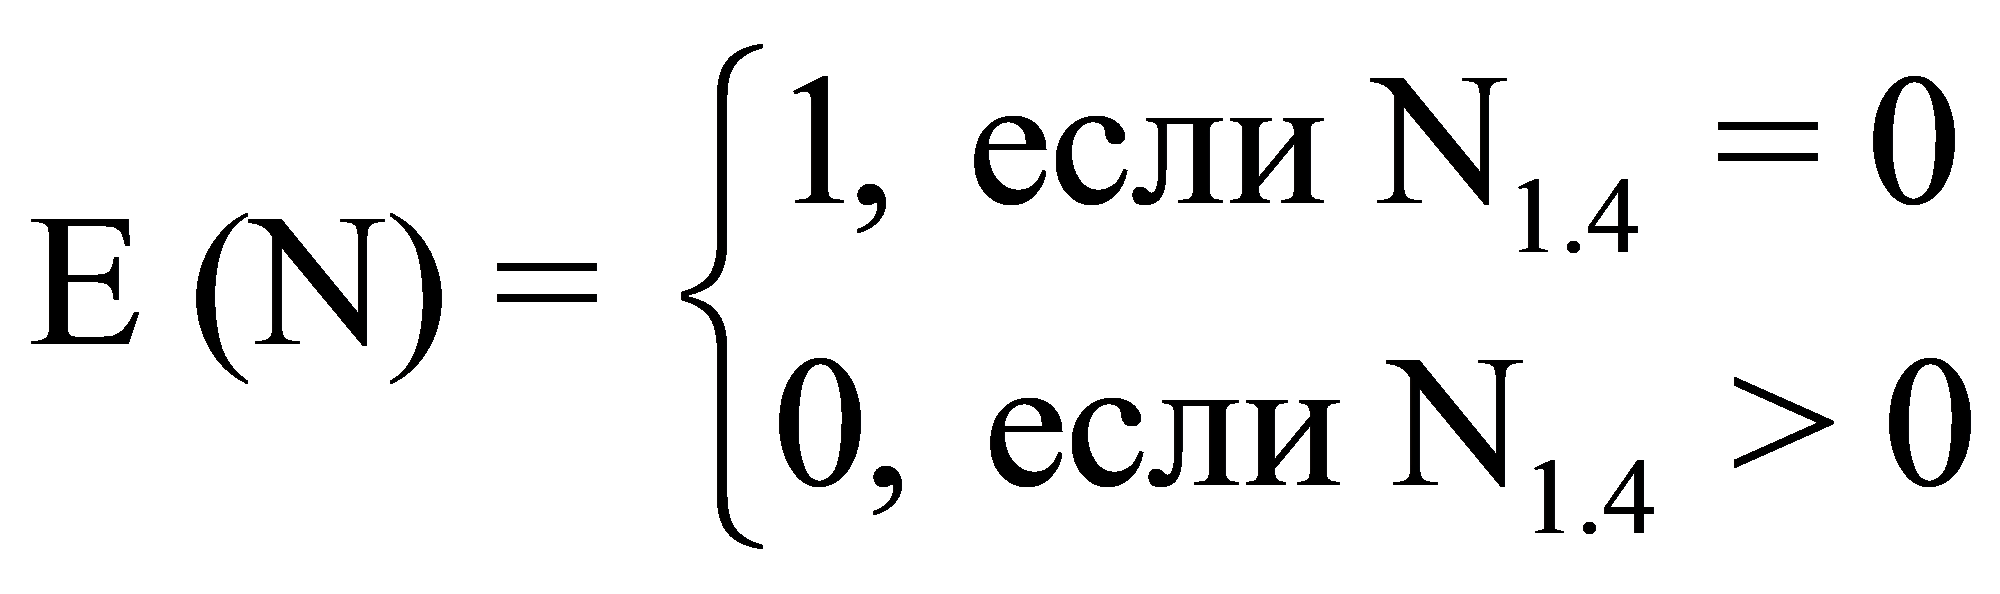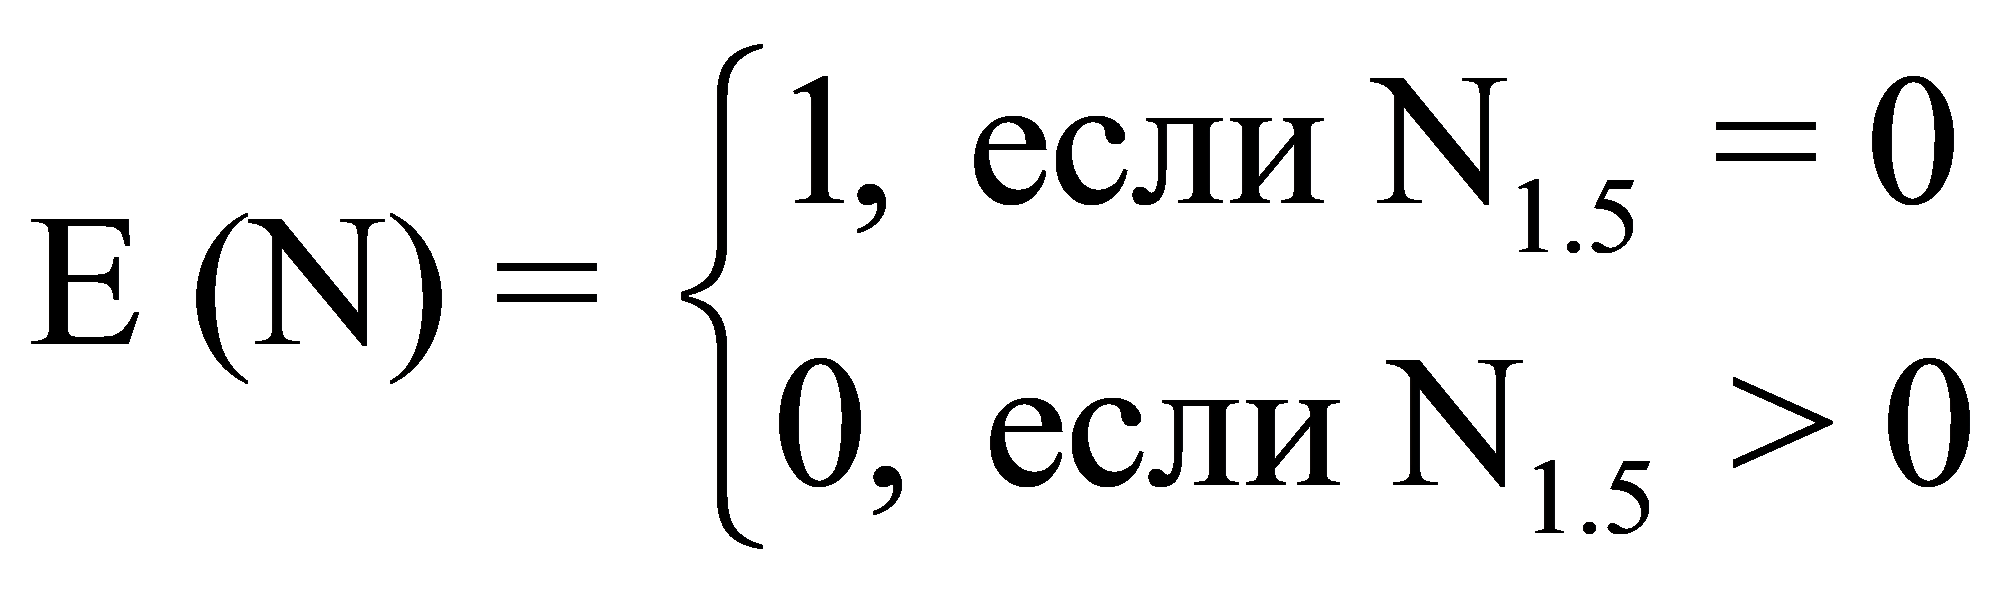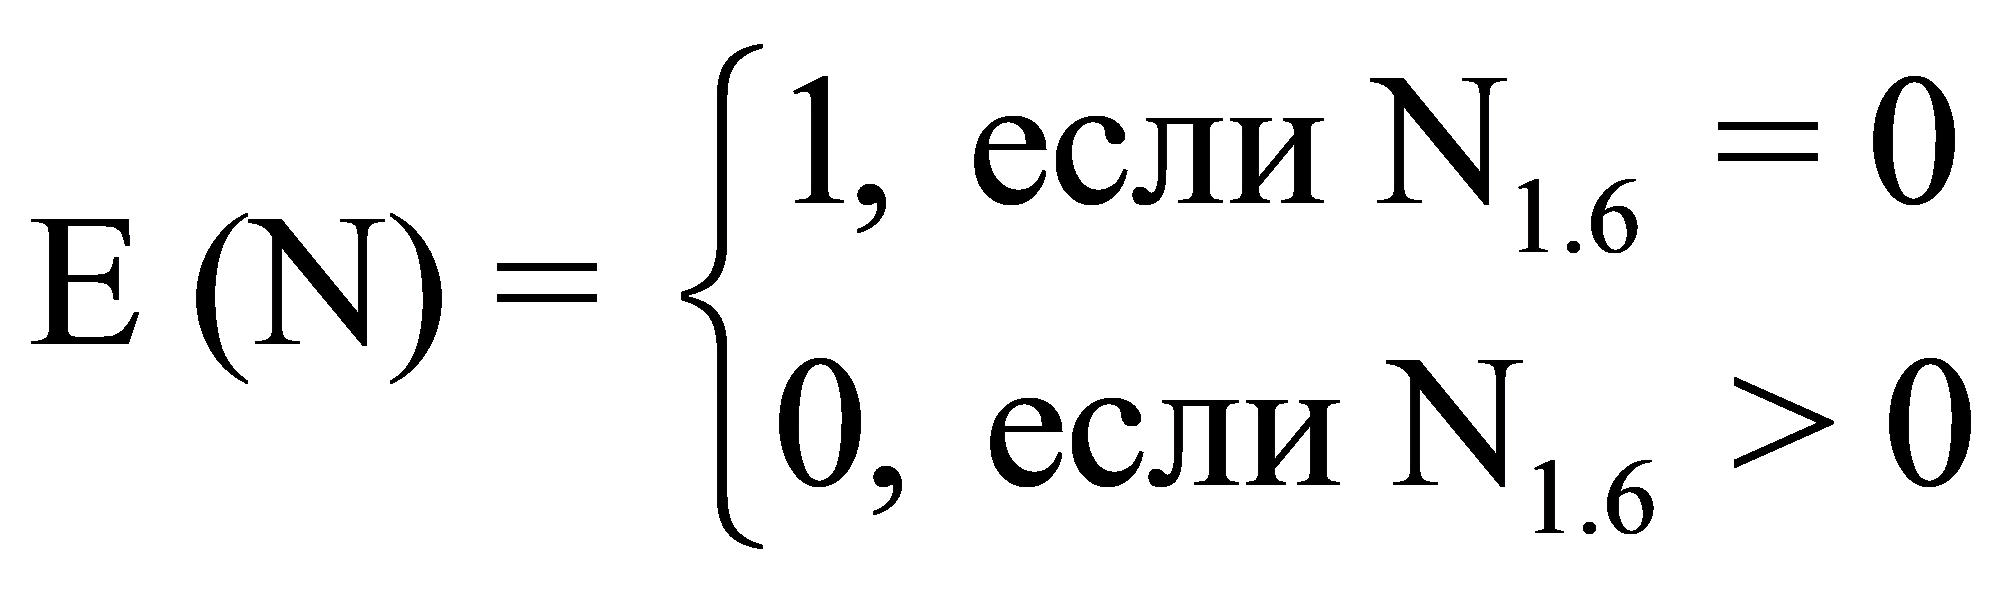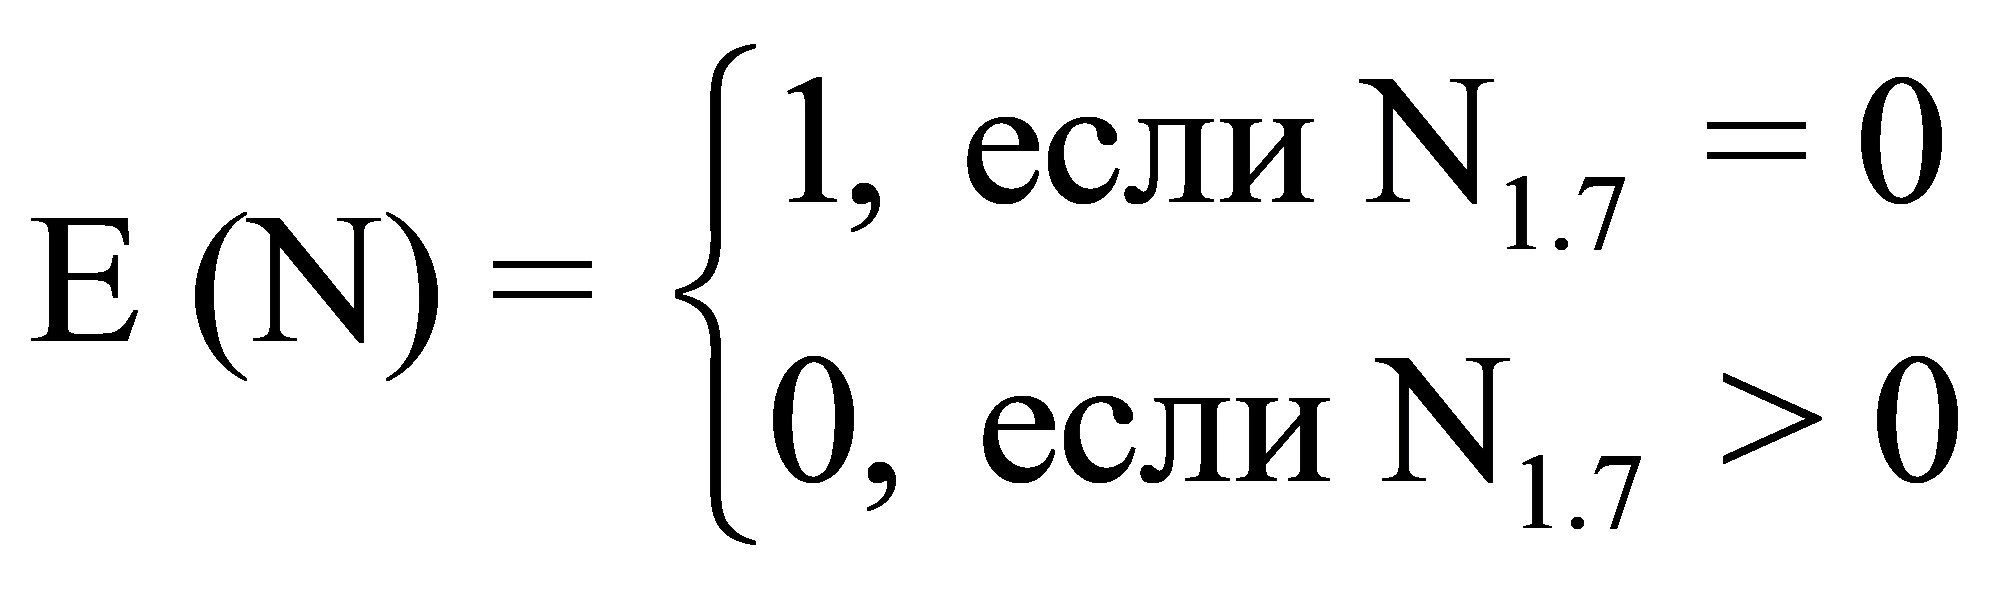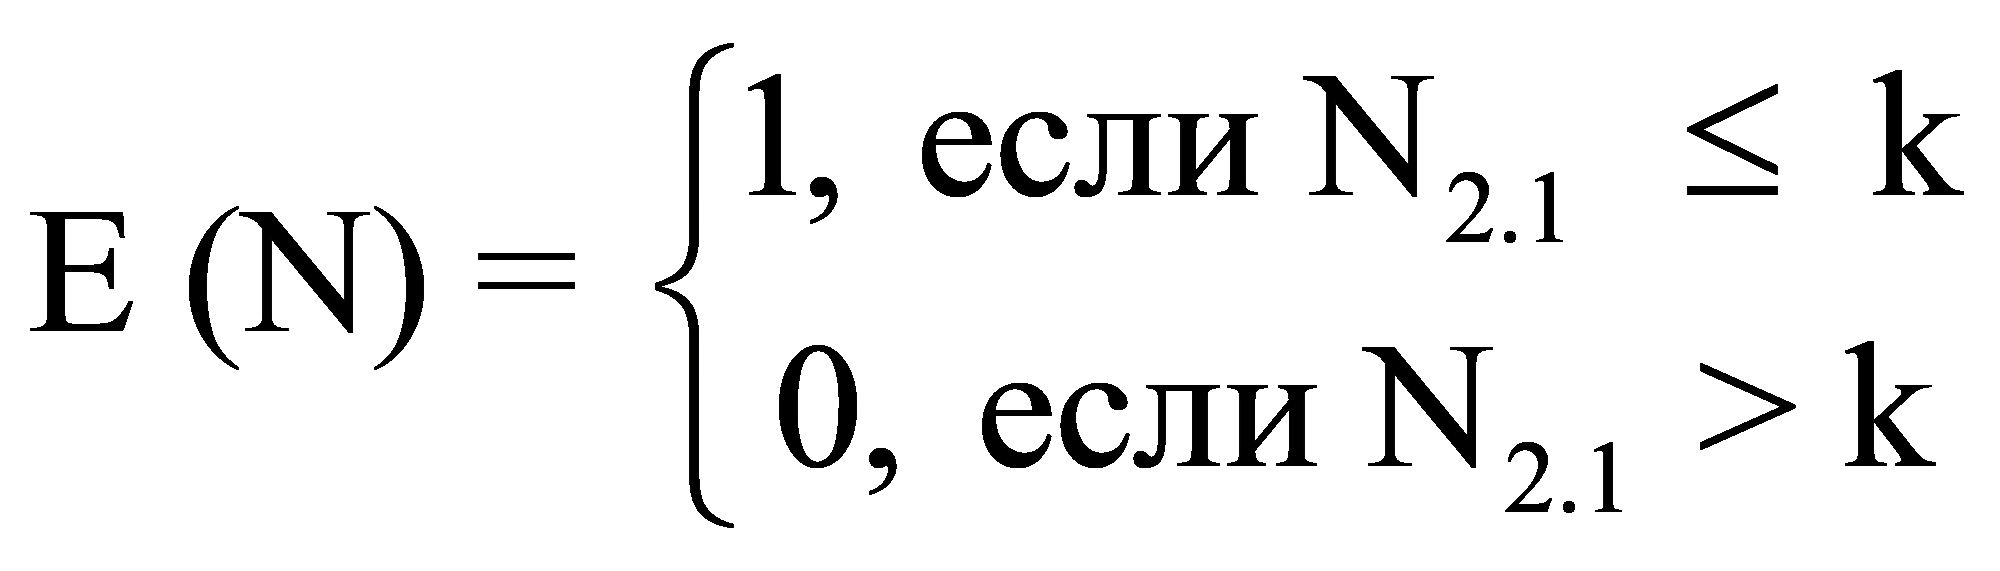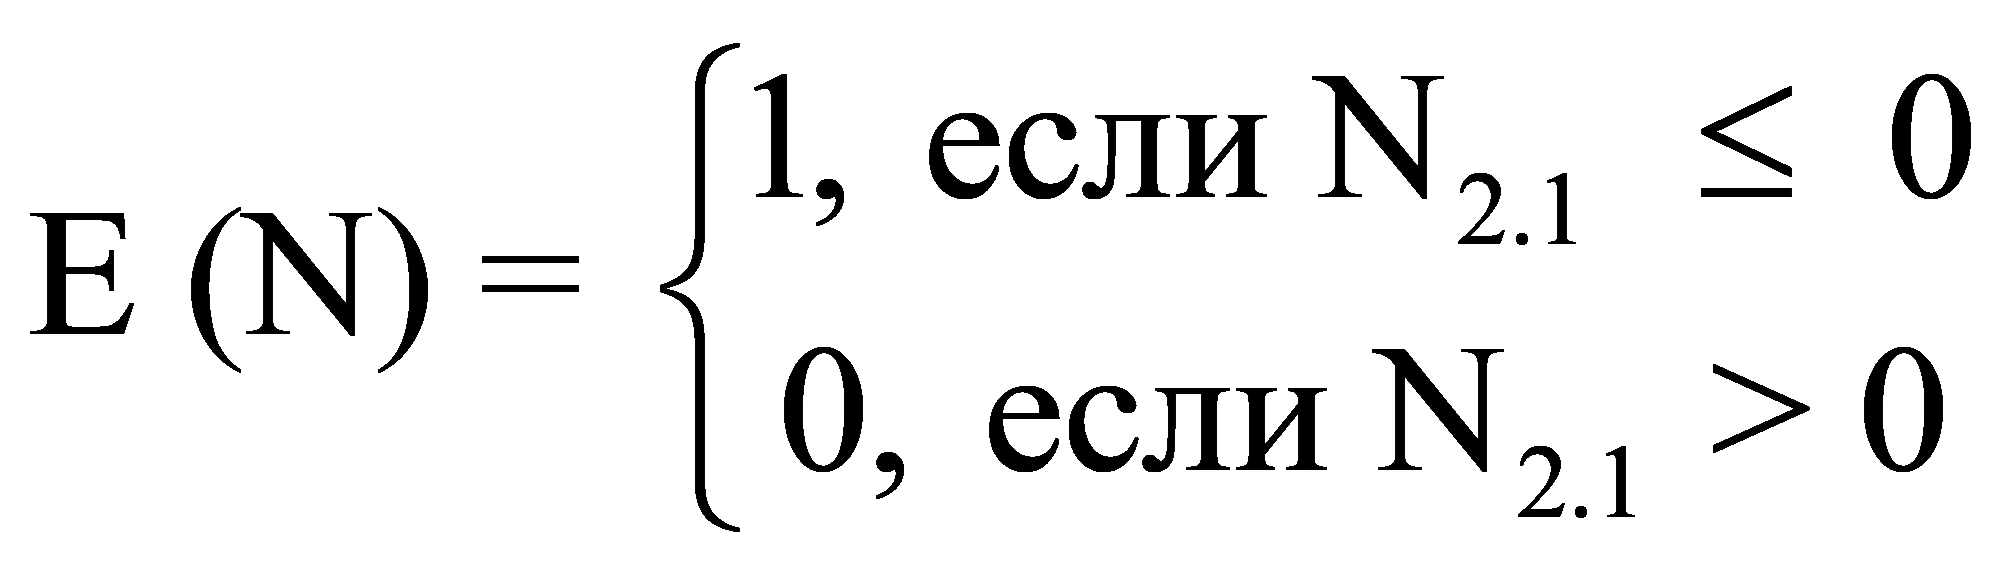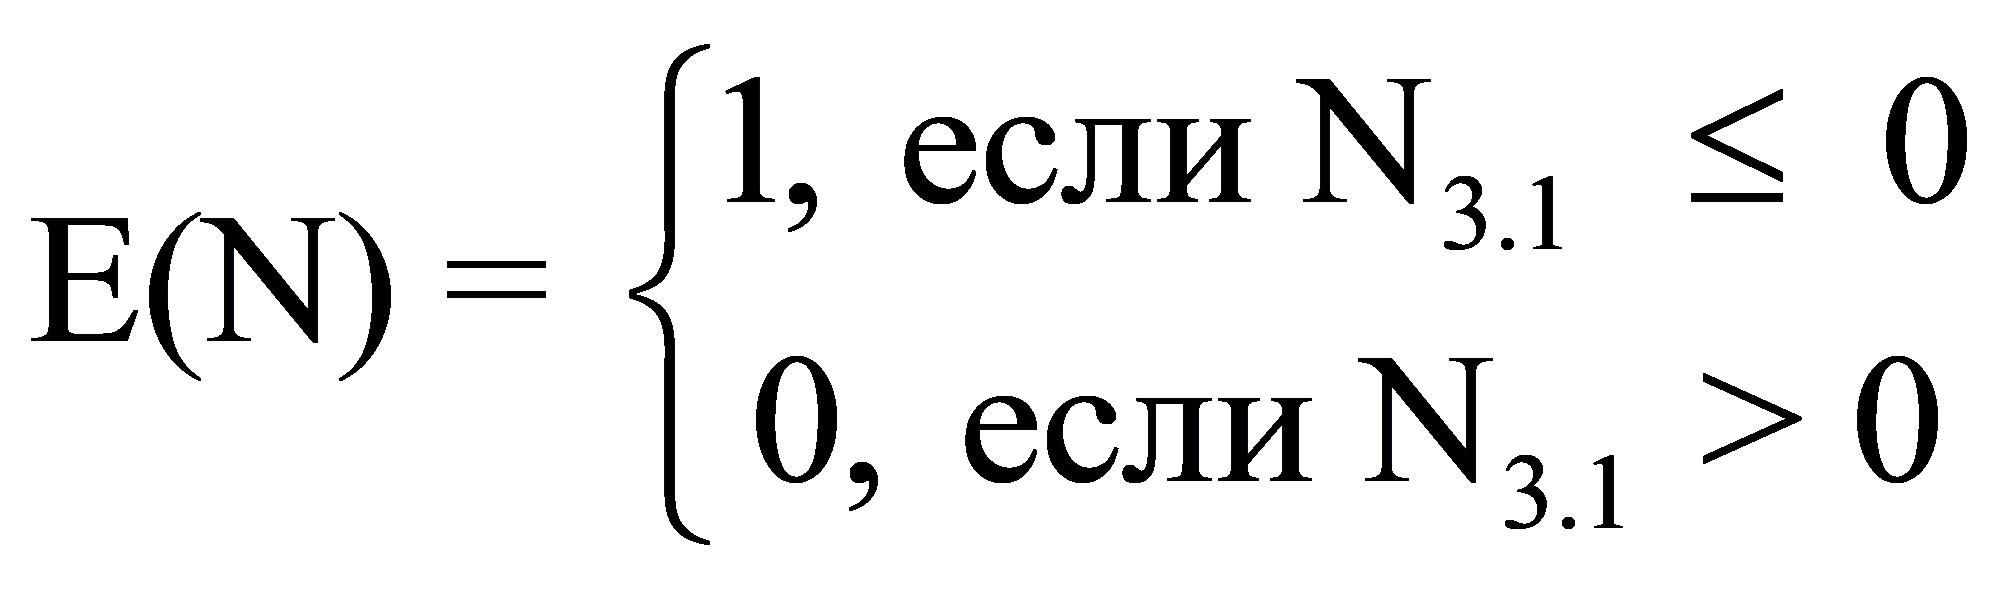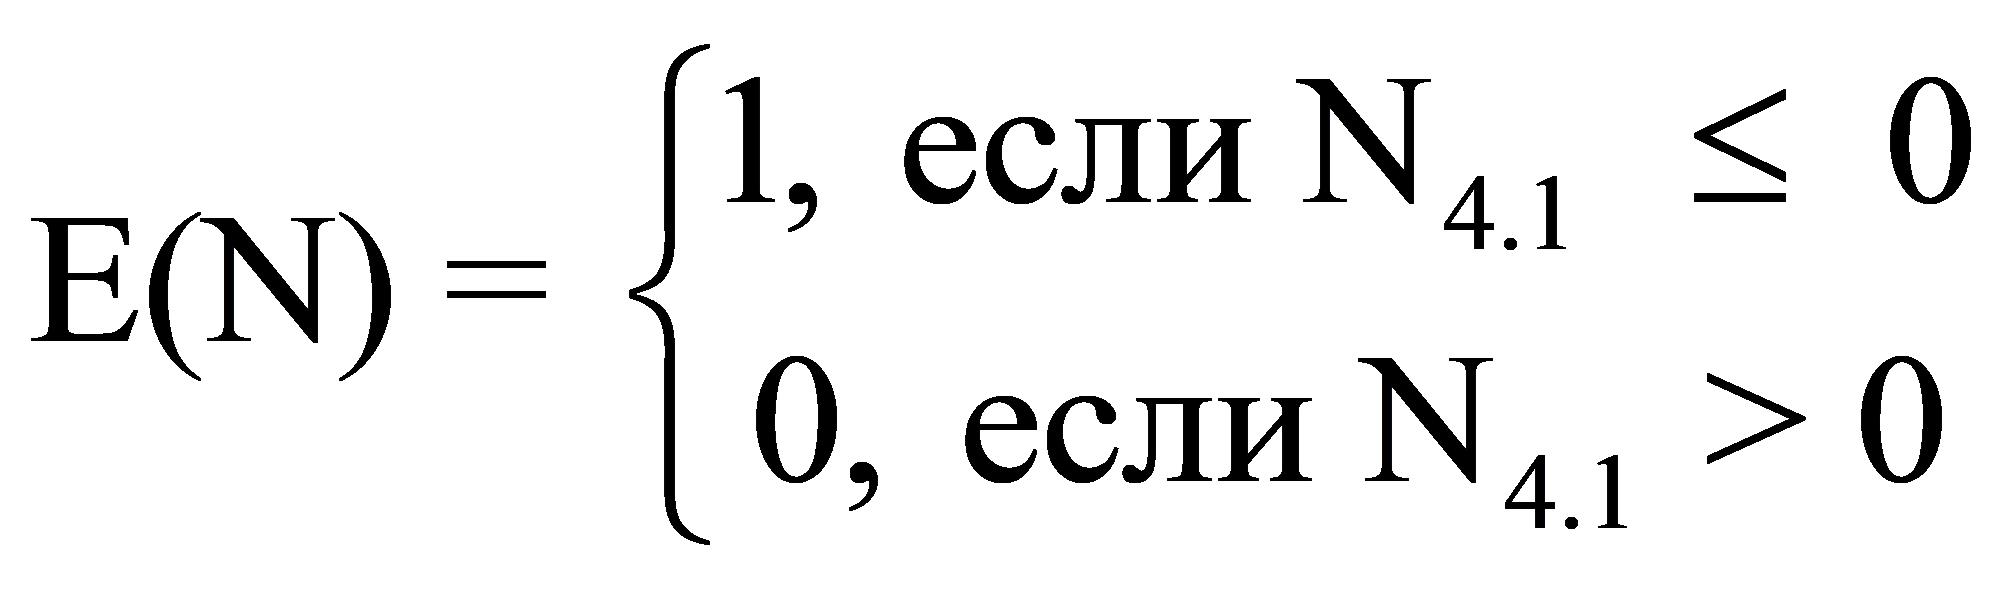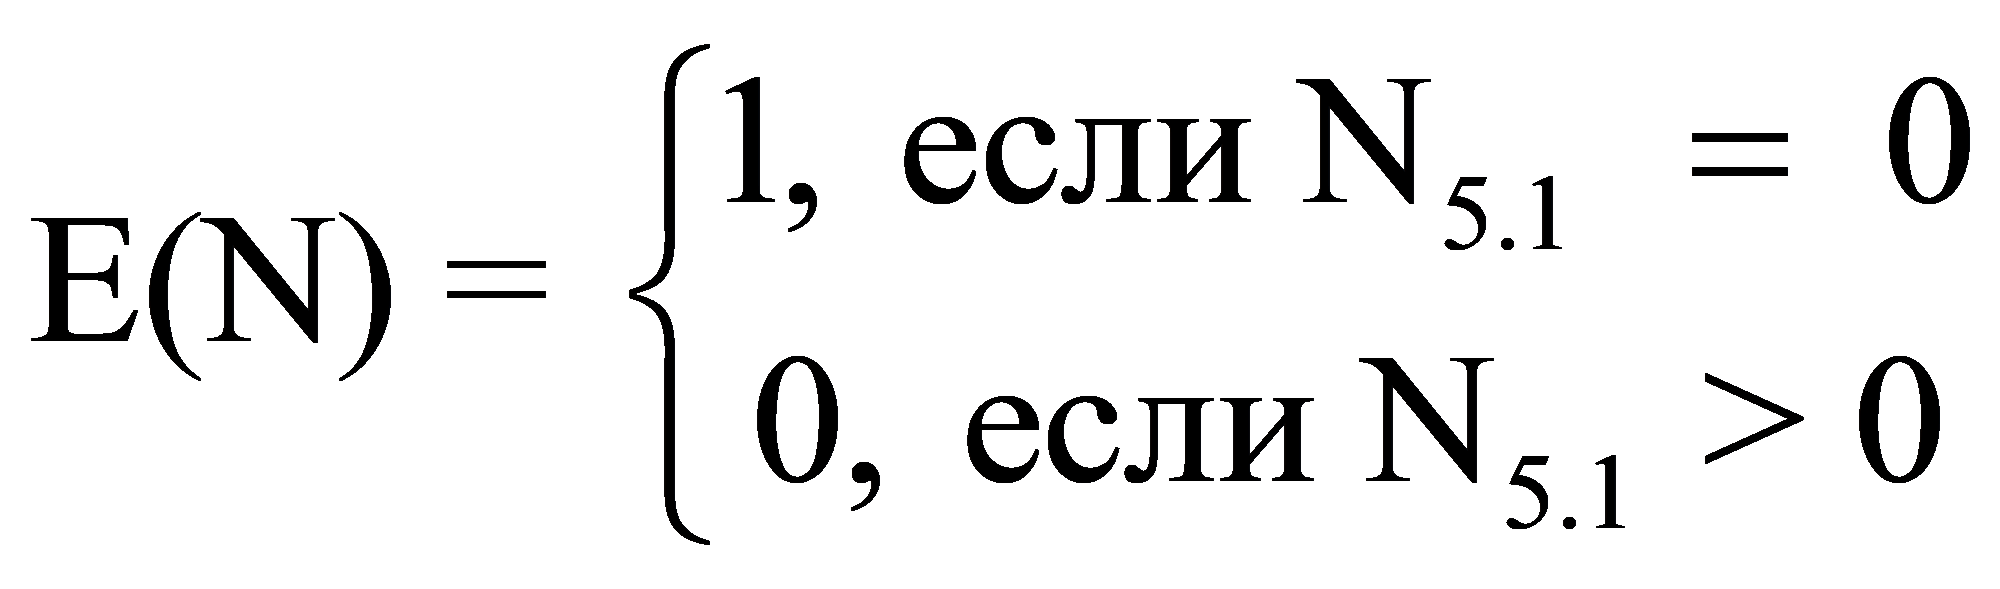---
title: "Приказ Роспотребнадзора от 30.12.2022 N 733"
number: "733"
issuer: "Федеральная служба по надзору в сфере защиты прав потребителей и благополучия человека"
issued_on: 2022-12-30
status: действует
canonical: "https://bukva.ai/docs/prikaz-733-2022-rospotrebnadzor-federalnaya"
---

## Приказ Роспотребнадзора от 30.12.2022 N 733

# Приказ Роспотребнадзора от 30.12.2022 N 733

"Об утверждении Порядка проведения Федеральной службой по надзору в сфере защиты прав потребителей и благополучия человека мониторинга качества финансового менеджмента в отношении ее территориальных органов и подведомственных федеральных казенных учреждений"


<div align="center">

<a id="p100001"></a>**ФЕДЕРАЛЬНАЯ СЛУЖБА ПО НАДЗОРУ В СФЕРЕ ЗАЩИТЫ**<br>
**ПРАВ ПОТРЕБИТЕЛЕЙ И БЛАГОПОЛУЧИЯ ЧЕЛОВЕКА**

</div>


## <a id="p100002"></a>ПРИКАЗ

<div align="center">

**от 30 декабря 2022 г. N 733**

<a id="p100003"></a>**ОБ УТВЕРЖДЕНИИ ПОРЯДКА**<br>
**ПРОВЕДЕНИЯ ФЕДЕРАЛЬНОЙ СЛУЖБОЙ ПО НАДЗОРУ В СФЕРЕ ЗАЩИТЫ**<br>
**ПРАВ ПОТРЕБИТЕЛЕЙ И БЛАГОПОЛУЧИЯ ЧЕЛОВЕКА МОНИТОРИНГА**<br>
**КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА В ОТНОШЕНИИ ЕЕ**<br>
**ТЕРРИТОРИАЛЬНЫХ ОРГАНОВ И ПОДВЕДОМСТВЕННЫХ**<br>
**ФЕДЕРАЛЬНЫХ КАЗЕННЫХ УЧРЕЖДЕНИЙ**

</div>


<a id="p100004"></a>В соответствии с [подпунктом 2 пункта 6 статьи 160.2-1](https://bukva.ai/docs/kodeks-145-fz/statya-160-2-2#p4891) Бюджетного кодекса Российской Федерации в целях организации и проведения мониторинга качества финансового менеджмента в отношении территориальных органов Федеральной службы по надзору в сфере защиты прав потребителей и благополучия человека и ее подведомственных федеральных казенных учреждений приказываю:
1. <a id="p100005"></a>Утвердить [Порядок](#p100009) проведения Федеральной службой по надзору в сфере защиты прав потребителей и благополучия человека мониторинга качества финансового менеджмента в отношении территориальных органов и ее подведомственных федеральных казенных учреждений согласно приложению.
2. <a id="p100006"></a>Контроль за исполнением настоящего приказа оставляю за собой.

<div align="right">

<a id="p100007"></a>Руководитель<br>
А.Ю.ПОПОВА

</div>


<div align="center">

<a id="p100008"></a>**Приложение**<br>
**к приказу Роспотребнадзора**<br>
**от 30.12.2022 N 733**

</div>


<a id="p100009"></a>ПОРЯДОК
ПРОВЕДЕНИЯ ФЕДЕРАЛЬНОЙ СЛУЖБОЙ ПО НАДЗОРУ В СФЕРЕ ЗАЩИТЫ
ПРАВ ПОТРЕБИТЕЛЕЙ И БЛАГОПОЛУЧИЯ ЧЕЛОВЕКА МОНИТОРИНГА
КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА В ОТНОШЕНИИ ЕЕ
ТЕРРИТОРИАЛЬНЫХ ОРГАНОВ И ПОДВЕДОМСТВЕННЫХ
ФЕДЕРАЛЬНЫХ КАЗЕННЫХ УЧРЕЖДЕНИЙ

1. <a id="p100010"></a>Настоящий Порядок определяет правила проведения Федеральной службой по надзору в сфере защиты прав потребителей и благополучия человека (Роспотребнадзором) мониторинга качества (оценки качества) финансового менеджмента в отношении территориальных органов и ее подведомственных федеральных казенных учреждений (далее соответственно - мониторинг, территориальные органы, казенные учреждения).
2. <a id="p100011"></a>Мониторинг проводится по состоянию на 1 января года, следующего за отчетным финансовым годом, по показателям качества финансового менеджмента в территориальных органах и казенных учреждениях согласно [приложению](#p100037) к настоящему Порядку.
3. <a id="p100012"></a>Мониторинг проводится Финансовым управлением Роспотребнадзора на основании представляемых территориальными органами и казенными учреждениями данных (информации), а также общедоступных сведений (размещенных на соответствующих официальных сайтах в информационно-телекоммуникационной сети "Интернет"), необходимых для расчета показателей качества финансового менеджмента.
4. <a id="p100013"></a>Итоговая оценка качества финансового менеджмента в конкретном территориальном органе и конкретном казенном учреждении определяется Финансовым управлением Роспотребнадзора по формуле:

<a id="p100014"></a> $E = \sum x_{i} \times \sum_{i} {}_{j}k_{ij} \times E(n_{ij}),$ 

<a id="p100015"></a>где:
<a id="p100016"></a>E - итоговая оценка качества финансового менеджмента в территориальном органе (казенном учреждении). При этом возможное максимальное значение составляет 100 баллов;
<a id="p100017"></a>xi - вес оцениваемого i-ого направления финансового менеджмента в территориальном органе (казенном учреждении);
<a id="p100018"></a>kij - коэффициент j-ого показателя по i-ому оцениваемому направлению финансового менеджмента в территориальном органе (казенном учреждении);
<a id="p100019"></a>E(nij) - оценка j-ого показателя по i-ому направлению финансового менеджмента в территориальном органе (казенном учреждении);
<a id="p100020"></a>i - оцениваемое направление финансового менеджмента в территориальном органе (казенном учреждении);
<a id="p100021"></a>j - показатель, входящий в оцениваемое i-ое направление финансового менеджмента в территориальном органе (казенном учреждении).
5. <a id="p100022"></a>Значения итоговых оценок качества финансового менеджмента в территориальных органах ранжируются следующим образом:
- <a id="p100023"></a>от 90,1 до 100,0 баллов - "отлично";
- <a id="p100024"></a>от 80,1 до 90,0 баллов - "хорошо";
- <a id="p100025"></a>от 60,1 до 80,0 баллов - "удовлетворительно";
<a id="p100026"></a>*- до 60,0 баллов - "неудовлетворительно".*
<a id="p100027"></a>*6. Значения итоговых оценок качества финансового менеджмента в казенных учреждениях ранжируются следующим образом:*
<a id="p100028"></a>*- от 90,1 до 100,0 баллов - "отлично";*
<a id="p100029"></a>*- от 75,1 до 90,0 баллов - "хорошо";*
<a id="p100030"></a>*- от 55,1 до 75,0 баллов - "удовлетворительно";*
- <a id="p100031"></a>до 55,0 баллов - "неудовлетворительно".
7. <a id="p100032"></a>Финансовое управление Роспотребнадзора:
<a id="p100033"></a>7.1. До 30 мая текущего финансового года рассчитывает показатели годового мониторинга согласно [приложению](#p100037) к настоящему Порядку.
<a id="p100034"></a>7.2. По итогам оценки качества финансового менеджмента в территориальных органах и казенных учреждениях формирует и представляет на утверждение руководителю Роспотребнадзора Отчет о результатах мониторинга до 30 июня текущего финансового года.
<a id="p100035"></a>7.3. Размещает Отчет о результатах мониторинга, после его утверждения руководителем Роспотребнадзора, на официальном сайте Роспотребнадзора в информационно-телекоммуникационной сети "Интернет" в разделе "Документы" (подраздел "Прочие документы").


<div align="right">

<a id="p100036"></a>Приложение<br>
к Порядку проведения Федеральной<br>
службой по надзору в сфере защиты<br>
прав потребителей и благополучия<br>
человека мониторинга качества<br>
финансового менеджмента в отношении

</div>

<div align="center">

**ее территориальных органов**<br>
**и подведомственных федеральных**<br>
**казенных учреждений, утвержденному**<br>
приказом Роспотребнадзора<br>
от 30.12.2022

<a id="p100037"></a>ПОКАЗАТЕЛИ<br>
КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА В ТЕРРИТОРИАЛЬНЫХ ОРГАНАХ<br>
И ФЕДЕРАЛЬНЫХ КАЗЕННЫХ УЧРЕЖДЕНИЯХ РОСПОТРЕБНАДЗОРА

</div>


<table>
<colgroup><col width="14%"><col width="20%"><col width="6%"><col width="15%"><col width="21%"><col width="18%"><col width="6%"></colgroup>
<tr><td><a id="p100038"></a>Наименование показателя</td><td><a id="p100039"></a>Расчет показателя</td><td><a id="p100040"></a>Единица измерения</td><td><a id="p100041"></a>Документы (формы бюджетной отчетности), используемые для расчета показателя</td><td><a id="p100042"></a>Оценка</td><td><a id="p100043"></a>Комментарий</td><td><a id="p100044"></a>Вес направления (коэффициент показателя)</td></tr>
<tr><td colspan="6"><a id="p100045"></a>1. Показатели качества управления расходами бюджета</td><td><a id="p100046"></a>30%</td></tr>
<tr><td rowspan="2"><a id="p100047"></a>1.1. Установление факта неправомерного, неэффективного в том числе нецелевого использования бюджетных средств</td><td><a id="p100048"></a>$N_{1.1} = \frac{S_{n}}{E}$</td><td rowspan="2"><a id="p100049"></a>тыс. руб.</td><td rowspan="2"></td><td rowspan="2"><a id="p100050"></a>N1.1 &gt; 0,1 - 0 баллов<br>0 &lt; N1.1 &lt; 0,1 - 50 баллов<br>N1.1 = 0,0 - 100 баллов</td><td rowspan="2"><a id="p100051"></a>Наличие финансовых нарушений по результатам проведенных контрольных мероприятий</td><td rowspan="2"><a id="p100052"></a>0,3</td></tr>
<tr><td><a id="p100053"></a>Sn - сумма нарушений, установленных в ходе контрольных мероприятий за отчетный год;<br>E - кассовое исполнение расходов на финансовое обеспечение деятельности.</td></tr>
<tr><td rowspan="2"><a id="p100054"></a>1.2. Управление кредиторской задолженностью по расчетам с поставщиками и подрядчиками</td><td><a id="p100055"></a>$N_{1.2} = \frac{K}{E} *100,$</td><td rowspan="2"><a id="p100056"></a>%</td><td rowspan="2"><a id="p100057"></a>Сведения по дебиторской и кредиторской задолженности за отчетный<br>финансовый год по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н;<br>сведения о кассовом исполнении по расходам за отчетный период по <a href="https://bukva.ai/docs/prikaz-191n-2010#p102253">форме 0503127</a>, утвержденной приказом Минфина России</td><td rowspan="2"><a id="p100058"></a><img src="https://i.bukva.ai/Jzq7dEdAT/img_0.png" alt="формула"></td><td rowspan="2"><a id="p100059"></a>Негативно оценивается факт накопления кредиторской задолженности по расчетам с поставщиками и подрядчиками</td><td rowspan="2"><a id="p100060"></a>0,1</td></tr>
<tr><td><a id="p100061"></a>где:<br>K - объем кредиторской задолженности по расчетам с поставщиками и подрядчиками в отчетном финансовом году по состоянию на 1 января финансового года, следующего за отчетным;<br>E - кассовое исполнение по расходам на поставки товаров, выполнение работ, оказание услуг в отчетном финансовом году</td></tr>
<tr><td><a id="p100062"></a>1.3. Управление дебиторской задолженностью по расчетам по налогу на имущество организаций и земельному налогу</td><td><a id="p100063"></a>N1.3 = k,<br>где:<br>k - объем дебиторской задолженности по расчетам по налогу на имущество организаций и земельному налогу</td><td><a id="p100064"></a>тыс. руб.</td><td><a id="p100065"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100066"></a><img src="https://i.bukva.ai/Jzq7dEdAT/img_1.png" alt="формула"></td><td><a id="p100067"></a>Негативным считается факт наличия дебиторской задолженности по расчетам по налогу на имущество организаций и земельному налогу за отчетный финансовый год</td><td><a id="p100068"></a>0,1</td></tr>
<tr><td><a id="p100069"></a>1.4. Управление кредиторской задолженностью по страховым взносам на обязательное пенсионное страхование, на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, на обязательное медицинское страхование</td><td><a id="p100070"></a>N1.4 = k,<br>где:<br>k - объем кредиторской задолженности по страховым взносам в Пенсионный фонд Российской Федерации и Федеральный фонд обязательного медицинского страхования</td><td><a id="p100071"></a>тыс. руб.</td><td><a id="p100072"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100073"></a><img src="https://i.bukva.ai/Jzq7dEdAT/img_2.png" alt="формула"></td><td><a id="p100074"></a>Негативным считается факт наличия кредиторской задолженности по страховым взносам в Пенсионный фонд Российской Федерации и Федеральный фонд обязательного медицинского страхования</td><td><a id="p100075"></a>0,1</td></tr>
<tr><td><a id="p100076"></a>1.5. Управление дебиторской задолженностью по налогу на доходы физических лиц</td><td><a id="p100077"></a>N1.5 = k,<br>где:<br>k - объем дебиторской задолженности по налогу на доходы физических лиц</td><td><a id="p100078"></a>тыс. руб.</td><td><a id="p100079"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100080"></a><img src="https://i.bukva.ai/Jzq7dEdAT/img_3.png" alt="формула"></td><td><a id="p100081"></a>Негативным считается факт наличия дебиторской задолженности по налогу на доходы физических лиц</td><td><a id="p100082"></a>0,1</td></tr>
<tr><td><a id="p100083"></a>1.6. Управление кредиторской задолженностью по заработной плате</td><td><a id="p100084"></a>N1.6 = k,<br>где:<br>k - объем кредиторской задолженности по заработной плате</td><td><a id="p100085"></a>тыс. руб.</td><td><a id="p100086"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100087"></a><img src="https://i.bukva.ai/Jzq7dEdAT/img_4.png" alt="формула"></td><td><a id="p100088"></a>Негативным считается факт наличия кредиторской задолженности по заработной плате на конец отчетного финансового года</td><td><a id="p100089"></a>0,1</td></tr>
<tr><td><a id="p100090"></a>1.7. Наличие просроченной дебиторской задолженности на 1 января года, следующего за отчетным</td><td><a id="p100091"></a>N1.7 = k<br>где:<br>k - объем просроченной дебиторской задолженности на 1 января года, следующего за отчетным, за исключением дебиторской задолженности, отраженной на счете 120900000 "Расчеты по ущербу и иным доходам"</td><td><a id="p100092"></a>тыс. руб.</td><td><a id="p100093"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100094"></a><img src="https://i.bukva.ai/Jzq7dEdAT/img_5.png" alt="формула"></td><td><a id="p100095"></a>Негативным считается факт наличия просроченной дебиторской задолженности</td><td><a id="p100096"></a>0,2</td></tr>
<tr><td colspan="6"><a id="p100097"></a>2. Показатели качества управления доходами бюджета</td><td><a id="p100098"></a>10%</td></tr>
<tr><td rowspan="2"><a id="p100099"></a>2.1. Управление кредиторской задолженностью по расчетам по невыясненным поступлениям</td><td rowspan="2"><a id="p100100"></a>N2.1 = K1 - K0,<br>где:<br>K1 - сумма кредиторской задолженности по расчетам по невыясненным поступлениям по состоянию на конец отчетного периода;<br>K0 - сумма кредиторской задолженности по расчетам по невыясненным поступлениям по состоянию на начало отчетного периода</td><td rowspan="2"><a id="p100101"></a>тыс. руб.</td><td rowspan="2"><a id="p100102"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100103"></a><img src="https://i.bukva.ai/Jzq7dEdAT/img_6.png" alt="формула"></td><td rowspan="2"><a id="p100104"></a>Негативным считается факт накопления кредиторской задолженности по расчетам по невыясненным поступлениям. Позитивно расценивается сокращение величины кредиторской задолженности по расчетам по невыясненным поступлениям. При расчете годового показателя применяться корректировка (k)</td><td rowspan="2"><a id="p100105"></a>0,25</td></tr>
<tr><td><a id="p100106"></a>где:<br>k - 0,1% от суммы кредиторской задолженности ТОФК по расчетам по невыясненным поступлениям по состоянию на конец отчетного периода (K1)</td></tr>
<tr><td><a id="p100107"></a>2.1. Управление дебиторской задолженностью по доходам</td><td><a id="p100108"></a>N2.1 = D1 - D0,<br>где:<br>D1 - сумма дебиторской задолженности по доходам на конец отчетного периода;<br>D0 - сумма дебиторской задолженности по доходам на начало отчетного периода</td><td><a id="p100109"></a>тыс. руб.</td><td><a id="p100110"></a>Сведения по дебиторской и кредиторской задолженности казенных учреждений за отчетный период по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100111"></a><img src="https://i.bukva.ai/Jzq7dEdAT/img_7.png" alt="формула"></td><td><a id="p100112"></a>Негативным считается факт увеличения дебиторской задолженности по доходам. Позитивно расценивается сокращение величины дебиторской задолженности по доходам</td><td><a id="p100113"></a>0,75</td></tr>
<tr><td colspan="6"><a id="p100114"></a>3. Показатели качества исполнения судебных актов</td><td><a id="p100115"></a>10%</td></tr>
<tr><td><a id="p100116"></a>3.1. Эффективность работы по сокращению принятых в отчетном финансовом году обязательств по вступившим в законную силу судебным актам (исполнительным листам)</td><td><a id="p100117"></a>N3.1 = k - kу,<br>где:<br>k - общая сумма исковых требований в денежном выражении по принятым денежным обязательствам, определенная судом к взысканию по актам, вступившим в законную силу в отчетном периоде;<br>kу - общая сумма уменьшения денежных обязательств по исковым требованиям в отчетном периоде</td><td><a id="p100118"></a>тыс. руб.</td><td><a id="p100119"></a>Сведения об исполнении судебных решений по денежным обязательствам по <a href="https://bukva.ai/docs/prikaz-191n-2010#p105308">форме 0503296</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td><a id="p100120"></a><img src="https://i.bukva.ai/Jzq7dEdAT/img_8.png" alt="формула"></td><td><a id="p100121"></a>Целевым ориентиром является значение показателя, равное "0"</td><td><a id="p100122"></a>1,0</td></tr>
<tr><td colspan="6"><a id="p100123"></a>4. Показатели качества управления активами</td><td><a id="p100124"></a>20%</td></tr>
<tr><td rowspan="3"><a id="p100125"></a>4.1. Объем материальных запасов</td><td><a id="p100126"></a>$N_{4.1} = \frac{V_{1}}{V} *100,$</td><td rowspan="3"><a id="p100127"></a>%</td><td rowspan="3"><a id="p100128"></a>Баланс главного распорядителя, распорядителя, получателя бюджетных средств, главного администратора, администратора источников финансирования дефицита бюджета, главного администратора, администратора доходов бюджета за отчетный период по <a href="https://bukva.ai/docs/prikaz-191n-2010#p7552">форме 0503130</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="2"><a id="p100129"></a><img src="https://i.bukva.ai/Jzq7dEdAT/img_9.png" alt="формула"></td><td rowspan="3"><a id="p100130"></a>Негативно расценивается рост стоимости материальных запасов, превышающий индекс инфляции</td><td rowspan="3"><a id="p100131"></a>1,0</td></tr>
<tr><td rowspan="2"><a id="p100132"></a>где:<br>V1 - стоимость материальных запасов по состоянию на 1 января финансового года, следующего за отчетным;<br>V - стоимость материальных запасов по состоянию на 1 января отчетного финансового года</td></tr>
<tr><td><a id="p100133"></a>где:<br>i - индекс инфляции за отчетный финансовый год</td></tr>
<tr><td colspan="6"><a id="p100134"></a>5. Показатели качества осуществления внутреннего финансового контроля</td><td><a id="p100135"></a>20%</td></tr>
<tr><td rowspan="2"><a id="p100136"></a>5.1. Объем недостач, выявленных в отчетном периоде</td><td><a id="p100137"></a>N5.1 = k,</td><td rowspan="2"><a id="p100138"></a>тыс. руб.</td><td rowspan="2"><a id="p100139"></a>Сведения о движении нефинансовых активов по <a href="https://bukva.ai/docs/prikaz-191n-2010#p19055">форме 0503168</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н и сведения о проведении инвентаризации, отраженные в <a href="https://bukva.ai/docs/prikaz-191n-2010#p103027">таблице N 6</a> к форме 0503160, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="2"><a id="p100140"></a><img src="https://i.bukva.ai/Jzq7dEdAT/img_10.png" alt="формула"></td><td rowspan="2"><a id="p100141"></a>Негативно расценивается наличие установленного факта недостач денежных средств и материальных запасов</td><td rowspan="2"><a id="p100142"></a>1,0</td></tr>
<tr><td><a id="p100143"></a>где:<br>k - сумма установленных недостач денежных средств и материальных запасов в отчетном финансовом году</td></tr>
<tr><td colspan="6"><a id="p100144"></a>6. Показатели качества осуществления закупок товаров, работ и услуг для обеспечения государственных нужд</td><td><a id="p100145"></a>10%</td></tr>
<tr><td><a id="p100146"></a>6.1. Доля закупок с нарушениями установленного порядка планирования ассигнований на осуществление закупок</td><td><a id="p100147"></a>P6.1 = (Q1 / Q2) * 100%, где: Q1 - количество закупок, осуществленных с нарушениями их планирования;<br>Q2 - количество закупок, запланированных в отчетном периоде</td><td><a id="p100148"></a>%</td><td></td><td><a id="p100149"></a>P6.1 &gt; 15% - 0 баллов<br>6% &lt; P6.1 &lt; 15%<br>- 50 баллов<br>P6.1 $\leq$ 5% - 100 баллов</td><td><a id="p100150"></a>Оценивается по результатам контрольных мероприятий (осуществление внеплановых закупок, неосуществление закупок по плану-графику закупок).</td><td><a id="p100151"></a>0,3</td></tr>
<tr><td><a id="p100152"></a>6.2. Доля контрактов, заключенных по результатам состоявшихся конкурентных процедур</td><td><a id="p100153"></a>P 6.2 = (Q1 / Q2) * 100%, где:<br>Q1 - количество контрактов, заключенных в отчетном периоде по результатам состоявшихся конкурентных процедур;<br>Q2 - общее количество контрактов, запланированных в отчетном периоде по результатам всех процедур (включая неконкурентные процедуры).</td><td><a id="p100154"></a>%</td><td></td><td><a id="p100155"></a>P6.2 &lt; 85% - 0 баллов<br>85% &lt; P6.2 &lt; 95%<br>- 50 баллов<br>P6.1 &gt; 95% - 100 баллов</td><td><a id="p100156"></a>Показатель рассчитывается ежегодно.</td><td><a id="p100157"></a>0,3</td></tr>
<tr><td><a id="p100158"></a>6.3. Несоблюдение правил планирования закупок</td><td><a id="p100159"></a>P 6.3 = Qz, где:<br>Qz - наличие фактов несоблюдения правил планирования закупок на обеспечение выполнения функций учреждения (да/нет).</td><td></td><td></td><td><a id="p100160"></a>Да - 0 баллов;<br>Нет - 100 баллов.</td><td><a id="p100161"></a>Оценивается включение в план-график закупок необоснованных объектов закупок, начальных (максимальных) цен контрактов;<br>несоблюдение порядка или формы обоснования начальной (максимальной) цены контракта, а также обоснования объекта закупки (за исключением описания объекта закупки);<br>нарушение срока утверждения плана-графика закупок (вносимых в него изменений) или срока размещения плана-графика закупок (вносимых в него изменений) в единой информационной системе в сфере закупок.</td><td><a id="p100162"></a>0,4</td></tr>
</table>


<a id="p100163"></a>

---