Приказ Минстроя России от 21.09.2023 № 682/пр
Актуально на 31.10.2026.
Как цитировать: Приказ Минстроя России от 21.09.2023 N 682/пр. 682/пр. 21.09.2023. https://bukva.ai/docs/prikaz-682pr-2023
«Об утверждении методики оценки эффективности налогового расхода Российской Федерации, связанного с применением налогового вычета из налоговой базы по налогу на прибыль организаций в виде доходов от инвестирования временно свободных денежных средств в соответствии с порядком, предусмотренным Федеральным законом от 29 июля 2017 г. № 218-ФЗ „О публично-правовой компании „Фонд развития территорий“ и о внесении изменений в отдельные законодательные акты Российской Федерации», полученных унитарной некоммерческой организацией, учрежденной Российской Федерацией в целях осуществления функций и полномочий публично-правового характера в соответствии с указанным Федеральным законом»
(Зарегистрировано в Минюсте России 15.01.2024 № 76860)
Примечание
Начало действия документа — 27.01.2024.
Зарегистрировано в Минюсте России 15 января 2024 г. № 76860
МИНИСТЕРСТВО СТРОИТЕЛЬСТВА И ЖИЛИЩНО-КОММУНАЛЬНОГО ХОЗЯЙСТВА РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ от 21 сентября 2023 г. № 682/пр
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА РОССИЙСКОЙ ФЕДЕРАЦИИ, СВЯЗАННОГО С ПРИМЕНЕНИЕМ НАЛОГОВОГО ВЫЧЕТА ИЗ НАЛОГОВОЙ БАЗЫ ПО НАЛОГУ НА ПРИБЫЛЬ ОРГАНИЗАЦИЙ В ВИДЕ ДОХОДОВ ОТ ИНВЕСТИРОВАНИЯ ВРЕМЕННО СВОБОДНЫХ ДЕНЕЖНЫХ СРЕДСТВ В СООТВЕТСТВИИ С ПОРЯДКОМ, ПРЕДУСМОТРЕННЫМ ФЕДЕРАЛЬНЫМ ЗАКОНОМ ОТ 29 ИЮЛЯ 2017 Г. № 218-ФЗ «О ПУБЛИЧНО-ПРАВОВОЙ КОМПАНИИ „ФОНД РАЗВИТИЯ ТЕРРИТОРИЙ“ И О ВНЕСЕНИИ ИЗМЕНЕНИЙ В ОТДЕЛЬНЫЕ ЗАКОНОДАТЕЛЬНЫЕ АКТЫ РОССИЙСКОЙ ФЕДЕРАЦИИ», ПОЛУЧЕННЫХ УНИТАРНОЙ НЕКОММЕРЧЕСКОЙ ОРГАНИЗАЦИЕЙ, УЧРЕЖДЕННОЙ РОССИЙСКОЙ ФЕДЕРАЦИЕЙ В ЦЕЛЯХ ОСУЩЕСТВЛЕНИЯ ФУНКЦИЙ И ПОЛНОМОЧИЙ ПУБЛИЧНО-ПРАВОВОГО ХАРАКТЕРА В СООТВЕТСТВИИ С УКАЗАННЫМ ФЕДЕРАЛЬНЫМ ЗАКОНОМ
В соответствии с абзацем двадцать девятым подпункта 14 пункта 1 статьи 251 Налогового кодекса Российской Федерации, частью 2 статьи 2 и статьей 3 Федерального закона от 29 июля 2017 г. № 218-ФЗ «О публично-правовой компании „Фонд развития территорий“ и о внесении изменений в отдельные законодательные акты Российской Федерации», пунктом 1 Положения о Министерстве строительства и жилищно-коммунального хозяйства Российской Федерации, утвержденного постановлением Правительства Российской Федерации от 18 ноября 2013 г. № 1038, пунктом 2 постановления Правительства Российской Федерации от 12 апреля 2019 г. № 439 «Об утверждении Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации», пунктом 5 и абзацем первым пункта 11 Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. № 439, приказываю:
утвердить методику оценки эффективности налогового расхода Российской Федерации, связанного с применением налогового вычета из налоговой базы по налогу на прибыль организаций в виде доходов от инвестирования временно свободных денежных средств в соответствии с порядком, предусмотренным Федеральным законом от 29 июля 2017 г. № 218-ФЗ «О публично-правовой компании „Фонд развития территорий“ и о внесении изменений в отдельные законодательные акты Российской Федерации», полученных унитарной некоммерческой организацией, учрежденной Российской Федерацией в целях осуществления функций и полномочий публично-правового характера в соответствии с указанным Федеральным законом, согласно приложению к настоящему приказу.
Утверждена приказом Министерства строительства и жилищно-коммунального хозяйства Российской Федерации от 21 сентября 2023 г. № 682/пр
МЕТОДИКА ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА РОССИЙСКОЙ ФЕДЕРАЦИИ, СВЯЗАННОГО С ПРИМЕНЕНИЕМ НАЛОГОВОГО ВЫЧЕТА ИЗ НАЛОГОВОЙ БАЗЫ ПО НАЛОГУ НА ПРИБЫЛЬ ОРГАНИЗАЦИЙ В ВИДЕ ДОХОДОВ ОТ ИНВЕСТИРОВАНИЯ ВРЕМЕННО СВОБОДНЫХ ДЕНЕЖНЫХ СРЕДСТВ В СООТВЕТСТВИИ С ПОРЯДКОМ, ПРЕДУСМОТРЕННЫМ ФЕДЕРАЛЬНЫМ ЗАКОНОМ ОТ 29 ИЮЛЯ 2017 Г. № 218-ФЗ «О ПУБЛИЧНО-ПРАВОВОЙ КОМПАНИИ „ФОНД РАЗВИТИЯ ТЕРРИТОРИЙ“ И О ВНЕСЕНИИ ИЗМЕНЕНИЙ В ОТДЕЛЬНЫЕ ЗАКОНОДАТЕЛЬНЫЕ АКТЫ РОССИЙСКОЙ ФЕДЕРАЦИИ», ПОЛУЧЕННЫХ УНИТАРНОЙ НЕКОММЕРЧЕСКОЙ ОРГАНИЗАЦИЕЙ, УЧРЕЖДЕННОЙ РОССИЙСКОЙ ФЕДЕРАЦИЕЙ В ЦЕЛЯХ ОСУЩЕСТВЛЕНИЯ ФУНКЦИЙ И ПОЛНОМОЧИЙ ПУБЛИЧНО-ПРАВОВОГО ХАРАКТЕРА В СООТВЕТСТВИИ С УКАЗАННЫМ ФЕДЕРАЛЬНЫМ ЗАКОНОМ
1. Настоящая Методика используется в отношении налогового расхода Российской Федерации, связанного с применением налогового вычета из налоговой базы по налогу на прибыль организаций в виде доходов от инвестирования временно свободных денежных средств в соответствии с порядком, предусмотренным Федеральным законом от 29 июля 2017 г. № 218-ФЗ «О публично-правовой компании „Фонд развития территорий“ и о внесении изменений в отдельные законодательные акты Российской Федерации», полученных унитарной некоммерческой организацией, учрежденной Российской Федерацией в целях осуществления функций и полномочий публично-правового характера в соответствии с указанным Федеральным законом, предусмотренного абзацем двадцать девятым подпункта 14 пункта 1 статьи 251 Налогового кодекса Российской Федерации (далее соответственно — Федеральный закон № 218-ФЗ, Фонд, налоговый расход, налоговый вычет, налоговая льгота).
2. Настоящая Методика определяет совокупность мероприятий и подходов, позволяющих сделать вывод о целесообразности и результативности предоставления плательщикам налоговой льготы.
3. Оценка эффективности налогового расхода включает в себя оценку целесообразности налогового расхода и оценку результативности налогового расхода.
4. Целевая категория налогового расхода относится к техническим налоговым расходам Российской Федерации.
5. В качестве источников информации о нормативных, целевых и фискальных характеристиках налогового расхода, подлежащей включению в паспорт налогового расхода Российской Федерации, а также используемой для проведения оценки эффективности налогового расхода в соответствии с настоящей Методикой, могут использоваться данные федеральных органов исполнительной власти и организаций, необходимые для оценки эффективности налогового расхода.
Указанная информация представляется в порядке, определенном пунктом 12 Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. № 439 (далее — Правила), а также на основании статистических данных, сведений общедоступных источников информации, запросов, направляемых Минстроем России.
II. Оценка эффективности налогового расхода
6. В соответствии с пунктом 13 Правил оценка целесообразности налогового расхода проводится в порядке, предусмотренном настоящим пунктом, в соответствии со следующими критериями:
а) соответствие налогового расхода целям государственных программ Российской Федерации и (или) целям социально-экономической политики Российской Федерации, не относящимся к государственным программам Российской Федерации;
б) востребованность плательщиками налоговой льготы, которая характеризуется соотношением численности плательщиков, воспользовавшихся правом на налоговую льготу, и численности плательщиков, обладающих потенциальным правом на применение налоговой льготы, за пятилетний период.
Налоговый расход должен соответствовать обоим критериям целесообразности. В случае несоответствия налогового расхода хотя бы одному из указанных критериев в соответствии с пунктом 14 Правил Минстрой России представляет в Минфин России предложения о сохранении (уточнении, отмене) налоговой льготы, обусловливающей налоговый расход.
Налоговый расход оказывает влияние на достижение цели «Ввод более 1 млрд, кв. метров жилья (за период 2021 — 2030 годов), в том числе многоквартирных домов — не менее 550 млн. кв. метров, индивидуальных жилых домов — не менее 450 млн. кв. метров, и формирование основы для дальнейшего развития жилищного строительства» посредством участия в реализации мероприятия «Восстановление прав всех обманутых граждан — участников долевого строительства», предусмотренных Стратегией развития строительной отрасли и жилищно-коммунального хозяйства Российской Федерации на период до 2030 года с прогнозом до 2035 года, утвержденной распоряжением Правительства Российской Федерации от 31 октября 2022 г. № 3268-р в целях обеспечения достижения к 2030 году национальных целей и стратегических задач, определенных указами Президента Российской Федерации от 7 мая 2018 г. № 204 «О национальных целях и стратегических задачах развития Российской Федерации на период до 2024 года» и от 21 июля 2020 г. № 474 «О национальных целях развития Российской Федерации на период до 2030 года».
Влияние налогового расхода на указанную цель выражается в снижении налоговой нагрузки на Фонд и увеличении объема денежных средств, используемых Фондом на установленные Федеральным законом № 218-ФЗ и уставом публично-правовой компании «Фонд развития территорий», утвержденным постановлением Правительства Российской Федерации от 7 октября 2017 г. № 1231, цели деятельности, среди которых предусматривается содействие реализации государственной жилищной политики, направленной на повышение гарантий защиты прав и законных интересов граждан — участников строительства, в том числе участников долевого строительства, членов жилищно-строительных кооперативов, имеющих требования о передаче жилых помещений, машино-мест, нежилых помещений.
Востребованность плательщиками налоговой льготы характеризуется соотношением численности плательщиков, воспользовавшихся правом на налоговую льготу (OBj), и численности плательщиков, обладающих потенциальным правом на налоговую льготу (Opj), за пятилетний период.
Востребованность плательщиками налоговой льготы определяется как соотношение количества плательщиков, воспользовавшихся правом на налоговую льготу, и численности плательщиков, обладающих потенциальным правом на налоговую льготу, за период ее действия, но не более чем за пять отчетных лет, по следующей формуле:
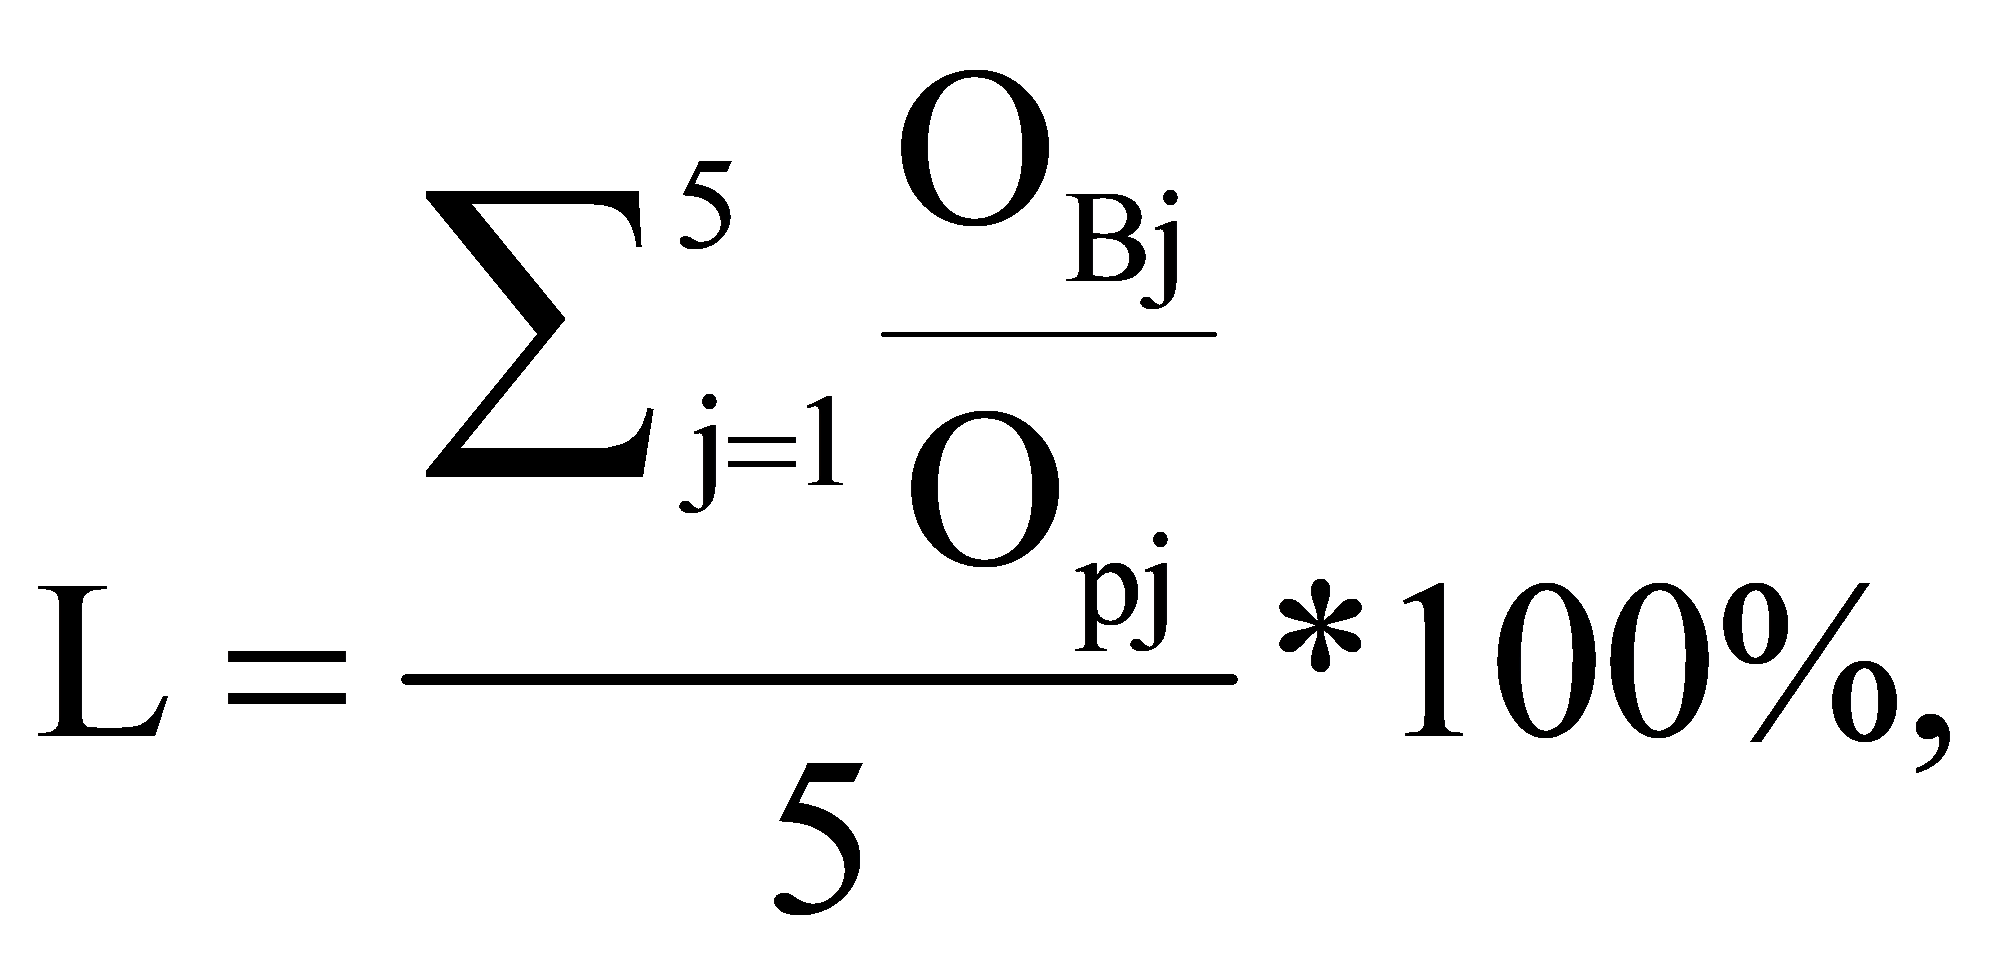
L — востребованность плательщиками налоговой льготы в отчетном году (процентов);
OBj — численность налогоплательщиков, воспользовавшихся правом на налоговую льготу, в j-м году, определяется на основании сведений, представляемых Минфином России, в соответствии с пунктом 12 Правил;
Opj — численность налогоплательщиков, обладающих потенциальным правом на налоговую льготу, в j-м году;
j — порядковый номер года, имеющий значение от 1 до 5 (j=1 при расчете показателей в рамках отчетного года).
Принимая во внимание целевой характер налоговой льготы, единственным потенциальным налогоплательщиком, обладающим правом на применение налогового вычета в соответствии с нормами Федерального закона № 218-ФЗ и абзацем двадцать девятым подпункта 14 пункта 1 статьи 251 Налогового кодекса Российской Федерации, является Фонд. В связи с указанной особенностью налогового расхода пороговое значение для определения его востребованности равно 100 процентов.
7. В соответствии с пунктом 18(1) Правил оценку результативности налоговых расходов Российской Федерации допускается не проводить в отношении технических налоговых расходов Российской Федерации, налоговых расходов Российской Федерации, по которым на момент проведения оценки эффективности налоговых расходов Российской Федерации отсутствуют фискальные характеристики, а также налоговых расходов Российской Федерации, обусловленных льготами, срок действия которых составляет менее одного года и которые утрачивают силу до дня направления уточненных данных в Минфин России в соответствии с абзацем вторым пункта 23 Правил. В связи с этим оценка результативности налогового расхода не проводится.
III. Отчет по результатам проведения оценки эффективности налогового расхода
8. По результатам проведения оценки налогового расхода Минстроем России формируется отчет, содержащий сведения о результатах оценки эффективности налогового расхода, а также рекомендации по результатам указанной оценки, включая рекомендации Минфину России о необходимости сохранения (уточнения, отмены) предоставленных плательщикам налоговых льгот.
9. В соответствии с пунктом 23 Правил паспорт налогового расхода Российской Федерации и сведения, указанные в пункте 8 настоящей Методики, направляются Минстроем России в Минфин России ежегодно до 15 декабря (уточненные данные — до 1 марта) и в Минэкономразвития России — ежегодно до 1 марта. Рекомендуемый образец паспорта налогового расхода Российской Федерации приведен в приложении к настоящей Методике.
10. Все результаты оценки эффективности налогового расхода должны соответствовать требованиям, отраженным в Правилах. Рекомендации по результатам оценки эффективности налогового расхода включают в себя обоснование необходимости сохранения, уточнения или отмены налоговой льготы.
Приложение к методике оценки эффективности налогового расхода Российской Федерации, связанного с применением налогового вычета из налоговой базы по налогу на прибыль организаций в виде доходов от инвестирования временно свободных денежных средств в соответствии с порядком, предусмотренным Федеральным законом от 29 июля 2017 г. № 218-ФЗ «О публично-правовой компании „Фонд развития территорий“ и о внесении изменений в отдельные законодательные акты Российской Федерации», полученных унитарной некоммерческой организацией, учрежденной Российской Федерацией в целях осуществления функций и полномочий публично-правового характера в соответствии с указанным Федеральным законом, утвержденной приказом Минстроя России от 21 сентября 2023 г. № 682/пр
ПАСПОРТ НАЛОГОВОГО РАСХОДА РОССИЙСКОЙ ФЕДЕРАЦИИ