---
title: "Приказ Россельхознадзора от 21.09.2016 N 676"
number: "676"
issuer: "Федеральная служба по ветеринарному и фитосанитарному надзору"
issued_on: 2016-09-21
redaction: 2017-08-27
status: утратил силу
canonical: "https://bukva.ai/docs/prikaz-676-2016"
---
## Приказ Россельхознадзора от 21.09.2016 N 676
# Приказ Россельхознадзора от 21.09.2016 N 676
(ред. от 25.07.2017)
"Об утверждении Порядка составления и утверждения Плана финансово-хозяйственной деятельности федеральных государственных бюджетных учреждений, находящихся в ведении Россельхознадзора"
(Зарегистрировано в Минюсте России 19.10.2016 N 44086)
> [!WARNING]
> Документ утратил силу с [1 января 2020 года](https://bukva.ai/docs/prikaz-1227-2019-rosselhoznadzor-federalnaya#p100010) в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-1227-2019-rosselhoznadzor-federalnaya#p100011) Россельхознадзора от 29.11.2019 N 1227, утвердившего новый [Порядок](https://bukva.ai/docs/prikaz-1227-2019-rosselhoznadzor-federalnaya#p100017).
> Начало действия редакции - 27.08.2017.
> Окончание действия документа - 31.12.2019.
> Изменения, внесенные [Приказом](https://bukva.ai/docs/prikaz-739-2017#p100007) Россельхознадзора от 25.07.2017 N 739, вступили в силу по истечении 10 дней после дня официального опубликования (опубликован на Официальном интернет-портале правовой информации [http://www.pravo.gov.ru](#p2) - 16.08.2017).
> Документ утратил силу с [1 января 2020 года](https://bukva.ai/docs/prikaz-1227-2019-rosselhoznadzor-federalnaya#p100010) в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-1227-2019-rosselhoznadzor-federalnaya#p100011) Россельхознадзора от 29.11.2019 N 1227.
Зарегистрировано в Минюсте России 19 октября 2016 г. N 44086
---
МИНИСТЕРСТВО СЕЛЬСКОГО ХОЗЯЙСТВА РОССИЙСКОЙ ФЕДЕРАЦИИ
ФЕДЕРАЛЬНАЯ СЛУЖБА ПО ВЕТЕРИНАРНОМУ
И ФИТОСАНИТАРНОМУ НАДЗОРУ
## ПРИКАЗ
от 21 сентября 2016 г. N 676
ОБ УТВЕРЖДЕНИИ ПОРЯДКА
СОСТАВЛЕНИЯ И УТВЕРЖДЕНИЯ ПЛАНА ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ
ДЕЯТЕЛЬНОСТИ ФЕДЕРАЛЬНЫХ ГОСУДАРСТВЕННЫХ БЮДЖЕТНЫХ
УЧРЕЖДЕНИЙ, НАХОДЯЩИХСЯ В ВЕДЕНИИ РОССЕЛЬХОЗНАДЗОРА
В соответствии с [подпунктом "а" пункта 19 статьи 6](https://bukva.ai/docs/zakon-83-fz-2010/statya-1#p100285) Федерального закона от 8 мая 2010 г. N 83-ФЗ "О внесении изменений в отдельные законодательные акты Российской Федерации в связи с совершенствованием правового положения государственных (муниципальных) учреждений" (Собрание законодательства Российской Федерации, 2010, N 19, ст. 2291, N 31, ст. 4209, N 46, ст. 5918, N 49, ст. 6409; 2011, N 7, ст. 900, N 30, ст. 4587, N 49, ст. 7039, N 50, ст. 7344; 2012, N 53, ст. 7598; 2013, N 14, ст. 1652, N 19, ст. 2331, N 52, ст. 6961, ст. 6983; 2014, N 19, ст. 2304, N 40, ст. 5314; 2015, N 1, ст. 65, N 45, ст. 6202; 2016, N 1, ст. 26), [постановлением](https://bukva.ai/docs/postanovlenie-537-2010#p100016) Правительства Российской Федерации от 26 июля 2010 г. N 537 "О порядке осуществления федеральными органами исполнительной власти функций и полномочий учредителя федерального государственного учреждения" (Собрание законодательства Российской Федерации, 2010, N 31, ст. 4236; 2011, N 20, ст. 2829; 2012, N 1, ст. 170; 2014, N 52, ст. 7775) и [приказом](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p1) Министерства финансов Российской Федерации от 28 июля 2010 г. N 81н "О требованиях к плану финансово-хозяйственной деятельности государственного (муниципального) учреждения" (зарегистрирован Минюстом России 23 сентября 2010 г., регистрационный N 18530), с изменениями, внесенными приказами Минфина России от 2 октября 2012 г. N 132н (зарегистрирован Минюстом России 11 декабря 2012 г., N 26067), от 23 сентября 2013 г. N 98н (зарегистрирован Минюстом России 21 ноября 2013 г., регистрационный N 30423), от 27 декабря 2013 г. N 140н (зарегистрирован Минюстом России 11 февраля 2014 г., регистрационный N 31279) и от 24 сентября 2015 г. N 140н (зарегистрирован Минюстом России 7 октября 2015 г., регистрационный N 39214), [приказом](https://bukva.ai/docs/prikaz-34n-2009-minfin-rossii-ministerstvo) Министерства финансов Российской Федерации от 13 апреля 2009 г. N 34н "Об организации проведения мониторинга качества финансового менеджмента, осуществляемого главными администраторами средств федерального бюджета" (зарегистрирован Минюстом России 19 мая 2009 г., регистрационный N 13962), с изменениями, внесенными приказом Минфина России от 17 августа 2010 г. N 92н (зарегистрирован Минюстом России 15 сентября 2010 г., регистрационный N 18441), от 29 декабря 2010 г. N 192н (зарегистрирован Минюстом России 11 марта 2011 г., регистрационный N 20071), от 19 октября 2011 г. N 134н (зарегистрирован Минюстом России 21 декабря 2011 г., регистрационный N 22729), от 30 августа 2012 г. N 120н (зарегистрирован Минюстом России 31 октября 2012 г., регистрационный N 25750), от 20 января 2014 г. N 1н (зарегистрирован Минюстом России 13 марта 2014 г., регистрационный N 31589), от 23 декабря 2014 г. N 164н (зарегистрирован Минюстом России 16 февраля 2015 г., регистрационный N 36041), от 14 октября 2015 г. N 159н (зарегистрирован Минюстом России 12 ноября 2015 г., регистрационный N 39688), от 16 мая 2016 г. N 63н (зарегистрирован Минюстом России 8 июня 2016 г., регистрационный N 42459), а также в целях обеспечения единого подхода к составлению и утверждению показателей планов финансово-хозяйственной деятельности федеральных государственных бюджетных учреждений, находящихся в ведении Россельхознадзора, приказываю:
1. Утвердить прилагаемый [Порядок](#p100014) составления и утверждения Плана финансово-хозяйственной деятельности федеральных государственных бюджетных учреждений, находящихся в ведении Россельхознадзора (далее - Порядок).
*2. Управлению финансов довести до находящихся в их ведении федеральных государственных бюджетных учреждений [Порядок](#p100014) и обеспечить его соблюдение.*
3. Признать утратившими силу приказы Россельхознадзора от 20 декабря 2013 г. [N 634](https://bukva.ai/docs/prikaz-634-2013-rosselhoznadzor-federalnaya) "Об утверждении Порядка составления и утверждения Плана финансово-хозяйственной деятельности федеральных государственных бюджетных учреждений, подведомственных Россельхознадзору" (зарегистрирован Минюстом России 19 марта 2014 г., регистрационный N 31653) и от 12 октября 2015 г. [N 691](https://bukva.ai/docs/prikaz-691-2015) "О внесении изменений в Порядок составления и утверждения Плана финансово-хозяйственной деятельности федеральных государственных бюджетных учреждений, подведомственных Россельхознадзору, утвержденный приказом Россельхознадзора от 20 декабря 2013 г. N 634" (зарегистрирован Минюстом России 11 ноября 2015 г., регистрационный N 39660).
4. Контроль за исполнением настоящего Приказа возложить на заместителя Руководителя Россельхознадзора С.А. Алексееву.
Руководитель
С.А.ДАНКВЕРТ
Утвержден
приказом Россельхознадзора
от 21.09.2016 N 676
## ПОРЯДОК СОСТАВЛЕНИЯ И УТВЕРЖДЕНИЯ ПЛАНА ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ФЕДЕРАЛЬНЫХ ГОСУДАРСТВЕННЫХ БЮДЖЕТНЫХ УЧРЕЖДЕНИЙ, НАХОДЯЩИХСЯ В ВЕДЕНИИ РОССЕЛЬХОЗНАДЗОРА
### 1. Общие положения
1.1. Настоящий Порядок разработан в целях обеспечения единого подхода к разработке, рассмотрению, согласованию и утверждению Плана финансово-хозяйственной деятельности (далее - План) федеральных государственных бюджетных учреждений, подведомственных Россельхознадзору (далее - Учреждения), повышения эффективности их работы, усиления контроля за деятельностью Учреждений.
1.2. План составляется на финансовый год в случае, если закон (решение) о федеральном бюджете утверждается на один финансовый год, либо на финансовый год и плановый период, если закон (решение) о федеральном бюджете утверждается на очередной финансовый год и плановый период.
### 2. Составление Плана и Сведений об операциях с целевыми субсидиями, предоставленными Учреждению
2.1. План составляется Учреждением на этапе формирования проекта федерального бюджета на очередной финансовый год и плановый период по кассовому методу в рублях с точностью до двух знаков после запятой по форме согласно [Приложению 1](#p100088) к настоящему Порядку в течение 20 календарных дней со дня доведения Учреждению Россельхознадзором информации об установленных объемах средств федерального бюджета на очередной финансовый год и плановый период и направляется в Россельхознадзор с сопроводительным письмом.
#### 2.2 В Плане указываются:
цели деятельности Учреждения в соответствии с федеральными законами, иными нормативными правовыми актами и уставом Учреждения;
виды деятельности Учреждения, относящиеся к его основным видам деятельности в соответствии с уставом Учреждения;
перечень работ (услуг), относящихся в соответствии с уставом к основным видам деятельности Учреждения, предоставление которых для физических и юридических лиц осуществляется за плату;
общая балансовая стоимость недвижимого государственного имущества на дату составления Плана (в разрезе стоимости имущества, закрепленного собственником имущества за Учреждением на праве оперативного управления; приобретенного Учреждением за счет выделенных собственником имущества Учреждения средств; приобретенного Учреждением за счет средств, полученных от иной приносящей доход деятельности);
общая балансовая стоимость движимого государственного имущества на дату составления Плана, в том числе балансовая стоимость особо ценного движимого имущества;
показатели финансового состояния Учреждения (данные о нефинансовых и финансовых активах, обязательствах на последнюю отчетную дату, предшествующую дате составления Плана);
показатели по поступлениям и выплатам Учреждения;
показатели выплат по расходам на закупку товаров, работ, услуг Учреждения;
сведения о средствах, поступающих во временное распоряжение Учреждения;
справочная информация;
мероприятия стратегического развития Учреждения;
мероприятия по энергосбережению и повышению энергетической эффективности Учреждения.
К представляемому на утверждение проекту Плана прилагаются обоснования (расчеты) плановых показателей по выплатам, использованные при формировании Плана, являющиеся неотъемлемой частью Плана, формируемые по форме согласно [Приложению N 3](#p4) к настоящему Порядку. В случае, если в соответствии со структурой затрат отдельные виды выплат Учреждением не осуществляются, то соответствующие расчеты (обоснования) к показателям Плана не формируются.
> *(абзац введен [Приказом](https://bukva.ai/docs/prikaz-947-2016-rosselhoznadzor-federalnaya#p100013) Россельхознадзора от 22.12.2016 N 947)*
#### 2.3 Плановые показатели по поступлениям формируются Учреждением в разрезе:
субсидий на финансовое обеспечение выполнения государственного задания;
субсидий, предоставляемых в соответствии с [абзацем вторым пункта 1 статьи 78.1](https://bukva.ai/docs/kodeks-145-fz/statya-1#p3146) Бюджетного кодекса Российской Федерации (далее - целевые субсидии);
абзац утратил силу. - [Приказ](https://bukva.ai/docs/prikaz-739-2017#p100011) Россельхознадзора от 25.07.2017 N 739;
поступлений от оказания Учреждением услуг (выполнения работ), относящихся в соответствии с Уставом Учреждения к его основным видам деятельности, предоставление которых осуществляется на платной основе, а также поступлений от иной приносящей доход деятельности.
2.4. Плановые показатели по выплатам детализируются Учреждением до уровня групп и подгрупп видов расходов бюджетной классификации Российской Федерации, а по группе "Поступления нефинансовых активов" - с указанием кода группы классификации операций сектора государственного управления.
2.5. При формировании плановых показателей по выплатам, связанным с выполнением учреждением государственного (муниципального) задания, объемы указанных выплат в пределах общего объема субсидии на выполнение государственного (муниципального) задания могут рассчитываться с превышением нормативных затрат, определенных в порядке, установленном Правительством Российской Федерации. <*>
> *(п. 2.5 в ред. [Приказа](https://bukva.ai/docs/prikaz-739-2017#p100012) Россельхознадзора от 25.07.2017 N 739)*
---
<*> [Постановление](https://bukva.ai/docs/postanovlenie-640-2015) Правительства Российской Федерации от 26.06.2015 N 640 "О порядке формирования государственного задания на оказание государственных услуг (выполнение работ) в отношении федеральных государственных учреждений и финансового обеспечения выполнения государственного задания" (Собрание законодательства Российской Федерации, 2015, N 28, ст. 4226, 2016, N 24, ст. 3525, N 42, ст. 5926, N 46, ст. 6468).
> *(сноска введена [Приказом](https://bukva.ai/docs/prikaz-739-2017#p100015) Россельхознадзора от 25.07.2017 N 739)*
2.6. Плановые показатели по поступлениям указываются в разрезе видов услуг (работ).
2.7. При предоставлении Учреждению целевой субсидии Учреждение составляет и представляет в Россельхознадзор Сведения об операциях с целевыми субсидиями, предоставленными Учреждению (код [формы](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p38) документа по Общероссийскому [классификатору](https://bukva.ai/docs/klassifikator-ok-011-93) управленческой документации 0501016) (далее - Сведения) в рублях с точностью до двух знаков после запятой (нарастающим итогом), в соответствии с [Требованиями](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p100011) к плану финансово-хозяйственной деятельности государственного (муниципального) учреждения, утвержденными приказом Министерства финансов Российской Федерации 28 июля 2010 г. N 81н (зарегистрирован Минюстом России 23 сентября 2010 г., регистрационный N 18530) <1>.
---
<1> С изменениями, внесенными приказами Минфина России от 2 ноября 2012 г. N 132н "О внесении изменений в отдельные нормативные правовые акты Министерства финансов Российской Федерации" (зарегистрирован Минюстом России 11 декабря 2012 г., регистрационный N 26067), от 23 сентября 2013 г. N 98н "О внесении изменений в отдельные нормативные правовые акты Министерства финансов Российской Федерации" (зарегистрирован Минюстом России 21 ноября 2013 г., регистрационный N 30423), от 27 декабря 2013 г. N 140н "О внесении изменений в отдельные нормативные правовые акты Министерства финансов Российской Федерации" (зарегистрирован Минюстом России 11 февраля 2014 г., регистрационный N 31279), от 24 сентября 2015 г. N 140н "О внесении изменений в Требования к плану финансово-хозяйственной деятельности государственного (муниципального) учреждения, утвержденные приказом Министерства финансов Российской Федерации от 28 июля 2010 г. N 81н" (зарегистрирован Минюстом России 7 октября 2015 г., регистрационный N 39214).
2.8. [Сведения](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p83) не должны содержать информацию о субсидиях, предоставленных Учреждению на возмещение нормативных затрат, связанных с оказанием в соответствии с государственным (муниципальным) заданием государственных (муниципальных) услуг.
#### 2.9 При составлении [Сведений](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p83) Учреждением указываются:
в [графе 1](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p113) - наименование целевой субсидии с указанием цели, на осуществление которой предоставляется целевая субсидия;
в [графе 2](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p114) - аналитический код, присвоенный органом, осуществляющим функции и полномочия учредителя, для учета операций с целевой субсидией (далее - код субсидии);
в [графе 3](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p115) - код по бюджетной классификации Российской Федерации, исходя из экономического содержания планируемых поступлений и выплат;
в [графе 4](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p116) - код объекта капитального строительства (объекта недвижимости, мероприятия (укрупненного инвестиционного проекта), включенного в федеральную адресную инвестиционную программу, на строительство (реконструкцию, в том числе с элементами реставрации, техническое перевооружение) или приобретение которого предоставляется субсидия на осуществление капитальных вложений в объекты капитального строительства государственной (муниципальной) собственности или приобретение объектов недвижимого имущества в государственную (муниципальную) собственность;
в [графах 5](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p117), [6](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p118) - неиспользованные на начало текущего финансового года остатки целевых субсидий, на суммы которых подтверждена в установленном порядке потребность в направлении их на те же цели в разрезе кодов субсидий по каждой субсидии, с отражением в [графе 5](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p117) кода субсидии, в случае, если коды субсидии, присвоенные для учета операций с целевой субсидией в прошлые годы и в новом финансовом году, различаются, в [графе 6](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p118) - суммы разрешенного к использованию остатка, в соответствии с решением Россельхознадзора;
в [графах 7](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p119), [8](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p120) - суммы возврата дебиторской задолженности прошлых лет, на которые подтверждена в установленном порядке потребность в направлении их на те же цели, с отражением в [графе 7](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p119) кода субсидии, в случае, если коды субсидии, присвоенные для учета операций с целевой субсидией в прошлые годы и в новом финансовом году, различаются, в [графе 8](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p120) - разрешенные к использованию суммы;
в [графе 9](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p121) - сумма планируемых на текущий финансовый год поступлений целевых субсидий;
в [графе 10](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p122) - сумма планируемых на текущий финансовый год выплат, источником финансового обеспечения которых являются целевые субсидии.
2.10. В случае, если Учреждению предоставляется несколько целевых субсидий, показатели [Сведений](https://bukva.ai/docs/prikaz-81n-2010-minfin-rossii-ministerstvo#p83) формируются по каждой целевой субсидии без формирования группировочных итогов.
### 3. Утверждение Плана и Сведений
3.1. Проверка проекта Плана осуществляется Управлением финансов Россельхознадзора совместно с отраслевыми управлениями Россельхознадзора в течение 30 календарных дней.
Информация, содержащаяся в [пунктах 1.1](#p100099), [1.2](#p100100) и [1.3 раздела I](#p100101) "Сведения о деятельности федерального бюджетного учреждения (подразделения)" Плана согласовывается Управлением делами, государственной службы и правового обеспечения. Данная информация подлежит повторному согласованию только в случае изменения уставной деятельности Учреждения.
[Раздел IV](#p100340) "Мероприятия стратегического развития федерального государственного бюджетного учреждения (подразделения)" Плана составляется один раз в год и согласовывается со всеми отраслевыми управлениями центрального аппарата Россельхознадзора.
Разделы I (пункты 1.4, [1.5](#p100112)), [II](#p100116), [III](#p100163), VI и VII Плана согласовываются Управлением финансов.
В случае наличия замечаний План возвращается Учреждению на корректировку с обоснованием причин возврата.
Учреждение осуществляет корректировку проекта Плана в течение 5 рабочих дней с даты поступления уведомления.
3.2. Утвержденный Россельхознадзором План доводится до исполнения Учреждению. Один экземпляр Плана остается в Управлении финансов Россельхознадзора.
3.3. Уточнение показателей Плана, связанных с выполнением государственного задания, осуществляется с учетом показателей утвержденного государственного задания и размера субсидии на выполнение государственного задания.
#### 3.4 План согласовывается должностными лицами, ответственными за содержащиеся в Плане данные:
директором Учреждения (уполномоченным им лицом);
руководителем финансово-экономической службы Учреждения или главным бухгалтером Учреждения;
исполнителем документа.
3.5. В целях внесения изменений в План и (или) Сведения составляются новые План и (или) Сведения, показатели которых не должны вступать в противоречие в части кассовых операций по выплатам, проведенным до внесения изменения в План и (или) Сведения.
3.6. Внесение изменений в План допускается не чаще одного раза в квартал до 25-го числа последнего месяца каждого квартала, за исключением:
абзац утратил силу. - [Приказ](https://bukva.ai/docs/prikaz-947-2016-rosselhoznadzor-federalnaya#p100015) Россельхознадзора от 22.12.2016 N 947;
внесения изменений в связи с выделением дополнительных субсидий на финансовое обеспечение выполнения государственного задания;
внесения изменений в связи с выделением целевых субсидий;
внесения изменений в связи с выделением средств по исполнению публичных обязательств;
внесения изменений в связи с выделением субсидий на осуществление капитальных вложений в объекты капитального строительства государственной собственности или приобретение объектов недвижимого имущества в государственную собственность;
внесения изменений в связи с поступлениями средств, полученных от оказания услуг (выполнения работ) на платной основе и от иной приносящей доход деятельности;
внесения изменений в связи в реорганизацией Учреждения.
Внесение в План изменений осуществляется при наличии соответствующих обоснований и расчетов на величину измененных показателей.
3.7. План Учреждения (План с учетом изменений) и Сведения, сформированные Учреждением, утверждаются руководителем или (уполномоченным лицом) Россельхознадзора.
### 4. Оценка исполнения плана финансово-хозяйственной деятельности за отчетный период
4.1. Управление финансов проводит ежеквартально оценку исполнения Планов Учреждений, подведомственных Россельхознадзору по показателям, изложенным в [Приложении 2](#p100473) к Порядку в следующие сроки:
оценка исполнения Плана за 1 квартал проводится по состоянию на 1 апреля текущего (отчетного) финансового года - не позднее 1 мая текущего (отчетного) финансового года;
полугодовая оценка исполнения Плана проводится по состоянию на 1 июля текущего (отчетного) финансового года нарастающим итогом с начала года - не позднее 1 августа текущего (отчетного) финансового года;
оценка исполнения Плана за 9 месяцев проводится по состоянию на 1 октября текущего (отчетного) финансового года нарастающим итогом с начала года - не позднее 1 ноября текущего (отчетного) финансового года;
годовая оценка исполнения Плана проводится по состоянию на 1 января года, следующего за отчетным - не позднее 20 марта года, следующего за отчетным.
Приложение N 1
к Порядку составления
и утверждения Плана
финансово-хозяйственной
деятельности федеральных
государственных бюджетных
учреждений, находящихся
в ведении Россельхознадзора,
утвержденному приказом
Россельхознадзора
от 21.09.2016 N 676
Форма
УТВЕРЖДАЮ
_______________________________
(наименование должности лица,
утверждающего документ)
_________ _____________________
(подпись) (расшифровка подписи)
"__" _______________ 20__ г.
План финансово-хозяйственной деятельности
на 20__ год и на плановый период 20__ и 20__ годы
| Форма по КФД |
| --- |
| "__" __________ 20__ г. Дата |
| Наименование федерального по [ОКПО](#p1) государственного бюджетного учреждения |
| ИНН/КПП Код НУБП [<*>](#p100467) |
| Единица измерения: руб. по [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94) |
Наименование органа, осуществляющего
функции и полномочия учредителя
Адрес местонахождения
федерального государственного
бюджетного учреждения
#### I. Сведения о деятельности федерального государственного бюджетного учреждения
#### 1.1 Цели деятельности федерального государственного бюджетного
учреждения
#### 1.2 Виды деятельности федерального государственного бюджетного
учреждения
#### 1.3 Перечень услуг (работ), осуществляемых на платной основе:
1.4. Общая балансовая стоимость недвижимого государственного
имущества (в разрезе стоимости имущества, закрепленного
собственником имущества за учреждением на праве оперативного
управления; приобретенного учреждением за счет выделенных
собственником имущества учреждения средств; приобретенного
учреждением за счет доходов, или полученных от иной приносящей
доход деятельности):
Общая балансовая стоимость недвижимого государственного имущества, руб.
(2 + 3) | из них: |
| приобретенного учреждением за счет выделенных собственником имущества учреждения средств | приобретенного учреждением за счет доходов, полученных от иной приносящей доход деятельности |
| 1 | 2 | 3 |
| | |
#### 1.5 Общая балансовая стоимость движимого государственного имущества, в
том числе балансовая стоимость особо ценного движимого имущества:
| Общая балансовая стоимость движимого государственного имущества, руб. | в том числе особо ценного движимого имущества |
| --- | --- |
| | |
#### 1.6 Параметры государственного задания, установленного Учреждению на
финансовый год и плановый период, нормативы финансовых затрат на оказание
услуг (выполнение работ), планируемый объем средств, получаемых за оказание
услуг (выполнение работ)
#### II. Показатели финансового состояния Учреждения
на ____________________________ 20__ г.
(на последнюю отчетную дату)
| N п/п | Наименование показателя | Сумма, руб. |
| --- | --- | --- |
| 1 | 2 | 3 |
| 1. | Нефинансовые активы, всего: | [<**>](#p100468) |
| 1.1 | из них:
недвижимое имущество, всего: | |
| 1.1.1 | в том числе:
остаточная стоимость | |
| 1.2 | особо ценное движимое имущество, всего | |
| 1.2.1 | в том числе:
остаточная стоимость | |
| 2. | Финансовые активы, всего: | [<***>](#p100469) |
| 2.1 | из них:
денежные средства учреждения, всего: | |
| 2.1.1 | в том числе:
денежные средства учреждения на лицевых счетах в органе казначейства | |
| 2.1.2 | денежные средства учреждения в иностранной валюте на счетах в кредитной организации | |
| 2.1.3 | денежные средства в кассе | |
| 2.1.4 | денежные средства учреждения, размещенные на депозиты в кредитной организации | |
| 2.2 | иные финансовые инструменты (финансовые вложения; расчеты по кредитам, займам (ссудам); вложения в финансовые активы) | |
| 2.3 | дебиторская задолженность по доходам | |
| 2.4 | дебиторская задолженность по расходам | |
| 3. | Обязательства, всего: | [<****>](#p100470) |
| 3.1 | из них:
долговые обязательства | |
| 3.2 | кредиторская задолженность: | [<*****>](#p100471) |
| 3.2.1 | в том числе:
просроченная кредиторская задолженность | |
III. 3.1. Показатели по поступлениям и выплатам федерального
государственного бюджетного учреждения на ________ 20__ г.
| Наименование показателя | Код строки | Код по бюджетной классификации Российской Федерации | Объем финансового обеспечения, руб. (с точностью до двух знаков после запятой - 0,00) |
| Всего | в том числе: |
| субсидия на финансовое обеспечение выполнения государственного (муниципального) задания | субсидии, предоставляемые в соответствии с абзацем вторым пункта 1 статьи 78.1 Бюджетного кодекса Российской Федерации | поступления от оказания услуг (выполнения работ) на платной основе и от иной приносящей доход деятельности |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Поступления от доходов, всего: | 100 | X | | | | |
| В том числе: | | | | | | |
| Субсидии на выполнение государственного задания | 110 | | | | | |
| В том числе: | | | | | | |
| | | | | | |
| Целевые субсидии | 120 | | | | | |
| В том числе: | | | | | | |
| | | | | | |
| Бюджетные инвестиции | 130 | | | | | |
| Поступления от оказания федеральным государственным бюджетным учреждением услуг (выполнения работ), предоставление которых для физических и юридических лиц осуществляется на платной основе, всего: | 140 | | | | | |
| В том числе: | | | | | | |
| | | | | | |
| Поступления от иной приносящей доход деятельности, всего: | 150 | | | | | |
| В том числе: | | | | | | |
| | | | | | |
| Выплаты по расходам, всего: | 200 | X | | | | |
| в том числе: | | | | | | |
| Расходы на выплаты персоналу | 210 | 100 | | | | |
| Фонд оплаты труда | | 111 | | | | |
| Иные выплаты персоналу учреждением, за исключением фонда оплаты труда | | 112 | | | | |
| Взносы по обязательному социальному страхованию на выплаты по оплате труда работников и иные выплаты работникам учреждений | | 119 | | | | |
| Закупки товаров, работ и услуг для обеспечения государственных (муниципальных) нужд | 220 | 200 | | | | |
| Научно-исследовательские и опытно-конструкторские работы | | 241 | | | | |
| Закупка товаров, работ, услуг в сфере информационно-коммуникационных технологий | | 242 | | | | |
| Закупка товаров, работ, услуг в целях капитального ремонта государственного (муниципального) имущества | | 243 | | | | |
| Прочая закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд | | 244 | | | | |
| Социальные выплаты и иные выплаты населению | 230 | 300 | | | | |
| Социальные выплаты гражданам, кроме публичных нормативных затрат | | 320 | | | | |
| Пособия, компенсации и иные социальные выплаты гражданам, кроме публичных нормативных обязательств | | 321 | | | | |
| Приобретение товаров, работ, услуг в пользу граждан в целях их социального обеспечения | | 323 | | | | |
| Стипендии | | 340 | | | | |
| Премии и гранты | | 350 | | | | |
| Иные выплаты населению | | 360 | | | | |
| Капитальные вложения в объекты государственной (муниципальной) собственности | 240 | 400 | | | | |
| Бюджетные инвестиции | | 410 | | | | |
| Приобретение объектов недвижимого имущества государственными (муниципальными) учреждениями | | 406 | | | | |
| Строительство (реконструкция) объектов недвижимого имущества государственными (муниципальными) учреждениями | | 407 | | | | |
| Иные бюджетные ассигнования | 250 | 800 | | | | |
| Исполнение судебных актов | | 830 | | | | |
| Исполнение судебных актов Российской Федерации и мировых соглашений по возмещению вреда, причиненного в результате незаконных действий (бездействия) органов государственной власти (государственных органов), органов местного самоуправления либо должностных лиц этих органов, а также в результате деятельности учреждений | | 831 | | | | |
| Уплата налогов, сборов и иных платежей | | 850 | | | | |
| Уплата налога на имущество организаций и земельного налога | | 851 | | | | |
| Уплата прочих налогов, сборов | | 852 | | | | |
| Уплата иных платежей | | 853 | | | | |
| Предоставление платежей, взносов, безвозмездных перечислений субъектам международного права | | 860 | | | | |
| Взносы в международные организации | | 862 | | | | |
| Платежи в целях обеспечения реализации соглашений с правительствами иностранных государств и международными организациями | | 863 | | | | |
| | | | | | |
| Поступление финансовых активов, всего: | 300 | X | | | | |
из них:
увеличение остатков средств | 310 | | | | | |
| прочие поступления | 320 | | | | | |
| Выбытие финансовых активов, всего | 400 | | | | | |
Из них:
уменьшение остатков средств | 410 | | | | | |
| прочие выбытия | 420 | | | | | |
| Остаток средств на начало года | 500 | X | | | | |
| Остаток средств на конец года | 600 | X | | | | |
#### 3.2 Показатели выплат по расходам на закупку товаров,
*работ, услуг федерального государственного бюджетного*
*учреждения на ________________ 20__ г.*
| Наименование показателя | Код строки | Год начала закупки | Сумма выплат по расходам на закупку товаров, работ и услуг, руб. (с точностью до двух знаков после запятой - 0,00) |
| всего на закупки | в том числе: |
| в соответствии с Федеральным законом от 05.04.2013 N 44-ФЗ "О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд" | в соответствии с Федеральным законом от 18.07.2011 N 223-ФЗ "О закупках товаров, работ, услуг отдельными видами юридических лиц" |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Выплаты по расходам на закупку товаров, работ, услуг всего: | 0001 | X | | | |
в том числе:
на оплату контрактов, заключенных до начала очередного финансового года: | 1001 | X | | | |
| из них: | | | | | |
| | | | | |
| на закупку товаров работ, услуг по году начала закупки: | 2001 | X | | | |
| из них: | | | | | |
| | | | | |
##### 3.3 Сведения о средствах, поступающих во временное распоряжение федерального государственного бюджетного учреждения
*на _______________________________ 20__ г.*
*(на очередной финансовый год)*
| Наименование показателя | Код строки | Сумма, руб. (с точностью до двух знаков после запятой - 0,00) |
| --- | --- | --- |
| 1 | 2 | 3 |
| Остаток средств на начало года | 010 | |
| Остаток средств на конец года | 020 | |
| Поступление | 030 | |
| | | |
| Выбытие | 040 | |
| | | |
##### 3.4 Справочная информация
| Наименование показателя | Код строки | Сумма, руб. (с точностью до двух знаков после запятой - 0,00) |
| --- | --- | --- |
| 1 | 2 | 3 |
| Объем публичных обязательств, всего: | 010 | |
| Объем бюджетных инвестиций (в части переданных полномочий государственного (муниципального) заказчика в соответствии с Бюджетным [кодексом](https://bukva.ai/docs/kodeks-145-fz/statya-1) Российской Федерации), всего: | 020 | |
| Объем средств, поступивших во временное распоряжение, всего: | 030 | |
#### IV. Мероприятия стратегического развития федерального государственного бюджетного учреждения
*на ___________ 20__ г.*
| N п/п | Задача | Мероприятие | Плановый результат | Срок исполнения |
| --- | --- | --- | --- | --- |
| | | | | |
| | | | | |
#### V. Мероприятия по энергосбережению и повышению энергетической эффективности федерального государственного бюджетного учреждения
*на _____________ 20__ г.*
| N п/п | Задача | Мероприятие | Плановый результат | Срок исполнения | Планируемый объем затрат |
| --- | --- | --- | --- | --- | --- |
| | | | | | |
| | | | | | |
#### VI. Расшифровка к изменениям относительно ранее утвержденного Плана
ранее утвержденного Плана
| Доходы, расходы | Код по бюджетной классификации Российской Федерации | План (последний утвержденный план, дата плана (руб.)) | План (отправленный на согласование (руб.)) | Отклонение | Причина отклонения |
| --- | --- | --- | --- | --- | --- |
| Доходы (в том числе) | | | | | |
| | | | | | |
| Расходы (в том числе) | | | | | |
| | | | | | |
*Директор федерального государственного*
*бюджетного учреждения _________ ______________________*
*(подпись) (расшифровка подписи)*
*Руководитель финансово-экономической*
*службы или главный бухгалтер*
*федерального государственного*
*бюджетного учреждения _________ ______________________*
*(подпись) (расшифровка подписи)*
*М.П.*
*Исполнитель _________ ______________________*
*(подпись) (расшифровка подписи)*
*тел. ____________________*
*"__" ___________ 20__ г.*
---
*<*> Код по реестру участников бюджетного процесса, а также юридических лиц, не являющихся участниками бюджетного процесса.*
*<**> Суммы остаточной стоимости по основным средствам, нематериальным активам, непроизведенным активам "плюс" материальные запасы [(формы 0503768)](https://bukva.ai/docs/prikaz-33n-2011-minfin-rossii-ministerstvo#p408).*
*<***> Суммы дебиторской задолженности [(формы 0503769)](https://bukva.ai/docs/prikaz-33n-2011-minfin-rossii-ministerstvo#p103242) и данные счета 0 201 000 "Денежные средства учреждения".*
*<****> Суммы обязательств (строка 600 графа 10 [формы 0503730](https://bukva.ai/docs/prikaz-33n-2011-minfin-rossii-ministerstvo#p288)).*
*<*****> Суммы кредиторской задолженности [(формы 0503769)](https://bukva.ai/docs/prikaz-33n-2011-minfin-rossii-ministerstvo#p103242).*
*Приложение N 2*
*к Порядку составления*
*и утверждения Плана*
*финансово-хозяйственной*
*деятельности федеральных*
*государственных бюджетных*
*учреждений, находящихся*
*в ведении Россельхознадзора,*
*утвержденному приказом*
*Россельхознадзора*
*от 21.09.16 N 676*
*ПОКАЗАТЕЛИ*
*ОЦЕНКИ ИСПОЛНЕНИЯ ПЛАНА ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ*
*ДЕЯТЕЛЬНОСТИ ЗА ОТЧЕТНЫЙ ПЕРИОД*
| Наименование показателя | Расчет показателя | Ед. изм. | Значение | Документы (формы бюджетной отчетности) и сведения, используемые для расчета показателя | Оценка | Комментарий |
| --- | --- | --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Исполнение плановых назначений плана финансово-хозяйственной деятельности в части доведенного до государственного бюджетного учреждения государственного задания на оказание государственных услуг (ежеквартально) | РБ1. = 100 x (Vгз - Kс) / Vгз,
где
Kс - данные итоговой суммы исполненных назначений по расходам в отчетном периоде по виду финансового обеспечения (деятельности) "Субсидии на выполнение государственного (муниципального) задания";
Vгз - объем доведенных субсидий на выполнение государственного задания в отчетном периоде | % | РБ1. | Отчет об исполнении учреждением плана его финансово-хозяйственной деятельности по [форме 0503737](https://bukva.ai/docs/prikaz-33n-2011-minfin-rossii-ministerstvo#p103026), утвержденной приказом Минфина России N 33н | 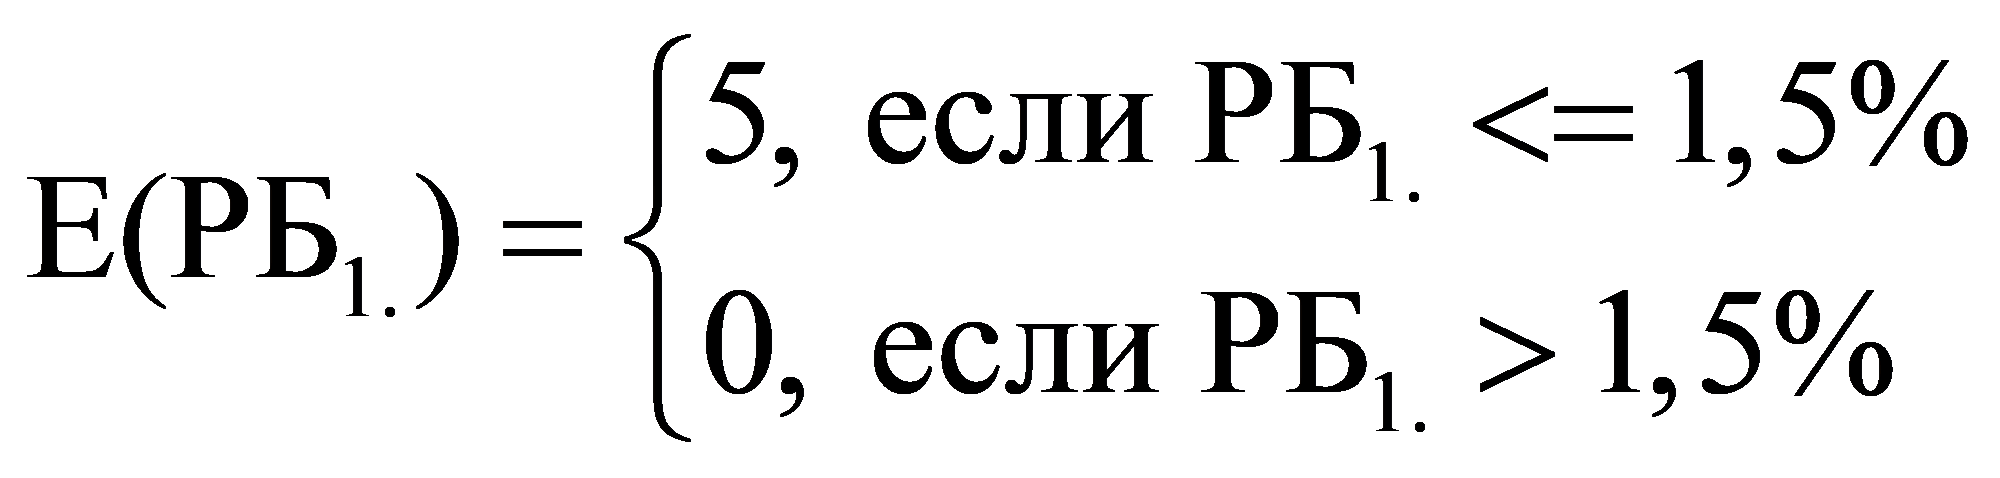 | Показатель позволяет оценить исполнение принятых обязательств на конец отчетного периода.
Целевым ориентиром является значение показателя, не превышающее 1,5%. |
| 2. Равномерность расходов (ежегодно) | РБ2. = (KIV - Kср.) * 100 / Kср.,
где KIV - данные итоговой суммы исполненных назначений по расходам в IV квартале отчетного финансового года по всем видам финансового обеспечения (деятельности);
Кср. - средний объем расходов ФГБУ за I - III кварталы отчетного финансового года по данным итоговой суммы исполненных назначений по расходам по всем видам финансового обеспечения (деятельности) | % | РБ2. | Отчет об исполнении учреждением плана его финансово-хозяйственной деятельности по [форме 0503737](https://bukva.ai/docs/prikaz-33n-2011-minfin-rossii-ministerstvo#p103026), утвержденной приказом Минфина России N 33н | 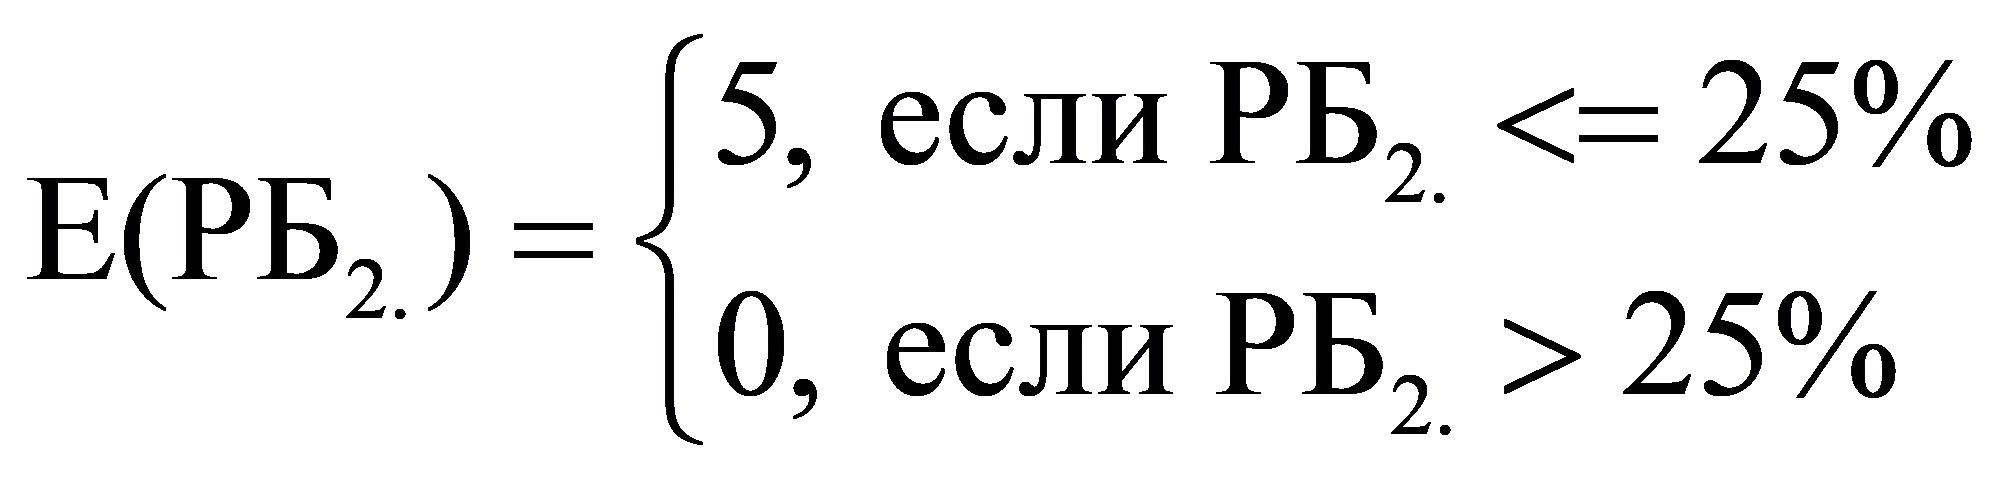 | Показатель выявляет концентрацию расходов ФГБУ в IV квартале отчетного финансового года.
Целевым ориентиром для ФГБУ является значение показателя, не превосходящее 25%. |
| 3. Своевременность принятия обязательств и полнота использования субсидии, предоставленной из федерального бюджета на выполнение государственного задания, на конец отчетного периода (ежеквартально) | РБ3. = 100 * (Lгз - Kс) / Lгз,
где
Kс - данные итоговой суммы исполненных назначений по расходам по виду финансового обеспечения (деятельности) "Субсидии на выполнение государственного (муниципального) задания" в отчетном периоде;
Lгз - объем принятых обязательств на выполнение государственного задания в отчетном финансовом году с учетом внесенных в них изменений | % | РБ3. | Отчет об исполнении учреждением плана его финансово-хозяйственной деятельности по [форме 0503737](https://bukva.ai/docs/prikaz-33n-2011-minfin-rossii-ministerstvo#p103026) (по виду финансового обеспечения (деятельности) "Субсидии на выполнение государственного (муниципального) задания" и Отчет об обязательствах учреждения по [форме 0503738](https://bukva.ai/docs/prikaz-33n-2011-minfin-rossii-ministerstvo#p294), утвержденные приказом Минфина России N 33н | 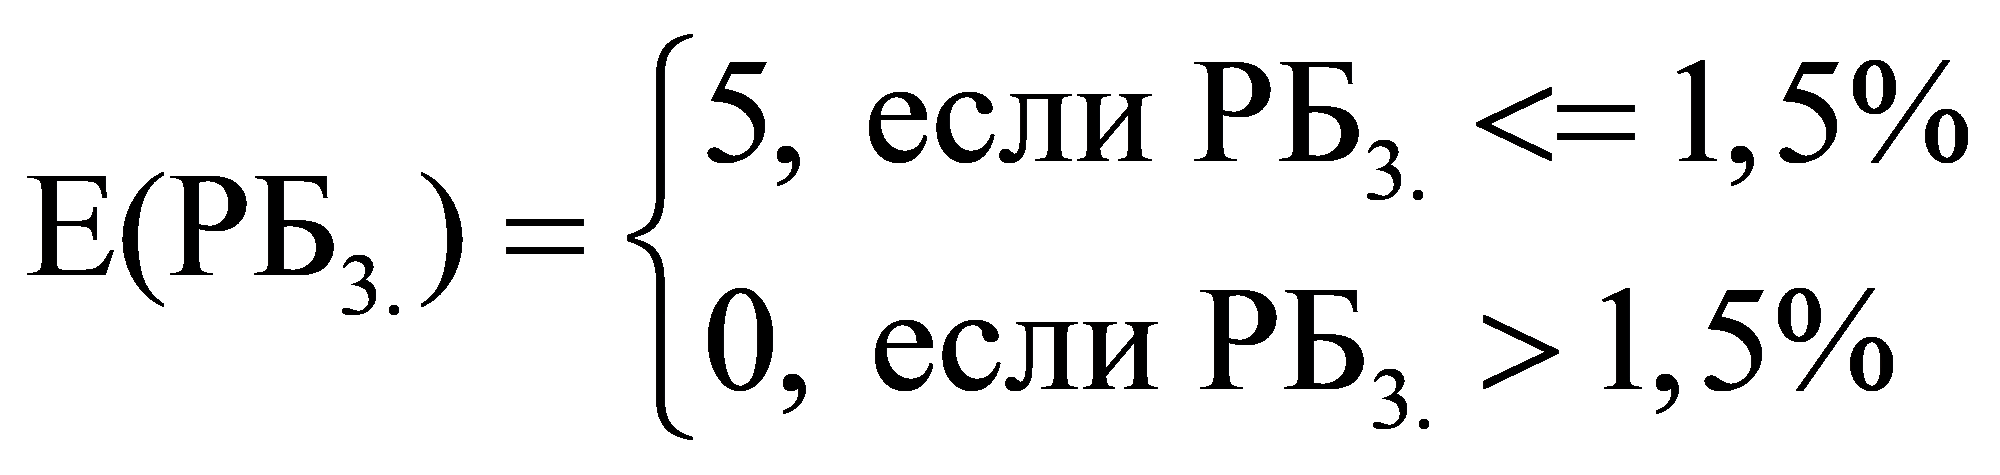 | Показатель позволяет оценить использование принятых обязательств на конец отчетного периода.
Целевым ориентиром является значение показателя, не превышающее 1,5%. |
| 4. Исполнение плановых назначений плана финансово-хозяйственной деятельности в части поступлений от оказания услуг сверх государственного задания и от иной приносящей доход деятельности (ежегодно) | РБ4. = 100 x (Vвнб - Kвнб) / Vвнб,
где
Vвнб - объем поступлений от оказания услуг сверх государственного задания и от иной приносящей доход деятельности согласно плану финансово-хозяйственной деятельности в отчетном финансовом году с учетом внесенных в него изменений;
Kвнб - данные итоговой суммы исполненных назначений по поступлениям от оказания услуг сверх государственного задания и от иной приносящей доход деятельности | % | РБ4. | Отчет об исполнении учреждением плана его финансово-хозяйственной деятельности по [форме 0503737](https://bukva.ai/docs/prikaz-33n-2011-minfin-rossii-ministerstvo#p103026), утвержденной приказом Минфина России N 33н | 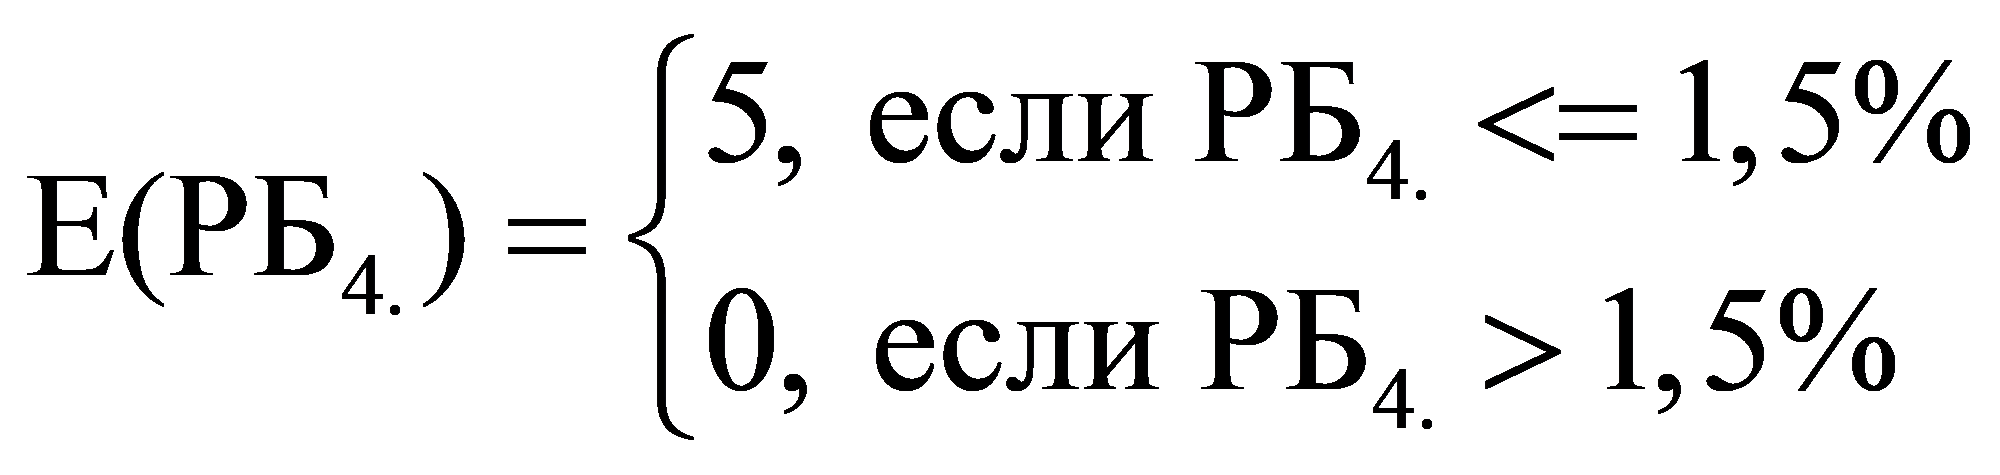 | Показатель позволяет оценить объем неисполненных плановых назначений в части поступлений от оказания услуг сверх государственного задания и от иной приносящей доход деятельности.
Целевым ориентиром является значение показателя, не превышающее 1,5%. |
Приложение N 3
к Порядку составления
и утверждения Плана
финансово-хозяйственной
деятельности федеральных
государственных бюджетных
учреждений, находящихся
в ведении Россельхознадзора,
утвержденному приказом
Россельхознадзора
от 21 сентября 2016 г. N 676
Рекомендуемый образец
государственного бюджетного учреждения
#### 1. Расчеты (обоснования) выплат персоналу (строка 210)
Код видов расходов _____________________________________________
Источник финансового обеспечения _______________________________
##### 1.1. Расчеты (обоснования) расходов на оплату труда
| N п/п | Должность, группа должностей | Установленная численность, единиц | Среднемесячный размер оплаты труда на одного работника, руб. | Ежемесячная надбавка к должностному окладу, % | Районный коэффициент | Фонд оплаты труда в год, руб.
(гр. 3 x гр. 4 x (1 + гр. 8 / 100) x гр. 9 x 12) |
| всего | в том числе: |
| по должностному окладу | по выплатам компенсационного характера | по выплатам стимулирующего характера |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| | | | | | | | | |
| | | | | | | | | |
| | | | | | | | | |
| Итого: | x | | x | x | x | x | x | |
##### 1.2. Расчеты (обоснования) выплат персоналу при направлении в служебные командировки
| N п/п | Наименование расходов | Средний размер выплаты на одного работника в день, руб. | Количество работников, чел. | Количество дней | Сумма, руб.
(гр. 3 x гр. 4 x гр. 5) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| | | | | |
| | | | | |
| Итого: | x | x | x | |
##### 1.3. Расчеты (обоснования) выплат персоналу по уходу за ребенком
| N п/п | Наименование расходов | Численность работников, получающих пособие | Количество выплат в год на одного работника | Размер выплаты (пособия) в месяц, руб. | Сумма, руб.
([гр. 3](#p66) x [гр. 4](#p67) x [гр. 5](#p68)) |
| --- | --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 | 6 |
| | | | | | |
| | | | | | |
| | Итого: | x | x | x | |
##### 1.4. Расчеты (обоснования) страховых взносов на обязательное страхование в Пенсионный фонд Российской Федерации, в Фонд социального страхования Российской Федерации, в Федеральный фонд обязательного медицинского страхования
| N п/п | Наименование государственного внебюджетного фонда | Размер базы для начисления страховых взносов, руб. | Сумма взноса, руб. |
| 1 | 2 | 3 | 4 |
| 1 | Страховые взносы в Пенсионный фонд Российской Федерации, всего | x | |
| 1.1. | в том числе:
по ставке 22,0% | | |
| 1.2. | по ставке 10,0% | | |
| 1.3. | с применением пониженных тарифов взносов в Пенсионный фонд Российской Федерации для отдельных категорий плательщиков | | |
| 2 | Страховые взносы в Фонд социального страхования Российской Федерации, всего | x | |
| 2.1. | в том числе:
обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством по ставке 2,9% | | |
| 2.2. | с применением ставки взносов в Фонд социального страхования Российской Федерации по ставке 0,0% | | |
| 2.3. | обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний по ставке 0,2% | | |
| 2.4. | обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний по ставке 0,_% <*> | | |
| 2.5. | обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний по ставке 0,_% <*> | | |
| 3 | Страховые взносы в Федеральный фонд обязательного медицинского страхования, всего (по ставке 5,1%) | | |
| Итого: | x | |
---
<*> Указываются страховые тарифы, дифференцированные по классам профессионального риска, установленные Федеральным [законом](https://bukva.ai/docs/zakon-179-fz-2005/statya-1) от 22.12.2005 N 179-ФЗ "О страховых тарифах на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний на 2006 год" (Собрание законодательства Российской Федерации, 2005, N 52, ст. 5592; 2015, N 51, ст. 7233).
#### 2. Расчет (обоснование) расходов на социальные и иные выплаты населению
Код видов расходов _____________________________________________
Источник финансового обеспечения _______________________________
| N п/п | Наименование показателя | Размер одной выплаты, руб. | Количество выплат в год | Общая сумма выплат, руб.
([гр. 3](#p121) x [гр. 4](#p122)) |
| --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 |
| | | | | |
| | | | | |
| | | | | |
| | Итого: | x | x | |
#### 3. Расчет (обоснование) расходов на уплату налогов, сборов и иных платежей
Код видов расходов _____________________________________________
Источник финансового обеспечения _______________________________
| N п/п | Наименование расходов | Налоговая база, руб. | Ставка налога, % | Сумма исчисленного налога, подлежащего к уплате, руб.
([гр. 3](#p137) x [гр. 4](#p138) / 100) |
| --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 |
| | | | | |
| | | | | |
| | Итого: | | x | |
#### 4. Расчет (обоснование) расходов на безвозмездные перечисления организациям
Код видов расходов _____________________________________________
Источник финансового обеспечения _______________________________
| N п/п | Наименование показателя | Размер одной выплаты, руб. | Количество выплат в год | Общая сумма выплат, руб.
([гр. 3](#p152) x [гр. 4](#p153)) |
| --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 |
| | | | | |
| | | | | |
| | Итого: | x | x | |
#### 5. Расчет (обоснование) прочих расходов (кроме расходов на закупку товаров, работ, услуг)
Код видов расходов _____________________________________________
Источник финансового обеспечения _______________________________
| N п/п | Наименование показателя | Размер одной выплаты, руб. | Количество выплат в год | Общая сумма выплат, руб.
([гр. 3](#p168) x [гр. 4](#p169)) |
| --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 |
| | | | | |
| | | | | |
| | Итого: | x | x | |
#### 6. Расчет (обоснование) расходов на закупку товаров, работ, услуг
Код видов расходов _____________________________________________
Источник финансового обеспечения _______________________________
##### 6.1. Расчет (обоснование) расходов на оплату услуг связи
| N п/п | Наименование расходов | Количество номеров | Количество платежей в год | Стоимость за единицу, руб. | Сумма, руб.
(гр. 3 x гр. 4 x гр. 5) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| | | | | |
| | | | | |
| Итого: | x | x | x | |
##### 6.2. Расчет (обоснование) расходов на оплату транспортных услуг
| N п/п | Наименование расходов | Количество услуг перевозки | Цена услуги перевозки, руб. | Сумма, руб.
([гр. 3](#p202) x [гр. 4](#p203)) |
| --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 |
| | | | | |
| | | | | |
| | Итого: | | x | |
##### 6.3. Расчет (обоснование) расходов на оплату коммунальных услуг
| N п/п | Наименование показателя | Размер потребления ресурсов | Тариф (с учетом НДС), руб. | Индексация, % | Сумма, руб.
(гр. 3 x гр. 4 x гр. 5) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| | | | | |
| | | | | |
| Итого: | x | x | x | |
##### 6.4. Расчет (обоснование) расходов на оплату аренды имущества
| N п/п | Наименование показателя | Количество | Ставка арендной платы | Стоимость с учетом НДС, руб. |
| 1 | 2 | 3 | 4 | 5 |
| | | | |
| | | | |
| Итого: | x | x | x |
##### 6.5. Расчет (обоснование) расходов на оплату работ, услуг по содержанию имущества
| N п/п | Наименование расходов | Объект | Количество работ (услуг) | Стоимость работ (услуг), руб. |
| --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 |
| | | | | |
| | | | | |
| | Итого: | x | x | |
##### 6.6. Расчет (обоснование) расходов на оплату прочих работ, услуг
| N п/п | Наименование расходов | Количество договоров | Стоимость услуги, руб. |
| --- | --- | --- | --- |
| 1 | 2 | 3 | 4 |
| | | | |
| | | | |
| | Итого: | x | |
##### 6.7. Расчет (обоснование) расходов на приобретение основных средств, материальных запасов
| N п/п | Наименование расходов | Количество | Средняя стоимость, руб. | Сумма, руб.
([гр. 2](#p271) x [гр. 3](#p272)) |
| --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 |
| | | | | |
| | | | | |
| | Итого: | | x | |
---
## Вложения
- [$222877_01DM.XLS](https://bukva.ai/docs/prikaz-676-2016/attachments/%24222877_01DM.XLS)