---
title: "Приказ Минфина РФ от 02.07.2010 N 66н"
number: "66н"
issuer: "Министерство финансов Российской Федерации"
issued_on: 2010-07-02
status: действует
canonical: "https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo"
---
## Приказ Минфина РФ от 02.07.2010 N 66н
# Приказ Минфина РФ от 02.07.2010 N 66н
(ред. от 05.10.2011)
"О формах бухгалтерской отчетности организаций"
(Зарегистрировано в Минюсте РФ 02.08.2010 N 18023)
> [!IMPORTANT]
> Начало действия редакции - с отчетности за 2011 год (с 26.12.2011).
> Окончание действия редакции - с отчетности 2012 года.
> Данная редакция подготовлена с учетом изменений, внесенных [Приказом](https://bukva.ai/docs/prikaz-124n-2011#p100007) Минфина РФ от 05.10.2011 N 124н, [вступивших](https://bukva.ai/docs/prikaz-124n-2011#p100048) в силу начиная с годовой бухгалтерской отчетности за 2011 год (опубликован в "Российской газете" - 26.12.2011). Остальные изменения, внесенные указанным [Приказом](https://bukva.ai/docs/prikaz-124n-2011#p100009), [вступившие](https://bukva.ai/docs/prikaz-124n-2011#p100049) в силу с бухгалтерской отчетности 2012 года, учтены в соответствующей [редакции](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo).
> Внимание! Формы бухгалтерской отчетности, находящиеся в данной редакции, применяются при подготовке годовой отчетности за 2011 год. При подготовке промежуточной отчетности 2012 года следует применять формы из [редакции](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo) с изменениями, вступившими в силу с бухгалтерской отчетности 2012 года.
Зарегистрировано в Минюсте РФ 2 августа 2010 г. N 18023
---
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
## ПРИКАЗ
от 2 июля 2010 г. N 66н
**О ФОРМАХ БУХГАЛТЕРСКОЙ ОТЧЕТНОСТИ ОРГАНИЗАЦИЙ**
В целях совершенствования нормативно-правового регулирования в сфере [бухгалтерского учета](https://bukva.ai/docs/zakon-129-fz-1996/statya-13#p100127) и бухгалтерской отчетности организаций (за исключением кредитных организаций, государственных (муниципальных) учреждений) и в соответствии с [Положением](https://bukva.ai/docs/postanovlenie-329-2004#p100017) о Министерстве финансов Российской Федерации, утвержденным Постановлением Правительства Российской Федерации от 30 июня 2004 г. N 329 (Собрание законодательства Российской Федерации, 2004, N 31, ст. 3258; N 49, ст. 4908; 2005, N 23, ст. 2270; N 52, ст. 5755; 2006, N 32, ст. 3569; N 47, ст. 4900; 2007, N 23, ст. 2801; N 45, ст. 5491; 2008, N 5, ст. 411; N 46, ст. 5337; 2009, N 3, ст. 378; N 6, ст. 738; N 8, ст. 973; N 11, ст. 1312; N 26, ст. 3212; N 31, ст. 3954; 2010, N 5, ст. 531; N 9, ст. 967; N 11, ст. 1224), приказываю:
1.
Утвердить формы бухгалтерского баланса и отчета о прибылях и убытках согласно [приложению N 1](#p100025) к настоящему Приказу.
Российской Федерации -
Министр финансов
Российской Федерации
**А.Л.КУДРИН**
Приложение N 1
к Приказу Министерства финансов
Российской Федерации
от 2 июля 2010 г. N 66н
**ФОРМЫ**
**БУХГАЛТЕРСКОГО БАЛАНСА И ОТЧЕТА О ПРИБЫЛЯХ И УБЫТКАХ**
Отчет о прибылях и убытках
за ____________ 20__ г.
```text
┌─────────┐
│ Коды │
├─────────┤
Форма по ОКУД │ 0710002 │
├──┬───┬──┤
Дата (число, месяц, год) │ │ │ │
├──┴───┴──┤
Организация ___________________________________________ по ОКПО │ │
├─────────┤
Идентификационный номер налогоплательщика ИНН │ │
├─────────┤
Вид экономической деятельности _______________________ по ОКВЭД │ │
├────┬────┤
Организационно-правовая форма/форма собственности _____________ │ │ │
_________________________________________________ по ОКОПФ/ОКФС │ │ │
├────┴────┤
Единица измерения: тыс. руб. (млн. руб.) по ОКЕИ │384 (385)│
└─────────┘
```
| Пояснения [<1>](#p100130) | Наименование показателя [<2>](#p100131) | За _______ 20__ г. [<3>](#p100132) | За ______ 20__ г. [<4>](#p100133) |
| --- | --- | --- | --- |
| | Выручка [<5>](#p100134) | | |
| | Себестоимость продаж | ( ) | ( ) |
| | Валовая прибыль (убыток) | | |
| | Коммерческие расходы | ( ) | ( ) |
| | Управленческие расходы | ( ) | ( ) |
| | Прибыль (убыток) от продаж | | |
| | Доходы от участия в других организациях | | |
| | Проценты к получению | | |
| | Проценты к уплате | ( ) | ( ) |
| | Прочие доходы | | |
| | Прочие расходы | ( ) | ( ) |
| | Прибыль (убыток) до налогообложения | | |
| | Текущий налог на прибыль | ( ) | ( ) |
| | в т.ч. постоянные налоговые обязательства (активы) | | |
| | Изменение отложенных налоговых обязательств | | |
| | Изменение отложенных налоговых активов | | |
| | Прочее | | |
| | Чистая прибыль (убыток) | | |
Форма 0710002 с. 2
| Пояснения [<1>](#p100130) | Наименование показателя [<2>](#p100131) | За _______ 20__ г. [<3>](#p100132) | За ______ 20__ г. [<4>](#p100133) |
| --- | --- | --- | --- |
| | СПРАВОЧНО Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода | | |
| | Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода | | |
| | Совокупный финансовый результат периода [<6>](#p100135) | | |
| | Базовая прибыль (убыток) на акцию | | |
| | Разводненная прибыль (убыток) на акцию | | |
Главный
Руководитель _________ _______________ бухгалтер _________ ________________
(подпись) (расшифровка (подпись) (расшифровка
подписи) подписи)
"__" ________ 20__ г.
---
Примечания
<1> Указывается номер соответствующего пояснения к бухгалтерскому балансу и отчету о прибылях и убытках.
<2> В соответствии с [Положением](https://bukva.ai/docs/43n#p100042) по бухгалтерскому учету "Бухгалтерская отчетность организации" ПБУ 4/99, утвержденным Приказом Министерства финансов Российской Федерации от 6 июля 1999 г. N 43н (по заключению Министерства юстиции Российской Федерации N 6417-ПК от 6 августа 1999 г. указанный Приказ в государственной регистрации не нуждается), показатели об отдельных доходах и расходах могут приводиться в отчете о прибылях и убытках общей суммой с раскрытием в пояснениях к отчету о прибылях и убытках, если каждый из этих показателей в отдельности несущественен для оценки заинтересованными пользователями финансового положения организации или финансовых результатов ее деятельности.
<3> Указывается отчетный период.
<4> Указывается период предыдущего года, аналогичный отчетному периоду.
<5> Выручка отражается за минусом налога на добавленную стоимость акцизов.
<6> Совокупный финансовый результат периода определяется как сумма строк "Чистая прибыль (убыток)", "Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода" и "Результат от прочих операций, не включаемый в чистую прибыль (убыток) отчетного периода".
Приложение N 2
к Приказу Министерства финансов
Российской Федерации
от 2 июля 2010 г. N 66н
**ФОРМЫ**
**ОТЧЕТА ОБ ИЗМЕНЕНИЯХ КАПИТАЛА, ОТЧЕТА О ДВИЖЕНИИ ДЕНЕЖНЫХ**
**СРЕДСТВ И ОТЧЕТА О ЦЕЛЕВОМ ИСПОЛЬЗОВАНИИ ПОЛУЧЕННЫХ СРЕДСТВ**
Отчет об изменениях капитала
| Наименование показателя | На 31 декабря 20__ г. | Изменения капитала за 20__ г. <2> | На 31 декабря 20__ г. |
| <1> | за счет чистой прибыли (убытка) | за счет иных факторов | <2> |
| Капитал - всего до корректировок | | | | |
| корректировка в связи с: изменением учетной политики | | | | |
| исправлением ошибок | | | | |
| после корректировок | | | | |
| в том числе: нераспределенная прибыль (непокрытый убыток): до корректировок | | | | |
| корректировка в связи с: изменением учетной политики | | | | |
| исправлением ошибок | | | | |
| после корректировок | | | | |
| другие статьи капитала, по которым осуществлены корректировки: (по статьям) до корректировок | | | | |
| корректировка в связи с: изменением учетной политики | | | | |
| исправлением ошибок | | | | |
| после корректировок | | | | |
Форма 0710023 с. 4
#### 3. Чистые активы
| Наименование показателя | На 31 декабря 20__ г. [<3>](#p100205) | На 31 декабря 20__ г. [<2>](#p100204) | На 31 декабря 20__ г. [<1>](#p100203) |
| --- | --- | --- | --- |
| Чистые активы | | | |
Главный
Руководитель _________ _______________ бухгалтер _________ ________________
(подпись) (расшифровка (подпись) (расшифровка
подписи) подписи)
"__" ________ 20__ г.
---
Примечания
<1> Указывается год, предшествующий предыдущему.
<2> Указывается предыдущий год.
<3> Указывается отчетный год.
Отчет о движении денежных средств
за _______________ 20__ г.
```text
┌─────────┐
│ Коды │
├─────────┤
Форма по ОКУД │ 0710004 │
├──┬───┬──┤
Дата (число, месяц, год) │ │ │ │
├──┴───┴──┤
Организация ___________________________________________ по ОКПО │ │
├─────────┤
Идентификационный номер налогоплательщика ИНН │ │
├─────────┤
Вид экономической деятельности _______________________ по ОКВЭД │ │
├────┬────┤
Организационно-правовая форма/форма собственности _____________ │ │ │
_________________________________________________ по ОКОПФ/ОКФС │ │ │
├────┴────┤
Единица измерения: тыс. руб./млн. руб. по ОКЕИ │ 384/385 │
(ненужное зачеркнуть) └─────────┘
```
| Наименование показателя | За ____ 20__ г. <1> | За ____ 20__ г. <2> |
| --- | --- | --- |
| Денежные потоки от текущих операций Поступления - всего | | |
| в том числе: от продажи продукции, товаров, работ и услуг | | |
| арендных платежей, лицензионных платежей, роялти, комиссионных и иных аналогичных платежей | | |
| от перепродажи финансовых вложений | | |
| прочие поступления | | |
| Платежи - всего | ( ) | ( ) |
| в том числе: поставщикам (подрядчикам) за сырье, материалы, работы, услуги | ( ) | ( ) |
| в связи с оплатой труда работников | ( ) | ( ) |
| процентов по долговым обязательствам | ( ) | ( ) |
| налога на прибыль организаций | ( ) | ( ) |
| прочие платежи | ( ) | ( ) |
| Сальдо денежных потоков от текущих операций | | |
Форма 0710004 с. 2
| Наименование показателя | За ____ 20__ г. <1> | За ____ 20__ г. <2> |
| --- | --- | --- |
| Денежные потоки от инвестиционных операций Поступления - всего | | |
| в том числе: от продажи внеоборотных активов (кроме финансовых вложений) | | |
| от продажи акций других организаций (долей участия) | | |
| от возврата предоставленных займов, от продажи долговых ценных бумаг (прав требования денежных средств к другим лицам) | | |
| дивидендов, процентов по долговым финансовым вложениям и аналогичных поступлений от долевого участия в других организациях | | |
| прочие поступления | | |
| Платежи - всего | ( ) | ( ) |
| в том числе: в связи с приобретением, созданием, модернизацией, реконструкцией и подготовкой к использованию внеоборотных активов | ( ) | ( ) |
| в связи с приобретением акций других организаций (долей участия) | ( ) | ( ) |
| в связи с приобретением долговых ценных бумаг (прав требования денежных средств к другим лицам), предоставление займов другим лицам | ( ) | ( ) |
| процентов по долговым обязательствам, включаемым в стоимость инвестиционного актива | ( ) | ( ) |
| прочие платежи | ( ) | ( ) |
| Сальдо денежных потоков от инвестиционных операций | | |
| Денежные потоки от финансовых операций Поступления - всего | | |
| в том числе: получение кредитов и займов | | |
| денежных вкладов собственников (участников) | | |
| от выпуска акций, увеличения долей участия | | |
| от выпуска облигаций, векселей и других долговых ценных бумаг и др. | | |
| прочие поступления | | |
Форма 0710004 с. 3
| Наименование показателя | За ____ 20__ г. <1> | За ____ 20__ г. <2> |
| --- | --- | --- |
| Платежи - всего | ( ) | ( ) |
| в том числе: собственникам (участникам) в связи с выкупом у них акций (долей участия) организации или их выходом из состава участников | ( ) | ( ) |
| на уплату дивидендов и иных платежей по распределению прибыли в пользу собственников (участников) | ( ) | ( ) |
| в связи с погашением (выкупом) векселей и других долговых ценных бумаг, возврат кредитов и займов | ( ) | ( ) |
| прочие платежи | ( ) | ( ) |
| Сальдо денежных потоков от финансовых операций | | |
| Сальдо денежных потоков за отчетный период | | |
| Остаток денежных средств и денежных эквивалентов на начало отчетного периода | | |
| Остаток денежных средств и денежных эквивалентов на конец отчетного периода | | |
| Величина влияния изменений курса иностранной валюты по отношению к рублю | | |
Главный
Руководитель _________ ______________ бухгалтер _________ _____________
(подпись) (расшифровка (подпись) (расшифровка
подписи) подписи)
"__" ________ 20__ г.
---
<1> Указывается отчетный период.
<2> Указывается период предыдущего года, аналогичный отчетному периоду.
Отчет о целевом использовании полученных средств
за __________ 20__ г.
```text
┌─────────┐
│ Коды │
├─────────┤
Форма по ОКУД │ 0710006 │
├──┬───┬──┤
Дата (год, месяц, число) │ │ │ │
├──┴───┴──┤
Организация ___________________________________________ по ОКПО │ │
├─────────┤
Идентификационный номер налогоплательщика ИНН │ │
├─────────┤
Вид экономической деятельности по ОКВЭД │ │
├────┬────┤
Организационно-правовая форма/форма собственности _____________ │ │ │
_________________________________________________ по ОКОПФ/ОКФС │ │ │
├────┴────┤
Единица измерения: тыс. руб./млн. руб. по ОКЕИ │ 384/385 │
└─────────┘
```
| Наименование показателя | За _____ 20__ г. [<1>](#p100296) | За ______ 20__ г. [<2>](#p100297) |
| --- | --- | --- |
| Остаток средств на начало отчетного года | | |
| Поступило средств Вступительные взносы | | |
| Членские взносы | | |
| Целевые взносы | | |
| Добровольные имущественные взносы и пожертвования | | |
| Прибыль от предпринимательской деятельности организации | | |
| Прочие | | |
| Всего поступило средств | | |
| Использовано средств Расходы на целевые мероприятия | ( ) | ( ) |
| в том числе: социальная и благотворительная помощь | ( ) | ( ) |
| проведение конференций, совещаний, семинаров и т.п. | ( ) | ( ) |
| иные мероприятия | ( ) | ( ) |
| Расходы на содержание аппарата управления | ( ) | ( ) |
| в том числе: расходы, связанные с оплатой труда (включая начисления) | ( ) | ( ) |
| выплаты, не связанные с оплатой труда | ( ) | ( ) |
| расходы на служебные командировки и деловые поездки | ( ) | ( ) |
| содержание помещений, зданий, автомобильного транспорта и иного имущества (кроме ремонта) | ( ) | ( ) |
| ремонт основных средств и иного имущества | ( ) | ( ) |
| прочие | ( ) | ( ) |
| Приобретение основных средств, инвентаря и иного имущества | ( ) | ( ) |
| Прочие | ( ) | ( ) |
| Всего использовано средств | ( ) | ( ) |
| Остаток средств на конец отчетного года | | |
Главный
Руководитель _________ _______________ бухгалтер _________ ________________
(подпись) (расшифровка (подпись) (расшифровка
подписи) подписи)
"__" ________ 20__ г.
---
Примечания
<1> Указывается отчетный период.
<2> Указывается период предыдущего года, аналогичный отчетному периоду.
Приложение N 3
к Приказу Министерства финансов
Российской Федерации
от 2 июля 2010 г. N 66н
**ПРИМЕР**
**ОФОРМЛЕНИЯ ПОЯСНЕНИЙ К БУХГАЛТЕРСКОМУ БАЛАНСУ И ОТЧЕТУ**
**О ПРИБЫЛЯХ И УБЫТКАХ (ТЫС. РУБ. (МЛН. РУБ.))**
### 1. Нематериальные активы и расходы на научно-исследовательские, опытно-конструкторские и технологические работы (НИОКР)
#### 1.1. Наличие и движение нематериальных активов
0710005 с. 1
| Наименование показателя | Период | На начало года | Изменения за период | На конец периода |
| поступило | выбыло | начислено амортизации | убыток от | переоценка |
| первоначальная стоимость <3> | накопленная амортизация и убытки от обесценения | первоначальная стоимость <3> | накопленная амортизация и убытки от обесценения | обесценения | первоначальная стоимость <3> | накопленная амортизация | первоначальная стоимость <3> | накопленная амортизация и убытки от обесценения |
| Нематериальные активы - всего | за 20__ г. <1> | | ( ) | | ( ) | | ( ) | | | | | ( ) |
| за 20__ г. <2> | | ( ) | | ( ) | | ( ) | | | | | ( ) |
| в том числе: (вид нематериальных | за 20__ г. <1> | | ( ) | | ( ) | | ( ) | | | | | ( ) |
| активов) | за 20__ г. <2> | | ( ) | | ( ) | | ( ) | | | | | ( ) |
| (вид нематериальных активов) | за 20__ г. <1> | | ( ) | | ( ) | | ( ) | | | | | ( ) |
| за 20__ г. <2> | | ( ) | | ( ) | | ( ) | | | | | ( ) |
| и т.д. | | | | | | | | | | | | |
#### 1.2. Первоначальная стоимость нематериальных активов, созданных самой организацией
| Наименование показателя | На ________ 20__ г. [<4>](#p100506) | На 31 декабря 20__ г. [<2>](#p100504) | На 31 декабря 20__ г. [<5>](#p100507) |
| --- | --- | --- | --- |
| Всего | | | |
| в том числе: (вид нематериальных активов) | | | |
| (вид нематериальных активов) | | | |
| и т.д. | | | |
0710005 с. 2
#### 1.3. Нематериальные активы с полностью погашенной стоимостью
| Наименование показателя | На ________ 20__ г. [<4>](#p100506) | На 31 декабря 20__ г. [<2>](#p100504) | На 31 декабря 20__ г. [<5>](#p100507) |
| --- | --- | --- | --- |
| Всего | | | |
| в том числе: (вид нематериальных активов) | | | |
| (вид нематериальных активов) | | | |
| и т.д. | | | |
#### 1.4. Наличие и движение результатов НИОКР
| Наименование показателя | Период | На начало года | Изменения за период | На конец периода |
| первоначальная стоимость | часть стоимости, списанной на расходы | поступило | выбыло | часть стоимости, списанная на расходы за период | первоначальная стоимость | часть стоимости, списанной на расходы |
| первоначальная стоимость | часть стоимости, списанной на расходы |
| НИОКР - всего | за 20__ г. <1> | | ( ) | | ( ) | | ( ) | | ( ) |
| за 20__ г. <2> | | ( ) | | ( ) | | ( ) | | ( ) |
| в том числе: (объект, группа | за 20__ г. <1> | | ( ) | | ( ) | | ( ) | | ( ) |
| объектов) | за 20__ г. <2> | | ( ) | | ( ) | | ( ) | | ( ) |
| (объект, группа объектов) | за 20__ г. <1> | | ( ) | | ( ) | | ( ) | | ( ) |
| за 20__ г. <2> | | ( ) | | ( ) | | ( ) | | ( ) |
| и т.д. | | | | | | | | | |
0710005 с. 3
#### 1.5. Незаконченные и неоформленные НИОКР и незаконченные операции по приобретению нематериальных активов
| Наименование показателя | Период | На начало года | Изменения за период |
| затраты за период | списано затрат как не давших положительного результата | принято к учету в качестве нематериальных активов или НИОКР |
| Затраты по незаконченным исследованиям и | за 20__ г. <1> | | | ( ) | ( ) |
| разработкам - всего | за 20__ г. <2> | | | ( ) | ( ) |
| в том числе: (объект, группа | за 20__ г. <1> | | | ( ) | ( ) |
| объектов) | за 20__ г. <2> | | | ( ) | ( ) |
| (объект, группа объектов) | за 20__ г. <1> | | | ( ) | ( ) |
| за 20__ г. <2> | | | ( ) | ( ) |
| и т.д. | | | | | ( ) |
| незаконченные операции по приобретению нематериальных активов | за 20__ г. <1> | | | ( ) | ( ) |
| - всего | за 20__ г. <2> | | | ( ) | ( ) |
| в том числе: (объект, группа | за 20__ г. <1> | | | ( ) | ( ) |
| объектов) | за 20__ г. <2> | | | ( ) | ( ) |
| (объект, группа объектов) | за 20__ г. <1> | | | ( ) | ( ) |
| за 20__ г. <2> | | | ( ) | ( ) |
| и т.д. | | | | | |
0710005 с. 4
### 2. Основные средства
#### 2.1. Наличие и движение основных средств
| Наименование показателя | Период | На начало года | Изменения за период | На конец периода |
| первоначальная стоимость <3> | накопленная амортизация <6> | поступило | выбыло объектов | начислено амортизации <6> | переоценка | первоначальная стоимость <3> | накопленная амортизация <6> |
| первоначальная стоимость <3> | накопленная амортизация <6> | первоначальная стоимость <3> | накопленная амортизация <6> |
| Основные средства (без учета доходных | За 20__ г. <1> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| вложений в материальные ценности) - всего | За 20__ г. <2> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| в том числе: (группа | За 20__ г. <1> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| основных средств) | За 20__ г. <2> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| (группа основных средств) | За 20__ г. <1> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| За 20__ г. <2> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| и т.д. | | | | | | | ( ) | | | | ( ) |
| Учтено в составе доходных | за 20__ г. <1> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| вложений в материальные ценности - всего | за 20__ г. <2> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| в том числе: (группа | за 20__ г. <1> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| объектов) | за 20__ г. <2> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| (группа объектов) | за 20__ г. <1> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| за 20__ г. <2> | | ( ) | | ( ) | | ( ) | | | | ( ) |
| и т.д. | | | | | | | | | | | |
0710005 с. 5
#### 2.2. Незавершенные капитальные вложения
| Наименование показателя | Период | На начало года | Изменения за период |
| затраты за период | списано | принято к учету в качестве основных средств или увеличена стоимость |
| Незавершенное строительство и незаконченные операции по приобретению, модернизации и | за 20__ г. <1> | | | ( ) | ( ) |
| т.п. основных средств - всего | за 20__ г. <2> | | | ( ) | ( ) |
| в том числе: (группа объектов) | за 20__ г. <1> | | | ( ) | ( ) |
| за 20__ г. <2> | | | ( ) | ( ) |
| (группа объектов) | за 20__ г. <1> | | | ( ) | ( ) |
| за 20__ г. <2> | | | ( ) | ( ) |
| и т.д. | | | | | |
#### 2.3. Изменение стоимости основных средств в результате достройки, дооборудования, реконструкции и частичной ликвидации
| Наименование показателя | За 20__ г. [<1>](#p100503) | За 20__ г. [<2>](#p100504) |
| --- | --- | --- |
| Увеличение стоимости объектов основных средств в результате достройки, дооборудования, реконструкции - всего | | |
| в том числе: (объект основных средств) | | |
| (объект основных средств) | | |
| и т.д. | | |
| Уменьшение стоимости объектов основных средств в результате частичной ликвидации - всего: | | |
| в том числе: (объект основных средств) | ( ) | ( ) |
| (объект основных средств) | ( ) | ( ) |
| и т.д. | | |
0710005 с. 6
#### 2.4. Иное использование основных средств
| Наименование показателя | На _______ 20__ г. [<4>](#p100506) | На 31 декабря 20__ г. [<2>](#p100504) | На 31 декабря 20__ г. [<5>](#p100507) |
| --- | --- | --- | --- |
| Переданные в аренду основные средства, числящиеся на балансе | | | |
| Переданные в аренду основные средства, числящиеся за балансом | | | |
| Полученные в аренду основные средства, числящиеся на балансе | | | |
| Полученные в аренду основные средства, числящиеся за балансом | | | |
| Объекты недвижимости, принятые в эксплуатацию и фактически используемые, находящиеся в процессе государственной регистрации | | | |
| Основные средства, переведенные на консервацию | | | |
| Иное использование основных средств (залог и др.) | | | |
0710005 с. 7
### 3. Финансовые вложения
#### 3.1. Наличие и движение финансовых вложений
| Наименование показателя | Период | На начало года | Изменения за период | На конец периода |
| первоначальная стоимость | накопленная корректировка <7> | поступило | выбыло (погашено) | начисление процентов (включая доведение первоначальной стоимости до номинальной) | текущей рыночной стоимости (убытков от обесценения) | первоначальная стоимость | накопленная корректировка <7> |
| первоначальная стоимость | накопленная корректировка <7> |
| Долгосрочные - всего | за 20__ г. <1> | | | | ( ) | | | | | |
| за 20__ г. <2> | | | | ( ) | | | | | |
| в том числе: (группа, вид) | за 20__ г. <1> | | | | ( ) | | | | | |
| за 20__ г. <2> | | | | ( ) | | | | | |
| и т.д. | | | | | | | | | | |
| Краткосрочные - всего | за 20__ г. <1> | | | | ( ) | | | | | |
| за 20__ г. <2> | | | | ( ) | | | | | |
| в том числе: (группа, вид) | за 20__ г. <1> | | | | ( ) | | | | | |
| за 20__ г. <2> | | | | ( ) | | | | | |
| и т.д. | | | | | | | | | | |
| Финансовых вложений - итого | за 20__ г. <1> | | | | ( ) | | | | | |
| за 20__ г. <2> | | | | ( ) | | | | | |
0710005 с. 8
#### 3.2. Иное использование финансовых вложений
| Наименование показателя | На _____ 20__ г. [<4>](#p100506) | На 31 декабря 20__ г. [<2>](#p100504) | На 31 декабря 20__ г. [<5>](#p100507) |
| --- | --- | --- | --- |
| Финансовые вложения, находящиеся в залоге, - всего | | | |
| в том числе: (группы, виды) | | | |
| и т.д. | | | |
| Финансовые вложения, переданные третьим лицам (кроме продажи), - всего | | | |
| в том числе: (группы, виды) | | | |
| и т.д. | | | |
| Иное использование финансовых вложений | | | |
### 4. Запасы
#### 4.1. Наличие и движение запасов
| Наименование показателя | Период | На начало года | Изменения за период | На конец периода |
| себестоимость | величина резерва под снижение стоимости | поступления и затраты | выбыло | убытков от снижения стоимости | оборот запасов между их группами (видами) | себестоимость | величина резерва под снижение стоимости |
| себестоимость | резерв под снижение стоимости |
| Запасы - всего | за 20__ г. <1> | | ( ) | | ( ) | | | X | | ( ) |
| за 20__ г. <2> | | ( ) | | ( ) | | | X | | ( ) |
| в том числе: (группа, вид) | за 20__ г. <1> | | ( ) | | ( ) | | | | | ( ) |
| за 20__ г. <2> | | ( ) | | ( ) | | | | | ( ) |
| (группа, вид) | за 20__ г. <1> | | ( ) | | ( ) | | | | | ( ) |
| за 20__ г. <2> | | ( ) | | ( ) | | | | | ( ) |
| и т.д. | | | | | | | | | | |
0710005 с. 9
#### 4.2. Запасы в залоге
| Наименование показателя | На ______ 20__ г. [<4>](#p100506) | На 31 декабря 20__ г. [<2>](#p100504) | На 31 декабря 20__ г. [<5>](#p100507) |
| --- | --- | --- | --- |
| Запасы, не оплаченные на отчетную дату, - всего | | | |
| в том числе: (группа, вид) | | | |
| и т.д. | | | |
| Запасы, находящиеся в залоге по договору, - всего | | | |
| в том числе: (группа, вид) | | | |
| и т.д. | | | |
0710005 с. 10
### 5. Дебиторская и кредиторская задолженность
#### 5.1. Наличие и движение дебиторской задолженности
| Наименование показателя | Период | На начало года | Изменения за период | На конец периода |
| учтенная по условиям договора | величина резерва по сомнительным долгам | поступление | выбыло | перевод из долгов краткосрочную задолженность | учтенная по условиям договора | величина резерва по сомнительным долгам |
| в результате хозяйственных операций (сумма долга по сделке, операции) <8> | причитающиеся проценты, штрафы и иные начисления <8> | погашение | списание на финансовый результат <8> | восстановление резерва |
| Долгосрочная дебиторская задолженность | за 20__ г. <1> | | ( ) | | | ( ) | ( ) | | ( ) | | ( ) |
| - всего | за 20__ г. <2> | | ( ) | | | ( ) | ( ) | | ( ) | | ( ) |
| в том числе: (вид) | за 20__ г. <1> | | ( ) | | | ( ) | ( ) | | ( ) | | ( ) |
| за 20__ г. <2> | | ( ) | | | ( ) | ( ) | | ( ) | | ( ) |
| (вид) | за 20__ г. <1> | | ( ) | | | ( ) | ( ) | | ( ) | | ( ) |
| за 20__ г. <2> | | ( ) | | | ( ) | ( ) | | ( ) | | ( ) |
| и т.д. | | | | | | | | | | | |
| Краткосрочная дебиторская задолженность | за 20__ г. <1> | | ( ) | | | ( ) | ( ) | | | | ( ) |
| - всего | за 20__ г. <2> | | ( ) | | | ( ) | ( ) | | | | ( ) |
| в том числе: (вид) | за 20__ г. <1> | | ( ) | | | ( ) | ( ) | | | | ( ) |
| за 20__ г. <2> | | ( ) | | | ( ) | ( ) | | | | ( ) |
| (вид) | за 20__ г. <1> | | ( ) | | | ( ) | ( ) | | | | ( ) |
| за 20__ г. <2> | | ( ) | | | ( ) | ( ) | | | | ( ) |
| и т.д. | | | | | | | | | | | |
| Итого | за 20__ г. <1> | | ( ) | | | ( ) | ( ) | | X | | ( ) |
| за 20__ г. <2> | | ( ) | | | ( ) | ( ) | | X | | ( ) |
0710005 с. 11
#### 5.2. Просроченная дебиторская задолженность
| Наименование показателя | На ____ 20__ г. <4> | На 31 декабря 20__ г. <2> | На 31 декабря 20__ г. <5> |
| учтенная по условиям договора | балансовая стоимость | учтенная по условиям договора | балансовая стоимость | учтенная по условиям договора | балансовая стоимость |
| Всего | | | | | | |
| в том числе: (вид) | | | | | | |
| и т.д. | | | | | | |
#### 5.3. Наличие и движение кредиторской задолженности
| Наименование показателя | Период | Остаток на начало года | Изменения за период |
| поступление | выбыло | перевод из долго- в краткосрочную задолженность |
| в результате хозяйственных операций (сумма долга по сделке, операции) <9> | причитающиеся проценты, штрафы и иные начисления <9> | погашение | списание на финансовый результат <9> |
| Долгосрочная кредиторская задолженность - всего | за 20__ г. <1> | | | | ( ) | ( ) | ( ) |
| за 20__ г. <2> | | | | ( ) | ( ) | ( ) |
| в том числе: (вид) | за 20__ г. <1> | | | | ( ) | ( ) | ( ) |
| за 20__ г. <2> | | | | ( ) | ( ) | ( ) |
| и т.д. | | | | | | | |
| Краткосрочная кредиторская задолженность - всего | за 20__ г. <1> | | | | ( ) | ( ) | |
| за 20__ г. <2> | | | | ( ) | ( ) | |
| в том числе: (вид) | за 20__ г. <1> | | | | ( ) | ( ) | |
| за 20__ г. <2> | | | | ( ) | ( ) | |
| и т.д. | | | | | | | |
| Итого | за 20__ г. <1> | | | | ( ) | ( ) | X |
| за 20__ г. <2> | | | | ( ) | ( ) | X |
0710005 с. 12
#### 5.4. Просроченная кредиторская задолженность
| Наименование показателя | На ________ 20__ г. [<4>](#p100506) | На 31 декабря 20__ г. [<2>](#p100504) | На 31 декабря 20__ г. [<5>](#p100507) |
| --- | --- | --- | --- |
| Всего | | | |
| в том числе: (вид) | | | |
| (вид) | | | |
| и т.д. | | | |
### 6. Затраты на производство
| Наименование показателя | За 20__ г. [<1>](#p100503) | За 20__ г. [<2>](#p100504) |
| --- | --- | --- |
| Материальные затраты | | |
| Расходы на оплату труда | | |
| Отчисления на социальные нужды | | |
| Амортизация | | |
| Прочие затраты | | |
| Итого по элементам | | |
| Изменение остатков (прирост [-], уменьшение [+]): незавершенного производства, готовой продукции и др. | | |
| Итого расходы по обычным видам деятельности | | |
0710005 с. 13
### 7. Оценочные обязательства
> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100022) Минфина РФ от 05.10.2011 N 124н)*
| Наименование показателя | Остаток на начало года | Признано | Погашено | Списано как избыточная сумма | Остаток на конец периода |
| --- | --- | --- | --- | --- | --- |
| Оценочные обязательства - всего | | | ( ) | ( ) | |
| в том числе: (вид оценочного обязательства) | | | ( ) | ( ) | |
| (вид оценочного обязательства) | | | ( ) | ( ) | |
| и т.д. | | | | | |
### 8. Обеспечения обязательств
| Наименование показателя | На _______ 20__ г. [<4>](#p100506) | На 31 декабря 20__ г. [<2>](#p100504) | На 31 декабря 20__ г. [<5>](#p100507) |
| --- | --- | --- | --- |
| Полученные - всего | | | |
| в том числе: (вид) | | | |
| и т.д. | | | |
| Выданные - всего | | | |
| в том числе: (вид) | | | |
| и т.д. | | | |
0710005 с. 14
### 9. Государственная помощь
| Наименование показателя | За 20__ г. <1> | За 20__ г. <2> |
| Получено бюджетных средств - всего | | |
| в том числе: на текущие расходы | | |
| на вложения во внеоборотные активы | | |
| Бюджетные кредиты - всего 20__ г. <1> | На начало года | Получено за год | Возвращено за год | На конец года |
| | ( ) | |
| 20__ г. <2> | | | ( ) | |
| в том числе: (наименование цели) 20__ г. <1> | | | ( ) | |
| 20__ г. <2> | | | ( ) | |
| и т.д. | | | | |
---
<1> Указывается отчетный год.
<2> Указывается предыдущий год.
<3> В случае переоценки в графе "Первоначальная стоимость" приводится текущая рыночная стоимость или текущая (восстановительная) стоимость.
<4> Указывается отчетная дата отчетного периода.
<5> Указывается год, предшествующий предыдущему.
<6> Некоммерческая организация графы "Накопленная амортизация" и "Начисленная амортизация" именует соответственно "Накопленный износ" и "Начисленный износ".
<7> Накопленная корректировка определяется как:
разница между первоначальной и текущей рыночной стоимостью - по финансовым вложениям, по которым можно определить текущую рыночную стоимость;
начисленная в течение срока обращения разница между первоначальной стоимостью и номинальной стоимостью - по долговым ценным бумагам, по которым не определяется текущая рыночная стоимость;
величина резерва под обесценение финансовых вложений, созданного на предыдущую отчетную дату, - по финансовым вложениям, по которым не определяется текущая рыночная стоимость.
<8> Данные раскрываются за минусом дебиторской задолженности, поступившей и погашенной (списанной) в одном отчетном периоде.
<9> Данные раскрываются за минусом кредиторской задолженности, поступившей и погашенной (списанной) в одном отчетном периоде.
Приложение N 4
к Приказу Министерства финансов
Российской Федерации
от 2 июля 2010 г. N 66н
**КОДЫ СТРОК**
**В ФОРМАХ БУХГАЛТЕРСКОЙ ОТЧЕТНОСТИ, УКАЗЫВАЕМЫЕ В ГОДОВОЙ**
**БУХГАЛТЕРСКОЙ ОТЧЕТНОСТИ ОРГАНИЗАЦИИ, ПРЕДСТАВЛЯЕМОЙ**
**В ОРГАНЫ ГОСУДАРСТВЕННОЙ СТАТИСТИКИ И ДРУГИЕ ОРГАНЫ**
**ИСПОЛНИТЕЛЬНОЙ ВЛАСТИ**
| Наименование строки | Код |
| --- | --- |
| БУХГАЛТЕРСКИЙ БАЛАНС | 1000 |
| Итого внеоборотных активов | 1100 |
| Нематериальные активы | 1110 |
| Результаты исследований и разработок | 1120 |
| Основные средства | 1130 |
| Доходные вложения в материальные ценности | 1140 |
| Финансовые вложения | 1150 |
| Отложенные налоговые активы | 1160 |
| Прочие внеоборотные активы | 1170 |
| Итого оборотных активов | 1200 |
| Запасы | 1210 |
| Налог на добавленную стоимость по приобретенным ценностям | 1220 |
| Дебиторская задолженность | 1230 |
| Финансовые вложения (за исключением денежных эквивалентов) (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100028) Минфина РФ от 05.10.2011 N 124н) | 1240 |
| Денежные средства и денежные эквиваленты (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100029) Минфина РФ от 05.10.2011 N 124н) | 1250 |
| Прочие оборотные активы | 1260 |
| БАЛАНС (актив) | 1600 |
| ИТОГО капитал | 1300 |
| Уставный капитал (складочный капитал, уставный фонд, вклады товарищей) <1> (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100030) Минфина РФ от 05.10.2011 N 124н) | 1310 |
| Собственные акции, выкупленные у акционеров <2> (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100031) Минфина РФ от 05.10.2011 N 124н) | 1320 |
| Переоценка внеоборотных активов | 1340 |
| Добавочный капитал (без переоценки) <3> (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100032) Минфина РФ от 05.10.2011 N 124н) | 1350 |
| Резервный капитал <4> (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100033) Минфина РФ от 05.10.2011 N 124н) | 1360 |
| Нераспределенная прибыль (непокрытый убыток) <5> (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100034) Минфина РФ от 05.10.2011 N 124н) | 1370 |
| | |
| Долгосрочные заемные средства | 1410 |
| Отложенные налоговые обязательства | 1420 |
| Оценочные обязательства (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100035) Минфина РФ от 05.10.2011 N 124н) | 1430 |
| Прочие долгосрочные обязательства | 1450 |
| ИТОГО долгосрочных обязательств | 1400 |
| Краткосрочные заемные обязательства | 1510 |
| Краткосрочная кредиторская задолженность | 1520 |
| Доходы будущих периодов | 1530 |
| Оценочные обязательства (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100036) Минфина РФ от 05.10.2011 N 124н) | 1540 |
| Прочие краткосрочные обязательства | 1550 |
| ИТОГО краткосрочных обязательств | 1500 |
| БАЛАНС (пассив) | 1700 |
| | |
| ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ | 2000 |
| Выручка | 2110 |
| Себестоимость продаж | 2120 |
| Валовая прибыль (убыток) | 2100 |
| Коммерческие расходы | 2210 |
| Управленческие расходы | 2220 |
| Прибыль (убыток) от продаж | 2200 |
| Доходы от участия в других организациях | 2310 |
| Проценты к получению | 2320 |
| Проценты к уплате | 2330 |
| Прочие доходы | 2340 |
| Прочие расходы | 2350 |
| Прибыль (убыток) до налогообложения | 2300 |
| Текущий налог на прибыль | 2410 |
| Постоянные налоговые обязательства (активы) | 2421 |
| Изменение отложенных налоговых обязательств | 2430 |
| Изменение отложенных налоговых активов | 2450 |
| Прочее | 2460 |
| Чистая прибыль (убыток) | 2400 |
| Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) | 2510 |
| Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода | 2520 |
| Совокупный финансовый результат периода | 2500 |
| Базовая прибыль (убыток) на акцию | 2900 |
| Разводненная прибыль (убыток) на акцию | 2910 |
| | |
| ОТЧЕТ ОБ ИЗМЕНЕНИЯХ КАПИТАЛА | 3000 |
| Величина капитала на 31 декабря года, предшествующего предыдущему | 3100 |
| Увеличение капитала - всего | 3210 |
| Чистая прибыль | 3211 |
| Переоценка имущества | 3212 |
| Доходы, относящиеся непосредственно на увеличение капитала | 3213 |
| Дополнительный выпуск акций | 3214 |
| Увеличение номинальной стоимости акций | 3215 |
| Реорганизация юридического лица | 3216 |
| Уменьшение капитала - всего | 3220 |
| Убыток | 3221 |
| Переоценка имущества | 3222 |
| Расходы, относящиеся непосредственно на уменьшение капитала | 3223 |
| Уменьшение номинальной стоимости акций | 3224 |
| Уменьшение количества акций | 3225 |
| Реорганизация юридического лица | 3226 |
| Дивиденды | 3227 |
| Изменение добавочного капитала | 3230 |
| Изменение резервного капитала | 3240 |
| Величина капитала на 31 декабря предыдущего года | 3200 |
| Увеличение капитала - всего | 3310 |
| Чистая прибыль | 3311 |
| Переоценка имущества | 3312 |
| Доходы, относящиеся непосредственно на увеличение капитала | 3313 |
| Дополнительный выпуск акций | 3314 |
| Увеличение номинальной стоимости акций | 3315 |
| Реорганизация юридического лица | 3316 |
| Уменьшение капитала - всего | 3320 |
| Убыток | 3321 |
| Переоценка имущества | 3322 |
| Расходы, относящиеся непосредственно на уменьшение капитала | 3323 |
| Уменьшение номинальной стоимости акций | 3324 |
| Уменьшение количества акций | 3325 |
| Реорганизация юридического лица | 3326 |
| Дивиденды | 3327 |
| Изменение добавочного капитала | 3330 |
| Изменение резервного капитала | 3340 |
| Величина капитала на 31 декабря отчетного года | 3300 |
| Капитал всего до корректировок | 3400 |
| Корректировка в связи с изменением учетной политики | 3410 |
| Корректировка в связи с исправлением ошибок | 3420 |
| Капитал всего после корректировок | 3500 |
| Нераспределенная прибыль (непокрытый убыток) всего до корректировок | 3401 |
| Корректировка в связи с изменением учетной политики | 3411 |
| Корректировка в связи с исправлением ошибок | 3421 |
| Нераспределенная прибыль (непокрытый убыток) всего после корректировок | 3501 |
| Другие статьи капитала, по которым осуществлены корректировки всего до корректировок | 3402 |
| Корректировка в связи с изменением учетной политики | 3412 |
| Корректировка в связи с исправлением ошибок | 3422 |
| Другие статьи капитала, по которым осуществлены корректировки всего после корректировок | 3502 |
| Чистые активы | 3600 |
| | |
| ОТЧЕТ О ДВИЖЕНИИ ДЕНЕЖНЫХ СРЕДСТВ (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100037) Минфина РФ от 05.10.2011 N 124н) | 4000 |
| Поступления - всего | 4110 |
| От продажи продукции, товаров, работ и услуг | 4111 |
| Арендных платежей, лицензионных платежей, роялти, комиссионных и иных аналогичных платежей | 4112 |
| От перепродажи финансовых вложений | 4113 |
| Прочие поступления | 4119 |
| Платежи - всего | 4120 |
| Поставщикам (подрядчикам) за сырье, материалы, работы, услуги | 4121 |
| В связи с оплатой труда работников | 4122 |
| Проценты по долговым обязательствам | 4123 |
| Налога на прибыль организаций | 4124 |
| Прочие платежи | 4129 |
| Сальдо денежных потоков от текущих операций | 4100 |
| Поступления - всего | 4210 |
| От продажи внеоборотных активов (кроме финансовых вложений) | 4211 |
| От продажи акций других организаций (долей участия) | 4212 |
| От возврата предоставленных займов, от продажи долговых ценных бумаг (прав требования денежных средств к другим лицам) | 4213 |
| Дивидендов, процентов по долговым финансовым вложениям и аналогичных поступлений от долевого участия в других организациях | 4214 |
| Прочие поступления | 4219 |
| Платежи - всего | 4220 |
| В связи с приобретением, созданием, модернизацией, реконструкцией и подготовкой к использованию внеоборотны активов | 4221 |
| В связи с приобретением акций других организаций (долей участия) | 4222 |
| В связи с приобретением долговых ценных бумаг (прав требования денежных средств к другим лицам), предоставление займов другим лицам | 4223 |
| Процентов по долговым обязательствам, включаемым в стоимость инвестиционного актива | 4224 |
| Прочие платежи | 4229 |
| Сальдо денежных потоков от инвестиционных операций | 4200 |
| Поступления - всего | 4310 |
| Получение кредитов и займов | 4311 |
| Денежных вкладов собственников (участников) | 4312 |
| От выпуска акций, увеличения долей участия | 4313 |
| От выпуска облигаций, векселей и других долговых ценных бумаг и др. | 4314 |
| Прочие поступления | 4319 |
| Платежи - всего | 4320 |
| Собственникам (участникам) в связи с выкупом у них акций (долей участия) организации или их выходом из состава участников | 4321 |
| На уплату дивидендов и иных платежей по распределению прибыли в пользу собственников (участников) | 4322 |
| В связи с погашением (выкупом) векселей и других долговы ценных бумаг, возврат кредитов и займов | 4323 |
| Прочие платежи | 4329 |
| Сальдо денежных потоков от финансовых операций | 4300 |
| Сальдо денежных потоков за отчетный период | 4400 |
| Остаток денежных средств и денежных эквивалентов на начало отчетного периода | 4450 |
| Остаток денежных средств и денежных эквивалентов на конец отчетного периода | 4500 |
| Величина влияния изменений курса иностранной валюты по отношению к рублю | 4490 |
| | |
| ПОЯСНЕНИЯ К БУХГАЛТЕРСКОМУ БАЛАНСУ И ОТЧЕТУ О ПРИБЫЛЯХ И УБЫТКАХ | |
| Наличие и движение нематериальных активов за отчетный год - всего | 5100 |
| в том числе: (виды нематериальных активов) | 5101, 5102, 510... |
| Наличие и движение нематериальных активов за предыдущий год - всего | 5110 |
| в том числе: (виды нематериальных активов) | 5111, 5112, 511... |
| Первоначальная стоимость нематериальных активов, созданных самой организацией, - всего | 5120 |
| в том числе: (виды нематериальных активов) | 5121, 5122, 512... |
| Нематериальные активы с полностью погашенной стоимостью - всего | 5130 |
| в том числе: (виды нематериальных активов) | 5131, 5132, 513... |
| Наличие и движение результатов НИОКР за отчетный год - всего | 5140 |
| в том числе: (объект, группа объектов) | 5141, 5142, 514... |
| Наличие и движение результатов НИОКР за предыдущий год - всего | 5150 |
| в том числе: (объект, группа объектов) | 5151, 5152, 515... |
| Незаконченные и неоформленные НИОКР за отчетный год - всего | 5160 |
| в том числе: (объект, группа объектов) | 5161, 5162, 516... |
| Незаконченные и неоформленные НИОКР за предыдущий год - всего | 5170 |
| в том числе: (объект, группа объектов) | 5171, 5172, 517... |
| Незаконченные операции по приобретению нематериальных активов за отчетный год - всего | 5180 |
| в том числе: (объект, группа объектов) | 5181, 5182, 518... |
| Незаконченные операции по приобретению нематериальных активов за предыдущий год - всего | 5190 |
| в том числе: (объект, группа объектов) | 5191, 5192, 519... |
| Основные средства (без учета доходных вложений в материальные ценности) за отчетный год - всего | 5200 |
| в том числе: (группа основных средств) | 5201, 5202, 520... |
| Основные средства (без учета доходных вложений в материальные ценности) за предыдущий год - всего | 5210 |
| в том числе: (группа основных средств) | 5211, 5212, 521... |
| Учтено в составе доходных вложений в материальные ценности за отчетный год - всего | 5220 |
| в том числе: (группа объектов) | 5221, 5222, 522... |
| Учтено в составе доходных вложений в материальные ценности за предыдущий год - всего | 5230 |
| в том числе: (группа объектов) | 5231, 5232, 523... |
| Незавершенное строительство и незаконченные операции по приобретению, модернизации и т.п. основных средств за отчетный год - всего | 5240 |
| Незавершенное строительство и незаконченные операции по приобретению, модернизации и т.п. основных средств за предыдущий год - всего | 5250 |
| в том числе: (группа объектов) | 5251, 5252, 525... |
| Увеличение стоимости объектов основных средств в результате достройки, дооборудования, реконструкции - всего | 5260 |
| в том числе: (группа основных средств) | 5261, 5262, 526... |
| Уменьшение стоимости объектов основных средств в результате частичной ликвидации - всего | 5270 |
| в том числе: (объект основных средств) | 5271, 5272, 527... |
| Переданные в аренду основные средства, числящиеся на балансе | 5280 |
| Переданные в аренду основные средства, числящиеся за балансом | 5281 |
| Полученные в аренду основные средства, числящиеся на балансе | 5282 |
| Полученные в аренду основные средства, числящиеся за балансом | 5283 |
| Объекты недвижимости, принятые в эксплуатацию и фактически используемые, находящиеся в процессе государственной регистрации | 5284 |
| Основные средства, переведенные на консервацию | 5285 |
| Иное использование основных средств (залог и др.) | 5286, 5287, 528... |
| Наличие и движение финансовых вложений за отчетный год - итого | 5300 |
| Наличие и движение долгосрочных финансовых вложений за отчетный год - всего | 5301 |
| в том числе: (группа, вид) | 5302, 530... |
| Наличие и движение краткосрочных финансовых вложений за отчетный год - всего | 5305 |
| в том числе: (группа, вид) | 5306, 5307, 530... |
| Наличие и движение финансовых вложений за предыдущий год - итого | 5310 |
| Наличие и движение долгосрочных финансовых вложений за предыдущий год - всего | 5311 |
| в том числе: (группа, вид) | 5312, 5313, 531... |
| Наличие и движение краткосрочных финансовых вложений за предыдущий год - всего | 5315 |
| в том числе: (группа, вид) | 5316, 5317, 521... |
| Финансовые вложения, находящиеся в залоге, - всего | 5320 |
| в том числе: (группы, виды) | 5321, 5322, 532... |
| Финансовые вложения, переданные третьим лицам (кроме продажи), - всего | 5325 |
| в том числе: (группы, виды) | 5326, 5327, 532... |
| Иное использование финансовых вложений | 5329 |
| Наличие и движение запасов за отчетный год - всего | 5400 |
| в том числе: (группа, вид) | 5401, 5402, 540... |
| Наличие и движение запасов за предыдущий год - всего | 5420 |
| в том числе: (группа, вид) | 5421, 5422, 542... |
| Запасы, не оплаченные на отчетную дату, - всего | 5440 |
| в том числе: (группа, вид) | 5441, 5442, 544... |
| Запасы, находящиеся в залоге по договору, - всего | 5445 |
| в том числе: (группа, вид) | 5446, 5447, 544... |
| Наличие и движение дебиторской задолженности за отчетный год - итого | 5500 |
| Наличие и движение долгосрочной дебиторской задолженности за отчетный год - всего | 5501 |
| в том числе: (вид) | 5502, 5503, 550... |
| Наличие и движение краткосрочной дебиторской задолженности за отчетный год - всего | 5510 |
| в том числе: (вид) | 5511, 5512, 551... |
| Наличие и движение дебиторской задолженности за предыдущий год - итого | 5520 |
| Наличие и движение долгосрочной дебиторской задолженности за предыдущий год - всего | 5521 |
| в том числе: (вид) | 5522, 5523, 552... |
| Наличие и движение краткосрочной дебиторской задолженности за предыдущий год - всего | 5530 |
| Просроченная дебиторская задолженность - всего | 5540 |
| в том числе: (вид) | 5541, 5542, 554... |
| Наличие и движение кредиторской задолженности за отчетный год - итого | 5550 |
| Наличие и движение долгосрочной кредиторской задолженности за отчетный год - всего | 5551 |
| в том числе: (вид) | 5552, 5553, 555... |
| Наличие и движение краткосрочной кредиторской задолженности за отчетный год - всего | 5560 |
| в том числе: (вид) | 5561, 5562, 556... |
| Наличие и движение кредиторской задолженности за предыдущий год - итого | 5570 |
| Наличие и движение долгосрочной кредиторской задолженности за предыдущий год - всего | 5571 |
| в том числе: (вид) | 5572, 5573, 557... |
| Наличие и движение краткосрочной кредиторской задолженности за предыдущий год - всего | 5580 |
| в том числе: (вид) | 5581, 5582, 558... |
| Просроченная кредиторская задолженность - всего | 5590 |
| в том числе: (вид) | 5591, 5592, 559... |
| Расходы по обычным видам деятельности - итого | 5600 |
| Материальные затраты | 5610 |
| Расходы на оплату труда | 5620 |
| Отчисления на социальные нужды | 5630 |
| Амортизация | 5640 |
| Прочие затраты | 5650 |
| Итого по элементам | 5660 |
| Изменение остатков незавершенного производства, готовой продукции и др. (прирост [-]) | 5670 |
| Изменение остатков незавершенного производства, готовой продукции и др. (уменьшение [+]) | 5680 |
| Оценочные обязательства - всего (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100039) Минфина РФ от 05.10.2011 N 124н) | 5700 |
| в том числе: (вид оценочного обязательства) (в ред. [Приказа](https://bukva.ai/docs/prikaz-124n-2011#p100040) Минфина РФ от 05.10.2011 N 124н) | 5701, 5702, 570... |
| Обеспечения обязательств полученные - всего | 5800 |
| в том числе: (вид) | 5801, 5802, 580... |
| Обеспечения обязательств выданные - всего | 5810 |
| в том числе: (вид) | 5811, 5812, 581... |
| Получено бюджетных средств - всего | 5900 |
| в том числе: на текущие расходы | 5901 |
| на вложения во внеоборотные активы | 5905 |
| Бюджетные кредиты за отчетный год - всего | 5910 |
| в том числе: (наименование цели) | 5911, 5912, 591... |
| Бюджетные кредиты за предыдущий год - всего | 5920 |
| в том числе: (наименование цели) | 5921, 5922, 592... |
| | |
| ОТЧЕТ О ЦЕЛЕВОМ ИСПОЛЬЗОВАНИИ ПОЛУЧЕННЫХ СРЕДСТВ | |
| Остаток средств на начало отчетного года | 6100 |
| Поступило средств - всего | 6200 |
| Вступительные взносы | 6210 |
| Членские взносы | 6215 |
| Целевые взносы | 6220 |
| Добровольные имущественные взносы и пожертвования | 6230 |
| Прибыль от предпринимательской деятельности организации | 6240 |
| Прочие | 6250 |
| Использовано средств - всего | 6300 |
| Расходы на целевые мероприятия | 6310 |
| в том числе: социальная и благотворительная помощь | 6311 |
| проведение конференций, совещаний, семинаров и т.п. | 6312 |
| иные мероприятия | 6313 |
| Расходы на содержание аппарата управления | 6320 |
| в том числе: расходы, связанные с оплатой труда (включая начисления) | 6321 |
| выплаты, связанные с оплатой труда | 6322 |
| расходы на служебные командировки и деловые поездки | 6323 |
| содержание помещений, зданий, автомобильного транспорта и иного имущества (кроме ремонта) | 6324 |
| ремонт основных средств и иного имущества | 6325 |
| прочие | 6326 |
| Приобретение основных средств, инвентаря и иного имущества | 6330 |
| Прочие | 6350 |
| Остаток средств на конец отчетного года | 6400 |
Примечания:
1. Некоммерческая организация вместо строки "Уставный капитал (складочный капитал, уставный фонд, вклады товарищей)" по коду 1310 включает строку "Паевой фонд".
2. Некоммерческая организация вместо строки "Собственные акции, выкупленные у акционеров" по коду 1320 включает строку "Целевой капитал".
3. Некоммерческая организация вместо строки "Добавочный капитал (без переоценки)" по коду 1350 включает строку "Целевые средства".
*4. Некоммерческая организация вместо строки "Резервный капитал" по коду 1360 включает строку "Фонд недвижимого и особо ценного движимого имущества".*
5. Некоммерческая организация вместо строки "Нераспределенная прибыль (непокрытый убыток)" по коду 1370 включает строку "Резервный и иные целевые фонды".
> *(примечания введены [Приказом](https://bukva.ai/docs/prikaz-124n-2011#p100041) Минфина РФ от 05.10.2011 N 124н)*
---
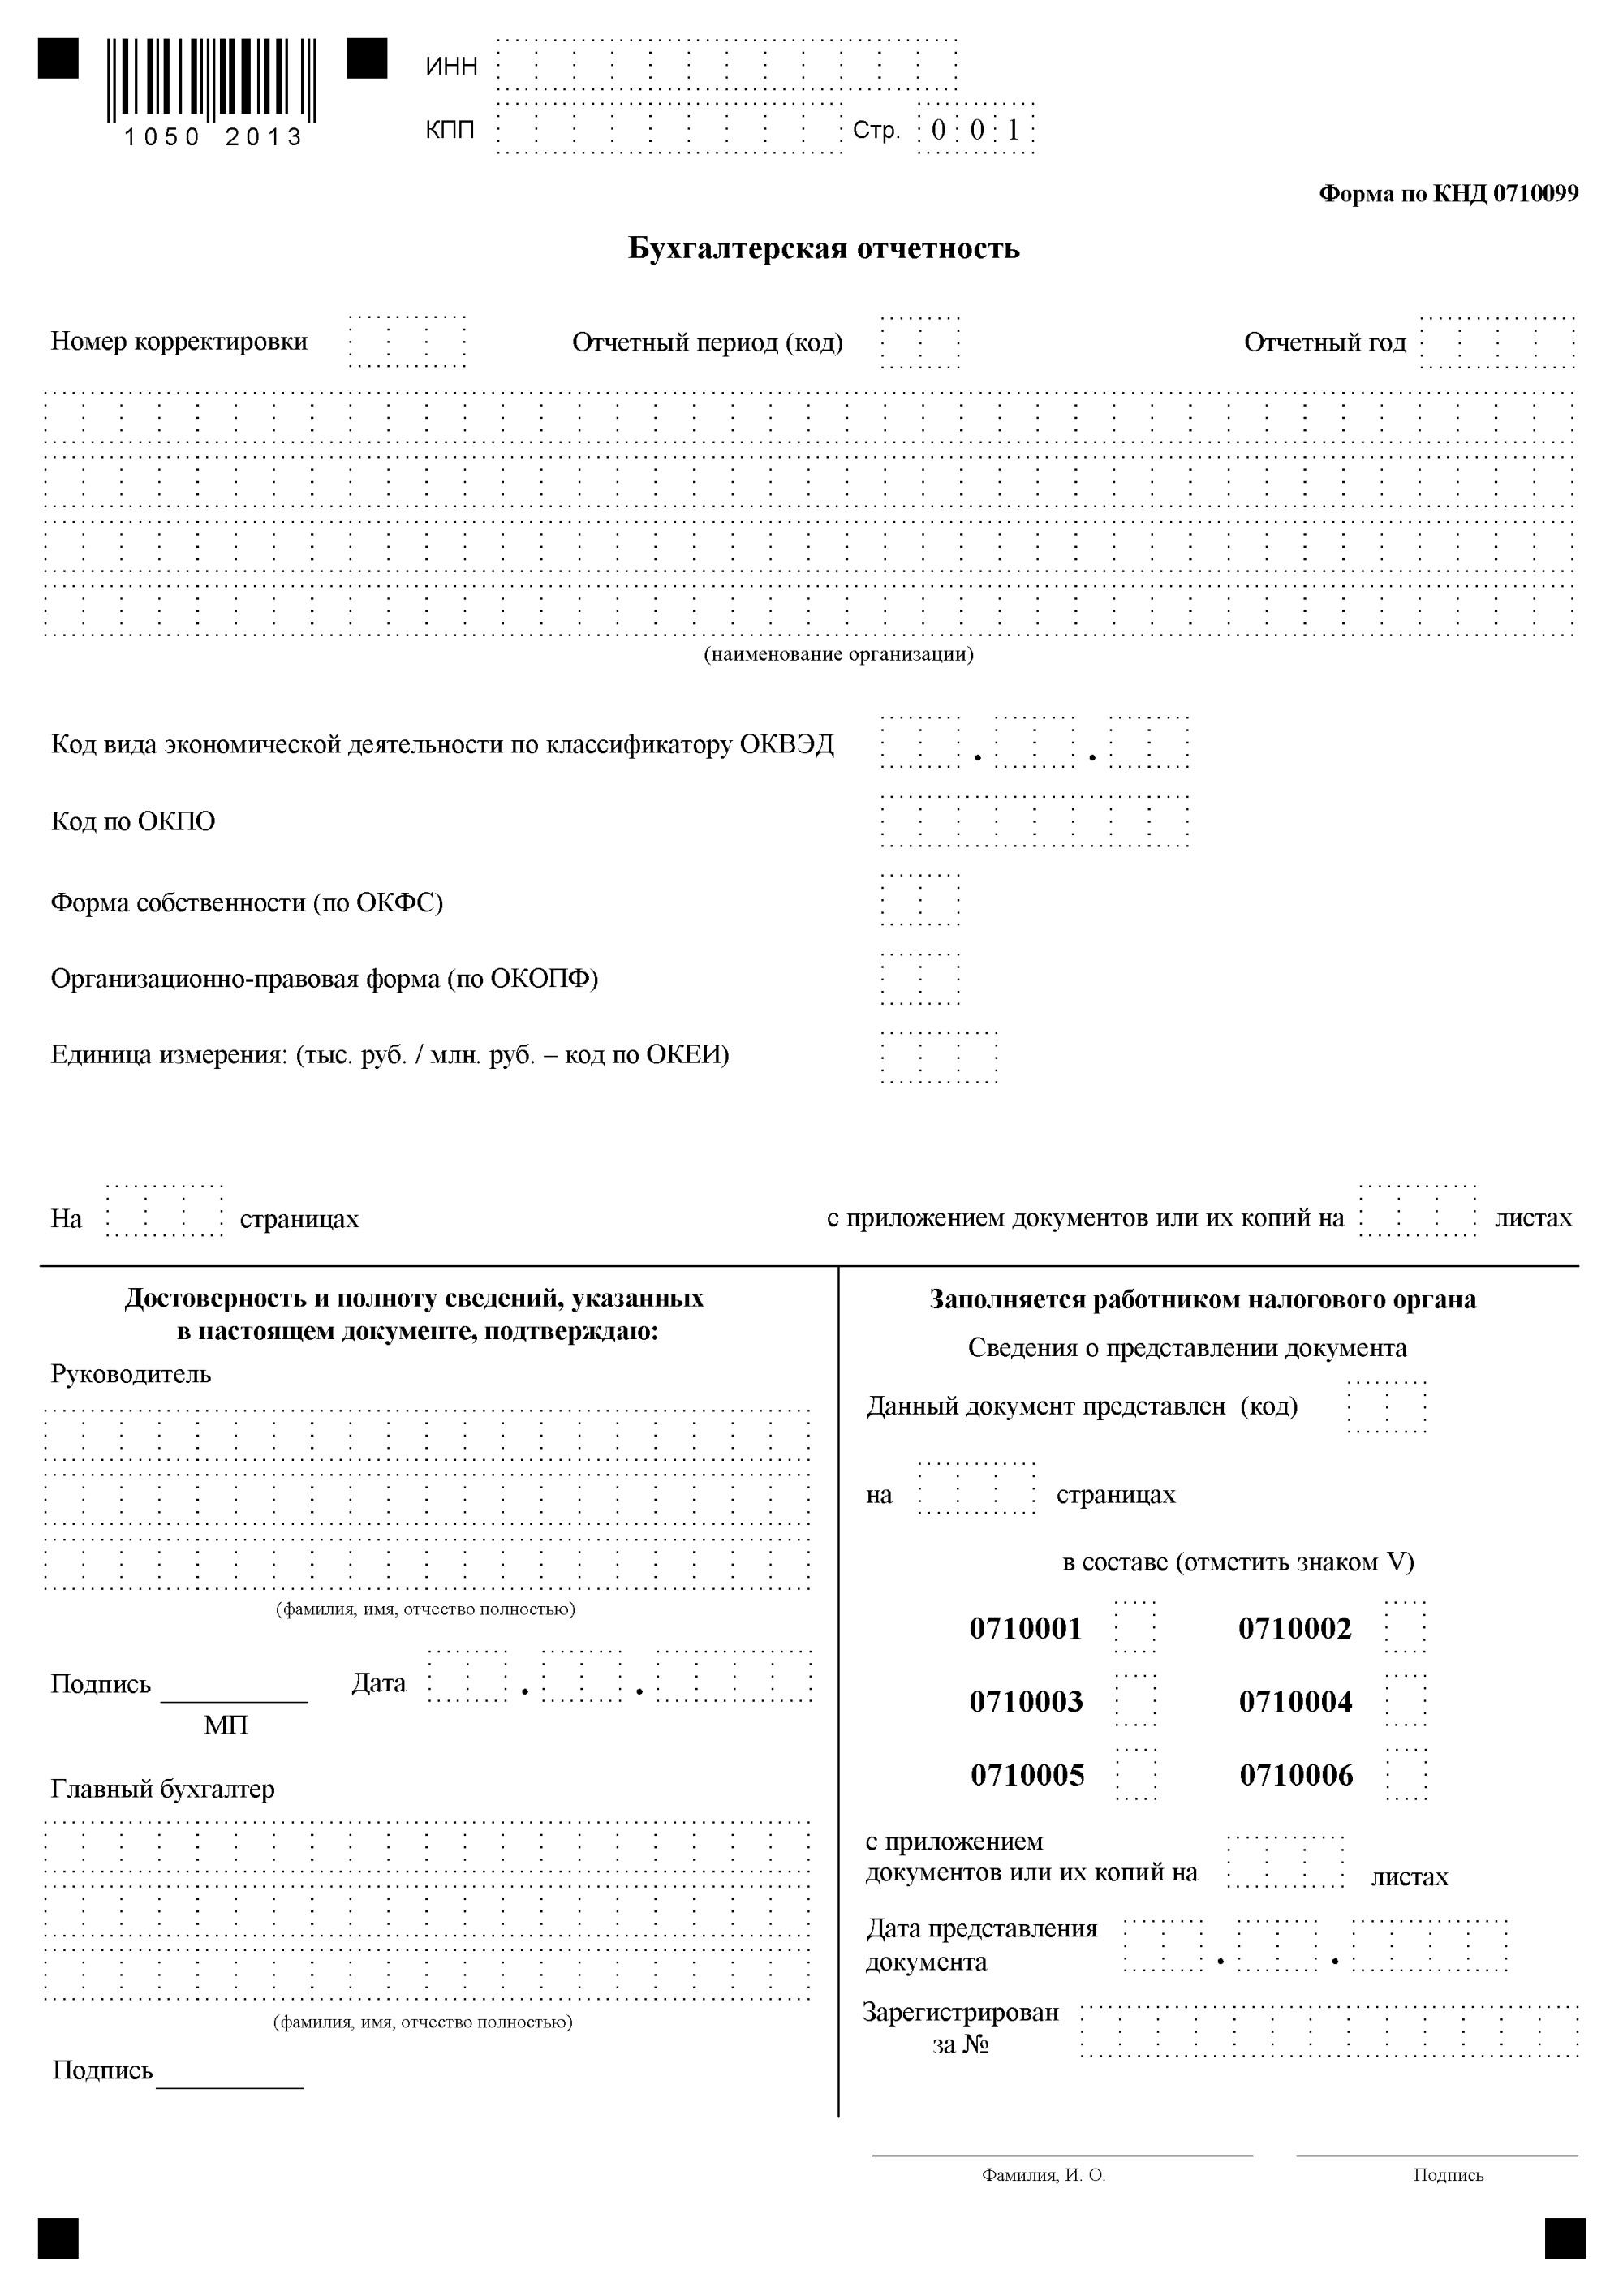
## Вложения
- [$123958_11M.RTF](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_11M.RTF)
- [$123958_11NM.XLS](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_11NM.XLS)
- [$123958_11NM_KOD.XLS](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_11NM_KOD.XLS)
- [$123958_21DM.XLS](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_21DM.XLS)
- [$123958_21DM_KOD.XLS](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_21DM_KOD.XLS)
- [$123958_22M.XLS](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_22M.XLS)
- [$123958_22M_KOD.XLS](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_22M_KOD.XLS)
- [$123958_23DM.XLS](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_23DM.XLS)
- [$123958_23DM_KOD.XLS](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_23DM_KOD.XLS)
- [$123958_30LM.XLS](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_30LM.XLS)
- [$123958_30LM_KOD.XLS](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_30LM_KOD.XLS)
- [$123958_0710099_180.XLS](https://bukva.ai/docs/prikaz-66n-2010-minfin-rossii-ministerstvo/attachments/%24123958_0710099_180.XLS)