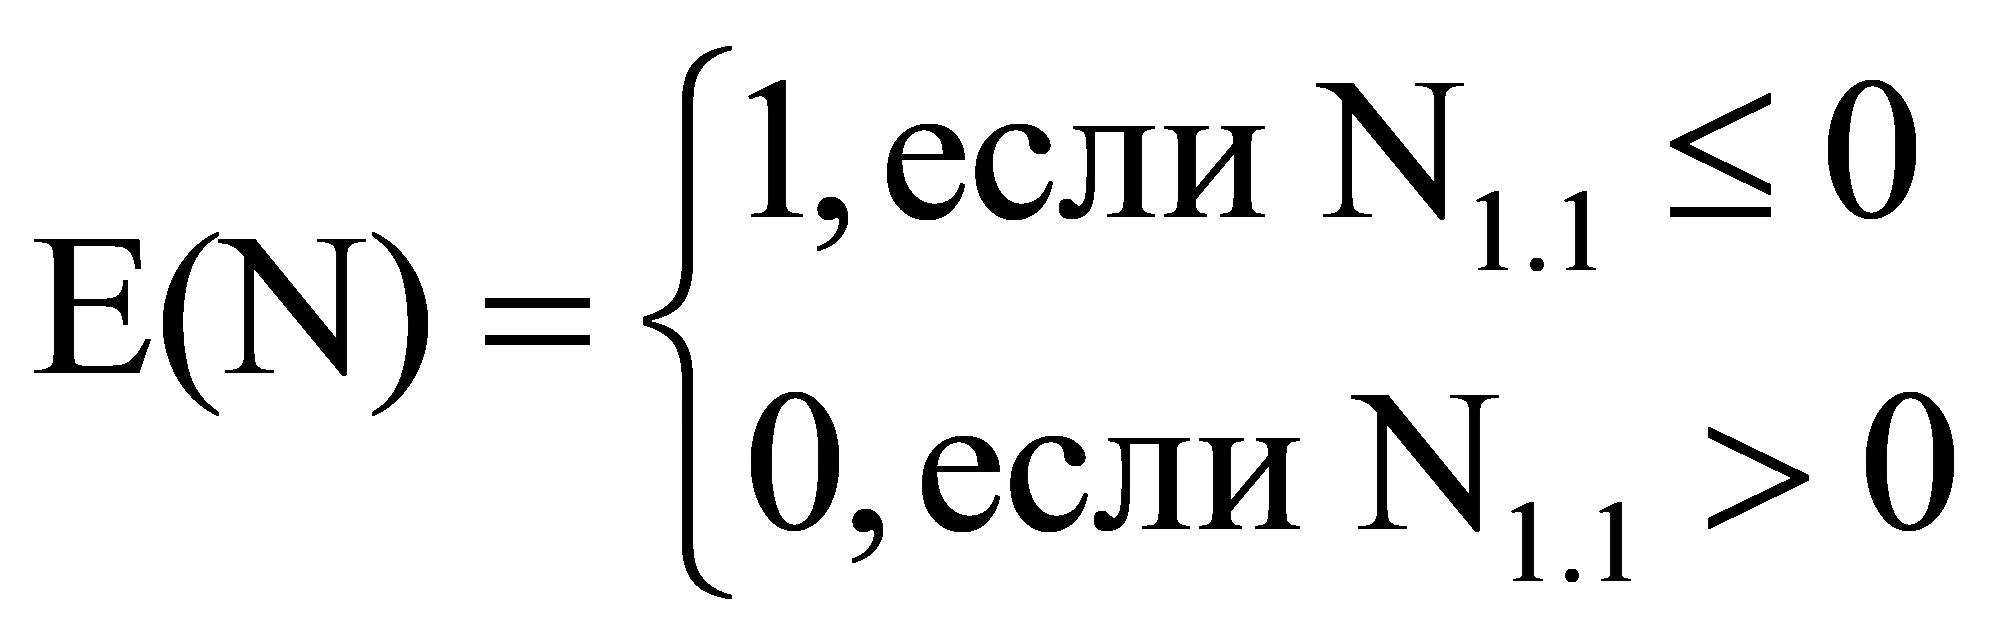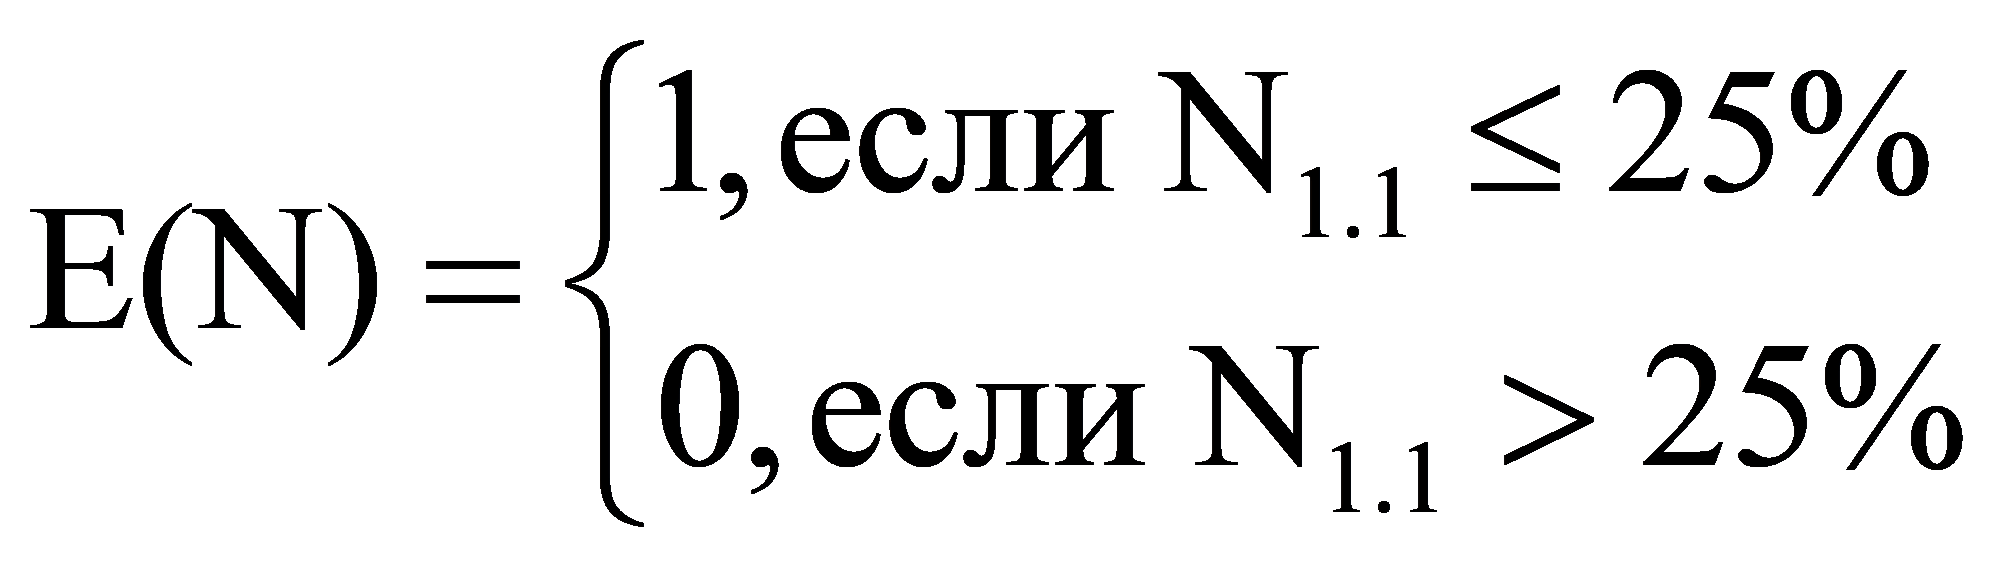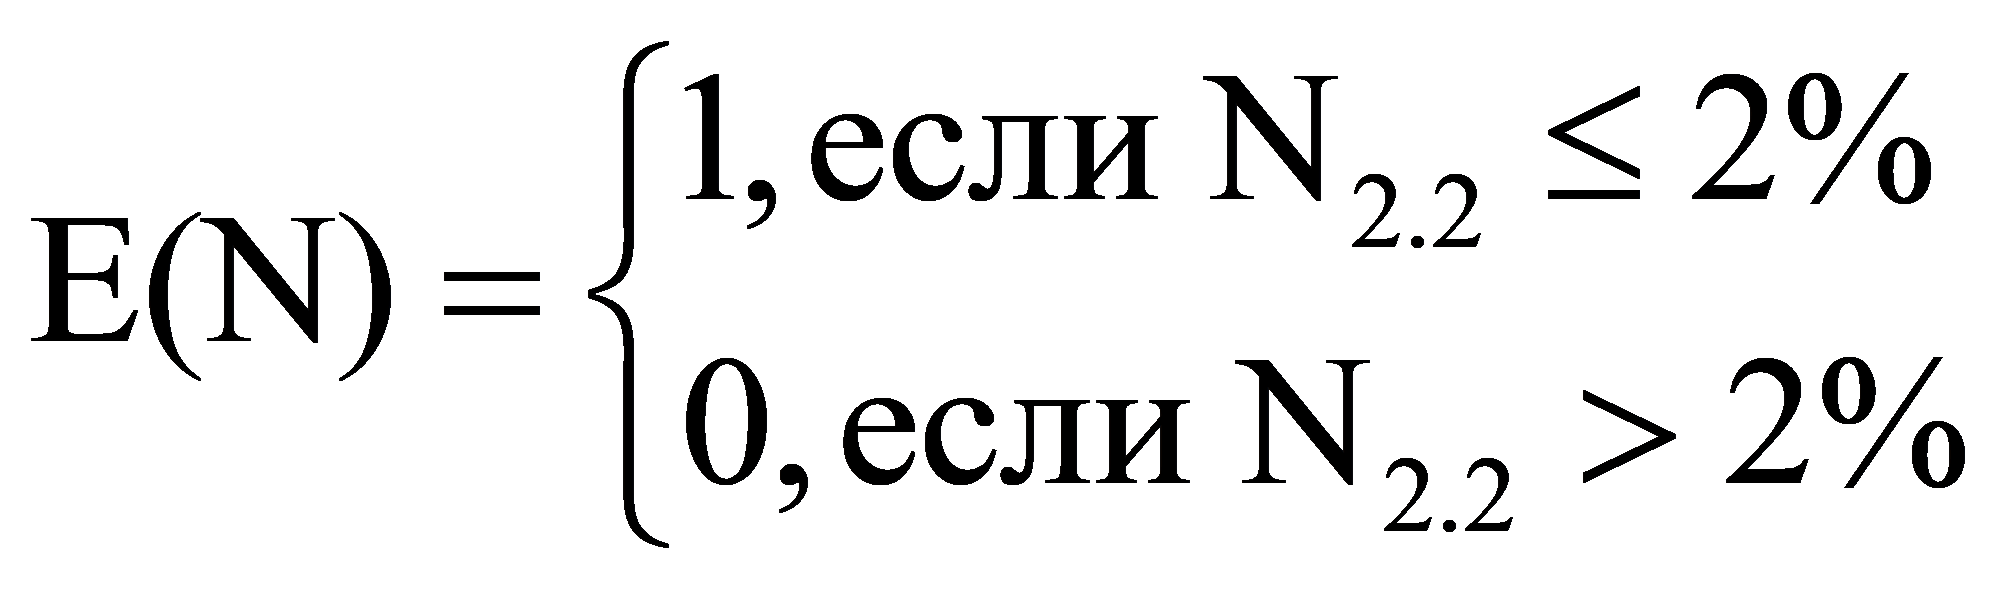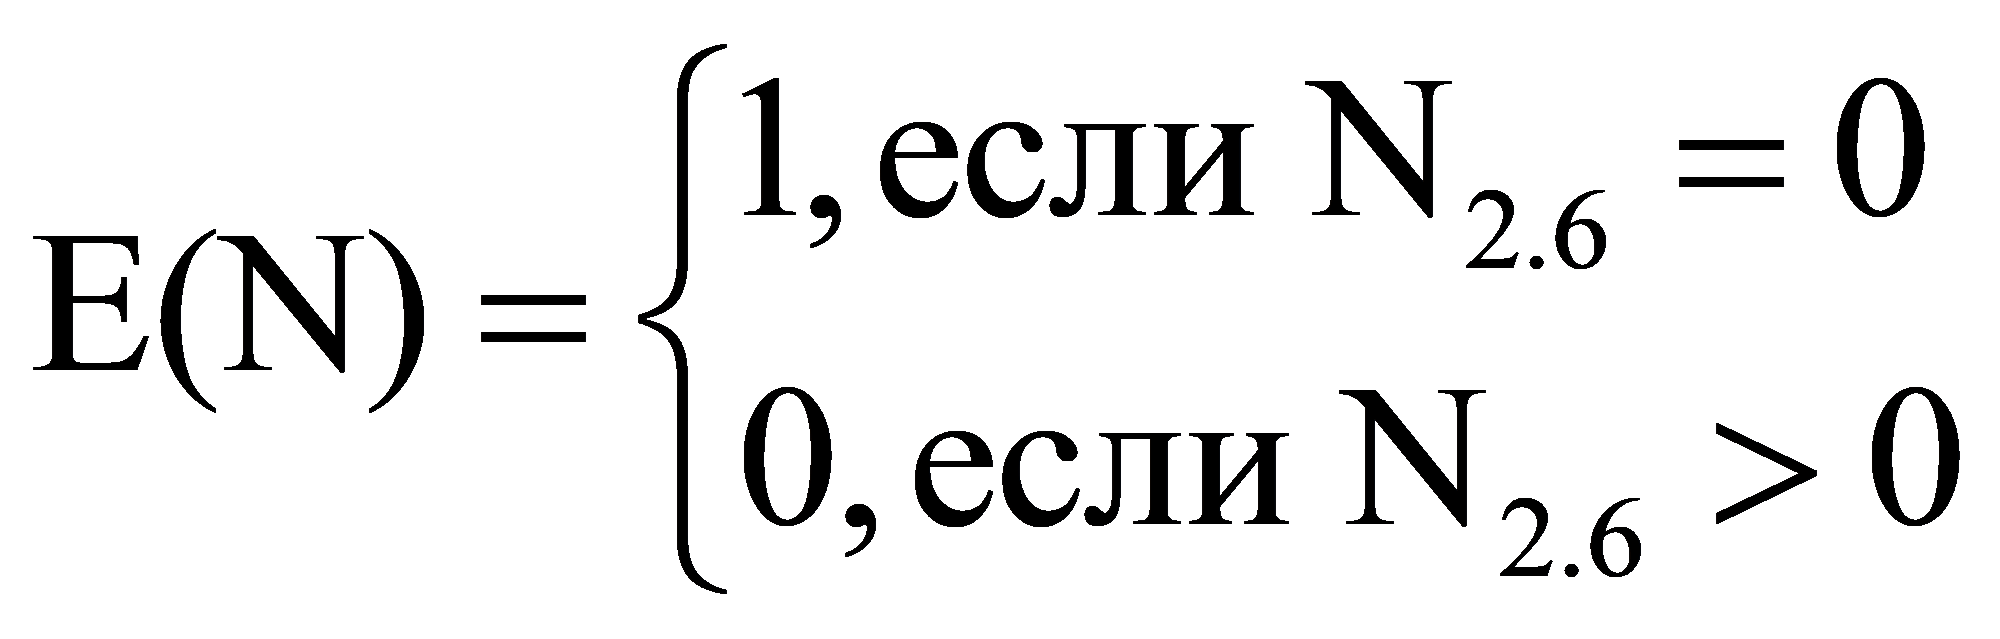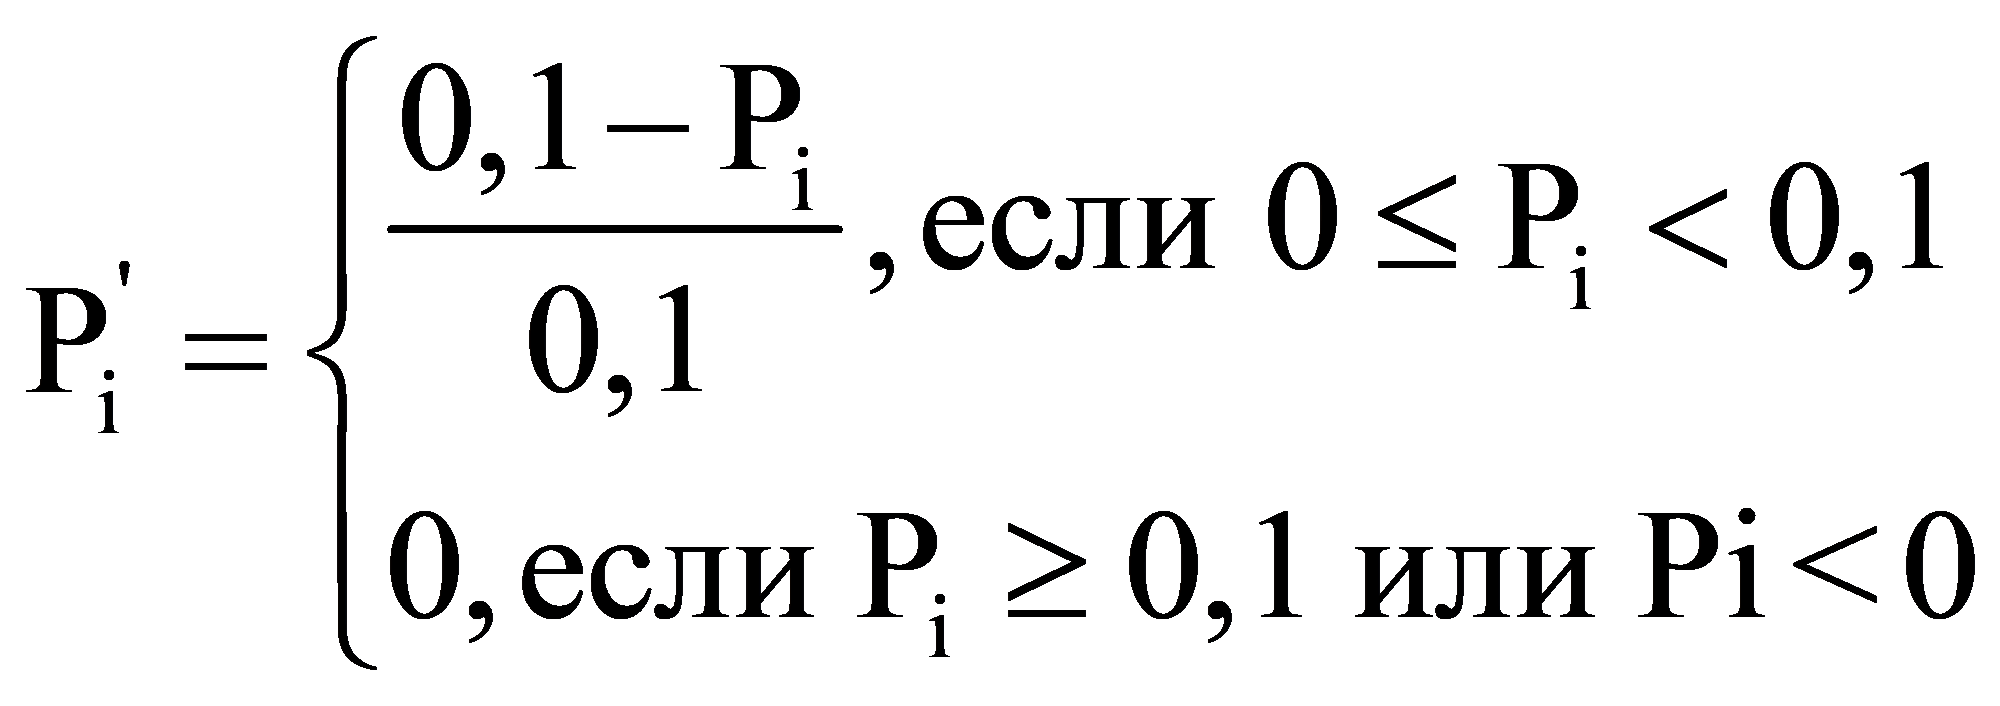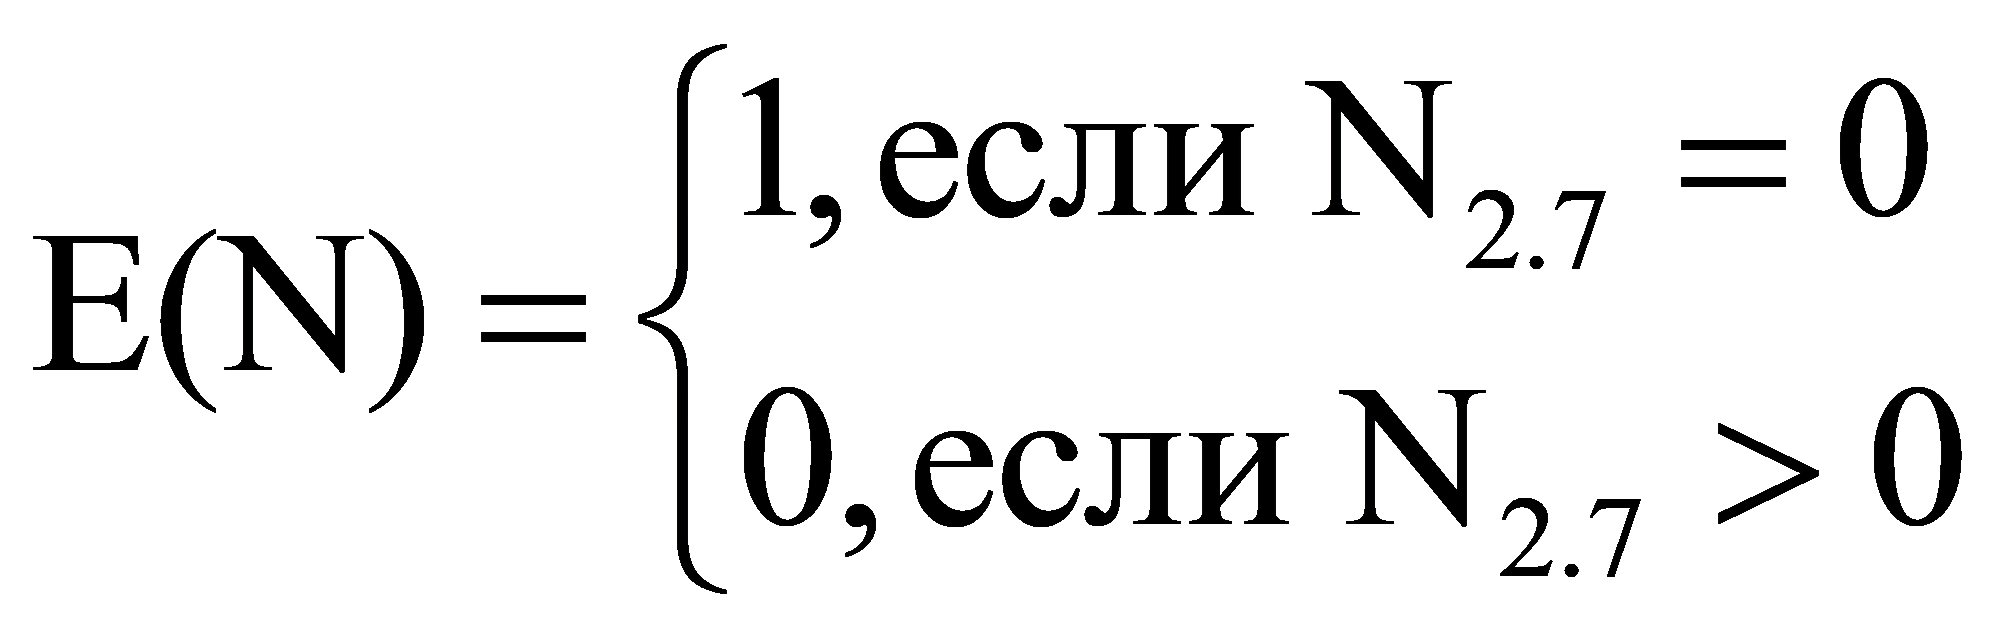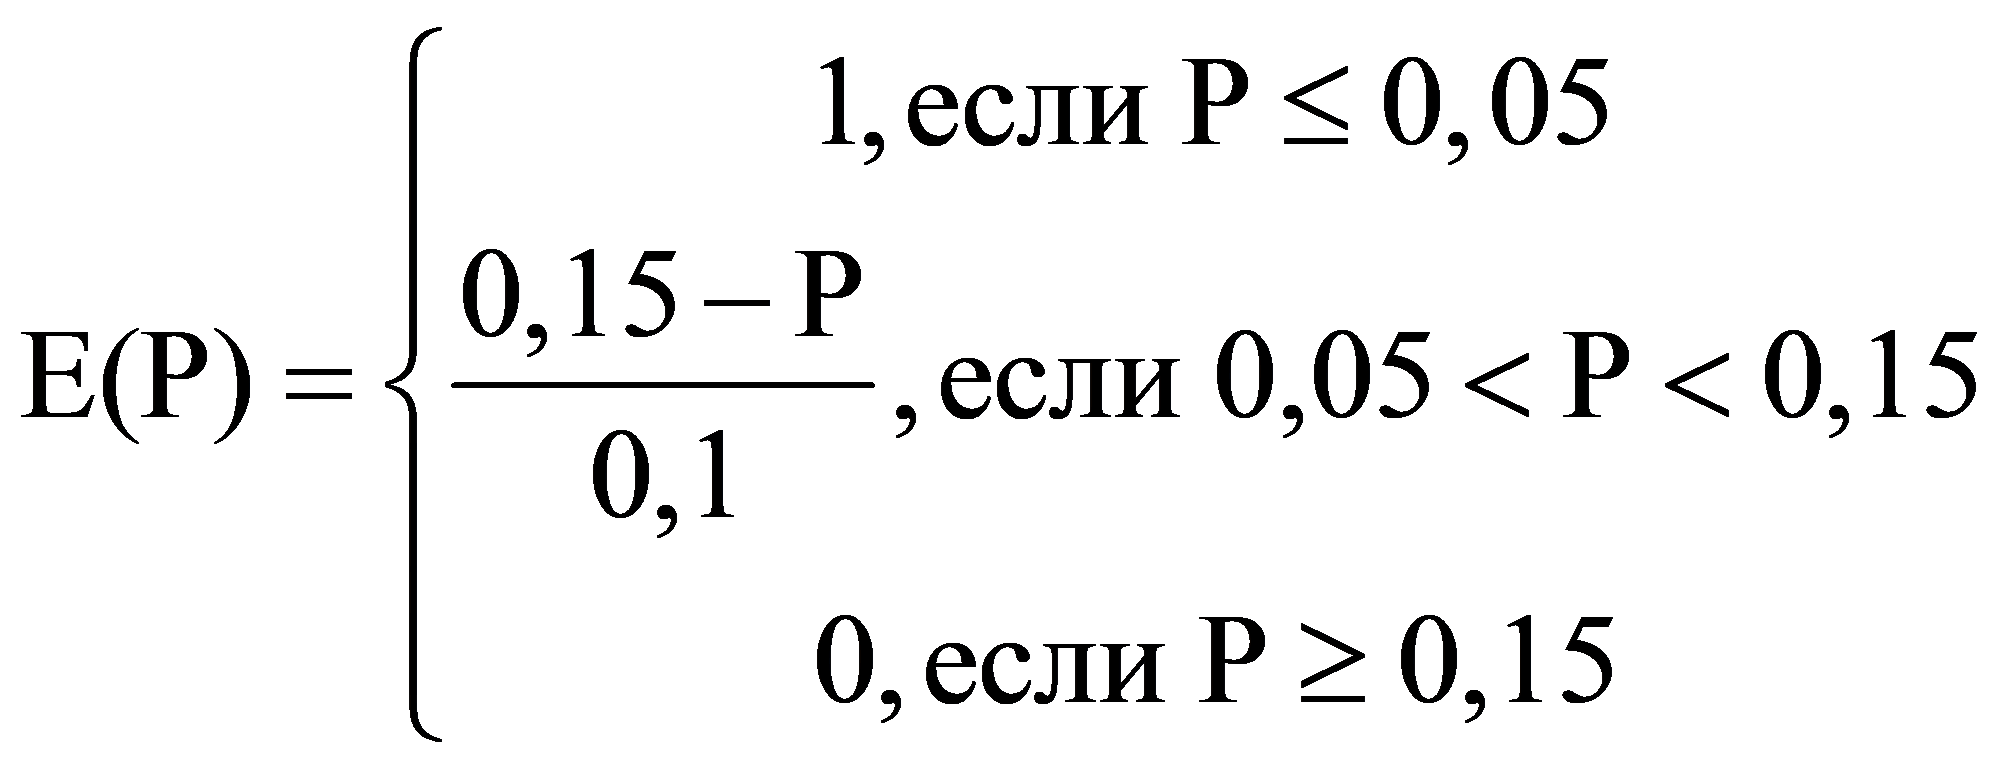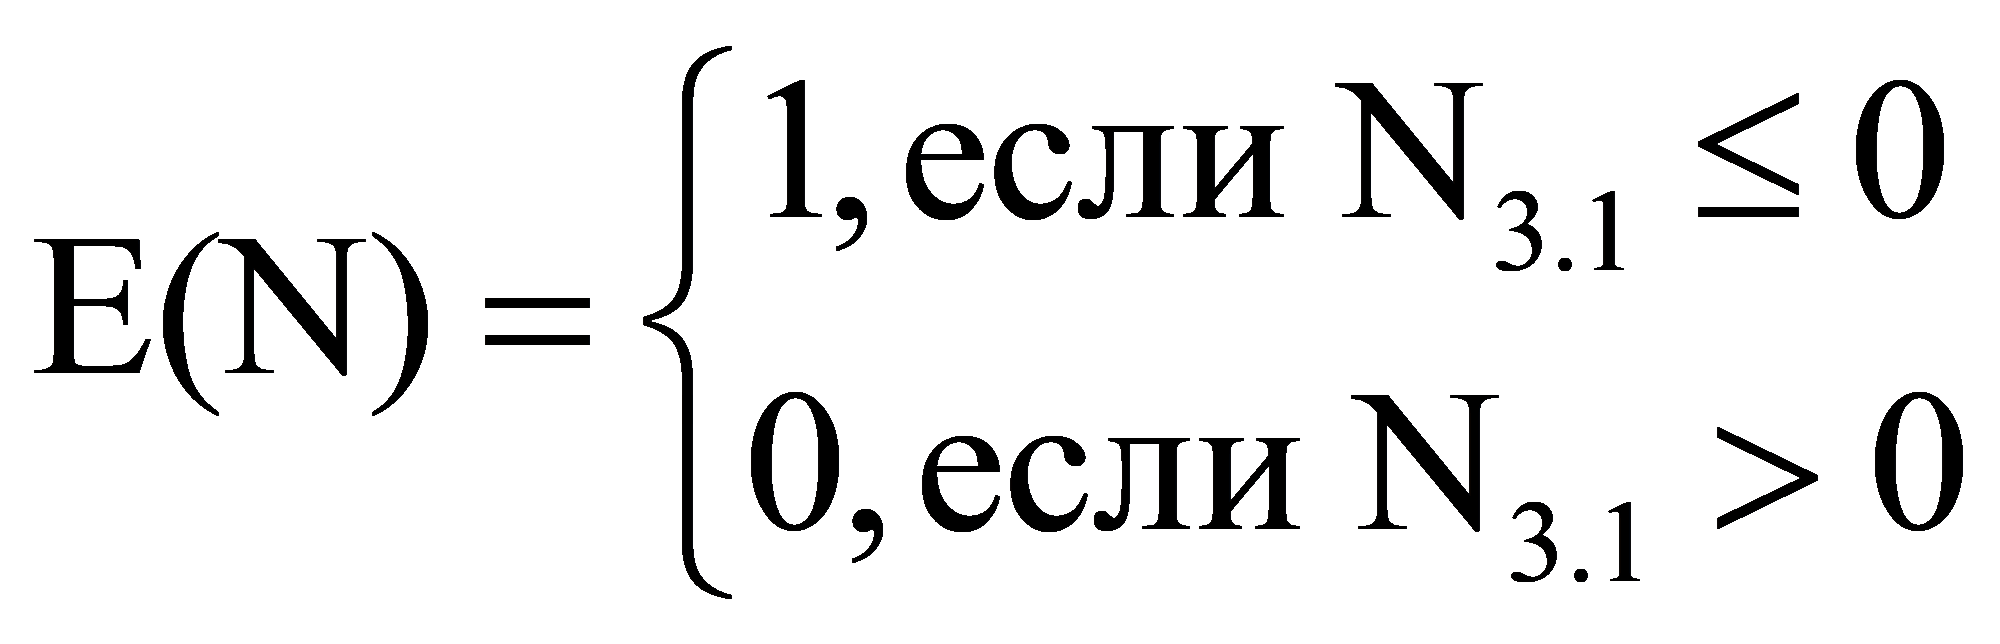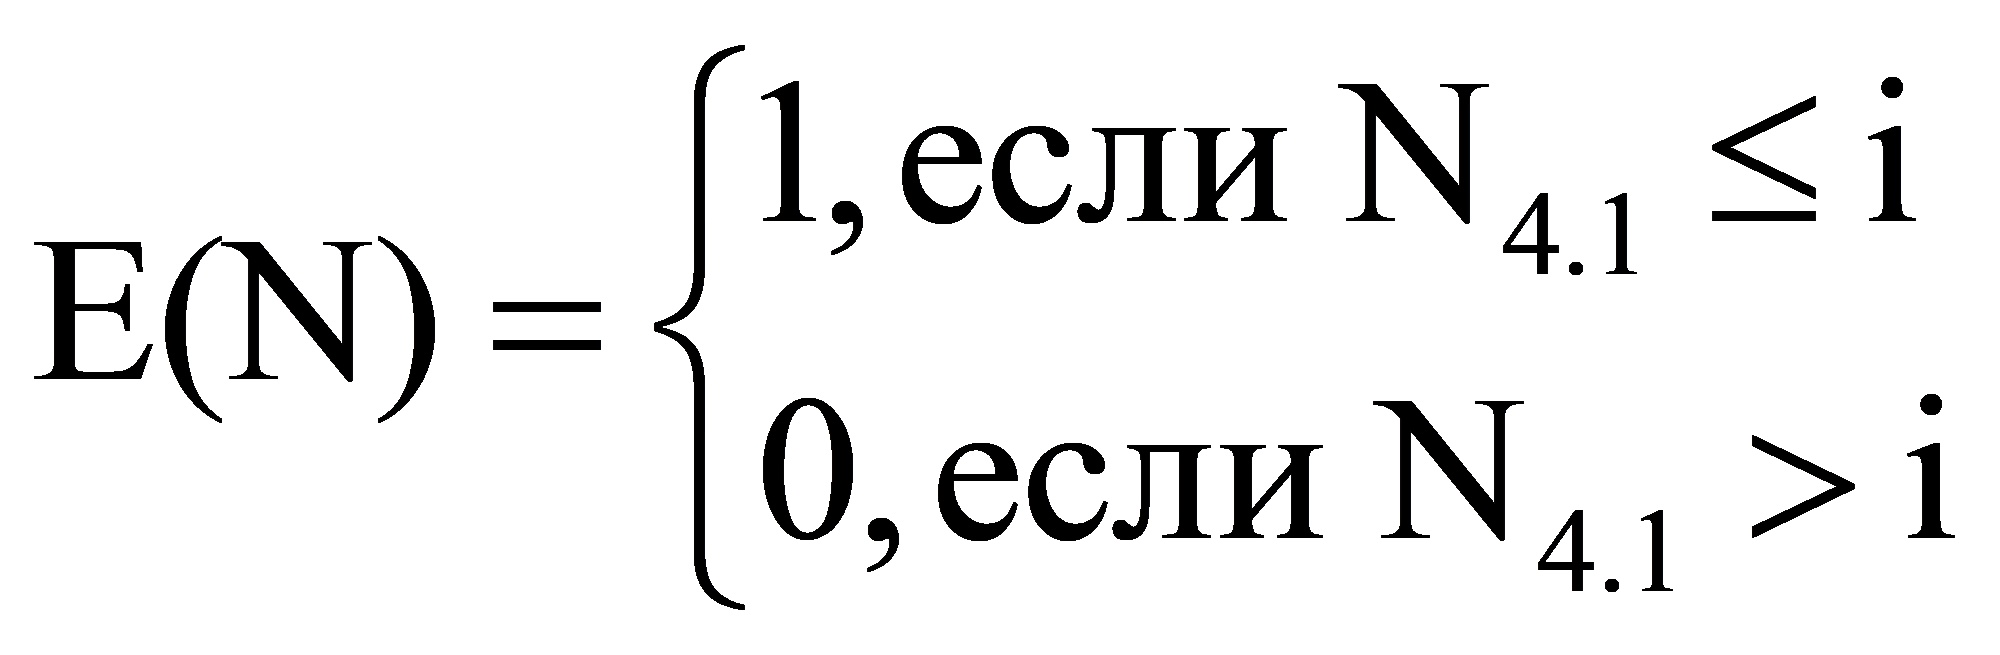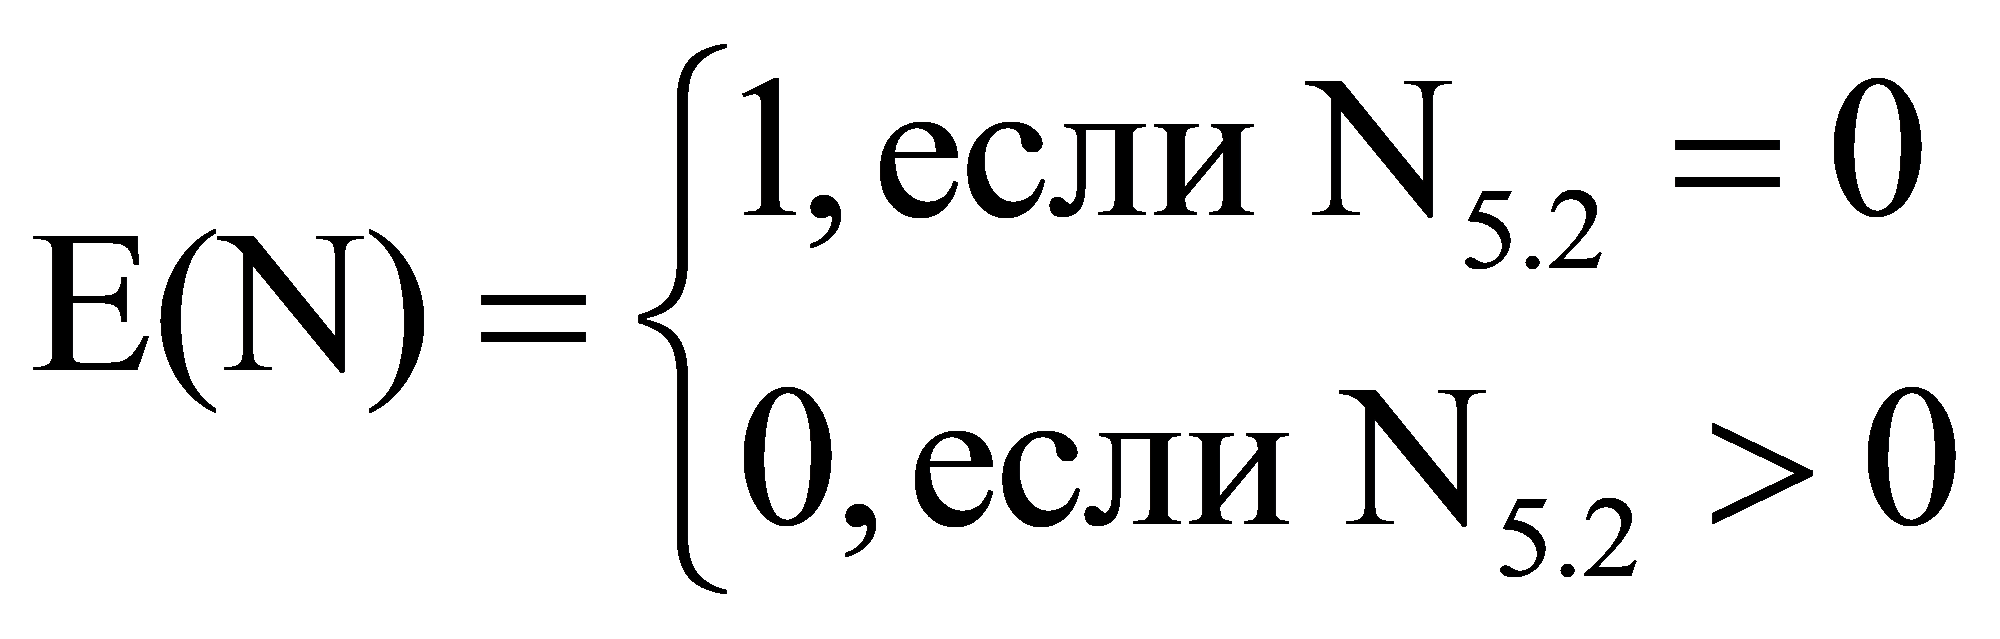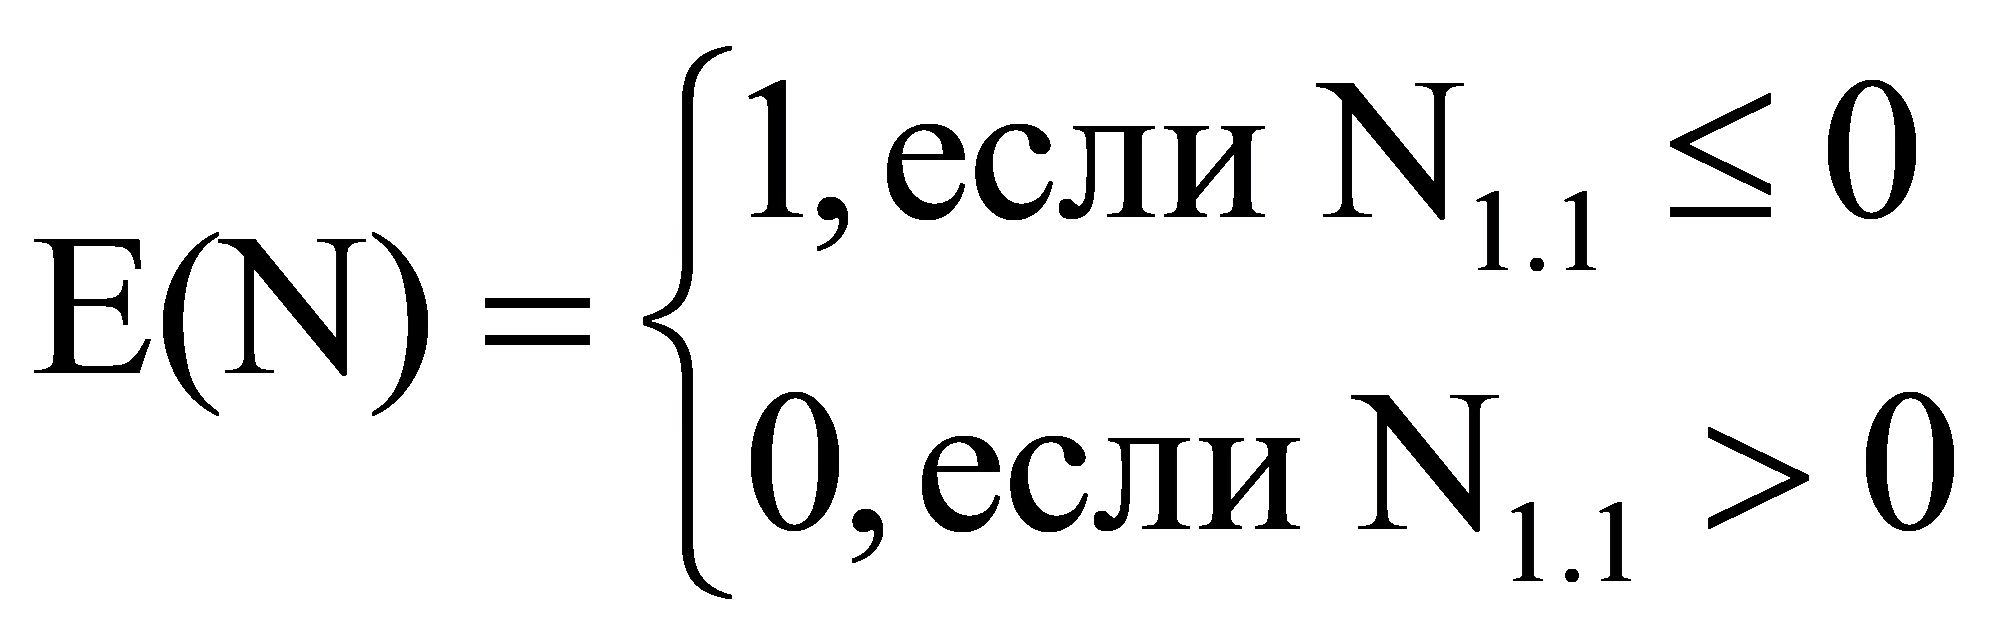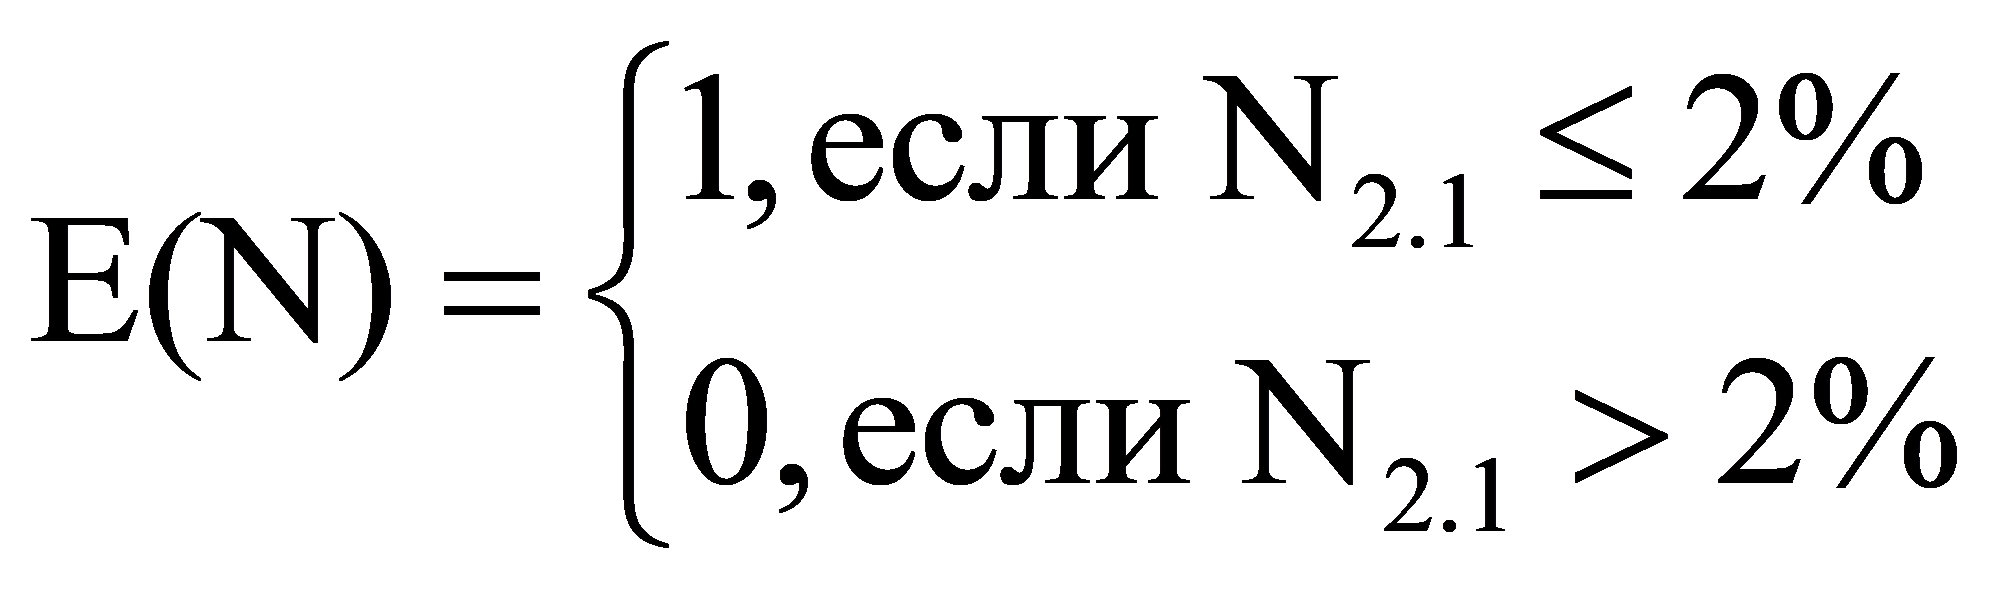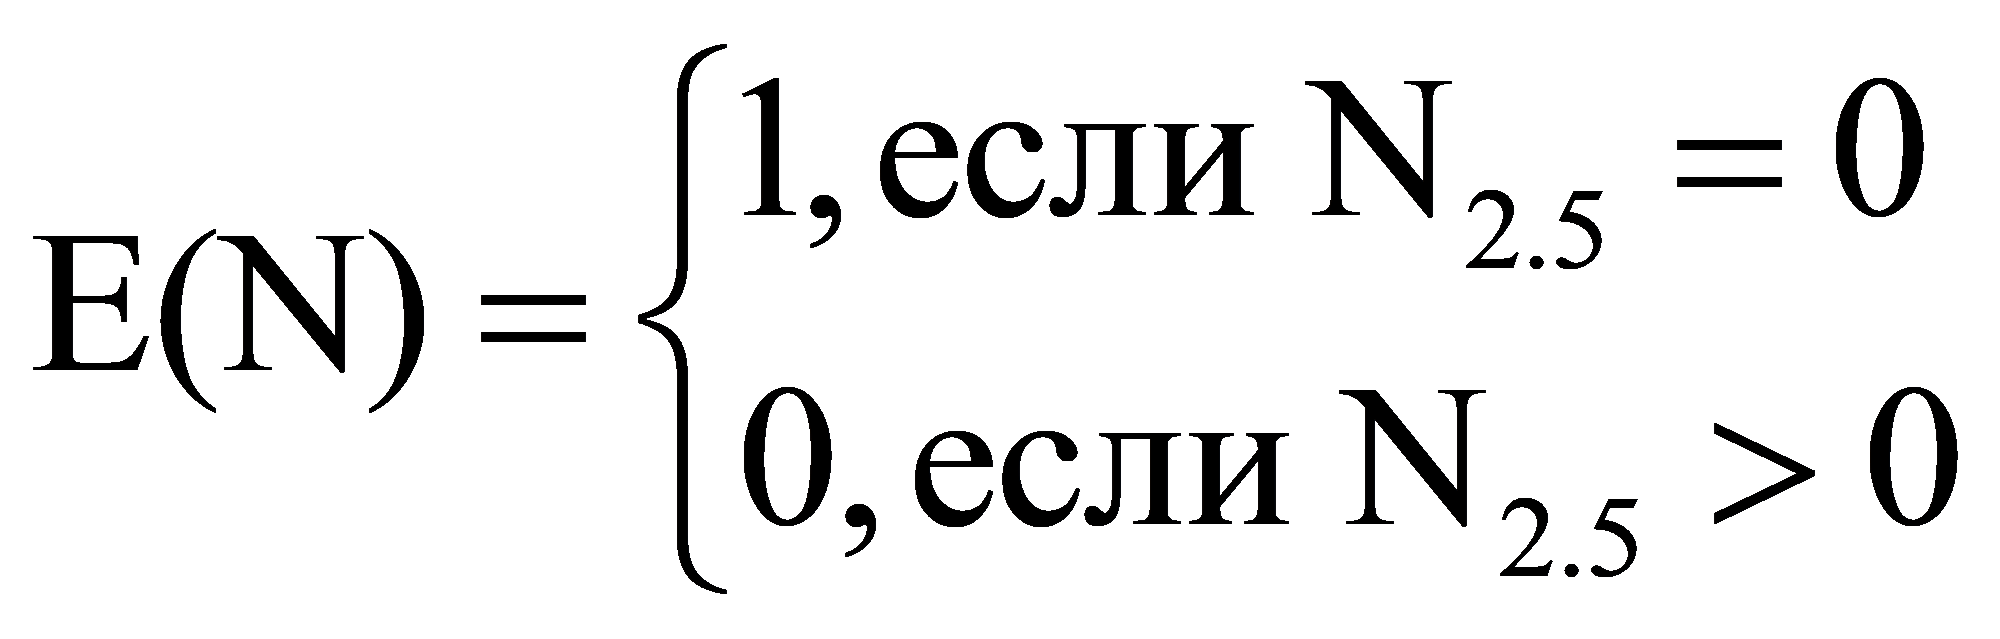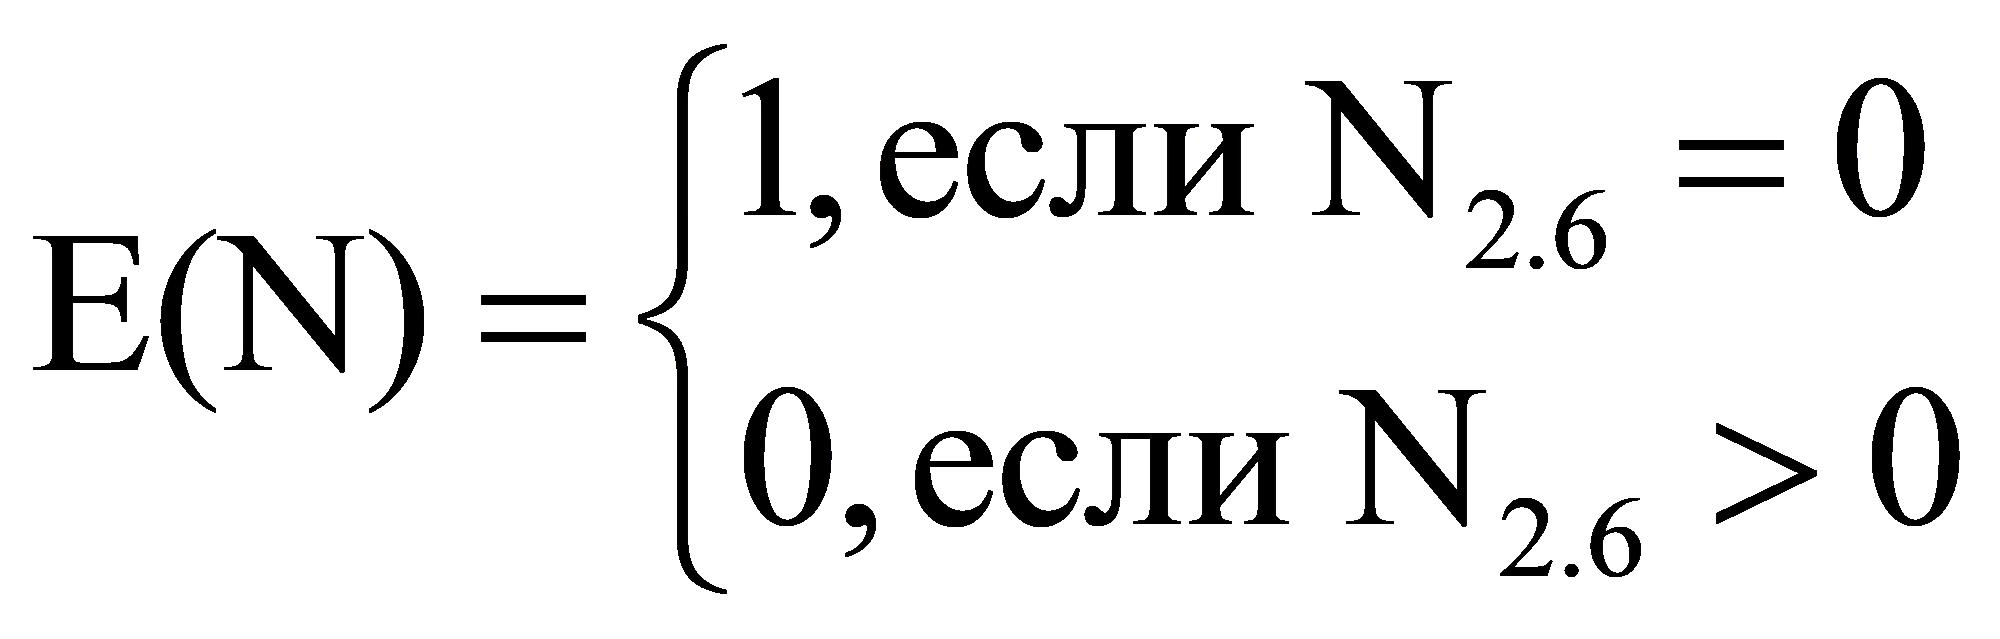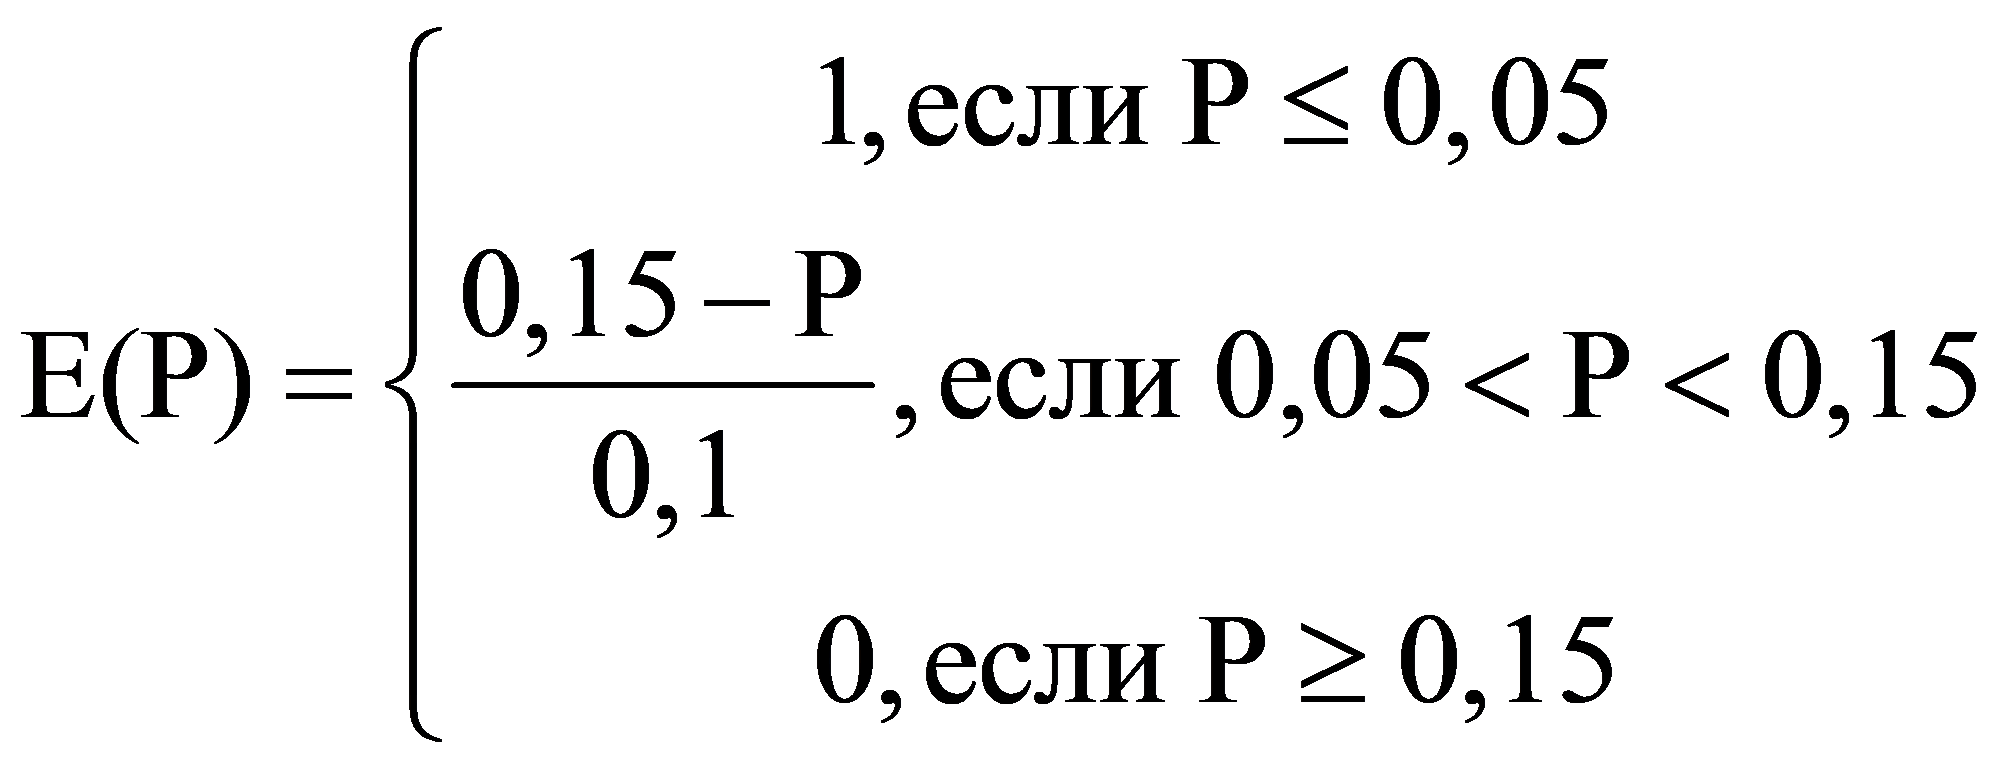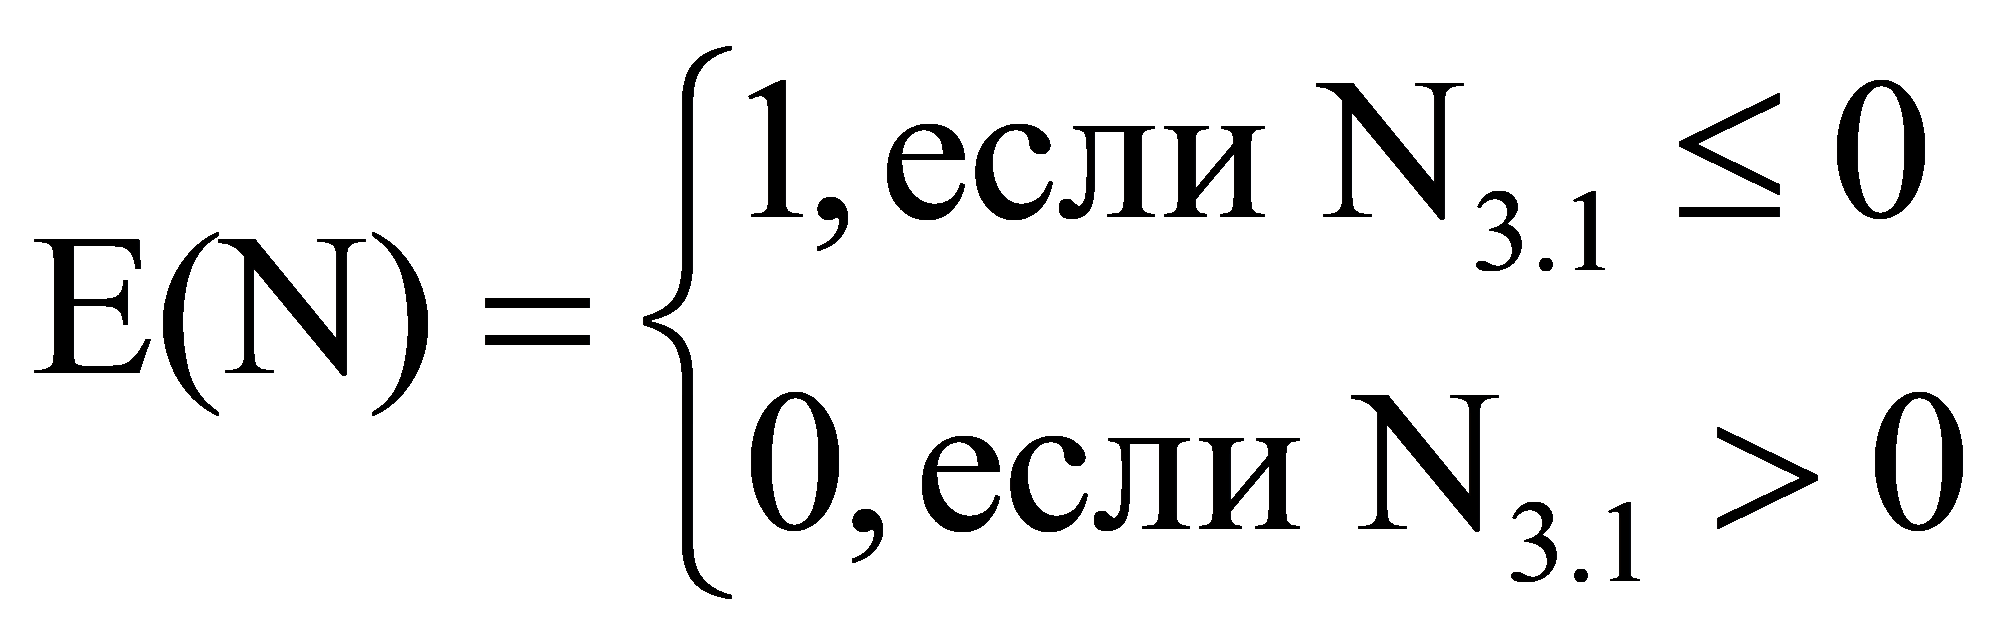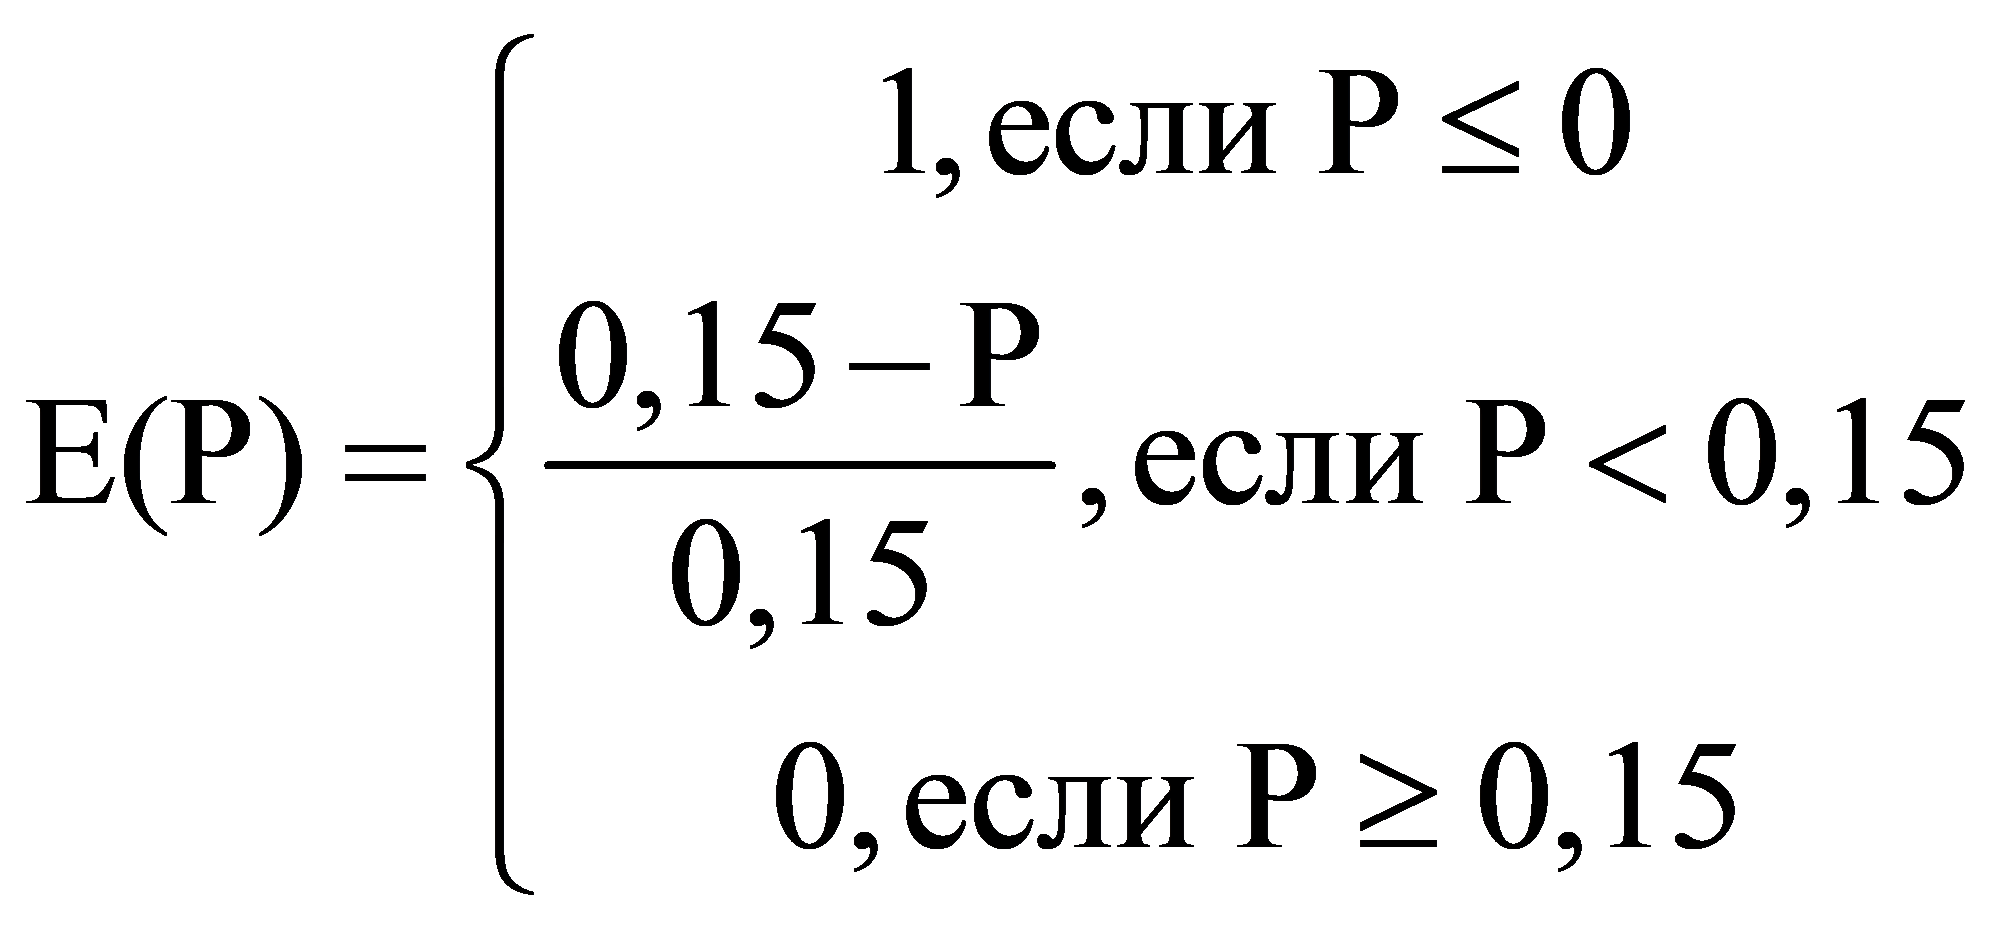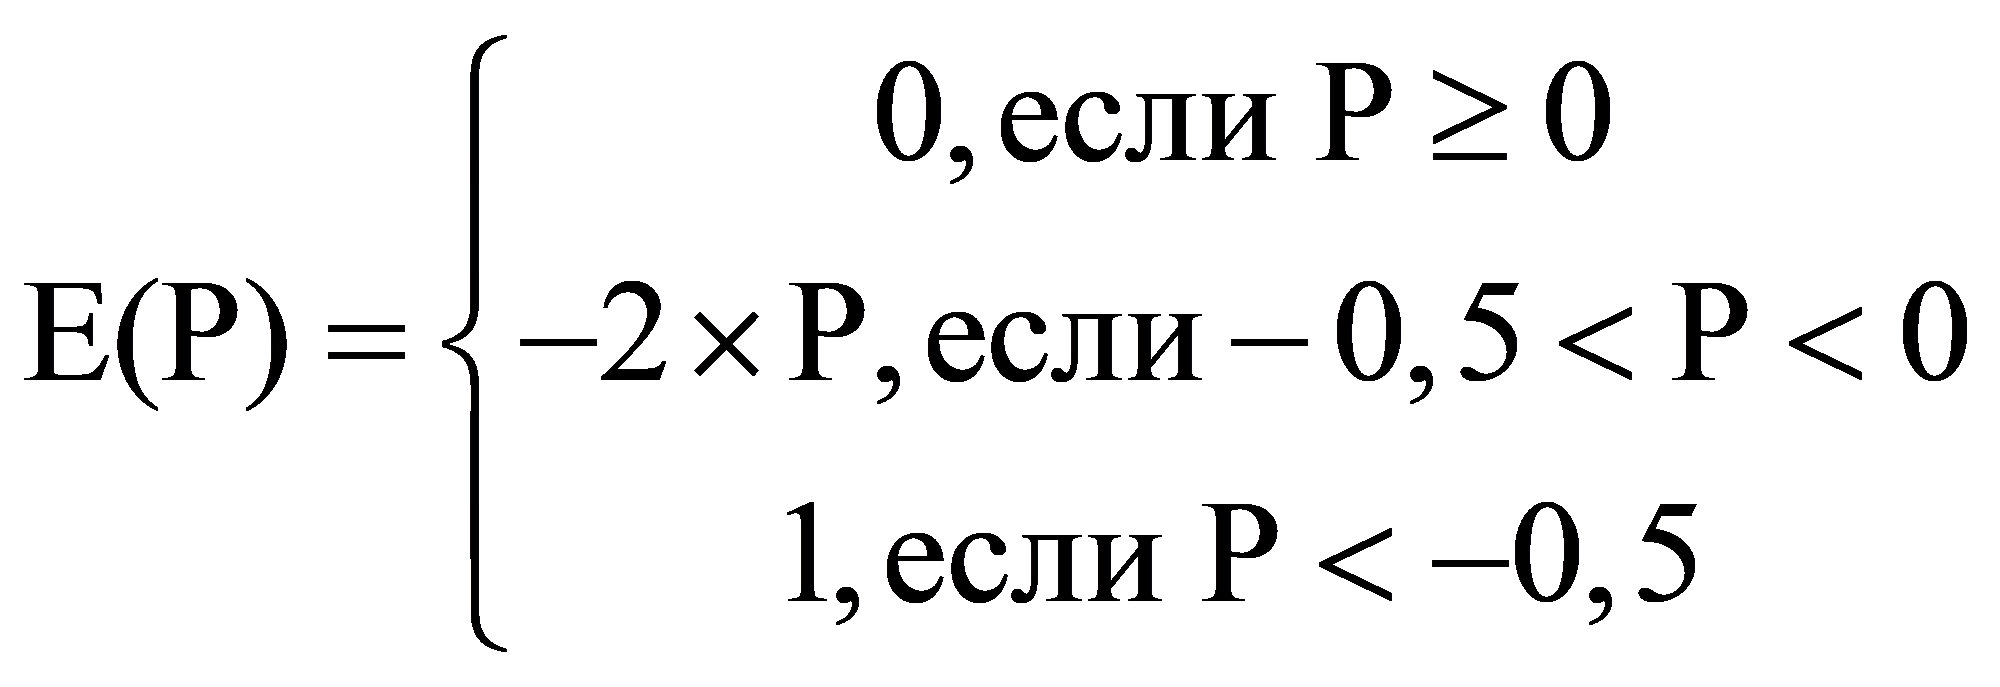---
title: "Приказ Казначейства России от 22.02.2024 N 64"
number: "64"
issuer: "Федеральное казначейство"
issued_on: 2024-02-22
status: утратил силу
canonical: "https://bukva.ai/docs/prikaz-64-2024-kaznacheystvo-rossii"
---

## Приказ Казначейства России от 22.02.2024 N 64

# Приказ Казначейства России от 22.02.2024 N 64

"Об утверждении порядка проведения мониторинга качества финансового менеджмента в территориальных органах Федерального казначейства и федеральном казенном учреждении "Центр по обеспечению деятельности Казначейства России"

> [!WARNING]
> Документ утратил силу в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-445-2025-kaznacheystvo-rossii#p100007) Казначейства России от 30.12.2025 N 445.
> Документ утратил силу в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-445-2025-kaznacheystvo-rossii#p100007) Казначейства России от 30.12.2025 N 445, утвердившего новый [Порядок](https://bukva.ai/docs/prikaz-445-2025-kaznacheystvo-rossii#p100011).


<div align="center">

<a id="p100001"></a>**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**

<a id="p100002"></a>**ФЕДЕРАЛЬНОЕ КАЗНАЧЕЙСТВО**

</div>


## <a id="p100003"></a>ПРИКАЗ

<div align="center">

**от 22 февраля 2024 г. N 64**

<a id="p100004"></a>**ОБ УТВЕРЖДЕНИИ ПОРЯДКА**<br>
**ПРОВЕДЕНИЯ МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА**<br>
**В ТЕРРИТОРИАЛЬНЫХ ОРГАНАХ ФЕДЕРАЛЬНОГО КАЗНАЧЕЙСТВА**<br>
**И ФЕДЕРАЛЬНОМ КАЗЕННОМ УЧРЕЖДЕНИИ "ЦЕНТР ПО ОБЕСПЕЧЕНИЮ**<br>
**ДЕЯТЕЛЬНОСТИ КАЗНАЧЕЙСТВА РОССИИ"**

</div>


<a id="p100005"></a>В целях реализации [подпункта 2 пункта 6 статьи 160.2-1](https://bukva.ai/docs/kodeks-145-fz/statya-1#p4891) Бюджетного кодекса Российской Федерации и в целях повышения качества финансового менеджмента в территориальных органах Федерального казначейства и федеральном казенном учреждении "Центр по обеспечению деятельности Казначейства России" приказываю:
1. <a id="p100006"></a>Утвердить прилагаемый [Порядок](#p100013) проведения мониторинга качества финансового менеджмента в территориальных органах Федерального казначейства и федеральном казенном учреждении "Центр по обеспечению деятельности Казначейства России" (далее - Порядок).
2. <a id="p100007"></a>Признать утратившими силу:
<a id="p100008"></a>[приказ](https://bukva.ai/docs/prikaz-326-2019) Федерального казначейства от 30 октября 2019 г. N 326 "Об утверждении порядка проведения мониторинга качества финансового менеджмента в территориальных органах Федерального казначейства и федеральном казенном учреждении "Центр по обеспечению деятельности Казначейства России";
<a id="p100009"></a>[пункт 2](https://bukva.ai/docs/prikaz-373-2021-kaznacheystvo-rossii#p100008) приказа Федерального казначейства от 29 декабря 2021 г. N 373 "О внесении изменений в отдельные приказы Федерального казначейства".
3. <a id="p100010"></a>Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федерального казначейства Н.М. Горину.

<div align="right">

<a id="p100011"></a>Руководитель<br>
Р.Е.АРТЮХИН

</div>


<div align="right">

<a id="p100012"></a>Утвержден<br>
приказом Федерального казначейства<br>
от "__" ____________ 20__ г. N __

</div>


## <a id="p100013"></a>ПОРЯДОК ПРОВЕДЕНИЯ МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА В ТЕРРИТОРИАЛЬНЫХ ОРГАНАХ ФЕДЕРАЛЬНОГО КАЗНАЧЕЙСТВА И ФЕДЕРАЛЬНОМ КАЗЕННОМ УЧРЕЖДЕНИИ "ЦЕНТР ПО ОБЕСПЕЧЕНИЮ ДЕЯТЕЛЬНОСТИ КАЗНАЧЕЙСТВА РОССИИ"


1. <a id="p100014"></a>Настоящий Порядок разработан в целях реализации [подпункта 2 пункта 6 статьи 160.2-1](https://bukva.ai/docs/kodeks-145-fz/statya-1#p4891) Бюджетного кодекса Российской Федерации (Собрание законодательства Российской Федерации, 1998, N 31) и определяет порядок оценки качества финансового менеджмента в территориальных органах Федерального казначейства (далее - ТОФК) и федеральном казенном учреждении "Центр по обеспечению деятельности Казначейства России" (далее - ФКУ "ЦОКР").
2. <a id="p100015"></a>Годовой мониторинг качества финансового менеджмента в ТОФК проводится по состоянию на 1 января года, следующего за отчетным финансовым годом, по показателям согласно [приложению N 1](#p100045) к Порядку.
3. <a id="p100016"></a>Квартальный мониторинг качества финансового менеджмента в ТОФК проводится по состоянию на 1 июля и 1 октября текущего финансового года нарастающим итогом с начала года по показателям согласно [приложению N 1](#p100045) к настоящему Порядку.
4. <a id="p100017"></a>Годовой мониторинг качества финансового менеджмента в ФКУ "ЦОКР" проводится по состоянию на 1 января года, следующего за отчетным финансовым годом, по показателям согласно [приложению N 2](#p100076) к Порядку.
5. <a id="p100018"></a>Квартальный мониторинг качества финансового менеджмента в ФКУ "ЦОКР" проводится по состоянию на 1 июля и 1 октября текущего финансового года нарастающим итогом с начала года по показателям согласно [приложению N 3](#p100223) к Порядку.
6. <a id="p100019"></a>Годовой и квартальный мониторинг качества финансового менеджмента в ТОФК и ФКУ "ЦОКР" проводится на основании представленной бюджетной отчетности и иной информации, направленной в Управление делами Федерального казначейства.
7. <a id="p100020"></a>Итоговая оценка качества финансового менеджмента в ТОФК или в ФКУ "ЦОКР" за отчетный период определяется по формуле:

<a id="p100021"></a> $E = \sum x_{i}* \sum_{i} {}_{j}k_{ij}*n_{ij},$ 

<a id="p100022"></a>где:
<a id="p100023"></a>E - итоговая оценка качества финансового менеджмента в ТОФК или в ФКУ "ЦОКР". При этом возможное максимальное значение составляет 100 баллов;
<a id="p100024"></a>xi - вес оцениваемого i-ого направления финансового менеджмента в ТОФК или в ФКУ "ЦОКР";
<a id="p100025"></a>kij - коэффициент j-ого показателя по i-ому оцениваемому направлению финансового менеджмента в ТОФК или в ФКУ "ЦОКР";
<a id="p100026"></a>nij - оцениваемый j-ый показатель по i-ому направлению финансового менеджмента в ТОФК или в ФКУ "ЦОКР";
<a id="p100027"></a>i - оцениваемое направление финансового менеджмента в ТОФК или в ФКУ "ЦОКР";
<a id="p100028"></a>j - показатель, входящий в оцениваемое i-ое направление финансового менеджмента в ТОФК или в ФКУ "ЦОКР".
8. <a id="p100029"></a>Значения итоговой оценки качества финансового менеджмента ранжируются следующим образом:
<a id="p100030"></a>Для ТОФК:
- <a id="p100031"></a>от 90,1 до 100,0 баллов - "отлично";
- <a id="p100032"></a>от 80,1 до 90,0 баллов - "хорошо";
- <a id="p100033"></a>от 60,1 до 80,0 баллов - "удовлетворительно";
- <a id="p100034"></a>до 60,0 баллов - "неудовлетворительно".
<a id="p100035"></a>Для ФКУ "ЦОКР":
- <a id="p100036"></a>от 90,1 до 100,0 баллов - "отлично";
- <a id="p100037"></a>от 75,1 до 90,0 баллов - "хорошо";
- <a id="p100038"></a>от 55,1 до 75,0 баллов - "удовлетворительно";
- <a id="p100039"></a>до 55,0 баллов - "неудовлетворительно".
9. <a id="p100040"></a>Управление делами Федерального казначейства:
<a id="p100041"></a>9.1. до 30 мая текущего финансового года рассчитывает показатели годового мониторинга качества финансового менеджмента в ТОФК и ФКУ "ЦОКР" согласно [приложению N 1](#p100045) и [приложению N 2](#p100076) к Порядку соответственно;
<a id="p100042"></a>9.2. в срок, не превышающий 30 календарных дней со дня сдачи бюджетной отчетности по главе 100 "Федеральное казначейство", осуществляет расчет показателей квартального мониторинга качества финансового менеджмента в ТОФК и ФКУ "ЦОКР" согласно [приложению N 1](#p100045) и [приложению N 3](#p100223) к Порядку соответственно.
<a id="p100043"></a>9.3. по итогам оценки формирует Отчет о результатах мониторинга качества финансового менеджмента в ТОФК и ФКУ "ЦОКР" и представляет на согласование руководителю Федерального казначейства и после согласования размещает на официальном сайте Федерального казначейства в информационно-коммуникационной сети "Интернет" в разделе "Документы", подразделе "Обеспечение деятельности Федерального казначейства".


<div align="center">

<a id="p100044"></a>**Приложение N 1**<br>
**к Порядку проведения мониторинга**<br>
**качества финансового менеджмента**

<a id="p100045"></a>ПОКАЗАТЕЛИ<br>
ГОДОВОГО И КВАРТАЛЬНОГО МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО<br>
МЕНЕДЖМЕНТА В ТЕРРИТОРИАЛЬНЫХ ОРГАНАХ<br>
ФЕДЕРАЛЬНОГО КАЗНАЧЕЙСТВА

</div>


<table>
<colgroup><col width="11%"><col width="22%"><col width="5%"><col width="13%"><col width="26%"><col width="16%"><col width="6%"></colgroup>
<tr><td><a id="p100046"></a>Наименование показателя</td><td><a id="p100047"></a>Расчет показателя</td><td><a id="p100048"></a>Единица измерения</td><td><a id="p100049"></a>Документы (формы бюджетной отчетности), используемые для расчета показателя</td><td><a id="p100050"></a>Оценка</td><td><a id="p100051"></a>Комментарий</td><td><a id="p100052"></a>Вес направления/коэффициент показателя</td></tr>
<tr><td colspan="6"><a id="p100053"></a>Эффективность исполнения бюджета по доходам</td><td><a id="p100054"></a>100%</td></tr>
<tr><td rowspan="2"><a id="p100055"></a>1. Доля возвратов (возмещений) из бюджета излишне уплаченных (взысканных) сумм</td><td rowspan="2"><a id="p100056"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_0.png" alt="формула"></td><td rowspan="2"></td><td rowspan="2"></td><td><a id="p100057"></a>$P = \frac{V}{R_{f}} ,$</td><td rowspan="2"><a id="p100058"></a>Показатель отражает качество администрирования доходов федерального бюджета в текущем финансовом году и плановом периоде.<br>Показатель рассчитывается ежеквартально и ежегодно</td><td rowspan="2"><a id="p100059"></a>0,35</td></tr>
<tr><td><a id="p100060"></a>где<br>V - объем возвратов (возмещений) из бюджета излишне уплаченных (взысканных) сумм по источникам доходов в отчетном периоде (в тыс. рублей);<br>Rf - сумма кассового исполнения доходов по источникам доходов в отчетном периоде (в тыс. рублей).</td></tr>
<tr><td rowspan="2"><a id="p100061"></a>2. Качество администрирования дебиторской задолженности по доходам</td><td rowspan="2"><a id="p100062"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_1.png" alt="формула"></td><td rowspan="2"></td><td rowspan="2"></td><td><a id="p100063"></a>$P = \frac{Dz}{D_{i}} ,$</td><td rowspan="2"><a id="p100064"></a>Показатель отражает качество администрирования дебиторской задолженности по доходам федерального бюджета, сведения о должнике по которой включены в Единый федеральный реестр сведений о банкротстве.</td><td rowspan="2"><a id="p100065"></a>0,35</td></tr>
<tr><td><a id="p100066"></a>где<br>Dz - объем дебиторской задолженности по состоянию на 1 число месяца, следующего за отчетным периодом, сведения о должнике по которой включены в Единый федеральный реестр сведений о банкротстве (в тыс. рублей);<br>Di - объем дебиторской задолженности по состоянию на 1 число месяца, следующего за отчетным периодом i-ого года (в тыс. рублей).</td></tr>
<tr><td rowspan="4"><a id="p100067"></a>3. Качество управления просроченной дебиторской задолженностью по платежам в бюджет</td><td rowspan="4"><a id="p100068"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_2.png" alt="формула"></td><td rowspan="4"></td><td rowspan="4"></td><td><a id="p100069"></a>$P = \frac{Dp_{1} - Dp_{0}}{Dp_{0}} ,$</td><td rowspan="4"><a id="p100070"></a>Негативным считается рост просроченной дебиторской задолженности по платежам в бюджет.</td><td rowspan="4"><a id="p100071"></a>0,3</td></tr>
<tr><td><a id="p100072"></a>если Dp1 &gt; 0, Dp0 = 0, то P = 0;<br>если Dp1 = Dp0 = 0, то P = -1;</td></tr>
<tr><td><a id="p100073"></a>где</td></tr>
<tr><td><a id="p100074"></a>Dp0 - просроченная дебиторская задолженность по платежам в бюджет на начало отчетного периода (в тыс. рублей);<br>Dp1 - просроченная дебиторская задолженность по платежам в бюджет на конец отчетного периода (в тыс. рублей)</td></tr>
</table>


<a id="p100075"></a>*Приложение N 2*
*к Порядку проведения мониторинга*
*качества финансового менеджмента*

<a id="p100076"></a>*ПОКАЗАТЕЛИ*
*ГОДОВОГО МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА*
*В ФЕДЕРАЛЬНОМ КАЗЕННОМ УЧРЕЖДЕНИИ "ЦЕНТР ПО ОБЕСПЕЧЕНИЮ*
*ДЕЯТЕЛЬНОСТИ КАЗНАЧЕЙСТВА РОССИИ"*


<table>
<colgroup><col width="11%"><col width="22%"><col width="5%"><col width="13%"><col width="26%"><col width="16%"><col width="6%"></colgroup>
<tr><td><a id="p100077"></a>Наименование показателя</td><td><a id="p100078"></a>Расчет показателя</td><td><a id="p100079"></a>Единица измерения</td><td><a id="p100080"></a>Документы (формы бюджетной отчетности), используемые для расчета показателя</td><td><a id="p100081"></a>Оценка</td><td><a id="p100082"></a>Комментарий</td><td><a id="p100083"></a>Вес направления/коэффициент показателя</td></tr>
<tr><td colspan="6"><a id="p100084"></a>1. Эффективность исполнения бюджета по доходам</td><td><a id="p100085"></a>10%</td></tr>
<tr><td rowspan="2"><a id="p100086"></a>1. Управление просроченной дебиторской задолженностью по доходам</td><td><a id="p100087"></a>N<sub>1</sub> = D<sub>1</sub> - D<sub>0</sub>,</td><td rowspan="2"></td><td rowspan="2"><a id="p100088"></a>Сведения по дебиторской и кредиторской задолженности за отчетный период по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="2"><a id="p100089"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_3.png" alt="формула"></td><td rowspan="2"><a id="p100090"></a>Негативным считается факт увеличения просроченной дебиторской задолженности по доходам. Позитивно расценивается сокращение величины просроченной дебиторской задолженности по доходам.</td><td rowspan="2"><a id="p100091"></a>1</td></tr>
<tr><td><a id="p100092"></a>где:<br>D<sub>1</sub> - сумма просроченной дебиторской задолженности по доходам на конец отчетного периода;<br>D<sub>0</sub> - сумма просроченной дебиторской задолженности по доходам на начало отчетного периода</td></tr>
<tr><td colspan="6"><a id="p100093"></a>2. Исполнение бюджета по расходам</td><td><a id="p100094"></a>30%</td></tr>
<tr><td rowspan="2"><a id="p100095"></a>2.1. Равномерность исполнения федерального бюджета по расходам по главе 100 "Федеральное казначейство"</td><td><a id="p100096"></a>$N_{2.1} = \frac{V_{4}}{V} *100,$</td><td rowspan="2"></td><td rowspan="2"><a id="p100097"></a>Сведения о кассовом исполнении по расходам <a href="https://bukva.ai/docs/prikaz-191n-2010#p102253">(форма 0503127)</a> за отчетный финансовый год и IV квартал отчетного финансового года соответственно</td><td rowspan="2"><a id="p100098"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_4.png" alt="формула"></td><td rowspan="2"><a id="p100099"></a>Показатель выявляет превышение от целевого значения расходов в IV квартале отчетного финансового года</td><td rowspan="2"><a id="p100100"></a>0,1</td></tr>
<tr><td><a id="p100101"></a>где:<br>V - объем кассовых выплат по расходам федерального бюджета по главе 100 "Федеральное казначейство" в отчетном финансовом году;<br>V<sub>4</sub> - объем кассовых выплат по расходам федерального бюджета по главе 100 "Федеральное казначейство" в IV квартале отчетного финансового года</td></tr>
<tr><td rowspan="2"><a id="p100102"></a>2.2. Управление просроченной кредиторской задолженностью по расчетам с поставщиками и подрядчиками</td><td><a id="p100103"></a>$N_{2.2} = \frac{K}{E} *100,$</td><td rowspan="2"></td><td rowspan="2"><a id="p100104"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н; сведения о кассовом исполнении по расходам за отчетный период <a href="https://bukva.ai/docs/prikaz-191n-2010#p102253">(форма 0503127)</a></td><td rowspan="2"><a id="p100105"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_5.png" alt="формула"></td><td rowspan="2"><a id="p100106"></a>Негативно оценивается факт накопления просроченной кредиторской задолженности по расчетам с поставщиками и подрядчиками</td><td rowspan="2"><a id="p100107"></a>0,1</td></tr>
<tr><td><a id="p100108"></a>где:<br>K - объем просроченной кредиторской задолженности по расчетам с поставщиками и подрядчиками в отчетном финансовом году по состоянию на 1 января финансового года, следующего за отчетным;<br>E - кассовое исполнение по расходам на поставки товаров, выполнение работ, оказание услуг в отчетном финансовом году</td></tr>
<tr><td rowspan="2"><a id="p100109"></a>2.3. Несоблюдение правил планирования закупок</td><td><a id="p100110"></a>P = Qz,</td><td rowspan="2"></td><td rowspan="2"></td><td rowspan="2"><a id="p100111"></a>E(P) = 0, если постановления о назначении административного наказания вступили в силу;<br>E(P) = 1, если нарушений не выявлено.</td><td rowspan="2"><a id="p100112"></a>Показатель отражает качество финансовой дисциплины, а также надежность внутреннего финансового контроля ФКУ ЦОКР в сфере закупок.<br>Несоблюдением правил планирования закупок является включение в план закупок необоснованных объектов закупок, начальных (максимальных) цен контрактов; несоблюдение порядка или формы обоснования начальной (максимальной) цены контракта, а также обоснования объекта закупки (за исключением описания объекта закупки); нарушение порядка (сроков) проведения или непроведение обязательного общественного обсуждения закупок; нарушение срока утверждения плана закупок, плана-графика закупок (вносимых в эти планы изменений) или срока размещения плана закупок, плана-графика закупок (вносимых в эти планы изменений) в единой информационной системе в сфере закупок.<br>Ориентиром является недопущение несоблюдения правил планирования закупок.</td><td rowspan="2"><a id="p100113"></a>0,2</td></tr>
<tr><td><a id="p100114"></a>где<br>Qz - количество фактов несоблюдения ФКУ ЦОКР правил планирования закупок на финансовое обеспечение деятельности (в единицах).</td></tr>
<tr><td rowspan="2"><a id="p100115"></a>2.4. Нарушения требований Бюджетного <a href="https://bukva.ai/docs/kodeks-145-fz/statya-1">кодекса</a> Российской Федерации (Собрание законодательства Российской Федерации, 1998, N 31, ст. 3823; 2022, N 13, ст. 1954) и нормативных правовых актов, регулирующих бюджетные правоотношения (далее - требования), к формированию, ведению и представлению документов, необходимых для планирования и исполнения бюджета</td><td><a id="p100116"></a>P = Qd, где</td><td rowspan="2"></td><td rowspan="2"></td><td rowspan="2"><a id="p100117"></a>E(P) = 0, если постановления о назначении административного наказания вступили в силу; E(P) = 1, если нарушений не выявлено.</td><td rowspan="2"><a id="p100118"></a>Показатель отражает качество финансовой дисциплины, а также надежность внутреннего финансового контроля ФКУ ЦОКР.<br>Ориентиром является недопущение нарушений.</td><td rowspan="2"><a id="p100119"></a>0,1</td></tr>
<tr><td><a id="p100120"></a>Qd - количество фактов нарушений требований к формированию, ведению и представлению документов, в том числе требований к срокам их представления, необходимых для планирования и исполнения бюджета по расходам на финансовое обеспечение деятельности ФКУ ЦОКР, включая нарушения требований к порядку составления, утверждения и ведения бюджетных смет, а также принятию бюджетных обязательств (в единицах).</td></tr>
<tr><td rowspan="2"><a id="p100121"></a>2.5. Нарушение сроков доведения лимитов бюджетных обязательств</td><td><a id="p100122"></a>P = Qb,</td><td rowspan="2"></td><td rowspan="2"></td><td rowspan="2"><a id="p100123"></a>E(P) = 0, если постановления о назначении административного наказания вступили в силу; E(P) = 1, если нарушений не выявлено.</td><td rowspan="2"><a id="p100124"></a>Показатель отражает качество финансовой дисциплины, а также надежность внутреннего финансового контроля ФКУ ЦОКР.<br>Ориентиром является недопущение нарушений.</td><td rowspan="2"><a id="p100125"></a>0,1</td></tr>
<tr><td><a id="p100126"></a>где<br>Qb - количество фактов нарушений сроков доведения лимитов бюджетных обязательств на финансовое обеспечение деятельности ФКУ ЦОКР (в единицах).</td></tr>
<tr><td rowspan="2"><a id="p100127"></a>2.6. Управление просроченной кредиторской задолженностью по заработной плате</td><td><a id="p100128"></a>N2.6 = k,</td><td rowspan="2"></td><td rowspan="2"><a id="p100129"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="2"><a id="p100130"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_6.png" alt="формула"></td><td rowspan="2"><a id="p100131"></a>Негативным считается факт наличия просроченной кредиторской задолженности по заработной плате на конец отчетного финансового года</td><td rowspan="2"><a id="p100132"></a>0,1</td></tr>
<tr><td><a id="p100133"></a>где:<br>k - объем просроченной кредиторской задолженности по заработной плате</td></tr>
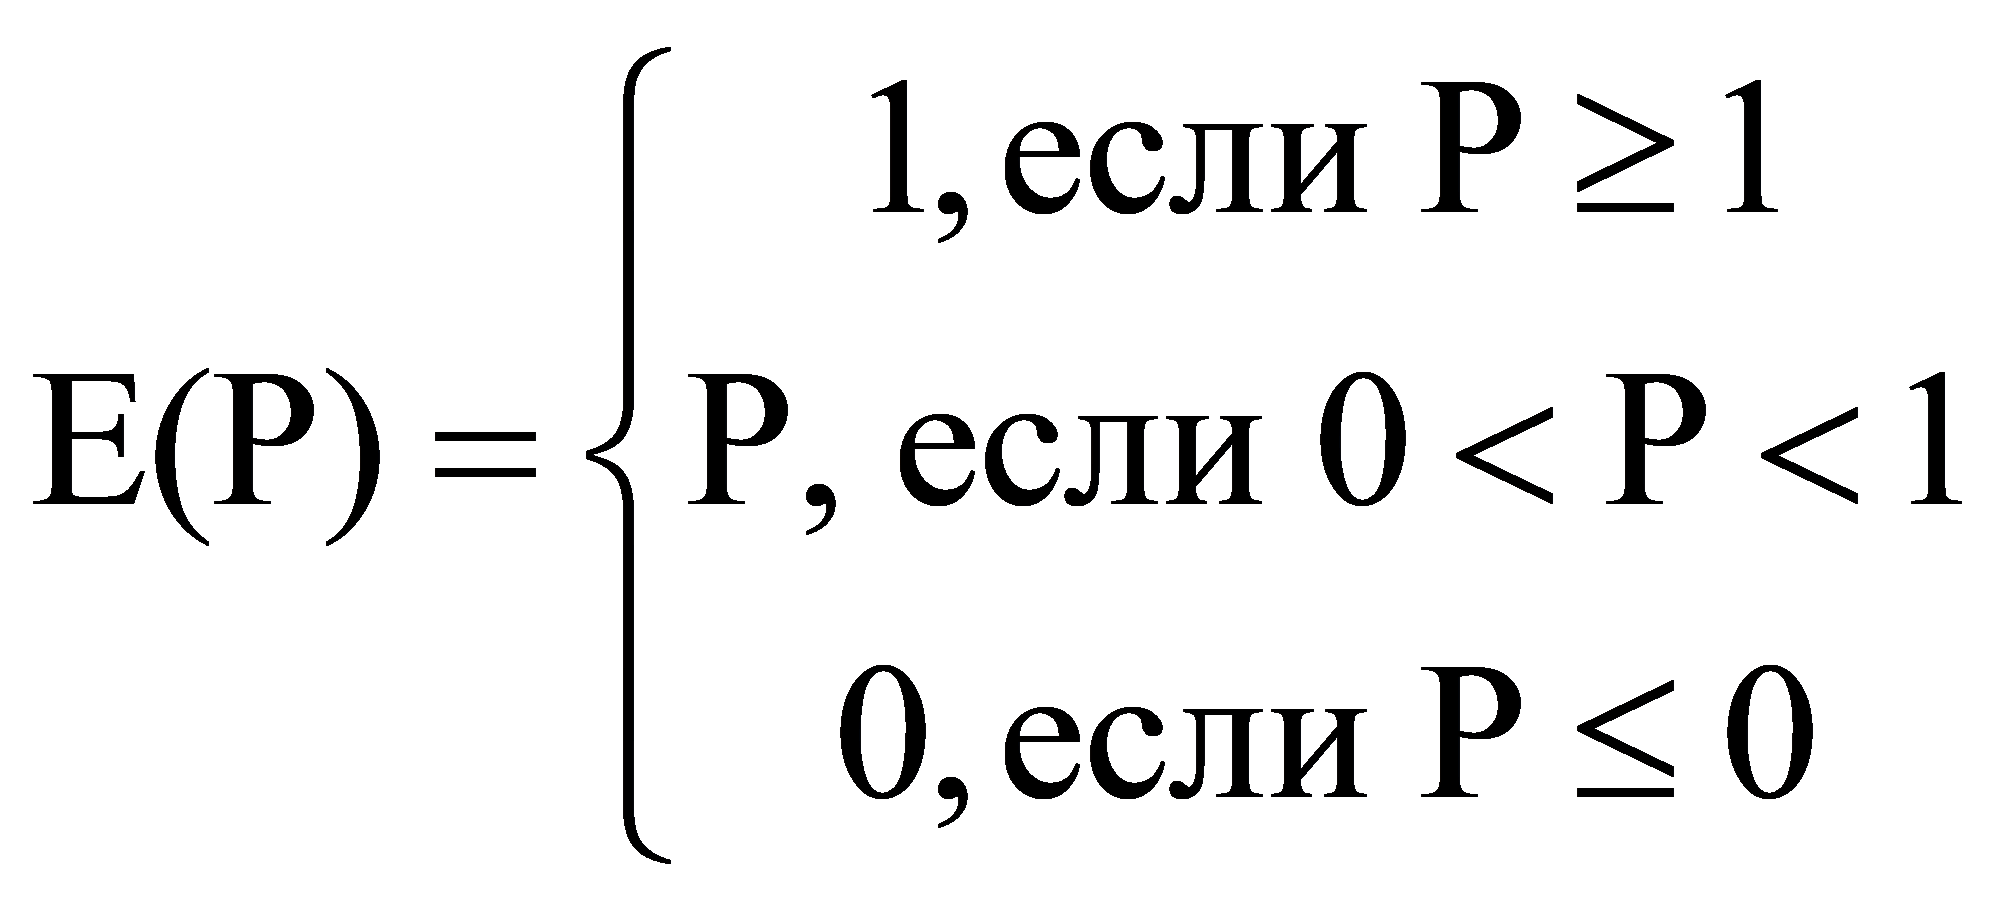
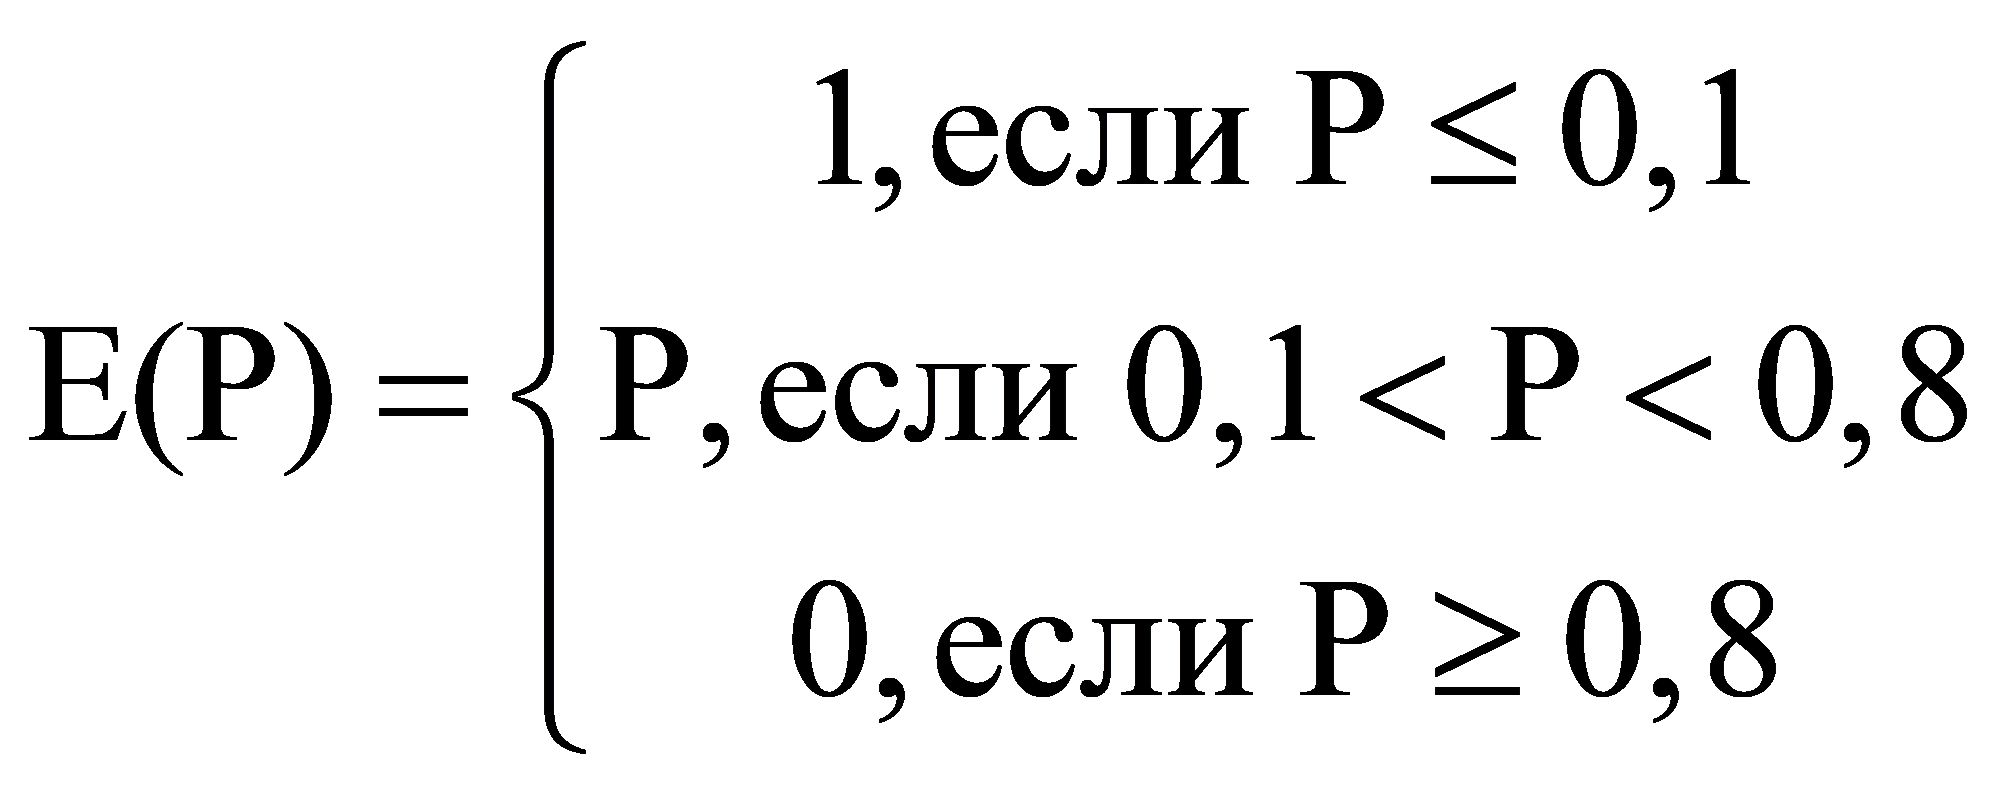
<tr><td rowspan="7"><a id="p100134"></a>2.7. Доля исполнения бюджетной росписи Федерального казначейства</td><td><a id="p100135"></a>$P_{i} = \frac{B_{i} - E_{i}}{B_{i}}$</td><td rowspan="7"></td><td rowspan="7"></td><td rowspan="7"><a id="p100136"></a>E(P) = P</td><td rowspan="7"><a id="p100137"></a>Значение показателя характеризует качество планирования и организации исполнения ФКУ ЦОКР бюджетных ассигнований.</td><td rowspan="7"><a id="p100138"></a>0,1</td></tr>
<tr><td><a id="p100139"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_7.png" alt="формула"></td></tr>
<tr><td><a id="p100140"></a>$P = \frac{1}{N} \sum_{i = 1}^{N} P_{i}',$</td></tr>
<tr><td><a id="p100141"></a>где<br>N - количество показателей сводной бюджетной росписи по расходам на финансовое обеспечение деятельности ФКУ ЦОКР по состоянию на начало отчетного года (в единицах);</td></tr>
<tr><td><a id="p100142"></a>Bi - объем бюджетных ассигнований по i-му показателю сводной бюджетной росписи по расходам на финансовое обеспечение деятельности ФКУ ЦОКР по состоянию на начало отчетного года (в тыс. рублей);</td></tr>
<tr><td><a id="p100143"></a>Ei - кассовое исполнение по i-ому показателю сводной бюджетной росписи на финансовое обеспечение деятельности ФКУ ЦОКР на конец отчетного периода (в тыс. рублей);</td></tr>
<tr><td><a id="p100144"></a>Pi - значение удельного отклонения кассовых расходов федерального бюджета от суммы по i-ому показателю сводной бюджетной росписи на финансовое обеспечение деятельности ФКУ ЦОКР, утвержденной до начала отчетного периода.</td></tr>
<tr><td rowspan="2"><a id="p100145"></a>2.8. Наличие просроченной дебиторской задолженности по расходам федерального бюджета на 1 января года, следующего за отчетным</td><td><a id="p100146"></a>N2.8 = k,</td><td rowspan="2"></td><td rowspan="2"><a id="p100147"></a>Сведения по дебиторской и кредиторской задолженности за отчетный финансовый год по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="2"><a id="p100148"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_8.png" alt="формула"></td><td rowspan="2"><a id="p100149"></a>Негативным считается факт наличия просроченной дебиторской задолженности по расходам федерального бюджета</td><td rowspan="2"><a id="p100150"></a>0,1</td></tr>
<tr><td><a id="p100151"></a>где:<br>k - объем просроченной дебиторской задолженности на 1 января года, следующего за отчетным.</td></tr>
<tr><td rowspan="3"><a id="p100152"></a>2.9. Отклонение плановых и фактических показателей при кассовом планировании</td><td><a id="p100153"></a>$P = \frac{1}{T} \sum_{t} \frac{|E_{t} - EP_{t}|}{E_{t}} ,$</td><td rowspan="3"></td><td rowspan="2"><a id="p100154"></a><a href="https://bukva.ai/docs/prikaz-117n-2013#p2709">Форма</a> по ОКУД 0501089, утвержденной приказом Минфина России от 09.12.2013 N 117н</td><td rowspan="3"><a id="p100155"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_9.png" alt="формула"></td><td rowspan="3"><a id="p100156"></a>Показатель отражает качество прогнозирования исполнения расходов в текущем финансовом году, а также риски появления кассовых разрывов в текущем финансовом году за счет ненадлежащего кассового прогнозирования расходов ФКУ ЦОКР.</td><td rowspan="3"><a id="p100157"></a>0,1</td></tr>
<tr><td rowspan="2"><a id="p100158"></a>где<br>EPt - сумма расходов на финансовое обеспечение деятельности ФКУ ЦОКР, установленная в прогнозе кассовых выплат на t-ый месяц отчетного периода с учетом внесений изменений в федеральный закон о федеральном бюджете (в тыс. рублей);<br>Et - кассовое исполнение расходов на финансовое обеспечение деятельности ФКУ ЦОКР в t-ом месяце отчетного периода (в тыс. рублей);<br>T - количество месяцев в отчетном периоде;<br>t - соответствующий месяц в отчетном периоде.</td></tr>
<tr><td><a id="p100159"></a>Сведения о кассовом исполнении по расходам <a href="https://bukva.ai/docs/prikaz-191n-2010#p102253">(форма 0503127)</a></td></tr>
<tr><td colspan="6"><a id="p100160"></a>3. Исполнение судебных актов</td><td><a id="p100161"></a>10%</td></tr>
<tr><td rowspan="4"><a id="p100162"></a>3. Эффективность работы по сокращению принятых в отчетном финансовом году обязательств по вступившим в законную силу судебным актам (исполнительным листам)</td><td><a id="p100163"></a>N3 = k - kу,</td><td rowspan="4"></td><td rowspan="4"><a id="p100164"></a>Сведения об исполнении судебных решений по денежным обязательствам по <a href="https://bukva.ai/docs/prikaz-191n-2010#p105308">форме 0503296</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="4"><a id="p100165"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_10.png" alt="формула"></td><td rowspan="4"><a id="p100166"></a>Целевым ориентиром является значение показателя, равное "0"</td><td rowspan="4"><a id="p100167"></a>1,0</td></tr>
<tr><td><a id="p100168"></a>где:</td></tr>
<tr><td><a id="p100169"></a>k - общая сумма исковых требований в денежном выражении по принятым денежным обязательствам, определенная судом к взысканию по актам, вступившим в законную силу в отчетном периоде;</td></tr>
<tr><td><a id="p100170"></a>kу - общая сумма уменьшения денежных обязательств по исковым требованиям в отчетном периоде</td></tr>
<tr><td colspan="6"><a id="p100171"></a>4. Учет и отчетность</td><td><a id="p100172"></a>20%</td></tr>
<tr><td rowspan="3"><a id="p100173"></a>4.1. Объем материальных запасов</td><td><a id="p100174"></a>$N_{4.1} = \frac{V_{1}}{V} *100,$</td><td rowspan="3"></td><td rowspan="3"><a id="p100175"></a>Баланс главного распорядителя, распорядителя, получателя бюджетных средств, главного администратора, администратора источников финансирования дефицита бюджета, главного администратора, администратора доходов бюджета за отчетный период по <a href="https://bukva.ai/docs/prikaz-191n-2010#p7552">форме 0503130</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="2"><a id="p100176"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_11.png" alt="формула"></td><td rowspan="3"><a id="p100177"></a>Негативно расценивается рост стоимости материальных запасов, превышающий индекс инфляции</td><td rowspan="3"><a id="p100178"></a>0,2</td></tr>
<tr><td rowspan="2"><a id="p100179"></a>где:<br>V1 - стоимость материальных запасов по состоянию на 1 января финансового года, следующего за отчетным;<br>V - стоимость материальных запасов по состоянию на 1 января отчетного финансового года</td></tr>
<tr><td><a id="p100180"></a>где:<br>i - индекс инфляции за отчетный финансовый год</td></tr>
<tr><td><a id="p100181"></a>4.2. Своевременность представления бюджетной отчетности</td><td><a id="p100182"></a>N4.2 - своевременность представления и наличие всех форм бюджетной отчетности ПБС, РБС и ГРБС за отчетный период (согласно переданным полномочиям по ведению учета и формированию отчетности)</td><td></td><td><a id="p100183"></a>Сведения о своевременности представления и наличии всех форм бюджетной отчетности ПБС, РБС и ГРБС за отчетный год</td><td><a id="p100184"></a>E(N) = 1, если бюджетная отчетность представлена своевременно и в полном объеме;<br>E(N) = 0, если бюджетная отчетность представлена не своевременно и (или) не в полном объеме</td><td><a id="p100185"></a>Негативно расценивается несвоевременное и (или) неполное представление форм бюджетной отчетности ПБС, РБС и ГРБС за отчетный год</td><td><a id="p100186"></a>0,2</td></tr>
<tr><td rowspan="2"><a id="p100187"></a>4.3. Качество представления бюджетной отчетности</td><td rowspan="2"><a id="p100188"></a>N4.3 - количество внесенных изменений в бюджетную отчетность ПБС в отчетном периоде (согласно переданным полномочиям по ведению учета и формированию отчетности), за исключением случаев изменений в бюджетную отчетность по причине замены отчетов по лицевым счетам, открытых в ТОФК</td><td rowspan="2"></td><td rowspan="2"><a id="p100189"></a>Сведения о внесенных в бюджетную отчетность ПБС за отчетный год изменениях</td><td><a id="p100190"></a>E(N) = 1, если не вносились изменения в формы бюджетной отчетности ПБС;</td><td rowspan="2"><a id="p100191"></a>Негативно расценивается внесение изменений в представленную бюджетную отчетность ПБС за отчетный год</td><td rowspan="2"><a id="p100192"></a>0,2</td></tr>
<tr><td><a id="p100193"></a>E(N) снижается на 0,05 за каждый факт внесения изменений во взаимосвязанные показатели форм бюджетной отчетности ПБС</td></tr>
<tr><td rowspan="2"><a id="p100194"></a>4.4. Качество представления бюджетной отчетности</td><td rowspan="2"><a id="p100195"></a>N4.4 - количество внесенных изменений в бюджетную отчетность РБС в отчетном периоде, за исключением случаев изменений в бюджетную отчетность по причине замены отчетов по лицевым счетам, открытых в ТОФК</td><td rowspan="2"></td><td rowspan="2"><a id="p100196"></a>Сведения о внесенных в бюджетную отчетность РБС за отчетный год изменениях</td><td><a id="p100197"></a>E(N) = 1, если не вносились изменения в формы бюджетной отчетности РБС;</td><td rowspan="2"><a id="p100198"></a>Негативно расценивается внесение изменений в представленную бюджетную отчетность РБС за отчетный год</td><td rowspan="2"><a id="p100199"></a>0,2</td></tr>
<tr><td><a id="p100200"></a>E(N) снижается на 0,05 за каждый факт внесения изменений во взаимосвязанные показатели форм бюджетной отчетности ПБС</td></tr>
<tr><td><a id="p100201"></a>4.5. Качество представления бюджетной отчетности</td><td><a id="p100202"></a>N4.5 - количество внесенных изменений в бюджетную отчетность ГРБС в отчетном периоде (согласно переданным полномочиям по ведению учета и формированию отчетности), за исключением случаев изменений в бюджетную отчетность по причине замены отчетов по лицевым счетам, открытых в ТОФК</td><td></td><td><a id="p100203"></a>Сведения о внесенных в бюджетную отчетность ГРБС за отчетный год изменениях</td><td><a id="p100204"></a>E(N) = 1, если не вносились изменения в формы бюджетной отчетности ГРБС;<br>E(N) = 0,5, если один раз были внесены изменения во взаимосвязанные формы бюджетной отчетности ГРБС;<br>E(N) = 0, если более одного раза были внесены изменения во взаимосвязанные формы бюджетной отчетности ГРБС</td><td><a id="p100205"></a>Негативно расценивается внесение изменений в представленную бюджетную отчетность ГРБС за отчетный год</td><td><a id="p100206"></a>0,2</td></tr>
<tr><td colspan="6"><a id="p100207"></a>5. Контроль и аудит</td><td><a id="p100208"></a>30%</td></tr>
<tr><td><a id="p100209"></a>5.1. Наличие замечаний Счетной палаты Российской Федерации по результатам проверки в отчетном финансовом году</td><td><a id="p100210"></a>N5.1 - наличие замечаний Счетной палаты Российской Федерации по результатам проверки в отчетном финансовом году</td><td></td><td><a id="p100211"></a>Сведения о результатах внешних контрольных мероприятий (таблица N 7), по форме, утвержденной <a href="https://bukva.ai/docs/prikaz-191n-2010">приказом</a> Минфина России от 28.12.2010 N 191н</td><td><a id="p100212"></a>E(N) = 1, если в Акте по результатам проверки в отчетном году Счетной палатой Российской Федерации не отражены нарушения;<br>E(N) = 0, если в Акте по результатам проверки в отчетном году Счетной палатой Российской Федерации отражены нарушения</td><td><a id="p100213"></a>Негативно расценивается наличие в Акте Счетной палаты Российской Федерации по итогам проверки, проведенной в отчетном финансовом году, нарушений</td><td><a id="p100214"></a>0,4</td></tr>
<tr><td rowspan="2"><a id="p100215"></a>5.2. Объем недостач, выявленных в отчетном периоде</td><td><a id="p100216"></a>N5.2 = k,</td><td rowspan="2"></td><td rowspan="2"><a id="p100217"></a>Сведения о проведении инвентаризации, отраженные в Пояснительной <a href="https://bukva.ai/docs/prikaz-191n-2010#p102996">записке</a>; Сведения о движении нефинансовых активов по <a href="https://bukva.ai/docs/prikaz-191n-2010#p19055">форме 0503168</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="2"><a id="p100218"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_12.png" alt="формула"></td><td rowspan="2"><a id="p100219"></a>Негативно расценивается наличие установленного факта недостач денежных средств и материальных запасов</td><td rowspan="2"><a id="p100220"></a>0,6</td></tr>
<tr><td><a id="p100221"></a>где:<br>k - сумма установленных недостач денежных средств и материальных запасов в отчетном финансовом году</td></tr>
</table>


<div align="center">

<a id="p100222"></a>Приложение N 3

</div>

к Порядку проведения мониторинга
качества финансового менеджмента

<div align="right">

<a id="p100223"></a>ПОКАЗАТЕЛИ<br>
КВАРТАЛЬНОГО МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО<br>
МЕНЕДЖМЕНТА В ФЕДЕРАЛЬНОМ КАЗЕННОМ УЧРЕЖДЕНИИ "ЦЕНТР

</div>

<div align="center">

**ПО ОБЕСПЕЧЕНИЮ ДЕЯТЕЛЬНОСТИ КАЗНАЧЕЙСТВА РОССИИ"**

</div>


<table>
<colgroup><col width="11%"><col width="22%"><col width="5%"><col width="13%"><col width="26%"><col width="16%"><col width="6%"></colgroup>
<tr><td><a id="p100224"></a>Наименование показателя</td><td><a id="p100225"></a>Расчет показателя</td><td><a id="p100226"></a>Единица измерения</td><td><a id="p100227"></a>Документы (формы бюджетной отчетности), используемые для расчета показателя</td><td><a id="p100228"></a>Оценка</td><td><a id="p100229"></a>Комментарий</td><td><a id="p100230"></a>Вес направления/коэффициент показателя</td></tr>
<tr><td colspan="6"><a id="p100231"></a>1. Эффективность исполнения бюджета по доходам</td><td><a id="p100232"></a>10%</td></tr>
<tr><td rowspan="2"><a id="p100233"></a>1. Управление просроченной дебиторской задолженностью по доходам</td><td><a id="p100234"></a>N1.1 = D1 - D0,</td><td rowspan="2"><a id="p100235"></a>Руб.</td><td rowspan="2"><a id="p100236"></a>Сведения по дебиторской и кредиторской задолженности за отчетный период по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="2"><a id="p100237"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_13.png" alt="формула"></td><td rowspan="2"><a id="p100238"></a>Негативным считается факт увеличения просроченной дебиторской задолженности по доходам. Позитивно расценивается сокращение величины просроченной дебиторской задолженности по доходам</td><td rowspan="2"><a id="p100239"></a>1</td></tr>
<tr><td><a id="p100240"></a>где:<br>D1 - сумма просроченной дебиторской задолженности по доходам на конец отчетного периода;<br>D0 - сумма просроченной дебиторской задолженности по доходам на начало отчетного периода</td></tr>
<tr><td colspan="6"><a id="p100241"></a>2. Исполнение бюджета по расходам</td><td><a id="p100242"></a>30%</td></tr>
<tr><td rowspan="2"><a id="p100243"></a>2.1. Управление кредиторской задолженностью по расчетам с поставщиками и подрядчиками</td><td><a id="p100244"></a>$N_{2.1} = \frac{K}{E} *100,$</td><td rowspan="2"><a id="p100245"></a>%</td><td rowspan="2"><a id="p100246"></a>Сведения по дебиторской и кредиторской задолженности за отчетный период по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н; сведения о кассовом исполнении по расходам за отчетный период <a href="https://bukva.ai/docs/prikaz-191n-2010#p102253">(форма 0503127)</a></td><td rowspan="2"><a id="p100247"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_14.png" alt="формула"></td><td rowspan="2"><a id="p100248"></a>Негативно оценивается факт накопления просроченной кредиторской задолженности по расчетам с поставщиками и подрядчиками</td><td rowspan="2"><a id="p100249"></a>0,2</td></tr>
<tr><td><a id="p100250"></a>где:<br>K - объем кредиторской задолженности по расчетам с поставщиками и подрядчиками по состоянию на конец отчетного периода;<br>E - кассовое исполнение по расходам на поставки товаров, выполнение работ, оказание услуг в отчетном периоде</td></tr>
<tr><td rowspan="2"><a id="p100251"></a>2.2. Управление просроченной кредиторской задолженностью по заработной плате</td><td><a id="p100252"></a>N2.2 = k,</td><td rowspan="2"><a id="p100253"></a>руб.</td><td rowspan="2"><a id="p100254"></a>Сведения по дебиторской и кредиторской задолженности за отчетный период по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="2"><a id="p100255"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_15.png" alt="формула"></td><td rowspan="2"><a id="p100256"></a>Негативным считается факт наличия просроченной кредиторской задолженности по заработной плате на конец отчетного периода</td><td rowspan="2"><a id="p100257"></a>0,2</td></tr>
<tr><td><a id="p100258"></a>где:<br>k - объем просроченной кредиторской задолженности по заработной плате</td></tr>
<tr><td rowspan="2"><a id="p100259"></a>2.3. Наличие просроченной дебиторской задолженности по расходам федерального бюджета на конец отчетного периода</td><td><a id="p100260"></a>N2.3 = k,</td><td rowspan="2"><a id="p100261"></a>руб.</td><td rowspan="2"><a id="p100262"></a>Сведения по дебиторской и кредиторской задолженности за отчетный период по <a href="https://bukva.ai/docs/prikaz-191n-2010#p8647">форме 0503169</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="2"><a id="p100263"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_16.png" alt="формула"></td><td rowspan="2"><a id="p100264"></a>Негативным считается факт наличия просроченной дебиторской задолженности по расходам федерального бюджета</td><td rowspan="2"><a id="p100265"></a>0,2</td></tr>
<tr><td><a id="p100266"></a>где:<br>k - объем просроченной дебиторской задолженности по расходам федерального бюджета на конец отчетного периода</td></tr>
<tr><td rowspan="2"><a id="p100267"></a>2.4. Отклонение плановых и фактических показателей при кассовом планировании</td><td rowspan="2"><a id="p100268"></a>$P = \frac{1}{T} \sum_{t} \frac{|E_{t} - EP_{t}|}{E_{t}} ,$<br>где<br>EPt - сумма расходов на финансовое обеспечение деятельности ФКУ ЦОКР, установленная в прогнозе кассовых выплат на t-ый месяц отчетного периода с учетом внесений изменений в федеральный закон о федеральном бюджете (в тыс. рублей);<br>Et - кассовое исполнение расходов на финансовое обеспечение деятельности ФКУ ЦОКР в t-ом месяце отчетного периода (в тыс. рублей);<br>T - количество месяцев в отчетном периоде;<br>t - соответствующий месяц в отчетном периоде.</td><td rowspan="2"></td><td><a id="p100269"></a><a href="https://bukva.ai/docs/prikaz-117n-2013#p2709">Форма</a> по ОКУД 0501089, утвержденной приказом Минфина России от 09.12.2013 N 117н</td><td rowspan="2"><a id="p100270"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_17.png" alt="формула"></td><td rowspan="2"><a id="p100271"></a>Показатель отражает качество прогнозирования исполнения расходов федерального бюджета в текущем финансовом году, а также риски появления кассовых разрывов в текущем финансовом году за счет ненадлежащего кассового прогнозирования расходов федерального бюджета.</td><td rowspan="2"><a id="p100272"></a>0,2</td></tr>
<tr><td><a id="p100273"></a>Сведения о кассовом исполнении по расходам <a href="https://bukva.ai/docs/prikaz-191n-2010#p102253">(форма 0503127)</a></td></tr>
<tr><td rowspan="3"><a id="p100274"></a>2.5. Равномерность осуществления кассовых расходов бюджета</td><td><a id="p100275"></a>$P = \frac{1}{k} \sum_{t = 1}^{k} Pra_{t} \frac{Era_{t}}{Lra} ,$</td><td rowspan="3"></td><td rowspan="2"><a id="p100276"></a><a href="https://bukva.ai/docs/prikaz-117n-2013#p2709">Форма</a> по ОКУД 0501089, утвержденной приказом Минфина России от 09.12.2013 N 117н</td><td rowspan="3"><a id="p100277"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_18.png" alt="формула"></td><td rowspan="3"><a id="p100278"></a>Показатель характеризует равномерность исполнения расходов федерального бюджета в текущем периоде с учетом динамики среднемесячного кассового исполнения расходов за 3-летний период.</td><td rowspan="3"><a id="p100279"></a>0,2</td></tr>
<tr><td rowspan="2"><a id="p100280"></a>где<br>k - количество месяцев в отчетном периоде;<br>Erat - кассовое исполнение расходов на финансовое обеспечение деятельности ФКУ ЦОКР в t-м месяце отчетного периода (в тыс. рублей);<br>Lra - лимиты бюджетных обязательств на финансовое обеспечение деятельности ФКУ ЦОКР, доведенные в отчетном периоде (в тыс. рублей);</td></tr>
<tr><td><a id="p100281"></a>Сведения о кассовом исполнении по расходам <a href="https://bukva.ai/docs/prikaz-191n-2010#p102253">(форма 0503127)</a></td></tr>
<tr><td colspan="6"><a id="p100282"></a>3. Исполнение судебных актов</td><td><a id="p100283"></a>10%</td></tr>
<tr><td rowspan="2"><a id="p100284"></a>3. Эффективность работы по сокращению принятых в отчетном периоде обязательств по вступившим в законную силу судебным актам (исполнительным листам)</td><td><a id="p100285"></a>N3 = k - kу,</td><td rowspan="2"><a id="p100286"></a>руб.</td><td rowspan="2"><a id="p100287"></a>Сведения об исполнении судебных решений по денежным обязательствам по <a href="https://bukva.ai/docs/prikaz-191n-2010#p105308">форме 0503296</a>, утвержденной приказом Минфина России от 28.12.2010 N 191н</td><td rowspan="2"><a id="p100288"></a><img src="https://i.bukva.ai/9V0dpHsGT/img_19.png" alt="формула"></td><td rowspan="2"><a id="p100289"></a>Целевым ориентиром является значение показателя, равное "0"</td><td rowspan="2"><a id="p100290"></a>1,0</td></tr>
<tr><td><a id="p100291"></a>где:<br>k - общая сумма исковых требований в денежном выражении по принятым денежным обязательствам, определенная судом к взысканию по актам, вступившим в законную силу в отчетном периоде;<br>kу - общая сумма исковых требований в денежном выражении по принятым денежным обязательствам, определенная судом к взысканию по актам, вступившим в законную силу в прошлом отчетном периоде</td></tr>
<tr><td colspan="6"><a id="p100292"></a>4. Качество составления и представления бюджетной отчетности</td><td><a id="p100293"></a>50%</td></tr>
<tr><td rowspan="2"><a id="p100294"></a>4.1. Своевременность представления бюджетной отчетности</td><td rowspan="2"><a id="p100295"></a>N4.1 - своевременность представления и наличие всех форм бюджетной отчетности ПБС, РБС и ГРБС за отчетный период (согласно переданным полномочиям по ведению учета и формированию отчетности)</td><td rowspan="2"></td><td rowspan="2"><a id="p100296"></a>Сведения о своевременности представления и наличии всех форм бюджетной отчетности ПБС, РБС и ГРБС за отчетный период</td><td><a id="p100297"></a>E(N) = 1, если бюджетная отчетность представлена своевременно и в полном объеме;</td><td rowspan="2"><a id="p100298"></a>Негативно расценивается несвоевременное и (или) неполное представление форм бюджетной отчетности ПБС, РБС и ГРБС за отчетный период</td><td rowspan="2"><a id="p100299"></a>0,4</td></tr>
<tr><td><a id="p100300"></a>E(N) = 0, если бюджетная отчетность представлена не своевременно и (или) не в полном объеме</td></tr>
<tr><td rowspan="2"><a id="p100301"></a>4.2. Качество представления бюджетной отчетности</td><td rowspan="2"><a id="p100302"></a>N4.2 - количество внесенных изменений в бюджетную отчетность ПБС в отчетном периоде (согласно переданным полномочиям по ведению учета и формированию отчетности), за исключением случаев изменений в бюджетную отчетность по причине замены отчетов по лицевым счетам, открытых в ТОФК</td><td rowspan="2"><a id="p100303"></a>раз</td><td rowspan="2"><a id="p100304"></a>Сведения о внесенных в бюджетную отчетность ПБС за отчетный период изменениях</td><td><a id="p100305"></a>E(N) = 1, если не вносились изменения в формы бюджетной отчетности ПБС;</td><td rowspan="2"><a id="p100306"></a>Негативно расценивается внесение изменений в представленную бюджетную отчетность ПБС за отчетный период</td><td rowspan="2"><a id="p100307"></a>0,2</td></tr>
<tr><td><a id="p100308"></a>E(N) снижается на 0,05 за каждый факт внесения изменений во взаимосвязанные показатели форм бюджетной отчетности ПБС</td></tr>
<tr><td rowspan="2"><a id="p100309"></a>4.3. Качество представления бюджетной отчетности</td><td rowspan="2"><a id="p100310"></a>N4.3 - количество внесенных изменений в бюджетную отчетность РБС в отчетном периоде, за исключением случаев изменений в бюджетную отчетность по причине замены отчетов по лицевым счетам, открытых в ТОФК</td><td rowspan="2"><a id="p100311"></a>раз</td><td rowspan="2"><a id="p100312"></a>Сведения о внесенных в бюджетную отчетность РБС за отчетный период изменениях</td><td><a id="p100313"></a>E(N) = 1, если не вносились изменения в формы бюджетной отчетности РБС;</td><td rowspan="2"><a id="p100314"></a>Негативно расценивается внесение изменений в представленную бюджетную отчетность РБС за отчетный период</td><td rowspan="2"><a id="p100315"></a>0,2</td></tr>
<tr><td><a id="p100316"></a>E(N) снижается на 0,05 за каждый факт внесения изменений во взаимосвязанные показатели форм бюджетной отчетности ПБС</td></tr>
<tr><td><a id="p100317"></a>4.4. Качество представления бюджетной отчетности</td><td><a id="p100318"></a>N4.4 - количество внесенных изменений в бюджетную отчетность ГРБС в отчетном периоде (согласно переданным полномочиям по ведению учета и формированию отчетности), за исключением случаев изменений в бюджетную отчетность по причине замены отчетов по лицевым счетам, открытых в ТОФК</td><td><a id="p100319"></a>раз</td><td><a id="p100320"></a>Сведения о внесенных в бюджетную отчетность ГРБС за отчетный период изменениях</td><td><a id="p100321"></a>E(N) = 1, если не вносились изменения в формы бюджетной отчетности ГРБС;<br>E(N) = 0,5, если один раз были внесены изменения во взаимосвязанные формы бюджетной отчетности ГРБС;<br>E(N) = 0, если более одного раза были внесены изменения во взаимосвязанные формы бюджетной отчетности ГРБС</td><td><a id="p100322"></a>Негативно расценивается внесение изменений в представленную бюджетную отчетность ГРБС за отчетный период</td><td><a id="p100323"></a>0,2</td></tr>
</table>


<a id="p100324"></a>

---