---
title: "Приказ МЧС России от 02.02.1998 N 63"
number: "63"
issuer: "Министерство Российской Федерации по делам гражданской обороны, чрезвычайным ситуациям и ликвидации последствий стихийных бедствий"
issued_on: 1998-02-02
status: действует
canonical: "https://bukva.ai/docs/prikaz-63-1998-mchs-rossii-ministerstvo"
---
## Приказ МЧС России от 02.02.1998 N 63
# Приказ МЧС России от 02.02.1998 N 63
"О независимой аудиторской и оценочной деятельности в области предупреждения и ликвидации чрезвычайных ситуаций и страхования ответственности за причинение вреда в случае аварии на опасном производственном объекте"
**МИНИСТЕРСТВО РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ПО ДЕЛАМ ГРАЖДАНСКОЙ ОБОРОНЫ, ЧРЕЗВЫЧАЙНЫМ СИТУАЦИЯМ**
**И ЛИКВИДАЦИИ ПОСЛЕДСТВИЙ СТИХИЙНЫХ БЕДСТВИЙ**
## ПРИКАЗ
**от 2 февраля 1998 г. N 63**
**О НЕЗАВИСИМОЙ АУДИТОРСКОЙ И ОЦЕНОЧНОЙ ДЕЯТЕЛЬНОСТИ**
**В ОБЛАСТИ ПРЕДУПРЕЖДЕНИЯ И ЛИКВИДАЦИИ ЧРЕЗВЫЧАЙНЫХ СИТУАЦИЙ**
**И СТРАХОВАНИЯ ОТВЕТСТВЕННОСТИ ЗА ПРИЧИНЕНИЕ ВРЕДА В СЛУЧАЕ**
**АВАРИИ НА ОПАСНОМ ПРОИЗВОДСТВЕННОМ ОБЪЕКТЕ**
Приложение
к Приказу МЧС России
от 2 февраля 1998 г. N 63
**ПОЛОЖЕНИЕ**
**О ПОРЯДКЕ ПРОВЕДЕНИЯ НЕЗАВИСИМОЙ АУДИТОРСКОЙ**
**И ОЦЕНОЧНОЙ ДЕЯТЕЛЬНОСТИ В ОБЛАСТИ ПРЕДУПРЕЖДЕНИЯ**
**И ЛИКВИДАЦИИ ЧРЕЗВЫЧАЙНЫХ СИТУАЦИЙ, СТРАХОВАНИЯ**
**ЗА ПРИЧИНЕНИЕ ВРЕДА В СЛУЧАЕ АВАРИИ НА ОПАСНОМ**
**ПРОИЗВОДСТВЕННОМ ОБЪЕКТЕ**
### 1. Общие положения
1.1. Настоящее Положение, разработанное на основе Указа Президента Российской Федерации от 22.12.93 N 2263 "Об аудиторской деятельности в Российской Федерации", Федерального закона Российской Федерации от 21.12.94 "О защите населения и территорий от чрезвычайных ситуаций природного и техногенного характера", Федерального закона Российской Федерации от 21.07.97 "О промышленной безопасности опасных производственных объектов", Постановления Правительства Российской Федерации от 01.07.95 N 675 "О декларации безопасности промышленного объекта Российской Федерации", протокола заседания Межведомственной комиссии по предупреждению и ликвидации чрезвычайных ситуаций от 05.12.97 N 6, устанавливает:
порядок проведения независимого аудита наличия и достаточности материальных и финансовых ресурсов промышленного объекта для локализации и ликвидации чрезвычайных ситуаций в рамках Порядка разработки декларации безопасности промышленного объекта Российской Федерации, утвержденного Приказом МЧС России и Госгортехнадзора России от 04.04.96 N 222/59;
порядок проверки использования финансовых средств резервных фондов, создаваемых субъектами Российской Федерации и промышленными компаниями для предупреждения и ликвидации чрезвычайных ситуаций;
порядок проведения независимой аудиторской проверки достоверности страхования ответственности за причинение вреда жизни и здоровью, имуществу других лиц и окружающей природной среде при возможных авариях и катастрофах;
порядок аудиторского сопровождения финансовых средств, выделяемых на предупреждение чрезвычайных ситуаций из целевого финансового резерва, образуемого в соответствии с Постановлением Правительства Российской Федерации от 26.08.94 N 989, и резервного фонда Правительства Российской Федерации по предупреждению и ликвидации чрезвычайных ситуаций и последствий стихийных бедствий, образуемого в соответствии с [Постановлением](https://bukva.ai/docs/postanovlenie-576-1997) Правительства Российской Федерации от 13.05.97 N 576;
порядок проведения независимой оценки возможного ущерба от техногенных аварий и катастроф на стадиях проектирования, эксплуатации и вывода из эксплуатации опасных производственных объектов;
порядок проведения независимой оценки фактического ущерба, нанесенного природными и техногенными авариями и катастрофами.
1.2. Аудиторская проверка и независимая оценка ущерба проводятся на основании договора между промышленным объектом (заказчиком) и аудиторской или оценочной фирмой.
1.3. Аудиторская проверка, аудиторское сопровождение и независимая оценка ущерба осуществляется аудиторскими фирмами, обладающими опытом работы с промышленными предприятиями и имеющими лицензии на осуществление общего, банковского аудита, аудита бирж, внебюджетных фондов и инвестиционных институтов, аудита страховых организаций, экологического аудита, и оценочными фирмами, имеющими опыт работы в области безопасности, оценки рыночной, страховой стоимости промышленных объектов. Указанные фирмы, получившие государственную регистрацию, должны иметь свидетельство МЧС России установленной формы, выдаваемое после представления соответствующих документов.
1.4. Порядок представления организациями заявлений для получения свидетельств о готовности к проведению независимого аудита и оценочной деятельности в области предупреждения и ликвидации чрезвычайных ситуаций определяется МЧС России.
1.5. Перечень специально уполномоченных аудиторских и оценочных фирм, осуществляющих деятельность в области предупреждения и ликвидации чрезвычайных ситуаций, ежегодно доводится МЧС России до сведения администраций субъектов Российской Федерации, органов местного самоуправления и опасных производственных объектов.
1.6. Срок проведения аудиторской деятельности не должен превышать 2 месяцев со дня заключения договора о проведении аудита.
1.7. Результатом проведения аудиторской деятельности и независимой оценки ущерба является заключение, подготовленное в соответствии с требованиями, изложенными в [разделе 3](#p100069) настоящего Положения.
### 2. Порядок проведения аудита и оценки ущерба
2.1. Порядок аудиторской проверки наличия и достаточности у промышленного объекта финансовых, материально-технических и других ресурсов для локализации и ликвидации чрезвычайных ситуаций.
2.1.1. При проверке производится сопоставление и анализ сведений декларации безопасности и финансовых, материальных средств промышленного объекта на основании годового бухгалтерского отчета за год, предшествующий моменту проведения проверки, и текущих квартальных отчетов, а также первичных бухгалтерских документов.
2.1.2. Проверка наличия финансовых гарантий промышленного объекта осуществляется исходя из отдельных статей актива и пассива баланса предприятия за определенный отчетный период в два этапа:
на первом этапе аудиторской проверки производится оценка имущества, средств в расчетах и других видов активов промышленного объекта, которые могут быть использованы в случае аварии. Проверка проводится с использованием методики оценки чистых активов предприятия, определяемых в соответствии с Приказом Министерства финансов Российской Федерации от 05.08.96 N 71 ([Приложение N 1](#p100112) к настоящему Положению);
на втором этапе дается общая оценка финансовой устойчивости промышленного объекта. Исходя из того, что безопасная эксплуатация промышленного объекта напрямую связана с его финансовым состоянием, осуществляется использование методики анализа с помощью группы коэффициентов.
Определение финансовой устойчивости, платежеспособности, аккумуляции денежных средств промышленного объекта производится по данным бухгалтерской отчетности через группу коэффициентов, рассчитанных на основании Постановления Правительства Российской Федерации от 20.05.94 N 498 ([Приложение N 2](#p100167) к настоящему Положению).
В процессе проверки производится оценка риска размещения свободных денежных средств промышленного объекта в государственные ценные бумаги, займы, депозиты, корпоративные бумаги и другие виды ценных бумаг, их ликвидность.
2.2. Порядок использования финансовых средств резервных фондов, создаваемых субъектами Российской Федерации и промышленными компаниями для локализации и ликвидации чрезвычайных ситуаций.
По плану, утверждаемому МЧС России, проверяется наличие резервного фонда субъекта Российской Федерации, промышленной компании, созданного для финансирования затрат, связанных с локализацией и ликвидацией чрезвычайных ситуаций, повышением уровня безопасности или выводом из эксплуатации опасных объектов, правильность его формирования и использования. Проверка производится по методике, изложенной в [п. 2.1.2](#p100029) настоящего Положения.
2.3. Порядок проведения независимой аудиторской проверки полноценности и достоверности страхования ответственности за причинение вреда жизни и здоровью, имуществу других лиц и окружающей природной среде при чрезвычайных ситуациях.
2.3.1. Проверка финансовой устойчивости страховой компании, выдавшей страховой полис, производится на основании предъявленного промышленным объектом страхового полиса, служащего гарантией для ликвидации последствий и компенсации ущерба при возможных авариях. (Обязательность подобной проверки должна быть предусмотрена в договоре страхования.)
##### 2.3.2 В процессе аудиторской проверки страховой компании исследуются следующие вопросы:
соответствие проводимых и разрешенных лицензией видов страхования, а также наличие согласованных с Департаментом по надзору за страховой деятельностью Министерства финансов Российской Федерации правил страхования;
полнота, своевременность и способ формирования уставного капитала;
правильность составления, юридического оформления и учета договоров страхования;
правильность осуществления операций по сострахованию и перестрахованию;
соответствие порядка формирования и размещения страховых резервов условиям, предусмотренным действующими нормативными актами Минфина России;
соблюдение требований о максимальной ответственности по отдельным рискам;
соблюдение нормативного соотношения активов и обязательств страховщиком;
расчет относительных показателей, характеризующих финансовую устойчивость страховщика, в соответствии с [Приложением N 3](#p100192) к настоящему Положению.
2.3.3. Проверка полноценности и достоверности страхования ответственности проводится путем сравнения величины ущерба физическим и юридическим лицам и окружающей природной среде, приведенной в независимом заключении о величине возможного ущерба, и данными страхового полиса, а также проверки правильности соблюдения процедуры оценки ущерба.
2.4. Порядок аудиторского сопровождения денежных средств, выделенных из федерального бюджета для осуществления мероприятий по предупреждению чрезвычайных ситуаций и снижению степени риска при эксплуатации объектов и ликвидации чрезвычайных ситуаций.
2.4.1. Формы и методы аудиторского сопровождения использования денежных средств, выделенных государством для осуществления мероприятий по предупреждению и ликвидации чрезвычайных ситуаций, выбираются аудиторской фирмой самостоятельно, исходя из требований нормативных и правовых актов Российской Федерации, действующих на момент проведения аудиторской проверки, а также конкретных поручений МЧС России.
2.4.2. Проверка выполнения мероприятий по расходованию денежных средств проводится на основе данных промышленного объекта, оценки стоимости оборудования, заключений, отчетов привлеченных организаций об использовании средств, финансовых документов.
2.4.3. Данные, полученные в ходе аудиторской проверки, могут быть преданы гласности только с разрешения МЧС России и в том объеме, в котором МЧС России признает возможным.
2.4.4. Оплата работ, связанных с аудиторской проверкой, производится из сумм целевого финансирования на основании договора между промышленным объектом или администрацией субъекта Российской Федерации и аудиторской фирмой.
2.5. Порядок проведения независимой оценки возможного ущерба от техногенных аварий и катастроф на стадиях проектирования, эксплуатации и вывода из эксплуатации опасных производственных объектов.
2.5.1. Независимая оценка возможного ущерба проводится при проектировании, эксплуатации и выводе из эксплуатации опасных производственных объектов, предусмотренных Федеральным законом Российской Федерации от 21.07.97 N 116-ФЗ "О промышленной безопасности опасных производственных объектов" (приложение N 1 к указанному Федеральному закону).
2.5.2. Возможный ущерб определяется для всех лиц, являющихся субъектами гражданского права, включая граждан, юридические лица, муниципальные образования, субъекты Российской Федерации, Российскую Федерацию, а также для лиц, являющихся субъектами международного права.
2.5.3. При определении ущерба учитываются все виды нарушений прав лиц, к которым относятся повреждение материального и нематериального имущества, ограничения и нарушения деятельности, нарушения личных неимущественных прав или посягательства на принадлежащие гражданину другие нематериальные блага.
2.5.4. Независимой оценке подлежит потеря стоимости имущества, затраты на восстановление нарушенных прав, неполученный доход (упущенная выгода), моральный неимущественный вред.
2.5.5. Исходной информацией для оценки возможного ущерба являются прогнозируемые сценарии чрезвычайных ситуаций, в которых отражаются данные о повреждении имущества, ограничениях и нарушениях деятельности лиц и других нарушениях прав, а также сведения о вероятностях каждого сценария чрезвычайных ситуаций.
2.5.6. Оценка ущерба производится в натуральных показателях и денежном исчислении.
2.5.7. Показатели ущерба приводятся в пересчете на один год, на срок службы объекта и/или вывода объекта из эксплуатации.
2.5.8. Экономическая оценка ущерба проводится на базе рыночной стоимости.
2.5.9. Отдельным разделом выделяется стоимость аварийно-спасательных, аварийно-восстановительных работ, восстановительных работ.
2.5.10. Оценка возможного ущерба проводится по инициативе собственника опасного промышленного объекта или по решению МЧС России, других уполномоченных на это органов исполнительной власти.
2.5.11. Данные, полученные по инициативе собственника, подлежат разглашению при его согласии и согласии оценщика, если это не повлечет за собой разглашения государственной или служебной тайны.
2.6. Порядок проведения независимой оценки фактического ущерба, причиненного чрезвычайными ситуациями природного и техногенного характера.
2.6.1. Фактический ущерб определяется для всех лиц, являющихся субъектами гражданского права, включая граждан, юридические лица, муниципальные образования, субъекты Российской Федерации, Российскую Федерацию, а также для лиц, являющихся субъектами международного права.
2.6.2. При определении фактического ущерба учитываются требования п. [п. 2.5.3](#p100056), [2.5.4](#p100057), [2.5.6](#p100059), [2.5.7](#p100060), [2.5.8](#p100061), [2.5.9](#p100062) настоящего Положения.
2.6.3. Для выполнения работ по оценке фактического ущерба в результате происшедших чрезвычайных ситуаций природного и техногенного характера допускается использование финансовых средств, выделяемых из резервного фонда Правительства Российской Федерации по предупреждению и ликвидации чрезвычайных ситуаций и последствий стихийных бедствий, образуемого в соответствии с [Постановлением](https://bukva.ai/docs/postanovlenie-576-1997) Правительства Российской Федерации от 13.05.97 N 576.
### 3. Требования к аудиторскому заключению и заключению по оценке ущерба
3.1. Аудиторское заключение - документ, имеющий юридическое значение для всех юридических и физических лиц, органов государственной власти и управления, органов местного самоуправления и судебных органов.
#### 3.2 Аудиторское заключение должно состоять из трех частей - вводной, аналитической и итоговой:
а) в вводной части указываются: юридический адрес и телефоны аудиторской фирмы; порядковый номер, дата выдачи и наименование органа, выдавшего лицензию на осуществление аудиторской деятельности (срок действия лицензии), сведения о наличии свидетельства МЧС России; номер регистрационного свидетельства; номер расчетного счета;
б) в аналитической части указываются: наименование промышленного объекта и период его деятельности, за который производится проверка; направление анализа финансового состояния промышленного объекта; ссылки на конкретные требования нормативных документов в области оценки необходимых объемов и номенклатуры резервов материальных и финансовых ресурсов для ликвидации чрезвычайных ситуаций, правильность формирования резервного фонда и его использования по назначению.
На основании проведенной проверки выдается заключение по финансовому состоянию предприятия-заявителя, наличию финансовых гарантий, обеспечивающих передел собственности в случае аварии.
Одновременно в аналитической части дается анализ текущего финансового состояния страховщика промышленного объекта, платежеспособности страховщика.
В аналитической части аудиторского заключения по результатам проверки использования финансовых средств, выделяемых из федерального бюджета, отражается выполнение разработанных мероприятий по предупреждению и ликвидации чрезвычайных ситуаций, снижению степени риска при эксплуатации объектов, освоение выделенных финансовых средств целевого назначения;
в) в итоговой части заключения дается оценка наличия и достаточности объемов и номенклатуры резервов материальных и финансовых ресурсов для локализации и ликвидации последствий чрезвычайных ситуаций; предложения по совершенствованию деятельности промышленного объекта в области финансовой устойчивости; оценка результатов проверки формирования и расходования резервных фондов промышленных компаний и регионов; выводы об использовании финансовых средств, выделенных из федерального бюджета по целевому назначению, соответствующие рекомендации.
Аудиторское заключение подписывается руководителем аудиторской фирмы либо уполномоченным лицом и заверяется печатью.
#### 3.3 Заключение по оценке ущерба должно содержать:
дату составления и порядковый номер;
основание для проведения оценки ущерба;
юридический адрес оценщика и сведения о наличии свидетельства МЧС России о возможности осуществления деятельности по оценке ущерба;
точное описание возможных сценариев чрезвычайных ситуаций, а в отношении фактического ущерба - описание фактической ситуации на дату оценки ущерба;
указания на используемые стандарты оценки, обоснование их использования при проведении оценки ущерба;
перечень использованных при проведении оценки ущерба данных с указанием источников их получения;
принятые при проведении оценки допущения;
последовательность определения ущерба;
ущерб отдельным субъектам гражданского права и суммарный ущерб;
ограничения и пределы применения полученного результата;
дату определения ущерба;
перечень использованных документов, устанавливающих количественные и качественные характеристики чрезвычайных ситуаций и их последствий.
Заключение может также содержать иные сведения, являющиеся существенно важными для полноты отражения примененного метода расчета ущерба.
Для проведения оценки отдельных видов объектов законодательством Российской Федерации могут быть предусмотрены специальные и обязательные для использования формы отчетов.
Заключение не должно допускать неоднозначного толкования или вводить в заблуждение. В заключении должны быть указаны дата проведения оценки, указания на использованные стандарты оценки, цели и задачи проведения оценки, субъекты гражданского права, для которых проводится оценка ущерба, а также иные сведения, которые необходимы для полного и недвусмысленного толкования результатов проведения оценки.
Величина ущерба, содержащаяся в заключении, составленном на основании и в порядке, предусмотренном законодательством Российской Федерации и настоящим Положением, считается достоверной и может быть оспорена только в судебном порядке.
### 4. Ответственность сторон
**4.1. Аудиторские и оценочные фирмы, осуществляющие независимый аудит и независимую оценку ущерба в области предупреждения и ликвидации чрезвычайных ситуаций, несут материальную ответственность за качество проведения аудита либо оценки ущерба в рамках договора.**
#### 4.2 Аудиторская и оценочная фирмы имеют право:
самостоятельно определять формы и методы аудиторской проверки и оценки, исходя из требований нормативных актов Российской Федерации, а также конкретных условий договора с промышленным объектом, поручений МЧС России;
проверять у промышленного объекта в полном объеме документацию о финансово-хозяйственной деятельности (наличие денежных средств, ценных бумаг, материальных ценностей, состояние производственных мощностей, очистных сооружений и т.д.);
получать разъяснения по возникающим в ходе проверки и оценки вопросам и дополнительные сведения для проведения проверки;
получать по письменному запросу необходимую для осуществления аудиторской проверки либо оценки информацию от третьих лиц, в том числе, при содействии МЧС России и других органов исполнительной власти;
отказаться от проведения аудиторской проверки либо оценки в случае непредоставления промышленным объектом необходимой информации, документации, создания препятствий к проверке материально-технической базы.
#### 4.3 Аудиторская и оценочная фирмы обязаны:
неукоснительно соблюдать при осуществлении проверки и оценки требования законодательства Российской Федерации;
обеспечивать сохранность документов, получаемых и составляемых в ходе аудиторской проверки и оценки, не разглашать их содержание без согласия руководителей промышленного объекта, МЧС России, за исключением случаев, предусмотренных законодательными актами Российской Федерации;
оформить в соответствии с установленным порядком допуск специалистам фирмы при необходимости посещения и работы с документацией в особо режимных, особо важных и режимных учреждениях (предприятиях).
4.2. Заказчик проверки и оценки несет ответственность за достоверность и полноту предоставляемой информации.
Руководитель Департамента
финансово-экономического
Р.ЦАЛИКОВ
Руководитель Департамента
предупреждения и ликвидации
чрезвычайных ситуаций
Е.КОЗЛОВ
Приложение N 1
к [пункту 2.1.2](#p100029) Положения,
утвержденного
Приказом МЧС России
от 2 февраля 1998 г. N 63
РАСЧЕТ ЧИСТЫХ АКТИВОВ ПРОМЫШЛЕННЫХ ОБЪЕКТОВ НА 19__ Г.
| N п/п | Наименование показателей | Начало года, млн. рублей | Конец отчетного периода, млн. рублей | Отклонение (+/-), млн. рублей |
| --- | --- | --- | --- | --- |
| | I. Активы | | | |
| 1. | Нематериальные активы | | | |
| 2. | Основные средства | | | |
| 3. | Незавершенное строительство | | | |
| 4. | Долгосрочные финансовые вложения | | | |
| 5. | Прочие внеоборотные активы | | | |
| 6. | Запасы | | | |
| 7. | Дебиторская задолженность | | | |
| 8. | Краткосрочные финансовые вложения | | | |
| 9. | Денежные средства | | | |
| 10. | Прочие оборотные активы | | | |
| 11. | Итого активов (сумма п. [п. 1](#p100123) - [10](#p100132)) | | | |
| | II. Пассивы | | | |
| 12. | Целевые финансирования и поступления | | | |
| 13. | Заемные средства | | | |
| 14. | Кредиторская задолженность | | | |
| 15. | Расчеты по дивидендам | | | |
| 16. | Резервы предстоящих расходов и платежей | | | |
| 17. | Прочие пассивы | | | |
| 18. | Итого пассивов, исключаемых из стоимости активов (сумма п. [п. 12](#p100138) - [17](#p100144)) | | | |
| 19. | Стоимость чистых активов (Итого активов минус итого пассивов п. [п. 11](#p100134) - [18](#p100146)) | | | |
Чистые активы - это величина, определяемая путем вычитания из суммы активов баланса промышленного объекта по балансовой остаточной стоимости суммы пассивов его обязательств.
Активы, участвующие в расчете, - это имущество промышленного объекта по балансовой остаточной стоимости и его оборотные активы, включающие следующие статьи:
а) внеоборотные активы, отражаемые в первом разделе баланса, за исключением балансовой стоимости собственных акций общества, выкупленных у акционеров, при этом при расчете величины чистых активов принимаются учитываемые в первом разделе бухгалтерского баланса нематериальные активы, отвечающие следующим требованиям:
непосредственно используемые промышленным объектом в основной деятельности и приносящие доход (права пользования земельными участками, природными ресурсами, лицензии, ноу-хау, программные продукты, монопольные права и привилегии, включая лицензии на определенные виды деятельности, организационные расходы, торговые марки, товарные знаки и т.п.);
имеющие документальное подтверждение затрат, связанных с их приобретением (созданием);
право промышленного предприятия на владение данными нематериальными правами должно быть подтверждено документом (патентом, лицензией, актом, договором и т.п.), выданным в соответствии с законодательством Российской Федерации;
б) оборотные активы, отражаемые во втором разделе баланса:
запасы и затраты, денежные средства, расчеты и прочие активы, за исключением задолженности участников (учредителей) по их вкладам в уставной капитал и балансовой стоимости собственных акций, выкупленных у акционеров.
При наличии у промышленного объекта на конец отчетного периода оценочных резервов по сомнительным долгам и под обесценение ценных бумаг - показатели статей, в связи с которыми они созданы, принимаются в расчете (показываются в расчете) с соответствующим уменьшением их балансовой стоимости на стоимость данных резервов.
Пассивы, участвующие в расчете, - обязательства промышленного объекта, в состав которых включаются следующие статьи:
а) целевые финансирования и поступления, из четвертого раздела баланса;
б) долгосрочные пассивы, отраженные в пятом разделе баланса (долгосрочные обязательства банкам и иным юридическим и физическим лицам);
в) краткосрочные пассивы, отраженные в шестом разделе баланса (краткосрочные обязательства банкам и иным юридическим и физическим ликам, расчеты и прочие пассивы, кроме сумм, отраженных по статьям "Доходы будущих периодов" и "Фонды потребления").
Приложение N 2
к [пункту 2.1.2](#p100029) Положения,
утвержденного
Приказом МЧС России
от 2 февраля 1998 г. N 63
РАСЧЕТНЫЕ ПОКАЗАТЕЛИ ФИНАНСОВОГО СОСТОЯНИЯ
ПРОМЫШЛЕННОГО ОБЪЕКТА В ПРОВЕРЯЕМОМ ПЕРИОДЕ
| N п/п | Наименование показателей | Начало года, млн. рублей | Конец отчетного периода, млн. рублей | Отклонение (+/-), млн. рублей |
| --- | --- | --- | --- | --- |
| 1. | Коэффициент текущей ликвидности | | | |
| 2. | Коэффициент обеспеченности собственными средствами | | | |
| 3. | Коэффициент автономии | | | |
| 4. | Коэффициент соотношения заемных и собственных средств промышленного объекта | | | |
| 5. | Коэффициент маневренности | | | |
Коэффициент текущей ликвидности характеризует общую обеспеченность промышленного объекта оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств промышленного объекта.
Коэффициент текущей ликвидности определяется как отношение фактической стоимости находящихся в наличии у промышленного объекта средств в виде производственных запасов, готовой продукции, денежных средств, дебиторской задолженности и прочих оборотных активов (итог I раздела I актива баланса) к наиболее срочным обязательствам промышленного объекта в виде краткосрочных кредитов банка, краткосрочных займов и различных кредиторских задолженностей (итог V раздела пассива баланса за вычетом строк 640, 650, 660).
Коэффициент обеспеченности собственными средствами определяется как отношение разности между суммами источников собственных средств (итог IV пассива баланса) и фактической стоимостью основных средств и прочих внеоборотных активов по остаточной стоимости (итог I раздела актива баланса) к фактической стоимости находящихся в наличии промышленного объекта оборотных средств в виде производственных запасов, незавершенного производства, готовой продукции, денежных средств, дебиторских задолженностей и прочих оборотных активов (итог I раздела I актива баланса).
Коэффициент автономии промышленного объекта отражает устойчивость финансового состояния промышленного объекта, его независимость от заемных источников средств, равный отношению источников собственных средств (итог раздела VI пассива баланса) к общему итогу баланса.
Коэффициент соотношения заемных средств и собственных средств промышленного объекта определяется как отношение величины обязательств промышленного объекта (итог V плюс итог V разделов пассива баланса) за исключением статей "Расчеты по дивидендам", "Доходы будущих периодов", "Фонды потребления" к величине его собственных средств (сумма I и II разделов актива баланса за исключением статьи "Задолженность участников (учредителей) по взносам в уставной капитал").
Коэффициент маневренности финансовых средств промышленного объект показывает, какая часть собственных средств промышленного объекта находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами, определяется как отношение собственных оборотных средств промышленного объекта (итог II раздела актива баланса) к общей величине источников собственных средств (итог IV раздела пассива баланса).
Приложение N 3
к [пункту 2.3.2](#p100038) Положения,
утвержденного
Приказом МЧС России
от 2 февраля 1998 г. N 63
РАСЧЕТНЫЕ ПОКАЗАТЕЛИ ФИНАНСОВОЙ УСТОЙЧИВОСТИ СТРАХОВЩИКА
| N п/п | Наименование показателей | Начало года, млн. рублей | Конец отчетного периода, млн. рублей | Отклонение (+/-), млн. рублей |
| --- | --- | --- | --- | --- |
| 1. | Коэффициент автономии | | | |
| 2. | Коэффициент общей ликвидности | | | |
| 3. | Коэффициент текущей ликвидности | | | |
| 4. | Коэффициент обеспеченности собственными средствами | | | |
| 5. | Коэффициент оборачиваемости | | | |
$\text{К } = \frac{\text{Собственныеиприравненныекнимсредства}}{\text{Валютабаланса}} ;$
Коэффициент общей ликвидности
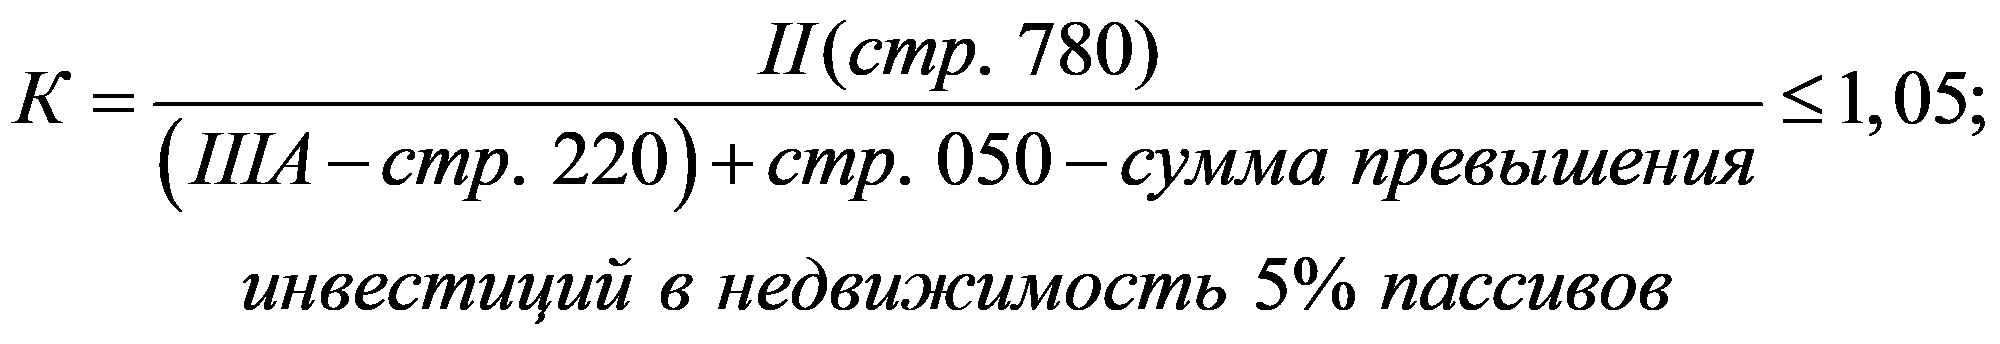
Коэффициент текущей ликвидности
$\text{К } = \frac{IIA + IIIA}{II\text{П }(\text{стр}.491) + III\text{П } - (\text{стр}.500,510,730,735,740)} \geq 1,5;$
Коэффициент обеспеченности собственными средствами
$\text{К } = \frac{I\text{П }IA}{II\text{А } + III\text{А}} \geq 1,5;$
Коэффициент оборачиваемости
$\text{К } = \frac{\text{Выручкаот реализацииуслуг }(\text{стр}.022\text{Ф }N2)}{\text{Суммаоборотныхсредств }(\text{стр}.180 + 330\text{Ф }N1)} ,$
где А - актив баланса, П - пассив баланса,
I, II, III - разделы актива и пассива баланса,
Ф N - номер формы приложения к балансу.
---