---
title: "Приказ Минэкономразвития России от 09.11.2022 N 608"
number: "608"
issuer: "Министерство экономического развития Российской Федерации"
issued_on: 2022-11-09
status: действует
canonical: "https://bukva.ai/docs/prikaz-608-2022-minekonomrazvitiya-rossii"
---
## Приказ Минэкономразвития России от 09.11.2022 N 608
# Приказ Минэкономразвития России от 09.11.2022 N 608
"Об утверждении методики оценки эффективности налогового расхода Российской Федерации "Пониженные тарифы страховых взносов для плательщиков, получивших статус участника специального административного района на территориях острова Русский (Приморский край) и острова Октябрьский (Калининградская область)"
(Зарегистрировано в Минюсте России 11.04.2023 N 72979)
> [!IMPORTANT]
> Начало действия документа - 23.04.2023.
Зарегистрировано в Минюсте России 11 апреля 2023 г. N 72979
---
**МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ**
## ПРИКАЗ
от 9 ноября 2022 г. N 608
**ОБ УТВЕРЖДЕНИИ МЕТОДИКИ**
**ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА**
**РОССИЙСКОЙ ФЕДЕРАЦИИ "ПОНИЖЕННЫЕ ТАРИФЫ СТРАХОВЫХ ВЗНОСОВ**
**ДЛЯ ПЛАТЕЛЬЩИКОВ, ПОЛУЧИВШИХ СТАТУС УЧАСТНИКА СПЕЦИАЛЬНОГО**
**АДМИНИСТРАТИВНОГО РАЙОНА НА ТЕРРИТОРИЯХ ОСТРОВА РУССКИЙ**
**(ПРИМОРСКИЙ КРАЙ) И ОСТРОВА ОКТЯБРЬСКИЙ**
**(КАЛИНИНГРАДСКАЯ ОБЛАСТЬ)"**
В соответствии с [частями 1](https://bukva.ai/docs/zakon-291-fz-2018/statya-1#p100010) и [2 статьи 1](https://bukva.ai/docs/zakon-291-fz-2018/statya-1#p100011), [пунктом 1 статьи 9](https://bukva.ai/docs/zakon-291-fz-2018/statya-9#p100076) Федерального закона от 3 августа 2018 г. N 291-ФЗ "О специальных административных районах на территориях Калининградской области и Приморского края", [пунктом 2](https://bukva.ai/docs/postanovlenie-439-2019#p100006) постановления Правительства Российской Федерации от 12 апреля 2019 г. N 439 "Об утверждении Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации", [абзацем пятнадцатым пункта 1](https://bukva.ai/docs/postanovlenie-437-2008#p618) Положения о Министерстве экономического развития Российской Федерации, утвержденного постановлением Правительства Российской Федерации от 5 июня 2008 г. N 437, приказываю:
1. Утвердить прилагаемую [методику](#p100010) оценки эффективности налогового расхода Российской Федерации "Пониженные тарифы страховых взносов для плательщиков, получивших статус участника специального административного района на территориях острова Русский (Приморский край) и острова Октябрьский (Калининградская область)".
2. Контроль за исполнением настоящего приказа возложить на первого заместителя Министра экономического развития Российской Федерации Торосова И.Э.
Министр
**М.Г.РЕШЕТНИКОВ**
Утверждена
приказом Минэкономразвития России
от 09.11.2022 N 608
## МЕТОДИКА ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА РОССИЙСКОЙ ФЕДЕРАЦИИ "ПОНИЖЕННЫЕ ТАРИФЫ СТРАХОВЫХ ВЗНОСОВ ДЛЯ ПЛАТЕЛЬЩИКОВ, ПОЛУЧИВШИХ СТАТУС УЧАСТНИКА СПЕЦИАЛЬНОГО АДМИНИСТРАТИВНОГО РАЙОНА НА ТЕРРИТОРИЯХ ОСТРОВА РУССКИЙ (ПРИМОРСКИЙ КРАЙ) И ОСТРОВА ОКТЯБРЬСКИЙ (КАЛИНИНГРАДСКАЯ ОБЛАСТЬ)"
### I. Общие положения
1. Налоговый расход Российской Федерации "Пониженные тарифы страховых взносов для плательщиков, получивших статус участника специального административного района на территориях острова Русский (Приморский край) и острова Октябрьский (Калининградская область)" (далее - налоговый расход) предусмотрен [подпунктом 16 пункта 1 статьи 427](https://bukva.ai/docs/kodeks-117-fz/statya-143#p18419) Налогового кодекса Российской Федерации и устанавливает пониженные тарифы страховых взносов для участников специальных административных районов (далее - САР) в соответствии с Федеральным [законом](https://bukva.ai/docs/zakon-291-fz-2018/statya-1) от 3 августа 2018 г. N 291-ФЗ "О специальных административных районах на территориях Калининградской области и Приморского края" (далее - Закон N 291-ФЗ), производящих выплаты и иные вознаграждения членам экипажей судов, зарегистрированных в Российском открытом реестре судов указанными плательщиками, за исполнение трудовых обязанностей члена экипажа судна, в отношении данных выплат и вознаграждений (далее - участники САР, производящие выплаты).
2. Налоговый расход относится к стимулирующим налоговым расходам Российской Федерации.
3. Настоящая Методика предназначена для использования Министерством экономического развития Российской Федерации, являющимся куратором налогового расхода (далее - Куратор), согласно перечню налоговых расходов Российской Федерации на очередной финансовый год и плановый период.
4. Понятия в настоящей Методике используются в значении, определенном [Законом](https://bukva.ai/docs/zakon-291-fz-2018/statya-2#p100014) N 291-ФЗ и [Правилами](https://bukva.ai/docs/postanovlenie-439-2019#p100013) формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденными постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439 (далее - Правила).
5. В качестве источников информации о нормативных, целевых и фискальных характеристиках налогового расхода, подлежащих включению в паспорт налогового расхода, а также используемых для проведения оценки эффективности налогового расхода, в соответствии с настоящей Методикой может использоваться информация, представляемая структурными подразделениями Министерства экономического развития Российской Федерации, Министерством финансов Российской Федерации и другими государственными органами.
### II. Порядок оценки эффективности налогового расхода
6. В целях оценки эффективности налоговых расходов Российской Федерации Министерство финансов Российской Федерации формирует и направляет ежегодно, до 15 ноября, Куратору оценку объемов налогового расхода за отчетный финансовый год, оценку объемов налогового расхода на текущий финансовый год, очередной финансовый год и плановый период, а также информацию о значениях фискальных характеристик налогового расхода на основании информации главных администраторов доходов федерального бюджета.
7. Оценка эффективности налогового расхода включает в себя оценку целесообразности налогового расхода и оценку результативности налогового расхода.
8. Оценка целесообразности налогового расхода проводится в соответствии со следующими критериями:
а) соответствие налогового расхода целям ускорения социально-экономического развития территорий острова Русский (Приморский край) и острова Октябрьский (Калининградская область) и формирования инвестиционно привлекательной среды для российских и иностранных инвесторов, установленным [статьей 1](https://bukva.ai/docs/zakon-291-fz-2018/statya-1#p100009) Закона N 291-ФЗ (далее - цели социально-экономической политики Российской Федерации);
б) востребованность предоставленной льготы, которая характеризуется соотношением количества участников САР, производящих выплаты, воспользовавшихся правом на льготу, и общим количеством участников САР, на имя которых зарегистрированы суда в Российском открытом реестре судов, за 5-летний период.
9. Для определения востребованности участниками САР, производящими выплаты, предоставленной льготы используется следующая формула:
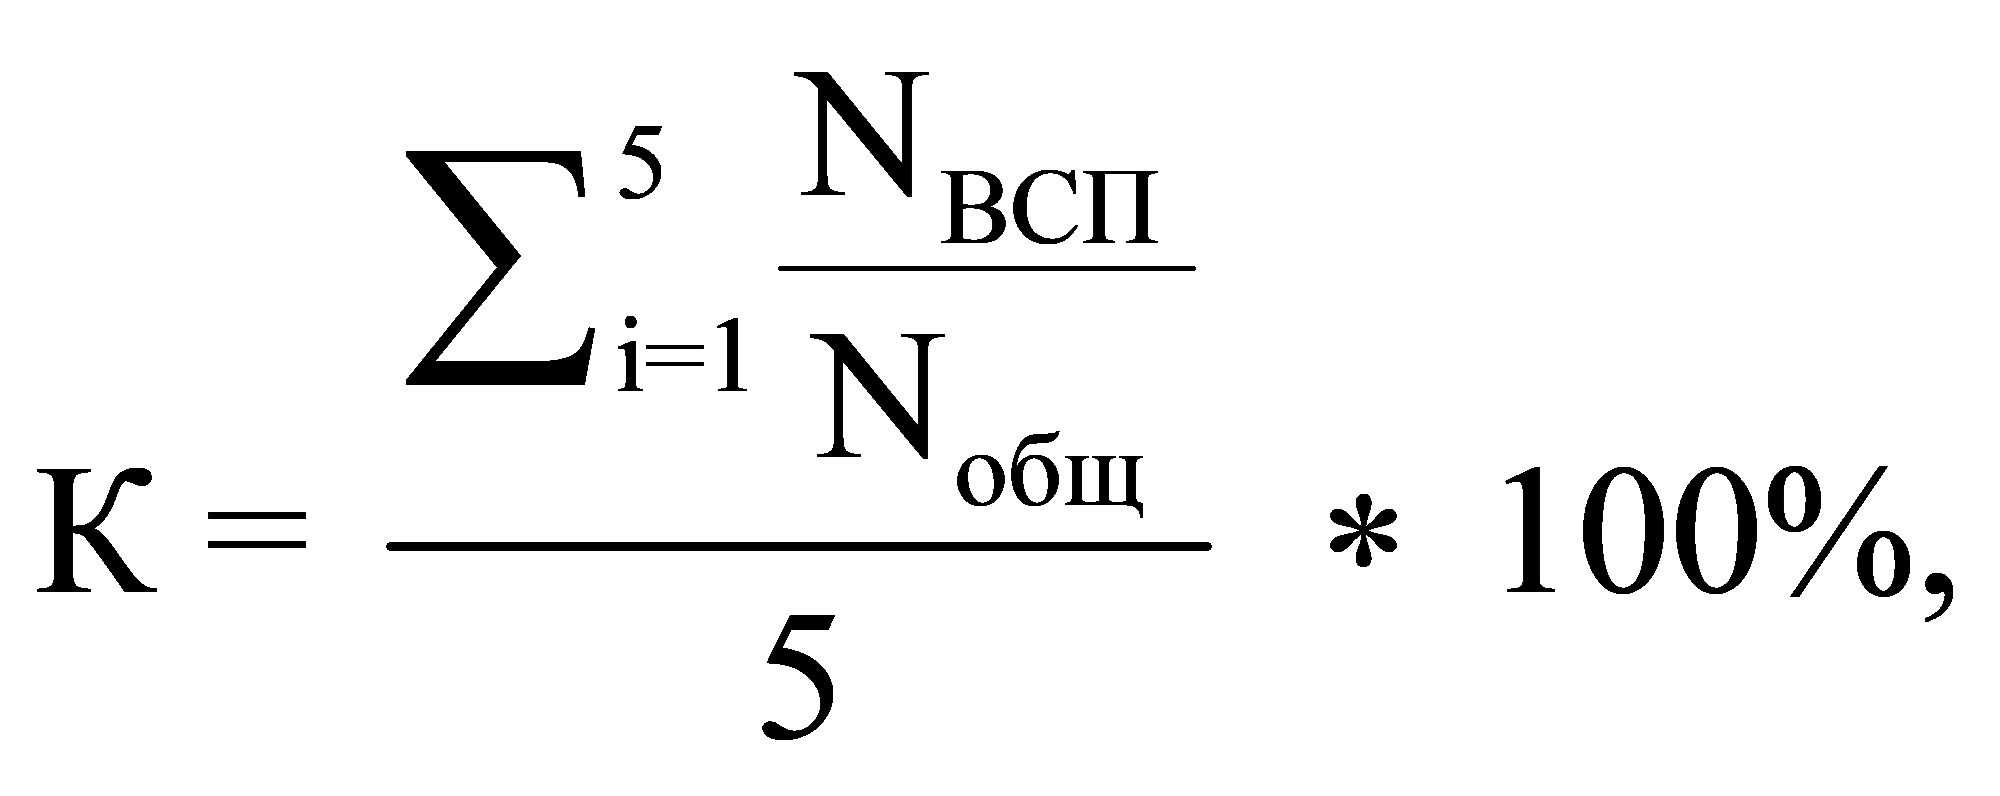
где:
К - коэффициент, характеризующий востребованность участниками САР, производящими выплаты, предоставленной льготы за 5-летний период;
NВСП - количество участников САР, производящих выплаты, воспользовавшихся льготой в году i;
Nобщ - количество участников САР, на имя которых зарегистрированы суда в Российском открытом реестре судов в году i;
i - порядковый номер года, имеющий значение от 1 до 5.
Налоговая льгота считается востребованной в случае, если К принимает значение не менее 50 процентов.
В случае если льгота действует менее 5 лет, то оценка ее востребованности проводится за фактический и прогнозный периоды действия льготы, сумма которых составляет 5 лет.
10. Налоговый расход должен соответствовать критериям целесообразности, указанным в [пункте 8](#p100020) настоящей Методики. В случае несоответствия налогового расхода хотя бы одному критерию целесообразности налогового расхода Куратор представляет в Министерство финансов Российской Федерации предложение о сохранении (уточнении, отмене) льготы для участников САР, производящих выплаты.
11. Оценка результативности налогового расхода включает оценку бюджетной эффективности налогового расхода.
12. При оценке результативности налогового расхода анализируется вклад льготы в достижение целей социально-экономической политики Российской Федерации. Показателем достижения целей социально-экономической политики Российской Федерации является осуществление инвестиций участниками САР в размере, установленном [частью 6 статьи 2](https://bukva.ai/docs/zakon-290-fz-2018/statya-1#p100306) Федерального закона от 3 августа 2018 г. N 290-ФЗ "О международных компаниях и международных фондах".
Оценка вклада льготы в достижение целей социально-экономической политики Российской Федерации осуществляется путем определения доли объема инвестиций участников САР, на имя которых зарегистрированы суда в Российском открытом реестре судов и воспользовавшихся льготой в общем объеме инвестиций, осуществленных участниками САР.
Вклад льготы в изменение значения показателя достижения целей социально-экономической политики Российской Федерации (Вл) рассчитывается по формуле:
$\text{В}_{\text{Л}} = \frac{V_{\text{Л}} - V_{\text{безл}}}{V_{\text{Л}}} *100\%,$
где:
VЛ - общий объем инвестиций участников САР с учетом участников САР, воспользовавшихся льготой;
Vбезл - общий объем инвестиций участников САР без учета участников САР, воспользовавшихся льготой.
Значение показателя Vбезл определяется как сумма инвестиций участников САР без учета инвестиций участников, воспользовавшихся льготой, в отчетном финансовом году.
При достижении ВЛ положительного значения вклад льготы в изменение значения показателя достижения целей социально-экономической политики Российской Федерации признается положительным.
13. В целях проведения оценки бюджетной эффективности налогового расхода осуществляется сравнительный анализ результативности предоставления льготы и результативности применения альтернативных механизмов достижения целей социально-экономической политики Российской Федерации. Сравнительный анализ осуществляется путем сопоставления объемов расходов федерального бюджета в случае применения альтернативных механизмов достижения целей социально-экономической политики Российской Федерации и объемов предоставленной льготы для получения идентичного значения показателя достижения целей социально-экономической политики Российской Федерации в случае предоставления льготы и в случае применения альтернативных механизмов достижения целей социально-экономической политики Российской Федерации.
14. В качестве альтернативных механизмов достижения целей социально-экономической политики Российской Федерации могут учитываться субсидии или иные формы непосредственной финансовой поддержки участников САР, производящих выплаты и имеющих право на льготу, за счет средств федерального бюджета.
15. В целях обеспечения репрезентативности полученного результата сравнительного анализа результативности предоставления льготы и результативности применения альтернативных механизмов (возможности их объективного сравнения) расчет оценки бюджетной эффективности (Вбэ) осуществляется по формуле:
Вбэ = A - N,
где:
A - сумма средств федерального бюджета (с учетом средств, предусмотренных на администрирование субсидирования), направленная получателям по альтернативному механизму поддержки, обеспечившим достижение показателя достижения целей социально-экономической политики Российской Федерации в отчетном финансовом году;
N - общий объем налогового расхода в связи с предоставлением льготы участникам САР, производящим выплаты, полученный такими участниками САР, обеспечившими достижение идентичного показателя достижения целей социально-экономической политики Российской Федерации в отчетном финансовом году.
При достижении Вбэ неотрицательного значения бюджетная эффективность налогового расхода признается положительной.
16. Оценка совокупного бюджетного эффекта (самоокупаемости) налогового расхода производится в порядке, определенном [пунктами 19](https://bukva.ai/docs/postanovlenie-439-2019#p100066) - [21](https://bukva.ai/docs/postanovlenie-439-2019#p100080) Правил, и признается положительной в случае достижения неотрицательного значения.
17. По итогам оценки эффективности налогового расхода Куратор формулирует выводы о достижении целевых характеристик налогового расхода, о вкладе налогового расхода в достижение целей социально-экономической политики Российской Федерации, а также о наличии или об отсутствии более результативных (менее затратных для федерального бюджета) альтернативных механизмов достижения целей социально-экономической политики Российской Федерации.
### III. Отчет по результатам проведения оценки эффективности налогового расхода и рекомендации по результатам оценки эффективности налогового расхода
18. По результатам оценки налогового расхода Министерством экономического развития Российской Федерации формируется отчет, содержащий сведения о результатах оценки эффективности налогового расхода, а также рекомендации по результатам указанной оценки, включая рекомендации Министерству финансов Российской Федерации о необходимости сохранения (уточнения, отмены) льготы, предоставленной участникам САР, производящим выплаты.
19. В соответствии с [пунктом 23](https://bukva.ai/docs/postanovlenie-439-2019#p100087) Правил указанные в [пункте 18](#p100054) настоящей Методики сведения совместно с паспортом налогового расхода направляются Министерством экономического развития Российской Федерации в Министерство финансов Российской Федерации ежегодно, до 15 декабря года, следующего за отчетным (уточненные данные - до 1 марта года, следующего за годом проведения оценки).
20. Результаты оценки эффективности налогового расхода должны соответствовать требованиям, отраженным в [Правилах](https://bukva.ai/docs/postanovlenie-439-2019#p100010). Рекомендации по результатам оценки налогового расхода должны включать обоснование необходимости сохранения, уточнения или отмены льготы.
---