Приказ Минобрнауки России от 09.08.2012 № 596
Актуально на 02.11.2026.
Как цитировать: Приказ Минобрнауки России от 09.08.2012 N 596. 596. 09.08.2012. https://bukva.ai/docs/prikaz-596-2012-minobrnauki-rossii
«Об утверждении Порядка определения нормативных затрат на оказание государственных услуг федеральными государственными учреждениями образования и науки и нормативных затрат на содержание имущества учреждений»
(Зарегистрировано в Минюсте России 27.11.2012 № 25937)
Внимание
Документ утратил силу в связи с изданием Приказа Минобрнауки России от 30.05.2016 № 641.
Зарегистрировано в Минюсте России 27 ноября 2012 г. № 25937
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 9 августа 2012 г. № 596
ОБ УТВЕРЖДЕНИИ ПОРЯДКА ОПРЕДЕЛЕНИЯ НОРМАТИВНЫХ ЗАТРАТ НА ОКАЗАНИЕ ГОСУДАРСТВЕННЫХ УСЛУГ ФЕДЕРАЛЬНЫМИ ГОСУДАРСТВЕННЫМИ УЧРЕЖДЕНИЯМИ ОБРАЗОВАНИЯ И НАУКИ И НОРМАТИВНЫХ ЗАТРАТ НА СОДЕРЖАНИЕ ИМУЩЕСТВА УЧРЕЖДЕНИЙ
В соответствии с подпунктом «а» пункта 1 распоряжения Правительства Российской Федерации от 23 апреля 2012 г. № 622-р (Собрание законодательства Российской Федерации, 2012, № 18, ст. 2271) и абзацем вторым пункта 1 распоряжения Правительства Российской Федерации от 6 июля 2012 г. № 1196-р (Собрание законодательства Российской Федерации, 2012, № 29, ст. 4141) приказываю:
1. Утвердить по согласованию с Министерством финансов Российской Федерации и Министерством экономического развития Российской Федерации прилагаемый Порядок определения нормативных затрат на оказание государственных услуг федеральными государственными учреждениями образования и науки и нормативных затрат на содержание имущества учреждений.
2. Контроль за исполнением настоящего приказа оставляю за собой.
Д. В. Ливанов
от 9 августа 2012 г. № 596
ПОРЯДОК ОПРЕДЕЛЕНИЯ НОРМАТИВНЫХ ЗАТРАТ НА ОКАЗАНИЕ ГОСУДАРСТВЕННЫХ УСЛУГ ФЕДЕРАЛЬНЫМИ ГОСУДАРСТВЕННЫМИ УЧРЕЖДЕНИЯМИ ОБРАЗОВАНИЯ И НАУКИ И НОРМАТИВНЫХ ЗАТРАТ НА СОДЕРЖАНИЕ ИМУЩЕСТВА УЧРЕЖДЕНИЙ
I. Общие положения
1. Настоящий Порядок устанавливает правила определения нормативных затрат на оказание государственных услуг и нормативных затрат на содержание имущества федеральных государственных учреждений образования и науки, находящихся в ведении Правительства Российской Федерации (далее — учреждения).
2. Настоящий Порядок утверждается для учреждений, осуществляющих предоставление следующих государственных услуг в качестве основных видов деятельности:
2.1 Государственные услуги в сфере высшего профессионального образования (далее — государственные услуги ВПО):
реализация основных профессиональных образовательных программ высшего профессионального образования (программ бакалавриата);
реализация основных профессиональных образовательных программ высшего профессионального образования (программ подготовки специалиста);
реализация основных профессиональных образовательных программ высшего профессионального образования (программ магистратуры).
2.2 Государственные услуги в сфере среднего профессионального образования (далее — государственные услуги СПО):
реализация основных профессиональных образовательных программ среднего профессионального образования базовой подготовки;
реализация основных профессиональных образовательных программ среднего профессионального образования углубленной подготовки.
2.3 Государственные услуги в сфере послевузовского профессионального образования (далее — государственные услуги ППО):
реализация основных профессиональных образовательных программ послевузовского профессионального образования (аспирантура);
реализация основных профессиональных образовательных программ послевузовского профессионального образования (интернатура);
реализация основных профессиональных образовательных программ послевузовского профессионального образования (ординатура);
2.4 Государственные услуги в сфере дополнительного профессионального образования (далее — государственные услуги ДПО):
реализация дополнительных профессиональных образовательных программ (повышение квалификации) в объеме от 72 до 100 часов;
реализация дополнительных профессиональных образовательных программ (повышение квалификации) в объеме свыше 100 часов;
реализация дополнительных профессиональных образовательных программ (профессиональная переподготовка) в объеме свыше 500 часов;
реализация дополнительных профессиональных образовательных программ (профессиональная переподготовка) в объеме свыше 1000 часов.
3. Для определения нормативных затрат на оказание государственных услуг и содержание недвижимого и особо ценного движимого имущества в настоящем Порядке используются следующие методы:
нормативный (нормативные затраты определяются путем умножения стоимости единицы группы затрат на количество единиц группы затрат);
структурный (нормативные затраты в отношении соответствующей группы затрат определяются пропорционально выбранному основанию).
4. Увеличение соответствующих расходов производится в размерах индексации, предусматриваемых федеральным законом о федеральном бюджете на очередной финансовый год.
II. Определение нормативных затрат на оказание государственных услуг, предоставляемых учреждениями
5. Нормативные затраты на единицу государственной услуги (далее — нормативные затраты) рассчитываются с целью определения объема субсидии, предоставляемой из федерального бюджета учреждению на финансовое обеспечение выполнения государственного задания (далее — субсидия).
6. В качестве объема (количества единиц) оказания государственных услуг в сфере образования используются:
для государственных услуг СПО, ВПО — показатель приведенного контингента обучающихся, который определяется как сумма среднегодовой численности обучающихся по очной, очно-заочной (вечерней) и заочной формам обучения, взятый соответственно с коэффициентами 1; 0,25 и 0,1;
для государственных услуг ППО — показатель приведенного контингента обучающихся, который определяется как сумма среднегодовой численности обучающихся по очной и заочной формам обучения, взятый соответственно с коэффициентами 1 и 0,1;
для государственной услуги по подготовке докторантов — показатель количества докторантов;
для государственных услуг ДПО — показатель количества слушателей. Для расчетных целей используется показатель среднегодового контингента слушателей, рассчитываемый по формуле:
\text{СК } = \frac{\sum_{q} n_{q} \times p_{q}}{12} , где:
СК — среднегодовой контингент слушателей;
n_{q} — количество слушателей q-той программы;
p_{q} — продолжительность обучения по q-той программе в месяцах.
7. Нормативные затраты на оказание государственных услуг и нормативные затраты на содержание имущества учреждения определяются расчетным путем для каждого учреждения в соответствии с настоящим Порядком с учетом форм обучения (очная, очно-заочная (вечерняя) и заочная).
8. При наличии утвержденных натуральных нормативов, характеризующих процесс оказания государственных услуг в сфере образования, в том числе нормативов питания, оснащения мягким инвентарем, медикаментами, норм потребления расходных материалов, нормативов затрат рабочего времени, расчетной численности педагогических и научно-педагогических работников, а также с учетом требований пункта 1 статьи 24 Федерального закона от 23 ноября 2009 г. № 261-ФЗ «Об энергосбережении и о повышении энергетической эффективности и о внесении изменений в отдельные законодательные акты Российской Федерации» (Собрание законодательства Российской Федерации, 2009, № 48, ст. 5711; 2010, № 19, ст. 2291) (далее — Федеральный закон № 261-ФЗ) и иных натуральных параметров оказания государственной услуги указанные натуральные нормативы используются при определении нормативных затрат на оказание государственных услуг.
9. Расчет нормативных затрат на оказание государственных услуг осуществляется с учетом увеличения объемов финансирования образовательных программ по профессиям, специальностям и направлениям подготовки, обеспечивающим подготовку кадров в целях реализации приоритетных направлений модернизации и технологического развития экономики России, в том числе по профессиям, специальностям и направлениям подготовки инженерно-технических кадров.
10. Нормативные затраты на оказание i-той государственной услуги ( N_{i} ) определяются по формуле:
N_{i} = N_{i}^{\text{непоср}} + N_{i}^{\text{общ}} , где:
N_{i}^{\text{непоср}} — нормативные затраты, непосредственно связанные с оказанием i-той государственной услуги;
N_{i}^{\text{общ}} — нормативные затраты на общехозяйственные нужды для i-той государственной услуги (за исключением затрат, которые учитываются в составе нормативных затрат на содержание имущества учреждения).
N_{i}^{\text{непоср}} = \sum_{j} G_{j} , где
G_{j} — нормативные затраты для j-той группы расходов в составе затрат, непосредственно связанных с оказанием соответствующей государственной услуги.
N_{i}^{\text{общ}} = \sum_{k} G_{k} , где
G_{k} — нормативные затраты для k-той группы расходов в составе затрат на общехозяйственные нужды.
11. Нормативные затраты, непосредственно связанные с оказанием государственных услуг.
В составе нормативных затрат, непосредственно связанных с оказанием соответствующей государственной услуги, учитываются:
нормативные затраты на оплату труда и начисления на выплаты по оплате труда педагогических работников (профессорско-преподавательского состава) (далее — ППС), включая страховые взносы в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации и Фонд обязательного медицинского страхования Российской Федерации;
нормативные затраты на приобретение материальных запасов, потребляемых в процессе оказания соответствующей государственной услуги;
иные нормативные затраты, непосредственно связанные с оказанием государственной услуги.
11.1. Нормативные затраты на оплату труда и начисления на выплаты по оплате труда педагогических работников (ППС).
11.1.1. Нормативные затраты на фонд оплаты труда ППС для государственной услуги ВПО ( G_{\text{ФОТ }_\text{ППС}} ) рассчитываются по следующей формуле:
G_{\text{ФОТ }_\text{ППС}} = f_{\text{ВПО}}^{\text{ФОТ }_\text{ППС}} \times i \times P_{\text{ВПО ППС}}^{\text{очер}} + \frac{F_{\text{ВПО степени}}^{\text{очер}} + F_{\text{воен}}^{\text{очер}}}{k_{\text{ВПО}}} , где:
f_{\text{ВПО}}^{\text{ФОТ }_\text{ППС}} — затраты на оплату труда ППС для государственной услуги ВПО в отчетном финансовом году в расчете на единицу расчетной численности ППС (без учета объема денежного довольствия офицеров — преподавателей учебных военных центров, факультетов военного обучения и военных кафедр и фонда на доплаты за степени кандидата наук и доктора наук в отчетном году);
i — коэффициент индексации заработной платы ППС в очередном финансовом году в соответствии с законодательством Российской Федерации;
P_{\text{ВПО ППС}}^{\text{очер}} — расчетная численность ППС, необходимая для оказания единицы государственной услуги ВПО в очередном финансовом году;
F_{\text{ВПО степени}}^{\text{очер}} — объем средств на доплаты за степени кандидата наук и доктора наук для государственной услуги ВПО в очередном финансовом году;
F_{\text{воен}}^{\text{очер}} — фонд оплаты труда военного персонала учебных военных центров, факультетов военного обучения и военных кафедр в очередном финансовом году;
k_{\text{ВПО}} — количество единиц государственной услуги ВПО в очередном финансовом году.
Расчетная численность ППС учреждения в очередном финансовом году рассчитывается исходя из контингента обучающихся по формам обучения и нормативов оптимальной нагрузки, установленных законодательством Российской Федерации (постановление Правительства Российской Федерации от 17 июня 1998 г. № 600 «Об утверждении Программы экономии государственных расходов» (Собрание законодательства Российской Федерации, 1998, № 26, ст. 3076; № 51, ст. 6303; 1999, № 16, ст. 2007; № 29, ст. 3731, ст. 3742; № 38, ст. 4537; № 44, ст. 5317; № 51, ст. 6347; 2000, № 2, ст. 237; № 17, ст. 1888).
Затраты на доплаты за ученые степени определяются согласно статье 30 Федерального закона от 22 августа 1996 г. № 125-ФЗ «О высшем и послевузовском профессиональном образовании» (Собрание законодательства Российской Федерации, 1996, № 35, ст. 4135; 2003, № 14, ст. 1254; 2004, № 35, ст. 3607; 2006, № 43, ст. 4413; 2010, № 19, ст. 2291) (далее — Федеральный закон № 125-ФЗ), постановлению Правительства Российской Федерации от 6 июля 1994 г. № 807 «Об установлении окладов за звания действительных членов и членов-корреспондентов Российской академии наук, Российской академии медицинских наук, Российской академии сельскохозяйственных наук, Российской академии образования, Российской академии художеств и Российской академии архитектуры и строительных наук и доплат за ученые степени доктора наук и кандидата наук» (Российская газета, № 134, 19 июля 1994 г.; Собрание законодательства Российской Федерации, 1999, № 45, ст. 5437; 2000, № 38, ст. 3813; 2002, № 43, ст. 4276; 2003, № 2, ст. 186; 2006, № 48, ст. 5040; 2008, № 21, ст. 2466; 2010, № 52, ст. 7104) (далее — постановление № 807), постановлению Правительства Российской Федерации от 26 сентября 1994 г. № 1097 «Об установлении доплат работникам бюджетных образовательных учреждений повышения квалификации и переподготовки руководителей и специалистов за ученые степени доктора наук и кандидата наук» (Собрание законодательства Российской Федерации, 1994, № 23, ст. 2572).
11.1.2. Нормативные затраты на фонд оплаты труда педагогических работников для государственной услуги СПО ( G_{\text{ФОТ }_\text{ПР}} ) рассчитываются по следующей формуле:
G_{\text{ФОТ }_\text{ПР}} = f_{\text{СПО}}^{\text{ФОТ }_\text{ПР}} \times i \times P_{\text{СПО ПР}}^{\text{очер}} , где:
f_{\text{СПО}}^{\text{ФОТ }_\text{ПР}} — затраты на оплату труда педагогических работников для государственной услуги СПО в отчетном финансовом году в расчете на единицу расчетной численности педагогических работников;
i — коэффициент индексации заработной платы педагогических работников в очередном финансовом году в соответствии с законодательством Российской Федерации;
P_{\text{СПО ПР}}^{\text{очер}} — расчетная численность педагогических работников, необходимая для оказания единицы государственной услуги СПО в очередном финансовом году.
Расчетная численность педагогических работников учреждения в очередном финансовом году рассчитывается исходя из контингента обучающихся по формам обучения и в соответствии с законодательством Российской Федерации.
11.1.3. Нормативные затраты на фонд оплаты труда ППС для государственной услуги ППО ( G_{\text{ФОТ }_\text{ППС}} ) рассчитываются по следующей формуле:
G_{\text{ФОТ }_\text{ППС}} = f_{\text{ППО}}^{\text{ФОТ }_\text{ППС}} \times i \times P_{\text{ППО ППС}}^{\text{очер}} + \frac{F_{\text{ППО степени}}^{\text{очер}}}{k_{\text{ППО}}} , где:
f_{\text{ППО}}^{\text{ФОТ }_\text{ППС}} — затраты на оплату труда ППС для государственной услуги ППО в отчетном финансовом году в расчете на единицу расчетной численности ППС (без учета средств на доплаты за степени кандидата наук и доктора наук в отчетном финансовом году);
i — коэффициент индексации заработной платы ППС в очередном финансовом году в соответствии с законодательством Российской Федерации;
P_{\text{ППО ППС}}^{\text{очер}} — расчетная численность ППС, необходимая для оказания единицы государственной услуги ППО в очередном финансовом году;
F_{\text{ППО степени}}^{\text{очер}} — объем средств на доплаты за степени кандидата наук и доктора наук для государственной услуги ППО в очередном финансовом году;
k_{\text{ППО}} — количество единиц оказания государственной услуги ППО в очередном финансовом году.
Расчетная численность ППС учреждения в очередном финансовом году рассчитывается исходя из количества обучающихся по программам послевузовского профессионального образования и докторантов и расчетных норм в соответствии с законодательством Российской Федерации.
Затраты на доплаты за ученые степени ППС определяются согласно Федеральному закону № 125-ФЗ и постановлению № 807.
11.1.4. Нормативные затраты на фонд оплаты труда ППС для государственной услуги ДПО ( G_{\text{ФОТ }_\text{ППС}} ) рассчитываются по следующей формуле:
G_{\text{ФОТ }_\text{ППС}} = f_{\text{ДПО}}^{\text{ФОТ }_\text{ППС}} \times i \times P_{\text{ДПО ППС}}^{\text{очер}} + \frac{F_{\text{ДПО степени}}^{\text{очер}}}{k_{\text{ДПО}}} , где:
f_{\text{ДПО}}^{\text{ФОТ }_\text{ППС}} — затраты на оплату труда ППС для государственной услуги ДПО в отчетном финансовом году в расчете на единицу расчетной численности ППС (без учета средств на доплаты за степени кандидата наук и доктора наук в отчетном финансовом году);
i — коэффициент индексации заработной платы ППС в очередном финансовом году в соответствии с законодательством Российской Федерации;
P_{\text{ДПО ППС}}^{\text{очер}} — расчетная численность ППС, необходимая для оказания единицы государственной услуги ДПО в очередном финансовом году;
F_{\text{ДПО степени}}^{\text{очер}} — объем средств на доплаты за степени кандидата наук и доктора наук для государственной услуги ДПО в очередном финансовом году;
k_{\text{ДПО}} — количество единиц оказания государственной услуги ДПО в очередном финансовом году.
Расчетная численность ППС учреждения в очередном финансовом году рассчитывается исходя из количества слушателей и расчетных норм в соответствии с законодательством Российской Федерации.
Затраты на доплаты за ученые степени ППС определяются согласно Федеральному закону № 125-ФЗ и постановлению № 807.
11.2. Нормативные затраты на приобретение материальных запасов, потребляемых в процессе оказания соответствующей государственной услуги.
Расчет нормативных затрат на приобретение материальных запасов для i-той государственной услуги ( G_{\text{мз}} ) производится по следующей формуле:
G_{\text{мз}} = Q_{i}^{\text{мз}} \times i_{\text{мз}} , где:
Q_{i}^{\text{мз}} — затраты на приобретение материальных запасов, рассчитанные в отчетном финансовом году на единицу государственной услуги, для i-той государственной услуги;
i_{\text{мз}} — коэффициент индексации расходов на приобретение материальных запасов в очередном финансовом году в соответствии с законодательством Российской Федерации.
12. Нормативные затраты на общехозяйственные нужды.
Нормативные затраты на общехозяйственные нужды для i-той государственной услуги ( N_{i}^{\text{общ}} ) рассчитываются по следующей формуле:
N_{i}^{\text{общ}} = G_{\text{ку}} + G_{\text{си}(\text{гу})} + G_{\text{связь}} + G_{\text{трансп}} + G_{\text{ПП}} + G_{\text{пр}} , где:
G_{\text{ку}} — нормативные затраты на коммунальные услуги для i-той государственной услуги;
G_{\text{си}(\text{гу})} — нормативные затраты на содержание объектов особо ценного движимого имущества и недвижимого имущества, эксплуатируемого в процессе оказания государственных услуг (в том числе затраты на арендные платежи), для i-той государственной услуги;
G_{\text{связь}} — нормативные затраты на приобретение услуг связи для i-той государственной услуги;
G_{\text{трансп}} — нормативные затраты на приобретение транспортных услуг для i-той государственной услуги;
G_{\text{ПП}} — нормативные затраты на оплату труда и начисления на выплаты по оплате труда работников учреждения, которые не принимают непосредственного участия в оказании государственной услуги (административно-управленческого, административно-хозяйственного, вспомогательного и иного персонала), для i-той государственной услуги;
G_{\text{пр}} — нормативные затраты на прочие общехозяйственные нужды для i-той государственной услуги.
В нормативных затратах на общехозяйственные нужды не учитываются расходы, которые рассчитываются в составе нормативных затрат на содержание имущества учреждения.
12.1. Нормативные затраты на коммунальные услуги определяются исходя из натуральных показателей потребления коммунальных услуг в отчетном году с учетом тарифов очередного финансового года и ввода в эксплуатацию (вывода из эксплуатации) новых площадей учреждения.
Нормативные затраты на коммунальные услуги ( G_{\text{ку}} ) для i-той государственной услуги рассчитываются по формуле:
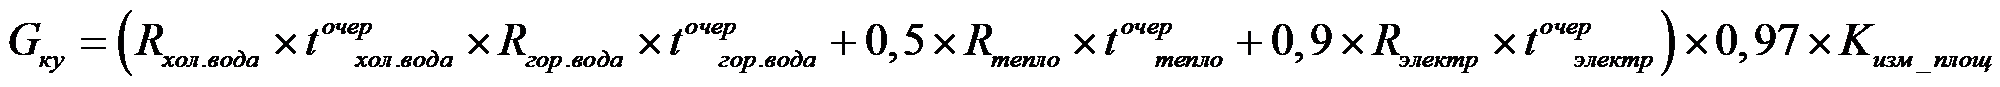 , где:
R_{\text{хол}.\text{вода}} — потребление холодной воды и водоотведение в натуральных показателях, рассчитанные в отчетном году на единицу объема государственной услуги;
R_{\text{гор}.\text{вода}} — потребление горячей воды в натуральных показателях, рассчитанное в отчетном году на единицу объема государственной услуги;
R_{\text{тепло}} — потребление тепловой энергии в натуральных показателях, рассчитанное в отчетном году на единицу объема государственной услуги;
R_{\text{электр}} — потребление электрической энергии в натуральных показателях, рассчитанное в отчетном году на единицу объема государственной услуги;
t_{\text{хол}.\text{вода}}^{\text{очер}} — средневзвешенный тариф на холодное водоснабжение и водоотведение на очередной финансовый год;
t_{\text{гор}.\text{вода}}^{\text{очер}} — средневзвешенный тариф на горячее водоснабжение на очередной финансовый год;
t_{\text{тепло}}^{\text{очер}} — средневзвешенный тариф на теплоснабжение на очередной финансовый год;
t_{\text{электр}}^{\text{очер}} — средневзвешенный тариф на электроснабжение на очередной финансовый год;
K_{\text{изм }_\text{площ}} — коэффициент изменения площадей учреждения в очередном финансовом году по сравнению с отчетным финансовым годом.
12.1.1. Средневзвешенный тариф на очередной финансовый год для холодного водоснабжения и водоотведения может определяться по следующей формуле:
t_{\text{хол}.\text{вода}}^{\text{очер}} = t_{\text{хол}.\text{вода}}_\text{отчетн} \times i , где:
t_{\text{хол}.\text{вода}}^{\text{очер}} — средневзвешенный тариф на холодное водоснабжение и водоотведение на очередной финансовый год;
t_{\text{хол}.\text{вода}}_\text{отчетн} — средневзвешенный тариф на холодное водоснабжение и водоотведение в отчетном финансовом году;
i — коэффициент изменения тарифов на коммунальные услуги в очередном финансовом году в соответствии с законодательством Российской Федерации.
12.1.2. Средневзвешенный тариф на очередной финансовый год для горячего водоснабжения может определяться по следующей формуле:
t_{\text{гор}.\text{вода}}^{\text{очер}} = t_{\text{гор}.\text{вода}}_\text{отчетн} \times i , где:
t_{\text{гор}.\text{вода}}^{\text{очер}} — средневзвешенный тариф на горячее водоснабжение на очередной финансовый год;
t_{\text{гор}.\text{вода}}_\text{отчетн} — средневзвешенный тариф на горячее водоснабжение в отчетном финансовом году;
i — коэффициент изменения тарифов на коммунальные услуги в очередном финансовом году в соответствии с законодательством Российской Федерации.
12.1.3 Средневзвешенный тариф на очередной финансовый год для теплоснабжения может определяться по следующей формуле:
t_{\text{тепло}}^{\text{очер}} = t_{\text{тепло}}_\text{отчетн} \times i , где:
t_{\text{тепло}}^{\text{очер}} — средневзвешенный тариф на теплоснабжение на очередной финансовый год;
t_{\text{тепло}}_\text{отчетн} — средневзвешенный тариф на теплоснабжение в отчетном финансовом году;
i — коэффициент изменения тарифов на коммунальные услуги в очередном финансовом году в соответствии с законодательством Российской Федерации.
12.1.4 Средневзвешенный тариф на очередной финансовый год для электроснабжения может определяться по следующей формуле:
t_{\text{электр}}^{\text{очер}} = t_{\text{электр}}_\text{отчетн} \times i , где:
t_{\text{электр}}^{\text{очер}} — средневзвешенный тариф на электроснабжение на очередной финансовый год;
t_{\text{электр}}_\text{отчетн} — средневзвешенный тариф на электроснабжение в отчетном финансовом году;
i — коэффициент изменения тарифов на коммунальные услуги в очередном финансовом году в соответствии с законодательством Российской Федерации.
12.1.5. Коэффициент изменения площадей учреждения в очередном финансовом году по сравнению с отчетным финансовым годом рассчитывается по следующей формуле:
K_{\text{изм }_\text{площ}} = \frac{S_{\text{очер}} + \sum S_{\text{очер}}^{\text{ввод}} \times \frac{n}{12}}{S_{\text{отчетн}} + \sum S_{\text{отчетн}}^{\text{ввод}} \times \frac{m}{12}} , где:
S_{\text{очер}} — площадь учебных зданий, общежитий и иного недвижимого имущества, используемого для осуществления основной деятельности, на 1 января очередного финансового года;
S_{\text{очер}}^{\text{ввод}} — площадь учебных зданий, общежитий и иного недвижимого имущества, используемого для осуществления основной деятельности, вводимых (со знаком плюс)/выводимых (со знаком минус) в очередном финансовом году;
S_{\text{отчетн}} — площадь учебных зданий, общежитий и иного недвижимого имущества, используемого для осуществления основной деятельности, на 1 января отчетного финансового года;
S_{\text{отчетн}}^{\text{ввод}} — площадь учебных зданий, общежитий и иного недвижимого имущества, используемого для осуществления основной деятельности, введенных (со знаком плюс)/выведенных (со знаком минус) в отчетном финансовом году;
n — количество месяцев в очередном финансовом году, в течение которых будут функционировать введенные (не будут функционировать выведенные) площади учебных зданий, общежитий и иного недвижимого имущества, используемого для осуществления основной деятельности;
m — количество месяцев в отчетном финансовом году, в течение которых функционировали введенные (не функционировали выведенные) площади учебных зданий, общежитий и иного недвижимого имущества, используемого для осуществления основной деятельности.
При расчете нормативных затрат на оплату коммунальных услуг используется коэффициент 0,97, применяемый для корректировки объема натуральных показателей потребления коммунальных услуг в очередном финансовом году согласно статье 24 Федерального закона № 261-ФЗ.
При наличии расходов в учреждении в отчетном финансовом году на газоснабжение и котельно-печное топливо такие расходы учитываются в нормативных затратах на оплату коммунальных платежей аналогично расходам на теплоснабжение.
12.2. Нормативные затраты на содержание объектов особо ценного движимого имущества и недвижимого имущества, эксплуатируемого в процессе оказания государственных услуг, в очередном финансовом году для i-той государственной услуги ( G_{\text{си}(\text{гу})} ) рассчитываются по формуле:
G_{\text{си}(\text{гу})} = G_{\text{оцди}(\text{гу})} + G_{\text{ни}(\text{гу})} , где:
G_{\text{оцди}(\text{гу})} — нормативные затраты на содержание объектов особо ценного движимого имущества в очередном финансовом году;
G_{\text{ни}(\text{гу})} — нормативные затраты на содержание объектов недвижимого имущества в очередном финансовом году.
12.2.1. Нормативные затраты на содержание объектов особо ценного движимого имущества в очередном финансовом году ( G_{\text{оцди}(\text{гу})} ) рассчитываются по следующей формуле:
G_{\text{оцди}(\text{гу})} = Q_{i}^{\text{оцди}(\text{гу})} \times i_{\text{оцди}(\text{гу})} , где:
Q_{i}^{\text{оцди}(\text{гу})} — затраты на содержание объектов особо ценного движимого имущества для i-той государственной услуги, рассчитанные в отчетном финансовом году на единицу государственной услуги;
i_{\text{оцди}(\text{гу})} — коэффициент индексации затрат на содержание объектов особо ценного движимого имущества в очередном финансовом году в соответствии с законодательством Российской Федерации.
В составе затрат на содержание объектов особо ценного движимого имущества в том числе учитываются:
затраты на техническое обслуживание и текущий ремонт объектов особо ценного движимого имущества;
затраты на материальные запасы, потребляемые в рамках содержания особо ценного движимого имущества, не отнесенные к нормативным затратам, непосредственно связанным с оказанием государственной услуги;
затраты на обязательное страхование гражданской ответственности владельцев транспортных средств, включенных в состав особо ценного движимого имущества учреждений;
прочие затраты на содержание особо ценного движимого имущества.
12.2.2. Нормативные затраты на содержание объектов недвижимого имущества в очередном финансовом году ( G_{\text{ни}(\text{гу})} ) рассчитываются по следующей формуле:
G_{\text{ни}(\text{гу})} = Q_{i}^{\text{ни}(\text{гу})} \times i_{\text{ни}(\text{гу})} \times K_{\text{изм }_\text{площ}} + \frac{Z_{i\text{аренда}}^{\text{очер}}}{k_{i}} , где:
Q_{i}^{\text{ни}(\text{гу})} — затраты на содержание объектов недвижимого имущества для i-той государственной услуги, рассчитанные в отчетном финансовом году на единицу государственной услуги;
i_{\text{ни}(\text{гу})} — коэффициент индексации затрат на содержание объектов недвижимого имущества в очередном финансовом году в соответствии с законодательством Российской Федерации;
Z_{i\text{аренда}}^{\text{очер}} — затраты на аренду недвижимого имущества для i-той государственной услуги в очередном финансовом году;
K_{\text{изм }_\text{площ}} — коэффициент изменения площадей учреждения в очередном финансовом году по сравнению с отчетным финансовым годом, рассчитанный в соответствии с пунктом 12.1.5 настоящего Порядка;
k_{i} — объем (количество единиц) оказания i-той государственной услуги в очередном финансовом году.
В составе затрат на содержание объектов недвижимого имущества в том числе учитываются:
затраты на эксплуатацию системы охранной сигнализации и противопожарной безопасности;
затраты на проведение текущего ремонта объектов недвижимого имущества;
затраты на содержание прилегающих территорий в соответствии с утвержденными санитарными правилами и нормами;
затраты на аренду недвижимого имущества;
прочие затраты на содержание недвижимого имущества.
12.3. Нормативные затраты на приобретение услуг связи для i-той государственной услуги ( G_{\text{связь}} ) определяются по формуле:
G_{\text{связь}} = \frac{Z_{i\text{связь}}^{\text{очер}}}{k_{i}} , где:
Z_{i\text{связь}}^{\text{очер}} — затраты на приобретение услуг связи для i-той государственной услуги в очередном финансовом году;
k_{i} — объем (количество единиц) оказания i-той государственной услуги в очередном финансовом году.
12.4. Нормативные затраты на приобретение транспортных услуг для i-той государственной услуги ( G_{\text{трансп}} ) определяются по формуле:
G_{\text{трансп}} = \frac{Z_{i\text{трансп}}^{\text{очер}}}{k_{i}} , где:
Z_{i\text{трансп}}^{\text{очер}} — затраты на приобретение транспортных услуг для i-той государственной услуги в очередном финансовом году;
k_{i} — объем (количество единиц) оказания i-той государственной услуги в очередном финансовом году.
Затраты на приобретение транспортных услуг для i-той государственной услуги в очередном финансовом году ( Z_{i\text{трансп}}^{\text{очер}} ) включают в себя расходы на проезд для педагогических работников (ППС) до места прохождения повышения квалификации.
12.5. Нормативные затраты на оплату труда и начисления на выплаты по оплате труда работников учреждения, которые не принимают непосредственного участия в оказании государственной услуги (административно-управленческого, административно-хозяйственного, вспомогательного и иного персонала).
12.5.1. Нормативные затраты на оплату труда, включая начисления на оплату труда работников учреждения, которые не принимают непосредственного участия в оказании государственной услуги ( G_{\text{ПП}} ), для государственной услуги ВПО рассчитываются по следующей формуле:
G_{\text{ПП}} = Q_{\text{ВПО}}^{\text{ПП}} \times i_{\text{ПП}} \times K_{\text{изм }_\text{площ}} + \frac{F_{\text{ПП }_\text{воен}}^{\text{очер}}}{k_{\text{ВПО}}} , где:
Q_{\text{ВПО}}^{\text{ПП}} — затраты на фонд оплаты труда административно-управленческого, административно-хозяйственного, вспомогательного и иного персонала (без учета фонда оплаты труда административно-управленческого, административно-хозяйственного, вспомогательного и иного персонала по программам военной подготовки), рассчитанные в отчетном финансовом году на единицу государственной услуги, для государственной услуги ВПО;
k_{\text{ВПО}} — объем (количество единиц) оказания государственной услуги ВПО в очередном финансовом году;
i_{\text{ПП}} — коэффициент индексации расходов на фонд оплаты труда административно-управленческого, административно-хозяйственного, вспомогательного и иного персонала в соответствии с законодательством Российской Федерации;
K_{\text{изм }_\text{площ}} — коэффициент изменения площадей учреждения в очередном финансовом году по сравнению с отчетным финансовым годом, рассчитанный в соответствии с пунктом 12.1.5 настоящего Порядка;
F_{\text{ПП }_\text{воен}}^{\text{очер}} — фонд оплаты труда административно-управленческого, административно-хозяйственного, вспомогательного и иного персонала по программам военной подготовки в очередном финансовом году включается в нормативные затраты на фонд оплаты труда прочего персонала для государственной услуги ВПО.
Для государственных услуг СПО, ППО, ДПО нормативные затраты на фонд оплаты труда административно-управленческого, административно-хозяйственного, вспомогательного и иного персонала в очередном финансовом году ( G_{\text{ПП}} ) рассчитываются по формуле:
G_{\text{ПП}} = Q_{i}^{\text{ПП}} \times i_{\text{ПП}} \times K_{\text{изм }_\text{площ}} , где:
Q_{i}^{\text{ПП}} — затраты на фонд оплаты труда административно-управленческого, административно-хозяйственного, вспомогательного и иного персонала (без учета фонда оплаты труда административно-управленческого, административно-хозяйственного, вспомогательного и иного персонала по программам военной подготовки), рассчитанные в отчетном финансовом году на единицу государственной услуги, для i-той государственной услуги;
i_{\text{ПП}} — коэффициент индексации расходов на фонд оплаты труда административно-управленческого, административно-хозяйственного, вспомогательного и иного персонала в соответствии с законодательством Российской Федерации;
K_{\text{изм }_\text{площ}} — коэффициент изменения площадей учреждения в очередном финансовом году по сравнению с отчетным финансовым годом, рассчитанный в соответствии с пунктом 12.1.5 настоящего Порядка.
12.5.2 Затраты на фонд оплаты труда прочего персонала по программам военной подготовки рассчитываются по формуле:
F_{\text{ПП }_\text{воен}}^{\text{очер}} = Q_{\text{воен}}^{\text{ПП}} \times i_{\text{ПП}} \times K_{\text{изм }_\text{площ}} , где:
Q_{\text{воен}}^{\text{ПП}} — затраты на фонд оплаты труда прочего персонала по программам военной подготовки, рассчитанные в отчетном финансовом году на единицу государственной услуги;
i_{\text{ПП}} — коэффициент индексации расходов на фонд оплаты труда прочего персонала в очередном финансовом году в соответствии с законодательством Российской Федерации;
K_{\text{изм }_\text{площ}} — коэффициент изменения площадей учреждения в очередном финансовом году по сравнению с отчетным, рассчитанный в соответствии с пунктом 12.1.5 настоящего Порядка.
12.6. Нормативные затраты на прочие общехозяйственные нужды для i-той государственной услуги ( G_{\text{пр}} ) рассчитываются по формуле:
G_{\text{пр}} = \frac{Z_{i\text{пк}}^{\text{очер}} + Z_{i\text{бф}}^{\text{очер}} + Z_{i\text{культ}}^{\text{очер}} + Z_{i\text{практ}}^{\text{очер}}}{k_{i}} , где:
Z_{i\text{пк}}^{\text{очер}} — затраты на повышение квалификации педагогических работников (ППС) для i-той государственной услуги в очередном финансовом году;
Z_{i\text{бф}}^{\text{очер}} — затраты на пополнение библиотечного фонда (за исключением государственных услуг ДПО) для i-той государственной услуги в очередном финансовом году;
Z_{i\text{культ}}^{\text{очер}} — затраты на организацию культурно-массовой, физкультурной и оздоровительной работы со студентами в рамках оказания государственной услуги (только для государственных услуг СПО, ВПО) для i-гой государственной услуги в очередном финансовом году;
Z_{i\text{практ}}^{\text{очер}} — затраты на организацию производственной практики (только для государственных услуг СПО, ВПО) для i-той государственной услуги в очередном финансовом году;
k_{i} — объем (количество единиц) оказания i-той государственной услуги в очередном финансовом году.
12.6.1. Затраты на повышение квалификации сотрудников для i-той государственной услуги ( Z_{i\text{пк}}^{\text{очер}} ) включают в себя затраты на суточные расходы и расходы на проживание педагогических работников в период повышения квалификации, определяются в соответствии с законодательством Российской Федерации.
12.6.2 Затраты на пополнение библиотечного фонда для i-той государственной услуги рассчитываются по следующей формуле:
Z_{i\text{бф}}^{\text{очер}} = Q_{i}^{\text{бф}} \times k_{i} \times i_{\text{бф}} , где:
Z_{i\text{бф}}^{\text{очер}} — затраты на пополнение библиотечного фонда для i-той государственной услуги в очередном финансовом году;
Q_{i}^{\text{бф}} — затраты на пополнение библиотечного фонда для i-той государственной услуги, рассчитанные в отчетном финансовом году на единицу государственной услуги;
k_{i} — объем (количество единиц) оказания i-той государственной услуги в очередном финансовом году;
i_{\text{бф}} — коэффициент индексации затрат на пополнение библиотечного фонда в очередном финансовом году в соответствии с законодательством Российской Федерации.
12.6.3. Затраты на организацию культурно-массовой, физкультурной и оздоровительной работы со студентами для i-той государственной услуги ( Z_{i\text{культ}}^{\text{очер}} ) определяются в соответствии с законодательством Российской Федерации.
Затраты на организацию культурно-массовой, физкультурной и оздоровительной работы со студентами в рамках оказания государственной услуги СПО рассчитываются ежегодно в соответствии с постановлением Правительства Российской Федерации от 18 января 1992 г. № 33 «О дополнительных мерах по социальной защите учащейся молодежи» (Собрание постановлений Правительства РСФСР, 1992, № 6, ст. 30; Собрание актов Президента и Правительства Российской Федерации, 1992, № 10, ст. 733; Собрание законодательства Российской Федерации, 1994, № 7, ст. 774; 2005, № 33, ст. 3420) (далее — постановление № 33).
Затраты на организацию культурно-массовой, физкультурной и оздоровительной работы со студентами в рамках оказания государственной услуги ВПО рассчитываются ежегодно в соответствии с Федеральным законом № 125-ФЗ.
12.6.4. Затраты на организацию производственной практики для i-той государственной услуги ( Z_{i\text{практ}}^{\text{очер}} ) определяются в соответствии с законодательством Российской Федерации:
затраты на организацию производственной практики для государственных услуг СПО и ВПО рассчитываются в соответствии с постановлением № 33.
13. Расчет нормативных затрат на оказание государственных услуг по профессиям, специальностям и направлениям подготовки, обеспечивающим подготовку кадров в целях реализации приоритетных направлений модернизации и технологического развития экономики России.
Нормативные затраты на оказание государственных услуг по профессиям, специальностям и направлениям подготовки, обеспечивающим подготовку кадров в целях реализации приоритетных направлений модернизации и технологического развития экономики России, рассчитываются по следующей формуле:
N_{i}\text{приор } = N_{i}\text{проч} \times k , где:
N_{i}\text{приор} — нормативные затраты на предоставление учреждением i-той государственной услуги по приоритетным специальностям (направлениям) профессиональной подготовки;
N_{i}\text{проч} — нормативные затраты на предоставление i-той государственной услуги по прочим специальностям (направлениям) профессиональной подготовки (не внесенным в перечень приоритетных специальностей (направлений));
k — коэффициент, отражающий увеличение объемов финансирования приоритетных специальностей (направлений), ежегодно устанавливается Министерством образования и науки Российской Федерации.
III. Определение нормативных затрат на содержание имущества учреждения в очередном финансовом году
14. В состав нормативных затрат на содержание имущества учреждения входят:
затраты на оплату коммунальных услуг;
затраты на выплату налогов, в качестве объектов налогообложения по которым признается недвижимое и особо ценное движимое имущество, закрепленное за учреждением или приобретенное учреждением за счет средств, выделенных ему учредителем на приобретение такого имущества, в том числе земельные участки.
Нормативные затраты на содержание имущества для учреждения в очередном финансовом году рассчитываются по формуле:
N_{\text{им}} = N_{\text{им}}(\text{нал}) + N_{\text{им}}(\text{ку}) , где:
N_{\text{им}}(\text{нал}) — нормативные затраты на выплату налогов учреждением в очередном финансовом году;
N_{\text{им}}(\text{ку}) — нормативные затраты на оплату коммунальных услуг в очередном финансовом году, учитываемые в составе расходов на содержание имущества учреждения.
15. Нормативные затраты на выплату налогов N_{\text{им}}(\text{нал}) рассчитываются ежегодно в установленном законодательством Российской Федерации порядке.
16. Нормативные затраты на оплату коммунальных услуг N_{\text{им}}(\text{ку}) рассчитываются исходя из потребления учреждением коммунальных услуг в отчетном году с учетом ввода в эксплуатацию (вывода из эксплуатации) площадей учреждения.
16.1 Расчет нормативных затрат на оплату коммунальных услуг производится по следующей формуле:
N_{\text{им}}(\text{ку}) = (0,5 \times r_{\text{тепло}} \times t_{\text{тепло}}^{\text{очер}} + 0,1 \times r_{\text{электр}} \times t_{\text{электр}}^{\text{очер}}) \times 0,97 \times K_{\text{изм }_\text{площ}} , где:
N_{\text{им}}(\text{ку}) — нормативные затраты на оплату коммунальных услуг в очередном году, учитываемые в части затрат на содержание имущества;
r_{\text{тепло}} — потребление тепловой энергии учреждением в натуральных показателях, рассчитанное в отчетном году;
t_{\text{тепло}}^{\text{очер}} — средневзвешенный тариф на теплоснабжение на очередной финансовый год;
r_{\text{электр}} — потребление электрической энергии учреждением в натуральных показателях, рассчитанное в отчетном году;
t_{\text{электр}}^{\text{очер}} — средневзвешенный тариф на электроснабжение на очередной финансовый год;
K_{\text{изм }_\text{площ}} — коэффициент изменения площадей учреждения в очередном финансовом году по сравнению с отчетным финансовым годом, рассчитанный в соответствии с пунктом 12.1.5 настоящего Порядка.
Средневзвешенный тариф на очередной финансовый год для теплоснабжения может определяться по следующей формуле:
t_{\text{тепло}}^{\text{очер}} = t_{\text{тепло}}_\text{отчетн} \times i , где:
t_{\text{тепло}}^{\text{очер}} — средневзвешенный тариф на теплоснабжение на очередной финансовый год;
t_{\text{тепло}}_\text{отчетн} — средневзвешенный тариф на теплоснабжение в отчетном финансовом году;
i — коэффициент изменения тарифов на коммунальные услуги в очередном финансовом году в соответствии с законодательством Российской Федерации.
Средневзвешенный тариф на очередной финансовый год для электроснабжения может определяться по следующей формуле:
t_{\text{электр}}^{\text{очер}} = t_{\text{электр}}_\text{отчетн} \times i , где:
t_{\text{электр}}^{\text{очер}} — средневзвешенный тариф на электроснабжение на очередной финансовый год;
t_{\text{электр}}_\text{отчетн} — средневзвешенный тариф на электроснабжение в отчетном финансовом году;
i — коэффициент изменения тарифов на коммунальные услуги в очередном финансовом году в соответствии с законодательством Российской Федерации.
17. При наличии расходов в учреждении в отчетном финансовом году на газоснабжение и котельно-печное топливо указанные расходы учитываются в нормативных затратах на оплату коммунальных платежей аналогично затратам на теплоснабжение.
IV. Определение нормативных затрат на проведение научных исследований (выполнение научно-исследовательских работ)
18. Нормативные затраты на выполнение научно-исследовательских работ определяются исходя из сметной стоимости каждой работы, включенной в тематический план научно-исследовательских работ, согласованный и утвержденный в установленном порядке.
V. Утверждение нормативных затрат и внесение изменений в утвержденные нормативные затраты
19. Нормативные затраты на оказание учреждением государственных услуг и нормативные затраты на содержание имущества учреждения на очередной финансовый год и плановый период утверждаются одновременно с утверждением государственного задания не позднее одного месяца со дня официального опубликования федерального закона о федеральном бюджете на очередной финансовый год и плановый период.
20. Внесение изменений в утвержденные нормативные затраты осуществляется в месячный срок после официального опубликования нормативных правовых актов, предусматривающих внесение изменений в нормативные правовые акты, устанавливающие требования к оказанию государственных услуг, а также в случае изменения объема бюджетных ассигнований, предусмотренных в федеральном законе о федеральном бюджете на очередной финансовый год и плановый период для финансового обеспечения выполнения государственного задания.