---
title: "Приказ Минсельхоза России от 01.09.2026 N 569"
number: "569"
issuer: "Министерство сельского хозяйства Российской Федерации"
issued_on: 2026-09-01
status: действует
canonical: "https://bukva.ai/docs/prikaz-569-2026-minselhoz-rossii-ministerstvo"
---
## Приказ Минсельхоза России от 01.09.2026 N 569
# Приказ Минсельхоза России от 01.09.2026 N 569
"Об утверждении Методики оценки эффективности налогового расхода Российской Федерации, связанного с применением налогового вычета в сумме акциза, исчисленного при использовании винограда, принадлежащего налогоплательщику на праве собственности, для производства вина, игристого вина, включая российское шампанское, крепленого (ликерного) вина с защищенным географическим указанием, с защищенным наименованием места происхождения, вина наливом, крепленого вина наливом (виноматериала), виноградного сусла или для производства спиртных напитков, являющихся винодельческой продукцией с объемной долей этилового спирта не менее 40 процентов, изготовленной из коньячного дистиллята полного цикла производства, выдержанного в контакте с древесиной дуба не менее трех лет, реализованных в налоговом периоде"
(Зарегистрировано в Минюсте России 02.10.2026 N 88598)
> [!IMPORTANT]
> Начало действия документа - 16.10.2026.
Зарегистрировано в Минюсте России 2 октября 2026 г. N 88598
---
МИНИСТЕРСТВО СЕЛЬСКОГО ХОЗЯЙСТВА РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 1 сентября 2026 г. N 569
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ
ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА РОССИЙСКОЙ
ФЕДЕРАЦИИ, СВЯЗАННОГО С ПРИМЕНЕНИЕМ НАЛОГОВОГО ВЫЧЕТА
В СУММЕ АКЦИЗА, ИСЧИСЛЕННОГО ПРИ ИСПОЛЬЗОВАНИИ ВИНОГРАДА,
ПРИНАДЛЕЖАЩЕГО НАЛОГОПЛАТЕЛЬЩИКУ НА ПРАВЕ СОБСТВЕННОСТИ,
ДЛЯ ПРОИЗВОДСТВА ВИНА, ИГРИСТОГО ВИНА, ВКЛЮЧАЯ РОССИЙСКОЕ
ШАМПАНСКОЕ, КРЕПЛЕНОГО (ЛИКЕРНОГО) ВИНА С ЗАЩИЩЕННЫМ
ГЕОГРАФИЧЕСКИМ УКАЗАНИЕМ, С ЗАЩИЩЕННЫМ НАИМЕНОВАНИЕМ МЕСТА
ПРОИСХОЖДЕНИЯ, ВИНА НАЛИВОМ, КРЕПЛЕНОГО ВИНА НАЛИВОМ
(ВИНОМАТЕРИАЛА), ВИНОГРАДНОГО СУСЛА ИЛИ ДЛЯ ПРОИЗВОДСТВА
СПИРТНЫХ НАПИТКОВ, ЯВЛЯЮЩИХСЯ ВИНОДЕЛЬЧЕСКОЙ ПРОДУКЦИЕЙ
С ОБЪЕМНОЙ ДОЛЕЙ ЭТИЛОВОГО СПИРТА НЕ МЕНЕЕ 40 ПРОЦЕНТОВ,
ИЗГОТОВЛЕННОЙ ИЗ КОНЬЯЧНОГО ДИСТИЛЛЯТА ПОЛНОГО ЦИКЛА
ПРОИЗВОДСТВА, ВЫДЕРЖАННОГО В КОНТАКТЕ С ДРЕВЕСИНОЙ ДУБА
НЕ МЕНЕЕ ТРЕХ ЛЕТ, РЕАЛИЗОВАННЫХ В НАЛОГОВОМ ПЕРИОДЕ
В соответствии с [частью 1 статьи 9](https://bukva.ai/docs/zakon-264-fz/statya-9#p100184) Федерального закона от 29 декабря 2006 г. N 264-ФЗ "О развитии сельского хозяйства", [абзацами вторым](https://bukva.ai/docs/postanovlenie-450-2008#p357) и [шестым пункта 1](https://bukva.ai/docs/postanovlenie-450-2008#p212) Положения о Министерстве сельского хозяйства Российской Федерации, утвержденного постановлением Правительства Российской Федерации от 12 июня 2008 г. N 450, [абзацем шестым](https://bukva.ai/docs/postanovlenie-717-2012#p81859) раздела "Приоритеты и цели государственной политики в сфере реализации Государственной программы" Государственной программы развития сельского хозяйства и регулирования рынков сельскохозяйственной продукции, сырья и продовольствия, утвержденной постановлением Правительства Российской Федерации от 14 июля 2012 г. N 717, [пунктом 2](https://bukva.ai/docs/postanovlenie-439-2019#p100006) постановления Правительства Российской Федерации от 12 апреля 2019 г. N 439 "Об утверждении Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации", [абзацем первым пункта 11](https://bukva.ai/docs/postanovlenie-439-2019#p100049) Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439, приказываю:
Утвердить прилагаемую [Методику](#p100009) оценки эффективности налогового расхода Российской Федерации, связанного с применением налогового вычета в сумме акциза, исчисленного при использовании винограда, принадлежащего налогоплательщику на праве собственности, для производства вина, игристого вина, включая российское шампанское, крепленого (ликерного) вина с защищенным географическим указанием, с защищенным наименованием места происхождения, вина наливом, крепленого вина наливом (виноматериала), виноградного сусла или для производства спиртных напитков, являющихся винодельческой продукцией с объемной долей этилового спирта не менее 40 процентов, изготовленной из коньячного дистиллята полного цикла производства, выдержанного в контакте с древесиной дуба не менее трех лет, реализованных в налоговом периоде.
Министр
О.Н.ЛУТ
Утверждена
приказом Минсельхоза России
от 1 сентября 2026 г. N 569
МЕТОДИКА
ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА РОССИЙСКОЙ
ФЕДЕРАЦИИ, СВЯЗАННОГО С ПРИМЕНЕНИЕМ НАЛОГОВОГО ВЫЧЕТА
В СУММЕ АКЦИЗА, ИСЧИСЛЕННОГО ПРИ ИСПОЛЬЗОВАНИИ ВИНОГРАДА,
ПРИНАДЛЕЖАЩЕГО НАЛОГОПЛАТЕЛЬЩИКУ НА ПРАВЕ СОБСТВЕННОСТИ,
ДЛЯ ПРОИЗВОДСТВА ВИНА, ИГРИСТОГО ВИНА, ВКЛЮЧАЯ РОССИЙСКОЕ
ШАМПАНСКОЕ, КРЕПЛЕНОГО (ЛИКЕРНОГО) ВИНА С ЗАЩИЩЕННЫМ
ГЕОГРАФИЧЕСКИМ УКАЗАНИЕМ, С ЗАЩИЩЕННЫМ НАИМЕНОВАНИЕМ МЕСТА
*ПРОИСХОЖДЕНИЯ, ВИНА НАЛИВОМ, КРЕПЛЕНОГО ВИНА НАЛИВОМ*
*(ВИНОМАТЕРИАЛА), ВИНОГРАДНОГО СУСЛА ИЛИ ДЛЯ ПРОИЗВОДСТВА*
*СПИРТНЫХ НАПИТКОВ, ЯВЛЯЮЩИХСЯ ВИНОДЕЛЬЧЕСКОЙ ПРОДУКЦИЕЙ*
*С ОБЪЕМНОЙ ДОЛЕЙ ЭТИЛОВОГО СПИРТА НЕ МЕНЕЕ 40 ПРОЦЕНТОВ,*
*ИЗГОТОВЛЕННОЙ ИЗ КОНЬЯЧНОГО ДИСТИЛЛЯТА ПОЛНОГО ЦИКЛА*
*ПРОИЗВОДСТВА, ВЫДЕРЖАННОГО В КОНТАКТЕ С ДРЕВЕСИНОЙ ДУБА*
*НЕ МЕНЕЕ ТРЕХ ЛЕТ, РЕАЛИЗОВАННЫХ В НАЛОГОВОМ ПЕРИОДЕ*
I. Общие положения
1. Настоящая Методика используется в отношении налогового расхода Российской Федерации, связанного с применением налогового вычета в сумме акциза, исчисленного при использовании винограда, принадлежащего налогоплательщику на праве собственности, для производства вина, игристого вина, включая российское шампанское, крепленого (ликерного) вина с защищенным географическим указанием, с защищенным наименованием места происхождения, вина наливом, крепленого вина наливом (виноматериала), виноградного сусла или для производства спиртных напитков, являющихся винодельческой продукцией с объемной долей этилового спирта не менее 40 процентов, изготовленной из коньячного дистиллята полного цикла производства, выдержанного в контакте с древесиной дуба не менее трех лет (далее - спиртные напитки, произведенные по технологии полного цикла) <1>, реализованных в налоговом периоде, предусмотренного [пунктом 31 статьи 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p27994) Налогового кодекса Российской Федерации (далее соответственно - налоговый расход, льгота, плательщик, при совместном упоминании - продукция, указанная в пункте 1 настоящей Методики).
---
<1> [Подпункт 18 пункта 1 статьи 181](https://bukva.ai/docs/kodeks-117-fz/statya-181#p21120) Налогового кодекса Российской Федерации.
*2. Настоящая Методика определяет совокупность мероприятий, подходов, позволяющих сделать вывод о целесообразности и результативности предоставления плательщикам льготы.*
*3. Налоговый расход относится к стимулирующим налоговым расходам Российской Федерации.*
*4. В качестве источников информации о нормативных, целевых и фискальных характеристиках налогового расхода, подлежащей включению в паспорт налогового расхода <2>, а также используемой для проведения оценки эффективности налогового расхода в соответствии с настоящей Методикой, используются сведения, находящиеся в распоряжении Министерства сельского хозяйства Российской Федерации (далее - Министерство), официальная статистическая информация из открытых источников, а также данные, предоставляемые Министерству Министерством финансов Российской Федерации в соответствии с [пунктом 12](https://bukva.ai/docs/postanovlenie-439-2019#p83) Правил и Федеральной службой по контролю за алкогольным и табачным рынками.*
---
*<2> [Абзац одиннадцатый пункта 2](https://bukva.ai/docs/postanovlenie-439-2019#p100019) Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439 (далее - Правила).*
*Для проведения оценки эффективности налогового расхода в Министерство ежегодно предоставляются данные Федеральной службы по контролю за алкогольным и табачным рынками, указанные в [подпунктах "а](#p100037) - [г" пункта 8](#p100040) настоящей Методики, по запросу самого Министерства за предыдущий отчетный год (период) в текущем году в срок не позднее 15 октября.*
*II. Оценка эффективности налогового расхода*
*5. Оценка эффективности налогового расхода включает в себя оценку целесообразности налогового расхода и оценку результативности налогового расхода <3>.*
---
*<3> [Пункт 12](https://bukva.ai/docs/postanovlenie-439-2019#p83) Правил.*
*6. В соответствии с [пунктом 13](https://bukva.ai/docs/postanovlenie-439-2019#p100053) Правил оценка целесообразности налогового расхода осуществляется по следующим критериям:*
*а) соответствие налогового расхода целям государственных программ Российской Федерации и (или) целям социально-экономической политики Российской Федерации, не относящимся к государственным программам Российской Федерации;*
*б) востребованность плательщиками льготы, которая характеризуется соотношением численности плательщиков, воспользовавшихся правом на льготу, и численности плательщиков, обладающих потенциальным правом на применение льготы, за 5-летний период.*
*7. Налоговый расход оказывает влияние на достижение цели "Достижение значения индекса производства пищевых продуктов (в сопоставимых ценах) в 2030 году в объеме 124,2 процента по отношению к уровню 2021 года" Государственной [программы](https://bukva.ai/docs/postanovlenie-717-2012#p159244) развития сельского хозяйства и регулирования рынков сельскохозяйственной продукции, сырья и продовольствия, утвержденной постановлением Правительства Российской Федерации от 14 июля 2012 г. N 717 (далее - государственная программа), и выражается в стимулировании развития виноградарства и виноделия в Российской Федерации.*
*8. Востребованность плательщиками льготы (L) определяется как соотношение численности плательщиков, воспользовавшихся правом на льготу, и численности плательщиков, обладающих потенциальным правом на применение льготы, за 5-летний период по следующей формуле:*
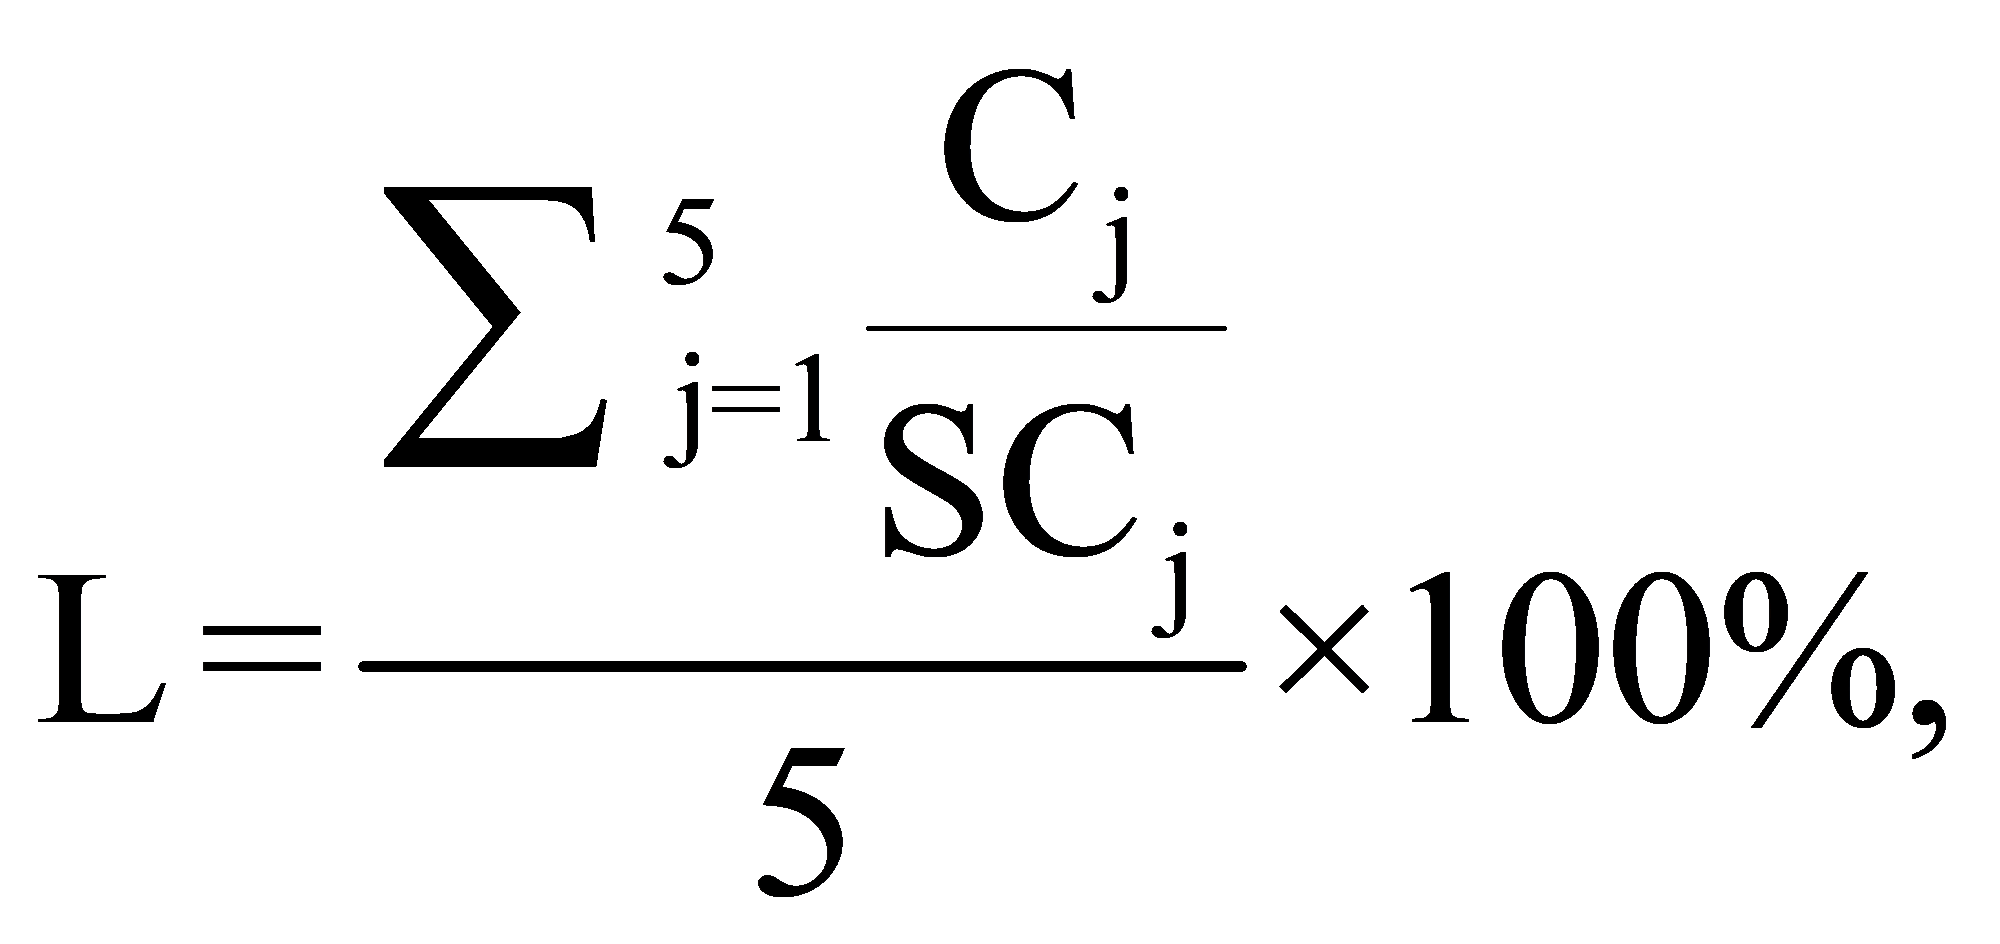
где:
L - востребованность плательщиками льготы в j-м году, в процентах;
j - порядковый номер года, имеющий значение от 1 до 5;
Cj - численность плательщиков, воспользовавшихся правом на льготу в j-м году, в соответствии с информацией о значениях фискальных характеристик налоговых расходов Российской Федерации, направляемой Министерством финансов Российской Федерации для проведения оценки эффективности налоговых расходов в соответствии с [пунктом 12](https://bukva.ai/docs/postanovlenie-439-2019#p83) Правил;
SCj - численность плательщиков, обладающих потенциальным правом на применение льготы в j-м году.
*Для определения численности плательщиков, обладающих потенциальным правом на применение льготы в j-м году, за 5-летний период, используются данные Федеральной службы по контролю за алкогольным и табачным рынками.*
*Численность плательщиков, обладающих потенциальным правом на применение льготы за 5-летний период, определяется как суммарное количество следующих субъектов:*
*а) организаций, имеющих действовавшие в отчетном периоде лицензии на производство, хранение и поставки произведенных вина наливом (виноматериалов) (за исключением крепленого вина наливом) и (или) виноградного сусла;*
*б) организаций, имеющих действовавшие в отчетном периоде лицензии на производство, хранение и поставки произведенных вина (в том числе с защищенным географическим указанием, с защищенным наименованием места происхождения) и (или) игристого вина (в том числе с защищенным географическим указанием, с защищенным наименованием места происхождения), и (или) крепленого (ликерного) вина с защищенным географическим указанием, с защищенным наименованием места происхождения;*
*в) организаций, имеющих действовавшие в отчетном периоде лицензии на производство, хранение и поставки произведенной алкогольной продукции (спиртные напитки (коньяки) (в том числе с защищенным географическим указанием, с защищенным наименованием места происхождения), а также на производство дистиллятов полного цикла (коньячного, винного и виноградного);*
*г) организаций, индивидуальных предпринимателей, крестьянских (фермерских) хозяйств, признаваемых сельскохозяйственными товаропроизводителями в соответствии со [статьей 3](https://bukva.ai/docs/zakon-264-fz/statya-3#p100013) Федерального закона от 29 декабря 2006 г. N 264-ФЗ "О развитии сельского хозяйства", имеющих действовавшие в отчетном периоде лицензии на производство, хранение, поставки и розничную продажу произведенной сельскохозяйственными товаропроизводителями винодельческой продукции и на производство, хранение, поставки произведенной сельскохозяйственными производителями винодельческой продукции.*
*Минимальное значение соотношения численности плательщиков, воспользовавшихся правом на льготу, и численности плательщиков, обладающих потенциальным правом на применение льготы, при котором льгота признается востребованной, за 5-летний период составляет 50 процентов.*
Налоговый расход должен соответствовать критериям целесообразности, указанным в [пункте 6](#p100024) настоящей Методики. Если налоговый расход не соответствует хотя бы одному из таких критериев, Министерство представляет в Министерство финансов Российской Федерации предложения о сохранении (уточнении, отмене) льготы.
9. Оценка результативности налогового расхода в соответствии с [пунктом 16](https://bukva.ai/docs/postanovlenie-439-2019#p46) Правил включает:
а) оценку вклада льготы в изменение значения показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-717-2012#p159244);
б) оценку бюджетной эффективности налогового расхода;
в) оценку совокупного бюджетного эффекта (самоокупаемости) налогового расхода.
10. Для целей оценки вклада льготы в изменение значения показателя (индикатора) достижения цели государственной программы в качестве показателя (индикатора) достижения цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики, на значение которого оказывает влияние налоговый расход, используется показатель - рентабельность организаций, основной вид экономической деятельности которых относится к коду [11.02](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p101036) "Производство вина из винограда" Общероссийского классификатора видов экономической деятельности ОК-029-2014 (ОКВЭД 2), в процентах.
Повышение рентабельности организаций, производящих продукцию, указанную в [пункте 1](#p100011) настоящей Методики, из винограда, выращенного на территории Российской Федерации, усиливает ее конкурентные преимущества на фоне импортных аналогов, стимулирует рост потребительского спроса и создает условия для наращивания объемов отечественного виноделия. Достижение вышеуказанных результатов непосредственно отражается на выполнении цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики.
Оценка вклада льготы в изменение значения показателя (индикатора) достижения цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики (О), рассчитывается по следующей формуле:
О = Рл. - Ротм.л.,
где Рл. - рентабельность организаций, основной вид экономической деятельности которых относится к коду [11.02](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p101036) "Производство вина из винограда" Общероссийского классификатора видов экономической деятельности ОК-029-2014 (ОКВЭД 2), в отчетном году с учетом льготы (в процентах), рассчитываемая по формуле:
$\text{Р}_{\text{л}.} = \frac{\text{Пр}}{\text{С} + \text{КиУР}} *100\%,$
*где:*
*Пр - прибыль до налогообложения по сведениям финансовой отчетности организаций, основной вид экономической деятельности которых относится к коду [11.02](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p101036) "Производство вина из винограда" Общероссийского классификатора видов экономической деятельности ОК-029-2014 (ОКВЭД 2), в отчетном году по данным Федеральной службы государственной статистики, размещенным в открытом доступе в информационно-телекоммуникационной сети "Интернет", тыс. руб;*
*С - себестоимость проданных товаров, продукции, работ, услуг по сведениям финансовой отчетности организаций, основной вид экономической деятельности которых относится к коду [11.02](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p101036) "Производство вина из винограда" Общероссийского классификатора видов экономической деятельности ОК-029-2014 (ОКВЭД 2), в отчетном году по данным Федеральной службы государственной статистики, размещенным в открытом доступе в информационно-телекоммуникационной сети "Интернет", тыс. руб;*
КиУР - коммерческие и управленческие расходы по сведениям финансовой отчетности организаций, основной вид экономической деятельности которых относится к коду [11.02](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p101036) "Производство вина из винограда" Общероссийского классификатора видов экономической деятельности ОК-029-2014 (ОКВЭД 2), в отчетном году по данным Федеральной службы государственной статистики, размещенным в открытом доступе в информационно-телекоммуникационной сети "Интернет", тыс. руб;
Ротм.л. - рентабельность организаций, основной вид экономической деятельности которых относится к коду [11.02](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p101036) "Производство вина из винограда" Общероссийского классификатора видов экономической деятельности ОК-029-2014 (ОКВЭД 2), в отчетном году без учета льготы (в процентах), рассчитываемая по формуле:
$\text{Р}_{\text{отм}.\text{л}.} = \frac{\text{Пр} - \text{НР}}{\text{С} + \text{КиУР}} *100\%,$
где НР - объем льготы, полученный плательщиками в отчетном году, обеспечивший достижение цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики, в отчетном году, тыс. руб.
11. В целях проведения оценки бюджетной эффективности налогового расхода осуществляется сравнительный анализ результативности предоставления льготы и результативности применения альтернативных механизмов достижения цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики.
Сравнительный анализ результативности предоставления льготы осуществляется путем сравнения объемов расходов федерального бюджета в случае применения альтернативных механизмов достижения цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики, и объемов предоставленной льготы (расчет прироста показателя (индикатора) достижения цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики, на 1 рубль налогового расхода и на 1 рубль расходов федерального бюджета для достижения того же показателя (индикатора) в случае применения альтернативных механизмов).
В качестве альтернативных механизмов достижения цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики, учитываются субсидии или иные формы непосредственной финансовой поддержки плательщиков, имеющих право на льготу, за счет средств федерального бюджета.
Расчет оценки бюджетной эффективности налогового расхода (Б) осуществляется по формуле:
где А - сумма средств федерального бюджета, направленная получателям в виде субсидий или иных форм непосредственной финансовой поддержки плательщиков, имеющих право на льготу, по альтернативному механизму поддержки, обеспечившему достижение цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики (А), в отчетном году (в тыс. руб), рассчитываемая по формуле:
$\text{А} = \text{Пр} - \frac{\text{Р}_{\text{отм}.\text{л}.}}{100\%} *(\text{С} + \text{КиУР}).$
Бюджетная эффективность по налоговому расходу признается положительной при достижении Б-го неотрицательного значения.
12. Оценка совокупного бюджетного эффекта (самоокупаемости) налогового расхода осуществляется в соответствии с [пунктами 20](https://bukva.ai/docs/postanovlenie-439-2019#p100067) и [21](https://bukva.ai/docs/postanovlenie-439-2019#p100080) Правил.
13. Налоговый расход признается результативным в случае одновременного соблюдения следующих условий:
оценка вклада льготы в изменение значения показателя (индикатора) достижения цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики, принимает положительное значение;
оценка бюджетной эффективности налогового расхода принимает неотрицательное значение;
оценка совокупного бюджетного эффекта (самоокупаемости) налогового расхода принимает положительное значение.
В случае несоответствия налогового расхода хотя бы одному из критериев, указанных в [пункте 6](#p100024) настоящей Методики, и (или) недостижения положительных значений оценки вклада, предусмотренной для плательщиков льготы в изменение значения показателя (индикатора) достижения цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики, и (или) достижения более высоких показателей результативности применения альтернативных механизмов достижения цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики, по результатам оценки бюджетной эффективности налогового расхода, и (или) недостижения положительных значений оценки совокупного бюджетного эффекта (самоокупаемости) налогового расхода Министерство представляет в Министерство финансов Российской Федерации предложения о сохранении (уточнении, отмене) льготы для плательщиков.
## III. Формирование выводов по итогам проведения оценки эффективности налогового расхода
14. По итогам оценки эффективности налогового расхода Министерство формулирует выводы:
о достижении целевых характеристик налогового расхода;
о вкладе налогового расхода в достижение цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики;
о наличии или об отсутствии более результативных (менее затратных для федерального бюджета) альтернативных механизмов достижения цели государственной программы, установленной [пунктом 7](#p100027) настоящей Методики;
о значении совокупного бюджетного эффекта (самоокупаемости) налогового расхода.
15. Выводы должны отражать, является ли налоговый расход эффективным или неэффективным.
16. Сформированные по итогам оценки эффективности налогового расхода паспорт налогового расхода, результаты оценки эффективности налогового расхода, рекомендации по результатам оценки эффективности налогового расхода, включая рекомендации Министерству финансов Российской Федерации о необходимости сохранения (уточнения, отмены) предоставленной плательщикам льготы, Министерство направляет в Министерство финансов Российской Федерации и в Министерство экономического развития Российской Федерации, а также размещает на официальном сайте Министерства в информационно-телекоммуникационной сети "Интернет" указанные в настоящем пункте документы (за исключением информации, доступ к которой ограничен федеральными законами, и служебной информации ограниченного распространения) в сроки, установленные [абзацем вторым пункта 23](https://bukva.ai/docs/postanovlenie-439-2019#p103) Правил.
17. Результаты оценки эффективности налогового расхода должны соответствовать требованиям, отраженным в [Правилах](https://bukva.ai/docs/postanovlenie-439-2019#p100010).
18. Рекомендации по результатам оценки эффективности налогового расхода включают в себя обоснование необходимости сохранения (уточнения, отмены) льготы.
---