Приказ ФСТ России от 13.10.2010 № 486-э
(ред. от 11.04.2017)
«Об утверждении Порядка определения цены на мощность вводимых в эксплуатацию новых атомных и гидроэлектростанций (в том числе гидроаккумулирующих электростанций)»
(Зарегистрировано в Минюсте России 17.12.2010 № 19232)
Примечание
Начало действия редакции — 26.05.2017. Изменения, внесенные Приказом ФАС России от 11.04.2017 № 475/17, вступают в силу по истечении 10 дней после дня официального опубликования (опубликован на Официальном интернет-портале правовой информации http://www.pravo.gov.ru - 15.05.2017).
Зарегистрировано в Минюсте России 17 декабря 2010 г. № 19232
ПРИКАЗ
от 13 октября 2010 г. № 486-э
ОБ УТВЕРЖДЕНИИ ПОРЯДКА ОПРЕДЕЛЕНИЯ ЦЕНЫ НА МОЩНОСТЬ ВВОДИМЫХ В ЭКСПЛУАТАЦИЮ НОВЫХ АТОМНЫХ И ГИДРОЭЛЕКТРОСТАНЦИЙ (В ТОМ ЧИСЛЕ ГИДРОАККУМУЛИРУЮЩИХ ЭЛЕКТРОСТАНЦИЙ)
В соответствии с Постановлением Правительства Российской Федерации от 24 февраля 2010 г. № 89 «О некоторых вопросах организации долгосрочного отбора мощности на конкурентной основе на оптовом рынке электрической энергии (мощности)» (Собрание законодательства Российской Федерации, 2010, № 15, ст. 1803) приказываю:
1. Утвердить Порядок определения цены на мощность вводимых в эксплуатацию новых атомных и гидроэлектростанций (в том числе гидроаккумулирующих электростанций) в соответствии с приложением.
2. Настоящий Приказ вступает в силу в установленном порядке.
ПОРЯДОК ОПРЕДЕЛЕНИЯ ЦЕНЫ НА МОЩНОСТЬ ВВОДИМЫХ В ЭКСПЛУАТАЦИЮ НОВЫХ АТОМНЫХ СТАНЦИЙ И ГИДРОЭЛЕКТРОСТАНЦИЙ (В ТОМ ЧИСЛЕ ГИДРОАККУМУЛИРУЮЩИХ ЭЛЕКТРОСТАНЦИЙ)
1. Настоящий Порядок определения цены на мощность вводимых в эксплуатацию новых атомных и гидростанций (в том числе гидроаккумулирующих электростанций) (далее — Порядок) разработан в соответствии с Постановлением Правительства Российской Федерации от 24 февраля 2010 года № 89 «О некоторых вопросах организации долгосрочного отбора мощности на конкурентной основе на оптовом рынке электрической энергии (мощности)» (Собрание законодательства Российской Федерации, 2010, № 15, ст. 1803), а также на основании Федерального закона от 26 марта 2003 года № 35-ФЗ «Об электроэнергетике» (Собрание законодательства Российской Федерации, 2003, № 13, ст. 1177; 2004, № 35, ст. 3607; 2005, № 1 (часть I), ст. 37; 2006, № 52 (часть I), ст. 5498; 2007, № 45, ст. 5427; 2008, № 29 (часть I), ст. 3418; № 52 (часть I), ст. 6236; 2009, № 48, ст. 5711; 2010, № 11, ст. 1175; № 31, ст. 4156; № 31, ст. 4157; № 31, ст. 4160) (далее — Закон об электроэнергетике), Правил оптового рынка электрической энергии (мощности) переходного периода, утвержденных Постановлением Правительства Российской Федерации от 24 октября 2003 года № 643 (Собрание законодательства Российской Федерации, 2003, № 44, ст. 4312; 2005, № 7, ст. 560; № 8, ст. 658; № 17, ст. 1554; № 43, ст. 4401; № 46, ст. 4677; № 47, ст. 4930; 2006, № 36, ст. 3835; 2007, № 1 (часть II), ст. 282; № 16, ст. 1909; 2008, № 2, ст. 84; № 3, ст. 182; № 27, ст. 3285; 2009, № 9, ст. 1103; № 23, ст. 2822; № 32, ст. 4040; № 38, ст. 4479; № 43, ст. 5066; № 46, ст. 5500; № 47, ст. 5667; № 52 (часть I), ст. 6575; 2010, № 15, ст. 1803; № 12, ст. 1333; № 11, ст. 1216; № 18, ст. 2239; № 21, ст. 2610; № 23, ст. 2848; № 25, ст. 3175; № 37, ст. 4708) (далее — Правила оптового рынка), Основ ценообразования в отношении электрической и тепловой энергии в Российской Федерации, утвержденных Постановлением Правительства Российской Федерации от 26 февраля 2004 года № 109 (Собрание законодательства Российской Федерации, 2004, № 9, ст. 791; 2005, № 1 (часть II), ст. 130; № 43, ст. 4401; № 47, ст. 4930; № 51, ст. 5526; 2006, № 23, ст. 2522; № 36, ст. 3835; № 37, ст. 3876; 2007, № 1 (часть II), ст. 282; № 14, ст. 1687; № 16, ст. 1909; 2008, № 2, ст. 84; № 25, ст. 2989; № 27, ст. 3285; 2009, № 8, ст. 980; № 8, ст. 981; № 8, ст. 982; № 12, ст. 1429; № 25, ст. 3073; № 26, ст. 3188; № 32, ст. 4040; № 38, ст. 4479; № 38, ст. 4494; № 52 (часть I), ст. 6575; 2010, № 12, ст. 1333; № 15, ст. 1808; № 21, ст. 2610; № 23, ст. 2837; № 37, ст. 4708) (далее — Основы ценообразования).
2. Порядок предназначен для использования федеральным органом исполнительной власти в области регулирования тарифов для определения цены на мощность вводимых в эксплуатацию в соответствии с договорами купли-продажи (поставки) мощности новых атомных (далее — АЭС) и гидроэлектростанций (в том числе гидроаккумулирующих электростанций) (далее — ГЭС/ГАЭС), расположенных в границах ценовых зон оптового рынка электрической энергии и мощности, объемы производства электрической энергии и мощности которых не были учтены в сводном балансе на 2007 год по состоянию на 1 января 2007 г. (далее — АЭС/ГЭС).
3. Цена на мощность АЭС/ГЭС/ГАЭС, вводимых в эксплуатацию в соответствии с договорами купли-продажи (поставки) мощности новых АЭС/ГЭС/ГАЭС, определяется в целях:
- обеспечения безопасной эксплуатации АЭС, в целях выполнения норм действующего законодательства и обеспечения деятельности и выполнения обязанностей эксплуатирующей организации, осуществляющей деятельность в области использования атомной энергии, — ОАО «Концерн Росэнергоатом» <*>;
<*> Далее по тексту настоящего Порядка — генерирующие компании.
- обеспечения безопасной эксплуатации ГЭС/ГАЭС, в целях выполнения норм действующего законодательства и обеспечения деятельности оптовой генерирующей компании, созданной на основании решений Правительства Российской Федерации путем реорганизации дочерних и зависимых акционерных обществ Российского открытого акционерного общества энергетики и электрификации «Единая энергетическая система России» <*>, в уставный капитал которой переданы генерирующие объекты гидроэлектростанций;
<*> Далее по тексту настоящего Порядка — генерирующие компании.
- обеспечения окупаемости капитальных вложений в сооружение новых АЭС/ГЭС за 25 лет с учетом нормы доходности.
4. Порядок определяет цену на мощность вводимых в эксплуатацию новых АЭС/ГЭС/ГАЭС, рассчитываемую на основе размера денежных средств, необходимых для обеспечения безопасной эксплуатации АЭС/ГЭС/ГАЭС, с учетом аннуитетного платежа, обеспечивающего возвратность и доходность капитальных вложений.
5. Для определения размера денежных средств, необходимых для обеспечения безопасной эксплуатации АЭС, по каждой из них рассчитывается необходимая валовая выручка (далее — \text{НВВ}_{ij}^{\text{АЭС}} ), обеспечивающая компенсацию экономически обоснованных затрат АЭС на их эксплуатацию с соблюдением требований безопасности, в том числе расходов АЭС, определяемых прямым счетом (подпункт 5.1 пункта 5 Порядка), и прочих эксплуатационных затрат генерирующего объекта АЭС (подпункт 5.2 пункта 5 Порядка).
5.1 К расходам, определяемым прямым счетом, относятся:
а) расходы, связанные с закупкой свежего ядерного топлива (далее — СЯТ) и комплектующих активной зоны реакторов для действующих и вновь вводимых энергоблоков, с учетом затрат по обеспечению их поставки и использованию на АЭС;
б) расходы на услуги специализированных организаций по реализации полного цикла обращения с отработавшим ядерным топливом (далее — ОЯТ) и облученными комплектующими активных зон реакторов действующих и вновь введенных энергоблоков, включая затраты по обеспечению их вывоза;
в) расходы на отчисления для формирования целевых резервов, включающие отчисления для формирования резервов, предназначенных для обеспечения безопасности атомных станций на всех этапах их жизненного цикла и развития в соответствии с Постановлением Правительства Российской Федерации от 30.01.2002 № 68 «Об утверждении Правил отчисления предприятиями и организациями, эксплуатирующими особо радиационно опасные и ядерно опасные производства и объекты (атомные станции), средств для формирования резервов, предназначенных для обеспечения безопасности атомных станций на всех стадиях их жизненного цикла и развития» (Собрание законодательства Российской Федерации, 2002, № 5, ст. 534; 2003, № 50, ст. 4900; 2005, № 5, ст. 385; 2009, № 9, ст. 1127) (далее — Постановление Правительства Российской Федерации от 30.01.2002 № 68):
- резерв на обеспечение безопасности (ядерной, радиационной, технической и пожарной);
- резерв на обеспечение физической защиты, учета и контроля ядерных материалов;
- резерв по обеспечению вывода из эксплуатации атомных станций и проведения научно-исследовательских и опытно-конструкторских работ по обоснованию и повышению безопасности выводимых из эксплуатации объектов;
г) налоги и сборы ( \text{НП}_{ij}^{\text{ПЛ}} ), включающие:
- страховые взносы в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования и территориальные фонды обязательного медицинского страхования, определяемые исходя из расходов на оплату труда, учтенных в составе прочих эксплуатационных затрат генерирующего объекта атомной генерации;
- налог на имущество.
В случае возникновения в периоде регулирования у генерирующих компаний обязанностей по уплате налогов, ранее не оплачиваемых ими, допускается их включение в список налогов и сборов, определяемых прямым счетом.
Планирование налогов и сборов определяется в соответствии с налоговым законодательством Российской Федерации;
д) налог на прибыль ( \text{НП}_{ij}^{\text{ПЛ}} );
е) расходы на мероприятия по охране генерирующих объектов генерирующих компаний ( \text{О}_{ij}^{\text{ПЛ}} );
ж) расходы на оплату услуг организаций, осуществляющих регулируемую деятельность ( \text{У}_{ij}^{\text{ПЛ}} ). Расходы на оплату указанных услуг определяются исходя из тарифов, установленных регулирующими органами или определенных в установленном Правительством Российской Федерации порядке, и объема оказываемых в расчетном периоде регулирования услуг.
При расчете цены на мощность вводимых в эксплуатацию новых АЭС в рамках данного подпункта учитывается компенсация затрат на технологическое присоединение j-го поставщика — объекта по производству электрической энергии АЭС в i-ом году к объектам электросетевого хозяйства, соответствующим критериям отнесения к единой национальной (общероссийской) электрической сети ( P_{ij}^{\text{тп}} ).
(абзац введен Приказом ФАС России от 11.04.2017 № 475/17)
При этом в расчет цены на мощность вводимых в эксплуатацию новых АЭС расходы на оплату услуг по технологическому присоединению включаются в соответствии с пунктом 45 Основ ценообразования в области регулируемых цен (тарифов) в электроэнергетике, утвержденных постановлением Правительства Российской Федерации от 29 декабря 2011 г. № 1178 (Собрание законодательства Российской Федерации, 2012, № 4, ст. 504).
(абзац введен Приказом ФАС России от 11.04.2017 № 475/17)
Начисление доходности на инвестированный капитал на указанные затраты не осуществляется;
(абзац введен Приказом ФАС России от 11.04.2017 № 475/17)
з) пусконаладочные работы под нагрузкой, производимые на атомных энергоблоках на этапах первичного ввода энергоблока в эксплуатацию (энергопуск и/или опытно-промышленная эксплуатация), а также на этапах последующей эксплуатации (в том числе после проведения мероприятий по продлению срока эксплуатации генерирующего объекта и/или программе увеличения выработки), обеспечивающие безопасную эксплуатацию генерирующих объектов ( \text{ПНР}_{ij}^{\text{ПЛ}} ).
5.2. Прочие эксплуатационные затраты генерирующего объекта атомной генерации (Зэj) определяются по формуле (1), при этом используются данные по АЭС на базе энергоблоков с реакторами типа ВВЭР-1000 за 2009 год, подтвержденные бухгалтерской и статистической отчетностью.
\text{З}_{\text{э}j} = \frac{\sum_{j}^{n} {}_{= 1}\text{ЗП}_{\text{э}j}^{2009}}{\sum_{j}^{n} {}_{= 1}N_{yj}^{2009} \times 12} \times I_{\text{ипц}}^{2010} + \frac{\sum_{j}^{n} {}_{= 1}\text{З}_{\text{э}j}^{2009}}{\sum_{j}^{n} {}_{= 1}N_{yj}^{2009} \times 12} \times I_{\text{ипц}}^{2010} , (1)
\text{ЗП}_{\text{э}j}^{2009} — экономически обоснованные фактические затраты на оплату труда j-ого генерирующего объекта за 2009 год;
\text{З}_{\text{э}j}^{2009} — экономически обоснованные фактические эксплуатационные расходы j-ого генерирующего объекта за 2009 год, за исключением расходов, перечисленных в подпункте 5.1 пункта 5 Порядка, и расходов на оплату труда;
n — число генерирующих объектов генерирующей компании, учтенных в сводном прогнозном балансе на 2009 год;
N_{yj}^{2009} — установленная мощность j-ого генерирующего объекта, учтенная в сводном прогнозном балансе на 2009 год;
I_{\text{ипц}}^{2010} — индекс потребительских цен на 2010 год в соответствии с прогнозом социально-экономического развития Российской Федерации;
I_{\text{ипц}}^{2010} — индекс цен производителей на 2010 год в соответствии с прогнозом социально-экономического развития Российской Федерации.
Для целей учета непропорциональности затрат, связанной с разным количеством энергоблоков на новых АЭС, вводится поправочный коэффициент на количество энергоблоков Кбл (коэффициент блочности). Расчет коэффициента блочности производится исходя из стоимости основных фондов на 1 блок станции, имеющей 4 действующих энергоблока.
Поправочные коэффициенты к расходам на 1 блок
| Количество блоков | 1 | 2 | 3 | 4 |
|---|---|---|---|---|
| Кбл | 1,6 | 1,2 | 1,067 | 1 |
Удельные затраты центрального аппарата генерирующей компании (ЗэЦА10) в составе эксплуатационных затрат АЭС определяются по следующей формуле:
\text{З}_{\text{эЦА }10} = \frac{\text{ЗП}_{\text{эЦА}}^{2009}}{\sum_{j}^{n} {}_{= 1}N_{yi}^{2009} \times 12} \times I_{\text{ипц}}^{2010} + \frac{\text{З}_{\text{эЦА}}^{2009}}{\sum_{j}^{n} {}_{= 1}N_{yi}^{2009} \times 12} \times I_{\text{ипц}}^{2010} , (2)
\text{ЗП}_{\text{эЦА}}^{2009} — экономически обоснованные фактические затраты на оплату труда центрального аппарата генерирующей компании за 2009 год;
\text{З}_{\text{эЦА}}^{2009} — экономически обоснованные фактические эксплуатационные расходы центрального аппарата генерирующей компании за 2009 год, за исключением расходов на оплату труда.
Величина прочих эксплуатационных затрат с учетом доли затрат центрального аппарата генерирующей компании определяется по следующей формуле:
\text{З}_{\text{э}ij} = (\text{З}_{\text{э}j} \times \text{К}_{\text{бл}} + \text{З}_{\text{эЦА }10} \times N_{\text{Б}}/ \sum_{j}^{n} {}_{= 1}N_{yij}) \times N_{yij} \times \text{М}_{ij} \times \prod_{t = 201}^{i - 2} {}_{1}I_{t}^{\text{ЦФ}} \times \prod_{t = i - 1}^{i} I_{t}^{\text{Ц}} , (3)
n — число генерирующих объектов генерирующей компании, эксплуатируемых в периоде регулирования;
i-календарный год, для которого проводится расчет;
NБ — суммарная установленная мощность генерирующих объектов генерирующей компании, учтенная в сводном балансе на 2010 год;
Nyij — мощность j-ой станции в соответствующем периоде регулирования;
Мij — число расчетных месяцев в соответствующем периоде регулирования;
I_{t}^{\text{ЦФ}} , I_{t}^{\text{Ц}} — фактический, плановый индекс цен производителей промышленной продукции в i-м году, определяемый в соответствии с прогнозом социально-экономического развития Российской Федерации.
При расчете цены на мощность на 2011 — 2012 гг. в формуле (1) произведение \prod_{t = 201}^{i - 2} {}_{1}I_{t}^{\text{ЦФ}} принимается равным 1.
При расчете цены на мощность на 2011 г. в формуле (1) значение планового индекса цен производителей I_{t = 2010}^{\text{Ц}} принимается равным 1.
6. Необходимая валовая выручка ( \text{НВВ}_{ij}^{\text{АЭС}} ) в i-ом году по j-ой станции, покрывающая совокупные расходы за период, рассчитывается по формуле:
\text{НВВ}_{ij}^{\text{плАЭС}} = \text{Т}_{ij}^{\text{пл}} + \text{Р}_{ij}^{\text{пл}} + \text{Н}_{ij}^{\text{пл}} + \text{НП}_{ij}^{\text{пл}} + \text{О}_{ij}^{\text{пл}} + \text{У}_{ij}^{\text{пл}} + \text{З}_{\text{э}ij} \times 1,05 + \text{ПНР}_{ij}^{\text{пл}} , (4)
\text{Т}_{ij}^{\text{пл}} — плановые на период регулирования затраты на топливо, включая затраты по подпунктам «а» и «б» подпункта 5.1 пункта 5 Порядка;
\text{Р}_{ij}^{\text{пл}} — плановые на период регулирования резервы, формируемые в соответствии с Постановлением Правительства Российской Федерации от 30.01.2002 № 68, определяются по следующей формуле:
\text{Р}_{ij} = \text{Р}_{\text{яртпб}ij} + \text{Р}_{\text{фз}ij} + \text{Р}_{\text{вэ}ij} , (5)
Ряртпбij, Рфзij — резервы на обеспечение ядерной, радиационной, технической и пожарной безопасности на обеспечение физической защиты соответственно. Определяются в соответствии с нормативами, утверждаемыми в порядке, установленном Постановлением Правительства Российской Федерации от 30.01.2002 № 68. Общеотраслевые статьи затрат распределяются между генерирующими объектами пропорционально доли установленной мощности объекта в составе суммарной установленной мощности генерирующих объектов генерирующей компании, принятых к регулированию в соответствующем периоде, за исключением генерирующих объектов генерирующей компании, расположенных в технологически изолированных территориальных электроэнергетических системах;
Рвэij — резерв по обеспечению вывода из эксплуатации атомных станций. Определяется в соответствии с нормативом, утверждаемым в порядке, установленном Постановлением Правительства Российской Федерации от 30.01.2002 № 68;
Нij — налоги и сборы, кроме налога на прибыль;
Оij — плановые на период регулирования расходы на мероприятия по охране генерирующих объектов генерирующей компании;
Yij — плановые на период регулирования расходы на оплату услуг организаций, осуществляющих регулируемую деятельность, определяемые на основе пункта 24 Основ ценообразования;
Зэij — эксплуатационные затраты, установленные исходя из базового норматива с учетом индексации;
ПНРij — затраты на пусконаладочные работы под нагрузкой;
НПij — налог на прибыль рассчитывается по формуле:
\text{НП}_{ij} = max\{0; \sum_{k}^{K} {}_{= 1}^{j}\{\text{КЭ}_{ij} - \frac{\sum_{i}^{Y} {}_{= m}^{ojk}\text{КЗ}_{ijk}}{\text{р}} \}\} \times \frac{\text{НП}_{\%}}{1 - \text{НП}_{\%}} , (6)
m — год начала реализации проекта;
p — усредненный срок бухгалтерской амортизации в отношении оборудования и сооружений АЭС/ГЭС/ГАЭС. Для ГЭС/ГАЭС плановый срок службы принимается равным 50 лет, для АЭС — 25 лет;
Кj-количество очередей строительства j-ой станции (по АЭС очередность не учитывается, расчет производится по каждому энергоблоку раздельно);
Yoik — год ввода k-й очереди j-ой станции в эксплуатацию;
НП% — ставка налога на прибыль;
КЭij — составляющая цены на мощность, обеспечивающая возврат капитальных вложений в i году, определяемая по формуле (9);
КЗijk — капитальные затраты по сооружению k-ой очереди j-ой станции (энергоблока).
7. Для определения размера денежных средств, необходимых для обеспечения безопасной эксплуатации ГЭС/ГАЭС, по каждой из них рассчитывается необходимая валовая выручка (далее — \text{НВВ}_{ij}^{\text{ГЭС}} ), обеспечивающая компенсацию экономически обоснованных затрат ГЭС/ГАЭС на их эксплуатацию с соблюдением требований безопасности, в том числе расходов ГЭС/ГАЭС, определяемых прямым счетом (подпункт 7.1 пункта 7 Порядка), и прочих эксплуатационных затрат генерирующего объекта ГЭС/ГАЭС (подпункт 7.2 пункта 7 Порядка).
7.1 К расходам, определяемым прямым счетом, относятся:
а) налоги и сборы (Нij), включающие:
- страховые взносы в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской, Федеральный фонд обязательного медицинского страхования и территориальные фонды обязательного медицинского страхования, определяемые исходя из расходов на оплату труда, учтенных в составе прочих эксплуатационных затрат генерирующего объекта гидрогенерации;
- плату за пользование водными объектами;
- плату за землю;
- налог на имущество.
В случае возникновения в периоде регулирования у генерирующих компаний обязанностей по уплате налогов, ранее не оплачиваемых ими, допускается их включение в список налогов и сборов, определяемых прямым счетом.
Планирование налогов и сборов определяется в соответствии с налоговым законодательством Российской Федерации;
б) налог на прибыль ( \text{Н}_{ij}^{\text{пл}} );
в) расходы на мероприятия по охране генерирующих объектов генерирующей компании (Оij);
г) расходы на оплату услуг организации, осуществляющих регулируемую деятельность (Уij). Расходы на оплату указанных услуг определяются исходя из тарифов, установленных регулирующими органами или определенных в установленном Правительством Российской Федерации порядке, и объема оказываемых в расчетном периоде регулирования услуг.
При расчете цены на мощность вводимых в эксплуатацию новых ГЭС/ГАЭС в рамках данного подпункта учитывается компенсация затрат на технологическое присоединение j-го поставщика — объекта по производству электрической энергии ГЭС/ГАЭС в i-ом году к объектам электросетевого хозяйства, соответствующим критериям отнесения к единой национальной (общероссийской) электрической сети ( P_{ij}^{\text{тп}} ).
(абзац введен Приказом ФАС России от 11.04.2017 № 475/17)
При этом в расчет цены на мощность вводимых в эксплуатацию новых ГЭС/ГАЭС расходы на оплату услуг по технологическому присоединению включаются в соответствии с пунктом 45 Основ ценообразования в области регулируемых цен (тарифов) в электроэнергетике, утвержденных постановлением Правительства Российской Федерации от 29 декабря 2011 г. № 1178 (Собрание законодательства Российской Федерации, 2012, № 4, ст. 504).
(абзац введен Приказом ФАС России от 11.04.2017 № 475/17)
Начисление доходности на инвестированный капитал на указанные затраты не осуществляется;
(абзац введен Приказом ФАС России от 11.04.2017 № 475/17)
д) расходы на покупку электроэнергии для работы ГАЭС в насосном режиме (Эij), определяемые на основании цен на электрическую энергию на рынке на сутки вперед, рассчитываемых как средневзвешенная по всем группам точек поставки i-ой ГАЭС за предшествующий год цена, и информации об основных макроэкономических показателях прогноза социально-экономического развития Российской Федерации на i-й год, а также на основании информации, представляемой коммерческим оператором оптового рынка, советом рынка.
7.2 Прочие эксплуатационные затраты генерирующего объекта ГЭС/ГАЭС.
Для целей расчета размера денежных средств, необходимых для обеспечения безопасной эксплуатации генерирующих объектов ГЭС/ГАЭС, удельные прочие эксплуатационные затраты генерирующего объекта в ценах 2010 года дифференцируются в зависимости от типа, ГЭС и установленной мощности и определяются по формуле (1), при этом используются данные по ГЭС соответствующего типа за 2009 год, подтвержденные бухгалтерской и статистической отчетностью.
- установленной мощностью 5000 МВт и более;
- установленной мощностью от 1000 МВт до 4 999 МВт;
- установленной мощностью до 999 МВт.
В) Группы ГЭС, связанные водным трактом в единый технологический объект:
Г) Гидроаккумулирующие электростанции.
Удельные затраты центрального аппарата генерирующей компании (Зэца10) в составе эксплуатационных затрат ГЭС/ГАЭС определяются по формуле (2).
Величина прочих эксплуатационных затрат с учетом доли затрат центрального аппарата генерирующей компании определяется по формуле (3), при этом коэффициент Кбл для ГЭС принимается равным 1.
8. \text{НВВ}_{ij}^{\text{ГЭС}} определяется суммированием плановых на период регулирования расходов, определяемых прямым счетом (подпункт 7.1 пункта 7 Порядка) и эксплуатационных расходов, рассчитываемых с помощью удельного показателя на единицу мощности (подпункт 7.2 пункта 7 Порядка):
\text{НВВ}_{ij}^{\text{плГЭС}} = \text{Н}_{ij}^{\text{пл}} + \text{НП}_{ij}^{\text{пл}} + \text{О}_{ij}^{\text{пл}} + \text{У}_{ij}^{\text{пл}} + \text{Э}_{ij}^{\text{пл}} + \text{З}_{\text{э}i} \times 1,05 , (7)
9. Расчет возврата инвестированного капитала с учетом нормы доходности.
9.1 Норма доходности инвестированного капитала рассчитывается по формуле:
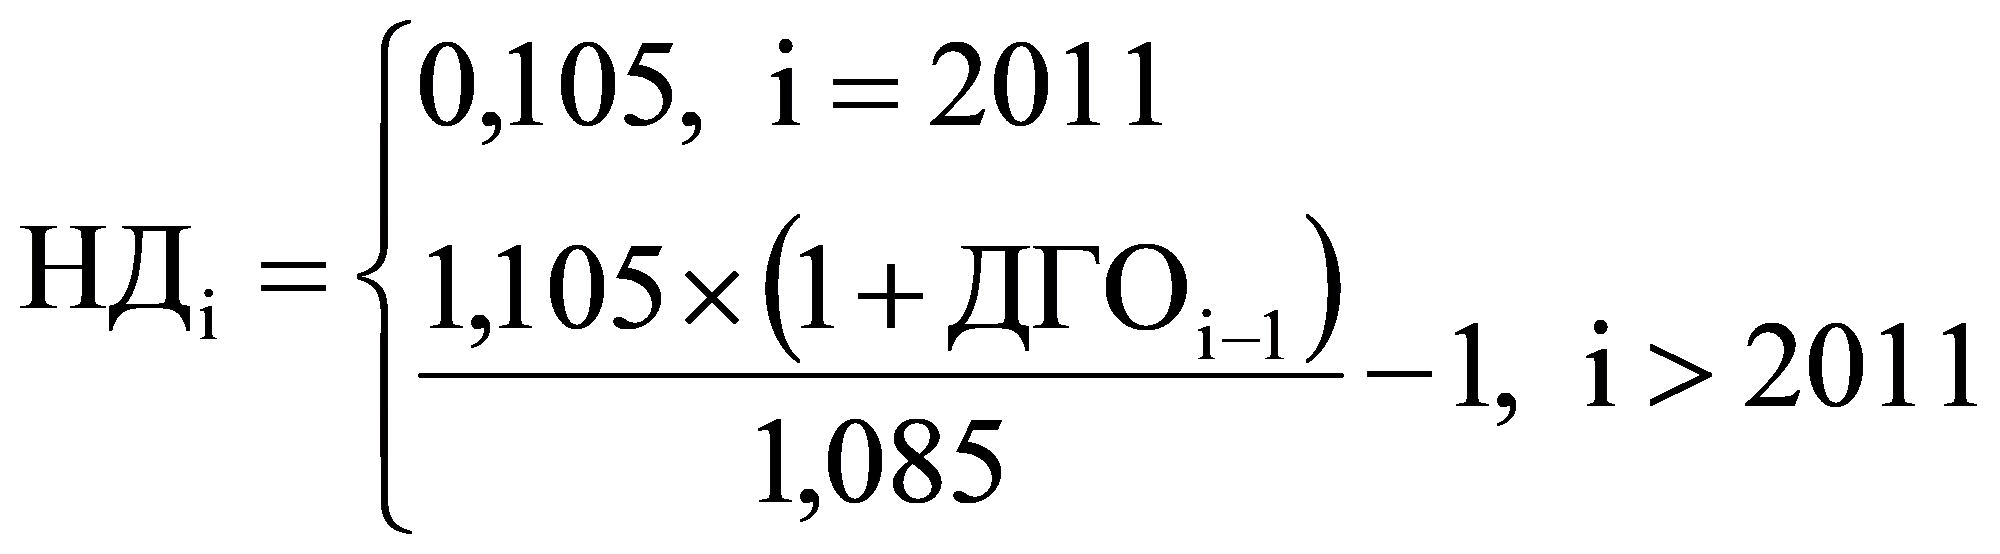 , (8)
НДi — норма доходности инвестированного капитала за i-й год, рассчитанная с учетом уровня доходности долгосрочных государственных обязательств;
ДГОi-1 — средняя доходность долгосрочных государственных обязательств, выраженных в рублях, со сроком до погашения не менее 7 лет и не более 11 лет за истекший период года, предшествующего регулируемому (или за 12 месяцев, истекших к моменту определения цены мощности).
(в ред. Приказа ФАС России от 19.12.2016 № 1794/16)
Доходность долгосрочных государственных обязательств определяется в соответствии с Методикой определения величины средней доходности долгосрочных государственных обязательств, используемой при расчете цены на мощность для поставщиков мощности, утвержденной Приказом Минэкономразвития России от 26.07.2010 № 329 (зарегистрировано Минюстом России 16.08.2010, регистрационный № 18169).
9.2. Возврат инвестированного капитала в i-ом году по j-ой станции с учетом нормы доходности рассчитывается ежегодно по формуле:
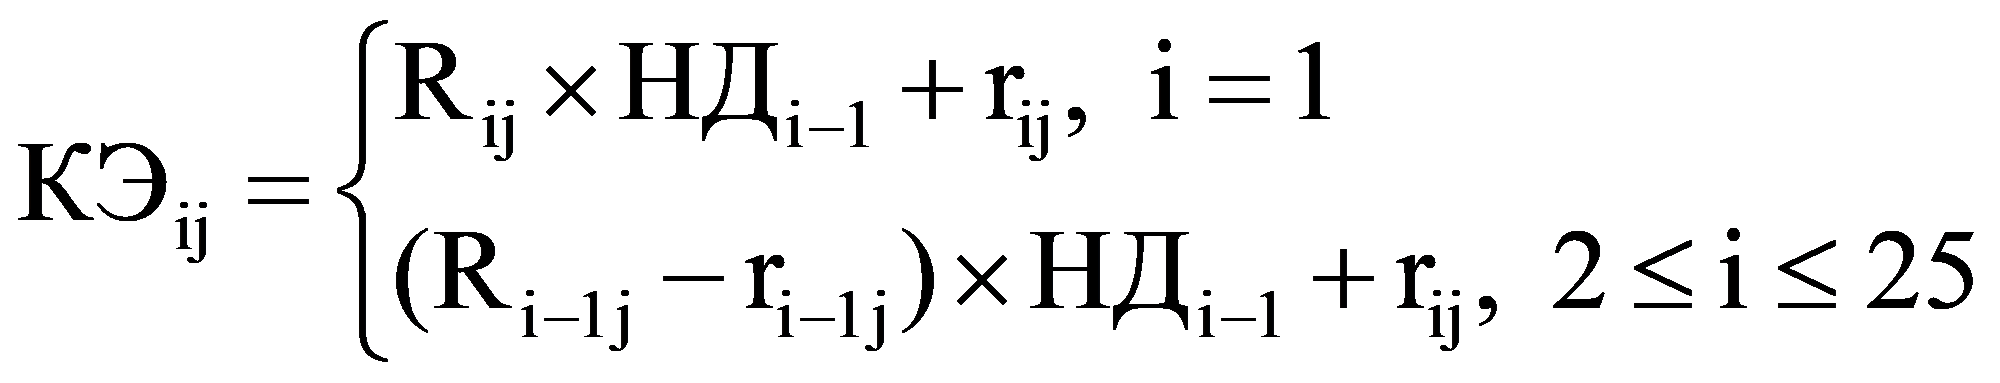 , (9) r_{ij} = R_{ij} \times 0,105/(1,105^{26 - i} - 1) , (10)
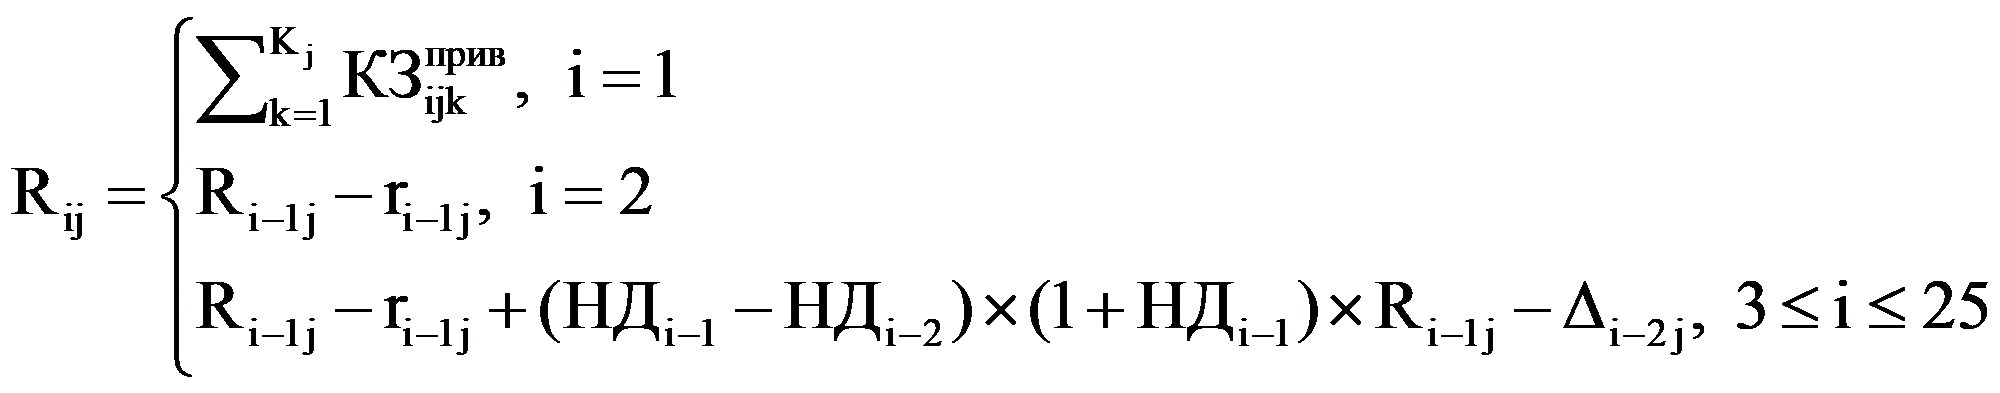 , (11)
Rij — величина затрат к возмещению;
ri — аннуитетный возврат (в постоянном реальном выражении) инвестированного капитала с учетом 25-летнего срока окупаемости;
\text{КЗ}_{ijk}^{\text{прив}} — капитальные затраты в отношении k-ой очереди j-ой станции, приведенные к первому году начала поставки мощности по данной очереди (Yojk), определяемые по формуле (13);
\Delta_{i - 2j} — корректировка величины затрат к возмещению в связи с отклонением фактических значений параметров расчета цен на мощность от учтенных при установлении цены на мощность в i-2 году:
\Delta_{i - 2j} = (\text{В}_{\text{ЭЭ}i - 2j}^{\text{ф}} - \text{НВВ}_{i - 2j}^{\text{ф}} - \text{АН}_{i - 2j}) \times (1 + \text{НД}_{i - 2}) \times (1 + \text{НД}_{i - 1}) , (12)
АНi-2j — аннуитетная составляющая платы за мощность за (i-2) год, учтенная при определении цен на мощность на (i-2) год, определяемая по формуле (16);
\text{В}_{\text{ЭЭ}i - 2j}^{\text{ф}} — фактическая выручка от реализации электрической энергии в (i-2)-ом году по j-ой станции;
\text{НВВ}_{i - 2j}^{\text{ф}} — необходимая валовая выручка, покрывающая совокупные расходы за год (i-2), рассчитываемая на основании фактических данных в соответствии с пунктами 6 - 8 Порядка.
9.3 Капитальные затраты по j-ой станции, приведенные к первому году поставки мощности, рассчитываются по формуле:
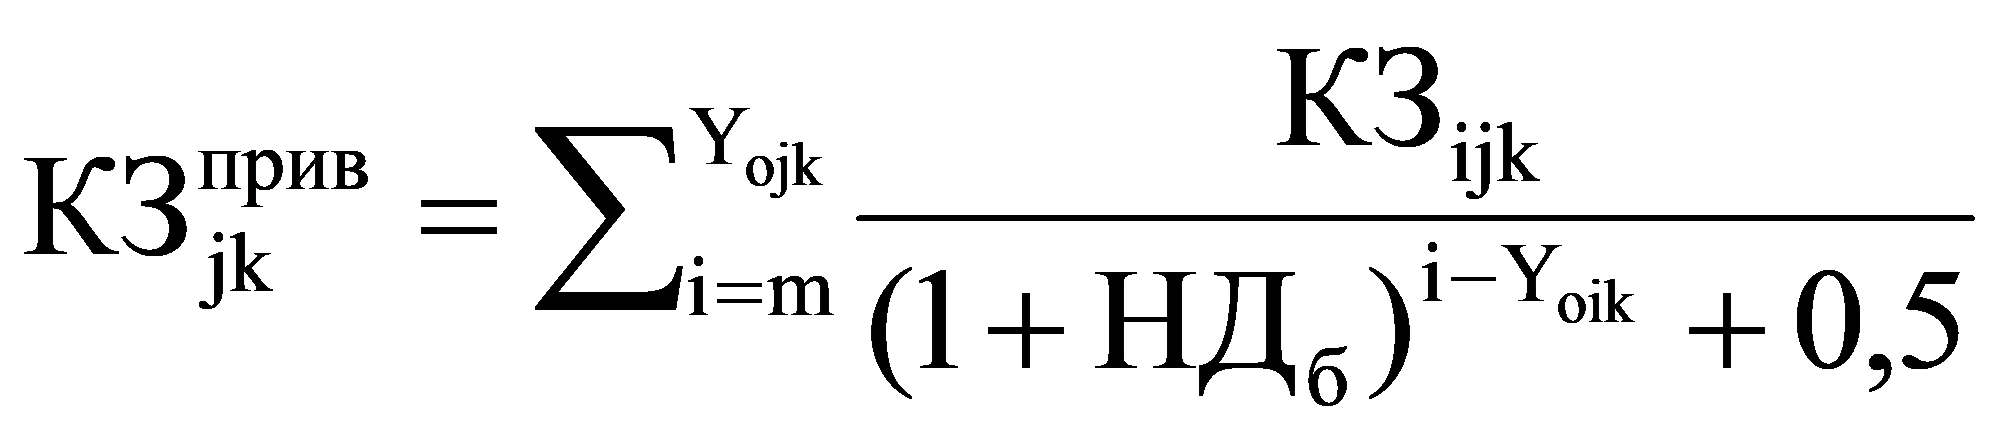 , (13) \text{КЗ}_{ijk} = \text{КЗ}_{ij} \times \frac{\text{УМ}_{jk}}{\text{УМ}_{ij}^{\text{строящ}}} , (14)
КЗij — общий объем капитальных затрат по j-ой станции (по всем очередям) в i-м году;
УМjk — установленная мощность k-ой очереди j-ой станции;
УМij — суммарная установленная мощность всех очередей j-ой станции, которые в году i еще не введены в эксплуатацию.
10.1. Цена на мощность рассчитывается на 20 лет поставки и уточняется ежегодно с учетом актуализированных плановых параметров и фактических данных и особенностей заключаемого договора купли-продажи (поставки) мощности новых АЭС/ГЭС.
10.2 Цена мощности в i-ом году по j-ой станции рассчитывается ежегодно по формуле:
P_{Mij} = \frac{(\text{КЭ}_{ij} - \text{АН}_{ij})}{(N_{pij}*M_{i})} + \frac{(P_{ij}^{\text{тп}})}{(N_{pij}*M_{i})} , (15)
(в ред. Приказа ФАС России от 11.04.2017 № 475/17)
P_{ij}^{\text{тп}} — компенсация затрат вводимых в эксплуатацию новых АЭС и ГЭС/ГАЭС на технологическое присоединение к объектам электросетевого хозяйства, соответствующим критериям отнесения к единой национальной (общероссийской) электрической сети, в том числе на выплату процентов с учетом предоставления рассрочки на 10 лет в случае предоставления сетевой организацией указанной рассрочки и процентов, определенных в договоре в размере 6 процентов годовых остатка задолженности по плате за технологическое присоединение;
(абзац введен Приказом ФАС России от 11.04.2017 № 475/17)
Npij — располагаемая мощность в i-ом году j-ой станции (энергоблока) за вычетом объема потребления мощности на собственные и (или) хозяйственные нужды;
(в ред. Приказа ФАС России от 11.04.2017 № 475/17)
Мi — число месяцев в расчетном периоде регулирования;
АНij — аннуитетная составляющая платы за мощность за i год, рассчитываемая по следующей формуле:
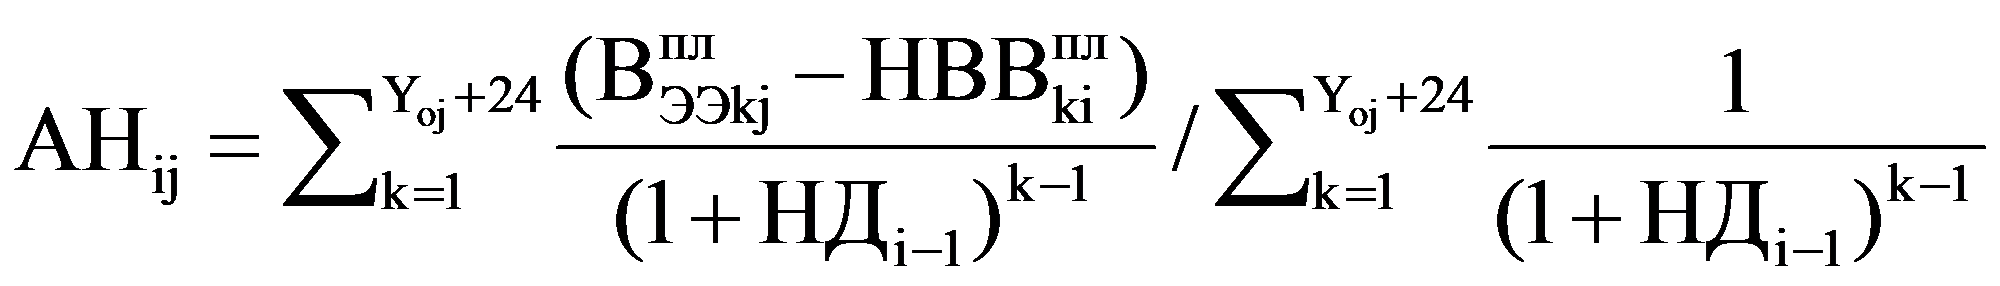 , (16)
\text{В}_{\text{ЭЭ}kj}^{\text{пл}} — плановая выручка от реализации электрической энергии в i-ом году по j-ой станции;
Yoj — год ввода в эксплуатацию последней очереди j-ой станции.
10.3 Выручка от реализации электрической энергии рассчитывается по формуле:
\text{В}_{\text{ЭЭ}ij}^{\text{пл}/\text{ф}} = (W_{\text{отп}ij}^{\text{пл}/\text{ф}} - W_{\text{Рег}ij}^{\text{пл}/\text{ф}}) \times \text{Ц}_{\text{РСВ}ij}^{\text{пл}/\text{ф}} \times W_{\text{Рег}ij}^{\text{пл}/\text{ф}} \times \text{Т}_{\text{ЭРег}ij}^{\text{пл}/\text{ф}} , (17)
W_{\text{отп}ij}^{\text{пл}/\text{ф}} — планируемый в соответствии с утвержденным сводным балансом/фактический полезный отпуск электрической энергии j-ой АЭС/ГЭС/ГАЭС в соответствующем периоде;
W_{\text{Рег}ij}^{\text{пл}/\text{ф}} — планируемый в соответствии с утвержденным сводным балансом/фактический полезный отпуск электрической энергии j-ой АЭС/ГЭС/ГАЭС в соответствующем периоде регулирования поставляемой на рынок для обеспечения потребления населения, а также определенным Правительством Российской Федерации субъектам оптового рынка — покупателям электрической энергии (мощности), функционирующим в отдельных частях ценовых зон оптового рынка, для которых Правительством Российской Федерации установлены особенности функционирования оптового и розничных рынков (далее — объем электрической энергии по регулируемым договорам);
\text{Ц}_{\text{РСВ}ij}^{\text{пл}/\text{ф}} — прогнозная/фактическая цена электрической энергии на рынке на сутки вперед в соответствующем периоде регулирования, рассчитываемая как средневзвешенная по всем группам точек поставки j-ой АЭС/ГЭС/ГАЭС за соответствующий год цена;
W_{\text{Рег}ij}^{\text{пл}/\text{ф}} — прогнозный тариф на электрическую энергию по регулируемым договорам, определяемый на основании установленного ФСТ России тарифа на электрическую энергию по регулируемым договорам и параметров прогноза социально-экономического развития Российской Федерации. В отсутствие одобренного прогноза социально-экономического развития Российской Федерации на i-ый год применяются значения параметров прогноза социально-экономического развития Российской Федерации, соответствующие последнему году периода, на который был одобрен указанный прогноз;
\text{Т}_{\text{ЭРег}ij}^{\text{пл}/\text{ф}} — тариф на электрическую энергию по регулируемым договорам, установленный ФСТ России на соответствующий период.
Плановая выручка от реализации электрической энергии рассчитывается на 25 лет поставки и уточняется ежегодно с учетом актуализированных плановых параметров.