---
title: "Приказ Казначейства России от 14.03.2017 N 46"
number: "46"
issuer: "Федеральное казначейство"
issued_on: 2017-03-14
status: утратил силу
canonical: "https://bukva.ai/docs/prikaz-46-2017-kaznacheystvo-rossii"
---
## Приказ Казначейства России от 14.03.2017 N 46
# Приказ Казначейства России от 14.03.2017 N 46
"О внесении изменений в Методику прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации по главе 100 "Федеральное казначейство", утвержденную приказом Федерального казначейства от 5 сентября 2016 г. N 324"
> [!WARNING]
> Документ утратил силу в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-182-2020-kaznacheystvo-rossii#p100011) Казначейства России от 03.06.2020 N 182.
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНОЕ КАЗНАЧЕЙСТВО**
**ПРИКАЗ**
от 14 марта 2017 г. N 46
**О ВНЕСЕНИИ ИЗМЕНЕНИЙ В МЕТОДИКУ ПРОГНОЗИРОВАНИЯ ПОСТУПЛЕНИЙ**
**ДОХОДОВ В БЮДЖЕТЫ БЮДЖЕТНОЙ СИСТЕМЫ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ПО ГЛАВЕ 100 "ФЕДЕРАЛЬНОЕ КАЗНАЧЕЙСТВО", УТВЕРЖДЕННУЮ**
**ПРИКАЗОМ ФЕДЕРАЛЬНОГО КАЗНАЧЕЙСТВА**
**ОТ 5 СЕНТЯБРЯ 2016 Г. N 324**
[В связи ](https://bukva.ai/docs/prikaz-324-2016-kaznacheystvo-rossii#p100452)со служебной необходимостью приказываю:
Методику прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации по главе 100 "Федеральное казначейство", утвержденную приказом Федерального казначейства от 5 сентября 2016 г. N 324 "Об утверждении Методики прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации по главе 100 "Федеральное казначейство" (в редакции приказа Федерального казначейства от 23 декабря 2016 г. N 491), дополнить строкой 82 следующего содержания:
| " | 82. | 100 1 03 02140 010000 110 Доходы от уплаты акцизов на алкогольную продукцию с объемной долей этилового спирта свыше 9 процентов (за исключением пива, вин, фруктовых вин, игристых вин (шампанских), винных напитков, изготавливаемых без добавления ректификованного этилового спирта, произведенного из пищевого сырья, и (или) спиртованных виноградного или иного фруктового сусла, и (или) винного дистиллята, и (или) фруктового дистиллята), подлежащие распределению в бюджеты субъектов Российской Федерации | Пункт 6 статьи 2 Закона N 415-ФЗ
Поступления прогнозируются на основании прогнозируемых поступлений акцизов на крепкую алкогольную продукцию, подлежащих зачислению в консолидированные бюджеты субъектов Российской Федерации с учетом нормативов распределения доходов от уплаты акцизов на крепкую алкогольную продукцию в бюджеты субъектов Российской Федерации. | Для осуществления расчета нормативов распределения доходов от уплаты акцизов на крепкую алкогольную продукцию в бюджеты субъектов Российской Федерации Межрегиональное операционное управление Федерального казначейства рассчитывает долю каждого субъекта Российской Федерации в общем объеме розничных продаж крепкой алкогольной продукции нарастающим итогом с начала финансового года на 1 квартал, 1 полугодие, 9 месяцев и год | Иной способ
Федеральное казначейство в рамках своих полномочий осуществляет исключительно распределение поступивших сумм. Прогноз поступлений доходов в разрезе субъектов Российской Федерации рассчитывается по формуле:
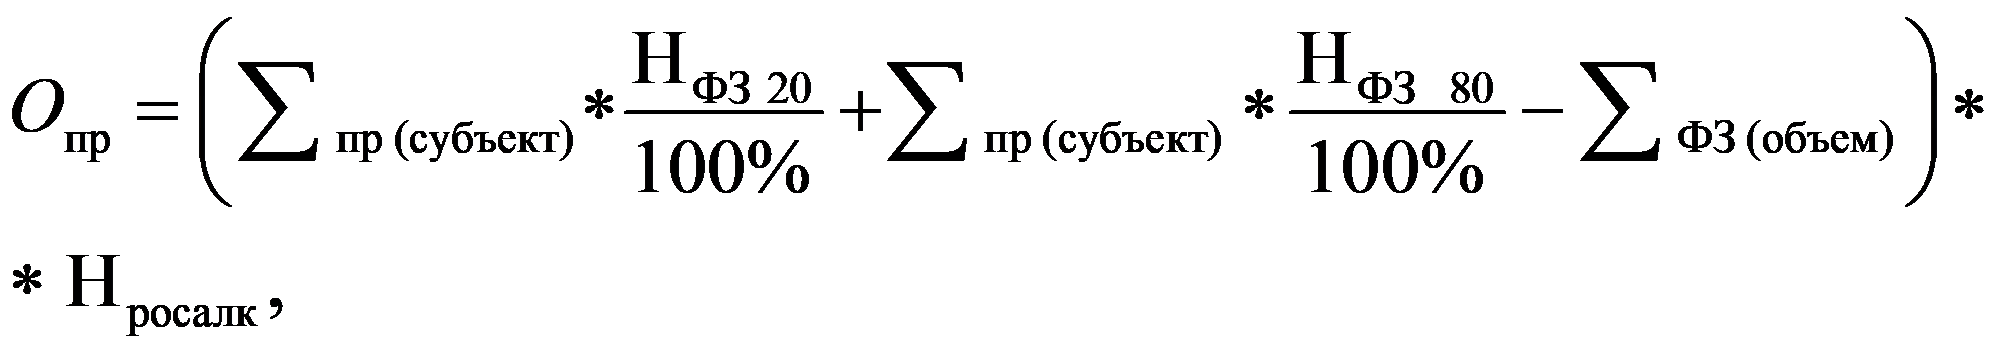
где
$\sum \text{пр }(\text{субъект})$ Опр - расчетная сумма прогнозируемых поступлений акцизов на крепкую алкогольную продукцию, подлежащих зачислению в бюджет субъекта Российской Федерации;
- сумма прогнозируемых поступлений акцизов на крепкую алкогольную продукцию, подлежащих распределению в бюджеты субъектов Российской Федерации по данным Министерства финансов Российской Федерации;
НФЗ 20 - норматив распределения акцизов на крепкую алкогольную продукцию, установленный федеральным законом о федеральном бюджете на очередной финансовый год и плановый период (в процентах), для перечисления в уполномоченный территориальный орган Федерального казначейства;
$\sum \text{ФЗ }(\text{объем})$ НФЗ 80 - норматив распределения акцизов на крепкую алкогольную продукцию, установленный федеральным законом о федеральном бюджете на очередной финансовый год и плановый период (в процентах), для перечисления в бюджет субъекта Российской Федерации до достижения максимальной величины;
- предельный объем налоговых доходов от акцизов на крепкую алкогольную продукцию, подлежащих зачислению в бюджеты субъектов Российской Федерации (всего по Российской Федерации), установленный федеральным законом о федеральном бюджете на очередной финансовый год и плановый период; |
| --- | --- | --- | --- | --- | --- |
Нросалк - норматив распределения доходов от уплаты акцизов на крепкую алкогольную продукцию в бюджеты субъектов Российской Федерации, рассчитанный Межрегиональным операционным управлением Федерального казначейства на основании сведений об объемах и доле розничных продаж крепкой алкогольной продукции, поступивший от Федеральной службы по регулированию алкогольного рынка
".
Руководитель
**Р.Е.АРТЮХИН**
---