(ред. от 06.10.2023)
«Об утверждении Порядка проведения мониторинга качества финансового менеджмента администраторов бюджетных средств, подведомственных ФАС России»
Примечание
Начало действия редакции — 06.10.2023.
ФЕДЕРАЛЬНАЯ АНТИМОНОПОЛЬНАЯ СЛУЖБА
ПРИКАЗ
от 14 июня 2023 г. № 386/23
ОБ УТВЕРЖДЕНИИ ПОРЯДКА ПРОВЕДЕНИЯ МОНИТОРИНГА КАЧЕСТВА
ФИНАНСОВОГО МЕНЕДЖМЕНТА АДМИНИСТРАТОРОВ БЮДЖЕТНЫХ СРЕДСТВ,
ПОДВЕДОМСТВЕННЫХ ФАС РОССИИ
В соответствии с подпунктом 2 пункта 6 статьи 160.2-1 Бюджетного кодекса Российской Федерации и Методическими рекомендациями по проведению мониторинга качества финансового менеджмента, утвержденными приказом Министерства финансов Российской Федерации от 14 ноября 2019 г. № 1031, приказываю:
1. Утвердить прилагаемый Порядок проведения мониторинга качества финансового менеджмента администраторов бюджетных средств, подведомственных ФАС России.
2. Контроль исполнения настоящего приказа возложить на заместителя руководителя ФАС России А.Б. Кашеварова.
Руководитель
М. А. Шаскольский
Приложение
к приказу ФАС России
от 14 июня 2023 г. № 386/23
ПОРЯДОК
ПРОВЕДЕНИЯ МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО
МЕНЕДЖМЕНТА АДМИНИСТРАТОРОВ БЮДЖЕТНЫХ СРЕДСТВ,
ПОДВЕДОМСТВЕННЫХ ФАС РОССИИ
1. Главным администратором бюджетных средств в рамках Мониторинга является ФАС России.
2. Мониторинг проводится главным администратором бюджетных средств в целях анализа и оценки исполнения бюджетных полномочий администраторами бюджетных средств.
3. Администраторами бюджетных средств в рамках Мониторинга являются территориальные органы и центральный аппарат ФАС России (далее соответственно — ТО и ЦА ФАС России).
4. Сбор информации для расчета Мониторинга проводится Контрольно-финансовым управлением ФАС России в соответствии с приложением к настоящему Порядку ежеквартально, до 20-го числа месяца, следующего за отчетным периодом, нарастающим итогом с начала текущего года.
5. Расчет значений показателей Мониторинга проводится Контрольно-финансовым управлением ФАС России ежеквартально, до 27-го числа месяца, следующего за отчетным периодом.
6. Годовой Мониторинг проводится по состоянию на 1 января года, следующего за отчетным годом, не позднее 1 апреля года, следующего за отчетным годом.
7. Мониторинг проводится Контрольно-финансовым управлением ФАС России на основании представляемых ТО и ЦА ФАС России данных (информации), данных ГИИС «Электронный бюджет».
8. Ежеквартальная оценка по Мониторингу определяется Контрольно-финансовым управлением ФАС России для показателей 1 - 5, предусмотренных приложением к настоящему порядку, по формуле:
E_{\text{е}} = \sum E(n_{j}),
где:
Eе — ежеквартальная оценка Мониторинга. При этом возможное максимальное значение составляет 25 баллов;
E(nj) — оценка j-ого показателя финансового менеджмента;
j — показатель финансового менеджмента.
Значения ежеквартальных оценок качества финансового менеджмента ранжируются следующим образом:
- от 22,51 до 25,0 баллов — «отлично»;
- от 20,01 до 22,5 баллов — «хорошо»;
- от 17,51 до 20,0 баллов — «удовлетворительно»;
- до 17,50 баллов — «неудовлетворительно».
9. Итоговая оценка Мониторинга определяется Контрольно-финансовым управлением ФАС России для показателей 1 - 10, предусмотренных приложением к настоящему порядку, по формуле:
E = \sum E(n_{j}),
где:
E — итоговая оценка Мониторинга. При этом возможное максимальное значение составляет 50 баллов;
E(nj) — оценка j-ого показателя финансового менеджмента;
j — показатель финансового менеджмента.
При расчете показателей 1 - 5, предусмотренных приложением к настоящему порядку, их значения определяются как среднеарифметическое по результатам ежеквартальных оценок по Мониторингу за отчетный год.
При расчете показателей 6 - 10, предусмотренных приложением к настоящему порядку, их значения определяются по результатам Мониторинга за отчетный год.
10. Значения итоговых оценок качества финансового менеджмента ранжируются следующим образом:
- от 45,01 до 50,0 баллов — «отлично»;
- от 40,01 до 45,0 баллов — «хорошо»;
- от 30,01 до 40,0 баллов — «удовлетворительно»;
- до 30,0 баллов — «неудовлетворительно».
11. По итогам проведения ежеквартальной и ежегодной оценки качества финансового менеджмента Контрольно-финансовое управление ФАС России формирует отчет о результатах Мониторинга и направляет его на утверждение курирующему заместителю руководителя ФАС России.
(п. 11 в ред. Приказа ФАС России от 06.10.2023 № 706/23)
12. Утвержденный отчет о результатах Мониторинга направляется в течение 10 рабочих дней Контрольно-финансовым управлением ФАС России руководителю ФАС России на рассмотрение.
(п. 12 введен Приказом ФАС России от 06.10.2023 № 706/23)
Приложение
к Порядку проведения мониторинга
качества финансового менеджмента
администраторов бюджетных средств,
подведомственных ФАС России
ПОКАЗАТЕЛИ МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА
АДМИНИСТРАТОРОВ БЮДЖЕТНЫХ СРЕДСТВ ФАС РОССИИ
| № п/п |
Наименование |
Формула |
Баллы |
Периодичность |
Комментарий |
Документы (формы бюджетной отчетности), используемые для расчета показателя, ответственные за представление данных |
| 1 |
Неправомерное использование бюджетных средств, в том числе нецелевое использование бюджетных средств (определяется по результатам проведения проверок контрольно-надзорными органами) |
E1 = Sn / К,
где:
Sn — сумма нарушений, установленных в ходе контрольных мероприятий за отчетный год;
К — кассовое исполнение расходов на финансовое обеспечение деятельности за квартал.
Если E1 > 0, то 0 баллов
Если E1 = 0, то 5 баллов |
5 |
1 раз в квартал |
Значение показателя характеризует степень соблюдения бюджетного законодательства и иных нормативных правовых актов Российской Федерации, регулирующих бюджетные правоотношения, в части исполнения бюджета, а также надежности внутреннего финансового контроля объекта мониторинга.
Ориентиром является недопущение неправомерного использования средств бюджета |
Данные по результатам проведенных контрольных мероприятий, администраторы бюджетных средств |
| 2 |
Нарушение порядка составления, утверждения и ведения бюджетных смет |
E2 = Qd,
где:
Qd — количество фактов нарушений требований к соблюдению сроков и порядка составления и утверждения бюджетной сметы согласно законодательству Российской Федерации (в единицах).
E2 = 0, если выявлены факты нарушения требований;
E2 = 5, если нарушений не выявлено |
5 |
1 раз в квартал |
Значение показателя характеризует качество финансовой дисциплины, а также надежность внутреннего финансового контроля объекта мониторинга.
Ориентиром является недопущение нарушений |
Документы ГИИС «Электронный бюджет»,
Контрольно-финансовое управление ФАС России |
| 3 |
Внесение изменений в бюджетную роспись |
Отклонение фактического финансирования территориального органа на закупку товаров, работ и услуг от нормирования.
E3 = (Rфакт* / Rнорм — 1) x 100,
где:
E3 — отклонение фактического финансирования территориального органа на закупку товаров, работ и услуг от нормированного, %;
Rфакт* — лимиты бюджетных обязательств на закупку товаров, работ и услуг, доведенные до территориального органа на конец отчетного периода, руб.;
Rнорм — лимиты бюджетных обязательств на закупку товаров, работ и услуг, доведенные до территориального органа на начало года по утвержденным нормативам расходов, руб.
Значение показателя сопоставляется с нормами отклонения, из чего определяется значение оценки в баллах в соответствии со следующими критериями:
- Если E3 имеет значение от 0 до 10% — 5 баллов;
- Если E3 имеет значение от 10% до 20% — 2 балла;
- Если E3 имеет значение от 20% до 30% — 1 балл;
- Если E3 имеет значение более 30% — 0 баллов |
5 |
1 раз в квартал |
Объем изменений показателей бюджетной росписи в количественном и суммовом выражении характеризует качество планирования расходов объектом мониторинга |
Документы ГИИС «Электронный бюджет»,
Контрольно-финансовое управление ФАС России |
| 4 |
Отклонение плановых и фактических показателей при кассовом планировании |
С учетом рекомендаций Минфина России, утвержденных приказом от 21.12.2015 № 204н, допустимо отклонение не более чем на 5% от общей суммы доведенных предельных объемов финансирования расходов до ПБС на квартал.
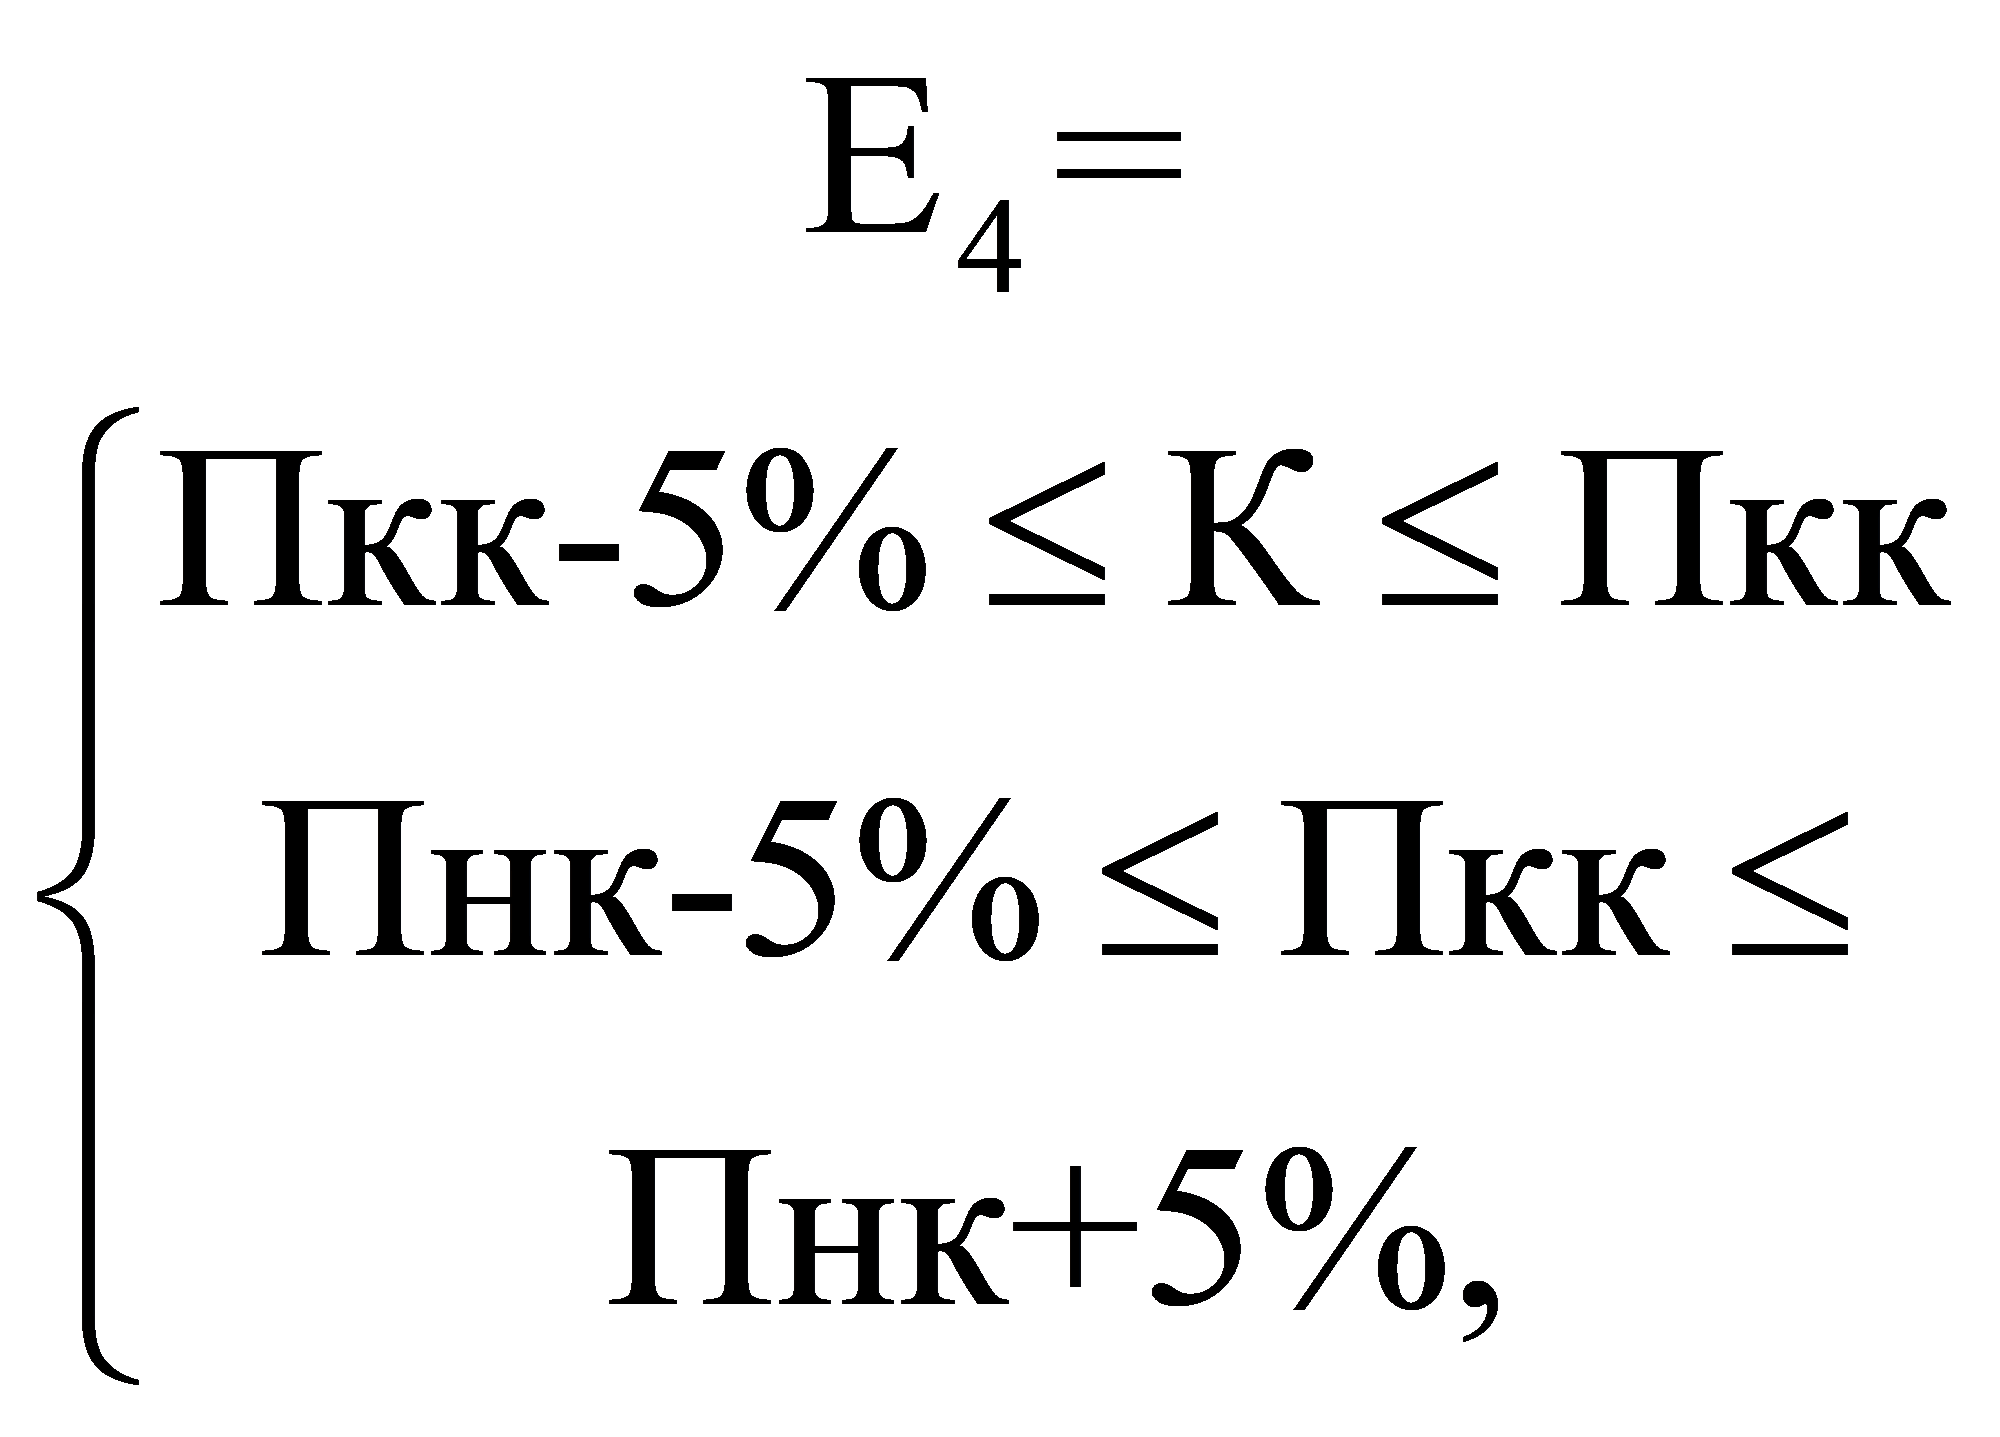
где:
Пкк — предельный объем финансирования расходов на конец квартала;
К — кассовое исполнение расходов на финансовое обеспечение деятельности за квартал;
Пнк — предельный объем финансирования расходов на начало квартала.
Таким образом:
- при условии соблюдения системы E4 = 5 баллов;
- при несоблюдении одного из неравенств системы E4 = 0 баллов |
5 |
1 раз в квартал |
Значение показателя характеризует качество прогнозирования исполнения расходов в текущем финансовом году, а также риски появления кассовых разрывов в текущем финансовом году за счет ненадлежащего кассового прогнозирования расходов бюджета |
Документы ГИИС «Электронный бюджет»,
администраторы бюджетных средств |
| 5 |
Своевременность принятия бюджетных обязательств |
P = 1 — Sra / Lra,
где:
Sra — объем принятых бюджетных обязательств на поставки товаров, оказания услуг, выполнение работ для государственных нужд на финансовое обеспечение деятельности администратора бюджетных средств (в тыс. руб.).
Lra — лимиты бюджетных обязательств на поставки товаров, оказание услуг, выполнение работ для государственных нужд, доведенные на финансовое обеспечение деятельности администратора бюджетных средств (в тыс. руб.).
При проведении мониторинга за 1 месяц текущего финансового года:
E5(P) = 1, если P < 0,5.
0 в иных случаях.
При проведении мониторинга за 4 месяца текущего финансового года:
E5(P) = 1, если P < 0,4.
0 в иных случаях.
При проведении мониторинга за 6 месяцев текущего финансового года:
E5(P) = 1, если P < 0,2.
0 в иных случаях.
При проведении мониторинга за 7 месяцев текущего финансового года:
E5(P) = 1, если P < 0.
0 в иных случаях.
E5(P) = 0, если Sra > Lra.
При проведении мониторинга за отчетный период.
Если E5 = 1, то 5 баллов |
5 |
1 раз в квартал |
Показатель отражает риски неисполнения бюджетных ассигнований в текущем финансовом году в связи с несвоевременным заключением государственных контрактов на поставку товаров, оказание услуг.
Показатель не рассчитывается в отношении расходов на реализацию государственного оборонного заказа и при исполнении международных обязательств |
Документы ГИИС «Электронный бюджет»,
Контрольно-финансовое управление ФАС России |
| 6 |
Представление обоснований бюджетных ассигнований при формировании проекта закона о бюджете на очередной финансовый год и плановый период |
E6 = Q1 - Q2,
где:
Q1 - плановая дата представления обоснований бюджетных ассигнований, заполненных с учетом методических рекомендаций ФАС России и Минфина России.
Q2 - фактическая дата представления обоснований бюджетных ассигнований, заполненных с учетом методических рекомендации ФАС России и Минфина России.
Если E6 < 0, то 0 баллов;
если E6 >= 0, то 5 баллов |
5 |
1 раз в год |
Значение показателя характеризует своевременность представления качественно подготовленных объектом мониторинга обоснований бюджетных ассигнований, представляемых в ФАС России, включая их соответствие бюджетному законодательству Российской Федерации, правовым основаниям возникновения расходных обязательств публично-правового образования, правилам формирования и представления обоснований бюджетных ассигнований |
Документы ГИИС «Электронный бюджет»,
Контрольно-финансовое управление ФАС России |
| 7 |
Доля неиспользованных на конец года лимитов бюджетных обязательств |
Если E_{7} \leq \sum P_{i}, то 5 баллов,
где:
- Pi — предел не исполнения по ВР;
- P1 по ВР 121 и 129 > 100 рублей — 0 баллов, если P1 < 100 рублей — 2 балла;
- P2 по 100 ВР (кроме зарплатных статей) > 5000 рублей — 0 баллов, если P2 < 5000 рублей — 1 балл;
- P3 по 200 ВР > 15000 рублей — 0 баллов, если P3 < 15000 рублей — 1 балл;
- P4 по 800 ВР > 1000 рублей — 0 баллов, если P4 < 1000 рублей — 1 балл |
5 |
1 раз в год |
Значение показателя характеризует качество планирования и исполнения лимитов бюджетных обязательств, предусмотренных ПБС ФАС России.
Ориентиром является снижение объема неисполненных на конец года лимитов бюджетных обязательств |
Бюджетная отчетность,
Контрольно-финансовое управление ФАС России |
| 8 |
Эффективность управления кредиторской задолженностью по расходам в текущем финансовом году |
E8 = Кз / Rфакт x 100,
где:
E8 — доля кредиторской задолженности в общем объеме фактически доведенных лимитов бюджетных обязательств территориального органа на конец финансового года, %;
Rфакт — лимиты бюджетных обязательств, доведенные до территориального органа на конец отчетного периода, руб.;
Кз — кредиторская задолженность на конец финансового года, руб.
Значение показателя сопоставляется с нормами отклонения, из чего определяется значение оценки в баллах в соответствии со следующими критериями:
- менее 1% — 5 баллов;
- от 1% до 2% — 3 балла;
- от 2% до 3% — 2 балла;
- от 3% до 4% — 1 балл;
- более 4% — 0 баллов |
5 |
1 раз в год |
Негативным считается факт наличия и увеличения объема кредиторской задолженности |
Бюджетная отчетность,
Контрольно-финансовое управление ФАС России |
| 9 |
Эффективность управления дебиторской задолженностью по расходам в текущем финансовом году |
E9 = Dз / Rфакт x 100,
где:
E9 — доля дебиторской задолженности по расходам в общем объеме фактически доведенных лимитов бюджетных обязательств территориального органа на конец финансового года, %;
Rфакт — лимиты бюджетных обязательств, доведенные до территориального органа на конец отчетного периода, руб.;
Dз — дебиторская задолженность по расходам на конец финансового года, руб.
Значение показателя сопоставляется с нормами отклонения, из чего определяется значение оценки в баллах в соответствии со следующими критериями:
- менее 1% — 5 баллов;
- от 1% до 2% — 3 балла;
- от 2% до 3% — 2 балла;
- от 3% до 4% — 1 балл;
- более 4% — 0 баллов |
5 |
1 раз в год |
Негативным считается факт наличия и увеличения объема дебиторской задолженности |
Бюджетная отчетность,
Контрольно-финансовое управление ФАС России |
| 10 |
Управление дебиторской задолженностью по доходам в текущем финансовом году |
E10 = D1- — D0,
где:
D0 — объем просроченной дебиторской задолженности по доходам на начало отчетного периода (в тыс. рублей);
D1 — объем просроченной дебиторской задолженности по доходам на конец отчетного периода (в тыс. рублей).
Если E10 > 0, то 0 баллов;
если E10 <= 0, то 5 баллов |
5 |
1 раз в год |
Показатель отражает качество администрирования дебиторской задолженности по доходам федерального бюджета в текущем финансовом году и плановом периоде.
Негативно считается рост просроченной дебиторской задолженности по доходам
Показатель рассчитывается ежегодно |
Бюджетная отчетность (по форме 0503169, утвержденной приказом Минфина России от 28.12.2010 № 191н),
Контрольно-финансовое управление ФАС России |