Приказ Минэкономразвития России от 25.06.2021 № 383
Редакция от 21.01.2022, актуально на 09.11.2026.
Как цитировать: Приказ Минэкономразвития России от 25.06.2021 N 383. 383. 25.06.2021. редакция от 21.01.2022. https://bukva.ai/docs/prikaz-383-2021-minekonomrazvitiya-rossii
(ред. от 21.01.2022)
«Об утверждении методики расчета показателя „Ежегодный рост выручки в расчете на 1 субъекта малого и среднего предпринимательства — юридическое лицо“ федерального проекта „Акселерация субъектов малого и среднего предпринимательства“ национального проекта „Малое и среднее предпринимательство и поддержка индивидуальной предпринимательской инициативы“»
Внимание
Документ утратил силу в связи с изданием Приказа Минэкономразвития России от 09.07.2024 № 438, утвердившего новую Методику. Начало действия редакции — 21.01.2022. Окончание действия документа — 08.07.2024. Документ утратил силу в связи с изданием Приказа Минэкономразвития России от 09.07.2024 № 438.
МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 25 июня 2021 г. № 383
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ
РАСЧЕТА ПОКАЗАТЕЛЯ «ЕЖЕГОДНЫЙ РОСТ ВЫРУЧКИ В РАСЧЕТЕ
НА 1 СУБЪЕКТА МАЛОГО И СРЕДНЕГО ПРЕДПРИНИМАТЕЛЬСТВА -
ЮРИДИЧЕСКОЕ ЛИЦО» ФЕДЕРАЛЬНОГО ПРОЕКТА «АКСЕЛЕРАЦИЯ
СУБЪЕКТОВ МАЛОГО И СРЕДНЕГО ПРЕДПРИНИМАТЕЛЬСТВА»
НАЦИОНАЛЬНОГО ПРОЕКТА «МАЛОЕ И СРЕДНЕЕ ПРЕДПРИНИМАТЕЛЬСТВО
И ПОДДЕРЖКА ИНДИВИДУАЛЬНОЙ ПРЕДПРИНИМАТЕЛЬСКОЙ ИНИЦИАТИВЫ»
В соответствии с частью 3 статьи 7 Федерального закона от 29 ноября 2007 г. № 282-ФЗ «Об официальном статистическом учете и системе государственной статистики в Российской Федерации» (Собрание законодательства Российской Федерации, 2007, № 49, ст. 6043; 2013, № 30, ст. 4084), пунктом 2.12.I.5 раздела I Федерального плана статистических работ, утвержденного распоряжением Правительства Российской Федерации от 6 мая 2008 г. № 671-р (Собрание законодательства Российской Федерации, 2008, № 20, ст. 2383; 2021, № 20, ст. 3400), и в целях реализации федерального проекта «Акселерация субъектов малого и среднего предпринимательства» национального проекта «Малое и среднее предпринимательство и поддержка индивидуальной предпринимательской инициативы», а также мониторинга его показателя приказываю:
Утвердить прилагаемую методику расчета показателя «Ежегодный рост выручки в расчете на 1 субъекта малого и среднего предпринимательства — юридическое лицо» федерального проекта «Акселерация субъектов малого и среднего предпринимательства» национального проекта «Малое и среднее предпринимательство и поддержка индивидуальной предпринимательской инициативы».
от 25.06.2021 № 383
МЕТОДИКА
РАСЧЕТА ПОКАЗАТЕЛЯ «ЕЖЕГОДНЫЙ РОСТ ВЫРУЧКИ В РАСЧЕТЕ
НА 1 СУБЪЕКТА МАЛОГО И СРЕДНЕГО ПРЕДПРИНИМАТЕЛЬСТВА -
ЮРИДИЧЕСКОЕ ЛИЦО» ФЕДЕРАЛЬНОГО ПРОЕКТА «АКСЕЛЕРАЦИЯ
СУБЪЕКТОВ МАЛОГО И СРЕДНЕГО ПРЕДПРИНИМАТЕЛЬСТВА»
НАЦИОНАЛЬНОГО ПРОЕКТА «МАЛОЕ И СРЕДНЕЕ ПРЕДПРИНИМАТЕЛЬСТВО
И ПОДДЕРЖКА ИНДИВИДУАЛЬНОЙ ПРЕДПРИНИМАТЕЛЬСКОЙ ИНИЦИАТИВЫ»
Настоящая методика предназначена для расчета показателя «Ежегодный рост выручки в расчете на 1 субъекта малого и среднего предпринимательства — юридическое лицо» федерального проекта «Акселерация субъектов малого и среднего предпринимательства» национального проекта «Малое и среднее предпринимательство и поддержка индивидуальной предпринимательской инициативы» (далее — показатель).
Показатель рассчитывается Министерством экономического развития Российской Федерации в целом по Российской Федерации.
Периодичность формирования показателя — ежемесячно, ежегодно.
(в ред. Приказа Минэкономразвития России от 21.01.2022 № 24)
Субъектом официального статистического учета, ответственным за расчет показателя, а также предоставление (распространение) информации по показателю, является Министерство экономического развития Российской Федерации. Показатель рассчитывается в целом по Российской Федерации, по федеральным округам и в разрезе субъектов Российской Федерации.
(в ред. Приказа Минэкономразвития России от 21.01.2022 № 24)
II. Основные понятия и определения
Для целей настоящей Методики используются следующие понятия и определения:
юридические лица — субъекты малого и среднего предпринимательства — юридические лица, сведения о которых внесены в единый реестр субъектов малого и среднего предпринимательства 10-го числа месяца, следующего за отчетным периодом;
выручка — выручка юридических лиц по данным контрольно-кассовой техники.
(в ред. Приказа Минэкономразвития России от 21.01.2022 № 24)
(в ред. Приказа Минэкономразвития России от 21.01.2022 № 24)
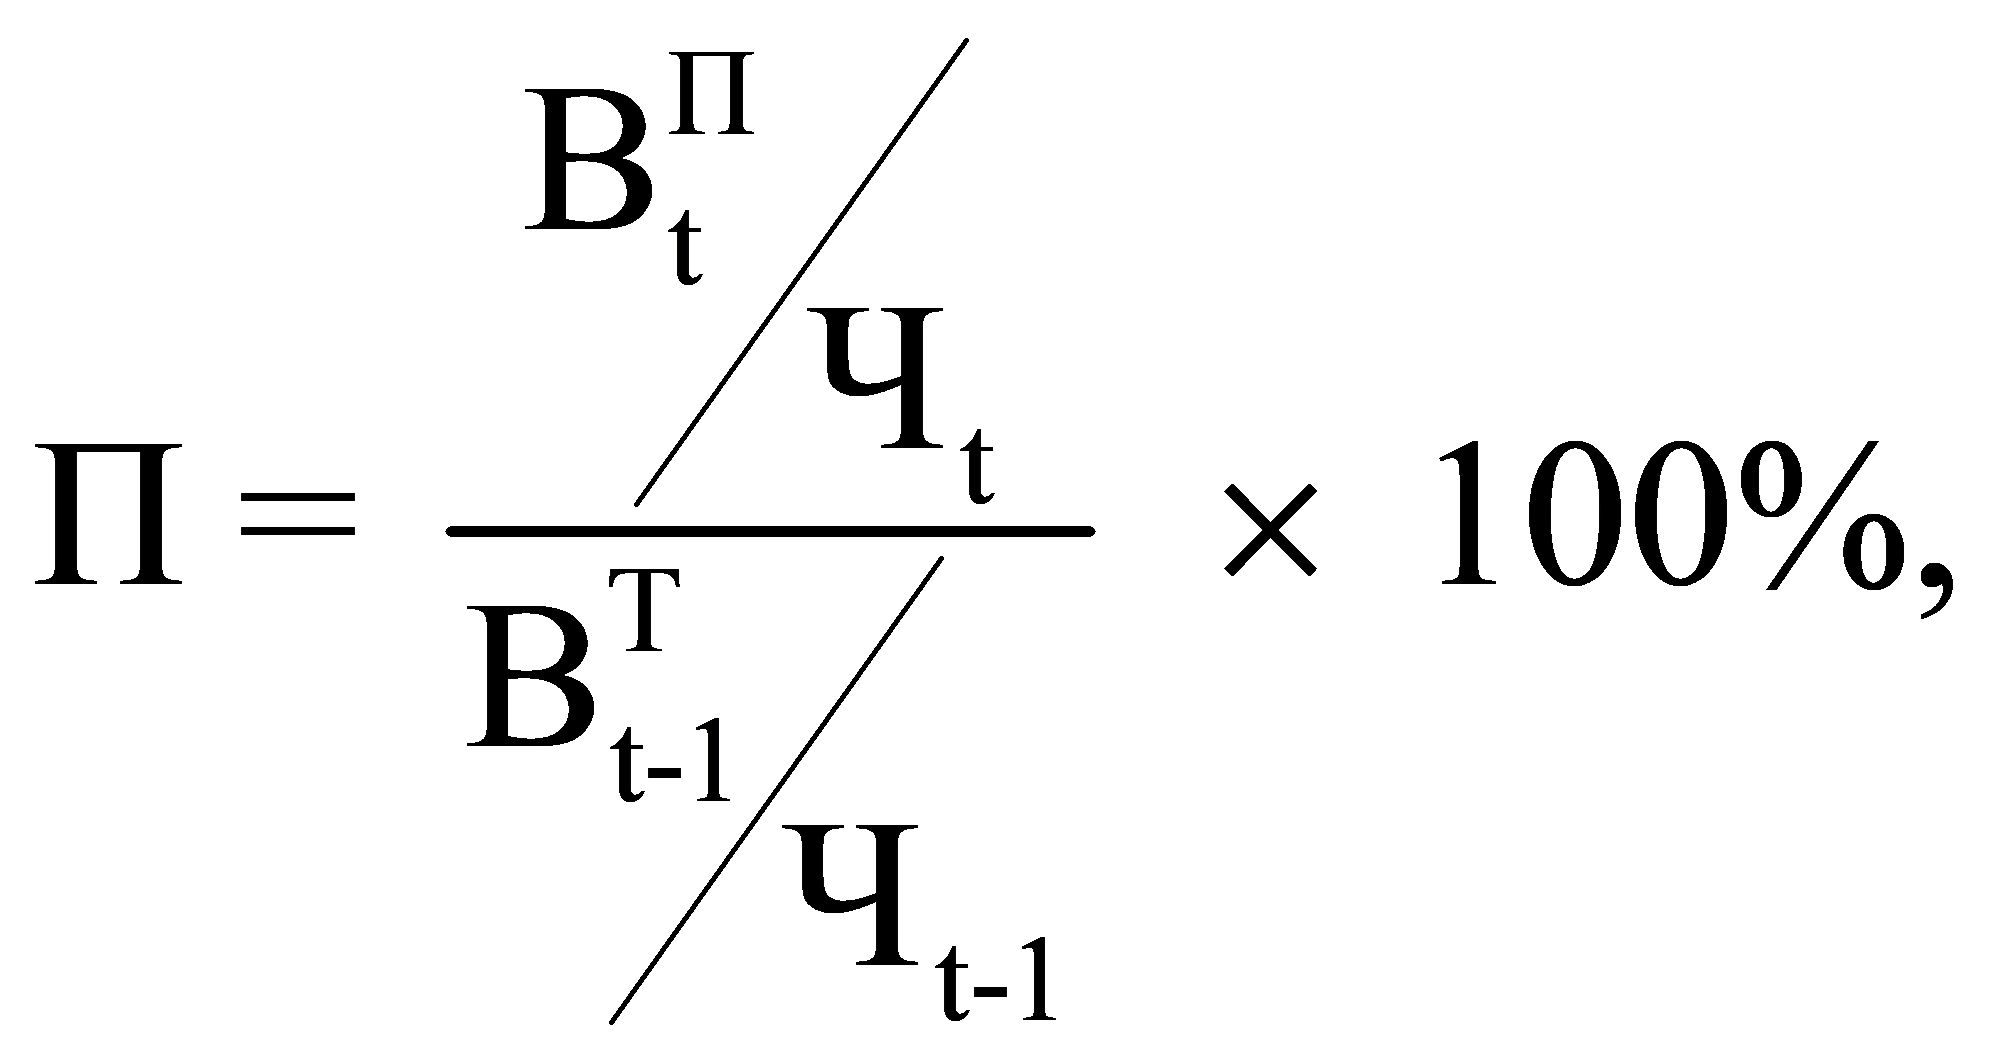
П — рост выручки в расчете на одно юридическое лицо, процентов;
\text{В}_{t}^{\text{П}} — выручка в текущем году t (накопленным итогом с начала года) в постоянных ценах, млн рублей;
Чt — число субъектов малого и среднего предпринимательства, по которым имеются данные о выручке в текущем году t, единиц;
\text{В}_{t - 1}^{T} — выручка в году, предшествующем году t (накопленным итогом с начала года), в текущих ценах, млн рублей;
\text{Ч}_{t - 1} — число субъектов малого и среднего предпринимательства, по которым имеются данные о выручке в году, предшествующем году t, единиц.
\text{В}_{t}^{\text{П}} = \text{В}_{t}^{T}/(d/100\%),
\text{В}_{t}^{T} — выручка в текущем году t (накопленным итогом с начала года) в текущих ценах, млн рублей;
d — индекс потребительских цен за период с начала года к соответствующему периоду предыдущего года, процентов.
IV. Источник информации для расчета показателя
Источником информации для расчета показателя являются данные Федеральной налоговой службы о выручке юридических лиц, формируемые по данным контрольно-кассовой техники.
(в ред. Приказа Минэкономразвития России от 21.01.2022 № 24)
Оценка выручки в постоянных ценах производится путем переоценки текущих цен в среднегодовые цены предыдущего года с использованием индекса потребительских цен.
Информация по индексу потребительских цен разрабатывается Федеральной службой государственной статистики и публикуется в информационно-телекоммуникационной сети «Интернет» на ее официальном сайте www.gks.ru в разделе: Официальная статистика/Цены/Потребительские цены/Индексы потребительских цен на товары и услуги/WEB (ЕМИСС)/показатель https://fedstat.ru/indicator/31074 (виды показателя — «период с начала года к соответствующему периоду предыдущего года»; виды товаров и услуг «все товары и услуги»).
(в ред. Приказа Минэкономразвития России от 21.01.2022 № 24)