Приказ Росаккредитации от 30.11.2018 № 38-Ф
Актуально на 31.10.2026.
Как цитировать: Приказ Росаккредитации от 30.11.2018 N 38-Ф. 38-Ф. 30.11.2018. https://bukva.ai/docs/prikaz-38-f
«Об утверждении Порядка определения нормативных затрат на выполнение работ федеральным автономным учреждением „Национальный институт аккредитации“, в отношении которого Федеральная служба по аккредитации осуществляет функции и полномочия учредителя»
(Зарегистрировано в Минюсте России 25.12.2018 № 53144)
Внимание
Документ утратил силу в связи с изданием Приказа Росаккредитации от 13.11.2025 № 178, утвердившего новый Порядок. Начало действия документа — 05.01.2019. Окончание действия документа — 21.12.2025. Документ утратил силу в связи с изданием Приказа Росаккредитации от 13.11.2025 № 178, вступившего в силу по истечении 10 дней после дня официального опубликования (опубликован на Официальном интернет-портале правовой информации http://pravo.gov.ru - 11.12.2025).
Зарегистрировано в Минюсте России 25 декабря 2018 г. № 53144
МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ФЕДЕРАЛЬНАЯ СЛУЖБА ПО АККРЕДИТАЦИИ
ПРИКАЗ
от 30 ноября 2018 г. № 38-Ф
ОБ УТВЕРЖДЕНИИ ПОРЯДКА ОПРЕДЕЛЕНИЯ НОРМАТИВНЫХ ЗАТРАТ НА ВЫПОЛНЕНИЕ РАБОТ ФЕДЕРАЛЬНЫМ АВТОНОМНЫМ УЧРЕЖДЕНИЕМ «НАЦИОНАЛЬНЫЙ ИНСТИТУТ АККРЕДИТАЦИИ», В ОТНОШЕНИИ КОТОРОГО ФЕДЕРАЛЬНАЯ СЛУЖБА ПО АККРЕДИТАЦИИ ОСУЩЕСТВЛЯЕТ ФУНКЦИИ И ПОЛНОМОЧИЯ УЧРЕДИТЕЛЯ
Во исполнение пункта 28 Положения о формировании государственного задания на оказание государственных услуг (выполнение работ) в отношении федеральных государственных учреждений и финансовом обеспечении выполнения государственного задания, утвержденного постановлением Правительства Российской Федерации от 26 июня 2015 г. № 640 «О порядке формирования государственного задания на оказание государственных услуг (выполнение работ) в отношении федеральных государственных учреждений и финансового обеспечения выполнения государственного задания» (Собрание законодательства Российской Федерации, 2015, № 28, ст. 4226; 2016, № 24, ст. 3525; № 42, ст. 5926; № 46, ст. 6468; 2017, № 38, ст. 5636; № 51, ст. 7812; 2018, № 30, ст. 4751) приказываю:
1. Утвердить прилагаемый Порядок определения нормативных затрат на выполнение работ федеральным автономным учреждением «Национальный институт аккредитации», в отношении которого Федеральная служба по аккредитации осуществляет функции и полномочия учредителя (далее — Порядок).
2. Нормативные затраты на выполнение работ федеральным автономным учреждением «Национальный институт аккредитации», в отношении которого Федеральная служба по аккредитации осуществляет функции и полномочия учредителя, определяемые с соблюдением Порядка, применять при расчете объема финансового обеспечения выполнения государственного задания на очередной финансовый год и на плановый период.
3. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной службы по аккредитации О.И. Мальцева.
Утвержден приказом Росаккредитации от 30.11.2018 № 38-Ф
ПОРЯДОК ОПРЕДЕЛЕНИЯ НОРМАТИВНЫХ ЗАТРАТ НА ВЫПОЛНЕНИЕ РАБОТ ФЕДЕРАЛЬНЫМ АВТОНОМНЫМ УЧРЕЖДЕНИЕМ «НАЦИОНАЛЬНЫЙ ИНСТИТУТ АККРЕДИТАЦИИ», В ОТНОШЕНИИ КОТОРОГО ФЕДЕРАЛЬНАЯ СЛУЖБА ПО АККРЕДИТАЦИИ ОСУЩЕСТВЛЯЕТ ФУНКЦИИ И ПОЛНОМОЧИЯ УЧРЕДИТЕЛЯ
I. Общие положения
1. Настоящий Порядок определения нормативных затрат на выполнение работ федеральным автономным учреждением «Национальный институт аккредитации», в отношении которого Федеральная служба по аккредитации осуществляет функции и полномочия учредителя (далее — Порядок), разработан в целях определения нормативных затрат, связанных с выполнением работ, определенных в качестве основных видов деятельности федерального автономного учреждения «Национальный институт аккредитации» (далее — Учреждение), содержащихся в федеральных перечнях (классификаторах) государственных услуг, не включенных в общероссийские базовые (отраслевые) перечни (классификаторы) государственных и муниципальных услуг, оказываемых физическим лицам, и работ, оказание и выполнение которых предусмотрено нормативными правовыми актами Российской Федерации (далее — федеральный перечень).
2. Нормативные затраты на выполнение работ Учреждением, определяемые в соответствии с Порядком, учитываются при формировании обоснований бюджетных ассигнований федерального бюджета на очередной финансовый год и на плановый период.
3. Нормативные затраты на выполнение работ Учреждением рассчитываются на работу в целом или в случае установления в государственном задании показателей объема выполнения работы — на единицу объема работы.
4. Нормативные затраты на выполнение работы Учреждением состоят из нормативных затрат, непосредственно связанных с выполнением работы, и нормативных затрат на общехозяйственные нужды.
II. Состав нормативных затрат на выполнение работ
5. В нормативные затраты, непосредственно связанные с выполнением работы, включаются:
затраты на оплату труда работников, непосредственно связанных с выполнением работы, и начисления на выплаты по оплате труда, включающие в себя страховые взносы в государственные внебюджетные фонды (в Пенсионный фонд Российской Федерации — на обязательное пенсионное страхование, Фонд социального страхования Российской Федерации — на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, Федеральный фонд обязательного медицинского страхования — на обязательное медицинское страхование), а также страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний работников, непосредственно связанных с выполнением работы (далее — начисления на выплаты по оплате труда);
затраты на приобретение материальных запасов и на приобретение движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения работы, с учетом срока его полезного использования, а также затраты на аренду указанного имущества;
затраты на формирование резерва на полное восстановление состава объектов особо ценного движимого имущества, используемого в процессе выполнения работы (основных средств и нематериальных активов, амортизируемых в процессе выполнения работы), с учетом срока их полезного использования;
затраты на иные расходы, непосредственно связанные с выполнением работы.
6. В нормативные затраты на общехозяйственные нужды для выполнения работы включаются:
затраты на оплату коммунальных услуг;
затраты на содержание объектов недвижимого имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества;
затраты на содержание объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества;
затраты на формирование резерва на полное восстановление состава объектов особо ценного движимого имущества, необходимого для общехозяйственных нужд (основных средств и нематериальных активов), с учетом срока их полезного использования;
затраты на приобретение услуг связи;
затраты на приобретение транспортных услуг;
затраты на оплату труда с начислениями на выплаты по оплате труда работников, которые не принимают непосредственного участия в выполнении работы, включая административно-управленческий персонал;
затраты на прочие общехозяйственные нужды.
7. При определении нормативных затрат на выполнение работы применяются показатели материальных, технических и трудовых ресурсов, используемых для выполнения работы, по видам затрат исходя из нормативов их потребления, установленных нормативными правовыми актами Российской Федерации, межгосударственными, национальными (государственными) стандартами Российской Федерации, строительными нормами и правилами, санитарными нормами и правилами, стандартами, порядками, регламентами и паспортами выполнения работ в установленной сфере, или на основе усреднения показателей деятельности федерального государственного учреждения, которое имеет минимальный объем указанных затрат на выполнение работы в установленной сфере, или на основе медианного значения по федеральным государственным учреждениям, выполняющих работы в установленной сфере деятельности.
8. Нормативные затраты на выполнение отдельной работы Учреждением рассчитываются в соответствии с положениями главы III Порядка.
III. Расчет нормативных затрат на выполнение работ
9. Нормативные затраты на выполнение w-ой работы (Nw) определяются по следующей формуле:
N_{w} = N_{w}^{\text{непоср}} + N_{w}^{\text{общ}}, где:
N_{w}^{\text{непоср}} — нормативные затраты, непосредственно связанные с выполнением w-ой работы;
N_{w}^{\text{общ}} — нормативные затраты на общехозяйственные нужды для w-ой работы.
В состав указанной формулы входят следующие показатели:
N_{w}^{\text{непоср}} = \sum_{j} G_{w_j}, где:
G_{w_j} — затраты для j-ой группы расходов в составе затрат, непосредственно связанных с выполнением w-ой работы.
N_{w}^{\text{общ}} = \sum_{k} G_{w_k}, где:
G_{w_k} — затраты для k-ой группы расходов в составе затрат на общехозяйственные нужды для w-ой работы.
10. Расчет затрат, непосредственно связанных с выполнением w-ой работы (G_{w}^{\text{непоср}}) , производится по следующей формуле:
G_{w}^{\text{непоср}} = G_{w_OT1} + G_{w_\text{МЗ}} + G_{w_\text{ДИ}} + G_{w_\text{ФР}1} + G_{w_\text{ИНЗ}}, где:
G_{w_OT1} — затраты на оплату труда с начислениями на выплаты по оплате труда работников, непосредственно связанных с выполнением w-ой работы;
G_{w_\text{МЗ}} — затраты на приобретение материальных запасов для выполнения w-ой работы;
G_{w_\text{ДИ}} — затраты на приобретение движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы, с учетом срока его полезного использования, а также затраты на аренду указанного имущества;
G_{w_\text{ФР}1} — затраты на формирование резерва на полное восстановление состава объектов особо ценного движимого имущества, используемого в процессе выполнения w-ой работы (основных средств и нематериальных активов, амортизируемых в процессе выполнения w-ой работы), с учетом срока их полезного использования;
G_{w_\text{ИНЗ}} — затраты на иные расходы, непосредственно связанные с выполнением w-ой работы.
11. Затраты на оплату труда с начислениями на выплаты по оплате труда работников, непосредственно связанных с выполнением w-ой работы (G_{w_OT1}) , рассчитываются по следующей формуле:
G_{w_OT1} = f_{w_\text{фот}_\text{ппну}}^{\text{очер}}*p_{w_\text{ппну}}^{\text{очер}}*c, где
f_{w_\text{фот}_\text{ппну}}^{\text{очер}} — фонд оплаты труда персонала, принимающего непосредственное участие в выполнении w-ой работы, в расчете на единицу штатной численности указанного персонала в очередном финансовом году;
p_{w_\text{ппну}}^{\text{очер}} — расчетное количество штатных единиц персонала, принимающего непосредственное участие в выполнении w-ой работы, необходимое для выполнения w-ой работы в очередном финансовом году;
c — коэффициент, отражающий размер начислений на выплаты по оплате труда в очередном финансовом году.
Затраты на оплату труда с начислениями на выплаты по оплате труда работников, непосредственно связанных с выполнением работы, определяются исходя из потребности в количестве штатных единиц персонала, принимающих непосредственное участие в выполнении w-ой работы, и фонда оплаты труда указанного персонала, рассчитанного с учетом действующей в Учреждении системы оплаты труда.
12. Затраты на приобретение материальных запасов для w-ой работы (Gw_МЗ) рассчитываются по следующей формуле:
G_{w_\text{МЗ}} = \sum n_{wk}^{\text{МЗ}}*R_{wk}^{\text{МЗ}}, где:
n_{wk}^{\text{МЗ}} — значение натуральной нормы k-ого вида материального запаса, приобретаемого для выполнения w-ой работы;
R_{wk}^{\text{МЗ}} — стоимость k-ого вида материального запаса, приобретаемого для выполнения w-ой работы в соответствующем финансовом году.
13. Затраты на приобретение движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы, с учетом срока его полезного использования, а также затраты на аренду указанного имущества (Gw_ДИ), рассчитываются по следующей формуле:
G_{w_\text{ди}} = \frac{n_{wk}^{\text{ди}}*R_{wk}^{\text{ди}}}{T_{wk}^{\text{ди}}} + n_{wk}^{\text{ди}}*Z_{\text{аренда}_\text{ди}}^{\text{очер}}, где:
n_{wk}^{\text{ди}} — значение натуральной нормы k-ого вида движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы;
R_{wk}^{\text{ди}} — стоимость k-ого вида движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы;
T_{wk}^{\text{ди}} — срок полезного использования k-ого вида движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы;
Z_{\text{аренда}_\text{ди}}^{\text{очер}} — затраты на аренду в очередном финансовом году k-ого вида движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы.
14. Затраты на формирование резерва на полное восстановление состава объектов особо ценного движимого имущества, используемого в процессе выполнения w-ой работы (основных средств и нематериальных активов, амортизируемых в процессе выполнения w-ой работы), с учетом срока их полезного использования (Gw_ФР1), рассчитываются по следующей формуле:
G_{w_\text{ФР}1} = \sum n_{wk}^{\text{оцди}}*\text{А}_{wk}^{\text{оцди}}, где:
n_{wk}^{\text{оцди}} — значение натуральной нормы k-ого вида особо ценного движимого имущества, используемого в процессе выполнения w-ой работы (основных средств и нематериальных активов, амортизируемых в процессе выполнения w-ой работы);
\text{А}_{wk}^{\text{оцди}} — значение расчетной (плановой) суммы амортизации k-ого вида особо ценного движимого имущества, используемого в процессе выполнения w-ой работы (основных средств и нематериальных активов, амортизируемых в процессе выполнения w-ой работы).
Расчетная (плановая) сумма амортизации k-ого вида особо ценного движимого имущества, используемого в процессе выполнения w-ой работы (основных средств и нематериальных активов, амортизируемых в процессе выполнения w-ой работы), с учетом срока их полезного использования (\text{А}_{wk}^{\text{оцди}}) , рассчитывается по следующей формуле:
\text{А}_{wk}^{\text{оцди}} = PR_{wk}^{\text{оцди}}*NA_{wk}^{\text{оцди}}, где:
PR_{wk}^{\text{оцди}} — первоначальная стоимость k-ого вида особо ценного движимого имущества, используемого в процессе выполнения w-ой работы (основных средств и нематериальных активов, амортизируемых в процессе выполнения w-ой работы);
NA_{wk}^{\text{оцди}} — норма амортизации k-ого вида особо ценного движимого имущества, используемого в процессе выполнения w-ой работы (основных средств и нематериальных активов, амортизируемых в процессе выполнения w-ой работы), исходя из срока его полезного использования, установленного с учетом Классификации основных средств, включаемых в амортизационные группы, утвержденной постановлением Правительства Российской Федерации от 1 января 2002 г. № 1 «О Классификации основных средств, включаемых в амортизационные группы» (Собрание законодательства Российской Федерации, 2002, № 1, ст. 52; 2003, № 28, ст. 2940; № 33, ст. 3270; 2006, № 48, ст. 5028; 2008, № 39, ст. 4434; 2009, № 9, ст. 1128; 2010, № 51, ст. 6942; 2015, № 28, ст. 4239; 2016, № 29, ст. 4818; 2018, № 19, ст. 2749) (далее — Классификатор основных средств), и особенностей условий его эксплуатации (повышенная сменность и (или) агрессивность среды), определяемых исходя из содержания выполняемых работ.
15. Затраты на иные расходы, непосредственно связанные с выполнением w-ой работы (GW_ИНЗ), включают затраты на закупки товаров, работ, услуг, непосредственно связанных с выполнением w-ой работы.
16. Нормативные затраты на общехозяйственные нужды для w-ой работы (N_{w}^{\text{общ}}) рассчитываются по следующей формуле:
N_{w}^{\text{общ}} = G_{w_\text{КУ}} + G_{w_\text{СНИ}} + G_{w_\text{СОЦДИ}} + G_{w_\text{ФР}1} + G_{w_\text{УС}} + G_{w_\text{ТУ}} + G_{w_\text{ОТ}2} + G_{w_\text{ПНЗ}}, где:
G_{w_\text{КУ}} — затраты на оплату коммунальных услуг для w-ой работы;
G_{w_\text{СНИ}} — затраты на содержание объектов недвижимого имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества, для w-ой работы;
G_{w_\text{СОЦДИ}} — затраты на содержание объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества, для w-ой работы;
G_{w_\text{ФР}1} — затраты на формирование резерва на полное восстановление состава объектов особо ценного движимого имущества, необходимого для общехозяйственных нужд (основных средств и нематериальных активов), с учетом срока их полезного использования, для w-ой работы;
G_{w_\text{УС}} — затраты на приобретение услуг связи для w-ой работы;
G_{w_\text{ТУ}} — затраты на приобретение транспортных услуг для w-ой работы;
G_{w_\text{ОТ}2} — затраты на оплату труда с начислениями на выплаты по оплате труда работников, которые не принимают непосредственного участия в выполнении работ, включая административно-управленческий персонал, для w-ой работы;
G_{w_\text{ПНЗ}} — затраты на прочие общехозяйственные нужды для w-ой работы.
17. Затраты на оплату коммунальных услуг определяются исходя из натуральных показателей потребления (расхода) коммунальных услуг в текущем финансовом году с учетом тарифов очередного финансового года и ввода в эксплуатацию новых площадей (вывода из эксплуатации площадей), а также с учетом требований обеспечения энергоэффективности и энергосбережения.
В составе затрат на оплату коммунальных услуг для выполнения работ могут учитываться натуральные показатели потребления (расхода) коммунальных услуг по следующим видам коммунальных ресурсов:
тепловая энергия на отопление;
другие (сточная вода (бытовые стоки), газ и иные виды топлива).
Затраты на коммунальные услуги (G_{w_{ky}}) для w-ой работы рассчитываются по следующей формуле:
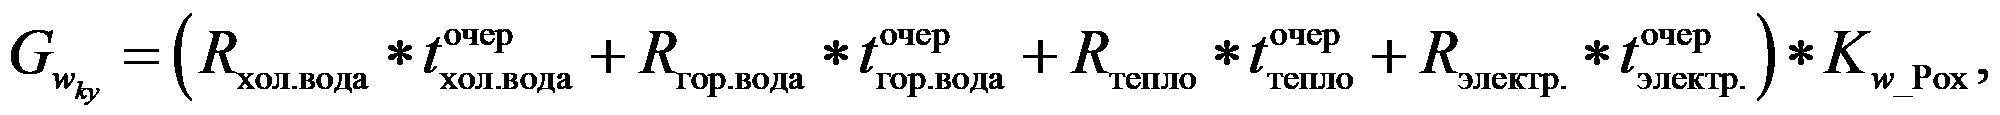 где:
Rхол.вода — потребление холодной воды в натуральных показателях, рассчитанное на очередной финансовый год;
Rгор.вода — потребление горячей воды в натуральных показателях, рассчитанное на очередной финансовый год;
Rтепло — потребление тепловой энергии в натуральных показателях, рассчитанное на очередной финансовый год;
Rэлектр. — потребление электрической энергии в натуральных показателях, рассчитанное на очередной финансовый год;
t_{\text{хол}.\text{вода}}^{\text{очер}} — средневзвешенный тариф на холодное водоснабжение на очередной финансовый год;
t_{\text{гор}.\text{вода}}^{\text{очер}} — средневзвешенный тариф на горячее водоснабжение на очередной финансовый год;
t_{\text{тепло}}^{\text{очер}} — средневзвешенный тариф на теплоснабжение на очередной финансовый год;
t_{\text{электр}.}^{\text{очер}} — средневзвешенный тариф на электроснабжение на очередной финансовый год;
K_{w_Pox} — коэффициент распределения затрат на общехозяйственные нужды на w-ую работу.
Средневзвешенные тарифы в очередном финансовом году для коммунальных услуг рассчитываются по следующей формуле:
tтек — средневзвешенный тариф на потребление коммунального ресурса (услуги) в текущем финансовом году;
i — коэффициент изменения тарифа на коммунальный ресурс (услугу) в очередном финансовом году по сравнению с текущим финансовым годом.
В затраты на коммунальные услуги для w-ой работы включаются затраты на оплату коммунальных услуг в отношении имущества, используемого для выполнения государственного задания.
18. Затраты на содержание объектов недвижимого имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества, (Gw_СНИ) для w-ой работы рассчитываются по следующей формуле:
G_{w_\text{сни}} = (Z_{\text{ни}}^{\text{очер}} + Z_{\text{аренда}_\text{ни}}^{\text{очер}})*K_{w_Pox}, где:
Z_{\text{ни}}^{\text{очер}} — затраты на содержание объектов недвижимого имущества в очередном финансовом году;
Z_{\text{аренда}_\text{ни}}^{\text{очер}} — затраты на аренду недвижимого имущества в очередном финансовом году;
K_{w_Pox} — коэффициент распределения затрат на общехозяйственные нужды на w-ую работу.
В состав затрат на содержание объектов недвижимого имущества (Z_{\text{ни}}^{\text{очер}}) входят затраты на:
техническое обслуживание и регламентно-профилактический ремонт систем охранно-тревожной сигнализации;
содержание прилегающей территории;
обслуживание и уборку помещения;
вывоз твердых бытовых отходов;
техническое обслуживание и регламентно-профилактический ремонт лифтов;
техническое обслуживание и регламентно-профилактический ремонт водонапорной насосной станции хозяйственно-питьевого и противопожарного водоснабжения;
техническое обслуживание и регламентно-профилактический ремонт отопительной системы, в том числе на подготовку отопительной системы к зимнему сезону, индивидуального теплового пункта;
техническое обслуживание и регламентно-профилактический ремонт электрооборудования (электроподстанций, трансформаторных подстанций, электрощитовых) административного здания (помещения);
другие виды работ/услуг по содержанию объектов недвижимого имущества.
19. Затраты на содержание объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества (Gw_соцди), для w-ой работы рассчитываются по следующей формуле:
G_{w_\text{соцди}} = (Z_{\text{оцди}}^{\text{очер}} + Z_{\text{аренда}_\text{оцди}}^{\text{очер}})*K_{w_Pox}, где:
Z_{\text{оцди}}^{\text{очер}} — затраты на содержание объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания, в очередном финансовом году;
Z_{\text{аренда}_\text{оцди}}^{\text{очер}} — затраты на аренду объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания, в очередном финансовом году;
K_{w_Pox} — коэффициент распределения затрат на общехозяйственные нужды на w-ую работу.
В состав затрат на содержание объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания (Z_{\text{оцди}}^{\text{очер}}) , входят затраты на:
техническое обслуживание и ремонт транспортных средств;
техническое обслуживание и регламентно-профилактический ремонт дизельных генераторных установок;
техническое обслуживание и регламентно-профилактический ремонт системы газового пожаротушения и систем пожарной сигнализации;
техническое обслуживание и регламентно-профилактический ремонт систем кондиционирования и вентиляции;
техническое обслуживание и регламентно-профилактический ремонт систем контроля и управления доступом;
техническое обслуживание и регламентно-профилактический ремонт систем автоматического диспетчерского управления;
техническое обслуживание и регламентно-профилактический ремонт систем видеонаблюдения;
другие виды работ/услуг по содержанию объектов особо ценного движимого имущества.
20. Затраты на формирование резерва на полное восстановление состава объектов особо ценного движимого имущества, необходимого для общехозяйственных нужд (основных средств и нематериальных активов), с учетом срока их полезного использования (Gw_ФР1), рассчитываются по следующей формуле:
G_{w_\text{ФР}1} = \sum n_{wk}^{\text{оцди}}*\text{А}_{wk}^{\text{оцди}}, где:
n_{wk}^{\text{оцди}} — значение натуральной нормы k-ого вида особо ценного движимого имущества, необходимого для общехозяйственных нужд (основных средств и нематериальных активов);
\text{А}_{wk}^{\text{оцди}} — значение расчетной (плановой) суммы амортизации k-ого вида особо ценного движимого имущества, необходимого для общехозяйственных нужд (основных средств и нематериальных активов).
Расчетная (плановая) сумма амортизации k-ого вида особо ценного движимого имущества, необходимого для общехозяйственных нужд (основных средств и нематериальных активов), с учетом срока их полезного использования (\text{А}_{wk}^{\text{оцди}}) , рассчитывается по следующей формуле:
\text{А}_{wk}^{\text{оцди}} = PR_{wk}^{\text{оцди}}*NA_{wk}^{\text{оцди}}, где:
PR_{wk}^{\text{оцди}} — первоначальная стоимость k-ого вида особо ценного движимого имущества, необходимого для общехозяйственных нужд (основных средств и нематериальных активов);
NA_{wk}^{\text{оцди}} — норма амортизации k-ого вида особо ценного движимого имущества, необходимого для общехозяйственных нужд (основных средств и нематериальных активов), исходя из срока его полезного использования, установленного с учетом Классификации основных средств, и особенностей условий его эксплуатации (повышенная сменность и (или) агрессивность среды), определяемых исходя из содержания выполняемых работ.
21. Затраты на приобретение услуг связи для w-ой работы (Gw_УС) определяются по следующей формуле:
G_{w_\text{УС}} = Z_{\text{связь}}^{\text{очер}}*K_{w_Pox}, где:
Z_{\text{связь}}^{\text{очер}} — затраты на приобретение услуг связи в очередном финансовом году;
K_{w_Pox} — коэффициент распределения затрат на общехозяйственные нужды на w-ую работу.
Затраты на приобретение услуг связи включают в себя затраты на:
местную, междугороднюю и международную телефонную связь;
подключение к информационно-телекоммуникационной сети «Интернет»;
22. Затраты на приобретение транспортных услуг для w-ой работы (Gw_ТУ) определяются по следующей формуле:
G_{w_\text{ТУ}} = Z_{\text{трансп}}^{\text{очер}}*K_{w_Pox}, где:
Z_{\text{трансп}}^{\text{очер}} — затраты на приобретение транспортных услуг для w-ой работы в очередном финансовом году;
K_{w_Pox} — коэффициент распределения затрат на общехозяйственные нужды на w-ую работу.
23. Затраты на оплату труда с начислениями на выплаты по оплате труда работников, которые не принимают непосредственного участия в выполнении работ, включая административно-управленческий персонал (Gw_ОТ2), для w-ой работы, рассчитываются по следующей формуле:
G_{w_\text{ОТ }2} = (f_{\text{фот}_\text{ауп}}^{\text{очер}}*\text{р}_{\text{ауп}}^{\text{очер}}*c)*K_{w_Pox}, где:
f_{\text{фот}_\text{ауп}}^{\text{очер}} — оплаты труда персонала, не принимающего непосредственного участия в выполнении w-ой работы, включая административно-управленческий персонал, в расчете на 1 единицу штатной численности указанного персонала в очередном финансовом году;
\text{р}_{\text{ауп}}^{\text{очер}} — штатная численность персонала, не принимающего непосредственного участия в выполнении w-ой работы, включая административно-управленческий персонал, в очередном финансовом году;
c — коэффициент, отражающий начисления на выплаты по оплате труда в очередном финансовом году;
Kw_Pox — коэффициент распределения затрат на общехозяйственные нужды на w-ую работу.
Затраты на оплату труда с начислениями на выплаты по оплате труда работников, которые не принимают непосредственного участия в выполнении работ, включая административно-управленческий персонал, определяются исходя из штатной численности указанного персонала согласно штатному расписанию Учреждения и фонда оплаты труда указанного персонала, рассчитанного с учетом действующей в Учреждении системы оплаты труда.
24. В состав затрат на прочие общехозяйственные нужды (Gw_ПНЗ) входят:
затраты на приобретение и сопровождение программных продуктов;
затраты на командировочные расходы;
затраты на повышение квалификации персонала;
затраты на приобретение технической, периодической литературы;
затраты на приобретение бланков и переплетные работы;
затраты на уплату государственных пошлин;
25. Коэффициент распределения затрат на общехозяйственные нужды на w-ую работу (Kw_Pox) определяется пропорционально доле затрат на оплату труда с начислениями на выплаты по оплате труда работников, непосредственно связанных с выполнением w-ой работы, в общей сумме затрат на оплату труда с начислениями на выплаты по оплате труда работников, непосредственно связанных с выполнением работ государственного задания на очередной финансовый год.
26. Нормативные затраты на 1 единицу объема w-ой работы определяются путем деления рассчитанных затрат по статьям на w-ую работу на показатель объема работ на w-ую работу (Vw), установленный государственным заданием на очередной финансовый год.
IV. Утверждение и изменение нормативных затрат
27. Значения нормативных затрат на выполнение работ, рассчитанные в соответствии с Порядком, на очередной финансовый год и на плановый период утверждаются Федеральной службой по аккредитации ежегодно одновременно с утверждением государственного задания не позднее 15 рабочих дней со дня утверждения Федеральной службой по аккредитации лимитов бюджетных обязательств на предоставление Учреждению субсидий на финансовое обеспечение выполнения государственного задания.
28. Внесение изменений в нормативные затраты в течение срока выполнения государственного задания осуществляется (при необходимости) в случае внесения изменений в нормативные правовые акты Российской Федерации, приводящих к изменению объема финансового обеспечения выполнения государственного задания.