---
title: "Приказ Минобороны России от 23.08.1997 N 322"
number: "322"
issuer: "Министерство обороны Российской Федерации"
issued_on: 1997-08-23
redaction: 2008-09-01
status: действует
canonical: "https://bukva.ai/docs/prikaz-322-1997-minoborony-rossii"
---

## Приказ Минобороны России от 23.08.1997 N 322

# Приказ Минобороны России от 23.08.1997 N 322

(ред. от 01.09.2008)

"О порядке изготовления, учета, хранения и реализации билетов и других знаков, предназначенных для расчетов за услуги"

(вместе с "Инструкцией по ведению билетного хозяйства в учреждениях культуры Министерства обороны Российской Федерации", "Инструкцией о порядке изготовления, учета, хранения и реализации билетов и абонементов на посещение спортивных и других мероприятий, проводимых на базе спортивных сооружений Министерства обороны Российской Федерации", "Инструкцией о порядке изготовления, учета, хранения и реализации билетов для расчетов за услуги, предоставляемые воинскими частями, учреждениями, военно-учебными заведениями, предприятиями и организациями Министерства обороны Российской Федерации")

> [!IMPORTANT]
> Начало действия редакции - 01.09.2008.
> Изменения, внесенные [Приказом](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100042) Министра обороны РФ от 01.09.2008 N 484, [вступили](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100133) в силу с 1 сентября 2008 года.


<div align="center">

<a id="p100001"></a>**МИНИСТЕРСТВО ОБОРОНЫ РОССИЙСКОЙ ФЕДЕРАЦИИ**

</div>


###### <a id="p100002"></a>ПРИКАЗ

<div align="center">

**от 23 августа 1997 г. N 322**

<a id="p100003"></a>**О ПОРЯДКЕ ИЗГОТОВЛЕНИЯ, УЧЕТА, ХРАНЕНИЯ И РЕАЛИЗАЦИИ БИЛЕТОВ**<br>
И ДРУГИХ ЗНАКОВ, ПРЕДНАЗНАЧЕННЫХ ДЛЯ РАСЧЕТОВ ЗА УСЛУГИ

1. <a id="p100004"></a>Утвердить и ввести в действие с 1 октября 1997 г.:

</div>

<a id="p100005"></a>Инструкцию по ведению билетного хозяйства в учреждениях культуры Министерства обороны Российской Федерации (далее - Инструкция N 1) ([Приложение N 1](#p100012) к настоящему Приказу);
<a id="p100006"></a>Инструкцию о порядке изготовления, учета, хранения и реализации билетов и абонементов на посещение спортивных и других мероприятий, проводимых на базе спортивных сооружений Министерства обороны Российской Федерации (далее - Инструкция N 2) ([Приложение N 2](#p100572) к настоящему Приказу);
<a id="p100844"></a>Инструкцию о порядке изготовления, учета, хранения и реализации билетов для расчетов за услуги, предоставляемые воинскими частями и организациями Вооруженных Сил Российской Федерации (далее - Инструкция N 3) (Приложение N 3 к настоящему Приказу).

> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100043) Министра обороны РФ от 01.09.2008 N 484)*

<a id="p100008"></a>*2. Заместителям министра обороны Российской Федерации, главнокомандующим видами Вооруженных Сил Российской Федерации, командующим войсками округов, флотами, армиями, флотилиями, командующим родами войск, начальникам главных и центральных управлений Министерства обороны Российской Федерации, командирам соединений и воинских частей, начальникам учреждений, военно-учебных заведений, предприятий и организаций Министерства обороны Российской Федерации обеспечить строгий контроль за соблюдением установленного порядка изготовления, учета, хранения, реализации билетов и абонементов.*
3. <a id="p100009"></a>Считать не действующими в Вооруженных Силах Российской Федерации с 1 октября 1997 г. Приказ министра обороны 1976 г. N 181, пункты 6, 7 раздела II Приложения N 5 к Приказу министра обороны 1979 г. N 260.

<div align="right">

<a id="p100010"></a>Первый заместитель Министра<br>
обороны Российской Федерации<br>
А.КОКОШИН

</div>


<div align="right">

<a id="p100011"></a>Приложение N 1<br>
к Приказу Министра обороны<br>
Российской Федерации

</div>

<div align="center">

**от 23 августа 1997 г. N 322**

<a id="p100012"></a>**ИНСТРУКЦИЯ**<br>
**ПО ВЕДЕНИЮ БИЛЕТНОГО ХОЗЯЙСТВА В УЧРЕЖДЕНИЯХ КУЛЬТУРЫ**<br>
МИНИСТЕРСТВА ОБОРОНЫ РОССИЙСКОЙ ФЕДЕРАЦИИ

</div>


### <a id="p100013"></a>I. ОБЩИЕ ПОЛОЖЕНИЯ


1. <a id="p100014"></a>Требования настоящей Инструкции распространяются на Дома офицеров, Дома культуры, гарнизонные офицерские и матросские базовые клубы, драматические театры, концертные ансамбли, ансамбли песни и пляски, музеи, клубы воинских частей, учреждений, военно-учебных заведений, предприятий и организаций Министерства обороны Российской Федерации, которые проводят платные зрелищные и другие мероприятия <*>.

<a id="p100015"></a>

---

<a id="p100016"></a><*> Далее в тексте настоящей Инструкции, если не оговорено особо, Дома офицеров, Дома культуры, гарнизонные офицерские и матросские базовые клубы, драматические театры, концертные ансамбли, ансамбли песни и пляски, музеи, клубы воинских частей, учреждений, военно-учебных заведений, предприятий и организаций Министерства обороны Российской Федерации будут именоваться для краткости учреждениями культуры.

2. <a id="p100017"></a>Все мероприятия, организуемые в помещениях учреждений культуры с взиманием платы, должны проводиться по билетам <*> этих учреждений культуры.

<a id="p100018"></a>

---

<a id="p100019"></a><*> Требования настоящей Инструкции по ведению билетного хозяйства в равной мере распространяются и на абонементы, реализуемые на платные мероприятия.

<a id="p100020"></a>При гастрольных и выездных спектаклях и концертах используются билеты того учреждения культуры, в зрительном зале которого дается спектакль, концерт.
<a id="p100021"></a>Драматические театры, ансамбли песни и пляски, концертные ансамбли в порядке исключения, с разрешения соответствующего командира (начальника), которому они подчинены, могут использовать принадлежащие им билеты для проведения выступлений в Домах культуры и клубах гражданских ведомств, не имеющих концертных или театральных билетов.
3. <a id="p100022"></a>Обязательным для всех видов билетов является обозначение типографским способом серии и регистрационного порядкового номера билета.
<a id="p100023"></a>Серии обозначаются двумя буквами, а регистрационный порядковый номер - пятью-шестью цифрами, начиная с первого номера, например: АБ N 00001, АБ N 00002 и т.д.
<a id="p100024"></a>При изготовлении комплектов билетов по числу мест в зрительном зале на обложке комплекта и на каждом билете проставляется номер, присвоенный данному комплекту.
<a id="p100025"></a>Присвоение серии, определение общего количества билетов и их номеров в каждой серии производятся направлением (управлением) воспитательной работы вида Вооруженных Сил Российской Федерации, округа, флота, отделом воспитательной работы армии, флотилии и им соответствующих (далее - органы воспитательной работы) при сдаче заказа на изготовление. Учреждения культуры, которым разрешено самостоятельное изготовление билетов, серии, номера и тираж каждой серии устанавливают сами.
<a id="p100026"></a>Цена билетов определяется учреждениями культуры самостоятельно, оформляется приказом начальника учреждения культуры и проставляется штампом учреждения культуры перед выдачей их в кассу для реализации.
<a id="p100027"></a>Изменение цены на билетах без приказа по учреждению культуры запрещается.
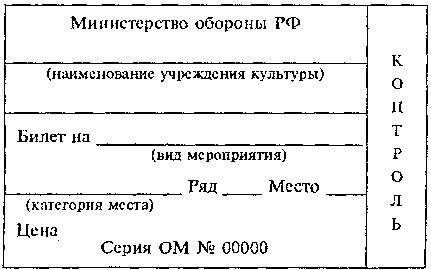
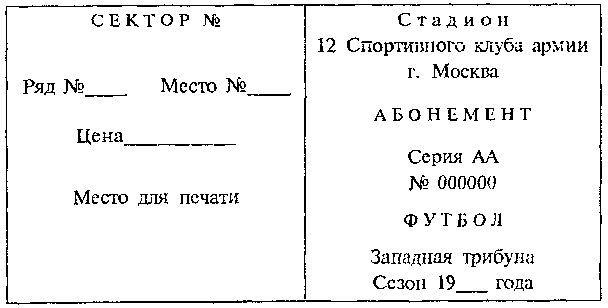
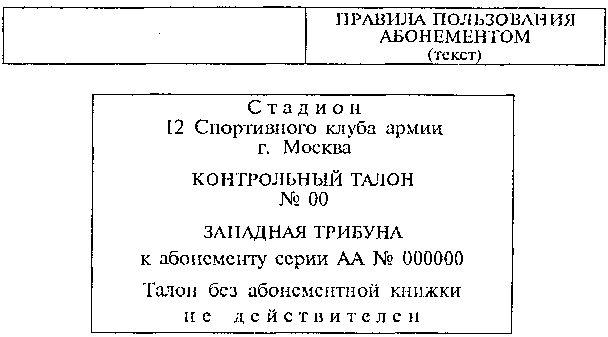
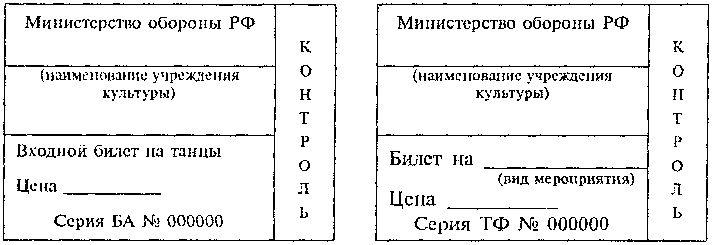
<a id="p100028"></a>Образцы билетов и абонементов на платные мероприятия (кроме киносеансов) приведены в [Приложении N 1](#p100104) к настоящей Инструкции.
4. <a id="p100029"></a>Билеты на спектакли, концерты, кино и другие платные мероприятия являются бланками строгого учета, в связи с чем во всех учреждениях культуры должны быть обеспечены их сохранность и контроль за правильным использованием.
5. <a id="p100030"></a>С кассирами билетных касс и с другими должностными лицами из числа гражданского персонала Вооруженных Сил Российской Федерации, получающими под отчет или на хранение билеты, заключаются соответствующие договора о полной материальной ответственности в порядке, установленном действующим законодательством Российской Федерации.


### <a id="p100031"></a>II. ПОРЯДОК ИЗГОТОВЛЕНИЯ БИЛЕТОВ


6. <a id="p100032"></a>Изготовление билетов на платные мероприятия учреждений культуры (кроме киносеансов): концерты, спектакли, вечера отдыха, балы, танцы, выставки, лекции, сеансы демонстрации мод, новогодние представления, аттракционы и т.д. производится по заказам органов воспитательной работы в типографиях газет округов, флотов или в типографиях других ведомств, специализирующихся на изготовлении аналогичной продукции.
<a id="p100033"></a>Напечатанные билеты брошюруются в книжки по 100 - 500 однотипных билетов.
<a id="p100034"></a>Для учреждений культуры, проводящих работу в залах с постоянным количеством мест, билеты могут быть изготовлены покомплектно, по числу мест в зрительном зале.
<a id="p100035"></a>Учреждения культуры видов Вооруженных Сил Российской Федерации, исходя из особенностей их дислокации, билетами на платные мероприятия обеспечиваются органами воспитательной работы округов, флотов, на территории которых они расположены.
<a id="p100036"></a>Отдельные учреждения культуры с разрешения Главного управления воспитательной работы Вооруженных Сил Российской Федерации могут заказывать билеты самостоятельно.
7. <a id="p100037"></a>Печатание билетов в типографиях Министерства обороны Российской Федерации должно производиться в порядке, установленном для печатания бланков строго учета.
8. <a id="p100038"></a>Учреждения культуры, пользующиеся киновидеофондом организаций Государственного комитета по кинематографии Российской Федерации по месту своей дислокации, получают билеты и ведут билетное хозяйство в соответствии с инструкцией Комитета Российской Федерации по кинематографии, согласованной с Министерством финансов Российской Федерации, от 31 августа 1994 г. N 02-20/967 "О едином порядке ведения билетного хозяйства киновидеозрелищными предприятиями, осуществляющими платную публичную демонстрацию кино- и видеофильмов на территории Российской Федерации".


### <a id="p100039"></a>III. ПОРЯДОК ПРИЕМКИ БИЛЕТОВ


9. <a id="p100040"></a>Количественная и качественная приемка изготовленных билетов производится в установленном порядке представителем органа воспитательной работы или склада технических средств.
<a id="p100041"></a>При приемке изготовленных билетов производится полная проверка всего количества билетных книжек и выборочно количества билетов в билетных книжках (комплектах). По результатам проверки составляется акт ([Приложение N 2](#p100174) к настоящей Инструкции).
10. <a id="p100042"></a>Билеты, поступившие на склад технических средств, сдаются на хранение материально ответственному лицу под роспись в акте.
<a id="p100043"></a>В аналогичном порядке изготовленные в типографии билеты принимаются на склад учреждения культуры, которому разрешено самостоятельно заказывать комплекты билетов.
11. <a id="p100044"></a>Билеты должны храниться отдельно от других материальных ценностей, документов и бланков на складе (в кладовой) в надежно запираемых и опечатываемых железных шкафах (ящиках).


### <a id="p100045"></a>IV. ПОРЯДОК ВЫДАЧИ БИЛЕТОВ


12. <a id="p100046"></a>Со склада технических средств билеты выдаются представителям учреждений культуры или отправляются почтовыми посылками через фельдъегерско-почтовую службу по нарядам (накладным) органа воспитательной работы округа, флота согласно отчетам-заявкам учреждений культуры ([Приложение N 3](#p100234) к настоящей Инструкции).
<a id="p100047"></a>Управлением воспитательной работы округа, флота осуществляется учет всех видов билетов, поступивших на склад технических средств, и по каждому учреждению культуры, состоящему на обеспечении. Форма книги учета билетов на платные мероприятия, выданных управлением воспитательной работы учреждениям культуры, приведена в [Приложении N 4](#p100261) к настоящей Инструкции.
13. <a id="p100048"></a>При отправке билетов почтовыми посылками отправитель обязан произвести надлежащую упаковку, обеспечивающую сохранность билетов в пути, и объявить ценность посылки в размере не менее стоимости изготовления вложенных в нее билетов. В посылку должны быть вложены два экземпляра (второй и третий) наряда (накладной), по которому произведена отправка билетов, первый экземпляр остается у отправителя.
14. <a id="p100049"></a>Полученные учреждением культуры билеты в день их поступления проверяются комиссией, назначенной приказом начальника учреждения культуры (командира воинской части). В акте ([Приложение N 5](#p100295) к настоящей Инструкции) комиссия указывает назначение билетов (концерты, спектакли, танцы, кинобилеты и т.д.), серии, номера, фактическое количество поступивших книжек (комплектов) и билетов в них.
<a id="p100050"></a>После проверки все билеты сдаются на хранение на склад (в кладовую) учреждения культуры под роспись материально ответственного лица в акте.
<a id="p100051"></a>Наряды (накладные), сопроводительные документы и приемные акты передаются указанной комиссией в финансовый орган учреждения культуры для проверки и проведения по учету.
<a id="p100052"></a>Билеты учреждений культуры, не имеющих самостоятельного финансового органа, хранятся в финансовой службе воинской части, где данное учреждение культуры состоит на довольствии, в надежно запираемых и опечатываемых железных шкафах (ящиках).
15. <a id="p100053"></a>Получение и оприходование по учету билетов, отправленных почтовыми посылками, учреждение культуры обязано письменно подтвердить на третьем экземпляре наряда (накладной) и не позднее трехдневного срока со дня получения билетов выслать этот экземпляр в адрес отправителя.


### <a id="p100054"></a>V. ПОРЯДОК ПОДГОТОВКИ БИЛЕТОВ К РЕАЛИЗАЦИИ


16. <a id="p100055"></a>Получение билетов со склада для регистрации и окончательной подготовки к реализации производится штатным финансовым работником учреждения культуры, уполномоченным на это приказом начальника учреждения.
<a id="p100845"></a>Выдача билетов со склада оформляется требованием-накладной (форма по ОКУД 0315006).

> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100045) Министра обороны РФ от 01.09.2008 N 484)*

<a id="p100057"></a>В случае сдачи на склад (в кладовую) остатков нереализованных билетов составляется приемный акт (форма N 6-КП Инструкции по бухгалтерскому учету в культурно-просветительных учреждениях).
17. <a id="p100058"></a>Подготовка билетов к реализации производится под непосредственным контролем финансового органа учреждения культуры.
<a id="p100846"></a>До поступления в продажу билеты должны быть зарегистрированы финансовым органом учреждения культуры.

> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100046) Министра обороны РФ от 01.09.2008 N 484)*

<a id="p100060"></a>На каждом билете специальным штампом должно быть проставлено наименование учреждения культуры, вид мероприятия (концерт, танцы, аттракционы и т.п.), цена, а на обложке билетной книжки сделана надпись о регистрационном номере билетной книжки, количестве билетов в ней, их цене и общей номинальной стоимости за подписью начальника финансового органа или лица, им уполномоченного.
<a id="p100061"></a>Образцы надписей (штампов) на билетных книжках при выдаче билетов для реализации и на комплекте билетов, изготовляемых по числу мест в зрительном зале, приведены в [Приложении N 8](#p100390) к настоящей Инструкции.
<a id="p100062"></a>Наименование учреждения культуры, а также вид мероприятия могут печататься на билетах типографским способом.
<a id="p100063"></a>Ряд, место, дата, время начала мероприятия, наименование концерта, спектакля, если они не напечатаны типографским способом, проставляются специальными штампами или цветным карандашом во время подготовки билетов к реализации или непосредственно при их продаже.
18. <a id="p100064"></a>В испорченных при хранении или подготовке билетных книжках (комплектах), а также подготовленных, но непроданных или по каким-либо причинам неиспользованных билетных книжках (комплектах) билеты погашаются специальным штампом "Погашено".
<a id="p100065"></a>Все погашенные билеты, а также корешки и обложки использованных билетных книжек (комплектов) учреждение культуры обязано хранить в установленном порядке и предъявлять к проверке при проведении ревизии финансово-хозяйственной деятельности учреждения культуры вышестоящими финансовыми органами.
19. <a id="p100066"></a>Выдача подготовленных и зарегистрированных билетов для их реализации кассиру билетной кассы и другим должностным лицам производится на основании заявления ([Приложение N 9](#p100456) к настоящей Инструкции) с разрешительной визой начальника учреждения культуры или лица, им уполномоченного.
<a id="p100067"></a>Общая сумма номинальной стоимости выданных для реализации билетов относится финансовым органом под отчет кассиру билетной кассы. Форма лицевого счета кассира билетной кассы приведена в [Приложении N 10](#p100483) к настоящей Инструкции.
<a id="p100068"></a>Кассиры билетных касс, получающие билеты для реализации, обязаны проверить их по наименованию, количеству, цене и общей номинальной стоимости.
20. <a id="p100069"></a>О полученных и проданных билетах на каждое мероприятие кассиром билетной кассы составляется отчет ([Приложение N 11](#p100534) к настоящей Инструкции), который утверждается начальником учреждения культуры и не позднее следующего дня после проведения мероприятия сдается в финансовый орган учреждения культуры для проверки и учета.
<a id="p100070"></a>При использовании комплекта билетов, изготовленного по числу мест в зрительном зале, этот комплект с оставшимися непроданными и погашенными билетами одновременно с отчетом о продаже билетов сдается в финансовый орган учреждения культуры. В остальных случаях полученные, но не полностью проданные билеты при необходимости остаются в подотчете у кассира билетной кассы до полной их реализации, после чего корешки и обложки реализованных билетных книжек также сдаются в финансовый орган.
<a id="p100071"></a>Отчет о полученных и проданных билетах составляется также в случае, когда платное мероприятие по каким-либо причинам не состоялось, а первоначально проданные билеты возвращены в кассу учреждения культуры. Возвращенные в таких случаях билеты должны сдаваться на хранение наравне с другими билетами, подлежащими уничтожению. Вторично использовать эти билеты запрещается.
21. <a id="p100072"></a>Кассир билетной кассы, являясь материально ответственным лицом, обязан:
<a id="p100073"></a>а) полученные для реализации билеты хранить в надежно запираемом и опечатываемом железном шкафу (ящике);
<a id="p100074"></a>б) ежедневно сдавать в финансовый орган учреждения культуры всю выручку, полученную от предварительной или разовой продажи билетов;
<a id="p100075"></a>в) не позднее следующего дня после проведения платных мероприятий представить в финансовый орган учреждения культуры отчет о полученных и проданных билетах.
22. <a id="p100076"></a>Передача билетов от одного учреждения культуры другому, независимо от подчиненности, запрещается. Запрещается также передача билетов от одного кассира билетной кассы другому без оформления этой передачи финансовым органом учреждения культуры.
<a id="p100077"></a>Билеты, предназначенные для одних мероприятий, не могут быть использованы на другие мероприятия.
23. <a id="p100078"></a>В период ревизии производится уничтожение использованных билетных книжек (комплектов) с погашенными билетами, обложек и корешков билетных книжек, а также билетов, которые не могут быть использованы учреждением культуры. Уничтожение этих билетов производится специально назначенной комиссией при обязательном участии лица, производящего ревизию, и начальника финансового органа учреждения культуры. Об уничтожении билетов, билетных книжек (комплектов) с погашенными билетами, обложек и корешков билетных книжек составляется акт, один экземпляр которого хранится в делах финансового органа учреждения культуры, а другой - в делах финансового органа, производившего ревизию.


### <a id="p100079"></a>VI. УЧЕТ БИЛЕТОВ


24. <a id="p100847"></a>Учет билетов, хранящихся на складах технических средств военных округов, флотов, осуществляется в порядке и по формам, установленным Инструкцией по бюджетному учету (Приказ Министерства финансов Российской Федерации от 10 февраля 2006 г. N 25н), с учетом требований Руководства о финансовом обеспечении и особенностях бюджетного учета в Вооруженных Силах Российской Федерации (Приказ Министра обороны Российской Федерации 2008 года N 250дсп) и настоящей Инструкции. Билеты должны учитываться раздельно по видам платных мероприятий (концерты, танцы, аттракционы и т.п.). Кроме того, в учете отражаются литеры серий и номеров билетов (комплектов) как хранящихся на складе, так и выдаваемых учреждениям культуры.

> *(ст. 24 в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100048) Министра обороны РФ от 01.09.2008 N 484)*

25. <a id="p100848"></a>Утратила силу. - [Приказ](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100049) Министра обороны РФ от 01.09.2008 N 484.
26. <a id="p100849"></a>Учет билетов ведется финансовой службой (бухгалтерией) в следующем порядке:
<a id="p100850"></a>а) в учреждениях культуры и воинских частях, являющихся бюджетными учреждениями, - на забалансовом счете 03 "Бланки строгой отчетности" по каждому виду бланков и местам их хранения в условной оценке 1 рубль за 1 бланк в книге учета бланков строгой отчетности (форма по ОКУД 0504045). При выдаче билетов под отчет кассирам билетных касс билеты списываются в расход по книге учета и записываются на лицевые счета кассиров билетных касс, которые ведутся по форме, приведенной в [Приложении N 10](#p100483) к настоящей Инструкции;
<a id="p100851"></a>б) на предприятиях и в организациях, ведущих бухгалтерский учет имущества, обязательств и хозяйственных операций в соответствии с Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (Приказ Министерства финансов Российской Федерации от 31 октября 2000 г. N 94н), билеты учитываются:
<a id="p100852"></a>на балансовом счете 10 "Материалы" - по фактической себестоимости их изготовления (приобретения);
<a id="p100853"></a>на забалансовом счете 006 "Бланки строгой отчетности" - в условной оценке по каждому виду бланков и местам их хранения. В учете должны также отражаться литеры серий и номера билетов (комплектов). Для аналитического учета по подотчетным лицам применяются лицевые счета кассира билетной кассы по форме, приведенной в [Приложении N 10](#p100483) к настоящей Инструкции.

> *(ст. 26 в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100051) Министра обороны РФ от 01.09.2008 N 484)*

27. <a id="p100089"></a>Инвентаризация билетов производится в сроки и в порядке, установленные Методическими указаниями по инвентаризации имущества и финансовых обязательств (Приказ Министерства финансов Российской Федерации 1995 г. N 49).


### <a id="p100090"></a>VII. КОНТРОЛЬ ЗА ВЕДЕНИЕМ БИЛЕТНОГО ХОЗЯЙСТВА


28. <a id="p100091"></a>Начальник учреждения культуры обязан обеспечить:
<a id="p100092"></a>сохранность билетов в местах их хранения, а также при доставке их со склада технических средств (из типографии, киновидеообъединения);
<a id="p100093"></a>надлежащий порядок продажи билетов;
<a id="p100094"></a>контроль за пропуском посетителей только с билетами на проводимое мероприятие;
<a id="p100095"></a>в кассовых, зрительных, демонстрационных залах и т.п. наглядную информацию о расположении мест и о ценах на билеты, а также о том, что посетитель обязан сохранять билет до конца посещения;
<a id="p100096"></a>соблюдение требований настоящей Инструкции всеми работниками учреждения культуры, обслуживающими платные мероприятия.
29. <a id="p100097"></a>Контролерами при пропуске посетителей в зрительные залы, на танцевальные площадки, на аттракционы и другие платные мероприятия осуществляется проверка билета, отрывается контрольный талон, после чего билет возвращается посетителю.
30. <a id="p100098"></a>При установлении несоответствия предъявленных посетителями билетов образцу, установленному для данного учреждения культуры или вида мероприятия, руководство учреждения культуры обязано принять меры к немедленному установлению причин появления таких билетов и в необходимых случаях назначить административное расследование.
31. <a id="p100099"></a>На начальника учреждения культуры возлагается ответственность за осуществление систематического контроля за наличием билетов и денег у материально ответственных и подотчетных лиц, соблюдение требований настоящей Инструкции в операциях с билетами на платные мероприятия.
32. <a id="p100100"></a>При проведении ревизии финансово-хозяйственной деятельности учреждения культуры ревизующий обязан проверить наличие билетов у подотчетных лиц, в финансовой службе и на складе (в кладовой), полноту и своевременность оприходования полученных билетов, соответствие оприходованной выручки стоимости реализованных за проверяемый период билетов, выполнение требований настоящей Инструкции.
<a id="p100101"></a>Для сверки полноты и своевременности оприходования полученных учреждением культуры билетов ревизующий обязан истребовать от финансовой группы соответствующего органа воспитательной работы справку об отпущенных этому учреждению культуры билетах по видам мероприятий, номерам и количеству.

<div align="right">

<a id="p100102"></a>Начальник Главного управления<br>
воспитательной работы<br>
Вооруженных Сил<br>
Российской Федерации,<br>
генерал-лейтенант<br>
**В.КУЛАКОВ**

</div>


### <a id="p100103"></a>Приложение N 1

<div align="right">

**к [ст. 3](#p100022) Инструкции N 1,**<br>
**утвержденной Приказом**

</div>

<div align="center">

**Министра обороны**<br>
**Российской Федерации**<br>
от 23 августа 1997 г. N 322

</div>


#### <a id="p100104"></a>ОБРАЗЦЫ БИЛЕТОВ И АБОНЕМЕНТА НА ПЛАТНЫЕ МЕРОПРИЯТИЯ (КРОМЕ КИНОСЕАНСОВ)

<a id="p100105"></a> ![Образцы билетов и абонемента на платные мероприятия (кроме киносеансов)](https://i.bukva.ai/nuMC6R9Tl/img_0.jpg) 

<a id="p100117"></a> ![Образцы билетов и абонемента на платные мероприятия (кроме киносеансов)](https://i.bukva.ai/nuMC6R9Tl/img_1.jpg) 


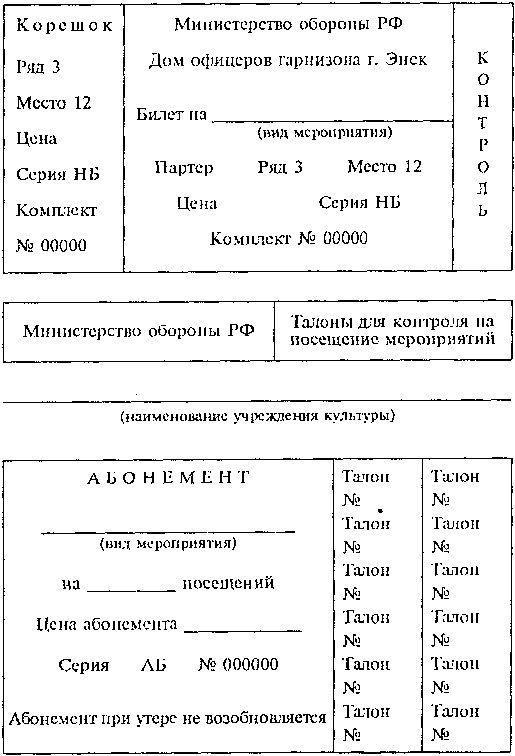
#### <a id="p100133"></a>ОБРАЗЕЦ БИЛЕТА В КОМПЛЕКТАХ, ИЗГОТАВЛИВАЕМЫХ В НЕОБХОДИМЫХ СЛУЧАЯХ, ДЛЯ УЧРЕЖДЕНИЙ КУЛЬТУРЫ С ПОСТОЯННЫМ КОЛИЧЕСТВОМ МЕСТ В ЗРИТЕЛЬНОМ ЗАЛЕ

<a id="p100134"></a> ![Образец билета в комплектах, изготавливаемых в необходимых случаях, для учрежден](https://i.bukva.ai/nuMC6R9Tl/img_2.jpg) 

<a id="p100172"></a>Примечание. Художественное оформление абонемента и перечень мероприятий определяются учреждением культуры.


<div align="right">

<a id="p100173"></a>Приложение N 2<br>
к [ст. 9](#p100040) Инструкции N 1,<br>
утвержденной Приказом<br>
Министра обороны<br>
Российской Федерации<br>
от 23 августа 1997 г. N 322

</div>


<a id="p100174"></a>                                    АКТ

<a id="p100175"></a>    "__" ____________ 19__ г.

<a id="p100176"></a>    Мы, нижеподписавшиеся, представитель __________________________________
<a id="p100177"></a>                                                (наименование органа
<a id="p100178"></a>___________________________________________________________________________
<a id="p100179"></a>         воспитательной работы или учреждения культуры, должность,
<a id="p100180"></a>__________________________________________________________________________,
<a id="p100181"></a>                          фамилия, имя, отчество)

<a id="p100182"></a>действующий по доверенности от "__" ______________ 19__ г., и представитель

<a id="p100183"></a>___________________________________________________________________________
<a id="p100184"></a>       (наименование типографии, должность, фамилия, имя, отчество)

<a id="p100185"></a>составили настоящий акт о следующем:

<a id="p100186"></a>    Изготовление типографией по заказу от "__" ___________________ 199__ г.

<a id="p100187"></a>N ________ билетные книжки (комплекты) для ________________________________
<a id="p100188"></a>                                                 (наименование органа

<a id="p100189"></a>_____________________________________________________ приняты в количестве:

<div align="center">

<a id="p100191"></a>    воспитательной работы или учреждения культуры)

</div>


<table>
<colgroup><col width="30%"><col width="11%"><col width="19%"><col width="18%"><col width="11%"><col width="11%"></colgroup>
<tr><td rowspan="2"><a id="p100193"></a>Наименование билетов по назначению (концерты, танцы, аттракционы и т.п.)</td><td rowspan="2">Литеры серий</td><td rowspan="2">Количество билетных книжек (комплектов)</td><td rowspan="2">Количество билетов в билетной книжке (комплекте)</td><td colspan="2">Всего билетов</td></tr>
<tr><td><a id="p100195"></a>кол-во билетов</td><td>номера (с N по N)</td></tr>
<tr><td></td><td></td><td></td><td></td><td></td><td></td></tr>
</table>


<a id="p100204"></a>             ______________________________________________________________
<a id="p100205"></a>             Итого:

<a id="p100206"></a>    Количество билетных книжек (комплектов) _______________________________
<a id="p100207"></a>                                                      (прописью)

<a id="p100208"></a>    Общее количество билетов ______________________________________________
<a id="p100209"></a>                                               (прописью)

<a id="p100210"></a>    Кроме  того, типографией предъявлены: испорченная в производстве бумага
в  количестве  ________  кг и испорченные при печати бланки билетов (брак),
которые уничтожены на месте в присутствии лиц, подписавших настоящий акт.
<a id="p100214"></a>    Акт составлен в двух экземплярах: один для ____________________________
<a id="p100215"></a>__________________________________________________________________________,
<a id="p100216"></a>    (наименование органа воспитательной работы или учреждения культуры)
<a id="p100218"></a>второй для типографии.

<a id="p100219"></a>    Представитель органа воспитательной работы ___________________
<a id="p100220"></a>                                                    (подпись)
<a id="p100221"></a>    Представитель типографии _____________________________________
<a id="p100222"></a>                                                    (подпись)

<a id="p100223"></a>    Перечисленное  в  настоящем акте количество билетных книжек и билетов в
них _____________________________________________ на ответственное хранение
<a id="p100225"></a>                      (прописью)
<a id="p100226"></a>принял:

<a id="p100227"></a>______________________________                       _____________
<a id="p100228"></a>(должность, фамилия, инициалы)                         (подпись)

<a id="p100229"></a>"__" ____________ 19__ г.


<div align="right">

<a id="p100230"></a>Приложение N 3<br>
к [ст. 12](#p100046) Инструкции N 1,<br>
утвержденной Приказом<br>
Министра обороны<br>
Российской Федерации<br>
от 23 августа 1997 г. N 322

</div>


<a id="p100231"></a>   Угловой штамп
<a id="p100232"></a>учреждения культуры

<a id="p100233"></a>                                                     КОМАНДИРУ (НАЧАЛЬНИКУ)

<a id="p100234"></a>                               ОТЧЕТ-ЗАЯВКА

<a id="p100235"></a>    Сообщаю  сведения  об  использовании  билетов на платные мероприятия за
период  с  "__"  ____________  19__  г. по "__" ____________ 19__ г., прошу
<a id="p100238"></a>отпустить  билеты  в  указанном  ниже  количестве  по  доверенности  нашему
представителю
<a id="p100239"></a>___________________________________________________________________________
<a id="p100240"></a>                       (фамилия, инициалы)

<a id="p100241"></a>отправить почтовой посылкой по адресу: ____________________________________
<a id="p100242"></a>_____________________________________________________ (ненужное зачеркнуть)


| <a id="p100244"></a>Наименование билетов по назначению (танцы, концерты, аттракционы и т.п.) | Остаток по предыдущему отчету (шт.) | Получено (шт.) | Израсходовано (шт.) | Остаток на "__" ________ 19__ г.<br>(шт.) | Требуется (шт.) |
| --- | --- | --- | --- | --- | --- |
|  |  |  |  |  |  |


<a id="p100256"></a>              Начальник учреждения культуры ______________________
<a id="p100257"></a>                                                  (подпись)

<a id="p100258"></a>               Начальник финансового органа ______________________
<a id="p100259"></a>                                                  (подпись)


<a id="p100260"></a>Приложение N 4
к [ст. 12](#p100046) Инструкции N 1,

<div align="right">

утвержденной Приказом<br>
Министра обороны<br>
Российской Федерации<br>
от 23 августа 1997 г. N 322

<a id="p100261"></a>                                   КНИГА

</div>

<a id="p100262"></a>                   учета билетов на платные мероприятия,
<a id="p100263"></a>                выданных Управлением воспитательной работы
<a id="p100264"></a>             ____________________________ учреждениям культуры
<a id="p100265"></a>             (наименование округа, флота)
<a id="p100266"></a>             _________________________________________________
<a id="p100267"></a>                    (наименование учреждения культуры)


<table>
<colgroup><col width="7%"><col width="7%"><col width="5%"><col width="6%"><col width="6%"><col width="5%"><col width="6%"><col width="6%"><col width="5%"><col width="6%"><col width="6%"><col width="5%"><col width="6%"><col width="6%"><col width="5%"><col width="6%"><col width="6%"></colgroup>
<tr><td rowspan="2"><a id="p100269"></a>Дата выдачи</td><td rowspan="2">Номера документов</td><td colspan="15">Наименование билетов по их назначению: танцы, концерты и т.д.</td></tr>
<tr><td><a id="p100271"></a>литеры серий</td><td><a id="p100275"></a>номера билетов (с N по N)</td><td>количество билетов</td><td>литеры серий</td><td>номера билетов (с N по N)</td><td>количество билетов</td><td>литеры серий</td><td>номера билетов (с N по N)</td><td>количество билетов</td><td>литеры серий</td><td>номера билетов (с N по N)</td><td>количество билетов</td><td>литеры серий</td><td>номера билетов (с N по N)</td><td>количество билетов</td></tr>
<tr><td><a id="p100278"></a>1</td><td>2</td><td>3</td><td>4</td><td>5</td><td>6</td><td>7</td><td>8</td><td>9</td><td>10</td><td>11</td><td>12</td><td>13</td><td>14</td><td>15</td><td>16</td><td>17</td></tr>
<tr><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
</table>


<a id="p100284"></a>Примечания. 1. По получении от учреждения культуры очередного отчета-заявки количество израсходованных согласно отчету билетов записывается сторнировочной ("красной") записью в соответствующие по назначению графы, после чего выводятся остатки числящихся за учреждением культуры билетов.
2. <a id="p100285"></a>Лицевые счета могут вестись на карточках такой же формы.


<a id="p100286"></a>Приложение N 5
к [ст. 14](#p100049) Инструкции N 1,

<div align="right">

утвержденной Приказом<br>
Министра обороны<br>
Российской Федерации<br>
от 23 августа 1997 г. N 322

<a id="p100287"></a>           УТВЕРЖДАЮ

</div>

<a id="p100288"></a>Начальник ______________________
<a id="p100289"></a>              (наименование
<a id="p100290"></a>____________________ ___________
<a id="p100291"></a>учреждения культуры)  (подпись)
<a id="p100294"></a>"__" ___________ 19__ г.

<a id="p100295"></a>                                    АКТ

<a id="p100296"></a>"__" ____________ 199_ г.

<a id="p100297"></a>    Комиссия в составе: ___________________________________________________
<a id="p100298"></a>                          (должности, фамилии, инициалы членов комиссии)

<a id="p100299"></a>на основании приказа от "__" ____________ 19__ г. N ____ произвела проверку
билетов, поступивших от ___________________________________________________
<a id="p100301"></a>                              (склад технических средств, типография)
<a id="p100302"></a>согласно __________________________________________________________________
<a id="p100303"></a>                             (наименование документа)

<a id="p100304"></a>от "__" ____________ 19__ г. N ___


<table>
<colgroup><col width="19%"><col width="9%"><col width="13%"><col width="11%"><col width="10%"><col width="9%"><col width="11%"><col width="10%"><col width="9%"></colgroup>
<tr><td rowspan="2"><a id="p100306"></a>Наименование билетов по назначению (концерты, танцы и т.д.)</td><td rowspan="2">Литеры серий</td><td rowspan="2">Номера билетов (с N по N)</td><td colspan="3">Значится по документам склада (типографии)</td><td colspan="3">Фактически поступило</td></tr>
<tr><td><a id="p100310"></a>кол-во билетных книжек</td><td><a id="p100314"></a>кол-во билетов в билетной книжке</td><td>всего билетов</td><td>кол-во билетных книжек</td><td>кол-во билетов в билетной книжке</td><td>всего билетов</td></tr>
<tr><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
</table>


<a id="p100320"></a>Фактически поступило:
<a id="p100321"></a>билетных книжек __________________ штук;
<a id="p100322"></a>всего билетов ___________________ штук.

<a id="p100323"></a>Подписи членов комиссии

<a id="p100324"></a>Перечисленные в настоящем акте билеты на ответственное хранение принял

<div align="center">

<a id="p100325"></a>____________________                           _______________

</div>

<a id="p100326"></a>    (должность)                                   (подпись)

<a id="p100327"></a>    "__" ____________ 19__ г.

<a id="p100328"></a>Примечания. 1. Акт составляется в двух экземплярах: один поступает в финансовый орган учреждения культуры, второй остается у лица, принявшего билеты на ответственное хранение.
2. <a id="p100329"></a>В случае расхождения полученного количества билетных книжек (билетов) с данными, указанными в сопроводительных документах склада технических средств, акт составляется в трех экземплярах, один из которых в тот же день направляется в управление воспитательной работы округа.


<div align="right">

<a id="p100854"></a>Приложение N 6<br>
к [ст. 16](#p100055) Инструкции N 1,<br>
утвержденной Приказом<br>
Министра обороны<br>
Российской Федерации<br>
от 23 августа 1997 г. N 322

</div>


<div align="center">

<a id="p100855"></a>ТРЕБОВАНИЕ-НАКЛАДНАЯ N __

<a id="p100856"></a>Утратило силу. - [Приказ](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100056) Министра обороны РФ от 01.09.2008 N 484

</div>


<div align="right">

<a id="p100857"></a>Приложение N 7<br>
к [ст. 17](#p100058) Инструкции N 1,<br>
утвержденной Приказом<br>
Министра обороны<br>
Российской Федерации<br>
от 23 августа 1997 г. N 322

</div>


<div align="center">

<a id="p100858"></a>РЕГИСТРАЦИОННЫЙ ЖУРНАЛ<br>
УЧЕТА БИЛЕТОВ, АБОНЕМЕНТОВ, ВЫДАННЫХ КАССИРАМ БИЛЕТНЫХ<br>
КАСС ДЛЯ РЕАЛИЗАЦИИ НА ПЛАТНЫЕ МЕРОПРИЯТИЯ

<a id="p100859"></a>Утратил силу. - [Приказ](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100056) Министра обороны РФ от 01.09.2008 N 484

</div>


<div align="right">

<a id="p100389"></a>Приложение N 8<br>
к [ст. 17](#p100058) Инструкции N 1,<br>
утвержденной Приказом<br>
Министра обороны<br>
Российской Федерации<br>
от 23 августа 1997 г. N 322

</div>


<div align="center">

<a id="p100390"></a>ОБРАЗЦЫ<br>
НАДПИСИ (ШТАМПА) НА БИЛЕТНЫХ КНИЖКАХ ПРИ ВЫДАЧЕ БИЛЕТОВ<br>
ДЛЯ РЕАЛИЗАЦИИ И НА КОМПЛЕКТЕ БИЛЕТОВ, ИЗГОТОВЛЯЕМЫХ<br>
ПО ЧИСЛУ МЕСТ В ЗРИТЕЛЬНОМ ЗАЛЕ

</div>


<a id="p100391"></a>    Настоящая  билетная  книжка  серии  ___ N ___ с количеством билетов ___
штук, с N ___ по N ___, по цене ___ рублей на общую сумму _________________
                                                              (цифрами
_____________________________________________ зарегистрирована в финансовом
<a id="p100394"></a>                 и прописью)
<a id="p100395"></a>органе ____________________________________________________________________
<a id="p100396"></a>                       (наименование учреждения культуры)

<a id="p100397"></a>под N ___________________________________ и разрешена к продаже.
<a id="p100398"></a>      (номер по регистрационному журналу)

<a id="p100399"></a>Начальник финансового органа (главный бухгалтер)
<a id="p100400"></a>__________________________________                   _________
<a id="p100401"></a>(наименование учреждения культуры)                   (подпись)

<a id="p100402"></a>"__" ____________ 19__ г.

<div align="center">

<a id="p100403"></a>ДВИЖЕНИЕ БИЛЕТОВ <*>

</div>


<a id="p100404"></a>

---

<a id="p100405"></a><*> Заполняется кассиром билетной кассы по мере реализации билетов из данной билетной книжки.


<table>
<colgroup><col width="16%"><col width="42%"><col width="20%"><col width="22%"></colgroup>
<tr><td rowspan="2"><a id="p100407"></a>Дата</td><td rowspan="2"><a id="p100411"></a>Продано билетов</td><td colspan="2">Остаток билетов</td></tr>
<tr><td><a id="p100409"></a>количество</td><td>сумма</td></tr>
<tr><td></td><td></td><td></td><td></td></tr>
</table>


<a id="p100415"></a>Настоящий комплект серии ____ N ___ со следующим количеством билетов:


<table>
<colgroup><col width="8%"><col width="13%"><col width="10%"><col width="20%"><col width="14%"><col width="22%"><col width="14%"></colgroup>
<tr><td colspan="2" rowspan="2"><a id="p100417"></a>Категории мест (партер, балкон, амфитеатр), ряды</td><td rowspan="2"><a id="p100423"></a>Цена</td><td rowspan="2">Количество</td><td rowspan="2">Сумма</td><td colspan="2">Остатки непроданных билетов &lt;*&gt;</td></tr>
<tr><td><a id="p100420"></a>количество</td><td>сумма</td></tr>
<tr><td colspan="2"></td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td colspan="5"><a id="p100427"></a>Итого:</td><td colspan="2" rowspan="2"><a id="p100428"></a><a id="p100429"></a>на общую сумму<br>_______________________<br>(прописью)</td></tr>
<tr><td colspan="2"><a id="p100431"></a>на общую сумму</td><td colspan="3"><a id="p100432"></a>______________________________<br>(прописью)</td></tr>
<tr><td colspan="5"><a id="p100433"></a><a id="p100434"></a><a id="p100435"></a>зарегистрирован в финансовом органе<br>___________________________________<br>(наименование учреждения культуры)</td><td colspan="2" rowspan="3"><a id="p100436"></a>Кассир билетной кассы<br>_________________________<br>(подпись)<br>"__" ____________ 19__ г.</td></tr>
<tr><td><a id="p100437"></a>под N</td><td colspan="4">_______________________________________<br>(номер по регистрационному журналу)</td></tr>
<tr><td colspan="5"><a id="p100438"></a>и разрешен к продаже.</td></tr>
<tr><td colspan="7"></td></tr>
<tr><td colspan="7"><a id="p100440"></a>Начальник финансового органа (главный бухгалтер)</td></tr>
<tr><td colspan="7"><a id="p100441"></a>____________________________________________________</td></tr>
<tr><td colspan="7"><a id="p100442"></a>(наименование учреждения культуры)</td></tr>
<tr><td colspan="7"><a id="p100443"></a>____________________________________________________</td></tr>
<tr><td colspan="7"><a id="p100444"></a>(подпись)</td></tr>
<tr><td colspan="7"><a id="p100445"></a>"__" ____________ 19__ г.</td></tr>
</table>


<a id="p100446"></a>

---

<a id="p100447"></a><*> Заполняется при сдаче остатков непроданных билетов на хранение до уничтожения в установленном порядке.


<a id="p100448"></a>Приложение N 9
к [ст. 19](#p100066) Инструкции N 1,
утвержденной Приказом
Министра обороны

<div align="center">

Российской Федерации<br>
от 23 августа 1997 г. N 322

<a id="p100449"></a>    Выдать под отчет<br>
<a id="p100450"></a>__________________ билетов на            НАЧАЛЬНИКУ _______________________<br>
<a id="p100451"></a>сумму ____________ рублей                            (учреждение культуры)<br>
<a id="p100452"></a>Начальник учреждения культуры            от кассира билетной кассы<br>
<a id="p100453"></a>_____________________________            __________________________________<br>
<a id="p100454"></a>        (подпись)                             (фамилия, имя, отчество)<br>
<a id="p100455"></a>"__" ____________ 19__ г.

<a id="p100456"></a>                                 ЗАЯВЛЕНИЕ

<a id="p100457"></a>    Прошу выдать под отчет подготовленные для реализации билеты:

</div>


<table>
<colgroup><col width="14%"><col width="6%"><col width="8%"><col width="8%"><col width="6%"><col width="9%"><col width="12%"><col width="11%"><col width="8%"><col width="9%"><col width="9%"></colgroup>
<tr><td rowspan="3"><a id="p100459"></a>Наименование билетов по назначению (танцы, концерты и т.п.)</td><td colspan="3"><a id="p100470"></a>Затребовано</td><td colspan="7">Фактически отпущено</td></tr>
<tr><td rowspan="2"><a id="p100461"></a>цена</td><td rowspan="2">количество</td><td rowspan="2">сумма</td><td rowspan="2">литеры серий</td><td rowspan="2"><a id="p100467"></a>кол-во билетных книжек</td><td rowspan="2">регистрационные номера билетных книжек</td><td rowspan="2">кол-во билетов в билетной книжек</td><td colspan="3">всего билетов</td></tr>
<tr><td><a id="p100463"></a>количество</td><td><a id="p100468"></a>номера билетов (с N по N)</td><td>номинальная стоимость</td></tr>
<tr><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
</table>


<div align="right">

<a id="p100474"></a>    Итого:

<a id="p100475"></a>    Кассир билетной кассы _________________________<br>
<a id="p100476"></a>                                  (подпись)

</div>

<div align="center">

<a id="p100477"></a>"__" ____________ 19__ г.

<a id="p100478"></a>    Билеты в количестве __________________ штук<br>
<a id="p100479"></a>                            (прописью)

</div>


<a id="p100480"></a>    выдал ________________            получил _________________
<a id="p100481"></a>             (подпись)                            (подпись)


<div align="center">

<a id="p100482"></a>Приложение N 10<br>
к [ст. 19](#p100066), [26](#p100849) Инструкции N 1,<br>
утвержденной Приказом<br>
Министра обороны<br>
Российской Федерации<br>
от 23 августа 1997 г. N 322

<a id="p100483"></a>ЛИЦЕВОЙ СЧЕТ КАССИРА БИЛЕТНОЙ КАССЫ<br>
____________________________________________________<br>
(наименование учреждения культуры, фамилия, имя,<br>
отчество кассира билетной кассы)

<a id="p100484"></a>Наименование билетов по назначению ___________________________<br>
<a id="p100485"></a>Цена билета (или расценка мест в комплекте) __________________

</div>


<table>
<colgroup><col width="7%"><col width="7%"><col width="7%"><col width="9%"><col width="9%"><col width="7%"><col width="9%"><col width="6%"><col width="8%"><col width="7%"><col width="8%"><col width="7%"><col width="9%"></colgroup>
<tr><td rowspan="2"><a id="p100487"></a>Даты и номера документов</td><td colspan="5"><a id="p100504"></a>Выдано кассиру под отчет</td><td colspan="2">Поступило денег в кассу</td><td colspan="2">Сдан остаток непроданных билетов</td><td colspan="2">Остаток билетов у кассира</td><td rowspan="2">Отметка о проверке наличия билетов</td></tr>
<tr><td><a id="p100491"></a>регистрационный номер билетной книжки (комплекта)</td><td>литеры серий</td><td>кол-во билетов в билетной книжке (комплекте)</td><td>номера билетов или номер комплекта</td><td>общая номинальная стоимость билетов</td><td>за какое кол-во проданных билетов</td><td>сумма</td><td>кол-во сданных билетов</td><td>общая номинальная стоимость билетов</td><td>кол-во билетов</td><td>общая номинальная стоимость билетов</td></tr>
<tr><td><a id="p100502"></a>1</td><td>2</td><td>3</td><td>4</td><td>5</td><td>6</td><td>7</td><td>8</td><td>9</td><td>10</td><td>11</td><td>12</td><td>13</td></tr>
<tr><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
</table>


<a id="p100508"></a>Лицевые счета ведутся на каждый вид и цену билетов или каждую расценку комплекта билетов и являются формой аналитического учета по забалансовому субсчету N 4-2.
<a id="p100509"></a>Данные лицевых счетов объединяются в сводный лицевой счет, который ведется на каждого кассира билетной кассы по следующей форме:

<div align="center">

<a id="p100510"></a>СВОДНЫЙ ЛИЦЕВОЙ СЧЕТ

<a id="p100511"></a>    кассира билетной кассы _______________________________________<br>
<a id="p100512"></a>                             (наименование учреждения культуры,<br>
<a id="p100513"></a>__________________________________________________________________<br>
<a id="p100514"></a>            фамилия и инициалы кассира билетной кассы)

</div>


<table>
<colgroup><col width="13%"><col width="22%"><col width="22%"><col width="22%"><col width="22%"></colgroup>
<tr><td rowspan="2"><a id="p100516"></a>Дата</td><td rowspan="2"><a id="p100519"></a>Выдано билетов под отчет на сумму</td><td colspan="2"><a id="p100523"></a>Сдано</td><td rowspan="2">Остаток билетов у кассира на сумму</td></tr>
<tr><td><a id="p100518"></a>выручка за проданные билеты на сумму</td><td>непроданные билеты на сумму</td></tr>
<tr><td></td><td></td><td></td><td></td><td></td></tr>
</table>


<a id="p100527"></a>Приложение N 11
к [ст. 20](#p100069) Инструкции N 1,
утвержденной Приказом
Министра обороны
Российской Федерации
от 23 августа 1997 г. N 322

<a id="p100528"></a>Утверждаю
<a id="p100529"></a>Начальник __________________________________
<a id="p100530"></a>          (наименование учреждения культуры)
<a id="p100531"></a>____________________________________________
<a id="p100532"></a>                 (подпись)

<div align="center">

<a id="p100533"></a>"__" ____________ 19__ г.

<a id="p100534"></a>                                   ОТЧЕТ<br>
<a id="p100535"></a>         о полученных и проданных билетах кассиром билетной кассы<br>
<a id="p100537"></a>        __________________________________________________________<br>
<a id="p100538"></a>                           (фамилия и инициалы)<br>
<a id="p100539"></a>        на _______________________________________________________<br>
<a id="p100540"></a>             (вид мероприятия, наименование концерта, спектакля)

<a id="p100541"></a>                       на "__" ____________ 19__ г.

</div>


<table>
<colgroup><col width="14%"><col width="9%"><col width="12%"><col width="7%"><col width="12%"><col width="7%"><col width="12%"><col width="7%"><col width="13%"><col width="8%"></colgroup>
<tr><td rowspan="2"><a id="p100543"></a>Регистрационный номер билетной книжки</td><td rowspan="2"><a id="p100554"></a>Цена билета</td><td colspan="2">Переходящий остаток непроданных билетов</td><td colspan="2">Получено для реализации</td><td colspan="2">Продано билетов</td><td colspan="2">Остаток непроданных билетов</td></tr>
<tr><td><a id="p100548"></a>количество</td><td>сумма</td><td>количество</td><td>сумма</td><td>количество</td><td>сумма</td><td>количество</td><td>сумма</td></tr>
<tr><td><a id="p100552"></a>1</td><td>2</td><td>3</td><td>4</td><td>5</td><td>6</td><td>7</td><td>8</td><td>9</td><td>10</td></tr>
<tr><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
</table>


<a id="p100558"></a> Итого:

<a id="p100559"></a>    Кассир билетной кассы ________________________________________
<a id="p100560"></a>                                           (подпись)

<a id="p100561"></a>    Отчет проверил. Начальник финансового органа (бухгалтер) _____
<a id="p100562"></a>    ______________________________________________________________
<a id="p100563"></a>                                (подпись)

<a id="p100564"></a>    Корешки  и  обложки  билетных  книжек  N  __  с остатками непроданных и
погашенных билетов в количестве ___________________________________________
<a id="p100566"></a>                                           (цифрами и прописью)
<a id="p100567"></a>на сумму _________________________________ принял на ответственное хранение
<a id="p100568"></a>               (цифрами и прописью)

<a id="p100569"></a>______________________________
<a id="p100570"></a>    (должность, подпись)


<div align="right">

<a id="p100571"></a>Приложение N 2<br>
к Приказу Министра обороны<br>
Российской Федерации

</div>

<div align="center">

**от 23 августа 1997 г. N 322**

<a id="p100572"></a>**ИНСТРУКЦИЯ**<br>
**О ПОРЯДКЕ ИЗГОТОВЛЕНИЯ, УЧЕТА, ХРАНЕНИЯ И РЕАЛИЗАЦИИ**<br>
**БИЛЕТОВ И АБОНЕМЕНТОВ НА ПОСЕЩЕНИЕ СПОРТИВНЫХ И ДРУГИХ**<br>
**МЕРОПРИЯТИЙ, ПРОВОДИМЫХ НА БАЗЕ СПОРТИВНЫХ СООРУЖЕНИЙ**<br>
МИНИСТЕРСТВА ОБОРОНЫ РОССИЙСКОЙ ФЕДЕРАЦИИ

</div>


1. <a id="p100573"></a>Настоящей Инструкцией определяется порядок изготовления, учета, хранения и реализации билетов и абонементов на посещение спортивных и других мероприятий, проводимых на базе спортивных сооружений Министерства обороны Российской Федерации.
2. <a id="p100574"></a>Билеты и абонементы на посещение спортивных и других мероприятий являются бланками строгого учета.
<a id="p100575"></a>Ответственность за обеспечение правильного ведения билетного хозяйства несут командиры (начальники) воинских частей, учреждений, военно-учебных заведений, предприятий и организаций Министерства обороны Российской Федерации <*>, в ведении которых находятся спортивные сооружения, и помощники командиров этих воинских частей по финансово-экономической работе.

<a id="p100576"></a>

---

<a id="p100577"></a><*> Далее в тексте настоящей Инструкции воинские части, учреждения, военно-учебные заведения, предприятия и организации Министерства обороны Российской Федерации будут именоваться для краткости воинскими частями.

3. <a id="p100578"></a>Каждое спортивное сооружение, где проводятся спортивные и другие мероприятия с продажей билетов, должно иметь эксплуатационную схему сидячих мест для зрителей, в которой указываются:
<a id="p100579"></a>количество мест по отдельным трибунам, секторам и т.п.;
<a id="p100580"></a>цена билетов и их общая стоимость для посещения спортивных состязаний по отдельным видам спорта и других мероприятий.
<a id="p100581"></a>Эксплуатационная схема составляется начальником спортивного сооружения совместно с помощником командира по финансово-экономической работе и утверждается командиром воинской части, в ведении которого находится спортивное сооружение.
4. <a id="p100582"></a>Билеты и абонементы изготавливаются только в типографиях округов, флотов и центральных типографиях Министерства обороны Российской Федерации, а в отдельных случаях - в типографиях гражданских ведомств, специализирующихся на изготовлении аналогичной продукции, по заказам:
<a id="p100583"></a>довольствующих финансовых органов видов Вооруженных Сил Российской Федерации, округов, флотов - для обеспечения мероприятий, проводимых в непосредственно подчиненных им воинских частях;
<a id="p100584"></a>Центрального спортивного клуба армии - для обеспечения мероприятий, проводимых на спортивных базах клуба.
<a id="p100585"></a>Обеспечение билетами и абонементами воинских частей центрального подчинения производится соответствующими довольствующими финансовыми органами. Заказы типографиям на изготовление билетов и абонементов производятся в письменном виде с указанием необходимого количества билетов по отдельным цветам бумаги, по трибунам и т.п. в соответствии с эксплуатационными схемами спортивных сооружений и с обязательным предупреждением о том, что заказываемые билеты являются бланками строгого учета.
5. <a id="p100586"></a>Обязательным для всех видов билетов и абонементов является обозначение типографским способом серии, номера билета (абонемента).
<a id="p100587"></a>Серия обозначается двумя буквами-литерами, например: АА, АГ, БА и т.д., и устанавливается для каждого вида билета (абонемента), за исключением билетов, изготовляемых в комплектах по числу мест спортивного сооружения, по которым серия устанавливается для каждого тиража комплектов.
<a id="p100588"></a>Порядковый номер обозначается на каждом билете (абонементе) пяти- или шестизначным числом. При изготовлении комплектов по числу мест спортивного сооружения на обложке комплекта и на каждом билете проставляется номер, присвоенный данному комплекту.
<a id="p100589"></a>Присвоение серии, определение количества билетов (абонементов) и их номеров в каждой серии производятся заказчиком при сдаче заказа на изготовление билетов и абонементов ([статья 4](#p100582) настоящей Инструкции).
<a id="p100590"></a>Цена билета (абонемента) устанавливается приказом начальника спортивного учреждения и проставляется в билетах при их подготовке к реализации.
<a id="p100591"></a>Образцы билетов и абонементов на посещение спортивных и других мероприятий, проводимых на базе спортивных сооружений Министерства обороны Российской Федерации, приведены в [Приложении N 1](#p100624) к настоящей Инструкции.
<a id="p100592"></a>Билеты брошюруются в книжки по 100 - 500 однотипных билетов. Каждая книжка должна иметь обложку.
6. <a id="p100860"></a>Изготовленные билеты (абонементы) принимаются заказчиками (статья 4 настоящей Инструкции) от типографии по накладным, счетам, счетам-фактурам и иным установленным документам с подробным указанием в них количества билетов по отдельным цветам бумаги, по трибунам и т.п. При приемке билетов тщательно проверяются каждая билетная книжка и соответствие количества билетов и абонементов указанному в накладной.
<a id="p100861"></a>Билеты и абонементы, полученные от типографий, учитываются довольствующими финансовыми органами в книге учета бланков строгой отчетности (форма по ОКУД 0504045), установленной Инструкцией по бюджетному учету (Приказ Министерства финансов Российской Федерации от 10 февраля 2006 г. N 25н), в которой открываются отдельные лицевые счета для каждого вида и каждой цены билетов (абонементов).
<a id="p100862"></a>Выдача (высылка) билетов и абонементов воинским частям, проводящим платные мероприятия и другие мероприятия на базе спортивных сооружений Министерства обороны Российской Федерации, производится соответствующим довольствующим финансовым органом ([статья 4](#p100582) настоящей Инструкции) по требованиям-накладным на право получения согласно заявкам, подписанным командиром воинской части и заверенным оттиском гербовой печати воинской части. При получении билетов и абонементов уполномоченным лицом воинской части представляется доверенность на право получения билетов и абонементов. Требование-накладная составляется в двух экземплярах (первый - отправителю, второй - получателю), а при высылке почтой - в трех экземплярах (первый - отправителю, второй и третий - получателю).
<a id="p100863"></a>При высылке билетов и абонементов почтовыми посылками отправитель обязан произвести надлежащую упаковку, обеспечивающую сохранность билетов и абонементов в пути, и объявить ценность посылки.

> *(ст. 6 в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100059) Министра обороны РФ от 01.09.2008 N 484)*

7. <a id="p100597"></a>В воинских частях получение, хранение и реализация билетов и абонементов возлагаются на должностных лиц по указанию командира воинской части. Список этих лиц объявляется приказом командира воинской части. С должностными лицами из числа гражданского персонала Вооруженных Сил Российской Федерации заключается договор о полной материальной ответственности в порядке, установленном действующим законодательством Российской Федерации.
<a id="p100864"></a>Полученные воинской частью билеты и абонементы в день их получения проверяются комиссией, назначенной приказом командира воинской части. В оформляемом акте о приемке материалов (форма по ОКУД 0315004) комиссия указывает назначение, литеры серий, номера и фактическое количество поступивших билетов и абонементов.

> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100063) Министра обороны РФ от 01.09.2008 N 484)*

<a id="p100599"></a>После проверки все билеты и абонементы сдаются на хранение под роспись материально ответственному лицу.
<a id="p100865"></a>Требования-накладные (форма по ОКУД 0315006) и акты о приемке материалов (форма по ОКУД 0315004) передаются в финансовый орган воинской части для проверки и оприходования по учету.

> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100064) Министра обороны РФ от 01.09.2008 N 484)*

<a id="p100601"></a>Получение и оприходование по учету билетов и абонементов, отправленных почтовыми посылками, воинская часть обязана письменно подтвердить на третьем экземпляре накладной (статья 6 настоящей Инструкции) и в трехдневный срок со дня получения билетов выслать этот экземпляр отправителю.
8. <a id="p100602"></a>В воинских частях, где проведение платных спортивных и других мероприятий на базе спортивных сооружений Министерства обороны Российской Федерации носит постоянный характер, билеты и абонементы должны храниться в надежно запираемой и опечатываемой специальной билетной кладовой или другом приспособленном помещении, обеспечивающем их полную сохранность.
<a id="p100603"></a>В других воинских частях билеты и абонементы хранятся в финансовом органе воинской части в надежно запираемых и опечатываемых железных шкафах (ящиках).
9. <a id="p100604"></a>Выпуск билетов в реализацию на каждое спортивное и другое мероприятие оформляется приказом командира воинской части, в ведении которого находится спортивное сооружение, на основании заявки начальника этого сооружения.
<a id="p100605"></a>В приказе должно быть указано, для посещения какого мероприятия, какое количество билетов, по каким ценам необходимо подготовить к реализации и кто назначается лицом, ответственным за реализацию билетов. На основании этого билеты выдаются лицу, ответственному за их реализацию, для подготовки к реализации (штемпелевание даты и проставление цены).
10. <a id="p100606"></a>Подготовленные к реализации билеты и абонементы регистрируются финансовым органом воинской части в регистрационном журнале, который ведется по форме применительно к приведенной в [Приложении N 8](#p100390) к Инструкции N 1, утвержденной настоящим Приказом. На обложке каждой зарегистрированной билетной и абонементной книжки делается надпись о регистрационном номере книжки, количестве билетов (абонементов) в ней, цене и общей номинальной стоимости по форме применительно к приведенной в [Приложениях N 9](#p100456) и [10](#p100483) к Инструкции N 1, утвержденной настоящим Приказом.
<a id="p100607"></a>Выдача зарегистрированных билетов (абонементов) лицам, ответственным за их реализацию, производится по заявлениям этих лиц, составляемым по форме применительно к приведенной в [Приложении N 11](#p100534) к Инструкции N 1, утвержденной настоящим Приказом.
<a id="p100608"></a>Лица, получающие билеты (абонементы) для реализации, обязаны проверить их по назначению, количеству, цене и общей номинальной стоимости.
11. <a id="p100866"></a>В воинских частях, проводящих платные спортивные и другие мероприятия на базе спортивных сооружений Министерства обороны Российской Федерации, учет билетов и абонементов ведется финансовой службой (бухгалтерией) в следующем порядке:
<a id="p100867"></a>а) в воинских частях, являющихся бюджетными учреждениями, - на забалансовом счете 03 "Бланки строгой отчетности" по каждому виду бланков и местам их хранения в условной оценке 1 рубль за 1 бланк в книге учета бланков строгой отчетности (форма по ОКУД 0504045). При выдаче билетов под отчет лицам, ответственным за их реализацию, билеты и абонементы списываются в расход по книге учета и записываются на лицевые счета подотчетных лиц, которые ведутся по форме, приведенной в [Приложении N 10](#p100483) к Инструкции N 1, утвержденной настоящим Приказом;
<a id="p100868"></a>б) на предприятиях и в организациях, ведущих бухгалтерский учет имущества, обязательств и хозяйственных операций в соответствии с Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (Приказ Министерства финансов Российской Федерации от 31 октября 2000 г. N 94н), билеты и абонементы учитываются:
<a id="p100869"></a>на балансовом счете 10 "Материалы" - по фактической себестоимости их изготовления;
<a id="p100870"></a>на забалансовом счете 006 "Бланки строгой отчетности" - в условной оценке.
<a id="p100871"></a>Аналитический учет ведется по каждому виду билетов и местам их хранения, в учете должны также отражаться литеры серий и номера билетов (комплектов). Для аналитического учета по подотчетным лицам применяются лицевые счета по форме, приведенной в [Приложении N 10](#p100483) к Инструкции N 1, утвержденной настоящим Приказом.

> *(ст. 11 в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100067) Министра обороны РФ от 01.09.2008 N 484)*

12. <a id="p100615"></a>Вырученные от реализации билетов и абонементов денежные суммы должны обязательно сдаваться в тот же день в финансовый орган воинской части, а при вечерней реализации - на следующий день.
<a id="p100616"></a>На основании приходных денежных документов на поступление выручки производится списание стоимости реализованных билетов и абонементов по лицевым счетам подотчетных лиц (статья 11 настоящей Инструкции).
13. <a id="p100617"></a>О реализации билетов на каждое мероприятие лицом, ответственным за их реализацию, составляется отчет по форме применительно к приведенной в [Приложении N 11](#p100534) к Инструкции N 1, утвержденной настоящим приказом, который вместе с оставшимися нереализованными и погашенными билетами сдается не позднее следующего за проведением мероприятия дня в финансовый орган воинской части для проверки и учета.
<a id="p100618"></a>Объединение в одном отчете билетов по нескольким мероприятиям не допускается.
<a id="p100619"></a>На основании указанного в настоящей статье отчета производится списание нереализованных билетов с лицевых счетов подотчетных лиц и оприходование их как находящихся на хранении, но отдельно от билетов, не выдававшихся для реализации.
14. <a id="p100872"></a>Испорченные при хранении или подготовке к реализации билеты и абонементы погашаются специальным штампом "погашено", хранятся в установленном порядке и предъявляются при производстве ревизии финансово-хозяйственной деятельности воинской части. После истечения установленных сроков хранения и при условии их обревизования эти билеты и абонементы уничтожаются комиссией по акту ([Приложение N 2](#p100755) к настоящей Инструкции).

> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100073) Министра обороны РФ от 01.09.2008 N 484)*

15. <a id="p100621"></a>Инвентаризация билетов производится в сроки и в порядке, установленные Методическими указаниями по инвентаризации имущества и финансовых обязательств (Приказ Министерства финансов Российской Федерации 1995 г. N 49).

<div align="right">

<a id="p100622"></a>Председатель Спортивного комитета<br>
Министерства обороны<br>
Российской Федерации,<br>
генерал-майор<br>
С.ЛАГОВСКИЙ

</div>


<div align="right">

<a id="p100623"></a>Приложение N 1<br>
к [ст. 5](#p100586) Инструкции N 2,<br>
утвержденной Приказом<br>
Министра обороны<br>
Российской Федерации<br>
от 23 августа 1997 г. N 322

</div>


<div align="center">

<a id="p100624"></a>**ОБРАЗЦЫ**<br>
**БИЛЕТОВ И АБОНЕМЕНТОВ НА ПОСЕЩЕНИЕ СПОРТИВНЫХ И ДРУГИХ**<br>
**МЕРОПРИЯТИЙ, ПРОВОДИМЫХ НА БАЗЕ СПОРТИВНЫХ СООРУЖЕНИЙ**<br>
**МИНИСТЕРСТВА ОБОРОНЫ РОССИЙСКОЙ ФЕДЕРАЦИИ**

</div>


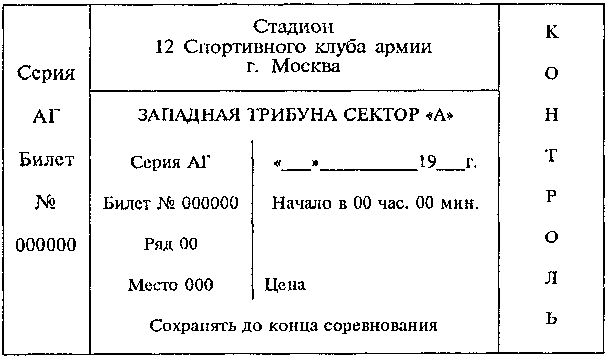
#### <a id="p100625"></a>Образец билета на посещение спортивных мероприятий

<div align="center">

<a id="p100626"></a> ![Образец билета на посещение спортивных мероприятий](https://i.bukva.ai/nuMC6R9Tl/img_3.jpg) 

<a id="p100640"></a>Пояснения

</div>


1. <a id="p100641"></a>Общий размер билета с контрольным талоном и корешком 130 x 150 мм. Билет должен иметь поля шириной не менее 2,5 мм и четыре рамки.
2. <a id="p100642"></a>Билеты одного комплекта, но на различные трибуны стадиона (зала) печатаются на различного цвета бумаге или на белой бумаге с нанесением цветных полос или цветного тангира (сетки).
3. <a id="p100643"></a>День и время соревнования могут печататься в типографии или проставляться штампами.


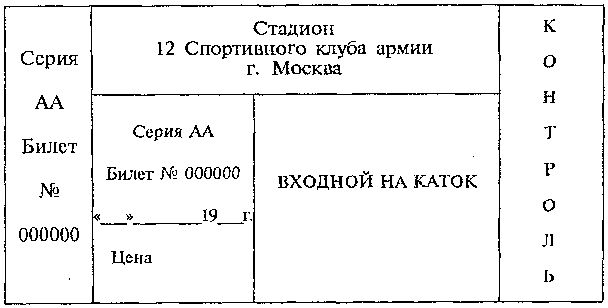
#### <a id="p100644"></a>Образец билета на платные услуги, предоставляемые спортивными сооружениями и организациями

<div align="center">

<a id="p100645"></a> ![Образец билета на платные услуги, предоставляемые спортивными сооружениями и орг](https://i.bukva.ai/nuMC6R9Tl/img_4.jpg) 

<a id="p100659"></a>Пояснения

</div>


1. <a id="p100660"></a>Билеты на все виды услуг, предоставляемые сооружениями (входные на каток, за пользование лыжами, прокат коньков, пользование бассейном и теннисными кортами, точка коньков и др.), изготавливаются по приведенному выше образцу.
2. <a id="p100661"></a>Общий размер билета с контрольным талоном и корешком 130 x 50 мм. Билет должен иметь поля шириной не менее 2,5 мм и пять рамок.
3. <a id="p100662"></a>Дата и время услуг может печататься в типографии или проставляться штампами.


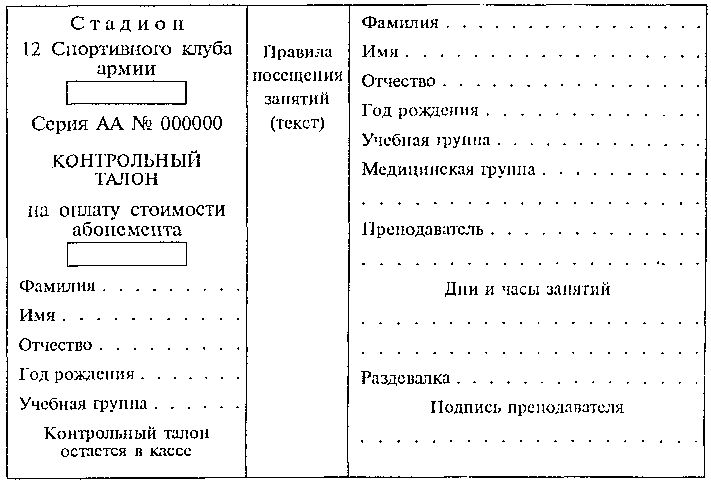
#### <a id="p100663"></a>Образцы абонементов


<a id="p100664"></a> ![Образцы абонементов](https://i.bukva.ai/nuMC6R9Tl/img_5.jpg) 

<div align="center">

<a id="p100680"></a> ![Образцы абонементов](https://i.bukva.ai/nuMC6R9Tl/img_6.jpg) 

<a id="p100701"></a>Пояснения

</div>


1. <a id="p100702"></a>Общий размер абонемента 180 x 60 мм с четырьмя страницами и вкладышем контрольного талона.
2. <a id="p100703"></a>Размер контрольного талона 80 x 50 мм. Количество контрольных талонов зависит от числа спортивных мероприятий, на которые продаются абонементы.
3. <a id="p100704"></a>На четвертой странице абонемента штампом или чернилами от руки пишутся номера сектора, ряда, места. Стоимость абонемента печатается при его изготовлении.
<a id="p100705"></a> ![Образцы абонементов](https://i.bukva.ai/nuMC6R9Tl/img_7.jpg) 

<div align="center">

<a id="p100721"></a> ![Образцы абонементов](https://i.bukva.ai/nuMC6R9Tl/img_8.jpg) 

<a id="p100750"></a>Пояснения

</div>


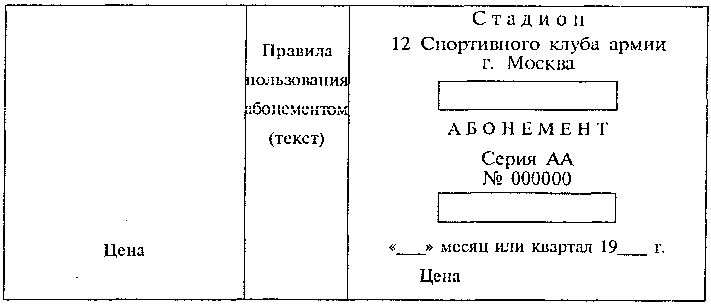
1. <a id="p100751"></a>Общий размер абонемента 200 x 90 мм с четырьмя страницами каждая размером 80 x 90 мм и контрольным талоном размером 40 x 90 мм.
2. <a id="p100752"></a>На первой (лицевой) странице абонемента первой строкой указываются наименование спортивного сооружения и город, где оно находится; далее размещается рамка размером 60 x 15 мм, оставленная при изготовлении в типографии чистой, где штампом или чернилами от руки указывается вид спорта или занятий; за рамкой текст "Абонемент" и под ним серия и номер абонемента; далее размещается вторая рамка размером 60 x 15 мм, где штампом или чернилами от руки при продаже указывается место занятий; под рамкой оставляется место для указания времени действия абонемента. В конце страницы стоимость абонемента должна печататься в типографии при изготовлении.
3. <a id="p100753"></a>Абонементы печатаются на белой или цветной бумаге.


<div align="right">

<a id="p100754"></a>Приложение N 2<br>
к [ст. 14](#p100872) Инструкции N 2,<br>
утвержденной Приказом<br>
Министра обороны<br>
Российской Федерации<br>
от 23 августа 1997 г. N 322

</div>


<table>
<colgroup><col width="29%"><col width="71%"></colgroup>
<tr><td colspan="2"><a id="p100755"></a>АКТ</td></tr>
<tr><td colspan="2"><a id="p100756"></a>"__" ____________ 19__ г.</td></tr>
<tr><td rowspan="2"><a id="p100757"></a>Комиссия в составе</td><td></td></tr>
<tr><td><a id="p100758"></a>(должности, фамилии и инициалы членов комиссии)</td></tr>
<tr><td colspan="2"><a id="p100759"></a>уничтожила путем сожжения остаток непроданных билетов для посещения следующих спортивных состязаний:</td></tr>
</table>


<table>
<colgroup><col width="6%"><col width="18%"><col width="13%"><col width="16%"><col width="10%"><col width="4%"><col width="15%"><col width="18%"></colgroup>
<tr><td><a id="p100762"></a>N п/п</td><td>Наименование спортивных состязаний</td><td>Число и месяц проведения</td><td>Серии и номера билетов</td><td>Цена билетов</td><td colspan="2">Количество билетов</td><td><a id="p100766"></a>Сумма по номинальной стоимости билетов (в рублях)</td></tr>
<tr><td colspan="8"><a id="p100768"></a>Пример заполнения</td></tr>
<tr><td rowspan="3"><a id="p100770"></a>1</td><td rowspan="3"><a id="p100771"></a>Чемпионат Российской Федерации по баскетболу</td><td rowspan="3">с 5 по 7.08</td><td>АБ-07701-07730</td><td>5000 руб.</td><td colspan="2">30</td><td>150000 руб.</td></tr>
<tr><td>АГ-00905-00920</td><td>7000 руб.</td><td colspan="2">16</td><td>112000 руб.</td></tr>
<tr><td><a id="p100775"></a>Итого:</td><td></td><td colspan="2">46</td><td>262000 руб.</td></tr>
<tr><td rowspan="3"><a id="p100773"></a>2</td><td rowspan="3">Чемпионат</td><td rowspan="2">25.10</td><td><a id="p100777"></a>АА-01203-01220</td><td>4000 руб.</td><td colspan="2">18</td><td>72000 руб.</td></tr>
<tr><td><a id="p100780"></a>Итого:</td><td></td><td colspan="2">18</td><td>72000 руб.</td></tr>
<tr><td></td><td><a id="p100781"></a>Всего:</td><td></td><td colspan="2"></td><td>334000 руб.</td></tr>
<tr><td colspan="8"><a id="p100782"></a>Всего уничтожено - _________________ билетов по номинальной стоимости на</td></tr>
<tr><td colspan="5"><a id="p100783"></a>_____________________________________________</td><td colspan="3">рублей.</td></tr>
<tr><td colspan="5"><a id="p100784"></a>(сумма прописью)</td><td colspan="3"></td></tr>
<tr><td colspan="8"><a id="p100785"></a>Начальник финансового органа - председатель комиссии</td></tr>
<tr><td colspan="6"></td><td colspan="2"><a id="p100786"></a><a id="p100787"></a>_____________________<br>(подпись)</td></tr>
<tr><td colspan="8"><a id="p100788"></a>Представитель внутренней проверочной комиссии</td></tr>
<tr><td colspan="6"></td><td colspan="2"><a id="p100789"></a><a id="p100790"></a>_____________________<br>(подпись)</td></tr>
<tr><td colspan="8"><a id="p100791"></a>Материально ответственное лицо</td></tr>
<tr><td colspan="6"></td><td colspan="2"><a id="p100792"></a><a id="p100793"></a>_____________________<br>(подпись)</td></tr>
</table>


<a id="p100794"></a>Приложение N 3
к Приказу Министра обороны
Российской Федерации
от 23 августа 1997 г. N 322

<a id="p100873"></a>*ИНСТРУКЦИЯ*
О ПОРЯДКЕ ИЗГОТОВЛЕНИЯ, УЧЕТА, ХРАНЕНИЯ И РЕАЛИЗАЦИИ БИЛЕТОВ
ДЛЯ РАСЧЕТОВ ЗА УСЛУГИ, ПРЕДОСТАВЛЯЕМЫЕ ВОИНСКИМИ ЧАСТЯМИ
И ОРГАНИЗАЦИЯМИ ВООРУЖЕННЫХ СИЛ РОССИЙСКОЙ ФЕДЕРАЦИИ

1. <a id="p100874"></a>Настоящей Инструкцией определяется порядок изготовления, учета и реализации билетов, предназначенных для расчетов с военнослужащими, лицами гражданского персонала Вооруженных Сил Российской Федерации, а также членами их семей за услуги, предоставляемые воинскими частями и организациями Вооруженных Сил Российской Федерации <*>.

> *(ст. 1 в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100077) Министра обороны РФ от 01.09.2008 N 484)*


<a id="p100797"></a>

---

<a id="p100875"></a><*> Далее в тексте настоящей Инструкции воинские части и организации Вооруженных Сил Российской Федерации будут именоваться для краткости воинскими частями.

> *(сноска в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100079) Министра обороны РФ от 01.09.2008 N 484)*


2. <a id="p100799"></a>Всем военнослужащим, гражданскому персоналу Вооруженных Сил Российской Федерации членам их семей, кроме военнослужащих, проходящих военную службу по контракту на должностях солдат и сержантов, проживающих в расположении воинской части, военнослужащих, проходящих военную службу по призыву, курсантов высших военно-учебных заведений, воспитанников суворовских военных, нахимовских военно-морских училищ и кадетских (морских кадетских) корпусов, а также воспитанников военно-музыкальных училищ и музыкальных кадетских корпусов, все услуги (помывка в бане, выдача в гостиницах на прокат хозяйственного инвентаря и оборудования и т.п.) предоставляются воинскими частями за плату по специальным разовым билетам в зависимости от вида предоставляемых услуг по ценам применительно к действующим в соответствующем регионе.
3. <a id="p100800"></a>Билеты печатаются черной краской на рулонной бумаге размером 25 x 50 мм и сматываются в рулоны по 100 и 1000 билетов. Изготавливаются билеты по ценам различного достоинства. Стоимость различных платных услуг объявляется приказом соответствующего командира (начальника). Билеты должны иметь следующие реквизиты: сокращенное (либо условное) наименование организации, по заказу которой изготовлены билеты, назначение билетов, обозначение стоимости билета, серии и порядковые номера билетов. Серии обозначаются двумя буквами-литерами, например: АА, АГ, БА и т.д., порядковый номер - пяти- или шестизначным числом.
<a id="p100801"></a>Присвоение серии, определение количества билетов и их номеров в каждой серии производятся заказчиком при сдаче заказа на изготовление билетов. Образец билетов для расчетов за услуги приведен в [Приложении](#p100825) к настоящей Инструкции.
4. <a id="p100802"></a>Билеты изготовляются только в типографиях округов, флотов и центральных типографиях Министерства обороны Российской Федерации по заказам вещевой службы округов, флотов, учитываются и хранятся как бланки строгого учета. Хранение изготовленных билетов организуется на соответствующих вещевых складах.
<a id="p100803"></a>Билеты на складах должны храниться отдельно от других материальных ценностей, документов и бланков в надежно запираемых и опечатываемых железных шкафах (ящиках).
<a id="p100876"></a>Учет билетов в вещевой службе военных округов и соединений ведется в книгах учета бланков строгой отчетности (форма по ОКУД 0504045).

> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100081) Министра обороны РФ от 01.09.2008 N 484)*

<a id="p100805"></a>Поступившие на склады билеты принимаются и приходуются материально ответственными лицами по количеству билетных рулонов за пломбой изготовителя, количеству билетов в билетном рулоне и номинальной стоимости билетов, обозначенных на упаковочных этикетках.
<a id="p100806"></a>Обеспечение билетами воинских частей, непосредственно предоставляющих услуги (в том числе воинских частей центрального подчинения), производится довольствующими органами вещевой службы в соответствии с заявками этих частей по действительной потребности.
5. <a id="p100807"></a>В воинских частях получение, учет, хранение и выдача билетов под отчет лицам, ответственным за предоставляемые услуги, возлагаются на финансовую службу воинской части.
<a id="p100808"></a>Билеты должны храниться в надежно запираемых и опечатываемых железных шкафах (ящиках). Командиры воинских частей обязаны обеспечить сохранность билетов при доставке в воинскую часть и их хранение. С должностными лицами из числа гражданского персонала, получающими под отчет или на хранение билеты, заключается договор о полной материальной ответственности в порядке, установленном действующим законодательством Российской Федерации.
6. <a id="p100809"></a>При поступлении билетов в часть командиром воинской части назначается комиссия в составе представителя финансового органа, председателя или члена внутренней проверочной комиссии и ответственного лица за предоставление платных услуг. Комиссия вскрывает пачки, производит поштучный просчет билетных рулонов, сверяет по маркировке на рулонах количество билетов в рулоне и номинальную стоимость билетов в нем и результаты оформляет актом.
<a id="p100810"></a>При отсутствии расхождения фактического наличия с данными упаковочной этикетки об этом делается отметка в акте и к нему прикладываются упаковочные этикетки, а при выявлении расхождений в акте фиксируются данные упаковочной этикетки и фактическое наличие билетов в пачке.
<a id="p100811"></a>На выявленные комиссией расхождения воинской частью в установленном порядке предъявляется претензия довольствующему органу, от которого получены билеты.
7. <a id="p100877"></a>Выдача билетов под отчет лицам, ответственным за предоставляемые услуги, производится по их заявлениям, в которых должны быть указаны количество билетов каждой цены, общее количество и общая номинальная стоимость билетов.
<a id="p100878"></a>В воинских частях учет билетов ведется финансовой службой (бухгалтерией) в следующем порядке:
<a id="p100879"></a>а) в воинских частях, являющихся бюджетными учреждениями, - на забалансовом счете 03 "Бланки строгой отчетности" по каждому виду бланков и местам их хранения в условной оценке 1 рубль за 1 бланк в книге учета бланков строгой отчетности (форма по ОКУД 0504045). При выдаче билетов под отчет лицам, ответственным за предоставляемые услуги, билеты списываются в расход по книге учета и записываются на лицевые счета подотчетных лиц, которые ведутся по форме применительно к приведенной в [Приложении N 10](#p100483) к Инструкции N 1, утвержденной настоящим Приказом;
<a id="p100880"></a>*б) на предприятиях и в организациях, ведущих бухгалтерский учет имущества, обязательств и хозяйственных операций в соответствии с Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций (Приказ Министерства финансов Российской Федерации от 31 октября 2000 г. N 94н), билеты и абонементы учитываются:*
<a id="p100881"></a>на балансовом счете 10 "Материалы" - по фактической себестоимости их изготовления;
<a id="p100882"></a>на забалансовом счете 006 "Бланки строгой отчетности" - в условной оценке.
<a id="p100883"></a>Аналитический учет ведется по каждому виду билетов и местам их хранения, в учете должны также отражаться литеры серий и номера билетов (комплектов). Для аналитического учета по подотчетным лицам применяются лицевые счета по указанной форме.
<a id="p100884"></a>Полученные от реализации билетов денежные суммы должны обязательно сдаваться в тот же день в финансовый орган воинской части, а при вечерней реализации - на следующий день.
<a id="p100885"></a>*При фактическом предоставлении услуг предъявленные потребителями услуг билеты погашаются путем надрыва.*
<a id="p100886"></a>*Ущерб, причиненный недостачей билетов, исчисляется исходя из номинальной стоимости недостающих билетов.*

> *(ст. 7 в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100083) Министра обороны РФ от 01.09.2008 N 484)*

8. <a id="p100821"></a>В случае прекращения предоставления воинской частью платных услуг, болезни или убытия из части подотчетного лица, которому были выданы билеты, остаток билетов передается в финансовую службу части по акту. В дальнейшем эти билеты сдаются органу, выдавшему их, или используются в воинской части.
9. <a id="p100887"></a>Наличие билетов в местах хранения и у подотчетных лиц не реже одного раза в квартал проверяется комиссией, назначаемой приказом командира воинской части. Каждая проверка фактического наличия билетов оформляется инвентаризационной описью (сличительной ведомостью) бланков строгой отчетности и денежных документов (форма по ОКУД 0504086).

> *(в ред. [Приказа](https://bukva.ai/docs/prikaz-484-2008-minoborony-rossii#p100093) Министра обороны РФ от 01.09.2008 N 484)*


<div align="right">

<a id="p100823"></a>Вр.и.о. Начальника<br>
Центрального вещевого управления<br>
Министерства обороны<br>
Российской Федерации,<br>
генерал-майор<br>
Н.ДЕМЕНТИЮК

</div>


<div align="right">

<a id="p100824"></a>Приложение<br>
к [ст. 3](#p100800) Инструкции N 3,<br>
утвержденной Приказом<br>
Министра обороны<br>
Российской Федерации

</div>

<div align="center">

**от 23 августа 1997 г. N 322**

<a id="p100825"></a>ОБРАЗЕЦ БИЛЕТА ДЛЯ РАСЧЕТОВ ЗА УСЛУГИ

</div>


<a id="p100826"></a> ![Образцы абонементов](https://i.bukva.ai/nuMC6R9Tl/img_9.jpg) 


<a id="p100843"></a>

---