Приказ Казначейства России от 20.07.2023 № 257
Актуально на 09.11.2026.
Как цитировать: Приказ Казначейства России от 20.07.2023 N 257. 257. 20.07.2023. https://bukva.ai/docs/prikaz-257-2023-kaznacheystvo-rossii
«О внесении изменений в нормативные затраты в сфере информационно-коммуникационных технологий на обеспечение функций центрального аппарата Федерального казначейства, утвержденные приказом Федерального казначейства от 16 сентября 2021 г. № 263»
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 20 июля 2023 г. № 257
О ВНЕСЕНИИ ИЗМЕНЕНИЙ В НОРМАТИВНЫЕ ЗАТРАТЫ В СФЕРЕ
ИНФОРМАЦИОННО-КОММУНИКАЦИОННЫХ ТЕХНОЛОГИЙ НА ОБЕСПЕЧЕНИЕ
ФУНКЦИЙ ЦЕНТРАЛЬНОГО АППАРАТА ФЕДЕРАЛЬНОГО КАЗНАЧЕЙСТВА,
УТВЕРЖДЕННЫЕ ПРИКАЗОМ ФЕДЕРАЛЬНОГО КАЗНАЧЕЙСТВА
ОТ 16 СЕНТЯБРЯ 2021 Г. № 263
В связи со служебной необходимостью приказываю:
внести в нормативные затраты в сфере информационно-коммуникационных технологий на обеспечение функций центрального аппарата Федерального казначейства, утвержденные приказом Федерального казначейства от 16 сентября 2021 г. № 263 (с изменениями, внесенными приказами Федерального казначейства от 1 марта 2022 г. № 52, от 20 мая 2022 г. № 147, от 12 июля 2022 г. № 202, от 20 января 2023 г. № 13, от 3 апреля 2023 г. № 115) (далее — нормативные затраты), следующие изменения:
1. В пункте 2.4 нормативных затрат:
1.1. Абзац первый и формулу 2.4.1 изложить в следующей редакции:
«Затраты на приобретение прочих работ и услуг, не относящиеся к затратам на услуги связи, аренду и содержание имущества (\text{З}_{\text{рбу}}^{\text{икт}}) , определяются по формуле (2.4.1):»
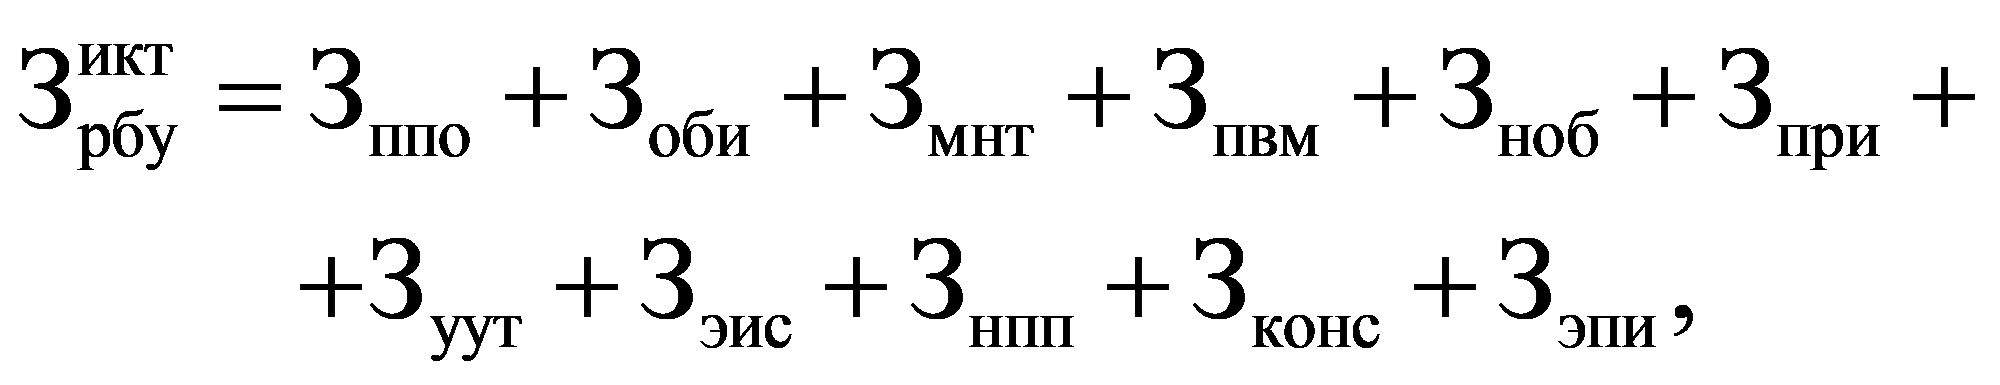 (2.4.1)
Зппо — затраты на оплату услуг по эксплуатации и приобретению иного программного обеспечения;
Зоби — затраты на оплату услуг, связанных с обеспечением безопасности информации;
Змнт — затраты на оплату работ по монтажу (демонтажу, установке), дооборудованию и наладке оборудования;
Зпвм — затраты на оплату услуг по предоставлению вычислительных мощностей и инфраструктуры;
Зноб — затраты на оплату услуг по настройке оборудования;
Зпри — затраты на выполнение работ по проектированию информационных систем и программно-аппаратных комплексов;
Зуут — затраты на утилизацию нефинансовых активов;
Знпп — затраты на оказание услуг по обеспечению непрерывности процессов печати;
Зконс — затраты на приобретение консультационных услуг в сфере информационных технологий.
Зэпи — затраты на оплату услуг по приобретению доступа к периодическим изданиям в электронной форме.».
1.2. Подпункт 2.4.7 изложить в следующей редакции:
«2.4.7. Затраты на утилизацию нефинансовых активов»
Затраты на утилизацию нефинансовых активов (Зуут) определяются по формуле (2.4.7.1):
\text{З}_{\text{уут}} = \sum_{i} {}_{jk}Q_{i\text{уут}}*P_{i\text{уут}} + Q_{j\text{уут}}*P_{j\text{уут}} + Q_{k\text{уут}}*P_{k\text{уут}}, (2.4.7.1)
Qiуут — планируемое к утилизации количество тонн i-х нефинансовых активов в год, отнесенных к I классу опасности <1>, но не более 5 тонн i-х нефинансовых активов, отнесенных к I классу опасности;
<1> В соответствии с критериями отнесения отходов к I — V классам опасности по степени негативного воздействия на окружающую среду, утвержденными приказом Министерства природных ресурсов и экологии Российской Федерации от 4 декабря 2014 г. № 536 «Об утверждении критериев отнесения отходов к I — V классам опасности по степени негативного воздействия на окружающую среду» (зарегистрирован Министерством юстиции Российской Федерации 29 декабря 2015 г., регистрационный номер 40330).
Piуут — цена утилизации 1 тонны i-х нефинансовых активов, отнесенных к I классу опасности, но не более 268000,0 рублей;
Qjуут — планируемое к утилизации количество тонн i-х нефинансовых активов в год, отнесенных ко II классу опасности, но не более 5 тонн i-х нефинансовых активов, отнесенных ко II классу опасности;
Pjуут — цена утилизации 1 тонны i-х нефинансовых активов, отнесенных ко II классу опасности, но не более 75000,0 рублей;
Qkуут — планируемое к утилизации количество i-х нефинансовых активов в год, отнесенных к III, IV и V классам опасности, но не более 2000 единиц i-х нефинансовых активов, отнесенных к III, IV и V классам опасности;
Pkуут — цена утилизации 1 i-го нефинансового актива, отнесенного к III, IV и V классам опасности, но не более 1000,0 рублей.».
2. В таблице «Нормы положенности на приобретение оборудования по обеспечению безопасности информации» приложения № 6 к нормативным затратам строки 25 - 26 изложить в следующей редакции:
3. Приложение № 11 к нормативным затратам дополнить строкой 2 следующего содержания:
4. Приложение № 16 к нормативным затратам дополнить строками 97 — 98 следующего содержания: