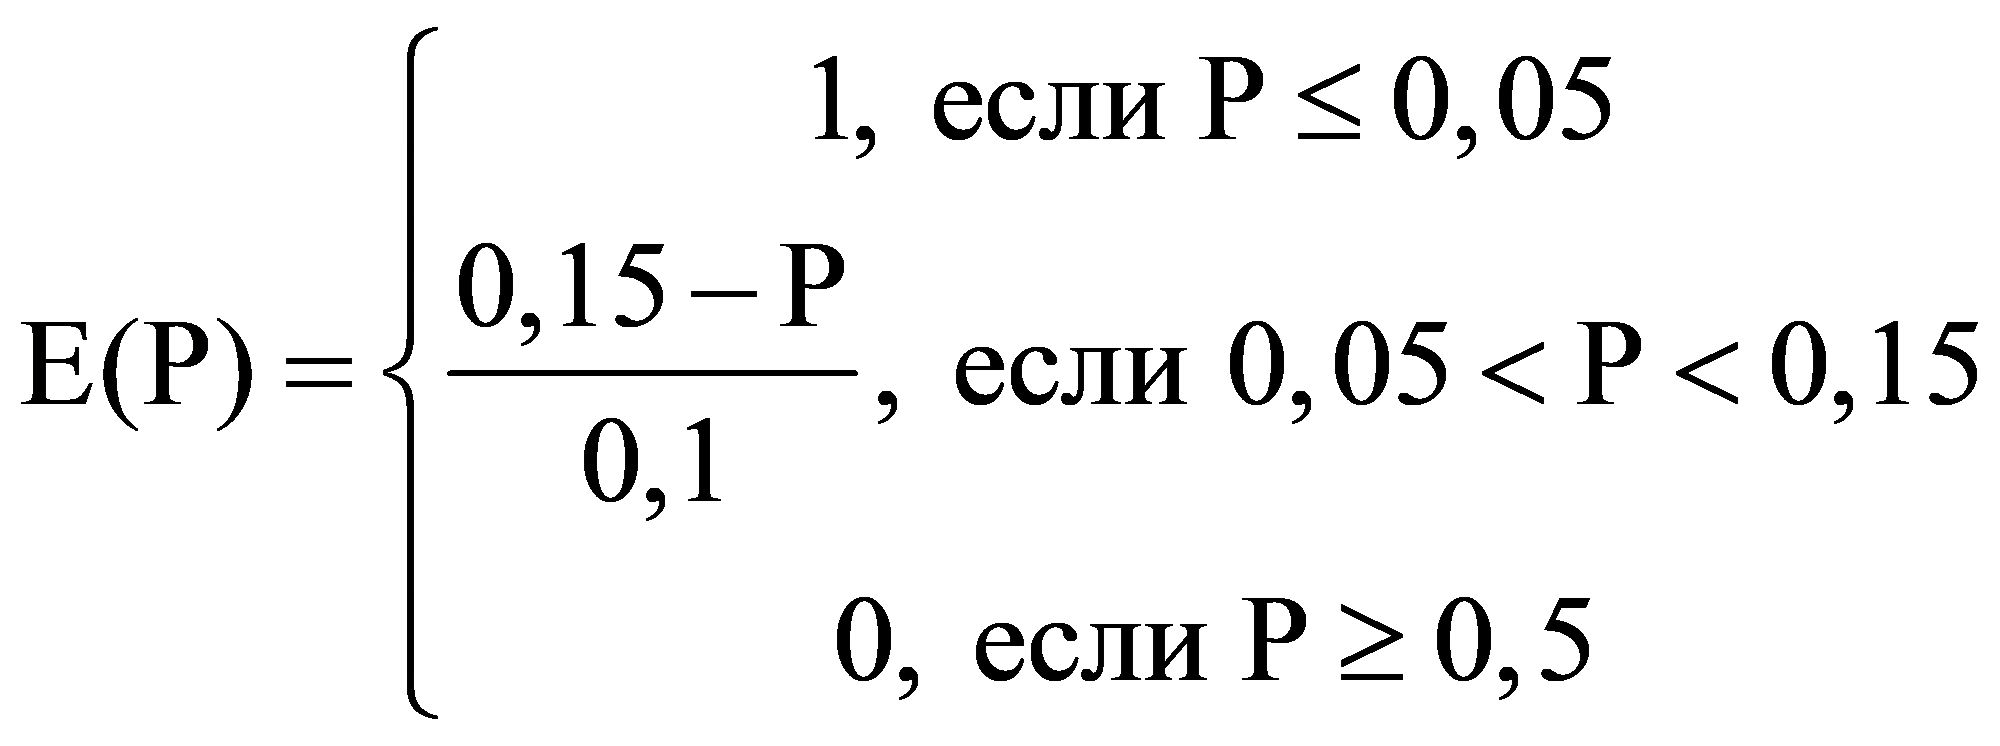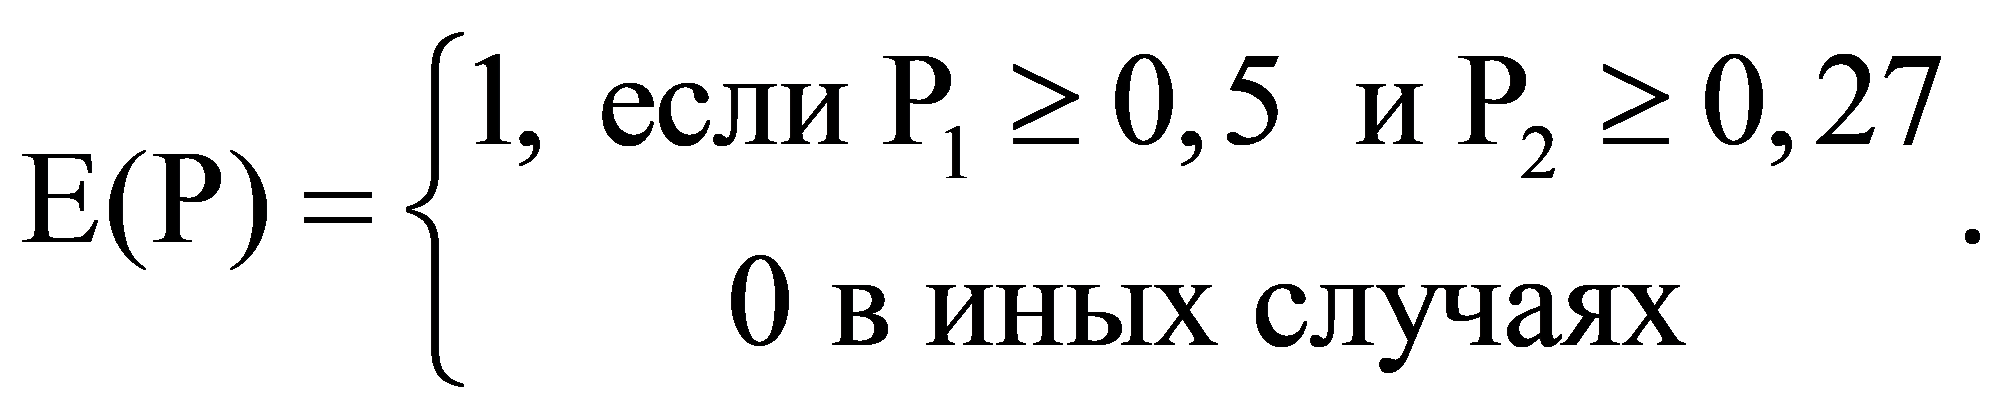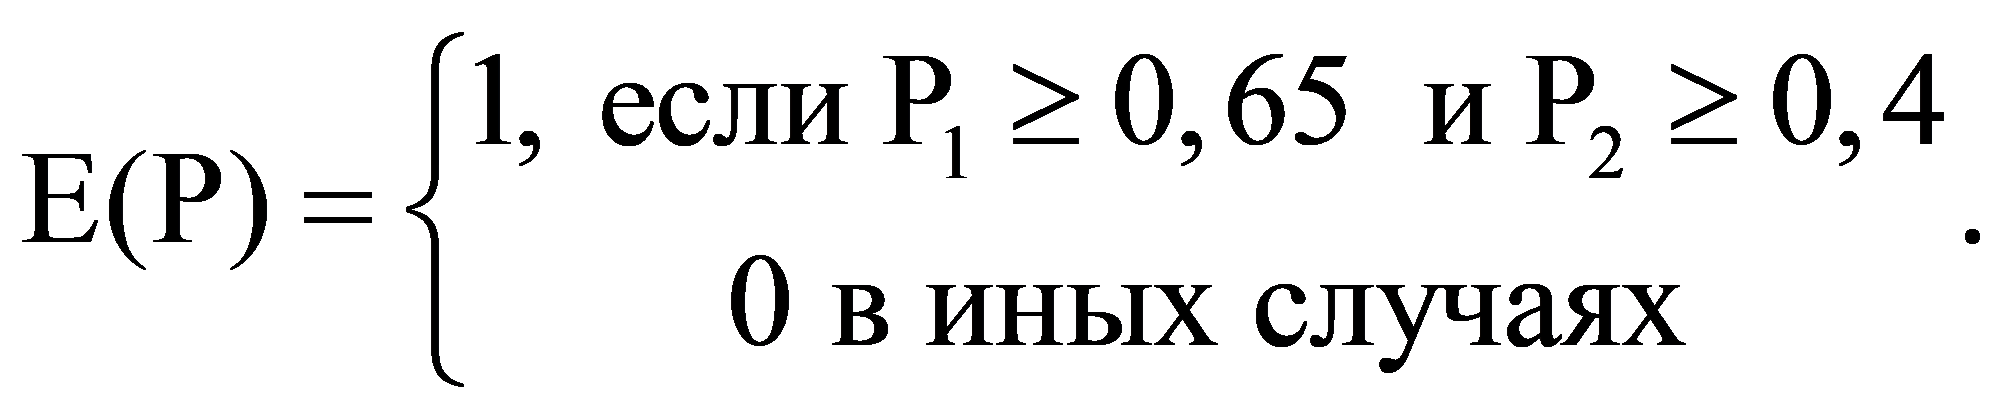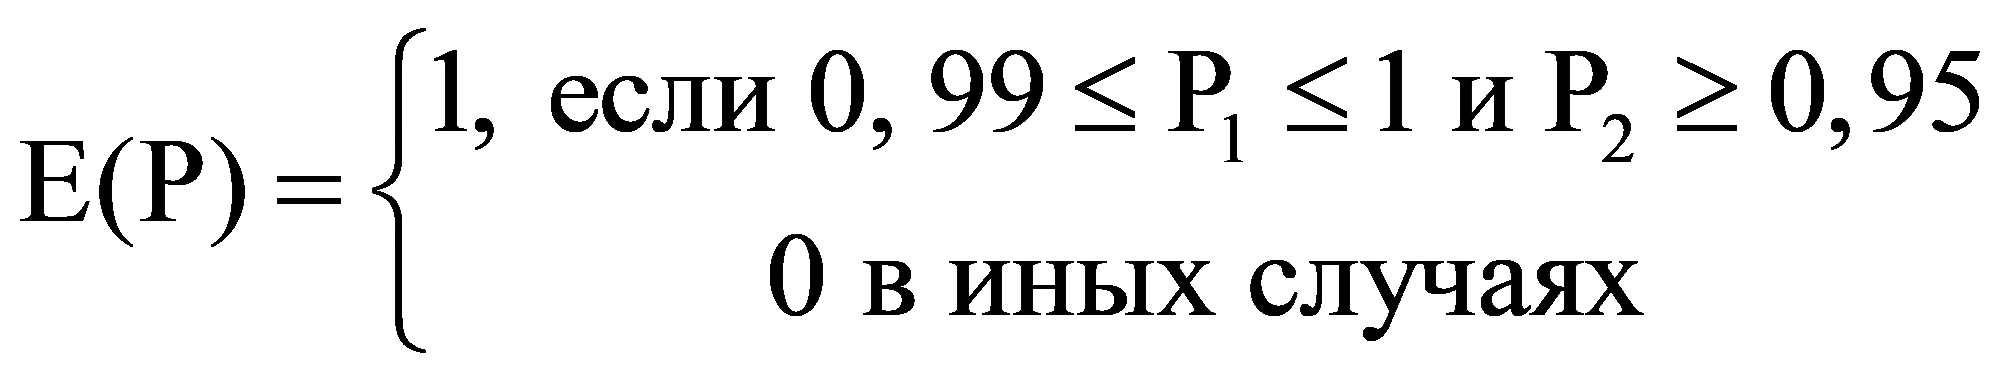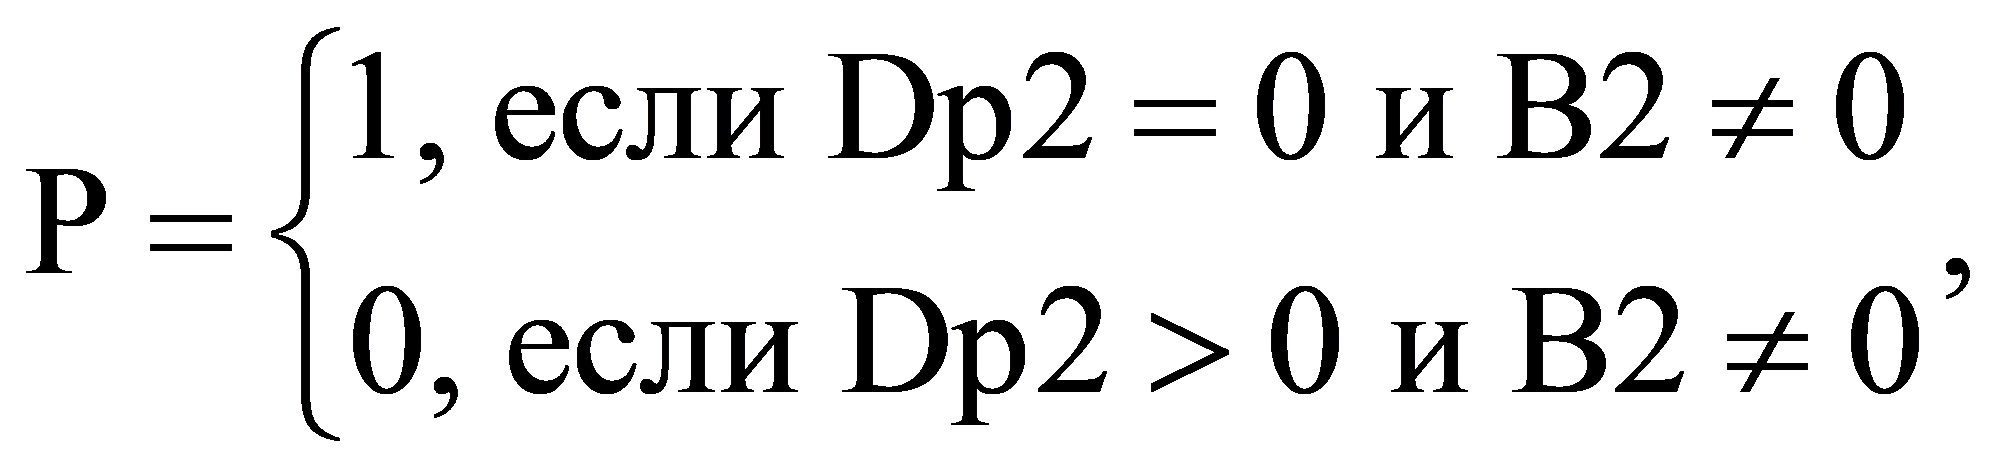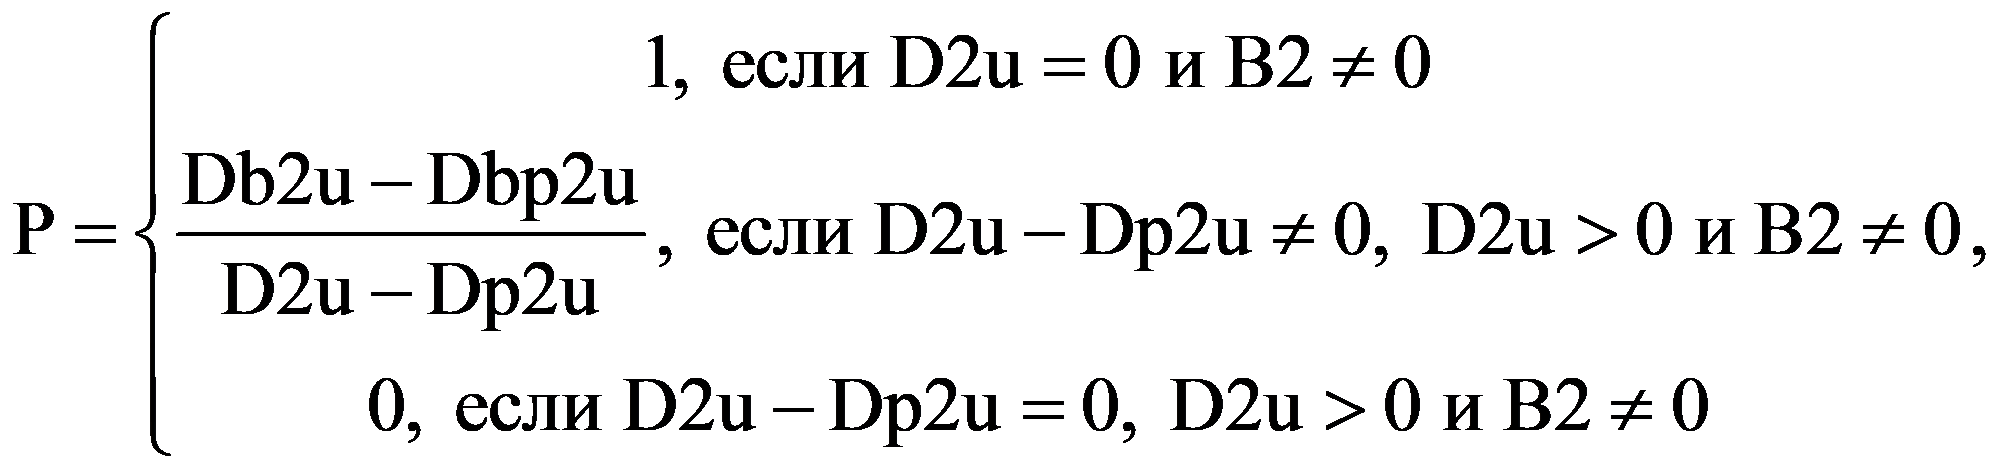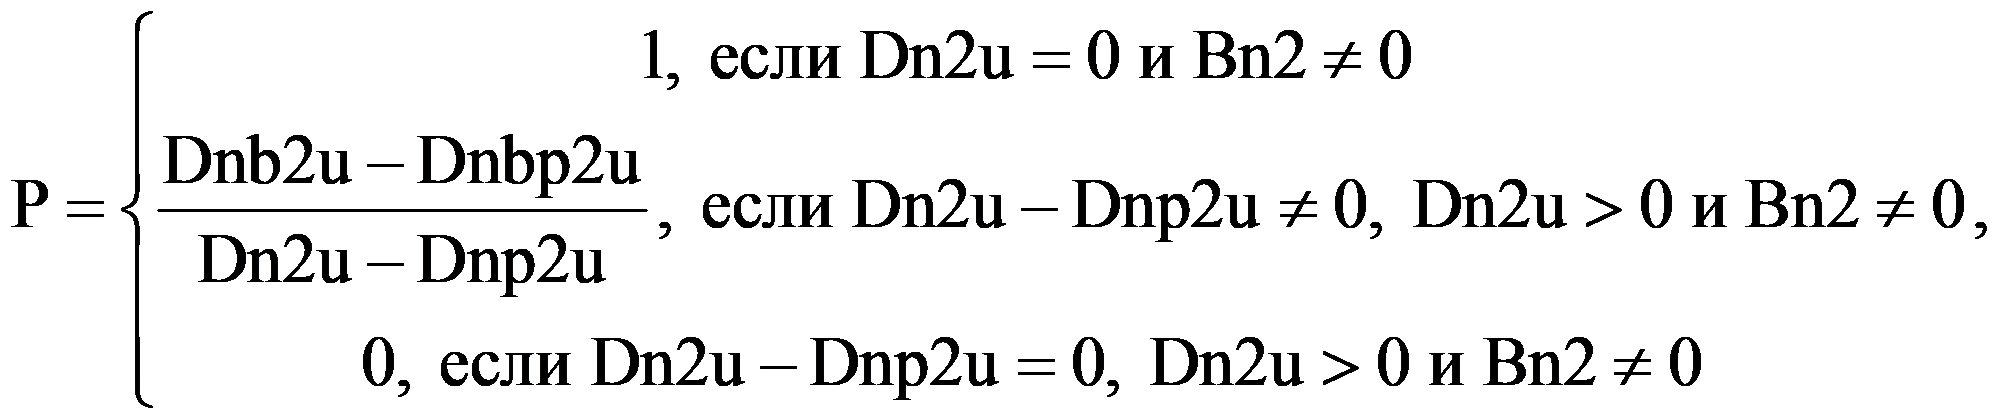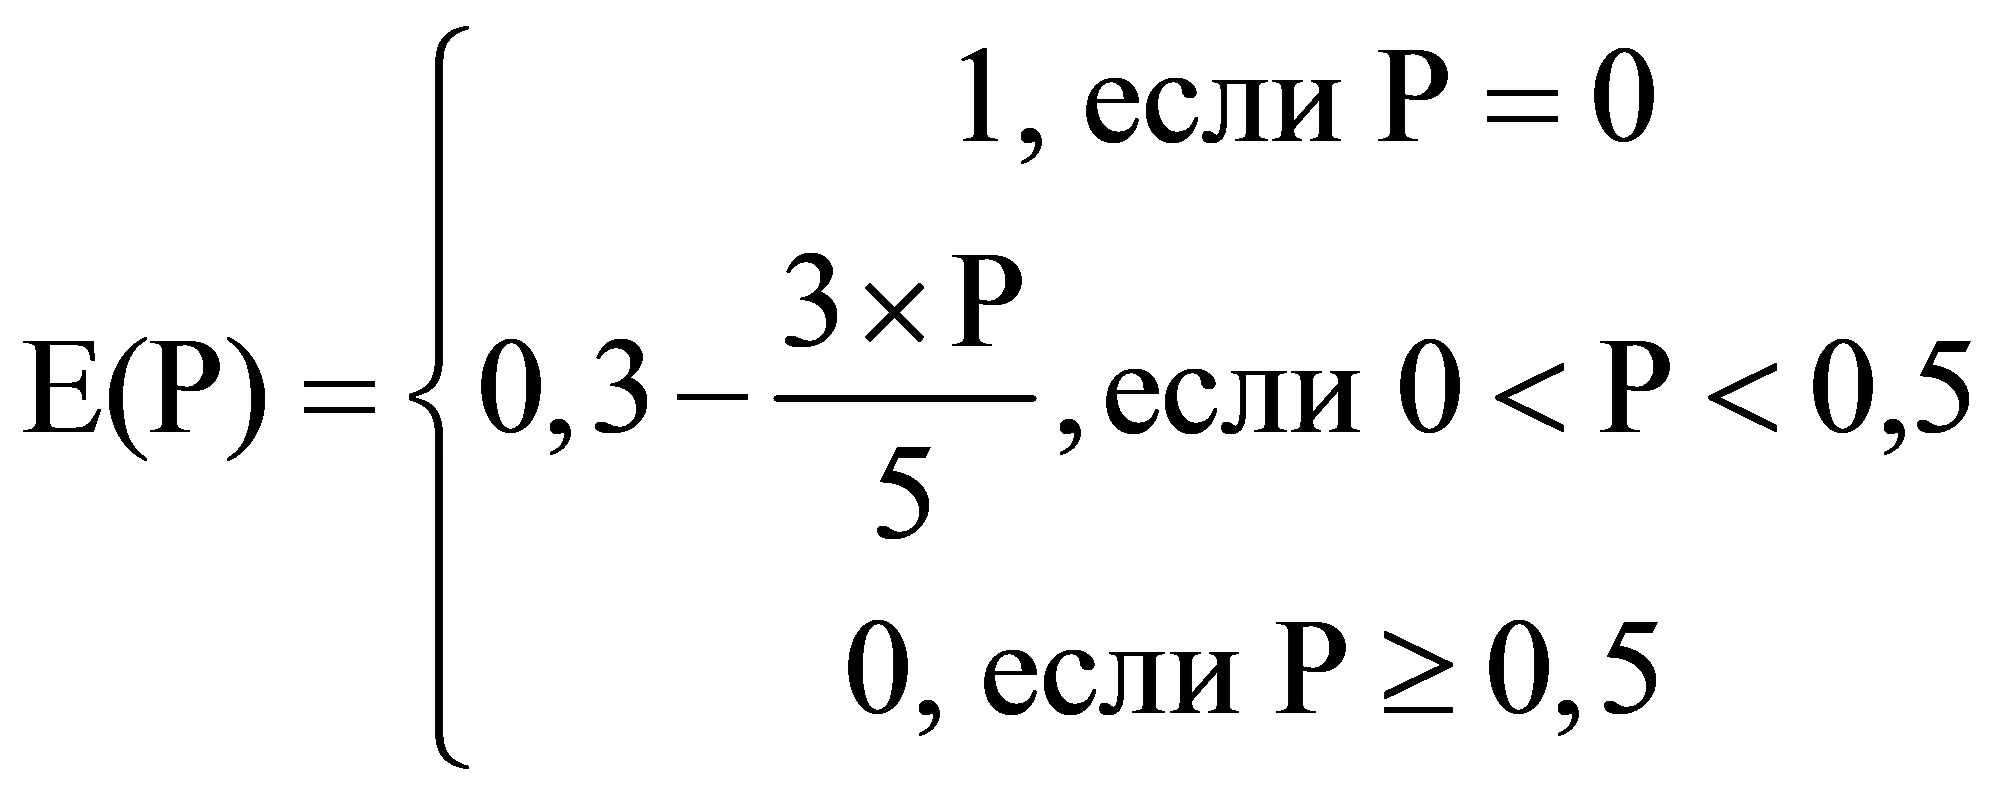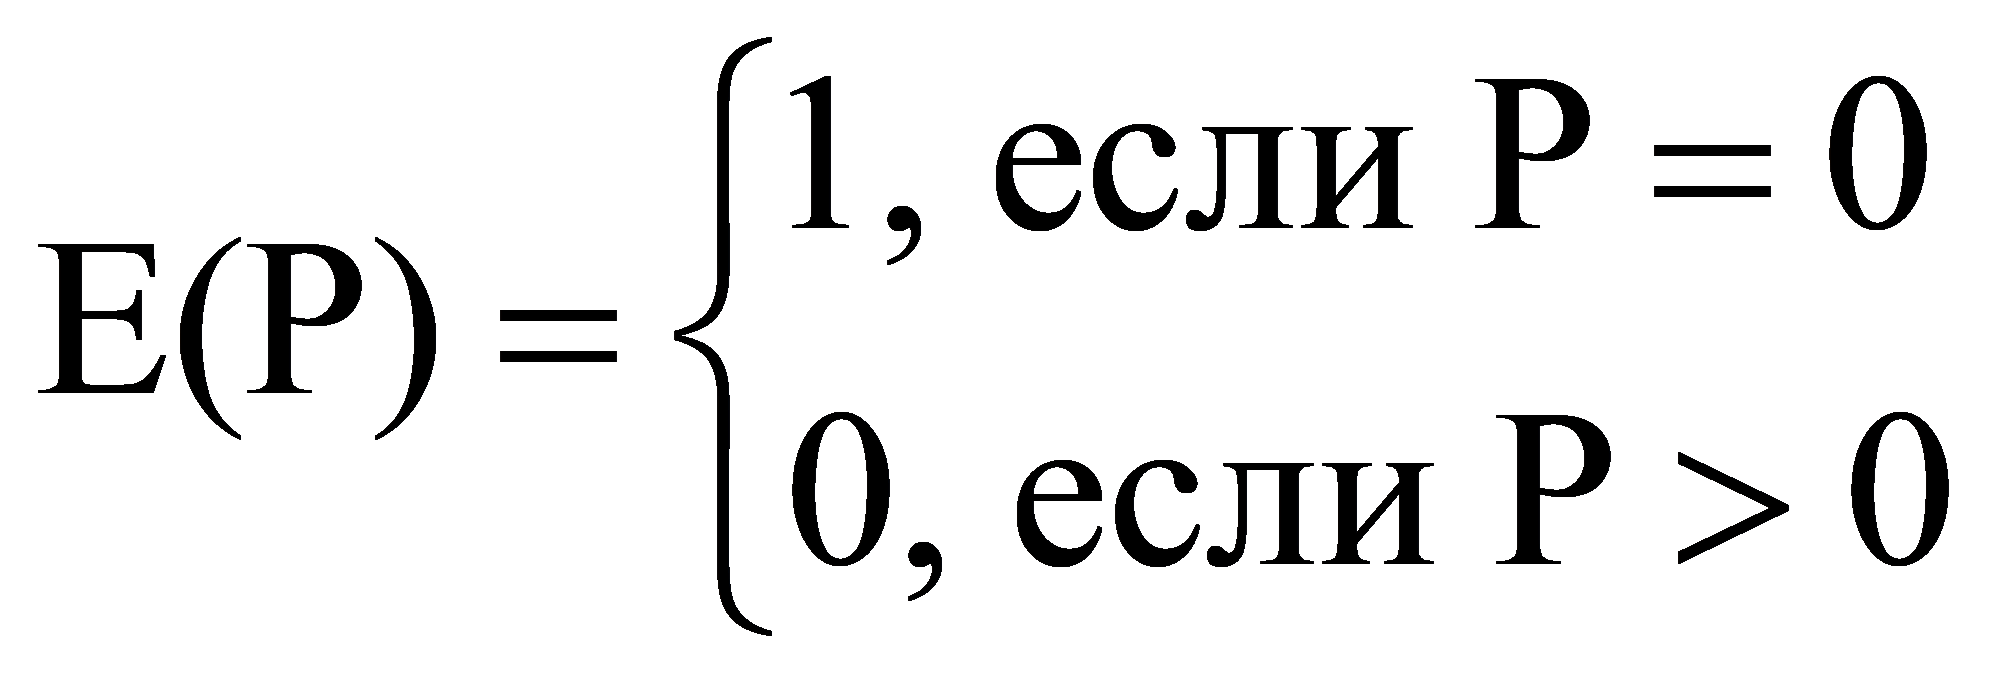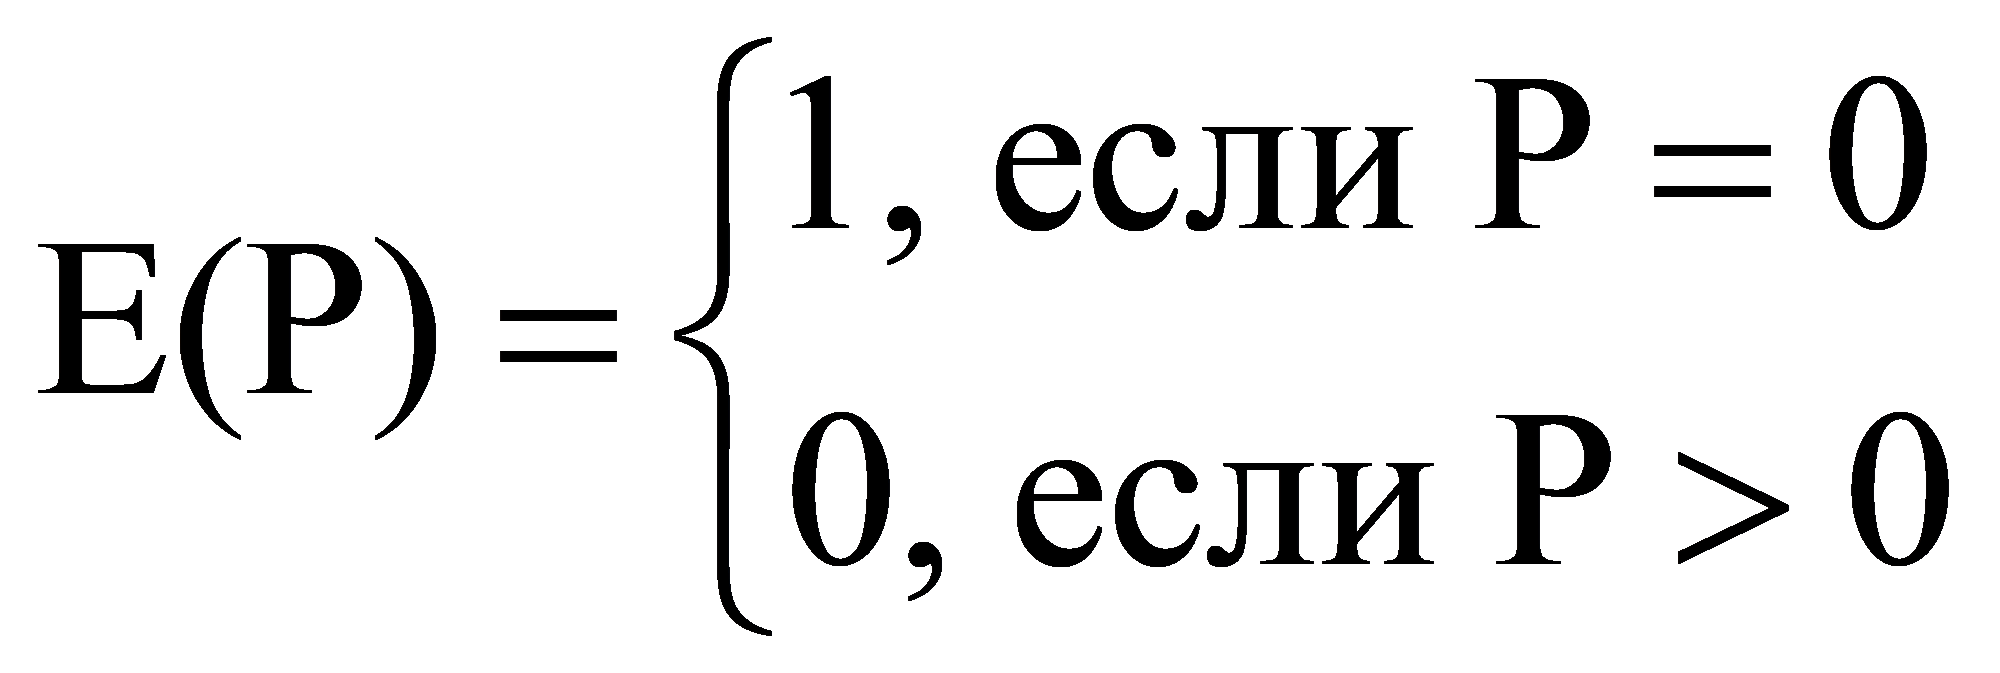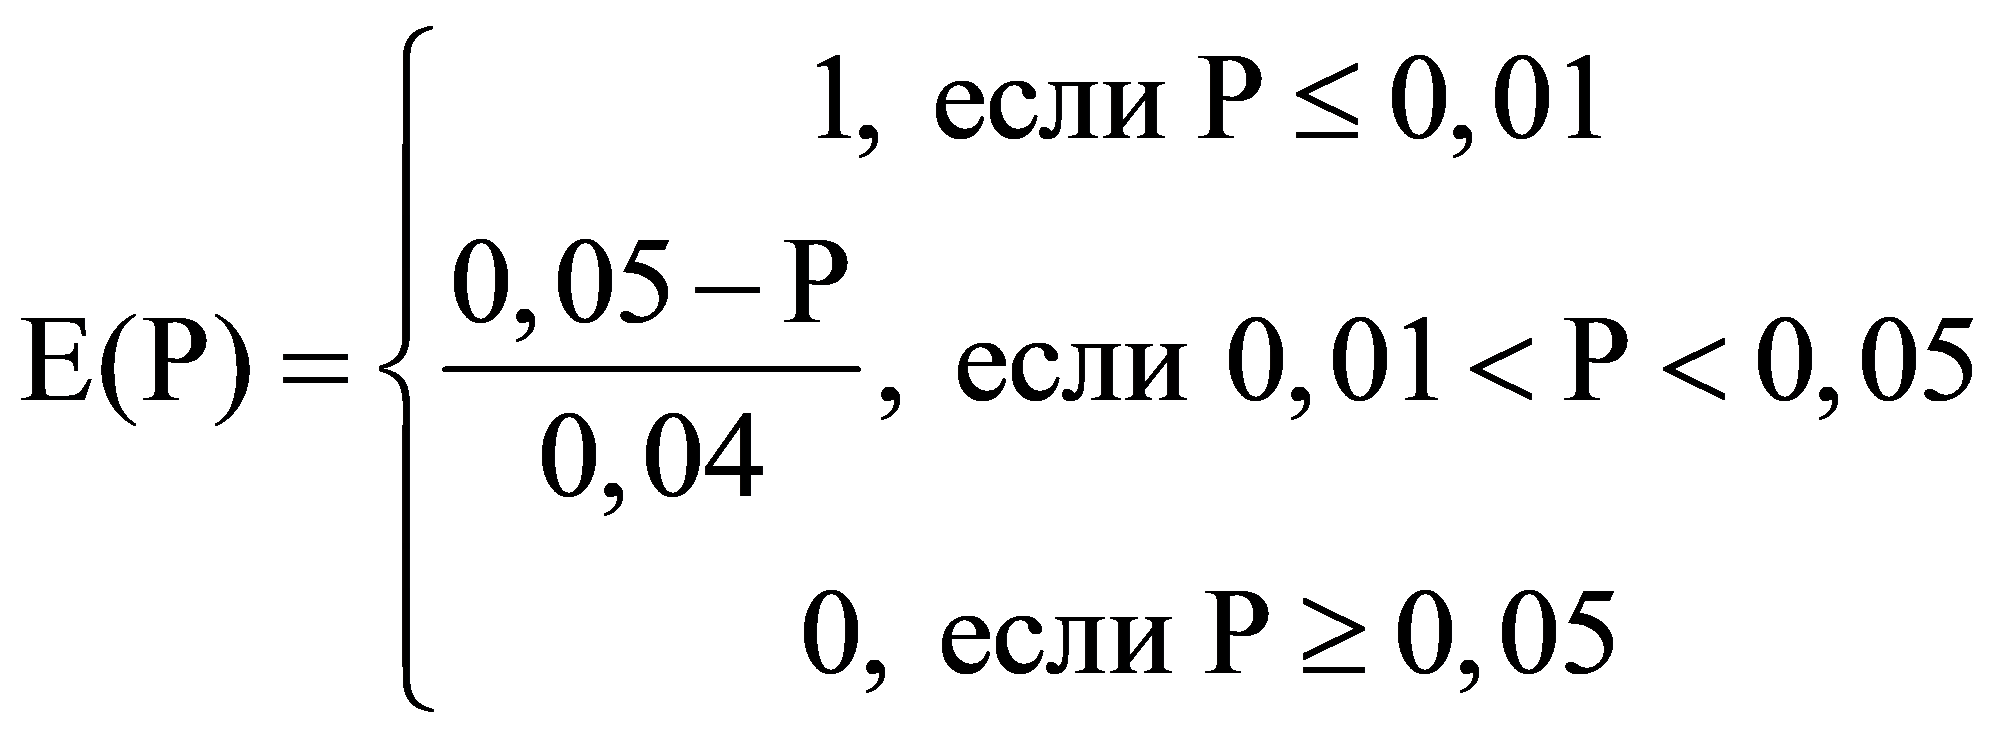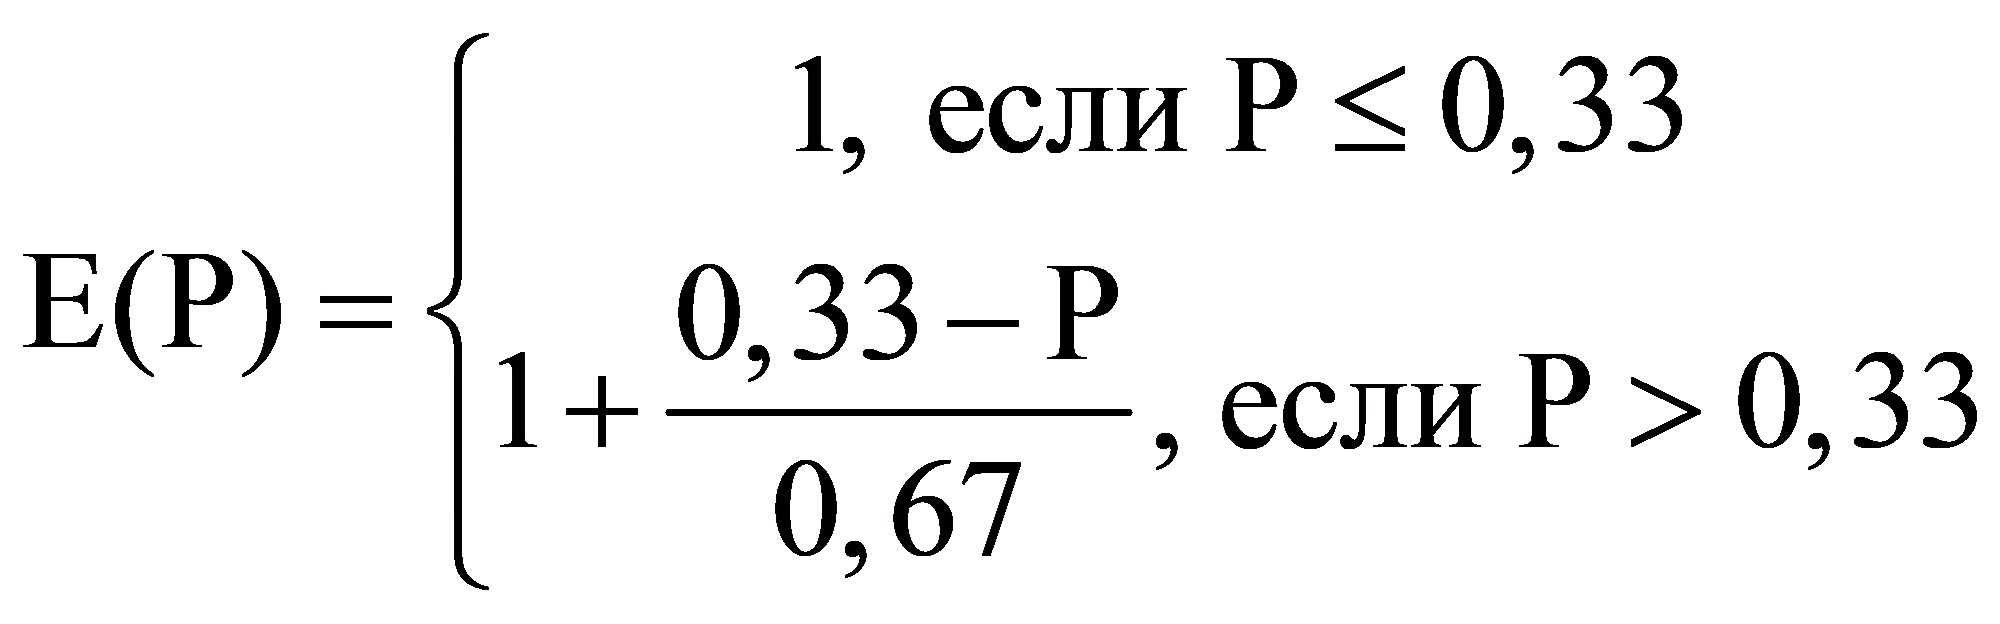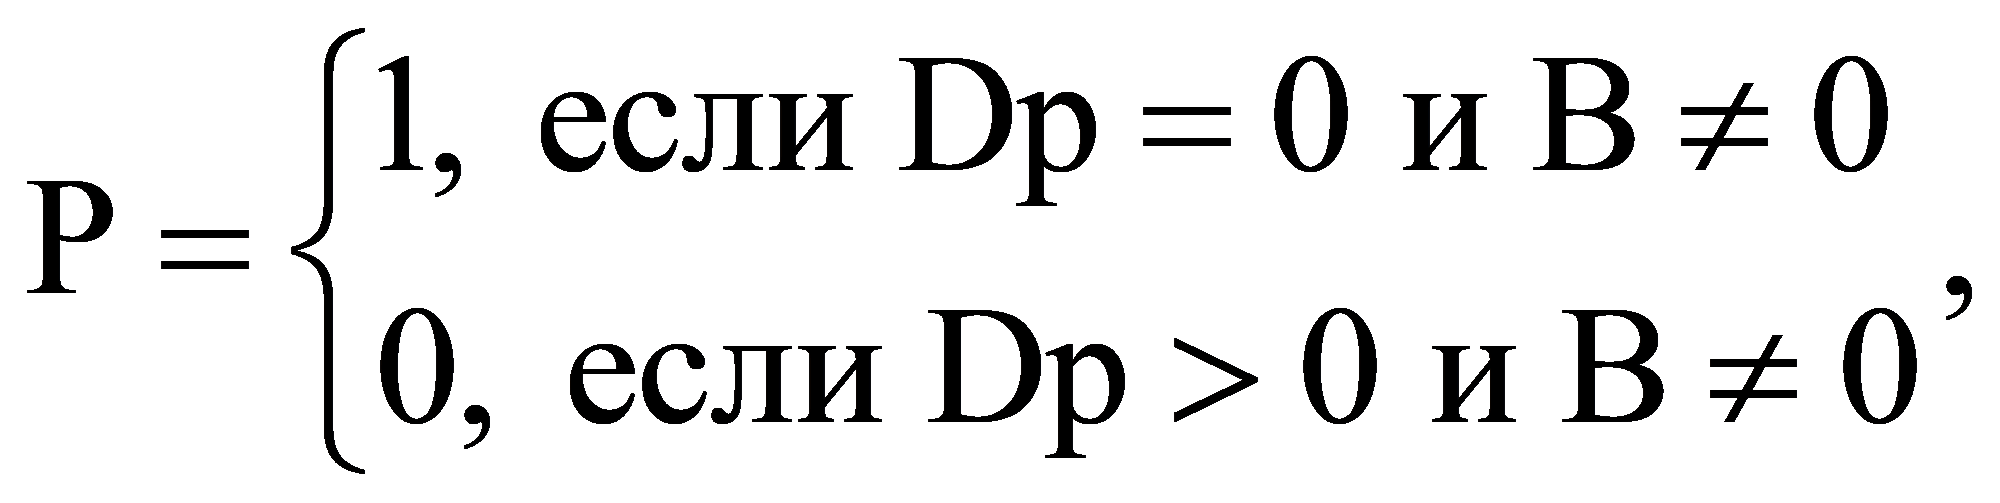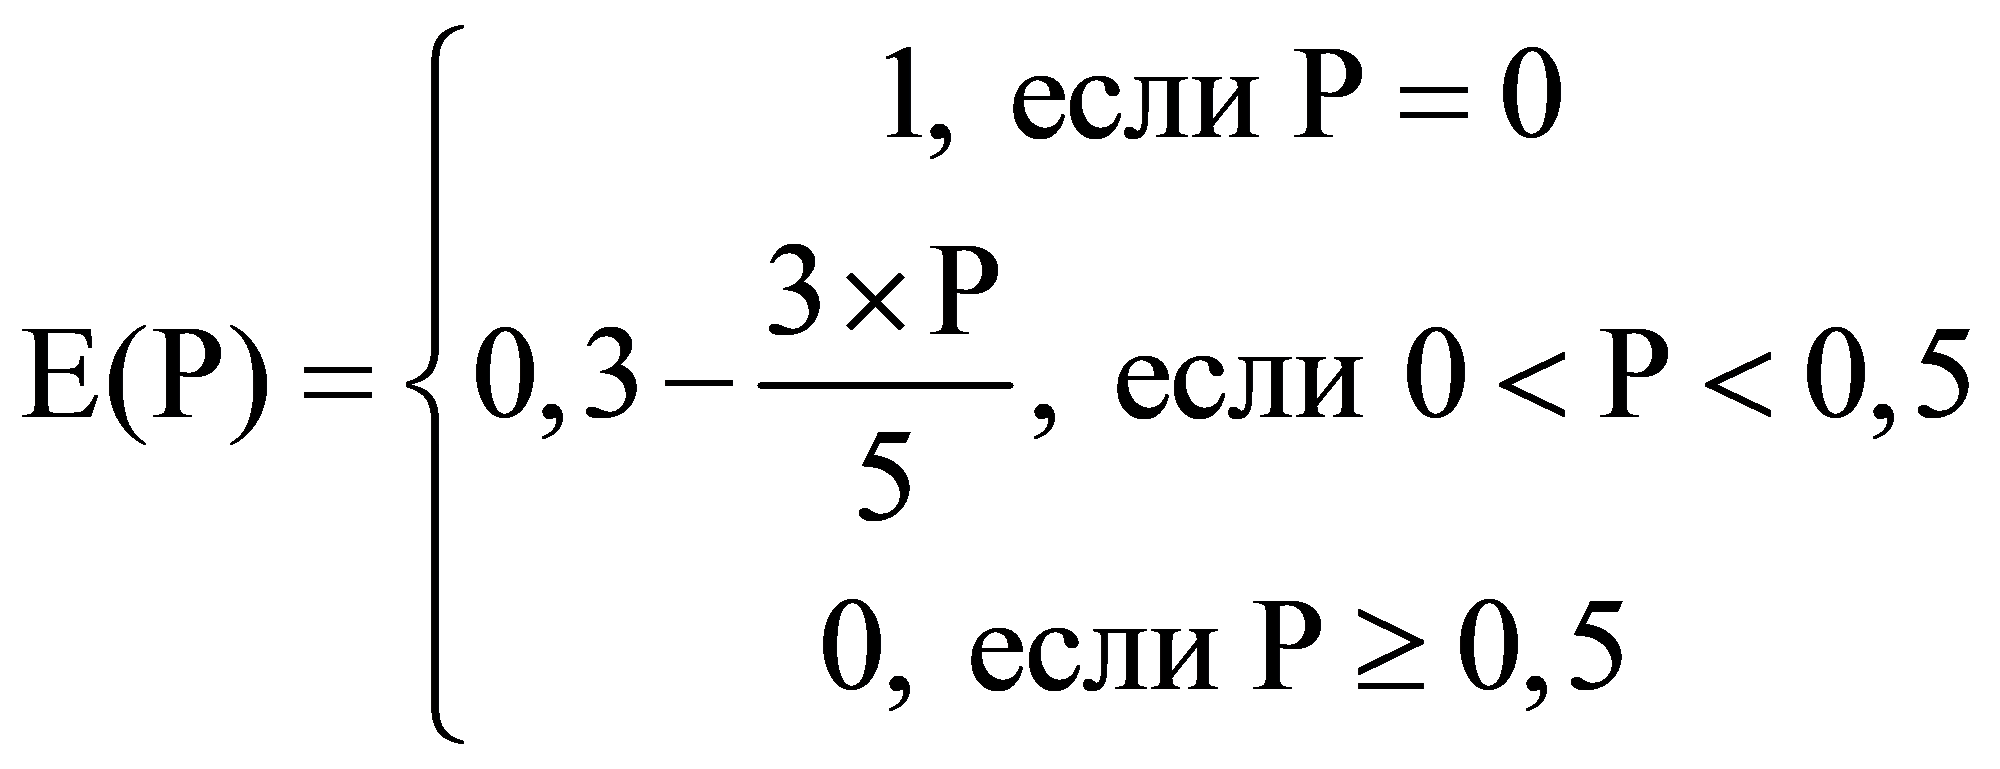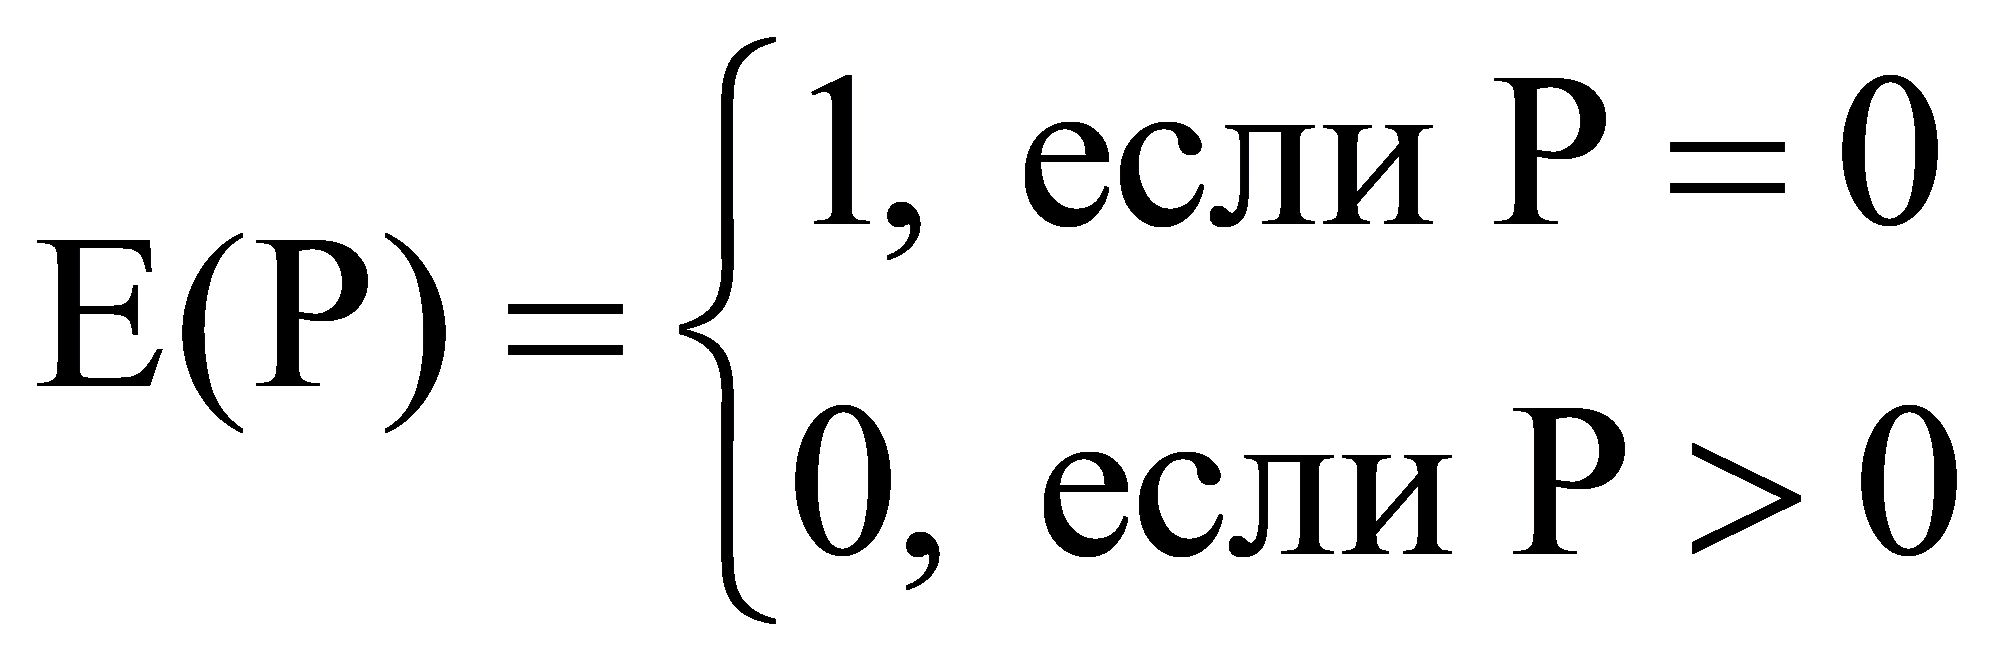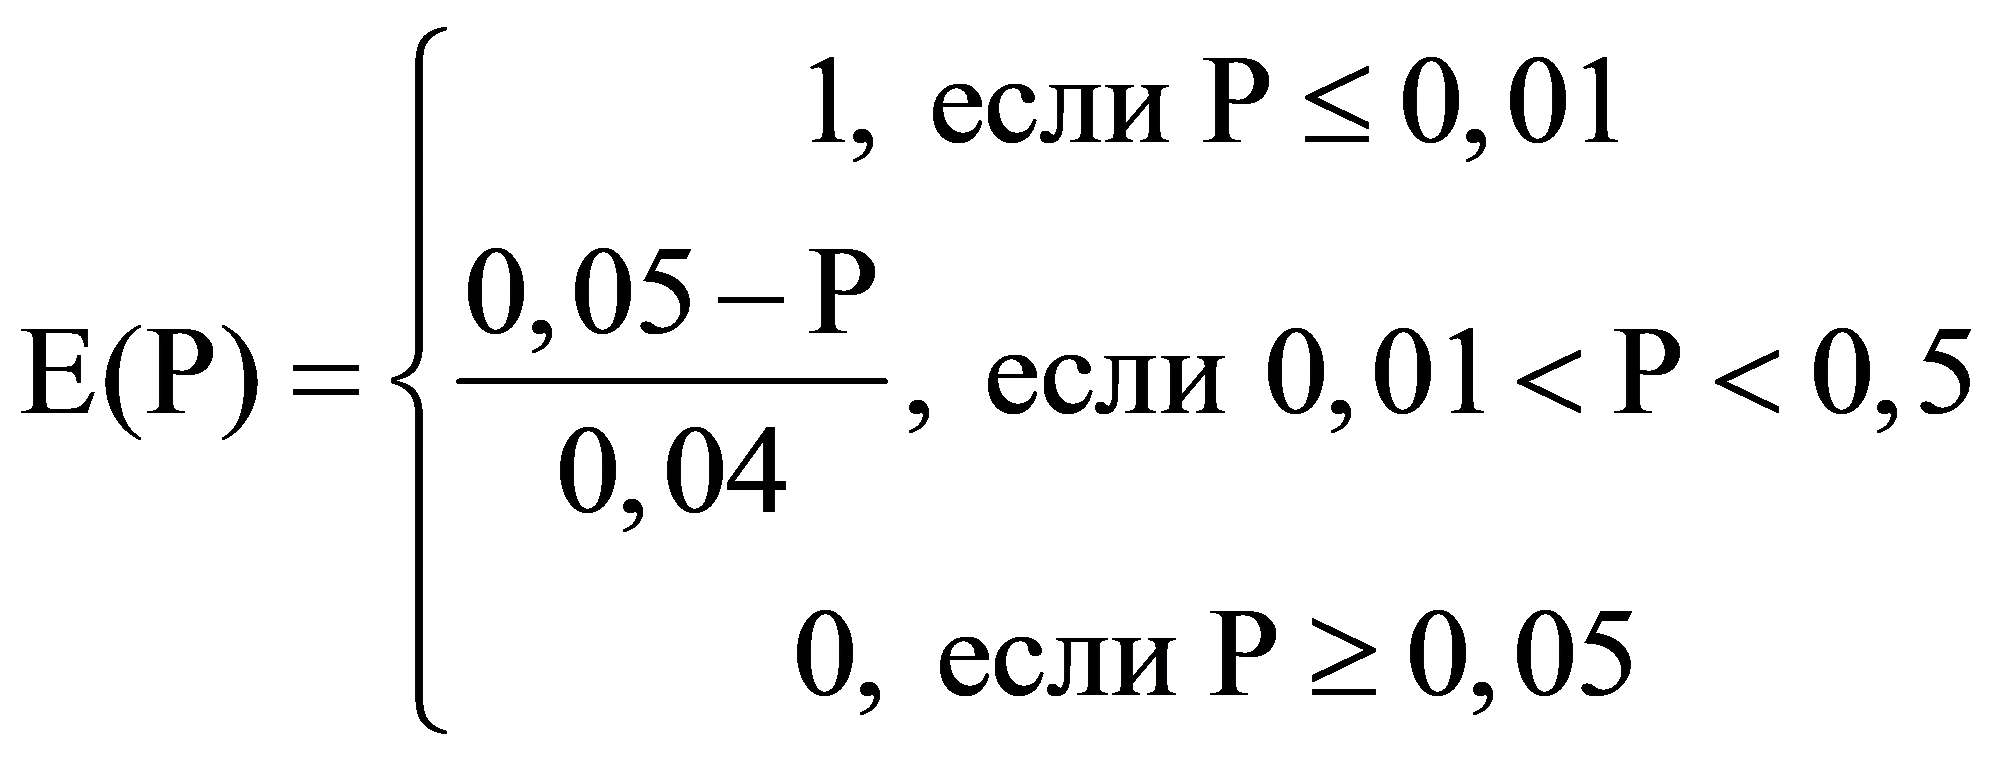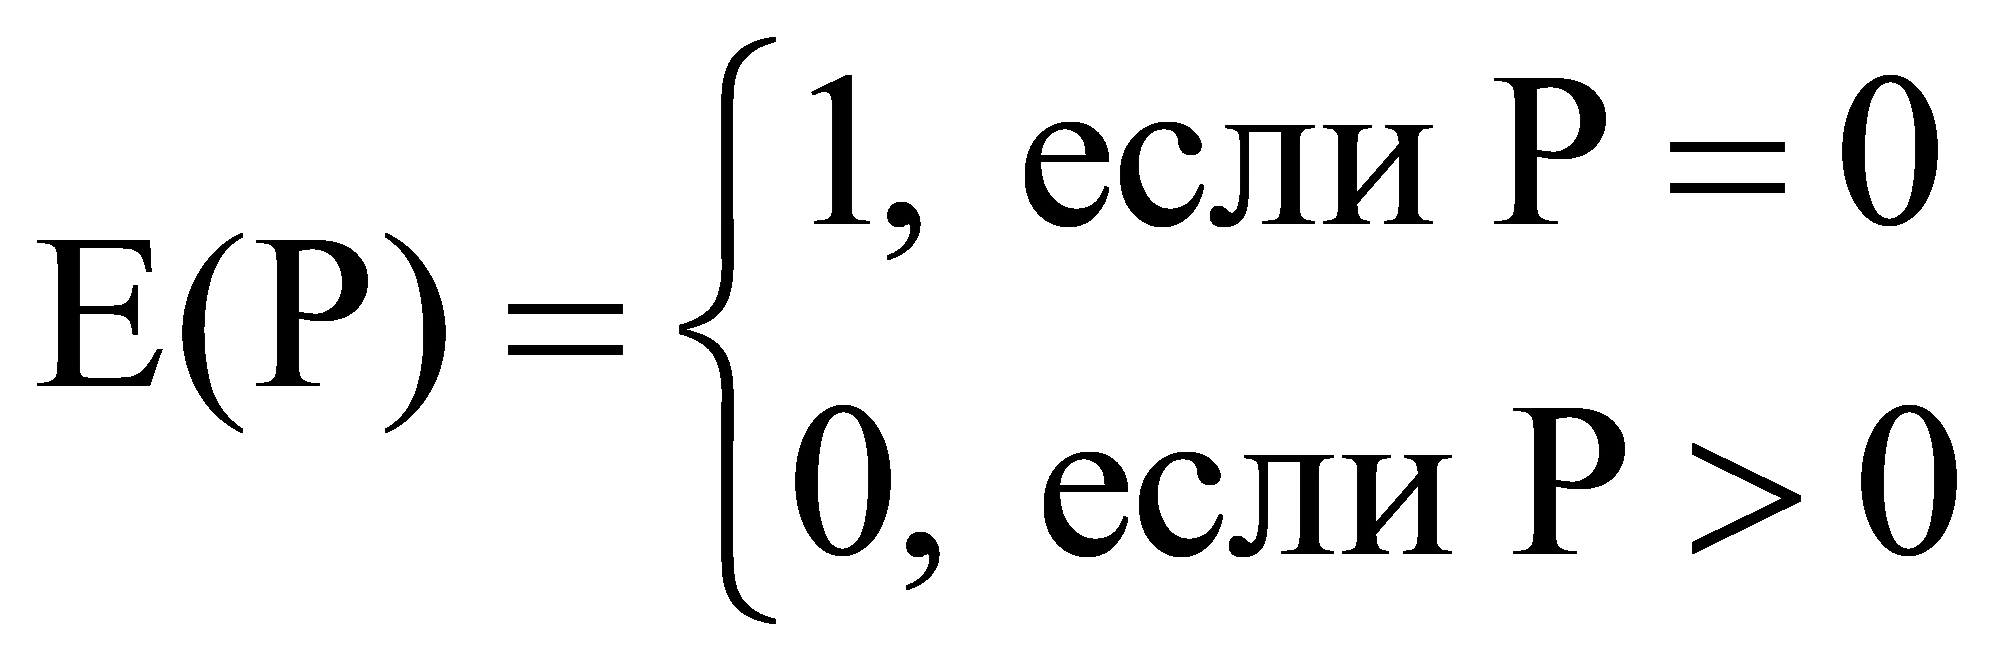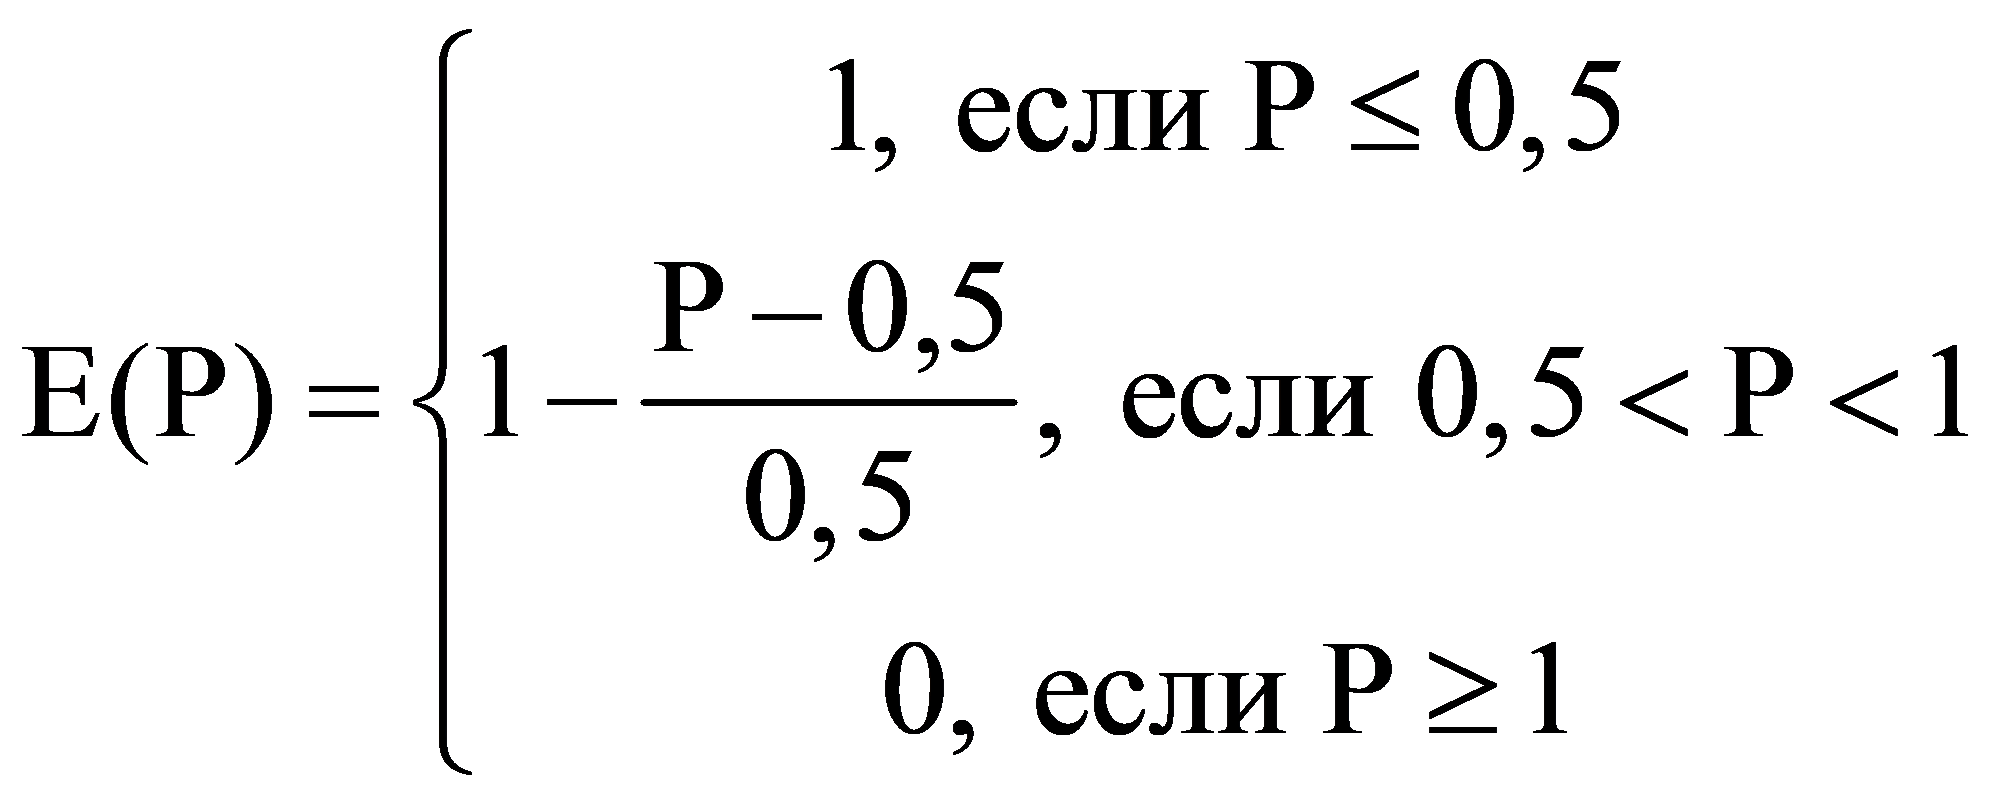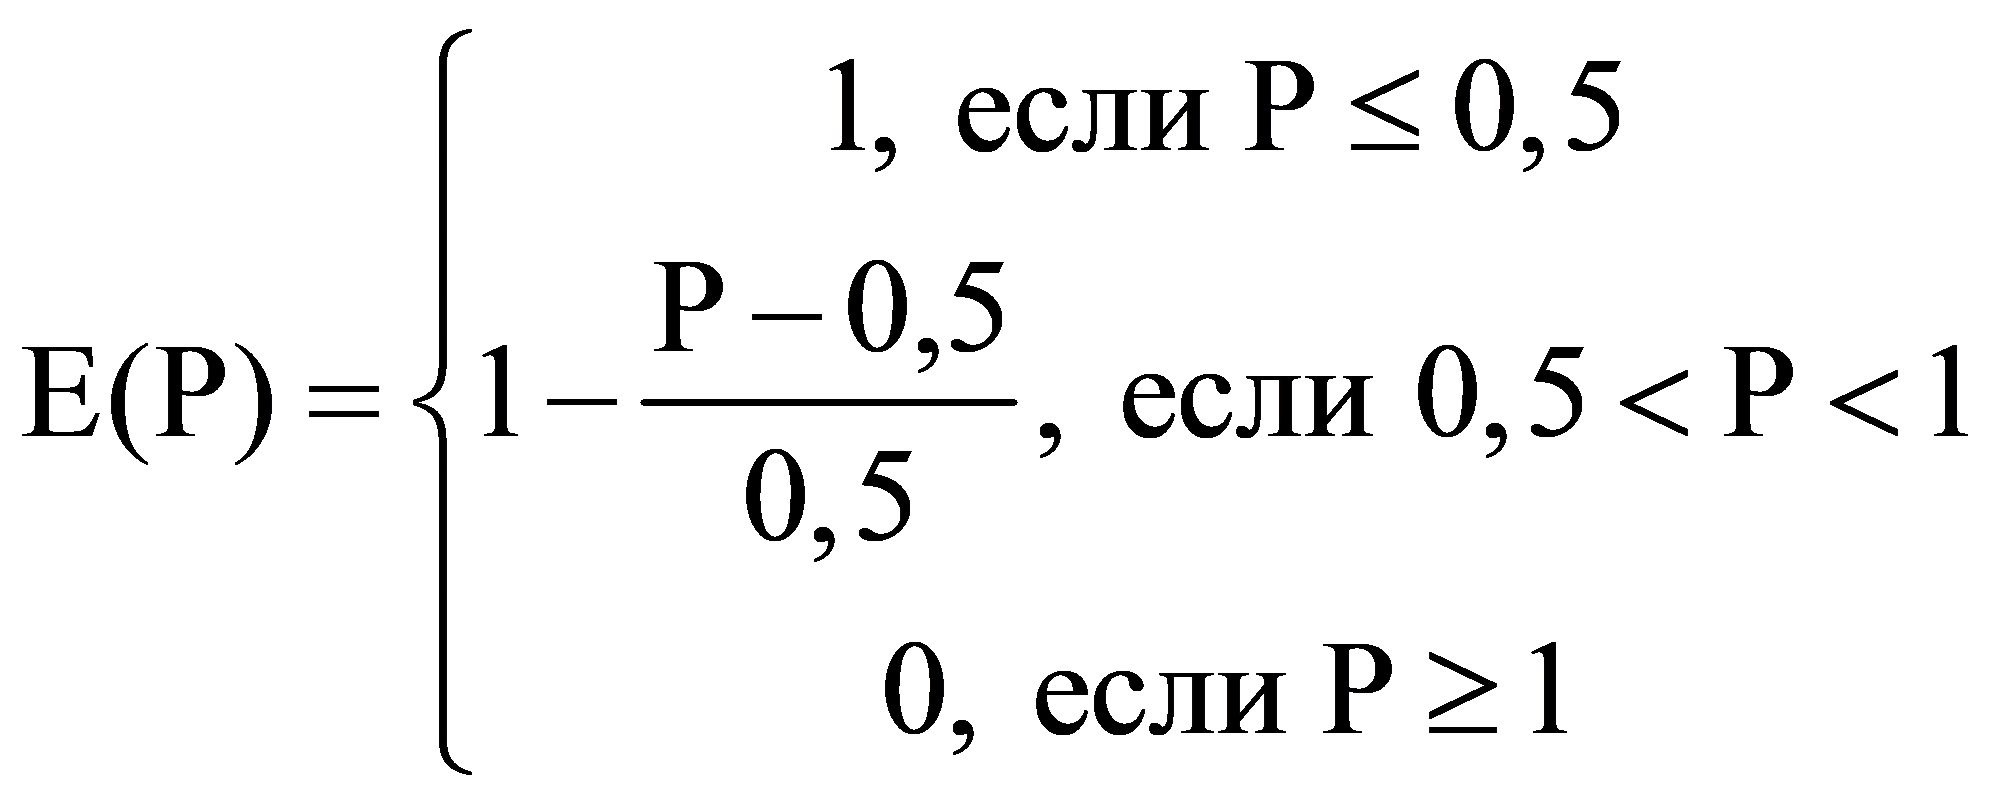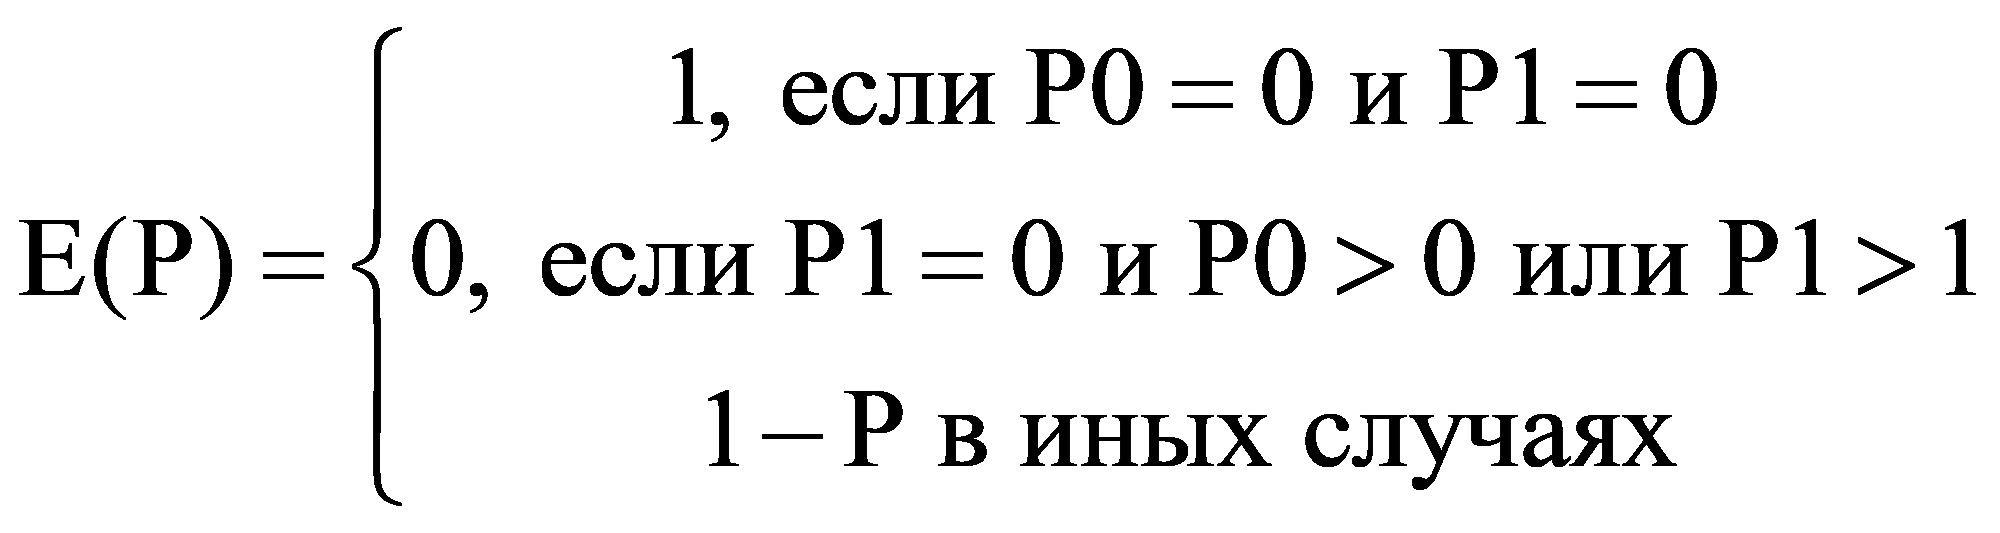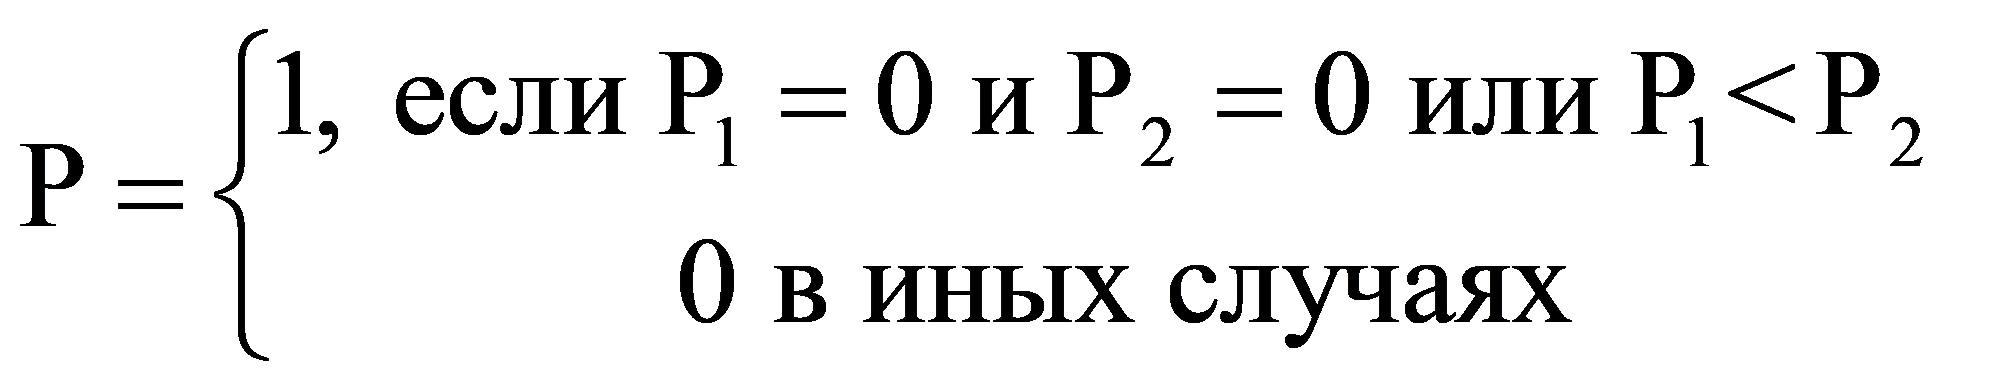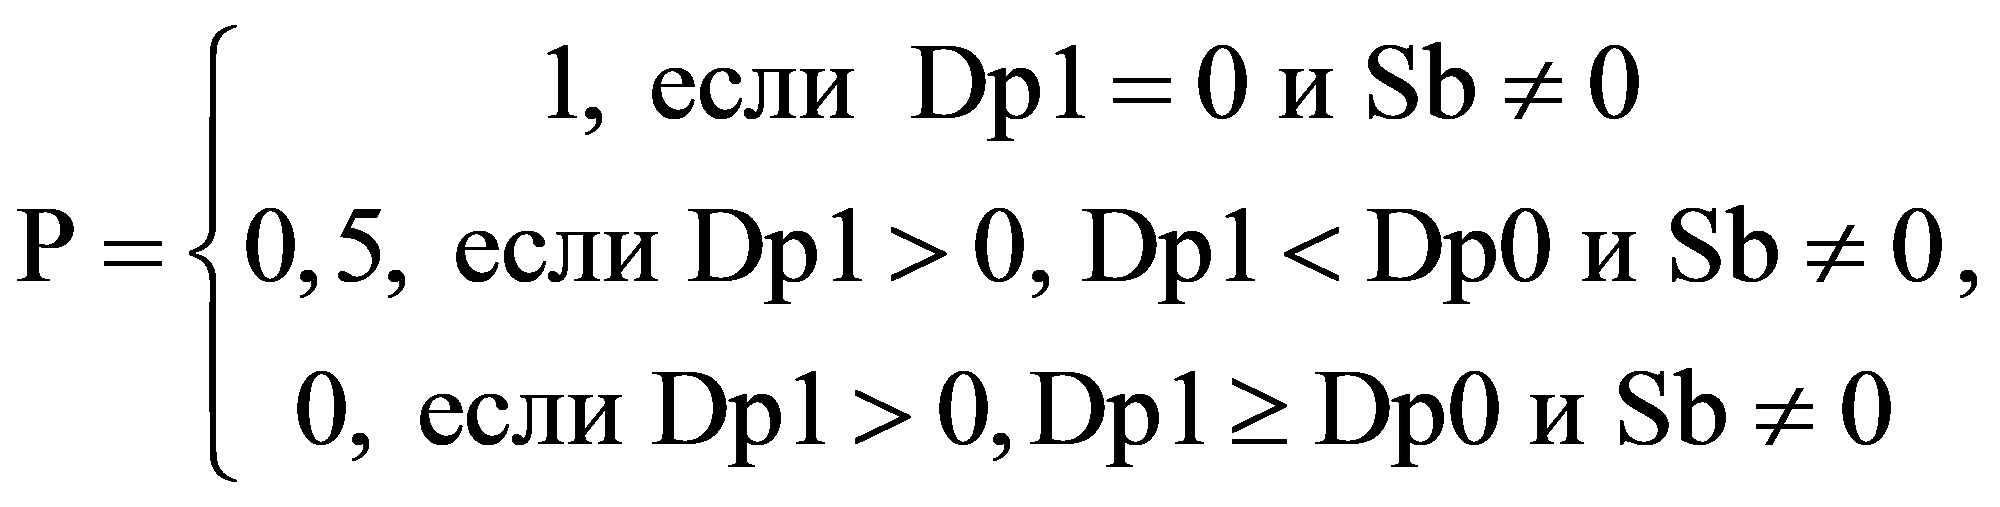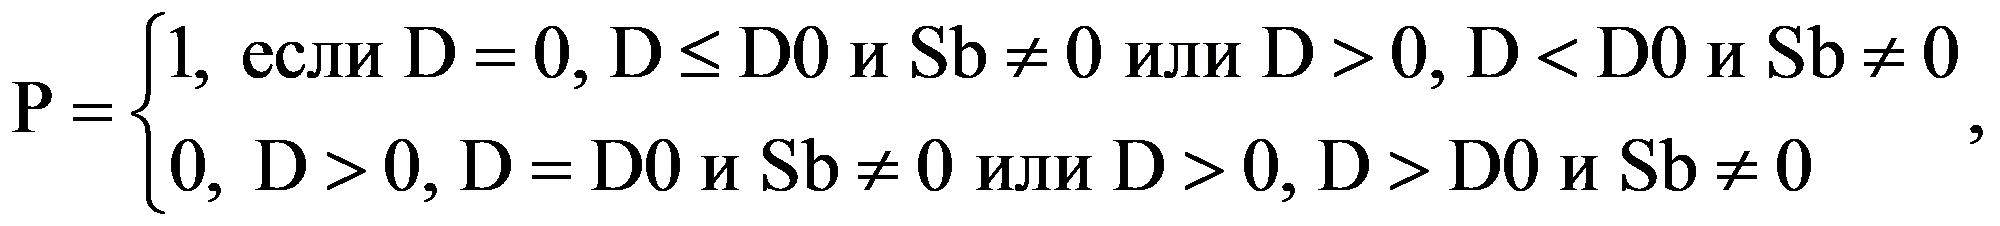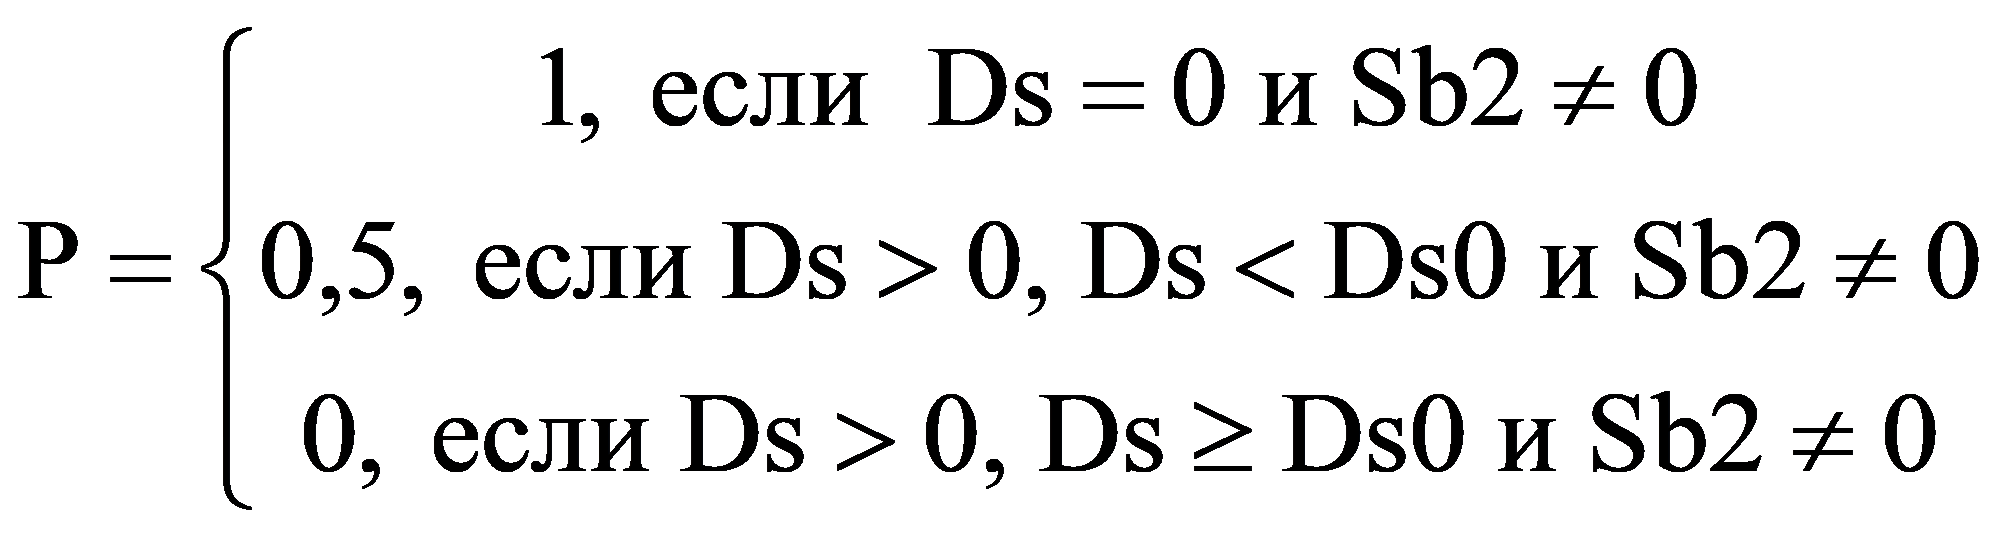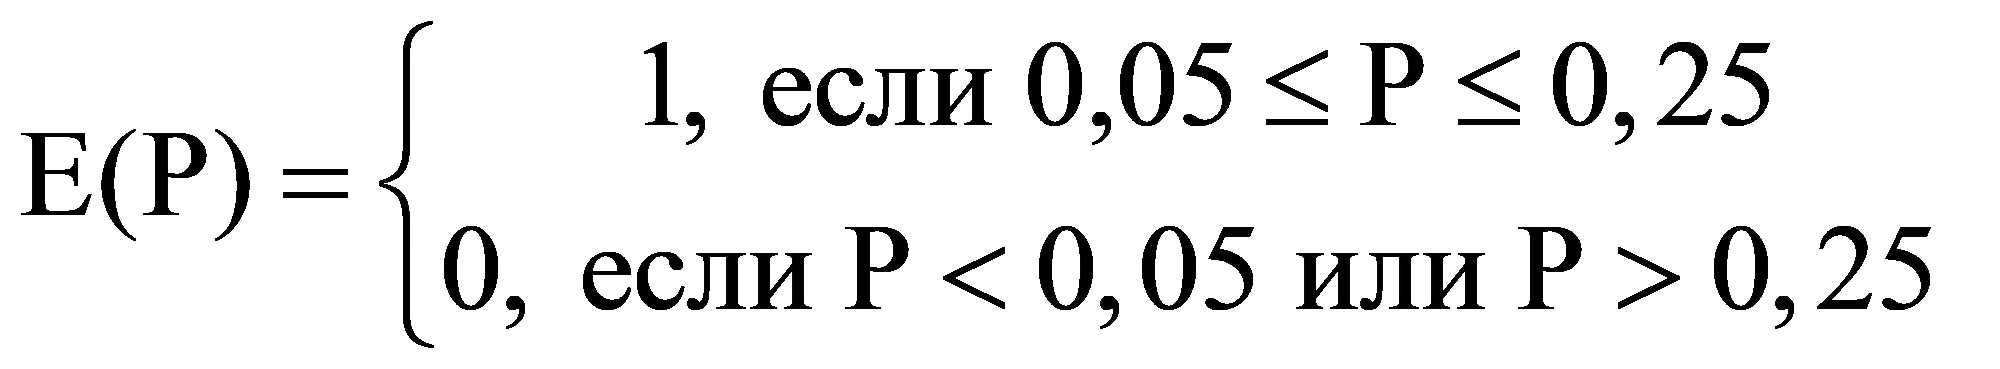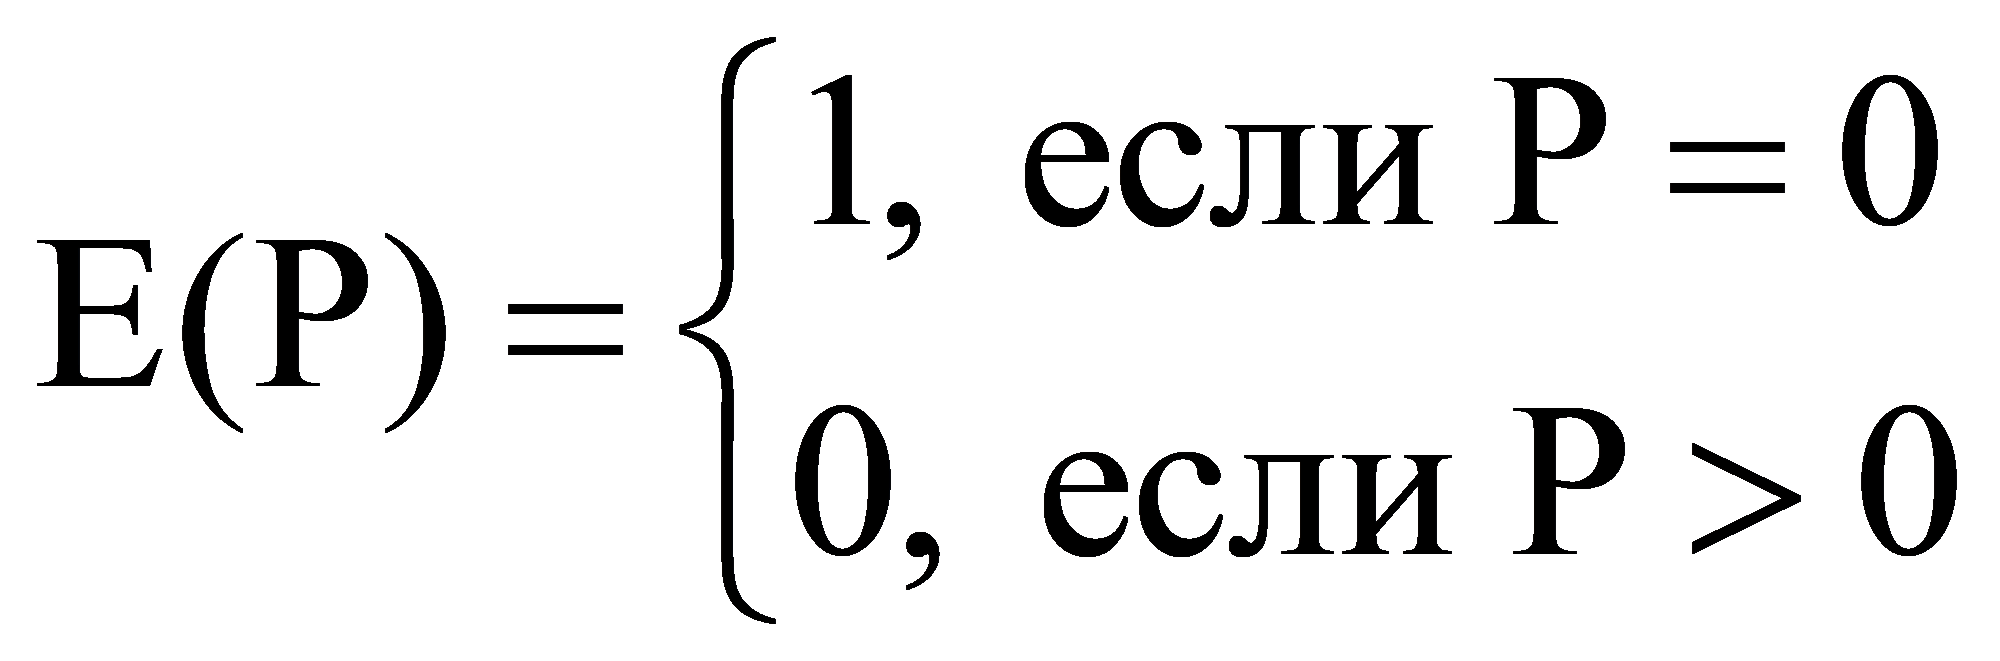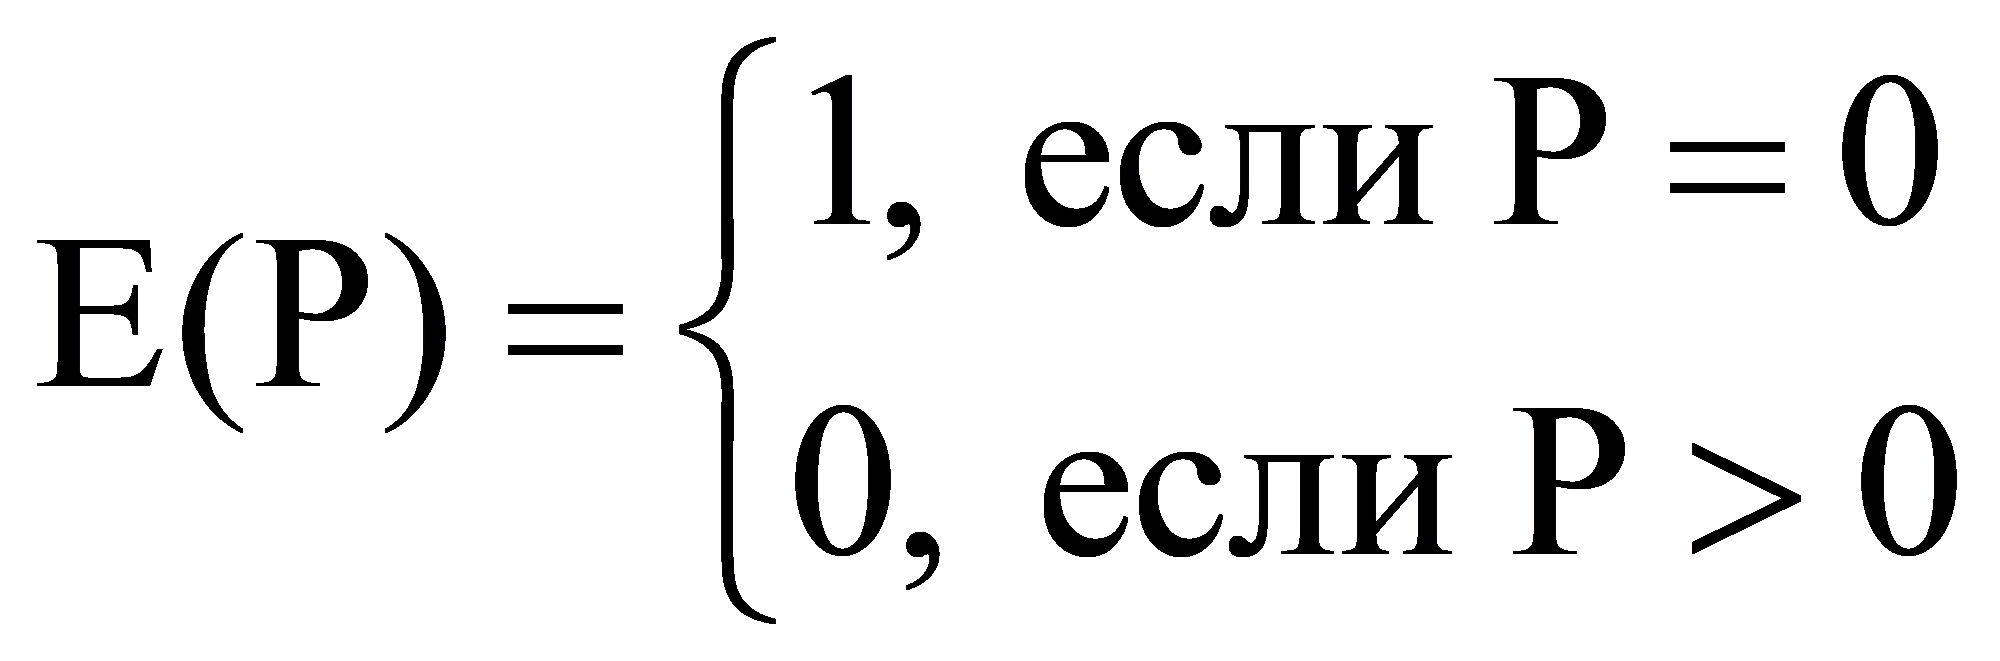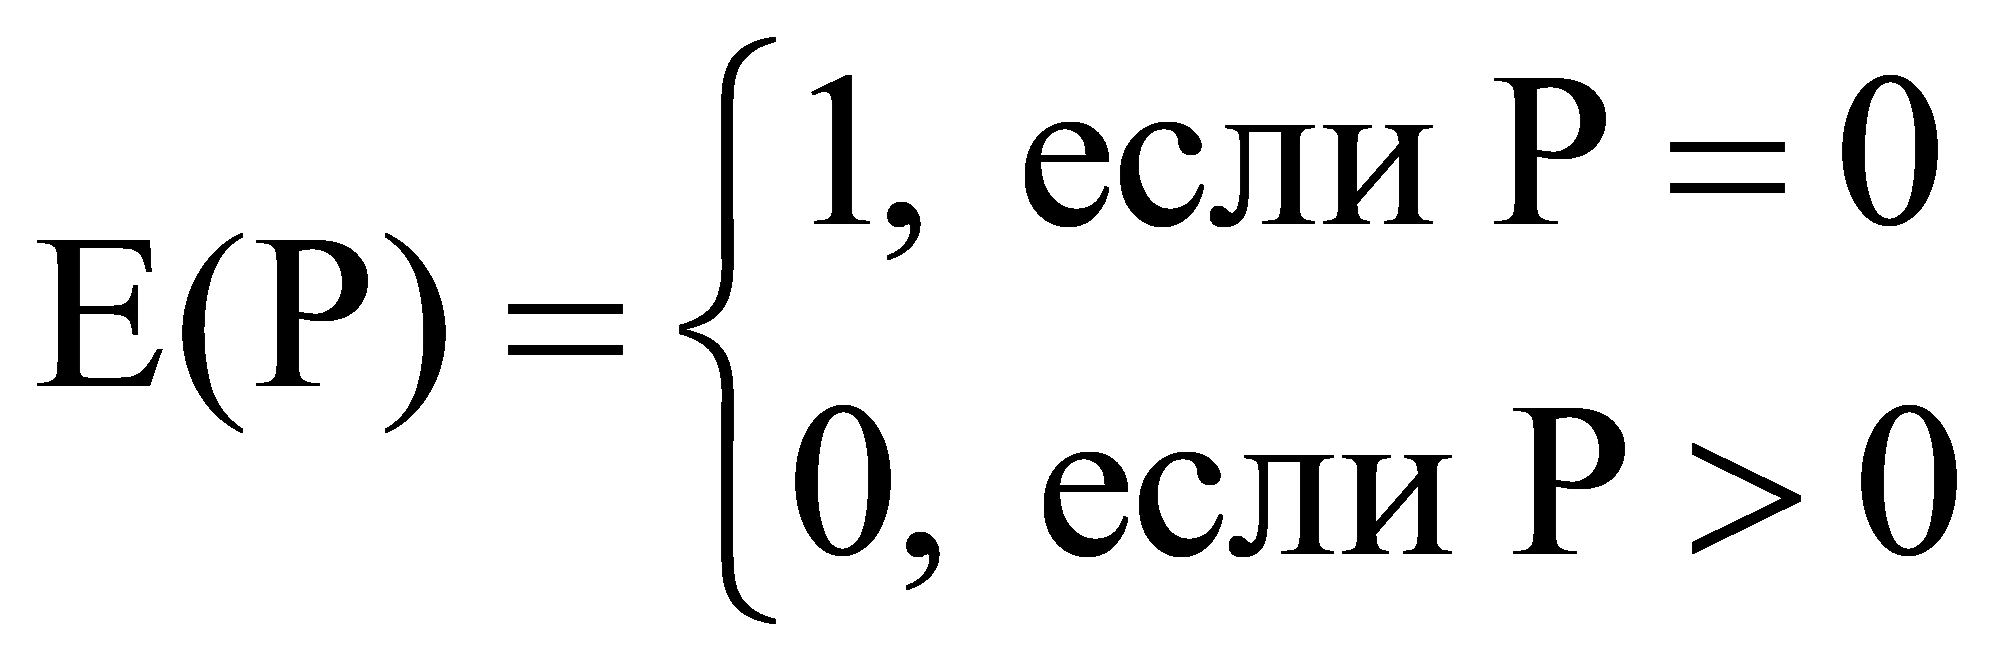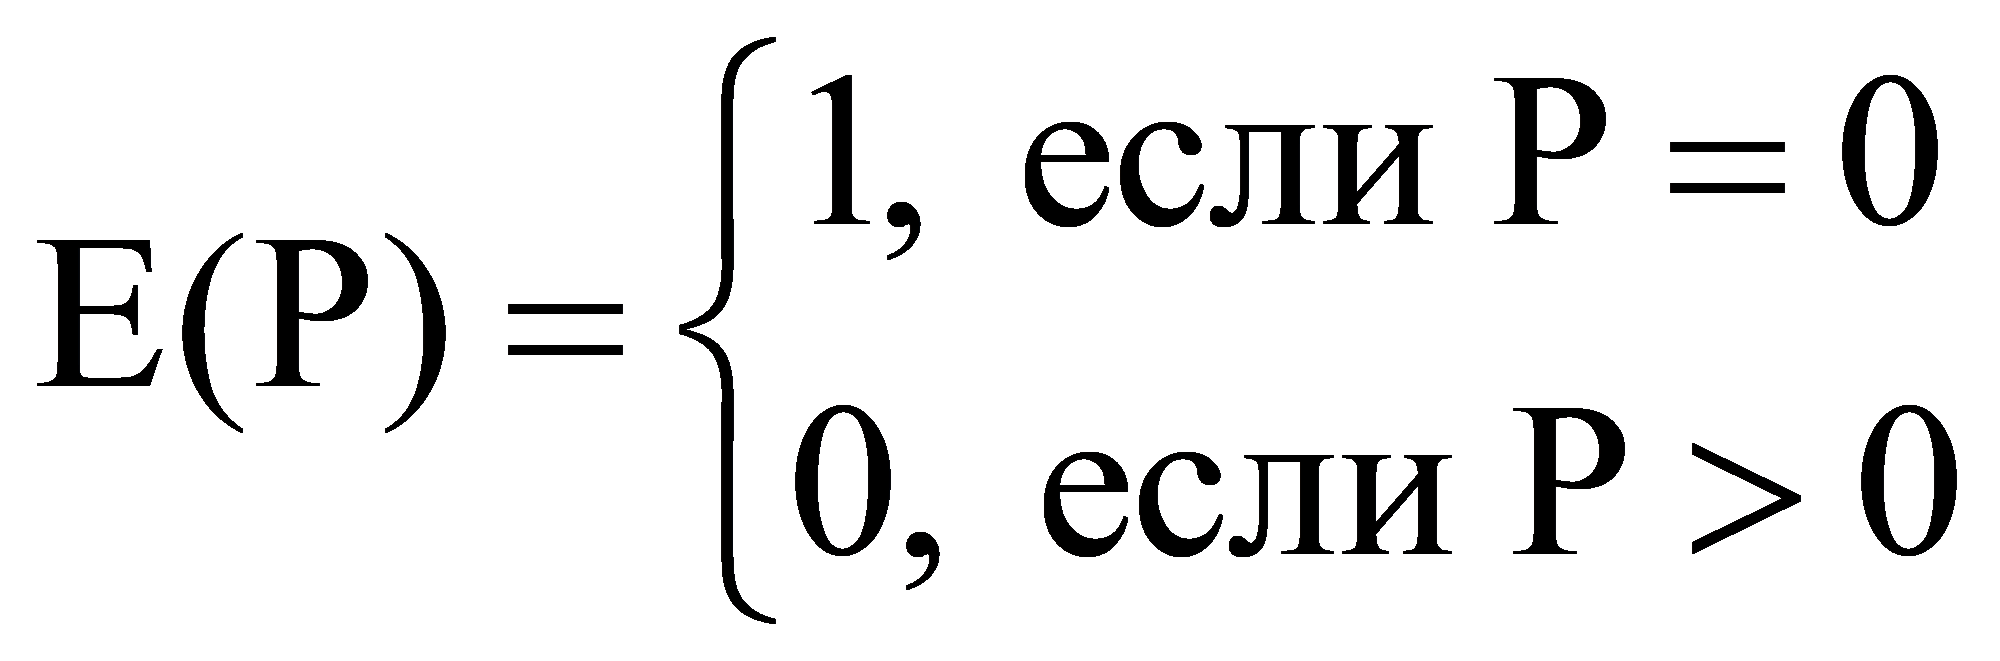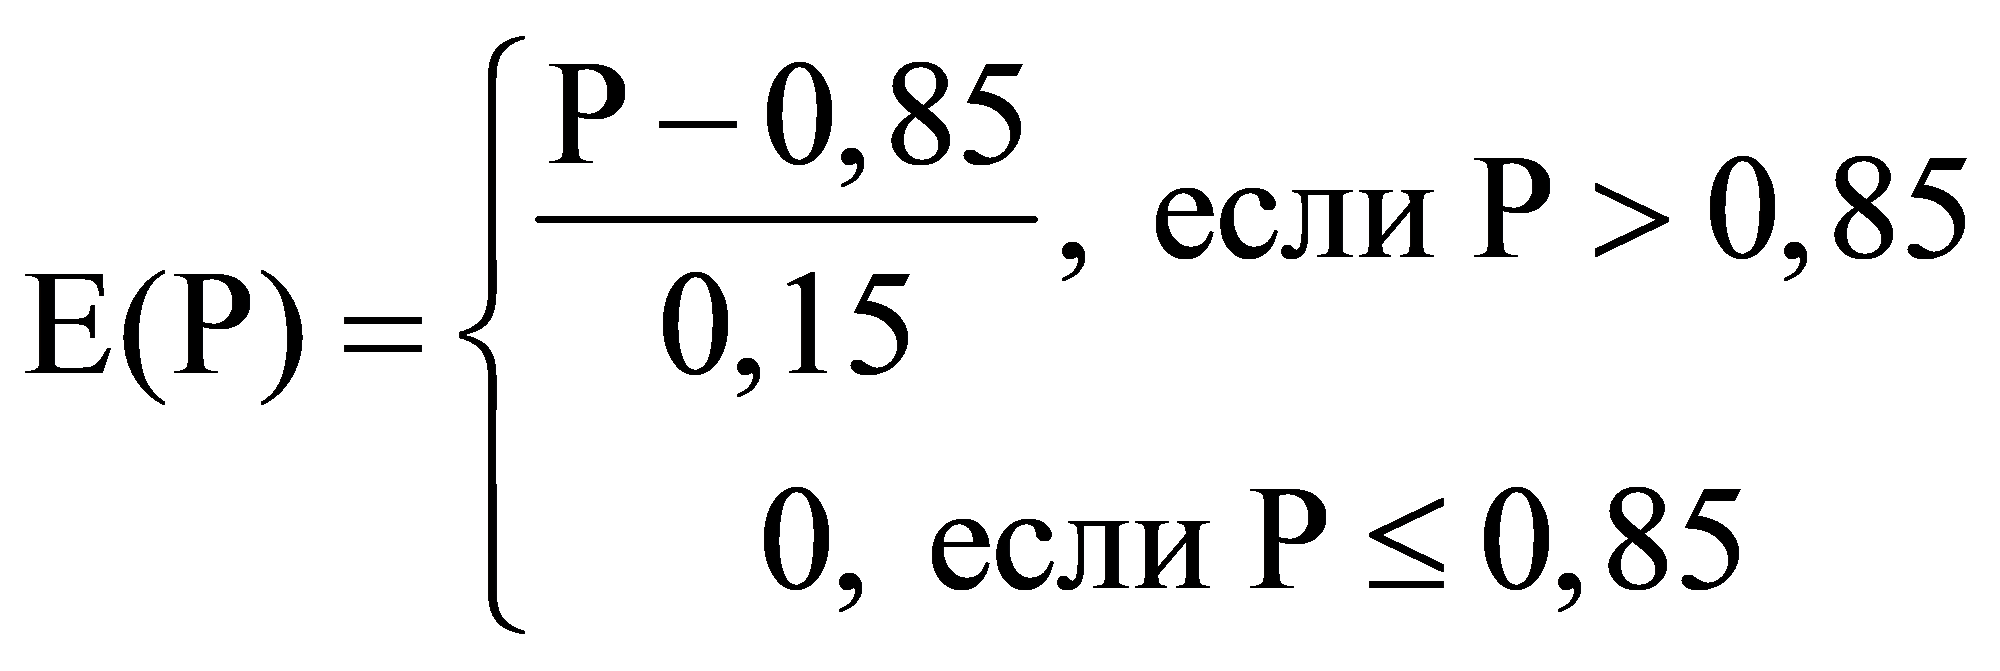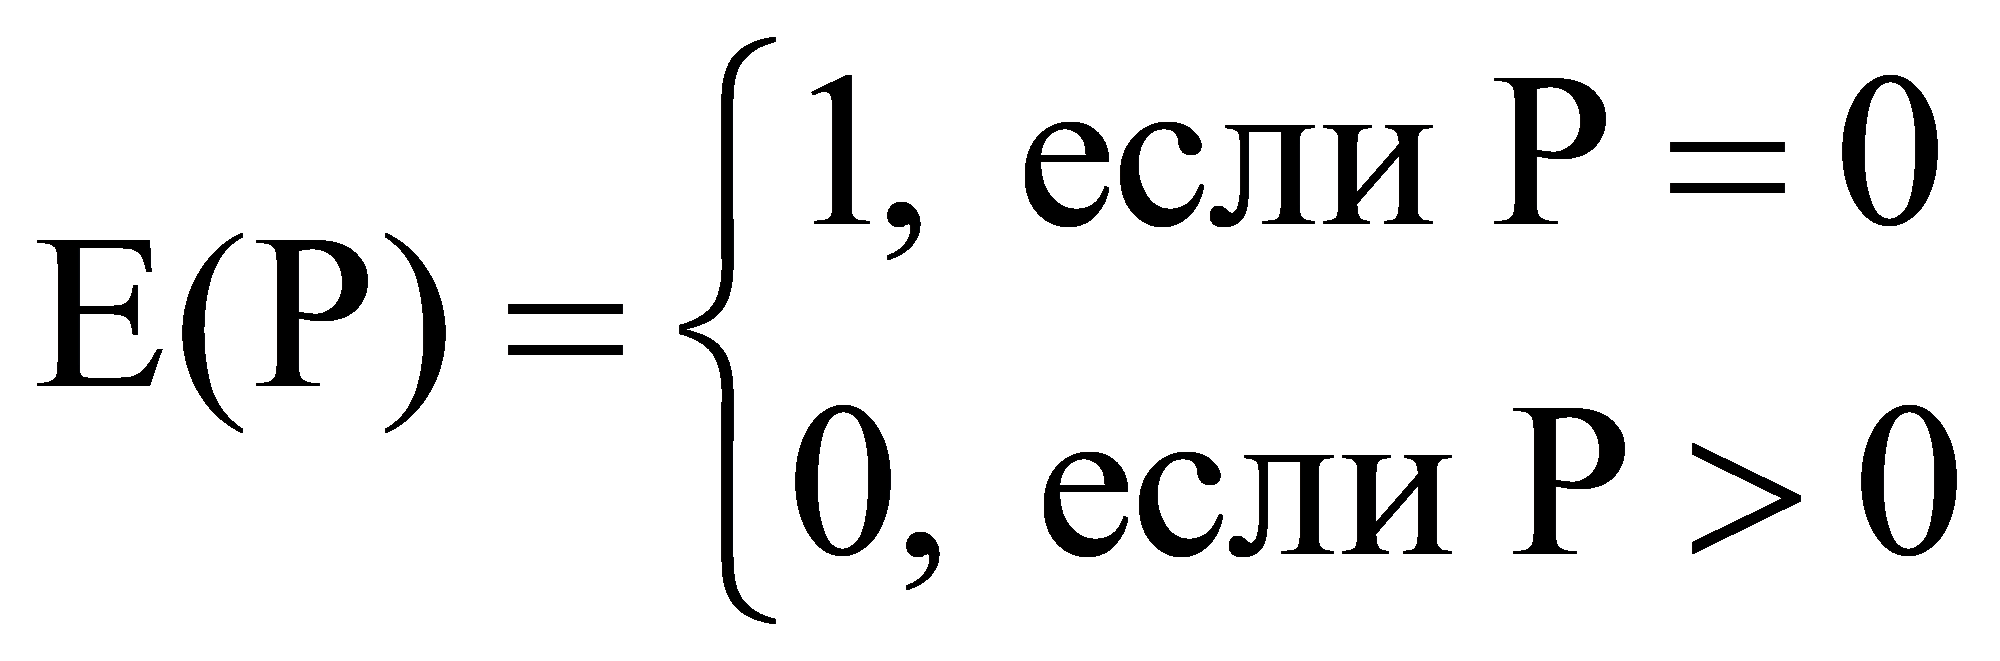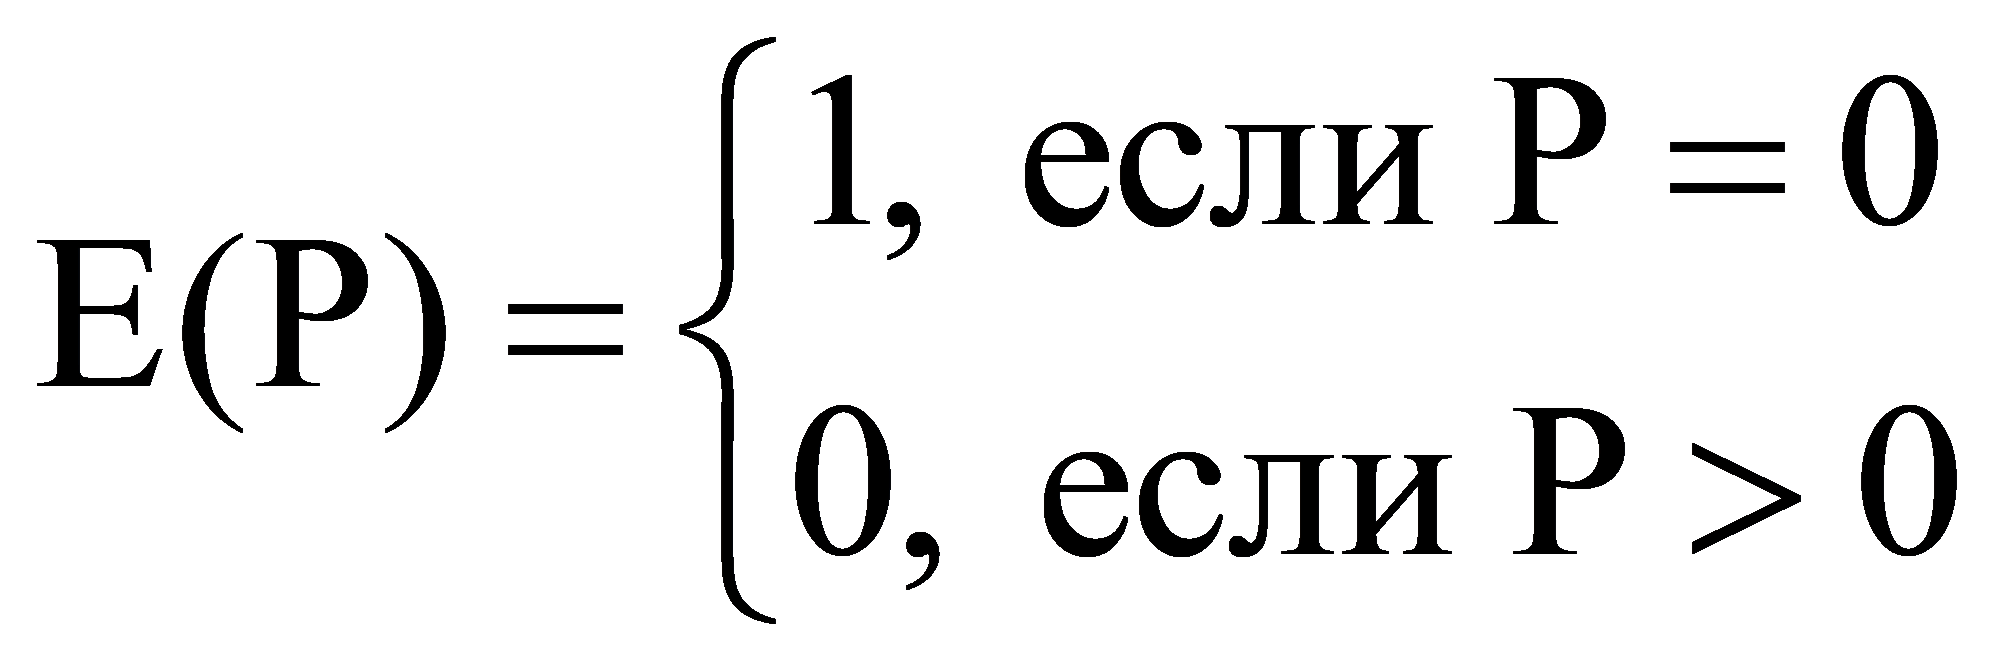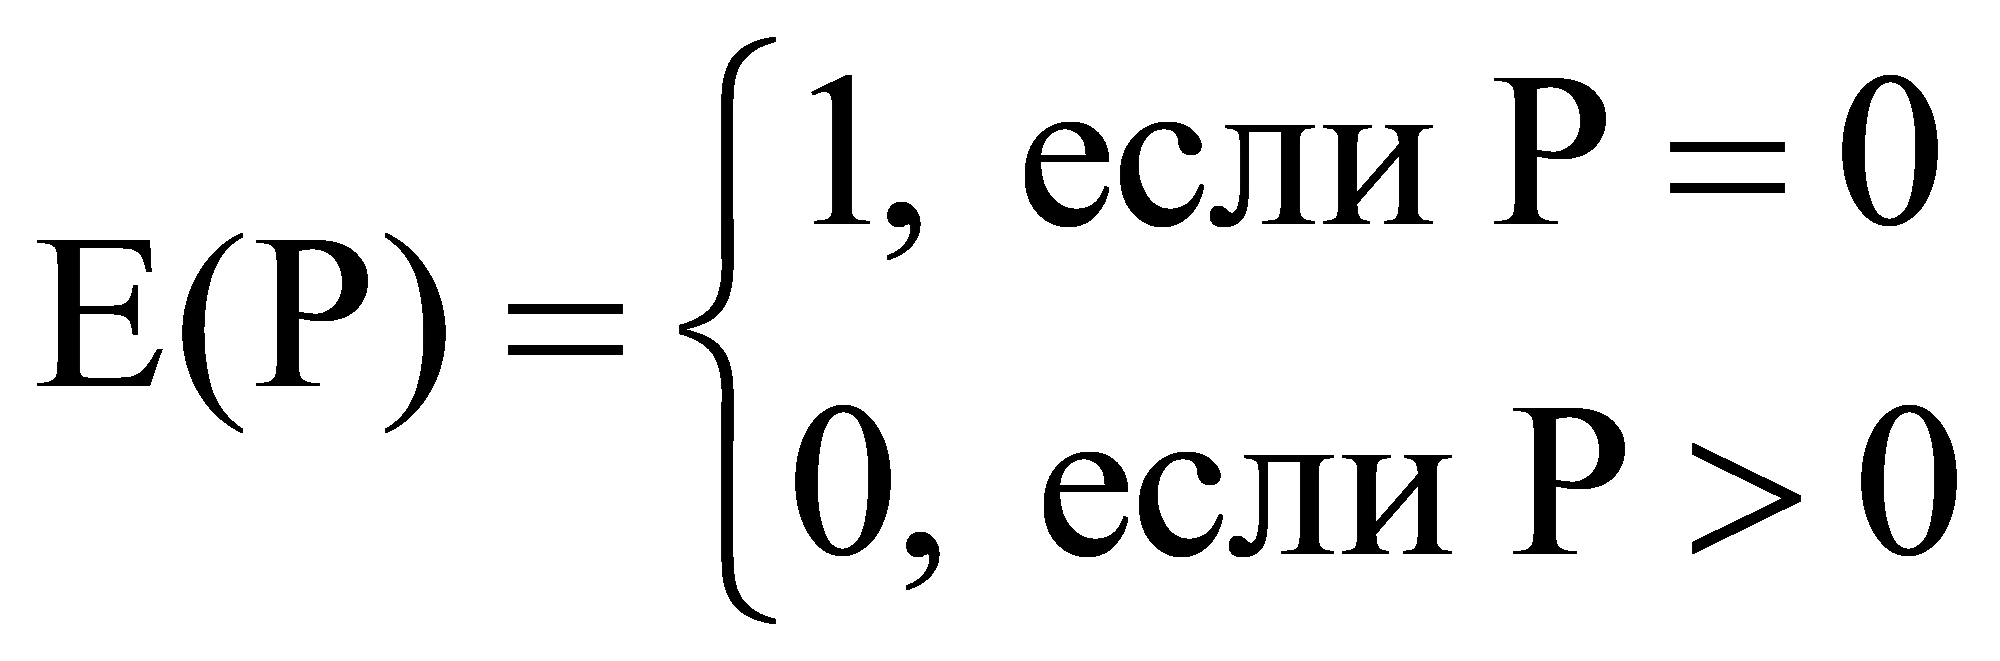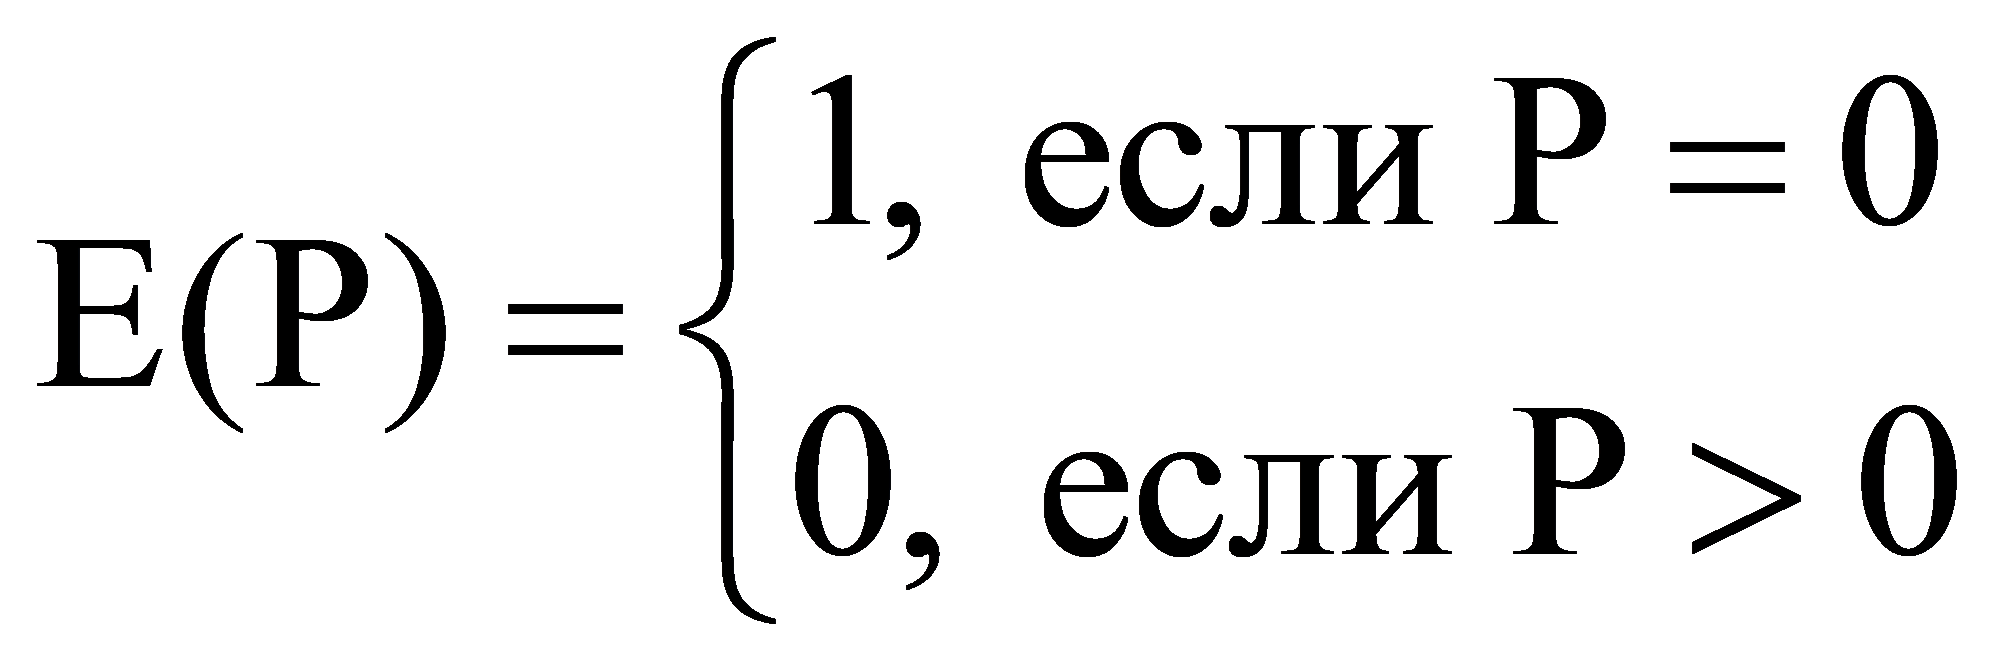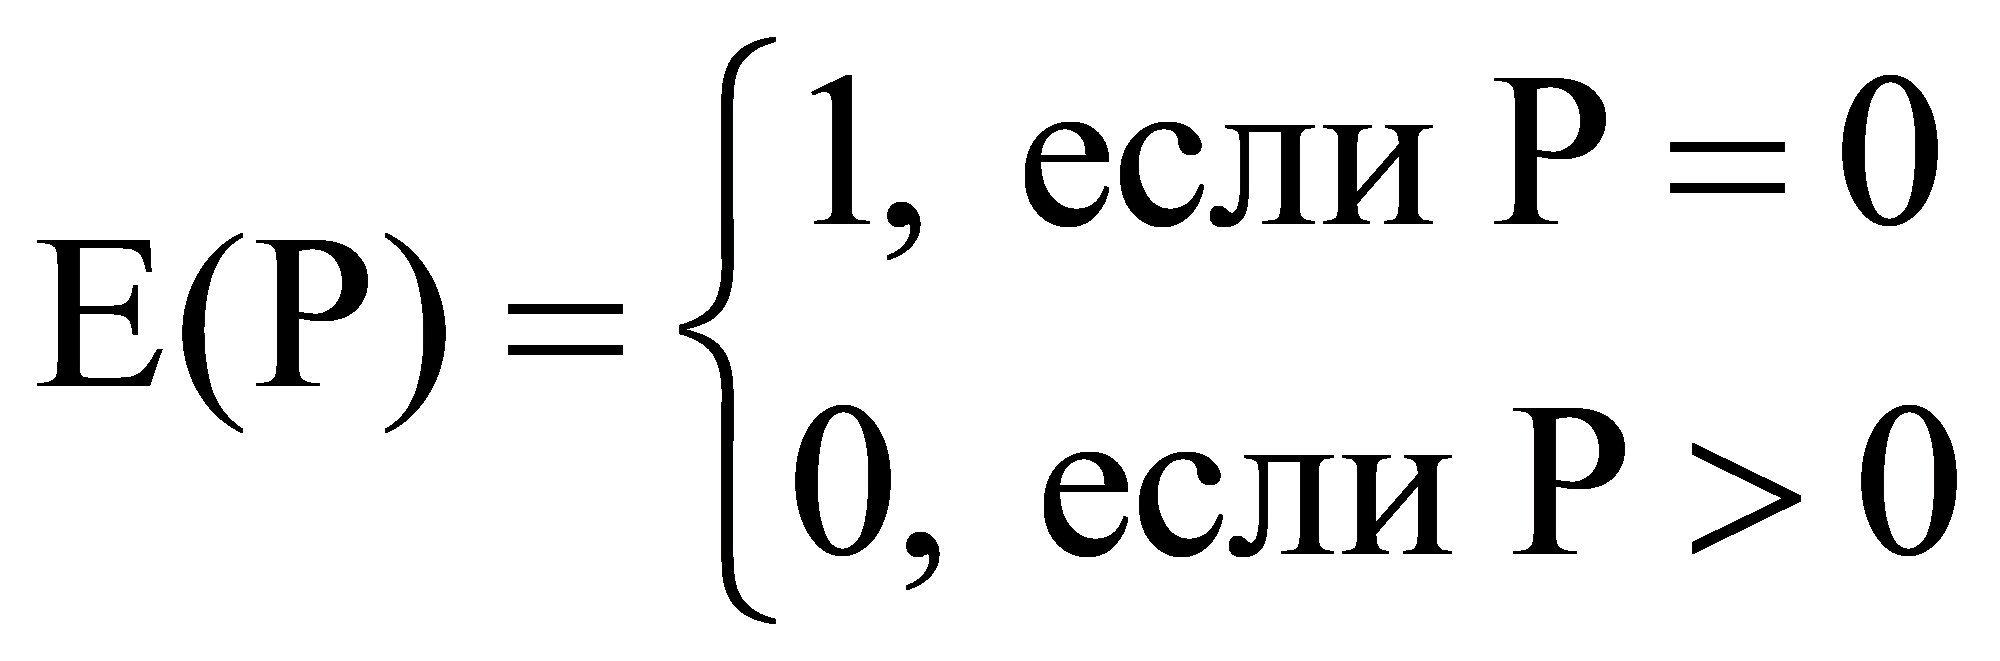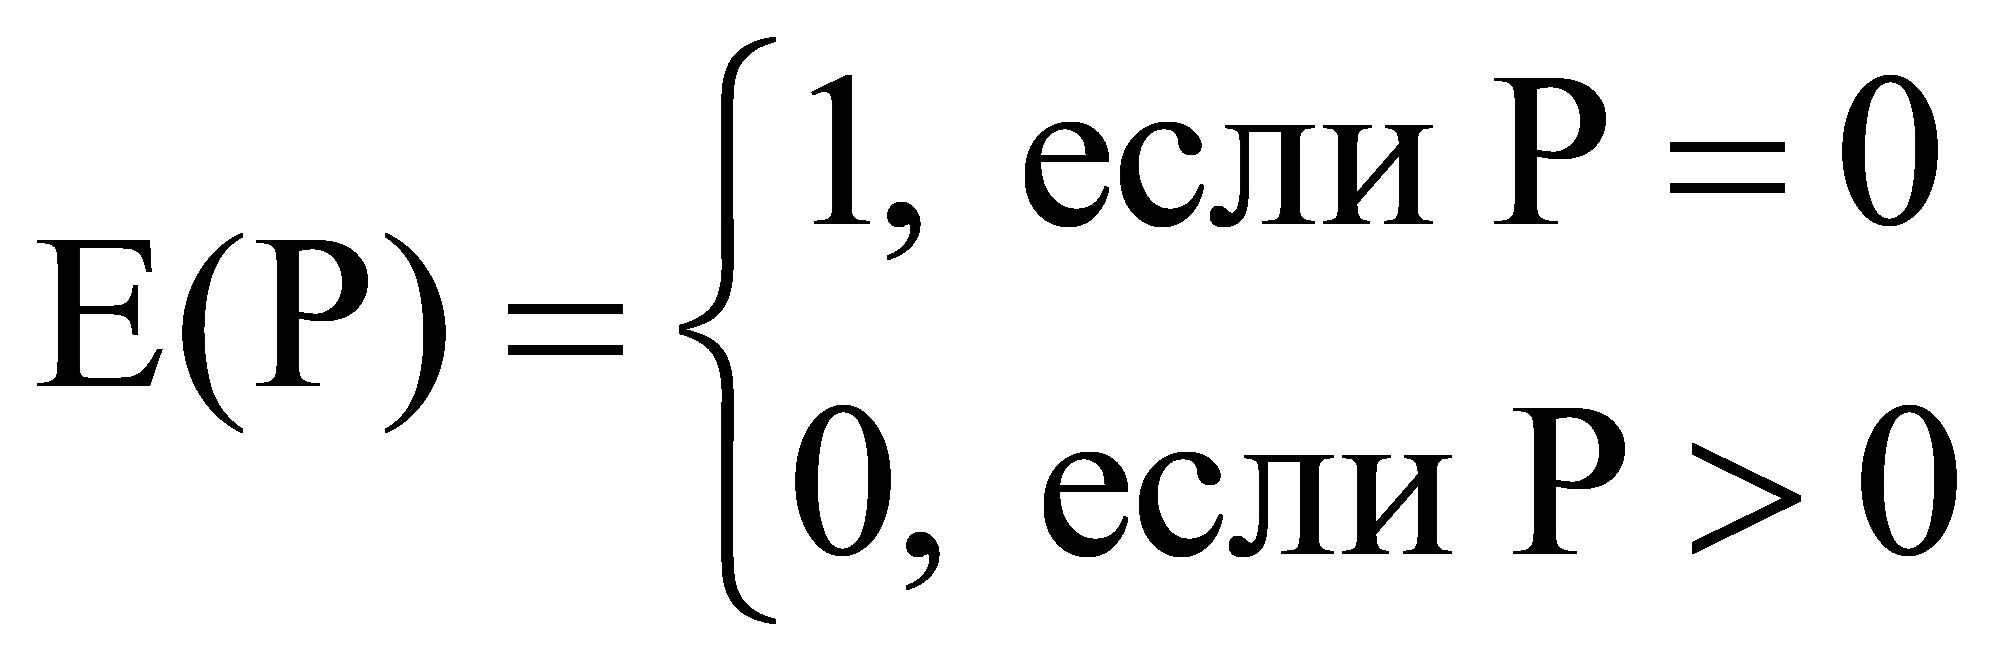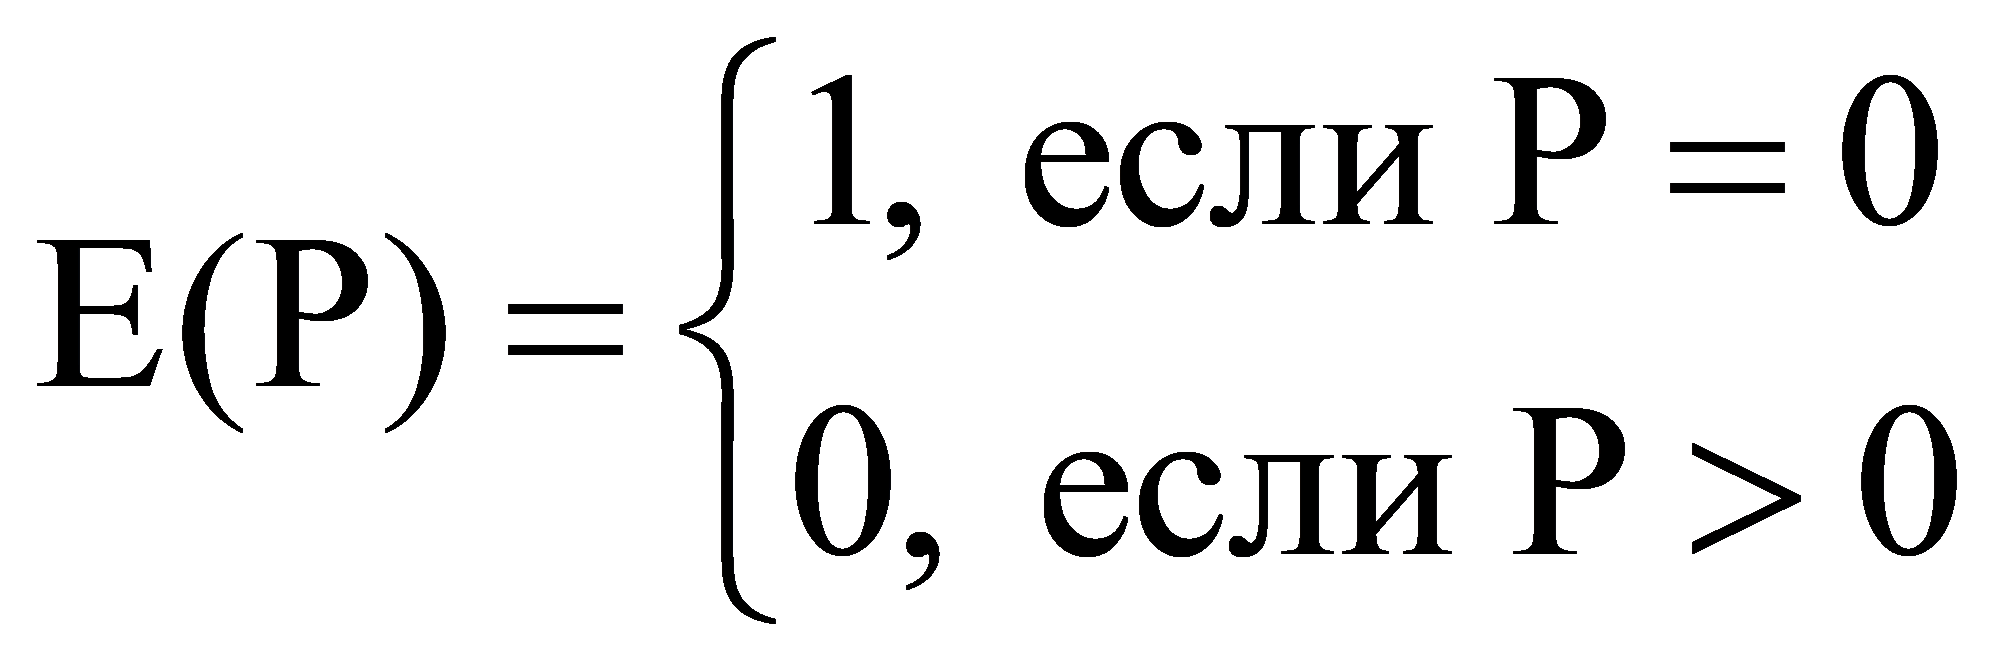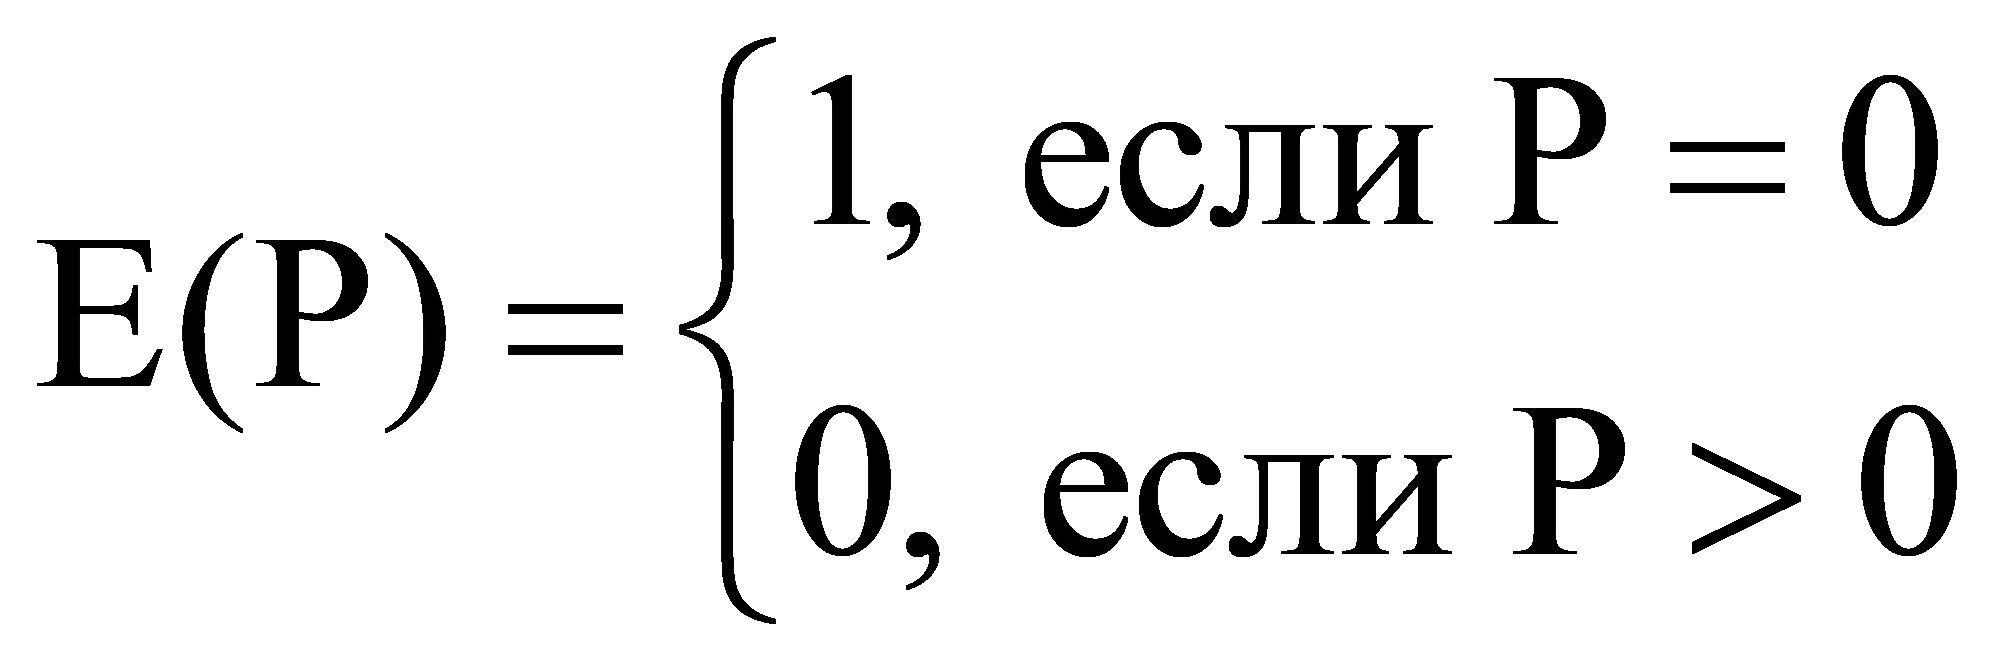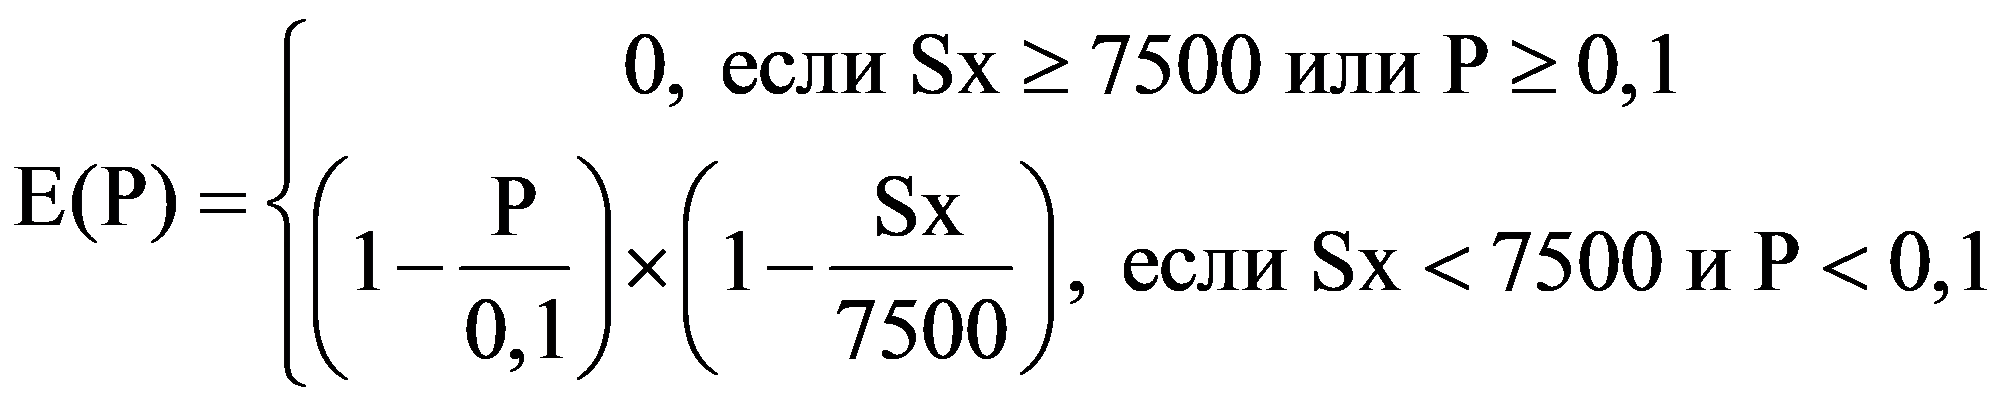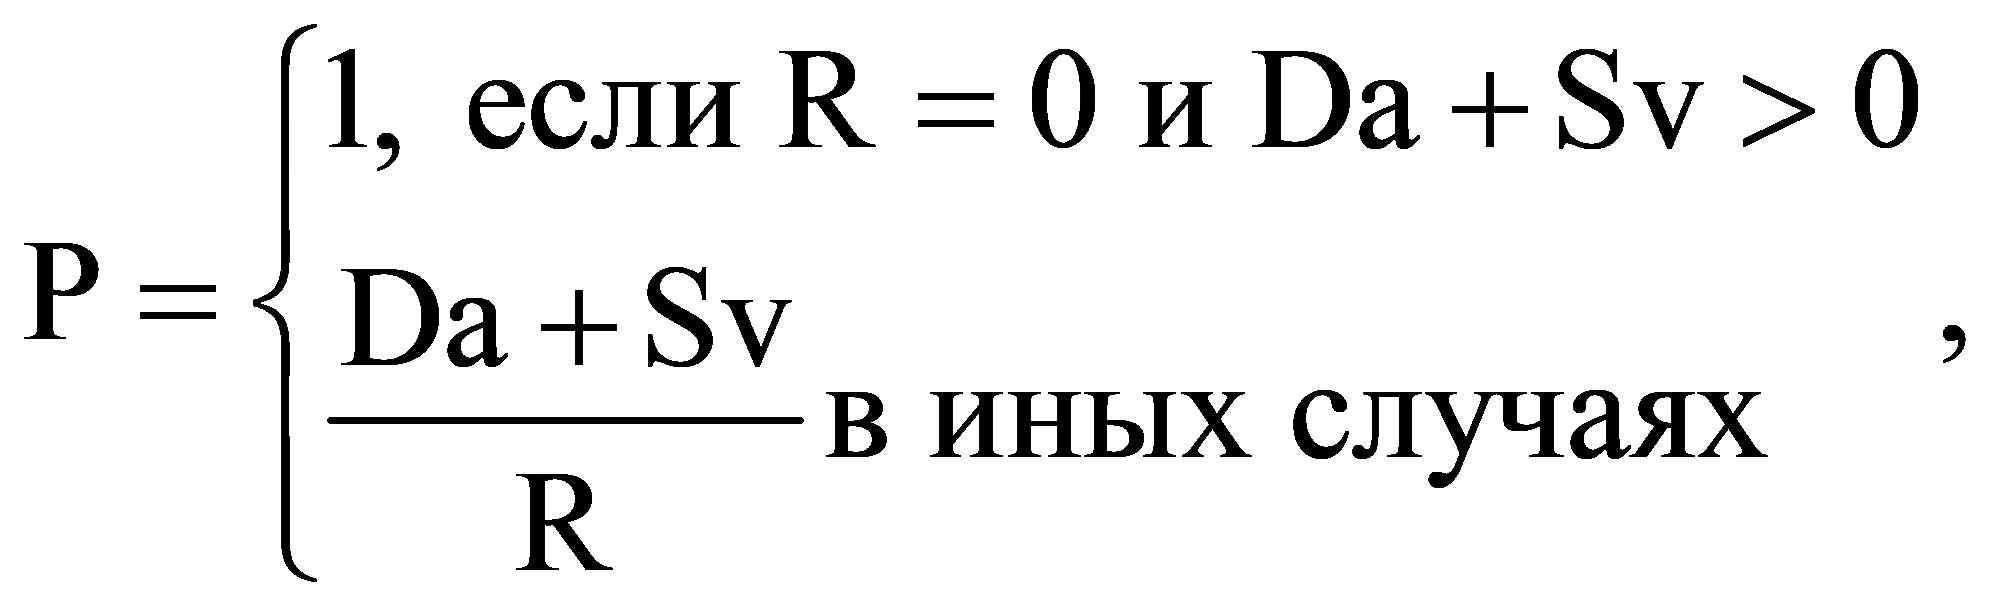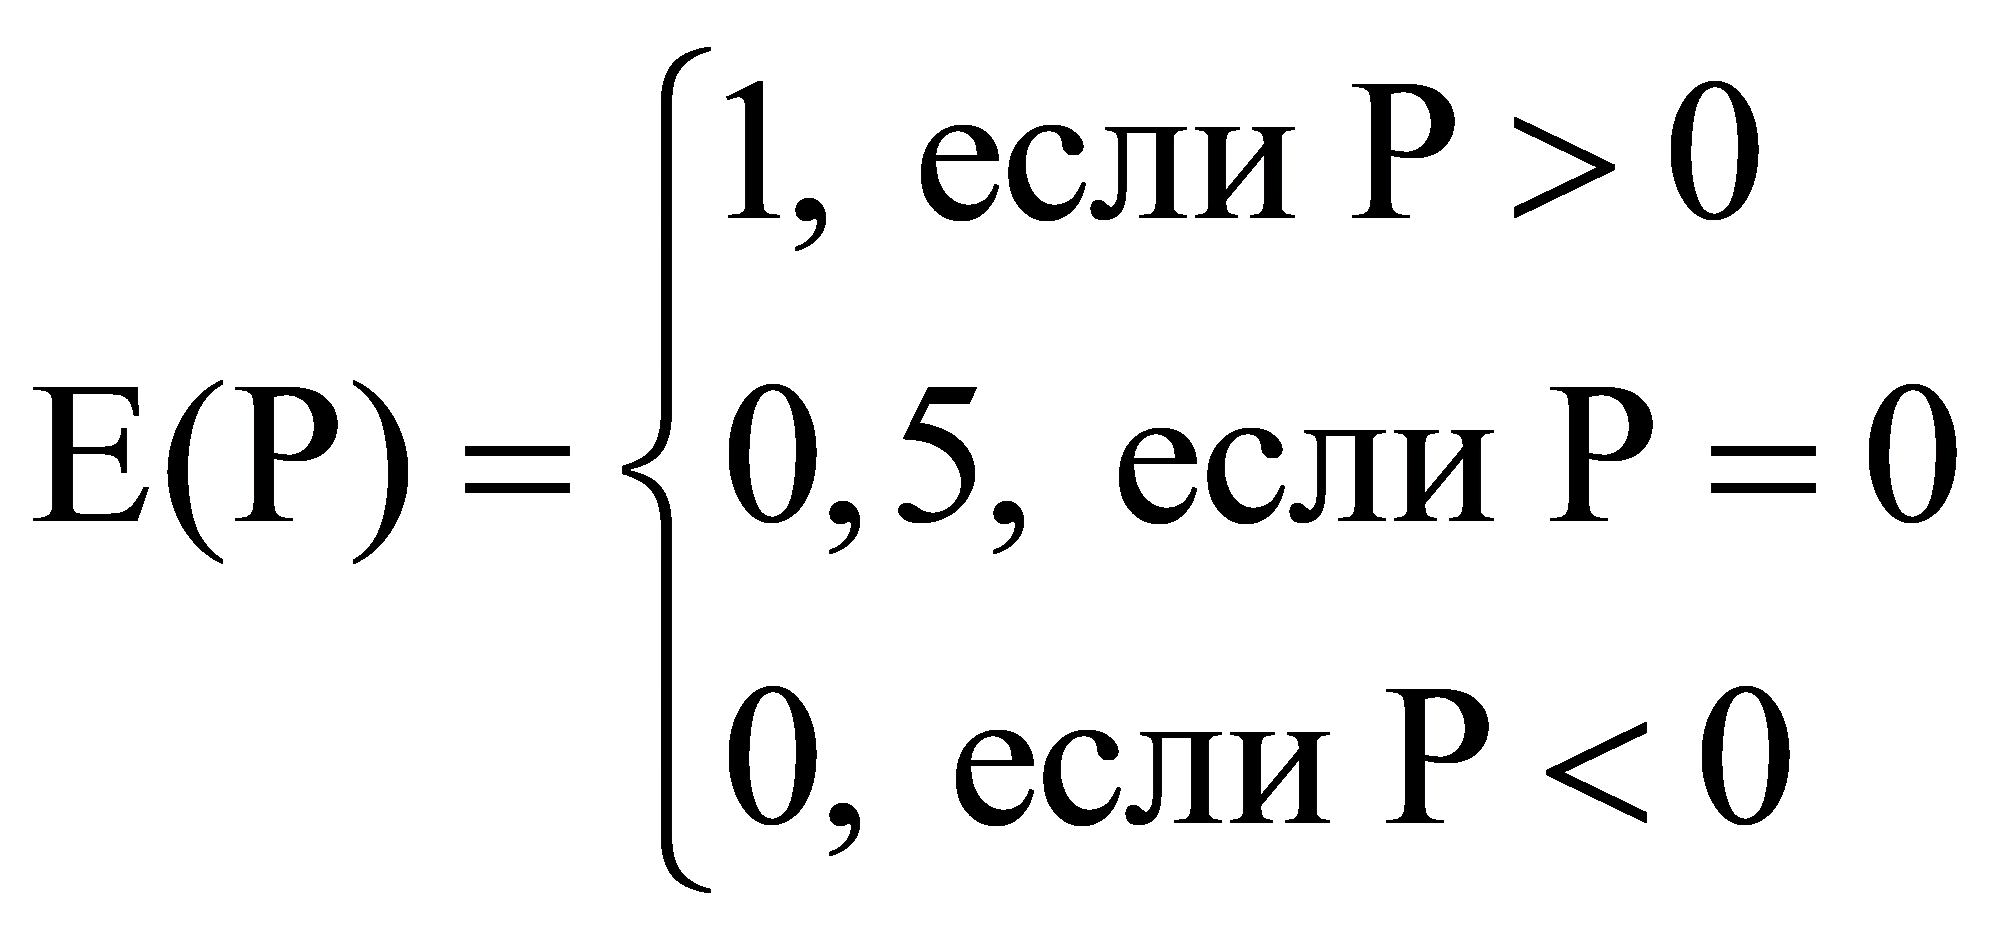---
title: "Приказ Россельхознадзора от 03.03.2025 N 232"
number: "232"
issuer: "Федеральная служба по ветеринарному и фитосанитарному надзору"
issued_on: 2025-03-03
status: утратил силу
canonical: "https://bukva.ai/docs/prikaz-232-2025"
---

## Приказ Россельхознадзора от 03.03.2025 N 232

# Приказ Россельхознадзора от 03.03.2025 N 232

"Об утверждении Порядка проведения мониторинга качества финансового менеджмента в Россельхознадзоре"

> [!WARNING]
> Документ утратил силу в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-134-2026#p100008) Россельхознадзора от 06.02.2026 N 134.
> Документ утратил силу в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-134-2026#p100008) Россельхознадзора от 06.02.2026 N 134, утвердившего новый [Порядок](https://bukva.ai/docs/prikaz-134-2026#p100012).


<div align="center">

<a id="p100001"></a>**МИНИСТЕРСТВО СЕЛЬСКОГО ХОЗЯЙСТВА РОССИЙСКОЙ ФЕДЕРАЦИИ**

<a id="p100002"></a>**ФЕДЕРАЛЬНАЯ СЛУЖБА ПО ВЕТЕРИНАРНОМУ**<br>
**И ФИТОСАНИТАРНОМУ НАДЗОРУ**

</div>


## <a id="p100003"></a>ПРИКАЗ

от 3 марта 2025 г. N 232

<div align="center">

<a id="p100004"></a>**ОБ УТВЕРЖДЕНИИ ПОРЯДКА**<br>
**ПРОВЕДЕНИЯ МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА**<br>
**В РОССЕЛЬХОЗНАДЗОРЕ**

</div>


<a id="p100005"></a>В соответствии с [пунктом 6 статьи 160.2-1](https://bukva.ai/docs/kodeks-145-fz/statya-1#p4891) Бюджетного кодекса Российской Федерации, [приказом](https://bukva.ai/docs/prikaz-145n-2024#p100021) Министерства финансов Российской Федерации от 3 октября 2024 г. N 145н "Об утверждении Порядка проведения Министерством финансов Российской Федерации мониторинга качества финансового менеджмента" (зарегистрирован Минюстом России 19 ноября 2024 г., регистрационный N 80238) приказываю:
1. <a id="p100006"></a>Утвердить прилагаемый [Порядок](#p100012) проведения мониторинга качества финансового менеджмента в Россельхознадзоре.
2. <a id="p100007"></a>Управлению финансов Россельхознадзора (А.В. Макеровой) обеспечить проведение мониторинга качества финансового менеджмента в Россельхознадзоре.
3. <a id="p100008"></a>Признать утратившим силу [приказ](https://bukva.ai/docs/prikaz-551-2024) Россельхознадзора от 23 апреля 2024 г. N 551 "Об утверждении Порядка проведения мониторинга качества финансового менеджмента в Россельхознадзоре".
4. <a id="p100009"></a>Контроль за исполнением настоящего приказа возложить на заместителя Руководителя Россельхознадзора С.А. Алексееву.

<a id="p100010"></a>*Руководитель*

<div align="center">

С.А.ДАНКВЕРТ

</div>


<a id="p100011"></a>Приложение
*к приказу Россельхознадзора*
*от 3 марта 2025 года N 232*

<a id="p100012"></a>*ПОРЯДОК*
*ПРОВЕДЕНИЯ МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО МЕНЕДЖМЕНТА*
*В РОССЕЛЬХОЗНАДЗОРЕ*

<a id="p100013"></a>*1. Настоящий Порядок проведения мониторинга качества финансового менеджмента в Россельхознадзоре (далее - Порядок) разработан в соответствии с [пунктом 6 статьи 160.2-1](https://bukva.ai/docs/kodeks-145-fz/statya-1#p4891) Бюджетного кодекса Российской Федерации, с [приказом](https://bukva.ai/docs/prikaz-145n-2024#p100021) Министерства финансов Российской Федерации от 3 октября 2024 г. N 145н "Об утверждении Порядка проведения Министерством финансов Российской Федерации мониторинга качества финансового менеджмента" (зарегистрирован Минюстом России 19 ноября 2024 г., регистрационный N 80238) и регламентирует проведение мониторинга качества финансового менеджмента в Россельхознадзоре.*
<a id="p100014"></a>*2. Мониторинг качества финансового менеджмента состоит из годового мониторинга качества финансового менеджмента и квартального мониторинга качества финансового менеджмента и проводится по каждому территориальному управлению Россельхознадзора на основании данных бюджетной отчетности, представляемой в Федеральное казначейство путем расчета показателей годового (квартального) мониторинга качества финансового менеджмента в Россельхознадзоре в соответствии с [приложением N 1](#p100063) к настоящему Порядку.*
<a id="p100015"></a>*3. Квартальный мониторинг качества финансового менеджмента проводится после завершения отчетных периодов, которыми являются - первое полугодие и 9 месяцев текущего года (нарастающим итогом), в следующие сроки:*
<a id="p100016"></a>*- за первое полугодие (1 января - 30 июня) - не позднее 25 июля текущего года;*
<a id="p100017"></a>*- за 9 месяцев (1 января - 30 сентября) - не позднее 30 октября текущего года.*
<a id="p100018"></a>*4. Годовой мониторинг качества финансового менеджмента за отчетный финансовый год проводится с учетом результатов внешней проверки годовой бюджетной отчетности территориальных управлений Россельхознадзора в срок до 15 мая года, следующего за отчетным.*
<a id="p100019"></a>*5. Итоговая оценка качества финансового менеджмента рассчитывается по формуле:*

<a id="p100020"></a> *![формула](https://i.bukva.ai/TFBfe1dyj/img_0.png)*

<a id="p100021"></a>*Ibs - предварительная итоговая оценка качества финансового менеджмента территориального управления, рассчитываемая по формуле:*

<a id="p100022"></a> *$I_{bs} = \sum S_{i} \times I_{i}$ , где*

<a id="p100023"></a>*Si - вес i-ой оценки по направлению оценки качества финансового менеджмента в итоговой оценке качества финансового менеджмента (S1 = 0,3; S2 = 0,2; S3 = 0,2; S4 = 0,15; S5 = 0,15);*
<a id="p100024"></a>*I1 - оценка качества управления расходами бюджета;*
<a id="p100025"></a>*I2 - оценка качества управления доходами бюджета;*
<a id="p100026"></a>*I3 - оценка качества ведения бюджетного учета и составления бюджетной отчетности;*
<a id="p100027"></a>*I4 - оценка качества управления активами;*
<a id="p100028"></a>*I5 - оценка качества исполнения полномочий на определение поставщиков (подрядчиков, исполнителей), заключение и исполнение контрактов.*
<a id="p100029"></a>*Pia - оценка прогнозного влияния выводов, предложений и рекомендаций по результатам осуществления внутреннего финансового аудита на повышение качества финансового менеджмента, рассчитываемая по формуле:*

<a id="p100030"></a> *![формула](https://i.bukva.ai/TFBfe1dyj/img_1.png)*

<a id="p100031"></a>*Ib(t-1) - предыдущая итоговая оценка качества финансового менеджмента территориального управления за аналогичный период прошлого года;*
<a id="p100032"></a>*IA - оценка уровня зрелости внутреннего финансового аудита;*
<a id="p100033"></a>*IA(t-1) - предыдущая оценка уровня зрелости внутреннего финансового аудита.*

<a id="p100034"></a> *![формула](https://i.bukva.ai/TFBfe1dyj/img_2.png)*

<a id="p100035"></a>*eia - оценка осуществления внутреннего финансового аудита, полученная территориальным управлением по итогам анализа, проведенного Федеральным казначейством за отчетный период (в соответствии со [статьей 157](https://bukva.ai/docs/kodeks-145-fz/statya-157#p3621) Бюджетного кодекса Российской Федерации);*
<a id="p100036"></a>*dia - оценка соблюдения требований к организации и осуществлению внутреннего финансового аудита, рассчитываемая по формуле:*

<a id="p100037"></a> *![формула](https://i.bukva.ai/TFBfe1dyj/img_3.png)*

<a id="p100038"></a>*Qia - количество фактов нарушения территориальным управлением требований к организации и осуществлению внутреннего финансового аудита в отчетном финансовом году (далее - отчетный год) согласно информации, отраженной в предписаниях (представлениях), направленных территориальному управлению Федеральным казначейством и Счетной палатой Российской Федерации (единиц).*
<a id="p100039"></a>*Значение итоговой оценки качества финансового менеджмента ранжируется следующим образом:*


| <a id="p100040"></a>Характеристика качества финансового менеджмента | <a id="p100041"></a>Баллы |
| --- | --- |
| <a id="p100042"></a>Максимальная оценка качества финансового менеджмента | <a id="p100043"></a>от 90 до 100 |
| <a id="p100044"></a>Отличная оценка качества финансового менеджмента | <a id="p100045"></a>от 80 до 90 |
| <a id="p100046"></a>Высокая оценка качества финансового менеджмента | <a id="p100047"></a>от 70 до 80 |
| <a id="p100048"></a>Хорошая оценка качества финансового менеджмента | <a id="p100049"></a>от 60 до 70 |
| <a id="p100050"></a>Средняя оценка качества финансового менеджмента | <a id="p100051"></a>от 55 до 60 |
| <a id="p100052"></a>Удовлетворительная оценка качества финансового менеджмента | <a id="p100053"></a>от 45 до 55 |
| <a id="p100054"></a>Низкая оценка качества финансового менеджмента | <a id="p100055"></a>от 35 до 45 |


<a id="p100056"></a>*6. При проведении ежеквартального мониторинга также используются значения оценок по показателям качества финансового менеджмента, рассчитанные при проведении годового мониторинга.*
<a id="p100057"></a>*7. На основании данных показателей качества финансового менеджмента, рассчитанных в соответствии с [приложением N 1](#p100063) к настоящему Порядку, территориальные управления Россельхознадзора формируют отчет о результатах мониторинга качества финансового менеджмента в соответствии с [приложением N 2](#p100562) к настоящему Порядку. Отчет о результатах мониторинга качества финансового менеджмента представляется территориальными управлениями Россельхознадзора в центральный аппарат Россельхознадзора с приложением расчета показателей качества финансового менеджмента и пояснительной запиской, которая должна содержать:*
<a id="p100058"></a>*- результаты анализа итоговой оценки качества финансового менеджмента и оценки групп показателей качества финансового менеджмента;*
<a id="p100059"></a>*- описание мер, принятых территориальным управлением Россельхознадзора и направленных на повышение значений показателей качества финансового менеджмента по результатам мониторинга качества финансового менеджмента и по результатам осуществления внутреннего финансового аудита.*
<a id="p100060"></a>*8. На основании представленных отчетов о результатах мониторинга качества финансового менеджмента территориальных управлений Россельхознадзора формируется сводный отчет о результатах мониторинга качества финансового менеджмента в соответствии с [приложением N 2](#p100562) к настоящему Порядку.*
<a id="p100061"></a>*9. Сводный отчет о результатах мониторинга качества финансового менеджмента Россельхознадзора представляется Заместителю Руководителя Россельхознадзора и после согласования размещается на официальном сайте Россельхознадзора в информационно-телекоммуникационной сети "Интернет" в разделе "Финансовая деятельность" подраздел "Сведения о качестве финансового менеджмента".*


<a id="p100062"></a>*Приложение N 1*
*к Порядку проведения мониторинга*
*качества финансового менеджмента*
*в Россельхознадзоре*

<a id="p100063"></a>*ПОКАЗАТЕЛИ*
*ГОДОВОГО (КВАРТАЛЬНОГО) МОНИТОРИНГА КАЧЕСТВА ФИНАНСОВОГО*
*МЕНЕДЖМЕНТА В РОССЕЛЬХОЗНАДЗОРЕ*


#### 1. <a id="p100064"></a>Показатели качества управления расходами бюджета


<a id="p100065"></a> *$I_{1} = (\sum_{k = 1}^{T} I_{k})/T$*

<a id="p100066"></a> *$I_{k} = 100 \times (\sum_{j = 1}^{N} V_{j} \times E(P_{j}))$*

<a id="p100067"></a>*T - количество групп показателей оценки качества управления расходами (далее - группа показателей), зависящее от наличия (отсутствия) у ТУ в законе о федеральном бюджете на отчетный финансовый год и плановый период лимитов бюджетных обязательств по соответствующим группам видов расходов (Tmax = 3);*
<a id="p100068"></a>*N - количество показателей, используемых для расчета значений оценки качества управления расходами бюджета;*
<a id="p100069"></a>*vj - вес j-ого показателя;*
<a id="p100070"></a>*E(Pj) - оценка по j-му показателю*


<table>
<colgroup><col width="3%"><col width="11%"><col width="11%"><col width="30%"><col width="4%"><col width="26%"><col width="16%"></colgroup>
<tr><td><a id="p100071"></a>N п/п</td><td><a id="p100072"></a>Наименование показателя</td><td colspan="2"><a id="p100073"></a>Переменные, используемые для расчета показателя качества финансового менеджмента</td><td><a id="p100074"></a>Вес (vj)</td><td><a id="p100075"></a>Расчет значения показателя качества финансового менеджмента</td><td><a id="p100076"></a>Комментарий</td></tr>
<tr><td></td><td colspan="6"><a id="p100077"></a>1.1. Группа показателей качества управления расходами на закупку товаров, работ и услуг для обеспечения государственных нужд.</td></tr>
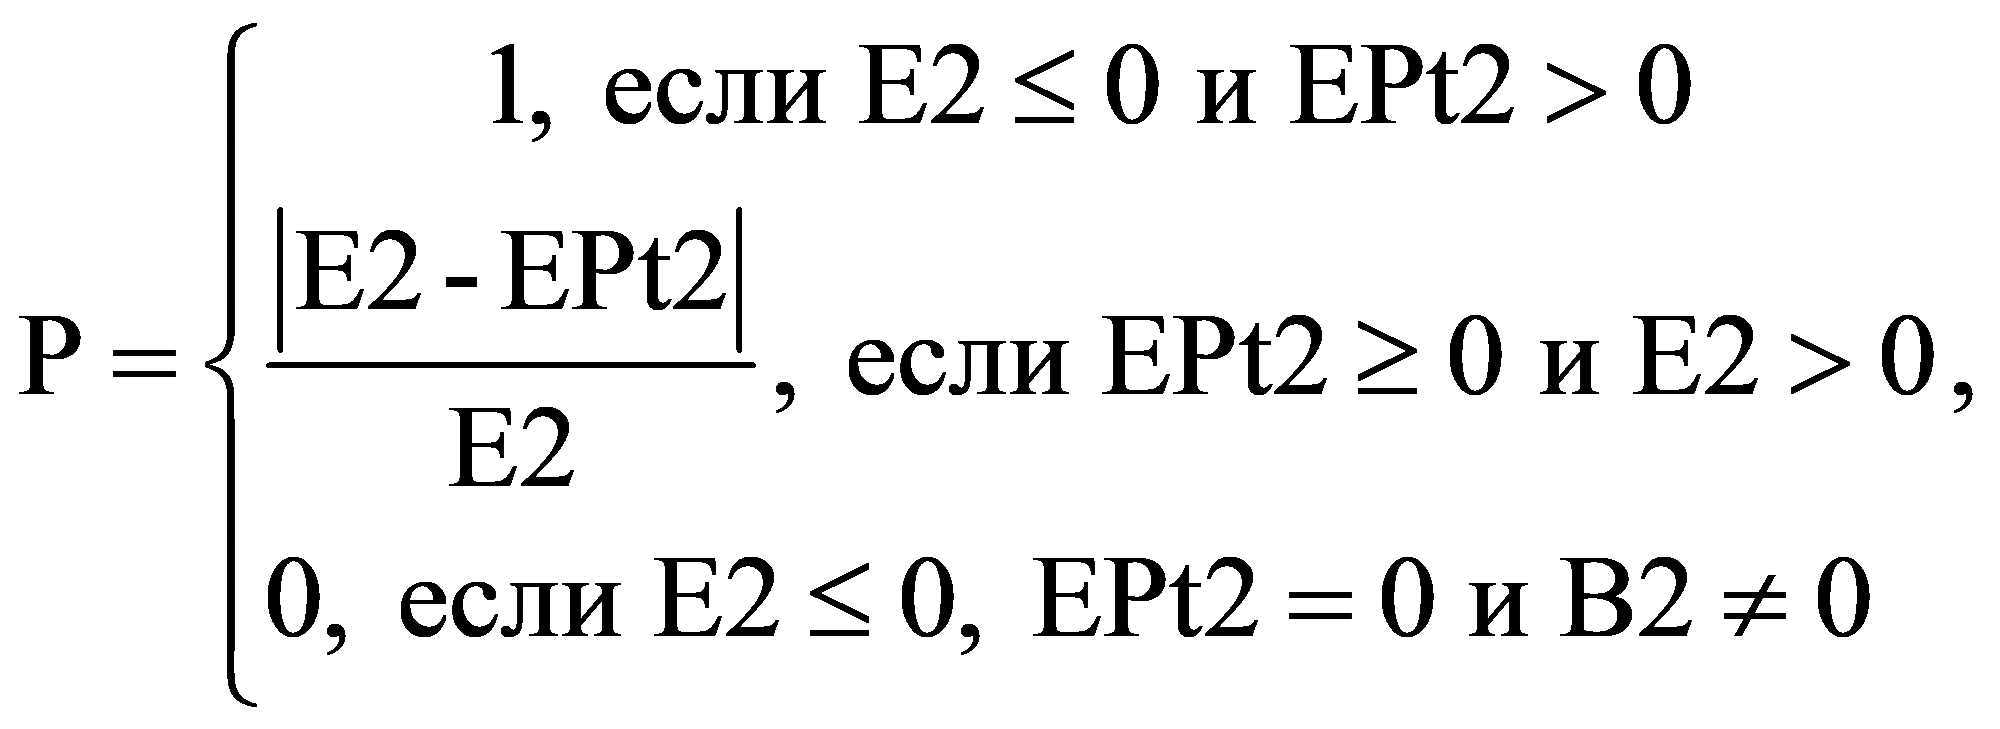
<tr><td rowspan="3"><a id="p100078"></a>1</td><td rowspan="3"><a id="p100079"></a>Отклонение плановых и фактических показателей при кассовом планировании</td><td colspan="2"><a id="p100080"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_4.png" alt="формула"></td><td rowspan="3"><a id="p100081"></a>0,1</td><td rowspan="3"><a id="p100082"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_5.png" alt="формула"></td><td rowspan="2"><a id="p100083"></a>Показатель характеризует качество формирования прогноза перечислений по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд в целях ведения кассового плана, а также риски появления кассовых разрывов за счет ненадлежащего прогнозирования перечислений из федерального бюджета.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100084"></a>где<br>E2 - кассовое исполнение по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд (тыс. рублей);<br>EPt2 - прогноз перечислений по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд за отчетный период (тыс. рублей);<br>B2 - объем ЛБО на закупку товаров, работ и услуг для обеспечения государственных нужд согласно сметы ТУ по состоянию на конец отчетного периода (тыс. рублей)</td></tr>
<tr><td><a id="p100085"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="8"><a id="p100086"></a>2</td><td rowspan="8"><a id="p100087"></a>Уровень принятия бюджетных обязательств и кассового исполнения по расходам</td><td rowspan="2"><a id="p100088"></a>$P_{1} = \frac{Sra2}{B2}$</td><td rowspan="2"><a id="p100089"></a>$P_{2} = \frac{E2}{B2} ,$</td><td rowspan="8"><a id="p100090"></a>0,1</td><td><a id="p100091"></a>При проведении мониторинга за первое полугодие текущего года:</td><td rowspan="5"><a id="p100092"></a>Показатель отражает уровень принятия бюджетных обязательств и кассового исполнения по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд.</td></tr>
<tr><td rowspan="2"><a id="p100093"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_6.png" alt="формула"></td></tr>
<tr><td colspan="2" rowspan="6"><a id="p100094"></a>где<br>Sra2 - объем принятых бюджетных обязательств по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд по состоянию на конец отчетного периода (тыс. рублей);<br>B2 - объем ЛБО на закупку товаров, работ и услуг для обеспечения государственных нужд согласно сметы ТУ по состоянию на конец отчетного периода (тыс. рублей);<br>E2 - кассовое исполнение по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд (тыс. рублей)</td></tr>
<tr><td><a id="p100095"></a>При проведении мониторинга за 9 месяцев текущего года:</td></tr>
<tr><td rowspan="2"><a id="p100096"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_7.png" alt="формула"></td></tr>
<tr><td rowspan="3"><a id="p100097"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td><a id="p100098"></a>При проведении годового мониторинга:</td></tr>
<tr><td><a id="p100099"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_8.png" alt="формула"></td></tr>
<tr><td rowspan="3"><a id="p100100"></a>3</td><td rowspan="3"><a id="p100101"></a>Наличие просроченной дебиторской задолженности</td><td colspan="2"><a id="p100102"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_9.png" alt="формула"></td><td rowspan="3"><a id="p100103"></a>0,1</td><td rowspan="3"><a id="p100104"></a>E(P) = P</td><td rowspan="2"><a id="p100105"></a>Показатель отражает результативность использования бюджетных средств на закупку товаров, работ и услуг для обеспечения государственных нужд.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100106"></a>где<br>D<sub>p2</sub> - просроченная дебиторская задолженность по расчетам по выданным авансам и с подотчетными лицами по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд по состоянию на 1 число месяца, следующего за отчетным периодом (тыс. рублей);<br>B2 - объем ЛБО на закупку товаров, работ и услуг для обеспечения государственных нужд согласно сметы ТУ по состоянию на конец отчетного периода (тыс. рублей)</td></tr>
<tr><td><a id="p100107"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100108"></a>4</td><td rowspan="3"><a id="p100109"></a>Дебиторская задолженность по расчетам по выданным авансам с низким риском несвоевременного погашения</td><td colspan="2"><a id="p100110"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_10.png" alt="формула"></td><td rowspan="3"><a id="p100111"></a>0,1</td><td rowspan="3"><a id="p100112"></a>E(P) = P</td><td rowspan="2"><a id="p100113"></a>Показатель отражает наличие риска возникновения просроченной дебиторской задолженности по расчетам по выданным авансам по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100114"></a>где<br>D<sub>2u</sub> - объем дебиторской задолженности по расчетам по выданным авансам по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд, по состоянию на 1 число месяца, следующего за отчетным периодом (тыс. рублей);<br>Dp2u - просроченная дебиторская задолженность по расчетам по выданным авансам по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд, по состоянию на 1 число месяца, следующего за отчетным периодом (тыс. рублей);<br>Db2u - объем дебиторской задолженности по расчетам по выданным авансам по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд, по состоянию на 1 число месяца, следующего за отчетным периодом, по контрактам, заключенным с контрагентами, не включенными в реестр недобросовестных поставщиков, Единый федеральный реестр сведений о банкротстве, а также не находящимися на стадии ликвидации (реорганизации), прекращения деятельности (далее - контрагент, не включенный в реестры) (тыс. рублей);<br>Dbp<sub>2</sub>u - объем просроченной дебиторской задолженности по расчетам по выданным авансам по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд, по состоянию на 1 число месяца, следующего за отчетным периодом, по контрактам, заключенным с контрагентами, не включенными в реестры (тыс. рублей);<br>B2 - объем ЛБО на закупку товаров, работ и услуг для обеспечения государственных нужд согласно сметы ТУ по состоянию на конец отчетного периода (тыс. рублей)</td></tr>
<tr><td>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100115"></a>5</td><td rowspan="3"><a id="p100116"></a>Дебиторская задолженность по расчетам по выданным авансам с низким риском несвоевременного погашения (национальные проекты)</td><td colspan="2"><a id="p100117"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_11.png" alt="формула"></td><td><a id="p100118"></a>0,1</td><td rowspan="3"><a id="p100119"></a>E(P) = P</td><td rowspan="2"><a id="p100120"></a>Показатель отражает наличие риска возникновения просроченной дебиторской задолженности по расчетам по выданным авансам по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд, отнесенным к национальным проектам.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100121"></a>где<br>Dn2u - объем дебиторской задолженности по расчетам по выданным авансам по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд, отнесенным к национальным проектам, по состоянию на 1 число месяца, следующего за отчетным периодом (тыс. рублей);<br>Dnp<sub>2</sub>u - просроченная дебиторская задолженность по расчетам по выданным авансам по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд, отнесенным к национальным проектам, по состоянию на 1 число месяца, следующего за отчетным периодом (тыс. рублей);<br>Dnb<sub>2</sub>u - объем дебиторской задолженности по расчетам по выданным авансам по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд, отнесенным к национальным проектам, по состоянию на 1 число месяца, следующего за отчетным периодом, по контрактам, заключенным с контрагентами, не включенными в реестры (тыс. рублей);<br>Dnbp2u - объем просроченной дебиторской задолженности по расчетам по выданным авансам по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд, отнесенным к национальным проектам, по состоянию на 1 число месяца, следующего за отчетным периодом, по контрактам, заключенным с контрагентами, не включенными в реестры (тыс. рублей);<br>Bn2 - объем ЛБО на закупку товаров, работ и услуг для обеспечения государственных нужд, отнесенных к национальным проектам, согласно сметы ТУ по состоянию на конец отчетного периода (тыс. рублей)</td><td rowspan="2"></td></tr>
<tr><td><a id="p100122"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100123"></a>6</td><td rowspan="3"><a id="p100124"></a>Соотношение объема финансовых нарушений и кассового исполнения по расходам</td><td colspan="2"><a id="p100125"></a>$P = \frac{Sn2}{E2} \times 100,$</td><td rowspan="3"><a id="p100126"></a>0,1</td><td rowspan="3"><a id="p100127"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_12.png" alt="формула"></td><td rowspan="2"><a id="p100128"></a>Показатель отражает степень соблюдения требований бюджетного законодательства Российской Федерации и иных нормативных правовых актов, регулирующих бюджетные правоотношения (далее - требования), при исполнении федерального бюджета.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100129"></a>где<br>Sn2 - объем неправомерного, нецелевого и (или) неэффективного использования бюджетных средств на закупку товаров, работ и услуг для обеспечения государственных нужд в денежном выражении (тыс. рублей);<br>E2 - кассовое исполнение по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд (тыс. рублей)</td></tr>
<tr><td><a id="p100130"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100131"></a>7</td><td rowspan="3"><a id="p100132"></a>Нарушение требований к обоснованности закупок</td><td colspan="2"><a id="p100133"></a>P = Qz2, если B2 $\neq$ 0,</td><td rowspan="3"><a id="p100134"></a>0,1</td><td rowspan="3"><a id="p100135"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_13.png" alt="формула"></td><td rowspan="2"><a id="p100136"></a>Показатель отражает качество финансовой дисциплины в сфере закупок товаров, работ и услуг для обеспечения государственных нужд.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100137"></a>где<br>Qz2 - количество фактов нарушения требований законодательства Российской Федерации и иных нормативных правовых актов о контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд (далее - требования в сфере закупок) к обоснованности закупок товаров, работ и услуг для обеспечения государственных нужд, включая требования к нормированию в сфере закупок товаров, работ и услуг для обеспечения государственных нужд, а также определению и обоснованию начальной (максимальной) цены контракта (цены контракта, заключаемого с единственным поставщиком (подрядчиком, исполнителем) (при отражении расходов на закупку по группе видов расходов "200 Закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд" (единиц):<br>B2 - объем ЛБО на закупку товаров, работ и услуг для обеспечения государственных нужд согласно сметы ТУ по состоянию на конец отчетного периода (тыс. рублей)</td></tr>
<tr><td><a id="p100138"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100139"></a>8</td><td rowspan="3"><a id="p100140"></a>Нарушение требований к формированию, ведению и представлению документов, необходимых для планирования и исполнения бюджета</td><td colspan="2"><a id="p100141"></a>P = Qd2, если B2 $\neq$ 0,</td><td rowspan="3"><a id="p100142"></a>0,1</td><td rowspan="3"><a id="p100143"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_14.png" alt="формула"></td><td rowspan="2"><a id="p100144"></a>Показатель отражает качество финансовой дисциплины при формировании и исполнении федерального закона о федеральном бюджете на очередной финансовый год и плановый период.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100145"></a>где<br>Qd2 - количество фактов нарушения требований к формированию, ведению и представлению документов, в том числе требований к срокам их представления, необходимых для планирования и исполнения бюджета по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд, включая нарушения требований к порядку составления, утверждения и ведения бюджетных смет (далее - порядок ведения бюджетных смет), принятию бюджетных обязательств, а также требований и условий оплаты государственных контрактов (договоров) (единиц);<br>B2 - объем ЛБО на закупку товаров, работ и услуг для обеспечения государственных нужд согласно сметы ТУ по состоянию на конец отчетного периода (тыс. рублей)</td></tr>
<tr><td><a id="p100146"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100147"></a>9</td><td rowspan="3"><a id="p100148"></a>Доля неиспользованных на конец года бюджетных ассигнований</td><td colspan="2"><a id="p100149"></a>$\text{Р } = 1 - \frac{E2}{B2} ,$</td><td><a id="p100150"></a>0,1</td><td rowspan="3"><a id="p100151"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_15.png" alt="формула"></td><td rowspan="2"><a id="p100152"></a>Показатель отражает степень освоения бюджетных средств на закупку товаров, работ и услуг для обеспечения государственных нужд.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100153"></a>где<br>E2 - кассовое исполнение по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд (тыс. рублей);<br>B2 - объем ЛБО на закупку товаров, работ и услуг для обеспечения государственных нужд согласно сметы ТУ по состоянию на конец отчетного периода (тыс. рублей)</td><td rowspan="2"></td></tr>
<tr><td><a id="p100154"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100155"></a>10</td><td rowspan="3"><a id="p100156"></a>Доля кассового исполнения по расходам в IV квартале</td><td colspan="2"><a id="p100157"></a>$\text{Р } = \frac{Ekv2}{E2} ,$</td><td><a id="p100158"></a>0,1</td><td rowspan="3"><a id="p100159"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_16.png" alt="формула"></td><td rowspan="2"><a id="p100160"></a>Показатель отражает равномерность кассового исполнения по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100161"></a>где<br>Ekv<sub>2</sub> - кассовое исполнение по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд в IV квартале отчетного года (тыс. рублей);<br>E<sub>2</sub> - кассовое исполнение по расходам на закупку товаров, работ и услуг для обеспечения государственных нужд (тыс. рублей)</td><td rowspan="2"></td></tr>
<tr><td><a id="p100162"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td></td><td colspan="6"><a id="p100163"></a>1.2. Группа показателей качества управления расходами на выплаты персоналу, социальное обеспечение и иные выплаты населению, уплату налогов, сборов и иных платежей (далее - иные выплаты).</td></tr>
<tr><td rowspan="3"><a id="p100164"></a>1</td><td rowspan="3"><a id="p100165"></a>Наличие просроченной дебиторской задолженности</td><td colspan="2"><a id="p100166"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_17.png" alt="формула"></td><td rowspan="3"><a id="p100167"></a>0,2</td><td rowspan="3"><a id="p100168"></a>E(P) = P</td><td rowspan="2"><a id="p100169"></a>Показатель отражает результативность использования бюджетных средств на иные выплаты.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100170"></a>где<br>Dp - просроченная дебиторская задолженность по расчетам по выданным авансам по расходам на иные выплаты по состоянию на 1 число месяца, следующего за отчетным периодом (тыс. рублей):<br>B - объем ЛБО на иные выплаты согласно сметы ТУ по состоянию на конец отчетного периода (тыс. рублей)</td></tr>
<tr><td><a id="p100171"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100172"></a>2</td><td rowspan="3"><a id="p100173"></a>Соотношение объема финансовых нарушений и кассового исполнения по расходам</td><td colspan="2"><a id="p100174"></a>$P = \frac{Sn}{E} \times 100,$</td><td rowspan="3"><a id="p100175"></a>0,4</td><td rowspan="3"><a id="p100176"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_18.png" alt="формула"></td><td rowspan="2"><a id="p100177"></a>Показатель отражает степень соблюдения требований при исполнении федерального бюджета.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100178"></a>где<br>Sn - объем неправомерного, нецелевого и (или) неэффективного использования бюджетных средств на иные выплаты в денежном выражении (тыс. рублей):<br>E - кассовое исполнение по расходам на иные выплаты (тыс. рублей)</td></tr>
<tr><td><a id="p100179"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100180"></a>3</td><td rowspan="3"><a id="p100181"></a>Нарушение требований к формированию, ведению и представлению документов, необходимых для планирования и исполнения бюджета</td><td colspan="2"><a id="p100182"></a>P = Qd, если B $\neq$ 0,</td><td rowspan="3"><a id="p100183"></a>0,2</td><td rowspan="3"><a id="p100184"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_19.png" alt="формула"></td><td rowspan="2"><a id="p100185"></a>Показатель отражает качество финансовой дисциплины при формировании и исполнении федерального закона о федеральном бюджете на очередной финансовый год и плановый период.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100186"></a>где<br>Qd - количество фактов нарушения требований к формированию, ведению и представлению документов, в том числе требований к срокам их представления, необходимых для планирования и исполнения бюджета по расходам на иные выплаты, включая нарушения требований к порядку ведения бюджетных смет, принятию бюджетных обязательств, а также требований и условий оплаты государственных контрактов (договоров) (единиц);<br>B - объем ЛБО на иные выплаты согласно сметы ТУ по состоянию на конец отчетного периода (тыс. рублей)</td></tr>
<tr><td><a id="p100187"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100188"></a>4</td><td rowspan="3"><a id="p100189"></a>Доля неиспользованных на конец года бюджетных ассигнований</td><td colspan="2"><a id="p100190"></a>$P = 1 - \frac{E}{B} ,$</td><td rowspan="3"><a id="p100191"></a>0,2</td><td rowspan="3"><a id="p100192"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_20.png" alt="формула"></td><td rowspan="2"><a id="p100193"></a>Показатель отражает степень освоения бюджетных средств на иные выплаты.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100194"></a>где<br>E - кассовое исполнение по расходам на иные выплаты (тыс. рублей);<br>B - объем ЛБО на иные выплаты согласно сметы ТУ по состоянию на конец отчетного периода (тыс. рублей)</td></tr>
<tr><td><a id="p100195"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td></td><td colspan="6"><a id="p100196"></a>1.3. Группа показателей качества управления расходами на исполнение судебных актов.</td></tr>
<tr><td rowspan="3"><a id="p100197"></a>1</td><td rowspan="3"><a id="p100198"></a>Нарушение требований к формированию, ведению и представлению документов, необходимых для планирования и исполнения бюджета</td><td colspan="2"><a id="p100199"></a>P = Qd83, если B83 $\neq$ 0,</td><td rowspan="3"><a id="p100200"></a>0,2</td><td rowspan="3"><a id="p100201"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_21.png" alt="формула"></td><td rowspan="2"><a id="p100202"></a>Показатель отражает качество финансовой дисциплины при формировании и исполнении федерального закона о федеральном бюджете на очередной финансовый год и плановый период.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100203"></a>где<br>Qd83 - количество фактов нарушения требований к формированию, ведению и представлению документов, в том числе требований к срокам их представления, необходимых для планирования и исполнения бюджета по расходам на исполнение судебных актов, включая нарушения требований к порядку ведения бюджетных смет, а также принятию бюджетных обязательств (единиц);<br>B83 - объем ЛБО на исполнение судебных актов согласно сметы ТУ по состоянию на конец отчетного года (тыс. рублей)</td></tr>
<tr><td><a id="p100204"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100205"></a>2</td><td rowspan="3"><a id="p100206"></a>Иски о возмещении ущерба (в денежном выражении)</td><td colspan="2"><a id="p100207"></a>$P = \frac{Su}{Sup}$ , если B83 $\neq$ 0,</td><td rowspan="3"><a id="p100208"></a>0,2</td><td rowspan="3"><a id="p100209"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_22.png" alt="формула"></td><td rowspan="2"><a id="p100210"></a>Показатель характеризует работу в области правовой защиты при предъявлении исков о возмещении вреда.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100211"></a>где<br>Su - общая сумма исковых требований по искам о возмещении вреда, причиненного гражданину или юридическому лицу в результате незаконных действий (бездействия) государственных органов либо должностных лиц этих органов (далее - иски о возмещении вреда), в денежном выражении, определенная к взысканию по судебным актам, вступившим в законную силу в отчетном году (тыс. рублей);<br>Sup - общая сумма заявленных исковых требований по искам о возмещении вреда в денежном выражении. указанных в судебных актах, вступивших в законную силу в отчетном году (тыс. рублей);<br>B83 - объем ЛБО на исполнение судебных актов согласно сметы ТУ по состоянию на конец отчетного года (тыс. рублей)</td></tr>
<tr><td><a id="p100212"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100213"></a>3</td><td rowspan="3"><a id="p100214"></a>Иски о возмещении ущерба (в количественном выражении)</td><td colspan="2"><a id="p100215"></a>$P = \frac{Qu}{Qup}$ , если B83 $\neq$ 0,</td><td rowspan="3"><a id="p100216"></a>0,2</td><td></td><td rowspan="2"><a id="p100217"></a>Показатель характеризует работу в области правовой защиты при предъявлении исков о возмещении вреда.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100218"></a>где<br>Qu - количество судебных актов, вступивших в законную силу в отчетном году и предусматривающих полное или частичное удовлетворение исков о возмещении вреда (единиц);<br>Qup - количество судебных актов, вступивших в законную силу в отчетном году, по искам о возмещении вреда (единиц);<br>B83 - объем ЛБО на исполнение судебных актов согласно сметы ТУ по состоянию на конец отчетного года (тыс. рублей)</td><td rowspan="2"><a id="p100219"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_23.png" alt="формула"></td></tr>
<tr><td><a id="p100220"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100221"></a>4</td><td rowspan="3"><a id="p100222"></a>Приостановление операций по расходованию средств на лицевых счетах</td><td colspan="2"><a id="p100223"></a>$P = \frac{P0}{P1}$ , если B83 $\neq$ 0,</td><td rowspan="3"><a id="p100224"></a>0,2</td><td rowspan="3"><a id="p100225"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_24.png" alt="формула"></td><td rowspan="2"><a id="p100226"></a>Показатель характеризует динамику приостановления осуществления операций по расходованию средств на лицевых счетах, открытых в территориальных органах Федерального казначейства.</td></tr>
<tr><td colspan="2" rowspan="2"><a id="p100227"></a>где<br>P0 - количество направленных территориальными органами Федерального казначейства уведомлений о приостановлении операций по расходованию средств в связи с нарушением процедур исполнения судебных актов, предусматривающих обращение взыскания на средства федерального бюджета, в отчетном году (единиц);<br>P1 - количество направленных территориальными органами Федерального казначейства уведомлений о приостановлении операций по расходованию средств в связи с нарушением процедур исполнения судебных актов, предусматривающих обращение взыскания на средства федерального бюджета, в году, предшествующем отчетному (единиц);<br>B83 - объем ЛБО на исполнение судебных актов согласно сметы ТУ по состоянию на конец отчетного года (тыс. рублей)</td></tr>
<tr><td><a id="p100228"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="4"><a id="p100229"></a>5</td><td rowspan="4"><a id="p100230"></a>Соотношение суммы исковых требований и кассовых расходов на выплаты персоналу</td><td colspan="2"><a id="p100231"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_25.png" alt="формула"></td><td rowspan="4"><a id="p100232"></a>0,2</td><td rowspan="4"><a id="p100233"></a>E(P) = P</td><td rowspan="3"><a id="p100234"></a>Показатель характеризует изменение объема исковых требований, определенных к взысканию по судебным актам, в отношении к объему кассовых расходов на выплаты персоналу.</td></tr>
<tr><td colspan="2"><a id="p100235"></a>$P_{1} = \frac{Szuv}{E1}$ , если B83 $\neq$ 0</td></tr>
<tr><td colspan="2"><a id="p100236"></a>$P_{2} = \frac{Stzuv}{Et1}$ , если B83 $\neq$ 0</td></tr>
<tr><td colspan="2"><a id="p100237"></a>где<br>E1 - кассовое исполнение по расходам на выплаты персоналу за отчетный год (тыс. рублей);<br>Et1 - кассовое исполнение по расходам на выплаты персоналу за год, предшествующий отчетному (тыс. рублей);<br>Szuv - общая сумма исковых требований в денежном выражении, определенная судом к взысканию по судебным актам, вступившим в законную силу в отчетном году (тыс. рублей);<br>Stzuv - общая сумма исковых требований в денежном выражении, определенная судом к взысканию по судебным актам, вступившим в законную силу в году, предшествующем отчетному (тыс. рублей);<br>B83 - объем ЛБО на исполнение судебных актов согласно сметы ТУ по состоянию на конец отчетного года (тыс. рублей)</td><td><a id="p100238"></a>Показатель рассчитывается ежегодно</td></tr>
</table>


<a id="p100239"></a>

---

<a id="p100240"></a>*<*> ТУ - территориальный орган Федеральной службы по ветеринарному и фитосанитарному надзору.*


#### 2. <a id="p100241"></a>Показатели качества управления доходами бюджета


<a id="p100242"></a> *$I = 100 \times \sum_{j = 1}^{N} v_{j} \times E(P_{j})$ , где*

<a id="p100243"></a>*N - количество показателей качества ведения учета и составления бюджетной отчетности;*
<a id="p100244"></a>*Vj - вес j-ого показателя качества ведения учета и составления бюджетной отчетности;*
<a id="p100245"></a>*E(Pj) - оценка по j-му показателю качества ведения учета и составления бюджетной отчетности*


<table>
<colgroup><col width="3%"><col width="11%"><col width="41%"><col width="4%"><col width="26%"><col width="16%"></colgroup>
<tr><td><a id="p100246"></a>N п/п</td><td><a id="p100247"></a>Наименование показателя</td><td><a id="p100248"></a>Переменные, используемые для расчета показателя качества финансового менеджмента</td><td><a id="p100249"></a>Вес (vj)</td><td><a id="p100250"></a>Расчет значения показателя качества финансового менеджмента</td><td><a id="p100251"></a>Комментарий</td></tr>
<tr><td rowspan="3"><a id="p100252"></a>1</td><td rowspan="3"><a id="p100253"></a>Наличие просроченной дебиторской задолженности</td><td><a id="p100254"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_26.png" alt="формула"></td><td rowspan="3"><a id="p100255"></a>0,05</td><td rowspan="3"><a id="p100256"></a>E(P) = P</td><td rowspan="2"><a id="p100257"></a>Показатель отражает качество контроля за полнотой и своевременностью осуществления платежей в федеральный бюджет.</td></tr>
<tr><td rowspan="2"><a id="p100258"></a>где<br>Sb - кассовое исполнение по доходам от уплаты государственной пошлины, от штрафов, санкций, возмещения ущерба, от использования имущества, находящегося в государственной и муниципальной собственности, от оказания платных услуг и от продажи материальных и нематериальных активов (далее - оцениваемые доходы) (тыс. рублей);<br>Dp1 - просроченная дебиторская задолженность по расчетам по доходам и расчетам по ущербу и иным доходам по оцениваемым доходам (далее - дебиторская задолженность по оцениваемым доходам) по состоянию на 1 число месяца, следующего за отчетным периодом (тыс. рублей);<br>Dp0 - просроченная дебиторская задолженность по оцениваемым доходам по состоянию на начало отчетного периода (тыс. рублей)</td></tr>
<tr><td><a id="p100259"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100260"></a>2</td><td rowspan="3"><a id="p100261"></a>Динамика объема дебиторской задолженности</td><td><a id="p100262"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_27.png" alt="формула"></td><td><a id="p100263"></a>0,05</td><td rowspan="3"><a id="p100264"></a>E(P) = P</td><td rowspan="2"><a id="p100265"></a>Показатель отражает качество работы по взысканию и недопущению образования дебиторской задолженности.</td></tr>
<tr><td rowspan="2"><a id="p100266"></a>где<br>D - объем дебиторской задолженности по оцениваемым доходам (за исключением дебиторской задолженности по доходам от платежей при пользовании природными ресурсами, операционной аренды, финансовой аренды и по расчетам по условным арендным платежам) по состоянию на 1 число месяца, следующего за отчетным периодом (тыс. рублей);<br>D0 - объем дебиторской задолженности по оцениваемым доходам (за исключением дебиторской задолженности по доходам от платежей при пользовании природными ресурсами, операционной аренды, финансовой аренды и по расчетам по условным арендным платежам) по состоянию на начало отчетного периода (тыс. рублей);<br>Sb - кассовое исполнение по оцениваемым доходам (тыс. рублей)</td><td rowspan="2"></td></tr>
<tr><td><a id="p100267"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="5"><a id="p100268"></a>3</td><td rowspan="5"><a id="p100269"></a>Качество прогнозирования поступлений по доходам от уплаты государственной пошлины в целях составления и ведения кассового плана по доходам федерального бюджета</td><td rowspan="2"><a id="p100270"></a>$P = 100 \times \frac{Vfgp}{V\text{к}gp}$</td><td rowspan="2"><a id="p100271"></a>0,08</td><td><a id="p100272"></a>E(P) = 1, если 85% $\leq$ P $\leq$ 115%</td><td rowspan="4"><a id="p100273"></a>Показатель характеризует качество формируемого в целях ведения кассового плана по доходам федерального бюджета прогноза поступлений по доходам от уплаты государственной пошлины.</td></tr>
<tr><td rowspan="2"><a id="p100274"></a>E(P) = 0,5, если 70% $\leq$ P &lt; 85% или 115% &lt; P $\leq$ 130%</td></tr>
<tr><td rowspan="3"><a id="p100275"></a>где<br>Vfgp - кассовое исполнение по доходам от уплаты государственной пошлины в отчетном периоде (в тыс. рублей);<br>Vкgp - кассовый план поступления по доходам от уплаты государственной пошлины (в тыс. рублей)</td><td rowspan="3"></td></tr>
<tr><td rowspan="2"><a id="p100276"></a>E(P) = 0, если<br>P &gt; 130% или P &lt; 70%</td></tr>
<tr><td><a id="p100277"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="5"><a id="p100278"></a>4</td><td rowspan="5"><a id="p100279"></a>Качество прогнозирования поступлений по доходам от использования имущества, находящегося в государственной и муниципальной собственности, в целях составления и ведения кассового плана по доходам федерального бюджета</td><td rowspan="2"><a id="p100280"></a>$P = 100 \times \frac{Vfi}{V\text{к}i}$</td><td rowspan="2"><a id="p100281"></a>0,08</td><td><a id="p100282"></a>E(P) = 1, если 85% $\leq$ P $\leq$ 115%</td><td rowspan="4"><a id="p100283"></a>Показатель характеризует качество формируемого в целях ведения кассового плана по доходам федерального бюджета прогноза поступлений по доходам от использования имущества, находящегося в государственной и муниципальной собственности.</td></tr>
<tr><td rowspan="2"><a id="p100284"></a>E(P) = 0,5, если 70% $\leq$ P &lt; 85% или 115% &lt; P $\leq$ 130%</td></tr>
<tr><td rowspan="3"><a id="p100285"></a>где<br>Vfi - кассовое исполнение по доходам от использования имущества, находящегося в государственной и муниципальной собственности в отчетном периоде (в тыс. рублей);<br>Vкi - кассовый план поступления по доходам от использования имущества, находящегося в государственной и муниципальной собственности (в тыс. рублей)</td><td rowspan="3"></td></tr>
<tr><td rowspan="2"><a id="p100286"></a>E(P) = 0, если<br>P &gt; 130% или P &lt; 70%</td></tr>
<tr><td><a id="p100287"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="5"><a id="p100288"></a>5</td><td rowspan="5"><a id="p100289"></a>Качество прогнозирования поступлений по доходам от оказания платных услуг в целях составления и ведения кассового плана по доходам федерального бюджета</td><td rowspan="2"><a id="p100290"></a>$P = 100 \times \frac{Vfy}{V\text{к}y}$</td><td rowspan="2"><a id="p100291"></a>0,08</td><td><a id="p100292"></a>E(P) = 1, если 85% $\leq$ P $\leq$ 115%</td><td rowspan="4"><a id="p100293"></a>Показатель характеризует качество формируемого в целях ведения кассового плана по доходам федерального бюджета прогноза поступлений по доходам от оказания платных услуг.</td></tr>
<tr><td rowspan="2"><a id="p100294"></a>E(P) = 0,5, если 70% $\leq$ P &lt; 85% или 115% &lt; P $\leq$ 130%</td></tr>
<tr><td rowspan="3"><a id="p100295"></a>где<br>Vfy - кассовое исполнение по доходам от оказания платных услуг в отчетном периоде (в тыс. рублей);<br>Vкy - кассовый план поступления по доходам от оказания платных услуг (в тыс. рублей)</td><td rowspan="3"></td></tr>
<tr><td rowspan="2"><a id="p100296"></a>E(P) = 0, если<br>P &gt; 130% или P &lt; 70%</td></tr>
<tr><td><a id="p100297"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="5"><a id="p100298"></a>6</td><td rowspan="5"><a id="p100299"></a>Качество прогнозирования поступлений по доходам от продажи материальных и нематериальных активов в целях составления и ведения кассового плана по доходам федерального бюджета</td><td rowspan="2"><a id="p100300"></a>$P = 100 \times \frac{Vfa}{V\text{к}a}$</td><td rowspan="2"><a id="p100301"></a>0,08</td><td><a id="p100302"></a>E(P) = 1, если 85% $\leq$ P $\leq$ 115%</td><td rowspan="4"><a id="p100303"></a>Показатель характеризует качество формируемого в целях ведения кассового плана по доходам федерального бюджета прогноза поступлений по доходам от продажи материальных и нематериальных активов.</td></tr>
<tr><td rowspan="2"><a id="p100304"></a>E(P) = 0,5, если 70% $\leq$ P &lt; 85% или 115% &lt; P $\leq$ 130%</td></tr>
<tr><td rowspan="3"><a id="p100305"></a>где<br>Vfa - кассовое исполнение по доходам от продажи материальных и нематериальных активов в отчетном периоде (в тыс. рублей);<br>Vкa - кассовый план поступления по доходам от продажи материальных и нематериальных активов (в тыс. рублей)</td><td rowspan="3"></td></tr>
<tr><td rowspan="2"><a id="p100306"></a>E(P) = 0, если<br>P &gt; 130% или P &lt; 70%</td></tr>
<tr><td><a id="p100307"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="5"><a id="p100308"></a>7</td><td rowspan="5"><a id="p100309"></a>Качество прогнозирования поступлений по доходам от штрафов, санкций, возмещения ущерба в целях составления и ведения кассового плана по доходам федерального бюджета</td><td rowspan="2"><a id="p100310"></a>$P = 100 \times \frac{Vfs}{V\text{к}s}$</td><td rowspan="2"><a id="p100311"></a>0,08</td><td><a id="p100312"></a>E(P) = 1, если 85% $\leq$ P $\leq$ 115%</td><td rowspan="4"><a id="p100313"></a>Показатель характеризует качество формируемого в целях ведения кассового плана по доходам федерального бюджета прогноза поступлений по доходам от штрафов, санкций, возмещения ущерба.</td></tr>
<tr><td rowspan="2"><a id="p100314"></a>E(P) = 0,5, если 70% $\leq$ P &lt; 85% или 115% &lt; P $\leq$ 130%</td></tr>
<tr><td rowspan="3"><a id="p100315"></a>где<br>Vfs - кассовое исполнение по доходам от штрафов, санкций, возмещения ущерба в отчетном периоде (в тыс. рублей);<br>Vкs - кассовый план поступления по доходам от штрафов, санкций, возмещения ущерба (в тыс. рублей)</td><td rowspan="3"></td></tr>
<tr><td rowspan="2"><a id="p100316"></a>E(P) = 0, если<br>P &gt; 130% или P &lt; 70%</td></tr>
<tr><td><a id="p100317"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100318"></a>8</td><td rowspan="3"><a id="p100319"></a>Качество управления сомнительной дебиторской задолженностью</td><td><a id="p100320"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_28.png" alt="формула"></td><td rowspan="3"><a id="p100321"></a>0,05</td><td rowspan="3"><a id="p100322"></a>E(P) = P</td><td rowspan="2"><a id="p100323"></a>Показатель отражает качество администрирования дебиторской задолженности по доходам федерального бюджета, не исполненной должниками (плательщиками) в срок и не соответствующей критериям признания актива.</td></tr>
<tr><td rowspan="2"><a id="p100324"></a>где<br>Ds - объем сомнительной дебиторской задолженности по состоянию на 1 число месяца. следующего за отчетным финансовым годом (далее - отчетный год) (тыс. рублей);<br>Ds0 - объем сомнительной дебиторской задолженности по состоянию на начало отчетного года (тыс. рублей);<br>Sb2 - кассовое исполнение по доходам федерального бюджета (тыс. рублей)</td></tr>
<tr><td><a id="p100325"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100326"></a>9</td><td rowspan="3"><a id="p100327"></a>Качество методики прогнозирования поступлений доходов в бюджет (далее - методика прогнозирования)</td><td><a id="p100328"></a>P = Npa,</td><td><a id="p100329"></a>0,05</td><td rowspan="3"><a id="p100330"></a>E(P) = P</td><td rowspan="2"><a id="p100331"></a>Показатель отражает соблюдение требований <a href="https://bukva.ai/docs/postanovlenie-574-2016">постановления</a> Правительства Российской Федерации от 23 июня 2016 г. N 574 "Об общих требованиях к методике прогнозирования поступлений доходов в бюджеты бюджетной системы Российской Федерации" по состоянию на 31 декабря отчетного года.</td></tr>
<tr><td rowspan="2"><a id="p100332"></a>где<br>Npa - оценка состояния методики прогнозирования (баллов).<br>Npa принимает значение равное:<br>- 1, если методика прогнозирования поступлений по состоянию на 31 декабря отчетного года не требует доработки;<br>- 0,8, если методика прогнозирования по состоянию на 31 декабря отчетного года требует доработки по причинам, не затрагивающим алгоритмы прогнозирования доходов и полноту видов (подвидов) доходов (далее - иные причины), и в течение отчетного года проект доработанной методики прогнозирования поступал на рассмотрение в Министерство финансов Российской Федерации;<br>- 0,4, если методика прогнозирования по состоянию на 31 декабря отчетного года требует доработки по иным причинам и в течение отчетного года проект доработанной методики прогнозирования не поступал на рассмотрение в Министерство финансов Российской Федерации;<br>- 0, если методика прогнозирования по состоянию на 31 декабря отчетного года требует доработки по причинам, затрагивающим алгоритмы прогнозирования доходов и (или) полноту видов (подвидов) доходов</td><td rowspan="2"></td></tr>
<tr><td><a id="p100333"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="4"><a id="p100334"></a>10</td><td rowspan="4"><a id="p100335"></a>Качество прогнозирования поступления доходов от уплаты государственной пошлины в целях формирования проекта федерального закона о федеральном бюджете</td><td rowspan="2"><a id="p100336"></a>$P = 100 \times \frac{Vfgp}{Vpgp}$</td><td rowspan="2"><a id="p100337"></a>0,08</td><td><a id="p100338"></a>E(P) = 1, если 85% $\leq$ P $\leq$ 115%</td><td rowspan="3"><a id="p100339"></a>Показатель характеризует качество прогнозирования доходов от уплаты государственной пошлины.</td></tr>
<tr><td rowspan="2"><a id="p100340"></a>E(P) = 0,5, если 70% $\leq$ P &lt; 85% или 115% &lt; P $\leq$ 130%</td></tr>
<tr><td rowspan="2"><a id="p100341"></a>где<br>Vfgp - кассовое исполнение по доходам от уплаты государственной пошлины в отчетном периоде (в тыс. рублей);<br>Vpgp - первоначальный прогноз поступления доходов от уплаты государственной пошлины (в тыс. рублей)</td><td rowspan="2"></td></tr>
<tr><td><a id="p100342"></a>E(P) = 0, если<br>P &gt; 130% или P &lt; 70%</td><td><a id="p100343"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="5"><a id="p100344"></a>11</td><td rowspan="5"><a id="p100345"></a>Качество прогнозирования поступления доходов от использования имущества, находящегося в государственной и муниципальной собственности, в целях формирования проекта федерального закона о федеральном бюджете</td><td rowspan="2"><a id="p100346"></a>$P = 100x \frac{Vfi}{Vpi}$</td><td rowspan="2"><a id="p100347"></a>0,08</td><td><a id="p100348"></a>E(P) = 1, если 85% $\leq$ P $\leq$ 115%</td><td rowspan="4"><a id="p100349"></a>Показатель характеризует качество прогнозирования доходов от использования имущества, находящегося в государственной и муниципальной собственности.</td></tr>
<tr><td rowspan="2"><a id="p100350"></a>E(P) = 0,5, если 70% $\leq$ P &lt; 85% или 115% &lt; P $\leq$ 130%</td></tr>
<tr><td rowspan="3"><a id="p100351"></a>где<br>Vfi - кассовое исполнение по доходам от использования имущества, находящегося в государственной и муниципальной собственности в отчетном периоде (в тыс. рублей);<br>Vpi - первоначальный прогноз поступления доходов от использования имущества, находящегося в государственной и муниципальной собственности (в тыс. рублей)</td><td rowspan="3"></td></tr>
<tr><td rowspan="2"><a id="p100352"></a>E(P) = 0, если<br>P &gt; 130% или P &lt; 70%</td></tr>
<tr><td><a id="p100353"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="5"><a id="p100354"></a>12</td><td rowspan="5"><a id="p100355"></a>Качество прогнозирования поступления доходов от оказания платных услуг в целях формирования проекта федерального закона о федеральном бюджете</td><td rowspan="2"><a id="p100356"></a>$P = 100x \frac{Vfy}{Vpy}$</td><td rowspan="2"><a id="p100357"></a>0,08</td><td><a id="p100358"></a>E(P) = 1, если 85% $\leq$ P $\leq$ 115%</td><td rowspan="4"><a id="p100359"></a>Показатель характеризует качество прогнозирования доходов от оказания платных услуг.</td></tr>
<tr><td rowspan="2"><a id="p100360"></a>E(P) = 0,5, если 70% $\leq$ P &lt; 85% или 115% &lt; P $\leq$ 130%</td></tr>
<tr><td rowspan="3"><a id="p100361"></a>где<br>Vfy - кассовое исполнение по доходам от оказания платных услуг в отчетном периоде (в тыс. рублей);<br>Vpy - первоначальный прогноз поступления доходов от оказания платных услуг (в тыс. рублей)</td><td rowspan="3"></td></tr>
<tr><td rowspan="2"><a id="p100362"></a>E(P) = 0, если<br>P &gt; 130% или P &lt; 70%</td></tr>
<tr><td><a id="p100363"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="5"><a id="p100364"></a>13</td><td rowspan="5"><a id="p100365"></a>Качество прогнозирования поступления доходов от продажи материальных и нематериальных активов в целях формирования проекта федерального закона о федеральном бюджете</td><td rowspan="2"><a id="p100366"></a>$P = 100x \frac{Vfa}{Vpa}$</td><td rowspan="2"><a id="p100367"></a>0,08</td><td><a id="p100368"></a>E(P) = 1, если 85% $\leq$ P $\leq$ 115%</td><td rowspan="4"><a id="p100369"></a>Показатель характеризует качество прогнозирования доходов от продажи материальных и нематериальных активов.</td></tr>
<tr><td rowspan="2"><a id="p100370"></a>E(P) = 0,5, если 70% $\leq$ P &lt; 85% или 115% &lt; P $\leq$ 130%</td></tr>
<tr><td rowspan="3"><a id="p100371"></a>где<br>Vfa - кассовое исполнение по доходам от продажи материальных и нематериальных активов в отчетном периоде (в тыс. рублей);<br>Vpa - первоначальный прогноз поступления доходов от продажи материальных и нематериальных активов (в тыс. рублей)</td><td rowspan="3"></td></tr>
<tr><td rowspan="2"><a id="p100372"></a>E(P) = 0, если<br>P &gt; 130% или P &lt; 70%</td></tr>
<tr><td><a id="p100373"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="5"><a id="p100374"></a>14</td><td rowspan="5"><a id="p100375"></a>Качество прогнозирования поступления доходов от штрафов, санкций, возмещения ущерба в целях формирования проекта федерального закона о федеральном бюджете</td><td rowspan="2"><a id="p100376"></a>$P = 100x \frac{Vfs}{Vps}$</td><td rowspan="2"><a id="p100377"></a>0,08</td><td><a id="p100378"></a>E(P) = 1, если 85% $\leq$ P $\leq$ 115%</td><td rowspan="4"><a id="p100379"></a>Показатель характеризует качество прогнозирования доходов от штрафов, санкций. возмещения ущерба.</td></tr>
<tr><td rowspan="2"><a id="p100380"></a>E(P) = 0,5, если 70% $\leq$ P &lt; 85% или 115% &lt; P $\leq$ 130%</td></tr>
<tr><td rowspan="3"><a id="p100381"></a>где<br>Vfs - кассовое исполнение по доходам от штрафов, санкций, возмещения ущерба в отчетном периоде (в тыс. рублей);<br>Vps - первоначальный прогноз поступления доходов от штрафов, санкций, возмещения ущерба (в тыс. рублей)</td><td rowspan="3"></td></tr>
<tr><td rowspan="2"><a id="p100382"></a>E(P) = 0, если<br>P &gt; 130% или P &lt; 70%</td></tr>
<tr><td><a id="p100383"></a>Показатель рассчитывается ежегодно</td></tr>
</table>


#### 3. <a id="p100384"></a>Показатели качества ведения бюджетного учета и составления бюджетной отчетности


<a id="p100385"></a> *$I_{3} = 100 \times \sum_{j = 1}^{N} v_{j} \times E(P_{j})$ , где*

<a id="p100386"></a>*N - количество показателей, используемых для расчета значений оценки качества ведения бюджетного учета и составления бюджетной отчетности;*
<a id="p100387"></a>*vj - вес j-ого показателя;*
<a id="p100388"></a>*E(Pj) - оценка по j-му показателю*


<table>
<colgroup><col width="4%"><col width="16%"><col width="23%"><col width="4%"><col width="36%"><col width="18%"></colgroup>
<tr><td><a id="p100389"></a>N п/п</td><td><a id="p100390"></a>Наименование показателя</td><td><a id="p100391"></a>Переменные, используемые для расчета показателя качества финансового менеджмента</td><td><a id="p100392"></a>Вес<br>(vj)</td><td><a id="p100393"></a>Расчет значения показателя качества финансового менеджмента</td><td><a id="p100394"></a>Комментарий</td></tr>
<tr><td rowspan="3"><a id="p100395"></a>1</td><td rowspan="3"><a id="p100396"></a>Нарушение порядка ведения бюджетного учета нефинансовых активов</td><td><a id="p100397"></a>P = Qnfa,</td><td rowspan="3"><a id="p100398"></a>0,145</td><td rowspan="3"><a id="p100399"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_29.png" alt="формула"></td><td rowspan="2"><a id="p100400"></a>Показатель характеризует качество ведения бюджетного учета нефинансовых активов.</td></tr>
<tr><td rowspan="2"><a id="p100401"></a>где<br>Qnfa - количество фактов нарушения требований к ведению бюджетного учета нефинансовых активов. которые не привели к искажению показателей бюджетной отчетности (единиц)</td></tr>
<tr><td><a id="p100402"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100403"></a>2</td><td rowspan="3"><a id="p100404"></a>Нарушение порядка ведения бюджетного учета финансовых активов</td><td><a id="p100405"></a>P = Qfa,</td><td rowspan="3"><a id="p100406"></a>0,145</td><td rowspan="3"><a id="p100407"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_30.png" alt="формула"></td><td rowspan="2"><a id="p100408"></a>Показатель характеризует качество ведения бюджетного учета финансовых активов.</td></tr>
<tr><td rowspan="2"><a id="p100409"></a>где<br>Qfa - количество фактов нарушения требований к ведению бюджетного учета финансовых активов, которые не привели к искажению показателей бюджетной отчетности (единиц)</td></tr>
<tr><td><a id="p100410"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100411"></a>3</td><td rowspan="3"><a id="p100412"></a>Нарушение порядка ведения бюджетного учета обязательств</td><td><a id="p100413"></a>P = Qob,</td><td rowspan="3"><a id="p100414"></a>0,145</td><td rowspan="3"><a id="p100415"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_31.png" alt="формула"></td><td rowspan="2"><a id="p100416"></a>Показатель характеризует качество ведения бюджетного учета обязательств.</td></tr>
<tr><td rowspan="2"><a id="p100417"></a>где<br>Qob - количество фактов нарушения требований к ведению бюджетного учета обязательств, которые не привели к искажению показателей бюджетной отчетности (единиц)</td></tr>
<tr><td><a id="p100418"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100419"></a>4</td><td rowspan="3"><a id="p100420"></a>Нарушение порядка ведения бюджетного учета по счетам санкционирования расходов</td><td><a id="p100421"></a>P = Qsr,</td><td rowspan="3"><a id="p100422"></a>0,14</td><td rowspan="3"><a id="p100423"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_32.png" alt="формула"></td><td rowspan="2"><a id="p100424"></a>Показатель характеризует качество ведения бюджетного учета по счетам санкционирования расходов.</td></tr>
<tr><td rowspan="2"><a id="p100425"></a>где<br>Qsr - количество фактов нарушения требований к ведению бюджетного учета по счетам санкционирования расходов, которые не привели к искажению показателей бюджетной отчетности (единиц)</td></tr>
<tr><td><a id="p100426"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100427"></a>5</td><td rowspan="3"><a id="p100428"></a>Нарушение порядка ведения бюджетного учета на забалансовых счетах</td><td><a id="p100429"></a>P = Qzs,</td><td rowspan="3"><a id="p100430"></a>0,14</td><td rowspan="3"><a id="p100431"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_33.png" alt="формула"></td><td rowspan="2"><a id="p100432"></a>Показатель характеризует качество ведения бюджетного учета на забалансовых счетах.</td></tr>
<tr><td rowspan="2"><a id="p100433"></a>где<br>Qzs - количество фактов нарушения требований к ведению бюджетного учета на забалансовых счетах, которые не привели к искажению показателей бюджетной отчетности (единиц)</td></tr>
<tr><td><a id="p100434"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100435"></a>6</td><td rowspan="3"><a id="p100436"></a>Нарушение порядка составления бюджетной отчетности</td><td><a id="p100437"></a>P = Qbo,</td><td rowspan="3"><a id="p100438"></a>0,145</td><td rowspan="3"><a id="p100439"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_34.png" alt="формула"></td><td rowspan="2"><a id="p100440"></a>Показатель характеризует качество составления бюджетной отчетности.</td></tr>
<tr><td rowspan="2"><a id="p100441"></a>где<br>Qbo - количество фактов нарушения требований к составлению бюджетной отчетности за исключением искажения показателей бюджетной отчетности (единиц)</td></tr>
<tr><td><a id="p100442"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100443"></a>7</td><td rowspan="3"><a id="p100444"></a>Нарушение порядка проведения инвентаризации объектов бухгалтерского учета</td><td><a id="p100445"></a>P = Qi,</td><td rowspan="3"><a id="p100446"></a>0,14</td><td rowspan="3"><a id="p100447"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_35.png" alt="формула"></td><td rowspan="2"><a id="p100448"></a>Показатель характеризует качество проведения инвентаризации объектов бухгалтерского учета.</td></tr>
<tr><td rowspan="2"><a id="p100449"></a>где<br>Qi - количество фактов нарушения порядка проведения инвентаризации объектов бухгалтерского учета, допущенных ТУ (единиц)</td></tr>
<tr><td><a id="p100450"></a>Показатель рассчитывается ежегодно</td></tr>
</table>


#### 4. <a id="p100451"></a>Показатели качества управления активами


<a id="p100452"></a> *$I_{4} = 100 \times \sum_{j = 1}^{N} v_{j} \times E(P_{j})$ , где*

<a id="p100453"></a>*N - количество показателей, используемых для расчета значений оценки качества управления активами;*
<a id="p100454"></a>*vj - вес j-ого показателя;*
<a id="p100455"></a>*E(Pj) - оценка по j-му показателю.*


<table>
<colgroup><col width="4%"><col width="16%"><col width="23%"><col width="4%"><col width="36%"><col width="18%"></colgroup>
<tr><td><a id="p100456"></a>N п/п</td><td><a id="p100457"></a>Наименование показателя</td><td><a id="p100458"></a>Переменные, используемые для расчета показателя качества финансового менеджмента</td><td><a id="p100459"></a>Вес<br>(vj)</td><td><a id="p100460"></a>Расчет значения показателя качества финансового менеджмента</td><td><a id="p100461"></a>Комментарий</td></tr>
<tr><td rowspan="3"><a id="p100462"></a>1</td><td rowspan="3"><a id="p100463"></a>Нарушение требований к управлению (распоряжению), учету и контролю за использованием государственной собственности</td><td><a id="p100464"></a>P = Qsob,</td><td rowspan="3"><a id="p100465"></a>0,3</td><td rowspan="3"><a id="p100466"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_36.png" alt="формула"></td><td rowspan="2"><a id="p100467"></a>Показатель характеризует наличие фактов нарушения требований к управлению (распоряжению), учету и контролю за использованием государственной собственности.</td></tr>
<tr><td rowspan="2"><a id="p100468"></a>где<br>Qsob - количество фактов нарушения требований к управлению (распоряжению), учету и контролю за использованием государственной собственности, допущенных ТУ (единиц)</td></tr>
<tr><td><a id="p100469"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100470"></a>2</td><td rowspan="3"><a id="p100471"></a>Недостачи и хищения государственной собственности</td><td><a id="p100472"></a>$P = \frac{Sx}{Osr + Na + Mz} ,$</td><td rowspan="3"><a id="p100473"></a>0,4</td><td rowspan="3"><a id="p100474"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_37.png" alt="формула"></td><td rowspan="2"><a id="p100475"></a>Показатель характеризует обеспечение сохранности имущества.</td></tr>
<tr><td rowspan="2"><a id="p100476"></a>где<br>Sx - сумма выявленных недостач, хищений, допущенных ТУ в отчетном финансовом году (далее - отчетный год) (тыс. рублей);<br>Osr - основные средства (остаточная стоимость) ТУ в денежном выражении по состоянию на 1 число месяца, следующего за отчетным периодом (тыс. рублей);<br>Na - нематериальные активы (остаточная стоимость) ТУ в денежном выражении по состоянию на 1 число месяца, следующего за отчетным периодом (тыс. рублей);<br>Mz - материальные запасы (остаточная стоимость) ТУ в денежном выражении по состоянию на 1 число месяца, следующего за отчетным периодом (тыс. рублей)</td></tr>
<tr><td><a id="p100477"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100478"></a>3</td><td rowspan="3"><a id="p100479"></a>Эффективность управления недвижимым имуществом</td><td><a id="p100480"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_38.png" alt="формула"></td><td rowspan="3"><a id="p100481"></a>0,3</td><td rowspan="3"><a id="p100482"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_39.png" alt="формула"></td><td rowspan="2"><a id="p100483"></a>Показатель характеризует соотношение доходов от передачи имущества в аренду (субаренду, безвозмездное пользование) и расходов на его содержание (использование).</td></tr>
<tr><td rowspan="2"><a id="p100484"></a>где<br>R - сумма расходов по переданному в аренду (субаренду, безвозмездное пользование) имуществу в отчетном году (тыс. рублей);<br>Da - сумма доходов от перечисления арендаторами арендной платы в отчетном году (тыс. рублей);<br>Sv - сумма доходов от компенсации затрат (расходов) по оплате коммунальных услуг, услуг по эксплуатации, хозяйственному и иному обслуживанию, понесенных в связи с содержанием переданного в аренду (субаренду, безвозмездное пользование) имущества в отчетном году (тыс. рублей)</td></tr>
<tr><td><a id="p100485"></a>Показатель рассчитывается ежегодно</td></tr>
</table>


#### 5. <a id="p100486"></a>Показатели расчета оценки качества использования полномочий на определение поставщиков (подрядчиков, исполнителей), заключение и исполнение контрактов


<div align="center">

<a id="p100487"></a> $I_{5} = 100 \times \sum_{j = 1}^{N} v_{j} \times E(P_{j})$ , где

<a id="p100488"></a>N - количество показателей, используемых для расчета значений оценки качества исполнения полномочий на определение поставщиков (подрядчиков, исполнителей), заключение и исполнение контрактов (далее - показатель);<br>
<a id="p100489"></a>vj - вес j-ого показателя;<br>
<a id="p100490"></a>E(Pj) - оценка по j-му показателю

</div>


<table>
<colgroup><col width="4%"><col width="16%"><col width="23%"><col width="4%"><col width="36%"><col width="18%"></colgroup>
<tr><td><a id="p100491"></a>N п/п</td><td><a id="p100492"></a>Наименование показателя</td><td><a id="p100493"></a>Переменные, используемые для расчета показателя качества финансового менеджмента</td><td><a id="p100494"></a>Вес<br>(vj)</td><td><a id="p100495"></a>Расчет значения показателя качества финансового менеджмента</td><td><a id="p100496"></a>Комментарий</td></tr>
<tr><td rowspan="3"><a id="p100497"></a>1</td><td rowspan="3"><a id="p100498"></a>Доля экономии бюджетных ассигнований на закупку товаров (работ, услуг) по результатам проведения конкурентных способов определения поставщиков (подрядчиков, исполнителей)</td><td><a id="p100499"></a>$P = \frac{SK\text{нмцк} - SKkz1}{SK\text{нмцк}} ,$</td><td rowspan="3"><a id="p100500"></a>0,125</td><td rowspan="3"><a id="p100501"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_40.png" alt="формула"></td><td rowspan="2"><a id="p100502"></a>Показатель характеризует условия проведения конкурентных способов определения поставщиков (подрядчиков, исполнителей), включая качество расчета начальных (максимальных) цен контрактов.</td></tr>
<tr><td rowspan="2"><a id="p100503"></a>где<br>SKнмцк - сумма начальных (максимальных) цен контрактов, заключенных в отчетном периоде по результатам проведения конкурентных способов определения поставщиков (подрядчиков, исполнителей) (тыс. рублей);<br>SKkz1 - сумма цен заключенных контрактов по результатам проведения конкурентных способов определения поставщиков (подрядчиков, исполнителей) в отчетном периоде, в том числе контрактов, которые были расторгнуты по соглашению сторон или по решению суда, а также контрактов, признанных судом недействительными (тыс. рублей)</td></tr>
<tr><td><a id="p100504"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100505"></a>2</td><td rowspan="3"><a id="p100506"></a>Доля контрактов, заключенных с единственным поставщиком (подрядчиком, исполнителем) по результатам проведения конкурентных способов определения поставщиков (подрядчиков, исполнителей)</td><td><a id="p100507"></a>$P = \frac{Kep}{Kks} ,$</td><td rowspan="3"><a id="p100508"></a>0,125</td><td rowspan="3"><a id="p100509"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_41.png" alt="формула"></td><td rowspan="2"><a id="p100510"></a>Показатель отражает создание условий для обеспечения конкуренции между участниками закупок.</td></tr>
<tr><td rowspan="2"><a id="p100511"></a>где<br>Kep - количество контрактов, заключенных в отчетном периоде по результатам проведения конкурентных способов определения поставщиков (подрядчиков, исполнителей) с единственным поставщиком (подрядчиком, исполнителем) (единиц);<br>Kks - общее количество контрактов, заключенных по результатам проведения конкурентных способов определения поставщиков (подрядчиков, исполнителей) в отчетном периоде (единиц)</td></tr>
<tr><td><a id="p100512"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100513"></a>3</td><td rowspan="3"><a id="p100514"></a>Доля обоснованных жалоб на действия (бездействие) ТУ</td><td><a id="p100515"></a>$P = \frac{KSzgo}{KSzg} ,$</td><td rowspan="3"><a id="p100516"></a>0,125</td><td rowspan="3"><a id="p100517"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_42.png" alt="формула"></td><td rowspan="2"><a id="p100518"></a>Показатель отражает степень соблюдения законодательства Российской Федерации и иных нормативных правовых актов о контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных нужд.</td></tr>
<tr><td rowspan="2"><a id="p100519"></a>где<br>KSzgo - количество обоснованных или частично обоснованных жалоб на действия (бездействие) ТУ в отчетном периоде (единиц);<br>KSzg - общее количество поданных жалоб на действия (бездействие) ТУ в отчетном периоде (единиц)</td></tr>
<tr><td><a id="p100520"></a>Показатель рассчитывается ежеквартально и ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100521"></a>4</td><td rowspan="3"><a id="p100522"></a>Нарушение требований к принятию решений о способе определения поставщика (подрядчика, исполнителя)</td><td><a id="p100523"></a>P = Qnz1, если Bz $\neq$ 0,</td><td rowspan="3"><a id="p100524"></a>0,125</td><td rowspan="3"><a id="p100525"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_43.png" alt="формула"></td><td rowspan="2"><a id="p100526"></a>Показатель характеризует соблюдение принципа обеспечения конкуренции при осуществлении закупок.</td></tr>
<tr><td rowspan="2"><a id="p100527"></a>где<br>Qnz1 - количество фактов нарушения требований к принятию решений о способе определения поставщика (подрядчика, исполнителя), в том числе решений о закупке у единственного поставщика (подрядчика, исполнителя) (единиц);<br>Bz - объем ЛБО по расходам на закупку по группе видов расходов "200 Закупка товаров, работ и услуг для обеспечения государственных (муниципальных) нужд" (далее - расходы на закупки), согласно сметы ТУ по состоянию на конец отчетного финансового года (далее - отчетный год) (тыс. рублей)</td></tr>
<tr><td><a id="p100528"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100529"></a>5</td><td rowspan="3"><a id="p100530"></a>Нарушение требований о размещении информации в единой информационной системе в сфере закупок</td><td><a id="p100531"></a>P = Qnz2, если Bz $\neq$ 0,</td><td rowspan="3"><a id="p100532"></a>0,125</td><td rowspan="3"><a id="p100533"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_44.png" alt="формула"></td><td rowspan="2"><a id="p100534"></a>Показатель характеризует соблюдение принципов открытости и прозрачности информации о контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных нужд.</td></tr>
<tr><td rowspan="2"><a id="p100535"></a>где<br>Qnz2 - количество фактов нарушения требований о размещении информации в единой информационной системе в сфере закупок, в том числе при размещении извещений об осуществлении закупки, протоколов комиссии по осуществлению закупок (единиц);<br>Bz - объем ЛБО по расходам на закупки согласно сметы ТУ по состоянию на конец отчетного года (тыс. рублей)</td></tr>
<tr><td><a id="p100536"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100537"></a>6</td><td rowspan="3"><a id="p100538"></a>Нарушение требований в ходе определения поставщика (подрядчика, исполнителя)</td><td><a id="p100539"></a>P = Qnz3, если Bz $\neq$ 0,</td><td rowspan="3"><a id="p100540"></a>0,125</td><td rowspan="3"><a id="p100541"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_45.png" alt="формула"></td><td rowspan="2"><a id="p100542"></a>Показатель характеризует правомерность определения поставщика (подрядчика, исполнителя).</td></tr>
<tr><td rowspan="2"><a id="p100543"></a>где<br>Qnz3 - количество фактов нарушения требований к информации и документам, формируемым в целях определения поставщика (подрядчика, исполнителя), в том числе к протоколам, составленным в ходе определения поставщика (подрядчика, исполнителя), а также к установлению требований к участникам закупки и (или) к составу заявки на участие в определении поставщика (подрядчика, исполнителя) (единиц);<br>Bz - объем ЛБО по расходам на закупки согласно сметы ТУ по состоянию на конец отчетного года (тыс. рублей)</td></tr>
<tr><td><a id="p100544"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100545"></a>7</td><td rowspan="3"><a id="p100546"></a>Нарушение требований к заключению, изменению и (или) исполнению контракта</td><td><a id="p100547"></a>P = Qnz4, если Bz $\neq$ 0,</td><td rowspan="3"><a id="p100548"></a>0,125</td><td rowspan="3"><a id="p100549"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_46.png" alt="формула"></td><td rowspan="2"><a id="p100550"></a>Показатель характеризует качество исполнения<br>полномочий на заключение и исполнение контрактов.</td></tr>
<tr><td rowspan="2"><a id="p100551"></a>где<br>Qnz4 - количество фактов нарушения требований к заключению контракта, изменению контракта, приемке, включая проведение экспертизы, и требований к взаимодействию с поставщиком (подрядчиком, исполнителем) при исполнении, изменении, расторжении контракта, применении мер ответственности и совершении иных действий в случае нарушения поставщиком (подрядчиком, исполнителем) условий контракта (единиц);<br>Bz - объем ЛБО по расходам на закупки согласно сметы ТУ по состоянию на конец отчетного года (тыс. рублей)</td></tr>
<tr><td><a id="p100552"></a>Показатель рассчитывается ежегодно</td></tr>
<tr><td rowspan="3"><a id="p100553"></a>8</td><td rowspan="3"><a id="p100554"></a>Результативность использования бюджетных средств на закупку товаров (работ, услуг)</td><td><a id="p100555"></a>$P = \frac{Ez - (Dz - Dpz - Ddz)}{Lz - (Dz - Dpz - Ddz)} ,$</td><td rowspan="3"><a id="p100556"></a>0,125</td><td rowspan="3"><a id="p100557"></a><img src="https://i.bukva.ai/TFBfe1dyj/img_47.png" alt="формула"></td><td rowspan="2"><a id="p100558"></a>Показатель отражает уровень кассового исполнения по расходам на закупку товаров (работ, услуг). по которым запланирована в отчетном году поставка товаров (выполнение работ, оказание услуг).</td></tr>
<tr><td rowspan="2"><a id="p100559"></a>где<br>Ez - кассовое исполнение по расходам на закупки (тыс. рублей);<br>Dz - дебиторская задолженность по расчетам по выданным авансам и с подотчетными лицами по расходам на закупки по состоянию на 1 число месяца, следующего за отчетным годом (тыс. рублей);<br>Dpz - просроченная дебиторская задолженность по расчетам по выданным авансам и с подотчетными лицами по расходам на закупки по состоянию на 1 число месяца, следующего за отчетным годом (тыс. рублей);<br>Ddz - долгосрочная дебиторская задолженность по расчетам по выданным авансам и с подотчетными лицами по расходам на закупки по состоянию на начало отчетного года (тыс. рублей);<br>Lz - объем лимитов бюджетных обязательств по расходам на закупки по состоянию на конец отчетного года (тыс. рублей)</td></tr>
<tr><td><a id="p100560"></a>Показатель рассчитывается ежегодно</td></tr>
</table>


<a id="p100561"></a>Приложение N 2
к Порядку проведения мониторинга
качества финансового менеджмента
в Россельхознадзоре

<a id="p100562"></a>Сводный отчет
о результатах мониторинга качества финансового менеджмента


<table>
<colgroup><col width="4%"><col width="21%"><col width="13%"><col width="13%"><col width="13%"><col width="13%"><col width="13%"><col width="13%"></colgroup>
<tr><td rowspan="2"><a id="p100563"></a>N п/п</td><td><a id="p100564"></a>Критерии оценки</td><td><a id="p100565"></a>Оценка качества управления расходами бюджета</td><td><a id="p100566"></a>Оценка качества управления доходами бюджета</td><td><a id="p100567"></a>Оценка качества ведения бюджетного учета и составления бюджетной отчетности</td><td><a id="p100568"></a>Оценка качества управления активами</td><td><a id="p100569"></a>Оценка качества исполнения полномочий на определение поставщиков (подрядчиков, исполнителей), заключение и исполнение контрактов</td><td><a id="p100570"></a>Итого значение показателя качества финансового менеджмента</td></tr>
<tr><td><a id="p100571"></a>Получатели средств федерального бюджета</td><td><a id="p100572"></a>I1</td><td><a id="p100573"></a>I2</td><td><a id="p100574"></a>I3</td><td><a id="p100575"></a>I4</td><td><a id="p100576"></a>I5</td><td><a id="p100577"></a>Ib</td></tr>
<tr><td colspan="8"><a id="p100578"></a>Дальневосточный федеральный округ</td></tr>
<tr><td><a id="p100579"></a>1</td><td><a id="p100580"></a>Наименование ТУ</td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td colspan="8"><a id="p100581"></a>Приволжский федеральный округ</td></tr>
<tr><td><a id="p100582"></a>2</td><td><a id="p100583"></a>Наименование ТУ</td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td colspan="8"><a id="p100584"></a>Северо-западный федеральный округ</td></tr>
<tr><td><a id="p100585"></a>3</td><td><a id="p100586"></a>Наименование ТУ</td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td colspan="8"><a id="p100587"></a>Северо-Кавказский федеральный округ</td></tr>
<tr><td><a id="p100588"></a>4</td><td><a id="p100589"></a>Наименование ТУ</td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td colspan="8"><a id="p100590"></a>Сибирский федеральный округ</td></tr>
<tr><td><a id="p100591"></a>5</td><td><a id="p100592"></a>Наименование ТУ</td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td colspan="8"><a id="p100593"></a>Уральский федеральный округ</td></tr>
<tr><td><a id="p100594"></a>6</td><td><a id="p100595"></a>Наименование ТУ</td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td colspan="8"><a id="p100596"></a>Центральный федеральный округ</td></tr>
<tr><td><a id="p100597"></a>7</td><td><a id="p100598"></a>Наименование ТУ</td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
<tr><td colspan="8"><a id="p100599"></a>Южный федеральный округ</td></tr>
<tr><td><a id="p100600"></a>8</td><td><a id="p100601"></a>Наименование ТУ</td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
</table>


<a id="p100602"></a>

---