---
title: "Приказ Минпромторга России от 14.05.2025 N 2250"
number: "2250"
issuer: "Министерство промышленности и торговли Российской Федерации"
issued_on: 2025-05-14
status: действует
canonical: "https://bukva.ai/docs/prikaz-2250-2025"
---
## Приказ Минпромторга России от 14.05.2025 N 2250
# Приказ Минпромторга России от 14.05.2025 N 2250
"Об утверждении методики оценки эффективности налогового расхода Российской Федерации, связанного с пониженной ставкой налога на добавленную стоимость на услуги по ремонту морских судов, судов внутреннего плавания, судов смешанного (река - море) плавания и судов рыбопромыслового флота"
(Зарегистрировано в Минюсте России 13.08.2025 N 83197)
> [!IMPORTANT]
> Начало действия документа - 25.08.2025.
Зарегистрировано в Минюсте России 13 августа 2025 г. N 83197
---
**МИНИСТЕРСТВО ПРОМЫШЛЕННОСТИ И ТОРГОВЛИ РОССИЙСКОЙ ФЕДЕРАЦИИ**
## ПРИКАЗ
от 14 мая 2025 г. N 2250
**ОБ УТВЕРЖДЕНИИ МЕТОДИКИ**
**ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА**
**РОССИЙСКОЙ ФЕДЕРАЦИИ, СВЯЗАННОГО С ПОНИЖЕННОЙ СТАВКОЙ НАЛОГА**
**НА ДОБАВЛЕННУЮ СТОИМОСТЬ НА УСЛУГИ ПО РЕМОНТУ МОРСКИХ СУДОВ,**
**СУДОВ ВНУТРЕННЕГО ПЛАВАНИЯ, СУДОВ СМЕШАННОГО (РЕКА - МОРЕ)**
**ПЛАВАНИЯ И СУДОВ РЫБОПРОМЫСЛОВОГО ФЛОТА**
В соответствии с [пунктом 2](https://bukva.ai/docs/postanovlenie-439-2019#p100006) постановления Правительства Российской Федерации от 12 апреля 2019 г. N 439 "Об утверждении Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации" и пунктом 2 [постановления](https://bukva.ai/docs/postanovlenie-374-2017#p25306) Правительства Российской Федерации от 15 апреля 2014 г. N 304 "Об утверждении государственной программы Российской Федерации "Развитие судостроения и техники для освоения шельфовых месторождений" приказываю:
1. Утвердить прилагаемую [методику](#p100010) оценки эффективности налогового расхода Российской Федерации, связанного с пониженной ставкой налога на добавленную стоимость на услуги по ремонту морских судов, судов внутреннего плавания, судов смешанного (река - море) плавания и судов рыбопромыслового флота.
2. Контроль за исполнением настоящего приказа возложить на заместителя Министра промышленности и торговли Российской Федерации А.А. Каримова.
Министр
**А.А.АЛИХАНОВ**
Утверждена
приказом Минпромторга России
от 14 мая 2025 г. N 2250
## МЕТОДИКА ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВОГО РАСХОДА РОССИЙСКОЙ ФЕДЕРАЦИИ, СВЯЗАННОГО С ПОНИЖЕННОЙ СТАВКОЙ НАЛОГА НА ДОБАВЛЕННУЮ СТОИМОСТЬ НА УСЛУГИ ПО РЕМОНТУ МОРСКИХ СУДОВ, СУДОВ ВНУТРЕННЕГО ПЛАВАНИЯ, СУДОВ СМЕШАННОГО (РЕКА - МОРЕ) ПЛАВАНИЯ И СУДОВ РЫБОПРОМЫСЛОВОГО ФЛОТА
### I. Общие положения
1. Настоящая Методика применяется в отношении налогового расхода Российской Федерации "Пониженная ставка налога на добавленную стоимость на услуги по ремонту морских судов, судов внутреннего плавания, судов смешанного (река - море) плавания и судов рыбопромыслового флота" (далее - налоговый расход), обусловленного налоговой льготой, предусмотренной [подпунктом 22 пункта 1 статьи 164](https://bukva.ai/docs/kodeks-117-fz/statya-143#p24015) Налогового кодекса Российской Федерации (далее - налоговая льгота), в целях определения целесообразности и результативности предоставления российским судоремонтным предприятиям (организациям), заключившим с Министерством промышленности и торговли Российской Федерации и Министерством финансов Российской Федерации инвестиционные соглашения о развитии и модернизации собственных производственных мощностей (далее - плательщики), налоговой льготы, исходя из целевых характеристик налогового расхода.
2. Налоговый расход отнесен к федеральному проекту "Стимулирование спроса на отечественную продукцию судостроительной промышленности" государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) Российской Федерации "Развитие судостроения и техники для освоения шельфовых месторождений", утвержденной постановлением Правительства Российской Федерации от 15 апреля 2014 г. N 304 (далее - государственная программа), и включен в [перечень](https://bukva.ai/docs/perechen-nalogovyh-rashodov-rossiyskoy#p103851) налоговых расходов Российской Федерации, формируемый Минфином России в соответствии с [подпунктом "а" пункта 3](https://bukva.ai/docs/postanovlenie-439-2019#p100028) Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439 (далее - Правила), и публикуемый на официальном сайте Минфина России в информационно-телекоммуникационной сети "Интернет" в соответствии с [пунктом 8](https://bukva.ai/docs/postanovlenie-439-2019#p58) Правил.
3. Налоговый расход относится к стимулирующим налоговым расходам Российской Федерации, к целевой категории налоговых расходов Российской Федерации, предполагающих стимулирование экономической активности субъектов предпринимательской деятельности и последующее увеличение доходов бюджетов бюджетной системы Российской Федерации.
4. Оценка эффективности налогового расхода проводится Минпромторгом России ежегодно в период со дня получения от Минфина России сведений, предусмотренных [абзацем первым пункта 12](https://bukva.ai/docs/postanovlenie-439-2019#p83) Правил, до 10 декабря очередного года. Уточнение данных оценки эффективности налогового расхода проводится в срок до 20 февраля очередного года.
5. Оценка эффективности налогового расхода включает в себя:
а) оценку целесообразности налогового расхода;
б) оценку результативности налогового расхода.
6. В качестве источников информации о нормативных, целевых и фискальных характеристиках налогового расхода, подлежащей включению в паспорт налогового расхода, а также используемой для проведения оценки эффективности налогового расхода в соответствии с настоящей Методикой, используются:
а) данные, предоставляемые Минпромторгу России Минфином России;
б) данные, предоставляемые Минпромторгу России Федеральной налоговой службой;
в) результаты опроса получателей налоговой льготы.
### II. Оценка эффективности налогового расхода
7. Оценка целесообразности налогового расхода проводится в соответствии со следующими критериями:
а) соответствие налогового расхода цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306);
б) востребованность плательщиками предоставленной налоговой льготы, которая характеризуется соотношением численности плательщиков, воспользовавшихся правом на налоговую льготу, и численности плательщиков, обладающих потенциальным правом на применение налоговой льготы, за 5-летний период.
8. Оценка целесообразности налогового расхода проводится для определения соответствия налогового расхода цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) "Увеличение объемов производства гражданских судов и морской техники в отечественных судостроительных и судоремонтных организациях в 5 раз по отношению к 2013 году".
9. Для оценки соответствия налогового расхода цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) Минпромторг России в отношении налогового расхода:
а) делает вывод о соответствии налогового расхода цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306);
б) делает вывод о несоответствии налогового расхода цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306).
10. Для оценки востребованности плательщиками предоставленной налоговой льготы Минпромторг России:
а) устанавливает общую численность плательщиков, обладающих потенциальным правом на применение налоговой льготы, обусловленной налоговым расходом, посредством запроса данных о количестве плательщиков с основным видом экономической деятельности согласно коду [33.15](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p102696) "Ремонт и техническое обслуживание судов и лодок" Общероссийского классификатора видов экономической деятельности ОК-029-2014 (ОКВЭД 2), направляемого Минпромторгом России в ФНС России;
б) устанавливает количество плательщиков, воспользовавшихся правом на налоговую льготу в фактическом периоде действия налоговой льготы, на основании фискальных характеристик налогового расхода, ежегодно направляемых Минфином России в Минпромторг России в соответствии с [абзацем первым пункта 12](https://bukva.ai/docs/postanovlenie-439-2019#p83) Правил (далее - фискальные характеристики);
в) оценивает показатель востребованности налоговой льготы (W) за 5-летний период по следующей формуле:
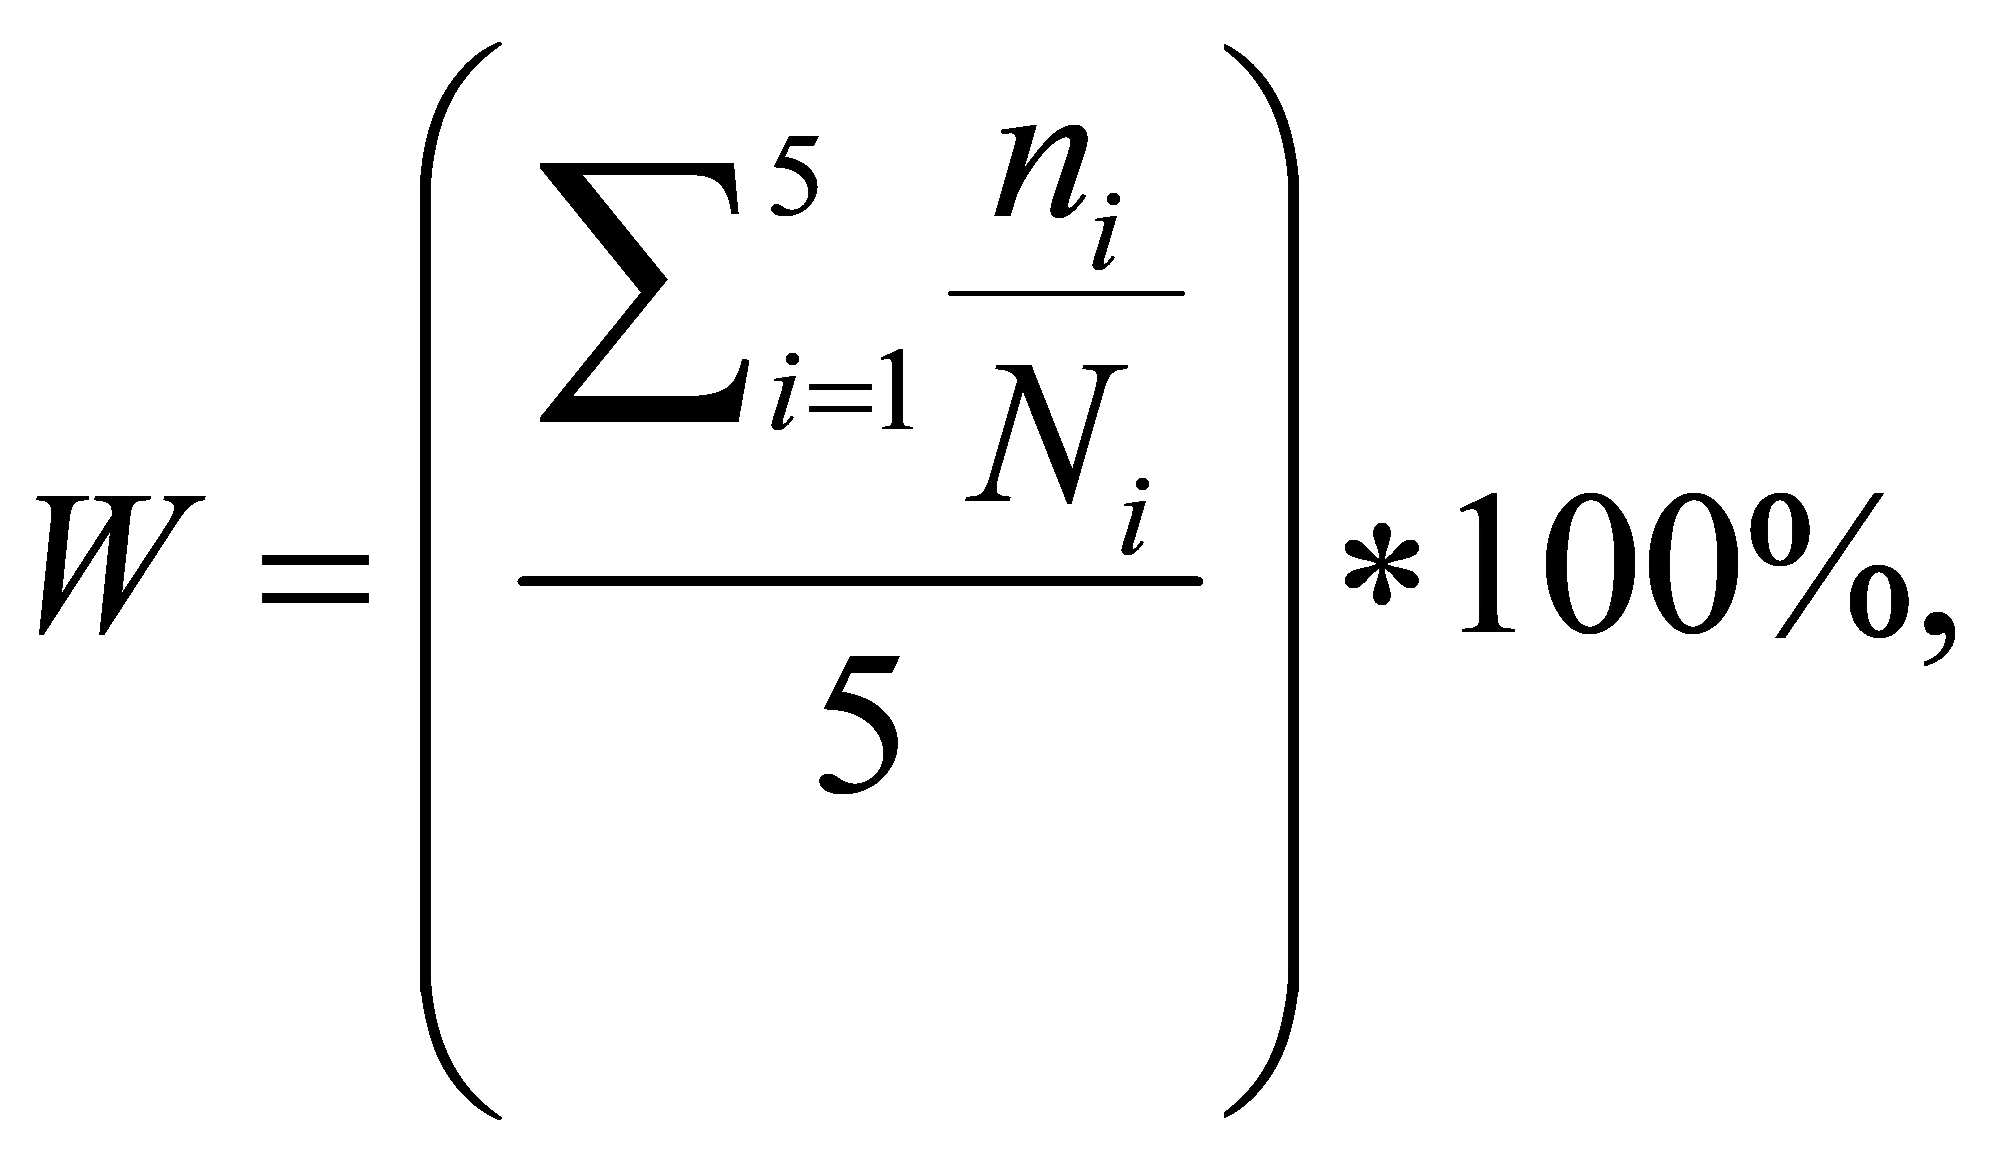
где:
i - порядковый номер года, имеющий значение от 1 до 5;
ni - численность плательщиков, воспользовавшихся правом на налоговую льготу в i-ом году, единиц;
Ni - численность плательщиков, обладающих потенциальным правом на применение налоговой льготы в i-ом году, единиц.
Налоговая льгота признается востребованной, если показатель востребованности налоговой льготы (W) составляет не менее 50%.
В случае если показатель востребованности налоговой льготы (W) менее 50%, либо если фактическое значение, достигнутое в очередном году, менее значения, указанного в настоящем пункте, налоговая льгота признается невостребованной.
В случае если по итогам оценки целесообразности налогового расхода налоговый расход соответствует всем критериям целесообразности налогового расхода, приведенным в [пункте 7](#p100024) настоящей Методики, налоговый расход признается Минпромторгом России целесообразным.
В случае если налоговый расход признан Минпромторгом России не соответствующим хотя бы одному из критериев целесообразности налогового расхода, приведенных в [пункте 7](#p100024) настоящей Методики, проводится анализ необходимости сохранения, уточнения или отмены налоговой льготы, обуславливающей налоговый расход.
Результаты оценки целесообразности налогового расхода формируются Минпромторгом России.
11. При оценке результативности налогового расхода в соответствии с [пунктом 16](https://bukva.ai/docs/postanovlenie-439-2019#p46) Правил осуществляются:
а) оценка вклада налоговой льготы в изменение значения показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306);
б) оценка бюджетной эффективности;
в) оценка совокупного бюджетного эффекта (самоокупаемости).
12. Для оценки вклада налогового расхода в изменение значения показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) используется показатель (индикатор) государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) "Динамика выпуска гражданских судов и морской техники отечественными судостроительными и судоремонтными организациями (в денежном выражении) по отношению к 2013 году, %".
Минпромторг России при проведении оценки вклада налогового расхода в изменение значения показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) (I) ежегодно оценивает значение указанного показателя (индикатора) с учетом влияния налогового расхода и без учета такого влияния по следующей формуле:
I = (Pt - Pбл) / Pt * 100%,
где:
Pt - значение показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) в отчетном году в соответствии с информацией уточненного годового отчета о реализации государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) <1>, %;
---
<1> [Положение](https://bukva.ai/docs/postanovlenie-786-2021#p100024) о системе управления государственными программами, утвержденное постановлением Правительства Российской Федерации от 26 мая 2021 года N 786.
Pбл - значение показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) в случае отсутствия налогового расхода в отчетном году, оказывающего влияние на соответствующий показатель (индикатор), %.
Для определения значения показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) (I) в случае отсутствия налогового расхода в отчетном году, оказывающего влияние на показатель (индикатор) государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306), Минпромторг России ежегодно направляет запрос получателям налоговой льготы в целях получения оценки динамики объема оказанных услуг по основному виду экономической деятельности согласно коду [33.15](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2#p102696) "Ремонт и техническое обслуживание судов и лодок" Общероссийского классификатора видов экономической деятельности ОК-029-2014 (ОКВЭД 2) (далее - динамика объема оказанных услуг, объем оказанных услуг) в случае отсутствия налоговой льготы в отчетном году.
Значение показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) в случае отсутствия налогового расхода в отчетном году, оказывающего влияние на соответствующий показатель (индикатор) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) (Pбл), определяется по следующей формуле:
$P_{\text{бл}} = \frac{\sum_{i}^{n} {}_{= 1}P_{expli}}{\frac{\sum_{i}^{n} {}_{= 1}P_{\text{ф}i}}{P_{t}}} ,$
где:
i - порядковый номер плательщика, представившего оценку динамики объема оказанных услуг в отчетном году в случае отсутствия налоговой льготы в отчетном году;
Pexpli - выраженная i-м плательщиком оценка динамики объема оказанных услуг в отчетном году в случае отсутствия налоговой льготы, %;
Pфi - фактическое значение динамики объема оказанных услуг i-го плательщика в отчетном году, % (далее - динамика объема);
n - количество плательщиков, опрошенных и представивших оценку динамики объема оказанных услуг в отчетном году, в случае отсутствия налоговой льготы.
Если изменение показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) в результате вклада налогового расхода составляет менее 0,1% в годовом выражении либо расчет изменения показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) оказывается невозможен, Минпромторг России делает вывод о том, что налоговый расход не оказывает влияния на показатели (индикаторы) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) - вклад налоговой льготы в изменение показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) незначителен.
13. Оценка бюджетной эффективности налогового расхода проводится Минпромторгом России на основании данных о фискальных характеристиках.
В целях проведения оценки бюджетной эффективности налогового расхода осуществляется сравнительный анализ результативности предоставления налоговой льготы и результативности применения альтернативных механизмов достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) (далее - альтернативный механизм), включающий в себя сравнение объемов расходов федерального бюджета в случае применения альтернативного механизма и объемов налоговой льготы.
14. В качестве альтернативного механизма при оценке бюджетной эффективности налогового расхода учитываются субсидии за счет средств федерального бюджета на возмещение затрат плательщиков, имеющих право на налоговую льготу, связанных с осуществлением инвестиционной деятельности, направленной на развитие и модернизацию собственных производственных мощностей.
15. Расчет оценки бюджетной эффективности (B) осуществляется по следующей формуле:
**B = N - A**
где:
N - общий объем налоговой льготы по налоговому расходу, полученный плательщиками, обеспечившими достижение показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306) в отчетном году;
A - объем средств федерального бюджета на предоставление субсидий на возмещение плательщикам, имеющим право на налоговую льготу, затрат, связанных с осуществлением инвестиционной деятельности, направленной на развитие и модернизацию собственных производственных мощностей.
Объем предоставляемой субсидии предполагается равным объему затрат на реализацию мероприятий по развитию и модернизации собственных производственных мощностей, осуществленных плательщиками, обеспечившими достижение показателя (индикатора) достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306), в отчетном году.
Бюджетная эффективность признается положительной при достижении показателем оценки бюджетной эффективности (B) отрицательного или нулевого значения.
16. Оценка совокупного бюджетного эффекта (самоокупаемости) налогового расхода выполняется Минпромторгом России на основе положений [пунктов 16](https://bukva.ai/docs/postanovlenie-439-2019#p46), [20](https://bukva.ai/docs/postanovlenie-439-2019#p100067) и [21](https://bukva.ai/docs/postanovlenie-439-2019#p100080) Правил.
17. Результаты оценки результативности налогового расхода оформляются Минпромторгом России.
### III. Формирование выводов по результатам оценки эффективности налогового расхода
18. По итогам проведения оценки эффективности налогового расхода Минпромторг России формирует выводы:
а) о достижении целевых характеристик налогового расхода;
б) о вкладе налогового расхода в достижение цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306);
в) о наличии или об отсутствии более результативных (менее затратных для федерального бюджета) альтернативных механизмов достижения цели государственной [программы](https://bukva.ai/docs/postanovlenie-374-2017#p25306).
19. По итогам оценки эффективности налоговой льготы Минпромторг России формирует паспорт налогового расхода и рекомендации по результатам оценки эффективности налогового расхода, включающие в себя рекомендации о необходимости сохранения (уточнения, отмены) предоставленной плательщикам налоговой льготы, которые направляются Минпромторгом России в Минфин России ежегодно до 15 декабря (уточненные данные - до 1 марта) в соответствии с [пунктом 23](https://bukva.ai/docs/postanovlenie-439-2019#p86) Правил.
---