---
title: "Приказ Минэкономразвития России от 22.04.2021 N 214"
number: "214"
issuer: "Министерство экономического развития Российской Федерации"
issued_on: 2021-04-22
status: утратил силу
canonical: "https://bukva.ai/docs/prikaz-214-2021-minekonomrazvitiya-rossii"
---
## Приказ Минэкономразвития России от 22.04.2021 N 214
# Приказ Минэкономразвития России от 22.04.2021 N 214
"О внесении изменений в приказ Минэкономразвития России от 28 декабря 2020 г. N 872 "Об утверждении методик расчета показателей федерального проекта "Адресная поддержка повышения производительности труда на предприятиях", входящего в структуру национального проекта "Производительность труда"
> [!WARNING]
> Документ утратил силу в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-690-2021-minekonomrazvitiya-rossii#p100029) Минэкономразвития России от 22.11.2021 N 690.
**МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ПРИКАЗ**
**от 22 апреля 2021 г. N 214**
**О ВНЕСЕНИИ ИЗМЕНЕНИЙ**
**В ПРИКАЗ МИНЭКОНОМРАЗВИТИЯ РОССИИ ОТ 28 ДЕКАБРЯ 2020 Г.**
**N 872 "ОБ УТВЕРЖДЕНИИ МЕТОДИК РАСЧЕТА ПОКАЗАТЕЛЕЙ**
**ФЕДЕРАЛЬНОГО ПРОЕКТА "АДРЕСНАЯ ПОДДЕРЖКА ПОВЫШЕНИЯ**
**ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА НА ПРЕДПРИЯТИЯХ",**
**ВХОДЯЩЕГО В СТРУКТУРУ НАЦИОНАЛЬНОГО**
**ПРОЕКТА "ПРОИЗВОДИТЕЛЬНОСТЬ ТРУДА"**
Внести в [приказ](https://bukva.ai/docs/prikaz-872-2020-minekonomrazvitiya-rossii) Минэкономразвития России от 28 декабря 2020 г. N 872 "Об утверждении методик расчета показателей федерального проекта "Адресная поддержка повышения производительности труда на предприятиях", входящего в структуру национального проекта "Производительность труда", изменения согласно [приложению](#p100007).
Приложение
к приказу Минэкономразвития России
от 22.04.2021 N 214
**ИЗМЕНЕНИЯ,**
**КОТОРЫЕ ВНОСЯТСЯ В ПРИКАЗ МИНЭКОНОМРАЗВИТИЯ РОССИИ**
**ОТ 28 ДЕКАБРЯ 2020 Г. N 872 "ОБ УТВЕРЖДЕНИИ МЕТОДИК РАСЧЕТА**
**ПОКАЗАТЕЛЕЙ ФЕДЕРАЛЬНОГО ПРОЕКТА "АДРЕСНАЯ ПОДДЕРЖКА**
**ПОВЫШЕНИЯ ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА НА ПРЕДПРИЯТИЯХ",**
**ВХОДЯЩЕГО В СТРУКТУРУ НАЦИОНАЛЬНОГО ПРОЕКТА**
**"ПРОИЗВОДИТЕЛЬНОСТЬ ТРУДА"**
1. [Пункт 1](https://bukva.ai/docs/prikaz-872-2020-minekonomrazvitiya-rossii#p100005) дополнить абзацами следующего содержания:
"Методику расчета показателя "Доля предприятий, достигших ежегодного 5% прироста производительности труда на предприятиях-участниках, внедряющих мероприятия национального проекта под федеральным и региональным управлением в течение трех лет участия в проекте" (приложение N 20);
Методику расчета показателя "Доля предприятий, достигших ежегодного 10% прироста производительности труда на предприятиях-участниках, внедряющих мероприятия национального проекта под федеральным управлением (оказание расширенной поддержки) в течение трех лет участия в проекте" (приложение N 21).".
2. В [абзацах первом](https://bukva.ai/docs/prikaz-872-2020-minekonomrazvitiya-rossii#p100206) и [пятом пункта 2](https://bukva.ai/docs/prikaz-872-2020-minekonomrazvitiya-rossii#p100210) приложения N 12 к указанному приказу слова "до 2021 года" исключить.
3. [Дополнить](https://bukva.ai/docs/prikaz-872-2020-minekonomrazvitiya-rossii) приложениями N 20 и N 21 в следующей редакции:
"Приложение N 20
к приказу Минэкономразвития России
от 28 декабря 2020 г. N 872
МЕТОДИКА
РАСЧЕТА ПОКАЗАТЕЛЯ "ДОЛЯ ПРЕДПРИЯТИЙ, ДОСТИГШИХ
ЕЖЕГОДНОГО 5% ПРИРОСТА ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА
НА ПРЕДПРИЯТИЯХ-УЧАСТНИКАХ, ВНЕДРЯЮЩИХ МЕРОПРИЯТИЯ
НАЦИОНАЛЬНОГО ПРОЕКТА ПОД ФЕДЕРАЛЬНЫМ И РЕГИОНАЛЬНЫМ
УПРАВЛЕНИЕМ В ТЕЧЕНИЕ ТРЕХ ЛЕТ УЧАСТИЯ В ПРОЕКТЕ"
1. Настоящая Методика применяется для расчета показателя "Доля предприятий, достигших ежегодного 5% прироста производительности труда на предприятиях-участниках, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным и региональным <1> управлением в течение трех лет участия в проекте <2>" (далее - Показатель), включенного в перечень показателей федерального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100275) "Адресная поддержка повышения производительности труда на предприятиях", входящего в структуру национального проекта "Производительность труда" (далее - национальный проект).
---
<1> Здесь и далее в документе под предприятием-участником под региональным управлением понимается предприятие - участник национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006), работающее при поддержке регионального центра компетенций (далее - РЦК).
<2> Не менее чем на 5%, по результатам первого, второго и третьего годов участия предприятия в национальном [проекте](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) "Производительность труда", следующих за базовым годом соответственно, по сравнению с предыдущим годом. Базовым годом участия предприятия в национальном [проекте](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) считается предыдущий год, если соглашение о сотрудничестве с АНО "Федеральный центр компетенций в сфере производительности труда" (далее - ФЦК) или РЦК заключено в период с 1 апреля предыдущего года по 31 марта текущего года. Текущий год определяется в качестве базового, если соглашение заключено после 1 апреля текущего года.
2. Показатель рассчитывается как соотношение количества предприятий, вовлеченных в национальный [проект](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) до 31 марта (включительно) года t <3>, на которых прирост производительности труда соответствует или превышает целевой показатель в 5%, к общему количеству предприятий, вовлеченных в национальный [проект](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) до 31 марта (включительно) года t, в процентах, за отчетный период по следующей формуле:
---
<3> Год, за который производится расчет (расчетный год).
$\text{ДП}_{\text{ЦП}5}^{t} = \frac{N_{\text{ЦП}5}^{t}}{N_{\text{ОБЩ}}^{t}} *100,$
где:
$\text{ДП}_{\text{ЦП}5}^{t}$ - доля предприятий в год t от общего числа предприятий, вовлеченных в национальный [проект](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) до 31 марта (включительно) года t, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным и региональным управлением, на которых прирост производительности труда по итогам года t составляет не менее 5% по отношению к году t-1, процентов;
$N_{\text{ЦП}5}^{t}$ - количество предприятий в году t, вовлеченных в национальный [проект](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) до 31 марта (включительно) года t, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным и региональным управлением, прирост производительности труда на которых составляет не менее 5% по отношению к году t-1, единиц;
$N_{\text{ОБЩ}}^{t}$ - общее количество предприятий в году t, вовлеченных в национальный [проект](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) до 31 марта (включительно) года t, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным и региональным управлением, единиц.
$N_{\text{ОБЩ}}^{t}$ считается следующим образом:
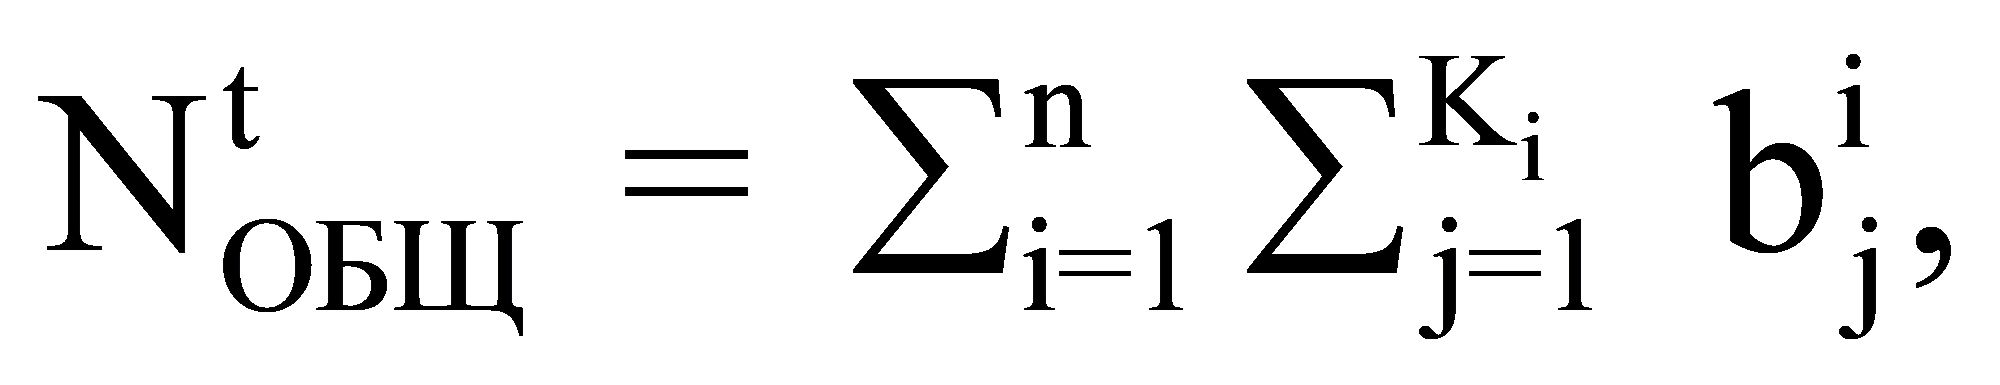
где:
$b_{j}^{i}$ = 1, если до 31 марта года t было заключено соглашение о сотрудничестве:
- между ФЦК и предприятием j, при условии заключенного соглашения между регионом i и предприятием j;
- либо соглашение о сотрудничестве между РЦК и предприятием j, при условии заключенного соглашения между регионом i и предприятием j;
иначе $b_{j}^{i}$ = 0.
Ki - количество предприятий-участников, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным и региональным управлением в течение трех лет участия в проекте в регионе i, единиц;
n - количество субъектов Российской Федерации, единиц. В случае если расчет применяется для субъекта Российской Федерации, показатель n будет равен 1.
При расчете показателя для конкретного субъекта Российской Федерации в случае отсутствия базы для расчета показатель считается неприменимым (Н/Д) по итогам расчетного года.
В случае если расчет применяется для субъекта Российской Федерации, показатели $\text{ДП}_{\text{ЦП}5}^{t}$ , $N_{\text{ЦП}5}^{t}$ и $N_{\text{ОБЩ}}^{t}$ рассчитываются только по конкретному субъекту.
Индексы роста производительности труда предприятия рассчитываются согласно [Методике](https://bukva.ai/docs/prikaz-748-2018#p100545) расчета показателей производительности труда предприятия, отрасли, субъекта Российской Федерации, утвержденной приказом Минэкономразвития России от 28 декабря 2018 г. N 748 (с изменениями, внесенными приказом Минэкономразвития России от 3 декабря 2020 г. N 801).
3. Источником информации для расчета Показателя являются данные из налоговой отчетности предприятий - участников национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006).
4. Минэкономразвития России направляет в адрес ФНС России перечень предприятий - участников национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) с указанием полного наименования предприятия и ИНН (далее - Перечень) в срок не ранее 1 июля года, следующего за отчетным.
В случае если в Перечне содержится более 100 организаций, ФНС России в течение 30 календарных дней после получения Перечня направляет в адрес Минэкономразвития России массив обезличенной информации из налоговой отчетности предприятий - участников национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) в формате Excel. Информация о составе данных из налоговой отчетности предприятий - участников национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) приведена в таблице N 1, являющейся приложением к настоящей Методике.
В случае если в Перечне содержится от 3 до 99 организаций, ФНС России в течение 30 календарных дней после получения Перечня направляет в адрес Минэкономразвития России данные по перечню, приведенному в таблице N 2, являющейся приложением к настоящей Методике, из налоговой отчетности тех предприятий, которые в соответствии с [подпунктом 1 пункта 1 статьи 102](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4081) Налогового кодекса Российской Федерации являются общедоступными, в том числе ставшими таковыми с согласия их обладателя - налогоплательщика (плательщика страховых взносов). В отношении остальных компаний Перечня данные предоставляются в агрегированном виде в формате Excel.
В случае если Минэкономразвития России не представлен Перечень, ФНС России освобождается от обязанности представления данных из налоговой отчетности предприятий.
5. Единица измерения Показателя - процент (код по ОКЕИ - [744](https://bukva.ai/docs/klassifikator-ok-015-94#p102172)).
6. Периодичность предоставления Показателя - ежегодно, срок - до 1 ноября года, следующего за отчетным.
7. Уровень агрегирования информации - по Российской Федерации, субъектам Российской Федерации.
*8. Субъектом официального статистического учета, ответственным за формирование официальной статистической информации по Показателю, является Минэкономразвития России.*
Приложение
к Методике расчета показателя
"Доля предприятий, достигших
ежегодного 5% прироста
производительности труда
на предприятиях-участниках,
внедряющих мероприятия национального
проекта под федеральным и региональным
управлением в течение трех лет
участия в проекте", утвержденной
приказом Минэкономразвития России
от 28 декабря 2020 г. N 872
Таблица N 1
Данные из налоговой отчетности предприятий -
участников национального проекта "Производительность труда"
за "____" год
<1> N - базовый год предприятия.
| 14 | [Стр. 20 раздела 1](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100072) справки 6-НДФЛ (без учета дохода по строке 025), тыс. рублей <1>.
[Стр. 110 раздела 2](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100110) справки 6-НДФЛ (без учета дохода по [строке 111](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100112)), тыс. рублей <2>. | Расходы на оплату труда | | | | |
| --- | --- | --- | --- | --- | --- | --- |
| 15 | [Стр. 220 раздела 2](https://bukva.ai/docs/prikaz-sa-7-21405-at#p434) (сумма по всем листам при наличии более одного листа) Налоговой декларации
по налогу на имущество, тыс. рублей | Налог на имущество организаций | | | | |
| 16 | КНД 1151111: [стр. 030 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100066) РСВ, тыс. рублей | Страховые взносы 030 | | | | |
| 17 | КНД 1151111: [стр. 050 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100073) РСВ, тыс. рублей | Страховые взносы 050 | | | | |
| 18 | КНД 1151111: [стр. 070 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100080) РСВ, тыс. рублей | Страховые взносы 070 | | | | |
| 19 | КНД 1151111: [стр. 090 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100087) РСВ, тыс. рублей | Страховые взносы 090 | | | | |
| 20 | КНД 1151111: [стр. 110 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100099) РСВ, тыс. рублей | Страховые взносы 110 | | | | |
| 21 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 2, человек <3> | ССЧ
Январь | | | | |
| 22 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 3, человек | ССЧ
Февраль | | | | |
| 23 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 4, человек | ССЧ
Март | | | | |
| 24 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 2, человек | ССЧ
Апрель | | | | |
| 25 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 3, человек | ССЧ
Май | | | | |
| 26 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 4, человек | ССЧ
Июнь | | | | |
| 27 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 2, человек | ССЧ
Июль | | | | |
| 28 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 3, человек | ССЧ
Август | | | | |
| 29 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 4, человек | ССЧ
Сентябрь | | | | |
| 30 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 2, человек | ССЧ
Октябрь | | | | |
| 31 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 3, человек | ССЧ
Ноябрь | | | | |
| 32 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 4, человек | ССЧ
Декабрь | | | | |
---
<1> В соответствии с [приказом](https://bukva.ai/docs/prikaz-ed-7-11753-at) ФНС России от 15 октября 2020 г. N ЕД-7-11/753@ применяется до 2020 года включительно.
<2> В соответствии с [приказом](https://bukva.ai/docs/prikaz-ed-7-11753-at) ФНС России от 15 октября 2020 г. N ЕД-7-11/753@ применяется начиная с 2021 года.
<3> В соответствии с [приказом](https://bukva.ai/docs/prikaz-mmv-7-11551-at) ФНС России от 10 октября 2016 г. N ММВ-7-11/551@ до 2019 года включительно применяются столбцы 3 - 5 (январь, апрель, июль, октябрь - столбец 3; февраль, май, август, ноябрь - столбец 4; март, июнь, сентябрь, декабрь - столбец 5).
Данные из налоговой отчетности предприятий -
участников национального проекта "Производительность труда"
за "____" год
| 1 | Полное наименование организации | Название компании | N <1> | N + 1 | N + 2 | N + 3 |
| --- | --- | --- | --- | --- | --- | --- |
| 2 | ИНН | ИНН | | | | |
| 3 | Период | Год | | | | |
| 4 | Вид деятельности | Код [ОКВЭД-2](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2) | | | | |
| 5 | НД по единому сельскохоз. налогу: [стр. 10 Раздел 2](https://bukva.ai/docs/prikaz-mmv-7-3384-at#p95), тыс. рублей | Доходы ЕСХН | | | | |
| 6 | НД по единому сельскохоз. налогу: [стр. 20 Раздел 2](https://bukva.ai/docs/prikaz-mmv-7-3384-at#p97), тыс. рублей | Расходы ЕСХН | | | | |
| 7 | НД по налогу на прибыль: [стр. 011](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100243) Прил. 1 к Листу 02, тыс. рублей | Выручка 011 | | | | |
| 8 | НД по налогу на прибыль: [стр. 012](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100244) Прил. 1 к Листу 02, тыс. рублей | Выручка 012 | | | | |
| 9 | НД по налогу на прибыль: [стр. 010](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100304) Прил. 2 к Листу 02, тыс. рублей | Прямые расходы 010 | | | | |
| 10 | НД по налогу на прибыль: [стр. 020](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100305) Прил. 2 к Листу 02, тыс. рублей | Прямые расходы 020 | | | | |
| 11 | НД по налогу на прибыль: [стр. 040](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100308) Прил. 2 к Листу 02 (без учета расходов по [строкам 042](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100313) - [047](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100319), [052](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100328)), тыс. рублей | Косвенные расходы 040 | | | | |
| 12 | НД по налогу на прибыль: [стр. 131](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100365) Прил. 2 к Листу 02, тыс. рублей | Амортизация 131 | | | | |
| 13 | НД по налогу на прибыль: [стр. 133](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100367) Прил. 2 к Листу 02, тыс. рублей | Амортизация 133 | | | | |
| 14 | [Стр. 20 раздела 1](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100072) справки 6-НДФЛ (без учета дохода по строке 025), тыс. рублей <2>.
[Стр. 110 раздела 2](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100110) справки 6-НДФЛ (без учета дохода по [строке 111](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100112)), тыс. рублей <3>. | Расходы на оплату труда | | | | |
| 15 | [Стр. 220 раздела 2](https://bukva.ai/docs/prikaz-sa-7-21405-at#p434) (сумма по всем листам при наличии более одного листа) Налоговой декларации по налогу на имущество, тыс. рублей | Налог на имущество организаций | | | | |
| 16 | КНД 1151111: [стр. 030 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100066) РСВ, тыс. рублей | Страховые взносы 030 | | | | |
| 17 | КНД 1151111: [стр. 050 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100073) РСВ, тыс. рублей | Страховые взносы 050 | | | | |
---
<1> N - базовый год предприятия.
<2> В соответствии с [приказом](https://bukva.ai/docs/prikaz-ed-7-11753-at) ФНС России от 15 октября 2020 г. N ЕД-7-11/753@ применяется до 2020 года включительно.
<3> В соответствии с [приказом](https://bukva.ai/docs/prikaz-ed-7-11753-at) ФНС России от 15 октября 2020 г. N ЕД-7-11/753@ применяется начиная с 2021 года.
| 18 | КНД 1151111: [стр. 070 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100080) РСВ, тыс. рублей | Страховые взносы 070 | | | | |
| --- | --- | --- | --- | --- | --- | --- |
| 19 | КНД 1151111: [стр. 090 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100087) РСВ, тыс. рублей | Страховые взносы 090 | | | | |
| 20 | КНД 1151111: [стр. 110 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100099) РСВ, тыс. рублей | Страховые взносы 110 | | | | |
| 21 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 2, человек <1> | ССЧ
Январь | | | | |
| 22 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 3, человек | ССЧ
Февраль | | | | |
| 23 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 4, человек | ССЧ
Март | | | | |
| 24 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 2, человек | ССЧ
Апрель | | | | |
| 25 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 3, человек | ССЧ
Май | | | | |
| 26 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 4, человек | ССЧ
Июнь | | | | |
| 27 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 2, человек | ССЧ
Июль | | | | |
| 28 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 3, человек | ССЧ
Август | | | | |
| 29 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 4, человек | ССЧ
Сентябрь | | | | |
| 30 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 2, человек | ССЧ
Октябрь | | | | |
| 31 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 3, человек | ССЧ
Ноябрь | | | | |
| 32 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 4, человек | ССЧ
Декабрь | | | | |
---
<1> В соответствии с [приказом](https://bukva.ai/docs/prikaz-mmv-7-11551-at) ФНС России от 10 октября 2016 г. N ММВ-7-11/551@ до 2019 года включительно применяются столбцы 3 - 5 (январь, апрель, июль, октябрь - столбец 3; февраль, май, август, ноябрь - столбец 4; март, июнь, сентябрь, декабрь - столбец 5).
Приложение N 21
к приказу Минэкономразвития России
от 28 декабря 2020 г. N 872
МЕТОДИКА
РАСЧЕТА ПОКАЗАТЕЛЯ "ДОЛЯ ПРЕДПРИЯТИЙ, ДОСТИГШИХ
ЕЖЕГОДНОГО 10% ПРИРОСТА ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА
НА ПРЕДПРИЯТИЯХ-УЧАСТНИКАХ, ВНЕДРЯЮЩИХ МЕРОПРИЯТИЯ
НАЦИОНАЛЬНОГО ПРОЕКТА ПОД ФЕДЕРАЛЬНЫМ УПРАВЛЕНИЕМ
(ОКАЗАНИЕ РАСШИРЕННОЙ ПОДДЕРЖКИ) В ТЕЧЕНИЕ ТРЕХ ЛЕТ
УЧАСТИЯ В ПРОЕКТЕ"
1. Настоящая Методика применяется для расчета показателя "Доля предприятий, достигших ежегодного 10% прироста производительности труда на предприятиях-участниках, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным управлением (оказание расширенной поддержки) в течение трех лет участия в проекте <1>" (далее - Показатель), включенного в перечень показателей федерального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100275) "Адресная поддержка повышения производительности труда на предприятиях", входящего в структуру национального проекта "Производительность труда" (далее - национальный проект).
---
<1> Не менее чем на 10%, по результатам первого, второго и третьего годов участия предприятия в национальном [проекте](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) "Производительность труда", следующих за базовым годом соответственно, по сравнению с предыдущим годом. Базовым годом участия предприятия в национальном [проекте](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) "Производительность труда" считается предыдущий год, если соглашение о сотрудничестве с АНО "Федеральный центр компетенций в сфере производительности труда" (далее - ФЦК) или региональным центром компетенций (далее - РЦК) заключено в период с 1 апреля предыдущего года по 31 марта текущего года. Текущий год определяется в качестве базового, если соглашение заключено после 1 апреля текущего года.
2. Показатель рассчитывается как соотношение количества предприятий, вовлеченных в национальный [проект](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) до 31 марта (включительно) года t <2>, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным управлением (оказание расширенной поддержки), на которых прирост производительности труда соответствует или превышает целевой показатель в 10%, к общему количеству предприятий, вовлеченных в национальный [проект](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) до 31 марта (включительно) года t, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным управлением (оказание расширенной поддержки), в процентах, за отчетный период по следующей формуле:
---
<2> Год, за который производится расчет (расчетный год).
$\text{ДП}_{\text{ЦП}10}^{t} = \frac{N_{\text{ЦП}10}^{t}}{N_{\text{ОБЩ}}^{t}} *100,$
где:
$\text{ДП}_{\text{ЦП}10}^{t}$ - доля предприятий в год t от общего числа предприятий, вовлеченных в национальный [проект](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) до 31 марта (включительно) года t, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным управлением (оказание расширенной поддержки), на которых прирост производительности труда по итогам года t составляет не менее 10% по отношению к году t-1, процентов;
$N_{\text{ЦП}10}^{t}$ - количество предприятий в году t, вовлеченных в национальный [проект](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) до 31 марта (включительно) года t, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным управлением (оказание расширенной поддержки), прирост производительности труда на которых составляет не менее 10% по отношению к году t-1, единиц;
$N_{\text{ОБЩ}}^{t}$ - общее количество предприятий в году t, вовлеченных в национальный [проект](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) до 31 марта (включительно) года t, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным управлением (оказание расширенной поддержки), единиц.
$N_{\text{ОБЩ}}^{t}$ считается следующим образом:
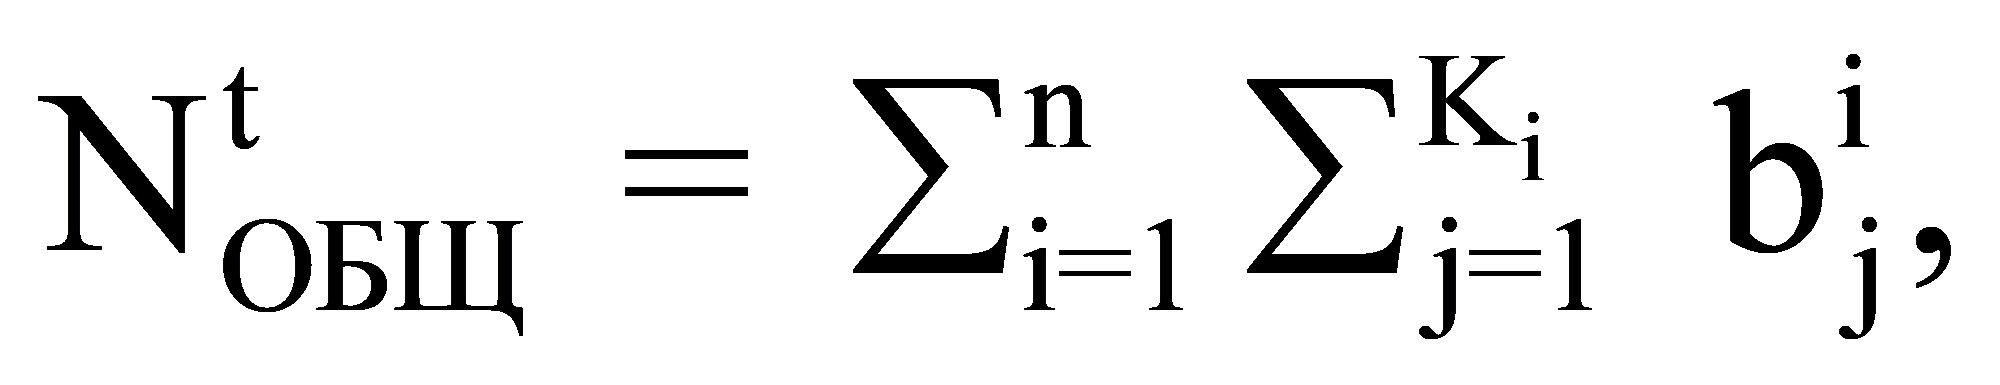
где:
$b_{j}^{i}$ = 1, если до 31 марта года t было заключено соглашение о сотрудничестве между ФЦК и предприятием j, при условии заключенного соглашения между регионом i и предприятием j
иначе $b_{j}^{i}$ = 0.
Ki - количество предприятий - участников, внедряющих мероприятия национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) под федеральным управлением (оказание расширенной поддержки) в течение трех лет участия в проекте в регионе i, единиц;
n - количество субъектов в Российской Федерации, единиц. В случае если расчет применяется для субъекта Российской Федерации, показатель n будет равен 1.
При расчете показателя для конкретного субъекта Российской Федерации в случае отсутствия базы для расчета показатель считается неприменимым (Н/Д) по итогам расчетного года.
В случае если расчет применяется для субъекта Российской Федерации, показатели $\text{ДП}_{\text{ЦП}5}^{t}$ , $N_{\text{ЦП}5}^{t}$ и $N_{\text{ОБЩ}}^{t}$ рассчитываются только по конкретному субъекту.
Индексы роста производительности труда предприятия рассчитываются согласно [Методике](https://bukva.ai/docs/prikaz-748-2018#p100545) расчета показателей производительности труда предприятия, отрасли, субъекта Российской Федерации, утвержденной приказом Минэкономразвития России от 28 декабря 2018 г. N 748 (с изменениями, внесенными приказом Минэкономразвития России от 3 декабря 2020 г. N 801).
3. Источником информации для расчета Показателя являются данные из налоговой отчетности предприятий - участников национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006).
4. Минэкономразвития России направляет в адрес ФНС России перечень предприятий - участников национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) с указанием полного наименования предприятия и ИНН (далее - Перечень) в срок не ранее 1 июля года, следующего за отчетным.
В случае если в Перечне содержится более 100 организаций, ФНС России в течение 30 календарных дней после получения Перечня направляет в адрес Минэкономразвития России массив обезличенной информации из налоговой отчетности предприятий - участников национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) в формате Excel. Информация о составе данных из налоговой отчетности предприятий - участников национального [проекта](https://bukva.ai/docs/pismo-12608-pzd29i#p100006) приведена в таблице N 1, являющейся приложением к настоящей Методике.
В случае если в Перечне содержится от 3 до 99 организаций, ФНС России в течение 30 календарных дней после получения Перечня направляет в адрес Минэкономразвития России данные по перечню, приведенному в таблице N 2, являющейся приложением к настоящей Методике, из налоговой отчетности тех предприятий, которые в соответствии с [подпунктом 1 пункта 1 статьи 102](https://bukva.ai/docs/kodeks-146-fz/statya-1#p4081) Налогового кодекса Российской Федерации являются общедоступными, в том числе ставшими таковыми с согласия их обладателя - налогоплательщика (плательщика страховых взносов). В отношении остальных компаний Перечня данные предоставляются в агрегированном виде в формате Excel.
В случае если Минэкономразвития России не представлен Перечень, ФНС России освобождается от обязанности представления данных из налоговой отчетности предприятий.
5. Единица измерения Показателя - процент (код по ОКЕИ - [744](https://bukva.ai/docs/klassifikator-ok-015-94#p102172)).
6. Периодичность предоставления Показателя - ежегодно, срок - до 1 ноября года, следующего за отчетным.
7. Уровень агрегирования информации - по Российской Федерации, субъектам Российской Федерации.
*8. Субъектом официального статистического учета, ответственным за формирование официальной статистической информации по Показателю, является Минэкономразвития России.*
Приложение
к Методике расчета показателя
"Доля предприятий, достигших
ежегодного 10% прироста
производительности труда
на предприятиях-участниках,
внедряющих мероприятия национального
проекта под федеральным управлением
(оказание расширенной поддержки)
в течение трех лет участия
в проекте", утвержденной приказом
Минэкономразвития России
от 28 декабря 2020 г. N 872
Таблица N 1
Данные из налоговой отчетности предприятий -
участников национального проекта "Производительность труда"
за "____" год
<1> N - базовый год предприятия.
| 14 | [Стр. 20 раздела 1](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100072) справки 6-НДФЛ (без учета дохода по строке 025), тыс. рублей <1>.
[Стр. 110 раздела 2](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100110) справки 6-НДФЛ (без учета дохода по [строке 111](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100112)), тыс. рублей <2>. | Расходы на оплату труда | | | | |
| --- | --- | --- | --- | --- | --- | --- |
| 15 | [Стр. 220 раздела 2](https://bukva.ai/docs/prikaz-sa-7-21405-at#p434) (сумма по всем листам при наличии более одного листа) Налоговой декларации по налогу на имущество, тыс. рублей | Налог на имущество организаций | | | | |
| 16 | КНД 1151111: [стр. 030 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100066) РСВ, тыс. рублей | Страховые взносы 030 | | | | |
| 17 | КНД 1151111: [стр. 050 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100073) РСВ, тыс. рублей | Страховые взносы 050 | | | | |
| 18 | КНД 1151111: [стр. 070 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100080) РСВ, тыс. рублей | Страховые взносы 070 | | | | |
| 19 | КНД 1151111: [стр. 090 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100087) РСВ, тыс. рублей | Страховые взносы 090 | | | | |
| 20 | КНД 1151111: [стр. 110 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100099) РСВ, тыс. рублей | Страховые взносы 110 | | | | |
| 21 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 2, человек <3> | ССЧ
Январь | | | | |
| 22 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 3, человек | ССЧ
Февраль | | | | |
| 23 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 4, человек | ССЧ
Март | | | | |
| 24 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 2, человек | ССЧ
Апрель | | | | |
| 25 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 3, человек | ССЧ
Май | | | | |
| 26 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 4, человек | ССЧ
Июнь | | | | |
| 27 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 2, человек | ССЧ
Июль | | | | |
| 28 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 3, человек | ССЧ
Август | | | | |
| 29 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 4, человек | ССЧ
Сентябрь | | | | |
| 30 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 2, человек | ССЧ
Октябрь | | | | |
| 31 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 3, человек | ССЧ
Ноябрь | | | | |
| 32 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 4, человек | ССЧ
Декабрь | | | | |
---
<1> В соответствии с [приказом](https://bukva.ai/docs/prikaz-ed-7-11753-at) ФНС России от 15 октября 2020 г. N ЕД-7-11/753@ применяется до 2020 года включительно.
<2> В соответствии с [приказом](https://bukva.ai/docs/prikaz-ed-7-11753-at) ФНС России от 15 октября 2020 г. N ЕД-7-11/753@ применяется начиная с 2021 года.
<3> В соответствии с [приказом](https://bukva.ai/docs/prikaz-mmv-7-11551-at) ФНС России от 10 октября 2016 г. N ММВ-7-11/551@ до 2019 года включительно применяются столбцы 3 - 5 (январь, апрель, июль, октябрь - столбец 3; февраль, май, август, ноябрь - столбец 4; март, июнь, сентябрь, декабрь - столбец 5).
Данные из налоговой отчетности предприятий -
участников национального проекта "Производительность труда"
за "____" год
| 1 | Полное наименование организации | Название компании | N <1> | N + 1 | N + 2 | N + 3 |
| --- | --- | --- | --- | --- | --- | --- |
| 2 | ИНН | ИНН | | | | |
| 3 | Период | Год | | | | |
| 4 | Вид деятельности | Код [ОКВЭД-2](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2) | | | | |
| 5 | НД по единому сельскохоз. налогу: [стр. 10 Раздел 2](https://bukva.ai/docs/prikaz-mmv-7-3384-at#p95), тыс. рублей | Доходы ЕСХН | | | | |
| 6 | НД по единому сельскохоз. налогу: [стр. 20 Раздел 2](https://bukva.ai/docs/prikaz-mmv-7-3384-at#p97), тыс. рублей | Расходы ЕСХН | | | | |
| 7 | НД по налогу на прибыль: [стр. 011](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100243) Прил. 1 к Листу 02, тыс. рублей | Выручка 011 | | | | |
| 8 | НД по налогу на прибыль: [стр. 012](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100244) Прил. 1 к Листу 02, тыс. рублей | Выручка 012 | | | | |
| 9 | НД по налогу на прибыль: [стр. 010](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100304) Прил. 2 к Листу 02, тыс. рублей | Прямые расходы 010 | | | | |
| 10 | НД по налогу на прибыль: [стр. 020](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100305) Прил. 2 к Листу 02, тыс. рублей | Прямые расходы 020 | | | | |
| 11 | НД по налогу на прибыль: [стр. 040](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100308) Прил. 2 к Листу 02 (без учета расходов по [строкам 042](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100313) - [047](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100319), [052](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100328)), тыс. рублей | Косвенные расходы 040 | | | | |
| 12 | НД по налогу на прибыль: [стр. 131](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100365) Прил. 2 к Листу 02, тыс. рублей | Амортизация
131 | | | | |
| 13 | НД по налогу на прибыль: [стр. 133](https://bukva.ai/docs/prikaz-mmv-7-3475-at#p100367) Прил. 2 к Листу 02, тыс. рублей | Амортизация
133 | | | | |
| 14 | [Стр. 20 раздела 1](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100072) справки 6-НДФЛ (без учета дохода по строке 025), тыс. рублей <2>.
[Стр. 110 раздела 2](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100110) справки 6-НДФЛ (без учета дохода по [строке 111](https://bukva.ai/docs/prikaz-ed-7-11753-at#p100112)), тыс. рублей <3>. | Расходы на оплату труда | | | | |
| 15 | [Стр. 220 раздела 2](https://bukva.ai/docs/prikaz-sa-7-21405-at#p434) (сумма по всем листам при наличии более одного листа) Налоговой декларации по налогу на имущество, тыс. рублей | Налог на имущество организаций | | | | |
| 16 | КНД 1151111: [стр. 030 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100066) РСВ, тыс. рублей | Страховые взносы 030 | | | | |
| 17 | КНД 1151111: [стр. 050 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100073) РСВ, тыс. рублей | Страховые взносы 050 | | | | |
| 18 | КНД 1151111: [стр. 070 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100080) РСВ, тыс. рублей | Страховые взносы 070 | | | | |
---
<1> N - базовый год предприятия.
<2> В соответствии с [приказом](https://bukva.ai/docs/prikaz-ed-7-11753-at) ФНС России от 15 октября 2020 г. N ЕД-7-11/753@ применяется до 2020 года включительно.
<3> В соответствии с [приказом](https://bukva.ai/docs/prikaz-ed-7-11753-at) ФНС России от 15 октября 2020 г. N ЕД-7-11/753@ применяется начиная с 2021 года.
| 19 | КНД 1151111: [стр. 090 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100087) РСВ, тыс. рублей | Страховые взносы 090 | | | | |
| --- | --- | --- | --- | --- | --- | --- |
| 20 | КНД 1151111: [стр. 110 раздела 1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100099) РСВ, тыс. рублей | Страховые взносы 110 | | | | |
| 21 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 2, человек <1> | ССЧ
Январь | | | | |
| 22 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 3, человек | ССЧ
Февраль | | | | |
| 23 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за I кв., столбец 4, человек | ССЧ
Март | | | | |
| 24 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 2, человек | ССЧ
Апрель | | | | |
| 25 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 3, человек | ССЧ
Май | | | | |
| 26 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за II кв., столбец 4, человек | ССЧ
Июнь | | | | |
| 27 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 2, человек | ССЧ
Июль | | | | |
| 28 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 3, человек | ССЧ
Август | | | | |
| 29 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за III кв., столбец 4, человек | ССЧ
Сентябрь | | | | |
| 30 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 2, человек | ССЧ
Октябрь | | | | |
| 31 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 3, человек | ССЧ
Ноябрь | | | | |
| 32 | РСВ: [стр. 010 подразд. 1.1](https://bukva.ai/docs/prikaz-mmv-7-11470-at#p100120) прил. 1 за IV кв., столбец 4, человек | ССЧ
Декабрь | | | | |
---
<1> В соответствии с [приказом](https://bukva.ai/docs/prikaz-mmv-7-11551-at) ФНС России от 10 октября 2016 г. N ММВ-7-11/551@ до 2019 года включительно применяются столбцы 3 - 5 (январь, апрель, июль, октябрь - столбец 3; февраль, май, август, ноябрь - столбец 4; март, июнь, сентябрь, декабрь - столбец 5).".
---