---
title: "Приказ Росаккредитации от 13.11.2025 N 178"
number: "178"
issuer: "Федеральная служба по аккредитации"
issued_on: 2025-11-13
status: действует
canonical: "https://bukva.ai/docs/prikaz-178-2025-rosakkreditatsiya-federalnaya"
---
## Приказ Росаккредитации от 13.11.2025 N 178
# Приказ Росаккредитации от 13.11.2025 N 178
"Об утверждении Порядка определения нормативных затрат на выполнение работ федеральным автономным учреждением "Национальный институт аккредитации", в отношении которого Федеральная служба по аккредитации осуществляет функции и полномочия учредителя"
(Зарегистрировано в Минюсте России 11.12.2025 N 84551)
> [!IMPORTANT]
> Начало действия документа - 22.12.2025.
Зарегистрировано в Минюсте России 11 декабря 2025 г. N 84551
---
**МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНАЯ СЛУЖБА ПО АККРЕДИТАЦИИ**
## ПРИКАЗ
от 13 ноября 2025 г. N 178
**ОБ УТВЕРЖДЕНИИ ПОРЯДКА**
**ОПРЕДЕЛЕНИЯ НОРМАТИВНЫХ ЗАТРАТ НА ВЫПОЛНЕНИЕ РАБОТ**
**ФЕДЕРАЛЬНЫМ АВТОНОМНЫМ УЧРЕЖДЕНИЕМ "НАЦИОНАЛЬНЫЙ ИНСТИТУТ**
**АККРЕДИТАЦИИ", В ОТНОШЕНИИ КОТОРОГО ФЕДЕРАЛЬНАЯ СЛУЖБА**
**ПО АККРЕДИТАЦИИ ОСУЩЕСТВЛЯЕТ ФУНКЦИИ**
**И ПОЛНОМОЧИЯ УЧРЕДИТЕЛЯ**
В соответствии с [абзацем первым пункта 28](https://bukva.ai/docs/postanovlenie-640-2015#p100095) Положения о формировании государственного задания на оказание государственных услуг (выполнение работ) в отношении федеральных государственных учреждений и финансовом обеспечении выполнения государственного задания, утвержденного постановлением Правительства Российской Федерации от 26 июня 2015 г. N 640, приказываю:
1. Утвердить прилагаемый [Порядок](#p100011) определения нормативных затрат на выполнение работ федеральным автономным учреждением "Национальный институт аккредитации", в отношении которого Федеральная служба по аккредитации осуществляет функции и полномочия учредителя.
2. Признать утратившим силу [приказ](https://bukva.ai/docs/prikaz-38-f) Федеральной службы по аккредитации от 30 ноября 2018 г. N 38-Ф "Об утверждении Порядка определения нормативных затрат на выполнение работ федеральным автономным учреждением "Национальный институт аккредитации", в отношении которого Федеральная служба по аккредитации осуществляет функции и полномочия учредителя" (зарегистрирован Министерством юстиции Российской Федерации 25 декабря 2018 г., регистрационный N 53144).
Руководитель
**Д.В.ВОЛЬВАЧ**
Утвержден
приказом
Федеральной службы по аккредитации
от 13 ноября 2025 г. N 178
## ПОРЯДОК ОПРЕДЕЛЕНИЯ НОРМАТИВНЫХ ЗАТРАТ НА ВЫПОЛНЕНИЕ РАБОТ ФЕДЕРАЛЬНЫМ АВТОНОМНЫМ УЧРЕЖДЕНИЕМ "НАЦИОНАЛЬНЫЙ ИНСТИТУТ АККРЕДИТАЦИИ", В ОТНОШЕНИИ КОТОРОГО ФЕДЕРАЛЬНАЯ СЛУЖБА ПО АККРЕДИТАЦИИ ОСУЩЕСТВЛЯЕТ ФУНКЦИИ И ПОЛНОМОЧИЯ УЧРЕДИТЕЛЯ
### I. Общие положения
1. Нормативные затраты на выполнение работ федеральным автономным учреждением "Национальный институт аккредитации", в отношении которого Федеральная служба по аккредитации осуществляет функции и полномочия учредителя (далее - Учреждение), определяемые в соответствии с настоящим Порядком, учитываются при формировании обоснований бюджетных ассигнований федерального бюджета на очередной финансовый год и на плановый период.
2. Нормативные затраты на выполнение работ Учреждением рассчитываются на работу в целом или в случае установления в государственном задании показателей объема выполнения работы - на единицу объема работы.
3. Нормативные затраты на выполнение работы Учреждением состоят из нормативных затрат, непосредственно связанных с выполнением работы, и нормативных затрат на общехозяйственные нужды.
### II. Состав нормативных затрат на выполнение работ
4. В нормативные затраты, непосредственно связанные с выполнением работы, включаются:
затраты на оплату труда работников, непосредственно связанных с выполнением работы, и начисления на выплаты по оплате труда, включающие в себя страховые взносы в государственные внебюджетные фонды (в Фонд пенсионного и социального страхования Российской Федерации - на обязательное пенсионное страхование и обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, Федеральный фонд обязательного медицинского страхования - на обязательное медицинское страхование), а также страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний работников, непосредственно связанных с выполнением работы;
затраты на приобретение материальных запасов и на приобретение движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения работы, с учетом срока его полезного использования, а также затраты на аренду указанного имущества;
затраты на иные расходы, непосредственно связанные с выполнением работы.
5. В нормативные затраты на общехозяйственные нужды включаются:
затраты на оплату коммунальных услуг;
затраты на содержание объектов недвижимого имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества;
затраты на содержание объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества;
затраты на приобретение услуг связи;
затраты на приобретение транспортных услуг;
затраты на оплату труда с начислениями на выплаты по оплате труда работников, которые не принимают непосредственного участия в выполнении работы, включая административно-управленческий персонал;
затраты на прочие общехозяйственные нужды.
6. При определении нормативных затрат на выполнение работы применяются показатели материальных, технических и трудовых ресурсов, используемых для выполнения работы, по видам затрат исходя из нормативов их потребления, установленных нормативными правовыми актами Российской Федерации, межгосударственными, национальными (государственными) стандартами Российской Федерации, строительными нормами и правилами, санитарными нормами и правилами, стандартами, порядками, регламентами и паспортами выполнения работ в установленной сфере, или на основе усреднения показателей деятельности федерального государственного учреждения, которое имеет минимальный объем указанных затрат на выполнение работы в установленной сфере, или на основе медианного значения по федеральным государственным учреждениям, выполняющим работы в установленной сфере деятельности.
7. Нормативные затраты на выполнение отдельной работы Учреждением рассчитываются в соответствии с положениями [главы III](#p100031) настоящего Порядка.
### III. Расчет нормативных затрат на выполнение работ
8. Нормативные затраты на выполнение w-ой работы (Nw) определяются по следующей формуле:
Nw = Nwнепоср + Nwобщ, (1)
где:
Nwнепоср - нормативные затраты, непосредственно связанные с выполнением w-ой работы;
Nwобщ - нормативные затраты на общехозяйственные нужды для w-ой работы.
В состав указанной формулы входят следующие показатели:
$N_{w}^{\text{непоср}} = \sum {}_{j}G_{w_j}$ , (2)
где:
Gw_j - затраты для j-ой группы расходов в составе затрат, непосредственно связанных с выполнением w-ой работы;
$N_{w}^{\text{общ}} = \sum {}_{k}G_{w_k}$ , (3)
где:
Gw_k - затраты для k-ой группы расходов в составе затрат на общехозяйственные нужды для w-ой работы.
9. Расчет затрат, непосредственно связанных с выполнением w-ой работы ( $G_{w}^{\text{непоср}}$ ), производится по следующей формуле:
Gwнепоср = Gw_ОТ1 + Gw_МЗ + Gw_ДИ + Gw_ИНЗ, (4)
где:
Gw_ОТ1 - затраты на оплату труда с начислениями на выплаты по оплате труда работников, непосредственно связанных с выполнением w-ой работы;
Gw_МЗ - затраты на приобретение материальных запасов для выполнения w-ой работы;
Gw_ДИ - затраты на приобретение движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы, с учетом срока его полезного использования, а также затраты на аренду указанного имущества;
Gw_ИНЗ - затраты на иные расходы, непосредственно связанные с выполнением w-ой работы.
10. Затраты на оплату труда с начислениями на выплаты по оплате труда работников, непосредственно связанных с выполнением w-ой работы (Gw_ОТ1), рассчитываются по следующей формуле:
$G_{w_\text{ОТ}1} = \sum \text{ЗП}_{i}^{\text{ОТ}1} + \text{О}_{i}^{\text{нач}}$ , (5)
где:
ЗПiОТ1 - затраты на оплату труда работников, непосредственно связанных с выполнением i-ой работы;
Оiнач - начисления на выплаты по оплате труда.
Затраты на оплату труда работников, непосредственно связанных с выполнением i-ой работы, определяются по формуле:
$\text{ЗП}_{i}^{\text{ОТ}1} = \sum n_{i}^{\text{ОТ}1} \times R_{i}^{\text{ОТ}1}$ , (6)
где:
niОТ1 - значение натуральной нормы рабочего времени, затрачиваемого работником, непосредственно связанным с выполнением i-ой работы, на выполнение i-ой работы;
RiОТ1 - размер повременной (часовой, дневной, месячной, годовой) оплаты труда (с учетом окладов (должностных окладов), ставок заработной платы, выплат компенсационного и стимулирующего характера), который определяется исходя из годового фонда оплаты труда и нормы рабочего времени в целом за год работников, непосредственно связанных с выполнением i-ой работы.
Начисления на выплаты по оплате труда определяются по формуле:
$\text{О}_{i}^{\text{нач}} = \sum \text{ЗП}_{i}^{\text{ОТ}1} \times k$ , (7)
где:
ЗПiОТ1 - затраты на оплату труда работников, непосредственно связанных с выполнением i-ой работы;
k - коэффициент страхового взноса по обязательному социальному страхованию.
11. Затраты на приобретение материальных запасов для w-ой работы (Gw_МЗ) рассчитываются по следующей формуле:
$G_{w_\text{МЗ}} = \sum n_{wk}^{\text{МЗ}}*R_{wk}^{\text{МЗ}}$ , (8)
где:
nwkМЗ - значение натуральной нормы k-ого вида материального запаса, приобретаемого для выполнения w-ой работы;
RwkМЗ - стоимость k-ого вида материального запаса, приобретаемого для выполнения w-ой работы в соответствующем финансовом году.
12. Затраты на приобретение движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы, с учетом срока его полезного использования, а также затраты на аренду указанного имущества (Gw_ДИ) рассчитываются по следующей формуле:
$G_{w_\text{ДИ}} = \frac{n_{wk}^{\text{ДИ}}*R_{wk}^{\text{ДИ}}}{T_{wk}^{\text{ДИ}}} + n_{wk}^{\text{ДИ}}*Z_{\text{аренда}_\text{ДИ}}^{\text{очер}}$ , (9)
где:
$n_{wk}^{\text{ДИ}}$ - значение натуральной нормы k-ого вида движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы;
$R_{wk}^{\text{ДИ}}$ - стоимость k-ого вида движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы;
$T_{wk}^{\text{ДИ}}$ - срок полезного использования k-ого вида движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы;
$Z_{\text{аренда}_\text{ДИ}}^{\text{очер}}$ - затраты на аренду в очередном финансовом году k-ого вида движимого имущества (основных средств и нематериальных активов), используемого в процессе выполнения w-ой работы.
13. Затраты на иные расходы, непосредственно связанные с выполнением w-ой работы (Gw_ИНЗ), включают затраты на закупки товаров, работ, услуг, непосредственно связанных с выполнением w-ой работы.
14. Нормативные затраты на общехозяйственные нужды для w-ой работы ( $N_{w}^{\text{общ}}$ ) рассчитываются по следующей формуле:
$N_{w}^{\text{общ}} = G_{w_\text{КУ}} + G_{w_\text{СНИ}} + G_{w_\text{СОЦДИ}} + G_{w_\text{УС}} + G_{w_\text{ТУ}} + G_{w_\text{ОТ}2} + G_{w_\text{ПНЗ}}$ , (10)
где:
Gw_КУ - затраты на оплату коммунальных услуг для w-ой работы;
Gw_СНИ - затраты на содержание объектов недвижимого имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества, для w-ой работы;
Gw_СОЦДИ - затраты на содержание объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества, для w-ой работы;
Gw_УС - затраты на приобретение услуг связи для w-ой работы;
Gw_ТУ - затраты на приобретение транспортных услуг для w-ой работы;
Gw_ОТ2 - затраты на оплату труда с начислениями на выплаты по оплате труда работников, которые не принимают непосредственного участия в выполнении работ, включая административно-управленческий персонал, для w-ой работы;
Gw_ПНЗ - затраты на прочие общехозяйственные нужды для w-ой работы.
15. Затраты на оплату коммунальных услуг определяются исходя из натуральных показателей потребления (расхода) коммунальных услуг в текущем финансовом году с учетом тарифов очередного финансового года и ввода в эксплуатацию новых площадей (вывода из эксплуатации площадей), а также с учетом требований обеспечения энергоэффективности и энергосбережения.
В составе затрат на оплату коммунальных услуг для выполнения работ могут учитываться натуральные показатели потребления (расхода) коммунальных услуг по следующим видам коммунальных ресурсов:
холодная вода;
горячая вода;
тепловая энергия на отопление;
электроэнергия;
другие (сточная вода (бытовые стоки) и газ).
Затраты на коммунальные услуги ( $G_{w_{ky}}$ ) для w-ой работы рассчитываются по следующей формуле:
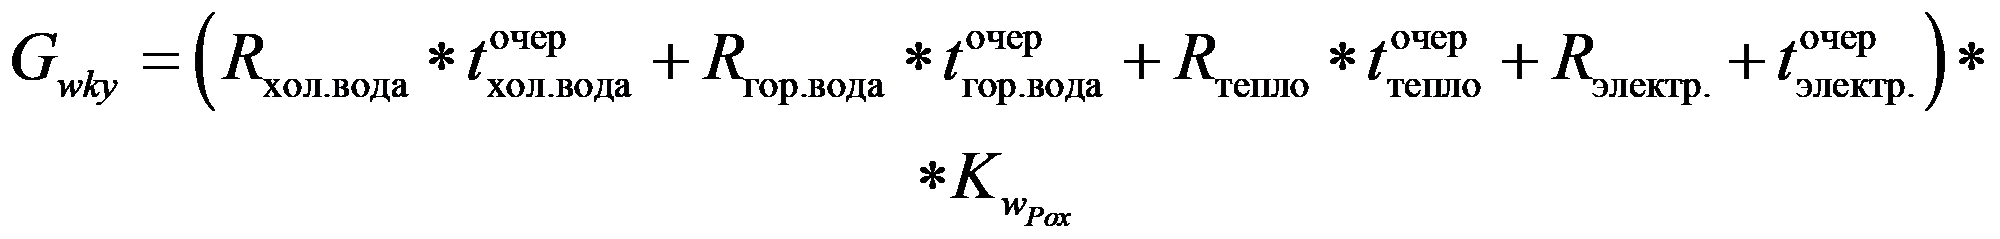 , (11)
где:
Rхол.вода - потребление холодной воды в натуральных показателях, рассчитанное на очередной финансовый год;
Rгор.вода - потребление горячей воды в натуральных показателях, рассчитанное на очередной финансовый год;
Rтепло - потребление тепловой энергии в натуральных показателях, рассчитанное на очередной финансовый год;
Rэлектр - потребление электрической энергии в натуральных показателях, рассчитанное на очередной финансовый год;
$t_{\text{хол}.\text{вода}}^{\text{очер}}$ - средневзвешенный тариф на холодное водоснабжение на очередной финансовый год;
$t_{\text{гор}.\text{вода}}^{\text{очер}}$ - средневзвешенный тариф на горячее водоснабжение на очередной финансовый год;
$t_{\text{тепло}}^{\text{очер}}t_{\text{тепло}}^{\text{очер}}$ - средневзвешенный тариф на теплоснабжение на очередной финансовый год;
$t_{\text{электр}.}^{\text{очер}}$ - средневзвешенный тариф на электроснабжение на очередной финансовый год;
Kw_Рох - коэффициент распределения затрат на общехозяйственные нужды на w-ую работу.
Средневзвешенные тарифы в очередном финансовом году для коммунальных услуг рассчитываются по следующей формуле:
tочер = tтек * i, (12)
где:
tтек - средневзвешенный тариф на потребление коммунального ресурса (услуги) в текущем финансовом году;
i - коэффициент изменения тарифа на коммунальный ресурс (услугу) в очередном финансовом году по сравнению с текущим финансовым годом.
В затраты на коммунальные услуги для w-ой работы включаются затраты на оплату коммунальных услуг в отношении имущества, используемого для выполнения государственного задания.
16. Затраты на содержание объектов недвижимого имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества, (Gw_СНИ) для w-ой работы рассчитываются по следующей формуле:
$G_{w_\text{СНИ}} = (Z_{\text{НИ}}^{\text{очер}} + Z_{\text{аренда}_\text{ни}}^{\text{очер}})*K_{w_Pox}$ , (13)
где:
$Z_{\text{НИ}}^{\text{очер}}$ - затраты на содержание объектов недвижимого имущества в очередном финансовом году;
$Z_{\text{аренда}_\text{ни}}^{\text{очер}}$ - затраты на аренду недвижимого имущества в очередном финансовом году;
Kw_Рох - коэффициент распределения затрат на общехозяйственные нужды на w-ую работу.
В состав затрат на содержание объектов недвижимого имущества ( $Z_{\text{НИ}}^{\text{очер}}$ ) входят затраты на:
техническое обслуживание и регламентно-профилактический ремонт систем охранно-тревожной сигнализации;
проведение текущего ремонта;
содержание прилегающей территории;
обслуживание и уборку помещения;
вывоз твердых бытовых отходов;
техническое обслуживание и регламентно-профилактический ремонт лифтов;
техническое обслуживание и регламентно-профилактический ремонт водонапорной насосной станции хозяйственно-питьевого и противопожарного водоснабжения;
техническое обслуживание и регламентно-профилактический ремонт отопительной системы, в том числе на подготовку отопительной системы к зимнему сезону, индивидуального теплового пункта;
техническое обслуживание и регламентно-профилактический ремонт электрооборудования (электроподстанций, трансформаторных подстанций, электрощитовых) административного здания (помещения);
другие виды работ/услуг по содержанию объектов недвижимого имущества.
17. Затраты на содержание объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания, а также затраты на аренду указанного имущества (Gw_соцди) для w-ой работы рассчитываются по следующей формуле:
$G_{w_\text{оцди}} = (Z_{\text{оцди}}^{\text{очер}} + Z_{\text{аренда}_\text{оцди}}^{\text{очер}})*K_{w_Pox}$ , (14)
где:
$Z_{\text{оцди}}^{\text{очер}}$ - затраты на содержание объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания, в очередном финансовом году;
$Z_{\text{аренда}_\text{оцди}}^{\text{очер}}$ - затраты на аренду объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания, в очередном финансовом году;
Кw_Рох - коэффициент распределения затрат на общехозяйственные нужды на w-ую работу.
В состав затрат на содержание объектов особо ценного движимого имущества и имущества, необходимого для выполнения государственного задания ( $Z_{\text{оцди}}^{\text{очер}}$ ), входят затраты на:
техническое обслуживание и ремонт транспортных средств;
техническое обслуживание и регламентно-профилактический ремонт дизельных генераторных установок;
техническое обслуживание и регламентно-профилактический ремонт системы газового пожаротушения и систем пожарной сигнализации;
техническое обслуживание и регламентно-профилактический ремонт систем кондиционирования и вентиляции;
техническое обслуживание и регламентно-профилактический ремонт систем контроля и управления доступом;
техническое обслуживание и регламентно-профилактический ремонт систем автоматического диспетчерского управления;
техническое обслуживание и регламентно-профилактический ремонт систем видеонаблюдения;
другие виды работ/услуг по содержанию объектов особо ценного движимого имущества.
18. Затраты на приобретение услуг связи для w-ой работы (Gw_УС) определяются по следующей формуле:
$G_{w_\text{УС}} = Z_{\text{связь}}^{\text{очер}}*K_{w_Pox}$ , (15)
где:
$Z_{\text{связь}}^{\text{очер}}$ - затраты на приобретение услуг связи в очередном финансовом году;
Kw_Рох - коэффициент распределения затрат на общехозяйственные нужды на w-ую работу.
Затраты на приобретение услуг связи включают в себя затраты на:
местную, междугороднюю и международную телефонную связь;
стационарную связь;
мобильную (сотовую) связь;
подключение к информационно-телекоммуникационной сети "Интернет";
иные услуги связи.
19. Затраты на приобретение транспортных услуг для w-ой работы (Gw_ТУ) определяются по следующей формуле:
$G_{w_\text{ТУ}} = Z_{\text{трансп}}^{\text{очер}}*K_{w_Pox}$ , (16)
где:
$Z_{\text{трансп}}^{\text{очер}}$ - затраты на приобретение транспортных услуг для w-ой работы в очередном финансовом году;
Кw_Рох - коэффициент распределения затрат на общехозяйственные нужды на w-ую работу.
20. Затраты на оплату труда с начислениями на выплаты по оплате труда работников, которые не принимают непосредственного участия в выполнении работ, включая административно-управленческий персонал ( $\text{ЗП}_{i}^{\text{ОТ}2}$ ), для w-ой работы рассчитываются по следующей формуле:
$\text{ЗП}_{i}^{\text{ОТ}2} = \sum n_{i}^{\text{ОТ}2}*R_{i}^{\text{ОТ}2}$ , (17)
где:
$n_{i}^{\text{ОТ}2}$ - значение натуральной нормы рабочего времени, затрачиваемого работником, который не принимает непосредственного участия в выполнении i-ой работы;
$R_{i}^{\text{ОТ}2}$ - размер повременной (часовой, дневной, месячной, годовой) оплаты труда (с учетом окладов (должностных окладов), ставок заработной платы, выплат компенсационного и стимулирующего характера), который определяется исходя из годового фонда оплаты труда и нормы рабочего времени в целом за год работников, которые не принимают непосредственного участия в выполнении i-ой работы.
Начисления на выплаты по оплате труда определяются по формуле:
$\text{О}_{i}^{\text{нач}} = \sum \text{ЗП}_{i}^{\text{ОТ}2} \times k$ , (18)
где:
$\text{ЗП}_{i}^{\text{ОТ}2}$ - затраты на оплату труда работников, которые не принимают непосредственного участия в выполнении i-ой работы;
k - коэффициент страхового взноса по обязательному социальному страхованию.
21. В состав затрат на прочие общехозяйственные нужды (Gw_ПНЗ) входят:
затраты на приобретение и сопровождение программных продуктов;
затраты на командировочные расходы;
затраты на повышение квалификации персонала;
затраты на приобретение технической, периодической литературы;
затраты на приобретение бланков и переплетные работы;
затраты на уплату государственных пошлин;
иные затраты.
22. Коэффициент распределения затрат на общехозяйственные нужды на w-ую работу (Кw_Рох) определяется пропорционально доле затрат на оплату труда с начислениями на выплаты по оплате труда работников, непосредственно связанных с выполнением w-ой работы, в общей сумме затрат на оплату труда с начислениями на выплаты по оплате труда работников, непосредственно связанных с выполнением работ государственного задания на очередной финансовый год.
23. Нормативные затраты на 1 единицу объема w-ой работы определяются путем деления рассчитанных затрат по статьям на w-ую работу на показатель объема работ на w-ую работу (Vw), установленный государственным заданием на очередной финансовый год.
24. Значения нормативных затрат на выполнение работ, рассчитанные в соответствии с настоящим Порядком, на очередной финансовый год и на плановый период утверждаются Федеральной службой по аккредитации ежегодно одновременно с утверждением государственного задания не позднее 15 рабочих дней со дня утверждения Федеральной службой по аккредитации лимитов бюджетных обязательств на предоставление Учреждению субсидий на финансовое обеспечение выполнения государственного задания.
25. Внесение изменений в нормативные затраты в течение срока выполнения государственного задания осуществляется (при необходимости) в случае внесения изменений в нормативные правовые акты Российской Федерации, приводящих к изменению объема финансового обеспечения выполнения государственного задания.
---