---
title: "Приказ ФАС России от 06.09.2016 N 1259/16"
number: "1259/16"
issuer: "Федеральная антимонопольная служба"
issued_on: 2016-09-06
redaction: 2019-02-14
status: утратил силу
canonical: "https://bukva.ai/docs/prikaz-125916"
---
## Приказ ФАС России от 06.09.2016 N 1259/16
# Приказ ФАС России от 06.09.2016 N 1259/16
(ред. от 14.02.2019)
"О системе менеджмента качества в центральном аппарате ФАС России"
> [!WARNING]
> Документ утратил силу в связи с изданием [Приказа](https://bukva.ai/docs/prikaz-123921#p100007) ФАС России от 10.11.2021 N 1239/21, утвердившего новое [Положение](https://bukva.ai/docs/prikaz-123921#p100011).
> Начало действия редакции - 14.02.2019.
> Окончание действия документа - 09.11.2021.
> Изменения, внесенные [Приказом](https://bukva.ai/docs/prikaz-17719#p100006) ФАС России от 14.02.2019 N 177/19, вступили в силу с 14 февраля 2019 года.
**ФЕДЕРАЛЬНАЯ АНТИМОНОПОЛЬНАЯ СЛУЖБА**
**ПРИКАЗ**
**от 6 сентября 2016 г. N 1259/16**
**О СИСТЕМЕ МЕНЕДЖМЕНТА КАЧЕСТВА В ЦЕНТРАЛЬНОМ**
АППАРАТЕ ФАС РОССИИ
В целях совершенствования системы менеджмента качества в Федеральной антимонопольной службе в соответствии с требованиями международного стандарта ГОСТ ISO 9001-2011 (ISO 9001:2008) и учитывая рекомендации, полученные в ходе внешнего сертификационного аудита центрального аппарата ФАС России, состоявшегося в июле 2016 года, приказываю:
1.
Утратил силу с 14 февраля 2019 года. - [Приказ](https://bukva.ai/docs/prikaz-17719#p100006) ФАС России от 14.02.2019 N 177/19.
И.Ю.АРТЕМЬЕВ
Приложение N 1
к приказу ФАС России
**от 6 сентября 2016 г. N 1259/16**
**РУКОВОДСТВО**
**ПО КАЧЕСТВУ СИСТЕМЫ МЕНЕДЖМЕНТА КАЧЕСТВА**
ЦЕНТРАЛЬНОГО АППАРАТА ФАС РОССИИ
Утратил силу с 14 февраля 2019 года. - [Приказ](https://bukva.ai/docs/prikaz-17719#p100006) ФАС России
от 14.02.2019 N 177/19
Приложение N 2
к приказу ФАС России
от 6 сентября 2016 г. N 1259/16
**ПОЛОЖЕНИЕ**
**О ВНУТРЕННЕМ АУДИТЕ СИСТЕМЫ МЕНЕДЖМЕНТА КАЧЕСТВА**
**В ЦЕНТРАЛЬНОМ АППАРАТЕ ФАС РОССИИ**
**1. Общие положения**
Настоящее положение (далее - Положение) определяет порядок подготовки, проведения и подведения итогов внутренних аудитов системы менеджмента качества в структурных подразделениях центрального аппарата ФАС России, а также требования, предъявляемые к структурным подразделениям в ходе проведения аудита.
Учет и анализ собранной в ходе внутреннего аудита информации позволит обеспечить повышение качества деятельности структурных подразделений, систематизировать деятельность по улучшению процессов, а также улучшить деятельность по работе с запросами внутренних и внешних потребителей.
**2. Основные термины**
В настоящем Положении используются следующие термины:
Внутренний аудит - систематический, независимый и документированный процесс получения свидетельств о соответствии деятельности структурного подразделения требованиям, установленным законодательством Российской Федерации, организационно-распорядительными документами ФАС России, международными стандартами ISO 9001:2008 (ГОСТ ISO 9001-2011) и ГОСТ Р ИСО/ТО 10013-2007 "Руководство по документированию системы менеджмента качества".
Главный аудитор - руководитель группы внутреннего аудита, ответственный за планирование и проведение внутренних аудитов.
Группа внутреннего аудита - работники ФАС России, назначенные для проведения внутренних аудитов.
Уполномоченный по качеству - лицо, назначенное проверяемой стороной для содействия работе группы аудиторов.
Область аудита - объем, границы и сроки аудита.
Объект аудита - проверяемый вид деятельности или процесс.
Критерии аудита - совокупность требований, предъявляемых к объекту аудита в ходе проведения проверки.
Свидетельство аудита - записи, изложение фактов, которые подтверждают выполнение требований и процедур, входящих в состав критериев аудита, и могут быть проверены.
Наблюдение аудита - это основанная на объективных свидетельствах оценка соответствия объекта аудита критериям аудита.
Несоответствие - невыполнение требований, предъявляемых к объекту аудита.
Коррекция - действие, предпринятое для устранения несоответствия.
Корректирующее действие - действие, предпринятое для устранения причин, вызвавших несоответствие.
Предупреждающее действие - действие, предпринятое для устранения причины потенциального несоответствия или другой потенциально нежелательной ситуации.
**3. Цели и задачи внутреннего аудита**
#### 3.1 Основными целями внутреннего аудита являются:
- Проверка соответствия объекта аудита установленным для него критериям (в том числе требованиям международного стандарта ИСО 9001:2011, законодательства Российской Федерации и внутренних нормативных документов ФАС России);
- Определение возможностей для улучшения деятельности.
#### 3.2 Внутренний аудит состоит из следующих основных этапов:
- Планирование аудита;
- Подготовка к аудиту;
- Проведение аудита;
- Проверка выполнения корректирующих и предупреждающих действий по фактам несоответствий, выявленных в ходе аудита.
#### 3.3 Результаты внутренних аудитов используются:
- Руководством ФАС России - при оценке результативности системы менеджмента качества и разработке мер по ее улучшению;
- Руководителями структурных подразделений - при планировании деятельности подразделения;
- Представителем руководства по качеству - при планировании деятельности в области развития системы менеджмента качества.
**4. Группа внутреннего аудита**
4.1. Персональный состав группы внутреннего аудита утверждается руководителем ФАС России на основании предложений структурных подразделений центрального аппарата ФАС России и в соответствии со следующими требованиями:
- высшее образование;
- опыт работы в ФАС России не менее 6 месяцев;
- прохождение внутреннего обучения основам организации и проведения внутренних аудитов системы менеджмента качества.
#### 4.2 Главный аудитор назначается руководителем ФАС России.
4.3. Главный аудитор ведет реестр членов группы внутреннего аудита, организует при необходимости обучение и повышение квалификации аудиторов.
4.4. Для проведения внутренних аудитов главный аудитор назначает аудиторов из состава данной группы, определяет старшего аудитора проверки.
4.5. Члены группы, назначенные для проведения аудита, на время проверки совмещают работу по проведению аудита со своими основными должностными обязанностями.
4.6. Главный аудитор ежеквартально направляет в Контрольно-финансовое управление список членов группы внутреннего аудита, выполнявших проверки в истекшем квартале, для премирования за выполнение проверок. Размер премии для старшего аудитора проверки составляет до 6000 рублей, для аудитора - до 5000 рублей.
**5. Обязанности и права аудиторов**
#### 5.1 Обязанности аудиторов
##### 5.1.1 Старший аудитор обязан:
- разрабатывать план аудита;
- организовывать и координировать работу аудиторской группы;
- представлять аудиторскую группу руководителю процесса/руководителю проверяемого подразделения;
- разъяснять цели и методы аудита руководителю процесса/руководителю проверяемого подразделения;
- информировать руководителя процесса/руководителя проверяемого подразделения о выявленных в ходе аудита несоответствиях;
- готовить заключение по итогам аудита;
- информировать руководителя процесса/руководителя проверяемого подразделения о результатах аудита;
- готовить отчет об аудите;
- контролировать выполнение корректирующих и предупреждающих действий;
- информировать главного аудитора о конфликтах, возникающих в ходе аудита.
##### 5.1.2 Аудитор обязан:
- выполнять установленные процедуры внутреннего аудита;
- применять методы и инструменты аудита;
- собирать информацию, необходимую для объективного оценивания системы менеджмента качества;
- вести записи в ходе аудита;
- проводить проверку выполнения корректирующих и предупреждающих действий;
- оценивать возможные последствия в случае неустранения выявленного несоответствия;
- проводить анализ причин выявленных несоответствий;
- разъяснять требования документов СМК проверяемому персоналу;
- соблюдать этические нормы поведения.
#### 5.2 Права аудиторов
##### 5.2.1 Старший аудитор имеет право:
- распределять работу между членами аудиторской группы;
- запрашивать документы, необходимые для проведения аудита;
- принимать решение по устранению конфликтной ситуации, возникающей в ходе аудита;
- получать от руководителя процесса/руководителя проверяемого подразделения информацию, подтверждающую выполнение корректирующих и предупреждающих действий.
##### 5.2.2 Аудитор имеет право:
- знакомиться с документацией, необходимой для проведения аудита;
- общаться с персоналом проверяемого подразделения для получения необходимой информации;
- запрашивать дополнительную информацию для достижения цели аудита;
- прекращать аудит в случае оказания на него давления или противодействий со стороны персонала, поставив об этом в известность старшего аудитора.
**6. Планирование внутреннего аудита**
6.1. Внутренние аудиты проводятся в соответствии с годовой программой, утвержденной руководителем ФАС России. Программа проведения внутренних аудитов составляется главным аудитором с учетом:
- Статуса и важности процессов и подразделений, подлежащих аудиту;
- Результатов предыдущих аудитов;
- Утвержденных планов работы ФАС России и структурных подразделений центрального аппарата.
6.2. В случае необходимости в программу проведения внутренних аудитов могут быть внесены изменения на основании представления главного аудитора. Основаниями для внесения изменений могут являться:
- Изменения в Организационной структуре центрального аппарата ФАС России;
- Внедрение новых или изменение действующих документов системы менеджмента качества;
- Поступление информации от потребителей или внешних контролирующих организаций об обнаружении несоответствий в деятельности структурных подразделений ФАС России;
- Иные причины организационного характера.
**7. Подготовка к проведению внутреннего аудита**
7.1. Внутренний аудит структурного подразделения проводится на основании плана, который согласовывается с членами группы внутреннего аудита и руководителями проверяемых структурных подразделений по [форме](#p100995) плана, данной в Приложении N 1.
#### 7.2 До начала проведения аудита аудиторы обязаны:
- Ознакомиться с документами, на соответствие которым они будут проводить проверку;
- Подготовить список документов и информации, которую необходимо запросить в структурном подразделении до начала проверки;
- Подготовить чек-листы по критериям проверки объекта проверки (см. [форму](#p101004) в Приложении N 2).
#### 7.3 В соответствии с планом проведения аудита структурного подразделения проводятся:
- Установочное совещание по внутреннему аудиту;
- Проверка структурного подразделения;
- Заключительное совещание по внутреннему аудиту;
- Подготовка, согласование и утверждение отчета о результатах аудита.
**8. Проведение аудита**
8.1. Установочное совещание по каждому внутреннему аудиту проводится под председательством главного аудитора с участием уполномоченных по качеству и руководителей проверяемых структурных подразделений, работников, ответственных за функции или процессы, подлежащие проверке. На установочном совещании обсуждаются вопросы, касающиеся:
- критериев внутреннего аудита;
- состава группы аудиторов;
- плана проверок;
- информации относительно области аудита, которая может быть предоставлена структурным подразделением до начала проверки;
- даты, времени и места проведения заключительного совещания по внутреннему аудиту;
- сроков подготовки и утверждения отчетов о результатах внутреннего аудита;
- порядка проведения повторного аудита после устранения причин выявленных несоответствий.
#### 8.2 Проверка соответствия деятельности структурного подразделения установленным требованиям может включать в себя:
- Проверку наличия документов и соответствия их содержания и оформления установленным требованиям согласно критериям внутреннего аудита;
- Наличие в структурных подразделениях доступа к информационным ресурсам, которые являются обязательными для использования согласно установленному порядку работы;
- Проверку надлежащего использования и условий хранения документов;
- Опрос руководства и работников структурного подразделения относительно деятельности подразделения, реализации запланированных мероприятий, исполнения документов;
- Опрос потребителей (внешних и внутренних);
- Наблюдение за деятельностью структурного подразделения.
Получение данных в ходе сбора и проверки информации может также осуществляться из других источников (средства массовой информации, Интернет, отчеты подразделения по самообследованию, отчеты по различным видам деятельности, результаты опросов потребителей, результаты различных проверок деятельности подразделения и т.п.).
Руководитель проверяемого подразделения назначает уполномоченных по качеству - ответственных за проведение аудита в структурных подразделениях, которые сопровождают деятельность аудиторов: предоставляют всю необходимую документацию, выделяют время для беседы, обеспечивает доступ аудиторов к объектам проверки и условия для ее проведения и т.п.
В качестве основания для принятия решения о соответствии (несоответствии) деятельности структурного подразделения критериям аудита выступает объективная (документально подтвержденная) информация (свидетельства).
Собранная и проверенная на достоверность информация (свидетельство аудита) оценивается аудитором согласно критериям аудита. На основе полученных свидетельств дается оценка соответствия/несоответствия объекта проверки критериям аудита и возможности улучшения деятельности проверяемого объекта. Все выявленные наблюдения аудита аудиторы фиксируют в чек-листах.
По окончании проверки заполненный чек-лист подписывается аудитором и представителем проверяемого подразделения.
Схема проверки
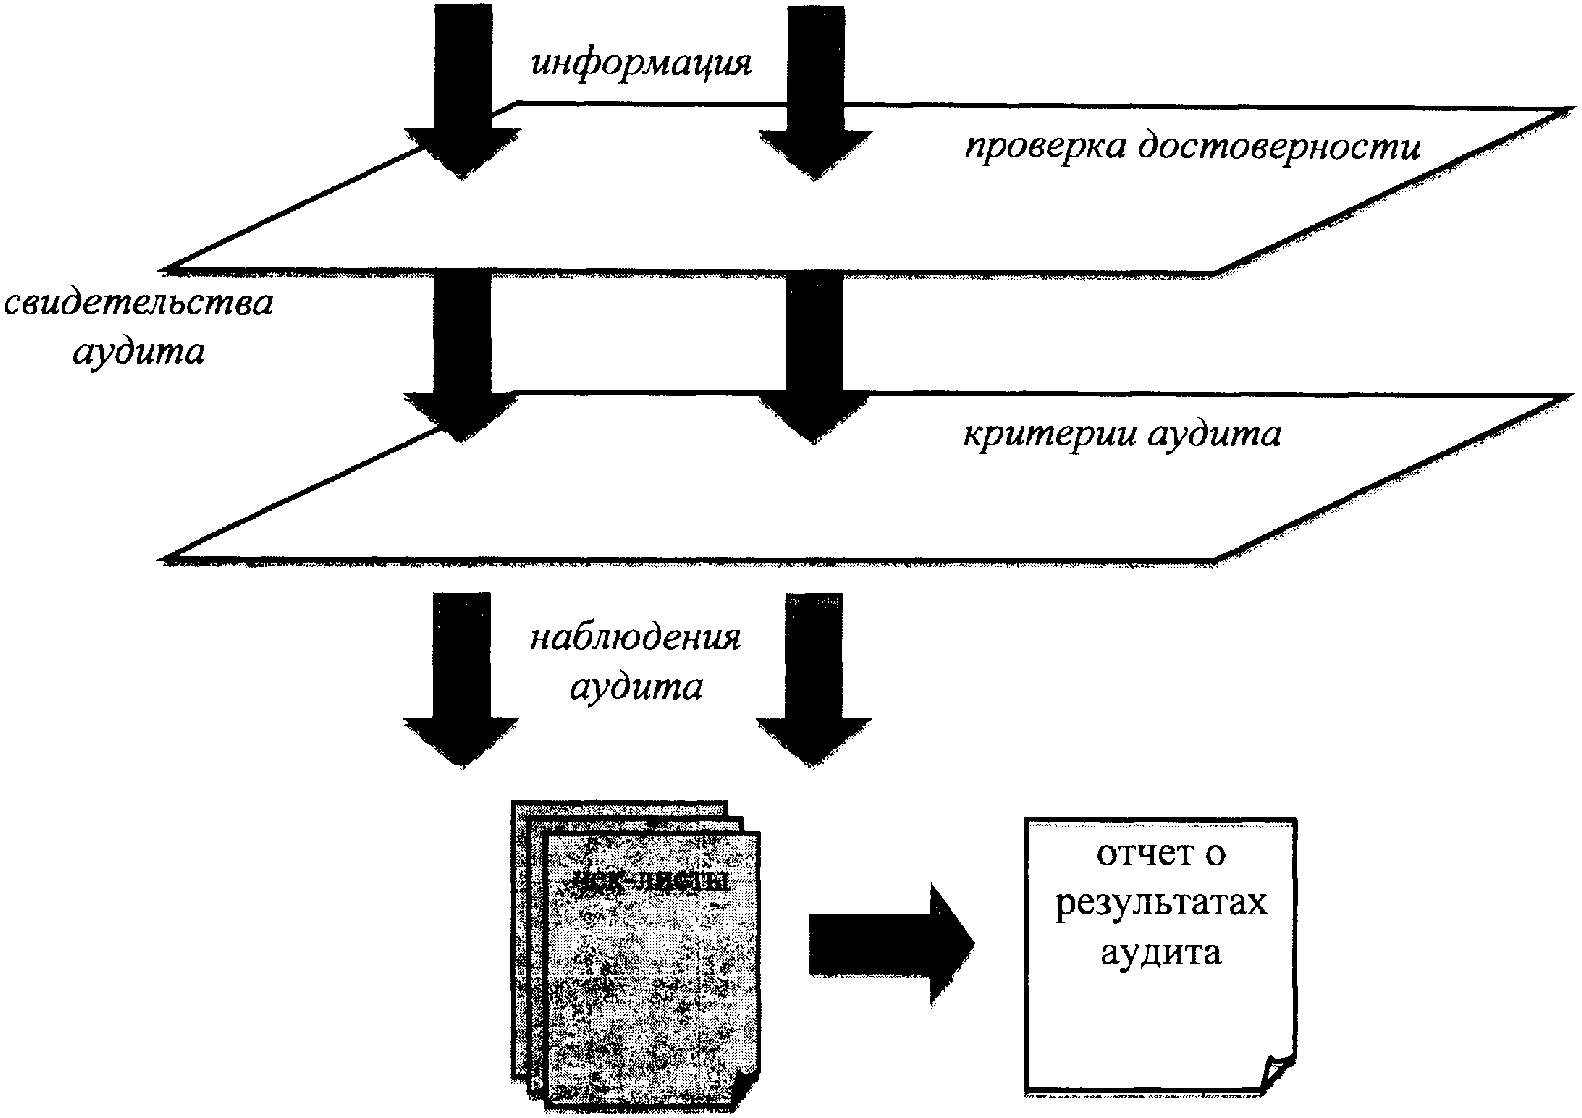
8.3. По окончании проверок главный аудитор проводит заключительное совещание по внутреннему аудиту. Участниками заключительного совещания являются: аудиторы, руководители и уполномоченные по качеству проверяемых подразделений, работники, ответственные за функции и процессы, подлежащие проверке.
На заключительном совещании главный аудитор представляет проект отчета о результатах аудита, включающий:
- Перечень несоответствий и предложений по улучшению деятельности;
- Несущественные несоответствия, скорректированные в ходе аудита;
- Сильные стороны в деятельности подразделения, которые могут быть предложены в качестве примера другим структурным подразделениям;
- Сроки выполнения корректирующих действий, направленных на устранение причин выявленных несоответствий, а также сроки выполнения предупреждающих действий (в случае необходимости).
8.4. Отчет о результатах аудита составляется в срок до 5 рабочих дней. Проект отчета согласуется с руководителем проверяемого подразделения и подписывается главным аудитором (см. [форму](#p101011) в Приложении N 3).
Отчет о результатах внутреннего аудита составляется в 2-х экземплярах, один остается в проверенном подразделении для разработки плана корректирующих действий по устранению причин несоответствий, организации и проведения корректирующих и предупреждающих мероприятий. Второй экземпляр отчета хранится у главного аудитора.
9. Коррекция, корректирующие и предупреждающие действия по фактам несоответствий, выявленных в ходе аудита
9.1. Руководитель проверяемого подразделения после обсуждения в подразделении отчета о результатах внутреннего аудита организует работу вверенного подразделения по устранению выявленных несоответствий (коррекция), по принятию мер, направленных на предотвращение их возникновения в будущем (корректирующие действия), а также по предотвращению потенциальных несоответствий (предупреждающие действия).
9.2. Проверка предпринятых действий по результатам выявленных несоответствий проводится при последующем аудите. При этом подразделение, ответственное за разработку корректирующих и предупреждающих действий и их реализацию, предоставляет информацию об их выполнении главному аудитору.
9.3. В тех случаях, когда предпринятые корректирующие или предупреждающие действия не дали положительных результатов, то есть выявленные в ходе аудита несоответствия и причины их появления не были устранены, руководитель проверяемого подразделения должен разработать новые мероприятия и организовать их проведение.
10. Хранение документации внутренних аудитов
Главный аудитор обеспечивает хранение:
- Программы проведения внутренних аудитов структурных подразделений;
- Планов проведенных аудитов;
- Заполненных чек-листов;
- Отчетов о результатах внутренних аудитов;
- Записей о предпринятых проверенными структурными подразделениями мероприятиях, направленных на устранение причин выявленных несоответствий (см. [форму](#p101024) в Приложении N 4).
Документы внутреннего аудита должны находиться в рабочем состоянии и использоваться при проведении дальнейших аудитов.
**Приложение N 1**
**к Положению**
ФОРМА ПЛАНА АУДИТА
N по программе аудитов -
Объект аудита: ________________________________________________________
Цель аудита:
___________________________________________________________________________
Дата проведения аудита: _______________________________________________
Критерии аудита:
___________________________________________________________________________
___________________________________________________________________________
___________________________________________________________________________
___________________________________________________________________________
Состав аудиторской группы: ____________________________________________
Дата представления отчета: ____________________________________________
| N | Подразделения (участки) | Критерии аудита | Время проведения аудита | Аудитор | Представитель подразделения |
| --- | --- | --- | --- | --- | --- |
| | | | | | |
| | | | | | |
| | | | | | |
Главный аудитор (ФИО, дата, подпись)
Старший аудитор (ФИО, дата, подпись)
Аудиторы: (ФИО, дата, подпись)
Согласовано:
Руководитель проверяемого подразделения (ФИО, дата, подпись)
Приложение N 2
к Положению
N аудита
Дата аудита
Подразделение
ФИО собеседника
| Вопросы для проверки | Критерий аудита | Свидетельства аудита | Выводы аудита |
| --- | --- | --- | --- |
| | | | |
| | | | |
| | | | |
Аудитор ___________________________________________________________________
Приложение N 3
к Положению
ФОРМА ОТЧЕТА О РЕЗУЛЬТАТАХ ВНУТРЕННЕГО АУДИТА
Отчет о результатах внутреннего аудита
название проверяемого подразделения
Дата начала аудита _______________
Дата окончания аудита _______________
Аудиторы:
___________________________________________________________________________
1. Выявленные несоответствия:
| Критерий аудита | Описание несоответствия | Причина несоответствия | Корректирующее/предупреждающее действие | Срок устранения | Отметка об исполнении |
| --- | --- | --- | --- | --- | --- |
| | | | | | |
| | | | | | |
| | | | | | |
2. Стороны в деятельности подразделения для улучшения
| |
| --- |
3. Сильные стороны в деятельности подразделения, которые могут быть предложены в качестве примера другим структурным подразделениям:
| |
| --- |
| |
| --- |
Аудиторы:
________________________________________
________________________________________
________________________________________
Главный аудитор ________________________________________
"__" __________ 20__ г.
СОГЛАСОВАНО:
ФИО, должность руководителя проверяемого подразделения
"__" __________ 20__ г.
Приложение N 4
к Положению
ФОРМА ПЛАНА КОРРЕКТИРУЮЩИХ/ПРЕДУПРЕЖДАЮЩИХ ДЕЙСТВИЙ
(ПО РЕЗУЛЬТАТАМ АУДИТОВ)
| N п/п | N аудита | Описание несоответствия | Причина несоответствия | Мероприятия по реализации корректирующего/предупреждающего действия (КД/ПД) | Ответственные за реализацию КД/ПД | Сроки выполнения | Отметка старшего аудитора о выполнении КД/ПД | Результативность КД/ПД |
| План | Факт |
| | | | | | | | | |
---