Приказ Минтруда России от 12.03.2024 № 115
Актуально на 09.11.2026.
Как цитировать: Приказ Минтруда России от 12.03.2024 N 115. 115. 12.03.2024. https://bukva.ai/docs/prikaz-115-2024-mintrud-rossii-ministerstvo
«Об утверждении Методики оценки эффективности налоговых расходов Российской Федерации, связанных с социальной поддержкой отдельных категорий граждан, соответствующих целям государственной программы Российской Федерации „Социальная поддержка граждан“»
МИНИСТЕРСТВО ТРУДА И СОЦИАЛЬНОЙ ЗАЩИТЫ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 12 марта 2024 г. № 115
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВЫХ РАСХОДОВ РОССИЙСКОЙ ФЕДЕРАЦИИ, СВЯЗАННЫХ С СОЦИАЛЬНОЙ ПОДДЕРЖКОЙ ОТДЕЛЬНЫХ КАТЕГОРИЙ ГРАЖДАН, СООТВЕТСТВУЮЩИХ ЦЕЛЯМ ГОСУДАРСТВЕННОЙ ПРОГРАММЫ РОССИЙСКОЙ ФЕДЕРАЦИИ «СОЦИАЛЬНАЯ ПОДДЕРЖКА ГРАЖДАН»
В соответствии с пунктом 2 постановления Правительства Российской Федерации от 12 апреля 2019 г. № 439 «Об утверждении Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации» приказываю:
1. Утвердить по согласованию с Министерством финансов Российской Федерации и Министерством экономического развития Российской Федерации Методику оценки эффективности налоговых расходов Российской Федерации, связанных с социальной поддержкой отдельных категорий граждан, соответствующих целям государственной программы Российской Федерации «Социальная поддержка граждан», согласно приложению.
2. Контроль за исполнением настоящего приказа возложить на первого заместителя Министра труда и социальной защиты Российской Федерации О.Ю. Баталину.
Утверждена приказом Министерства труда и социальной защиты Российской Федерации от 12 марта 2024 г. № 115
МЕТОДИКА ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВЫХ РАСХОДОВ РОССИЙСКОЙ ФЕДЕРАЦИИ, СВЯЗАННЫХ С СОЦИАЛЬНОЙ ПОДДЕРЖКОЙ ОТДЕЛЬНЫХ КАТЕГОРИЙ ГРАЖДАН, СООТВЕТСТВУЮЩИХ ЦЕЛЯМ ГОСУДАРСТВЕННОЙ ПРОГРАММЫ РОССИЙСКОЙ ФЕДЕРАЦИИ «СОЦИАЛЬНАЯ ПОДДЕРЖКА ГРАЖДАН»
Общие положения
1. Оценка эффективности налоговых расходов Российской Федерации осуществляется в соответствии с Правилами формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденными постановлением Правительства Российской Федерации от 12 апреля 2019 г. № 439 (Собрание законодательства Российской Федерации, 2019, № 16, ст. 1946; 2020, № 1, ст. 100) (далее — Правила), а также настоящей Методикой.
2. Понятия, используемые в настоящей Методике, соответствуют понятиям, предусмотренным статьей 6 Бюджетного кодекса Российской Федерации, и пунктом 2 Правил.
3. В соответствии с настоящей Методикой осуществляется оценка эффективности следующих налоговых расходов Российской Федерации:
освобождение от уплаты налога на имущество физических лиц Героев Советского Союза и Героев Российской Федерации и т.д. (льгота, обусловливающая налоговый расход Российской Федерации, установлена подпунктом 1 пункта 1 статьи 407 Налогового кодекса Российской Федерации);
уменьшение налоговой базы по земельному налогу на величину кадастровой стоимости 600 кв. м площади земельного участка для Героев Советского Союза и Героев Российской Федерации, полных кавалеров ордена Славы (льгота, обусловливающая налоговый расход Российской Федерации, установлена подпунктом 1 пункта 5 статьи 391 Налогового кодекса Российской Федерации);
освобождение от уплаты налога на имущество физических лиц участников гражданской войны и Великой Отечественной войны, ветеранов боевых действий (льгота, обусловливающая налоговый расход Российской Федерации, установлена подпунктом 4 пункта 1 статьи 407 Налогового кодекса Российской Федерации);
освобождение от уплаты налога на имущество физических лиц лиц вольнонаемного состава Советской Армии, Военно-Морского Флота, органов внутренних дел в период Великой Отечественной войны (льгота, обусловливающая налоговый расход Российской Федерации, установлена подпунктом 5 пункта 1 статьи 407 Налогового кодекса Российской Федерации);
освобождение от уплаты налога на имущество физических лиц граждан, воевавших в Афганистане и других горячих точках (льгота, обусловливающая налоговый расход Российской Федерации, установлена подпунктом 11 пункта 1 статьи 407 Налогового кодекса Российской Федерации);
уменьшение налоговой базы по земельному налогу на величину кадастровой стоимости 600 кв. м площади земельного участка для ветеранов и инвалидов Великой Отечественной войны и боевых действий (льгота, обусловливающая налоговый расход Российской Федерации, установлена подпунктом 4 пункта 5 статьи 391 Налогового кодекса Российской Федерации).
4. При проведении оценки эффективности налоговых расходов Российской Федерации, указанных в пункте 3 настоящей Методики, необходимо исходить из того, что данные налоговые расходы Российской Федерации носят социальный характер и являются обязательствами государства по социальной поддержке граждан.
5. В качестве источников информации о нормативных, целевых и фискальных характеристиках налоговых расходов Российской Федерации, подлежащей включению в паспорта налоговых расходов Российской Федерации, а также используемой для проведения оценки эффективности налоговых расходов Российской Федерации в соответствии с настоящей Методикой, могут использоваться данные федеральных органов исполнительной власти и иные сведения, необходимые для оценки налоговых расходов Российской Федерации.
Оценка эффективности налоговых расходов Российской Федерации
6. Оценка эффективности налоговых расходов Российской Федерации осуществляется в соответствии с Правилами и включает:
а) оценку целесообразности налоговых расходов Российской Федерации;
б) оценку результативности налоговых расходов Российской Федерации.
Оценка целесообразности налоговых расходов Российской Федерации
7. Критериями целесообразности налоговых расходов Российской Федерации являются:
соответствие налоговых расходов Российской Федерации целям государственных программ Российской Федерации и (или) целям социально-экономической политики Российской Федерации (далее — программные документы стратегического планирования);
востребованность плательщиками предоставленных льгот, которая характеризуется соотношением численности плательщиков, воспользовавшихся правом на льготы, и численности плательщиков, обладающих потенциальным правом на применение льготы.
8. Определение соответствия налогового расхода Российской Федерации целям программных документов стратегического планирования предусматривает, что налоговые расходы Российской Федерации, указанные в пункте 3 настоящей Методики, соответствуют цели «повышен уровень социального обеспечения граждан — получателей мер социальной поддержки, государственных социальных и страховых гарантий, направленного на рост их благосостояния, исходя из принципов адресности, справедливости и нуждаемости» государственной программы Российской Федерации «Социальная поддержка граждан» (далее — госпрограмма).
9. Соответствие целям госпрограммы сопровождается обоснованием влияния налогового расхода Российской Федерации на достижение указанных целей.
10. Оценка востребованности плательщиками предоставленных налоговых льгот, обусловливающих налоговые расходы Российской Федерации, осуществляется путем соотношения численности плательщиков, воспользовавшихся правом на налоговую льготу, и численности плательщиков, обладающих потенциальным правом на применение льготы, за 5-летний период отдельно по каждой налоговой льготе и рассчитывается по формуле:
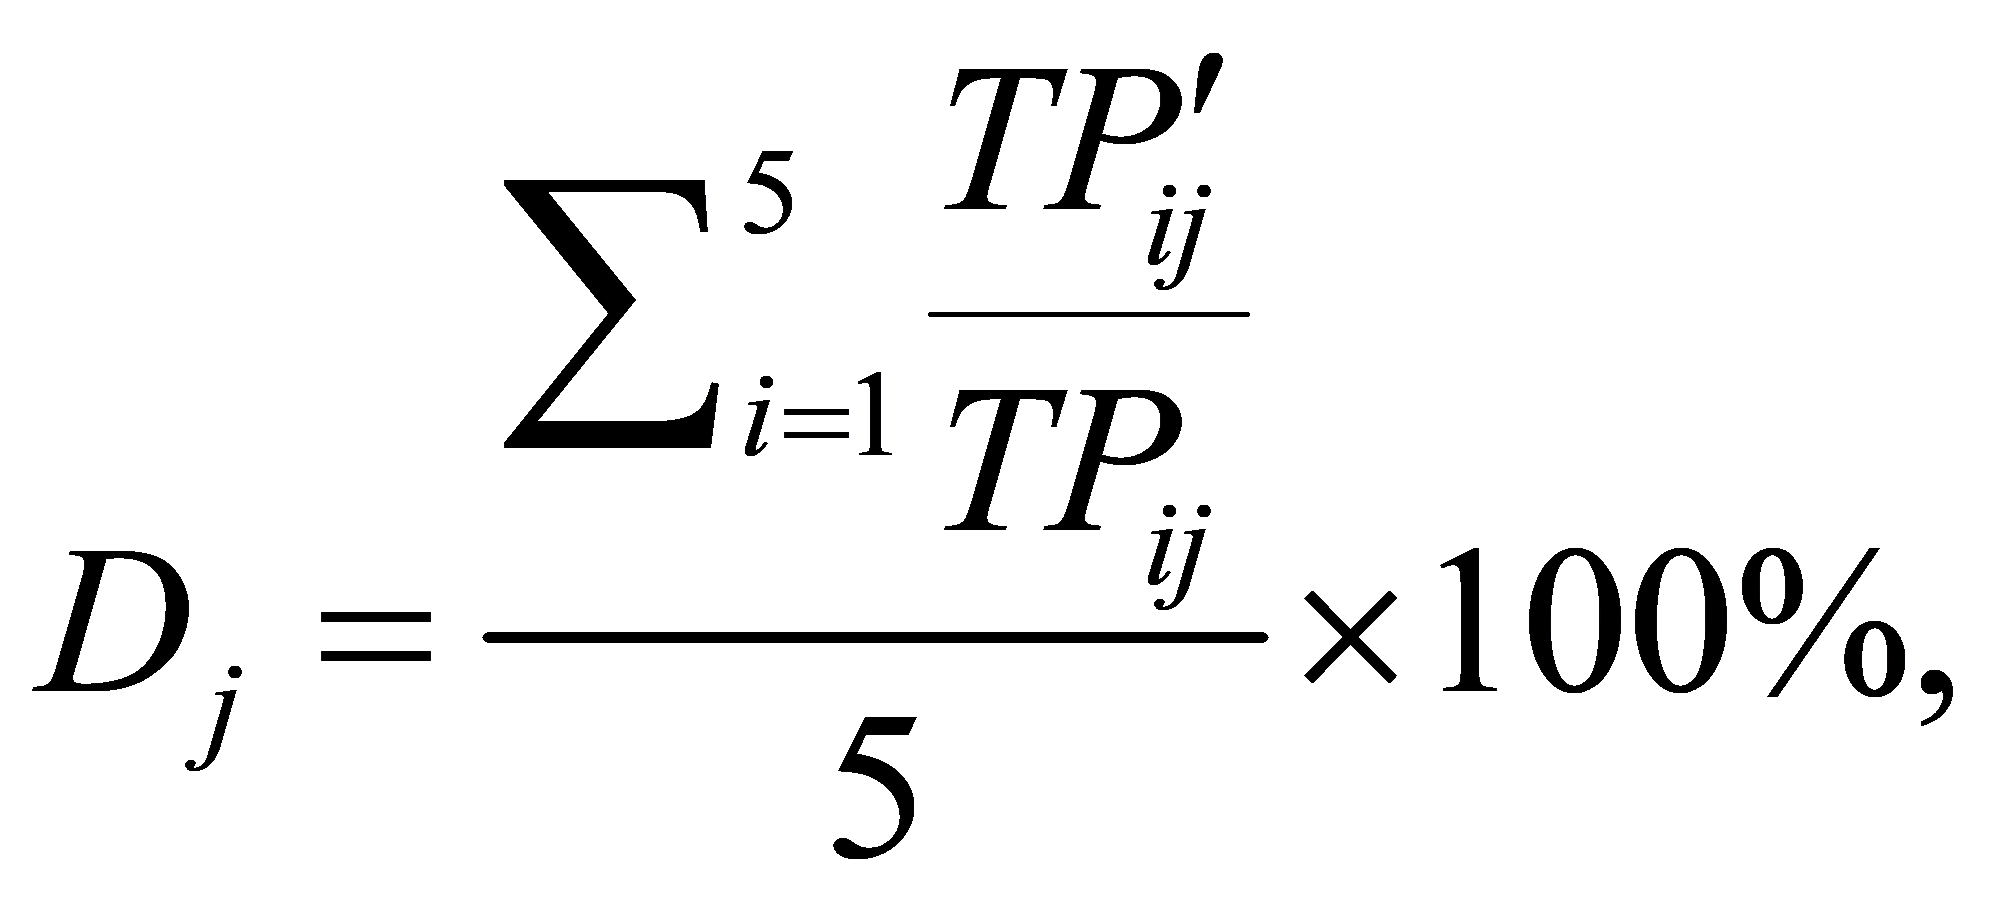
Dj — уровень востребованности плательщиками предоставленных налоговых льгот j-й налоговой льготы (в процентах);
i — порядковый номер года, имеющий значение от 1 до 5;
TP_{i}\prime_{j} — численность налогоплательщиков, воспользовавшихся правом на j-ю налоговую льготу в i-м году, в соответствии с информацией главного администратора доходов федерального бюджета (человек);
TPij — численность налогоплательщиков, потенциально имеющих право на применение j-й налоговой льготы в i-м году (человек).
Для определения уровня востребованности плательщиками предоставленных налоговых льгот будут использоваться данные Федеральной налоговой службы, Федеральной службы государственной статистики, Фонда пенсионного и социального страхования Российской Федерации (согласно приложению № 1).
11. В случае если налоговая льгота действует менее 5 лет, то оценка ее востребованности проводится за фактический и прогнозный периоды действия налоговой льготы, суммарная длительность которых составляет 5 лет.
При оценке востребованности налоговая льгота считается востребованной при достижении порогового значения востребованности, установленного в приложении № 3 к настоящей Методике.
12. Налоговые расходы должны соответствовать обоим критериям целесообразности. В случае несоответствия налоговых расходов хотя бы одному из критериев, указанных в пункте 7 настоящей Методики, Министерство труда и социальной защиты Российской Федерации представляет в Министерство финансов Российской Федерации предложения о сохранении (уточнении, отмене) льгот для плательщиков, обусловливающих соответствующие налоговые расходы.
Оценка результативности налоговых расходов Российской Федерации
13. Критерием результативности указанных в пункте 3 настоящей Методики налоговых расходов Российской Федерации является показатель (индикатор) «Среднедушевой денежный доход населения за исключением налогов и сборов».
14. Оценка результативности налоговых расходов Российской Федерации включает:
оценку вклада налоговой льготы, обуславливающей налоговый расход Российской Федерации, в изменение значения показателя, указанного в пункте 13 настоящей Методики;
оценку бюджетной эффективности налоговых расходов Российской Федерации.
15. Оценка вклада налоговой льготы, обуславливающей налоговый расход Российской Федерации, в изменение значения показателя (I) определяется по следующей формуле:
P — среднедушевой денежный доход населения Российской Федерации (за исключением налогов и сборов) в отчетном году (в рублях);
Pбаз — среднедушевой денежный доход населения Российской Федерации (за исключением налогов и сборов) в случае отсутствия льготы (в рублях).
Среднедушевой денежный доход населения Российской Федерации (за исключением налогов и сборов) в случае отсутствия льготы (Pбаз) определяется по следующей формуле:
Nj — объем j-го налогового расхода в связи с предоставлением льготы, обеспечившей достижение показателя (индикатора), указанного в пункте 13 настоящей Методики, в отчетном году (тыс. рублей);
TP_{i}\prime_{j} — численность налогоплательщиков, воспользовавшихся правом на j-ю налоговую льготу в i-м году, в соответствии с информацией главного администратора доходов федерального бюджета (человек).
16. В целях проведения оценки бюджетной эффективности налоговых расходов Российской Федерации осуществляется сравнительный анализ результативности предоставления налоговых льгот и результативности применения альтернативных механизмов достижения целей госпрограммы.
К альтернативным механизмам поддержки для целей настоящей Методики относятся предоставление субсидий или иные формы непосредственной финансовой поддержки плательщиков, имеющих право на налоговые льготы, за счет федерального бюджета.
В целях обеспечения репрезентативности полученного результата сравнительного анализа результативности предоставления льгот и результативности применения альтернативных механизмов (возможности их объективного сравнения), а также в связи с тем, что значения показателей (индикаторов) при применении налоговых льгот и при использовании альтернативных механизмов идентичны, расчет оценки бюджетной эффективности (Bj) осуществляется следующим образом:
j — соответствующий налоговый расход Российской Федерации (налоговая льгота);
Aj — сумма средств федерального бюджета, направленная получателям по альтернативному для j-й льготы механизму поддержки, обеспечившему достижение показателя (индикатора), указанного в пункте 13 настоящей Методики, в отчетном году (тыс. рублей);
Nj — общий объем налоговых льгот по j-му налоговому расходу Российской Федерации, полученный плательщиками, обеспечивший достижение показателя (индикатора), указанного в пункте 13 настоящей Методики, в отчетном году (тыс. рублей).
TP_{i}\prime_{j} — численность налогоплательщиков, воспользовавшихся правом на j-ю налоговую льготу в i-м году, в соответствии с информацией главного администратора доходов федерального бюджета (человек);
TPедв — численность граждан соответствующей категории, получающих ЕДВ (человек).
При достижении Bj неотрицательного значения бюджетная эффективность по j-ому налоговому расходу Российской Федерации признается положительной.
17. Налоговый расход Российской Федерации признается результативным в случае одновременного соблюдения следующих условий:
оценка вклада налоговой льготы в изменение значения показателя принимает положительное значение;
оценка бюджетной эффективности принимает неотрицательное значение.
Отчет по результатам проведения оценки эффективности налоговых расходов Российской Федерации
18. По результатам оценки эффективности налоговых расходов Российской Федерации формируются следующие документы:
а) паспорт налогового расхода Российской Федерации;
б) результаты оценки эффективности налогового расхода Российской Федерации;
в) рекомендации по результатам оценки эффективности налоговых расходов Российской Федерации.
На основании данных документов формируется электронная таблица, содержащая информацию из паспорта налогового расхода Российской Федерации, краткое описание результатов оценки эффективности налогового расхода Российской Федерации и рекомендации по результатам оценки эффективности налогового расхода Российской Федерации.
Указанные документы и электронная таблица ежегодно до 15 декабря (уточненные данные — до 1 марта) направляются в Министерство финансов Российской Федерации и ежегодно до 1 марта — в Министерство экономического развития Российской Федерации, а также размещаются на официальном сайте Министерства труда и социальной защиты Российской Федерации в информационно-телекоммуникационной сети «Интернет» не позднее 5 рабочих дней со дня направления уточненных данных.
19. Паспорт налогового расхода Российской Федерации составляется по форме согласно приложению № 2 к настоящей Методике.
20. Все результаты должны соответствовать требованиям, отраженным в Правилах. Рекомендации по результатам оценки налоговых расходов Российской Федерации должны содержать обоснование необходимости сохранения, уточнения или отмены налоговых льгот.
Приложение № 1 к Методике оценки эффективности налоговых расходов Российской Федерации, связанных с социальной поддержкой отдельных категорий граждан, соответствующих целям государственной программы Российской Федерации «Социальная поддержка граждан», утвержденной приказом Министерства труда и социальной защиты Российской Федерации от 12 марта 2024 г. № 115
Приложение № 2 к Методике оценки эффективности налоговых расходов Российской Федерации, связанных с социальной поддержкой отдельных категорий граждан, соответствующих целям государственной программы Российской Федерации «Социальная поддержка граждан», утвержденной приказом Министерства труда и социальной защиты Российской Федерации от 12 марта 2024 г. № 115
ПАСПОРТ налогового расхода Российской Федерации
(краткое наименование налогового расхода Российской Федерации)
Приложение № 3 к Методике оценки эффективности налоговых расходов Российской Федерации, связанных с социальной поддержкой отдельных категорий граждан, соответствующих целям государственной программы Российской Федерации «Социальная поддержка граждан», утвержденной приказом Министерства труда и социальной защиты Российской Федерации от 12 марта 2024 г. № 115
ПОРОГОВЫЕ ЗНАЧЕНИЯ ДЛЯ ОПРЕДЕЛЕНИЯ ВОСТРЕБОВАННОСТИ НАЛОГОВЫХ ЛЬГОТ