---
title: "Приказ Роспатента от 22.07.2016 N 114"
number: "114"
issuer: "Федеральная служба по интеллектуальной собственности"
issued_on: 2016-07-22
status: действует
canonical: "https://bukva.ai/docs/prikaz-114-2016-rospatent-federalnaya-sluzhba"
---
## Приказ Роспатента от 22.07.2016 N 114
# Приказ Роспатента от 22.07.2016 N 114
"Об организации мониторинга состояния дебиторской задолженности по расходам федерального бюджета и средств субсидий, предоставленных подведомственным бюджетным учреждениям, в 2016 году"
**МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНАЯ СЛУЖБА ПО ИНТЕЛЛЕКТУАЛЬНОЙ СОБСТВЕННОСТИ**
## ПРИКАЗ
от 22 июля 2016 г. N 114
**ОБ ОРГАНИЗАЦИИ МОНИТОРИНГА СОСТОЯНИЯ ДЕБИТОРСКОЙ**
**ЗАДОЛЖЕННОСТИ ПО РАСХОДАМ ФЕДЕРАЛЬНОГО БЮДЖЕТА И СРЕДСТВ**
**СУБСИДИЙ, ПРЕДОСТАВЛЕННЫХ ПОДВЕДОМСТВЕННЫМ БЮДЖЕТНЫМ**
**УЧРЕЖДЕНИЯМ, В 2016 ГОДУ**
В соответствии с Типовым [планом](https://bukva.ai/docs/tipovoy-plan-meropriyatiy-dorozhnaya-karta-minfin-rossii-ministerstvo) мероприятий ("дорожной картой") главных распорядителей средств федерального бюджета по сокращению дебиторской задолженности по расходам федерального бюджета в 2016 году, утвержденным Министром финансов Российской Федерации А.Г. Силуановым 29 апреля 2016 года, и [Планом](https://bukva.ai/docs/prikaz-78-2016-rospatent-federalnaya-sluzhba#p100010) мероприятий ("дорожной картой") Федеральной службы по интеллектуальной собственности (Роспатент) по сокращению дебиторской задолженности по расходам федерального бюджета в 2016 году, утвержденным руководителем Роспатента Г.П. Ивлиевым 30 мая 2016 года, приказываю:
1. Утвердить прилагаемый [Порядок](#p100015) проведения мониторинга состояния дебиторской задолженности по расходам федерального бюджета и средств субсидий, предоставленных подведомственным бюджетным учреждениям, в 2016 году (далее - Порядок).
2. Заместителю начальника Финансово-административного управления - главному бухгалтеру (Е.А. Киселевой) обеспечить проведение мониторинга и оценки состояния дебиторской задолженности по расходам федерального бюджета и средств субсидий, предоставленных подведомственным бюджетным учреждениям, на основании показателей бухгалтерской отчетности в соответствии с [Порядком](#p100015).
3. Руководителям подведомственных бюджетных учреждений (Д.В. Виноградов, И.А. Близнец, А.Н. Новиков):
- организовать проведение мониторинга дебиторской задолженности в соответствии с [Порядком](#p100015);
- результаты мониторинга дебиторской задолженности за второй квартал 2016 года представить до 30 июля 2016 года.
4. Контроль за исполнением настоящего приказа возложить на начальника Финансово-административного управления Ю.С. Чевычелова.
Руководитель
**Г.П.ИВЛИЕВ**
Приложение
Утвержден
приказом Роспатента
от 22 июля 2016 г. N 114
**ПОРЯДОК**
**ПРОВЕДЕНИЯ МОНИТОРИНГА СОСТОЯНИЯ ДЕБИТОРСКОЙ ЗАДОЛЖЕННОСТИ**
*ПО РАСХОДАМ ФЕДЕРАЛЬНОГО БЮДЖЕТА И СРЕДСТВ СУБСИДИЙ,*
*ПРЕДОСТАВЛЕННЫХ ПОДВЕДОМСТВЕННЫМ БЮДЖЕТНЫМ*
*УЧРЕЖДЕНИЯМ, В 2016 ГОДУ*
*1. Настоящий Порядок разработан в целях реализации Типового [плана](https://bukva.ai/docs/tipovoy-plan-meropriyatiy-dorozhnaya-karta-minfin-rossii-ministerstvo) мероприятий ("дорожной карты") главных распорядителей средств федерального бюджета по сокращению дебиторской задолженности по расходам федерального бюджета в 2016 году, утвержденного Министром финансов Российской Федерации А.Г. Силуановым 29 апреля 2016 года, [Плана](https://bukva.ai/docs/prikaz-78-2016-rospatent-federalnaya-sluzhba#p100010) мероприятий ("дорожной карты") Федеральной службы по интеллектуальной собственности (Роспатент) по сокращению дебиторской задолженности по расходам федерального бюджета в 2016 году, утвержденного руководителем Роспатента Г.П. Ивлиевым 30 мая 2016 года, и определяет порядок проведения мониторинга состояния дебиторской задолженности по расходам федерального бюджета центрального аппарата Роспатента и средств субсидий, предоставленных подведомственным бюджетным учреждениям (далее - дебиторская задолженность).*
*2. Мониторинг состояния дебиторской задолженности проводится Финансово-административным управлением ежеквартально нарастающим итогом с начала года по показателям согласно [приложению](#p100036) к настоящему Порядку.*
*3. Мониторинг состояния дебиторской задолженности проводится на основании бюджетной отчетности центрального аппарата Роспатента, бухгалтерской отчетности подведомственных бюджетных учреждений (далее - учреждений), а также данных и материалов, представляемых учреждениями в Финансово-административное управление.*
*4. Итоговый показатель состояния дебиторской задолженности за отчетный период определяется по формуле:*
*Е = Р1 + Р2 + Р3, где*
*Е - итоговый показатель состояния дебиторской задолженности;*
*Р1 - объем дебиторской задолженности в текущем отчетном периоде по сравнению предыдущим отчетным периодом;*
*Р2 - объем просроченной дебиторской задолженности в текущем отчетном периоде по сравнению предыдущим отчетным периодом;*
*Р3 - наличие в бюджетной отчетности просроченной дебиторской задолженности со сроком более трех лет по состоянию на отчетную дату.*
*5. Оценка состояния дебиторской задолженности осуществляется по итоговому показателю следующим образом:*
*Е - 3 балла - "отлично";*
*Е - от 2 до 3 баллов - "хорошо";*
*Е - от 0 до 2 баллов - "удовлетворительно";*
*Е - 0 баллов - "неудовлетворительно".*
*Учреждения организуют работу по мониторингу состояния дебиторской задолженности с назначением должностных лиц, ответственных за проведение мониторинга.*
*6. Расчет показателей мониторинга представляется учреждениями в Финансово-административное управление с сопроводительным письмом за подписью руководителя учреждения и пояснительной запиской в сроки, установленные для представления бухгалтерской отчетности.*
*7. При проведении мониторинга Финансово-административное управление вправе запросить у учреждений дополнительные документы, пояснения и обоснования, необходимые для проведения анализа, которые должны быть представлены учреждениями в течение двух рабочих дней с момента их запроса.*
*8. Финансово-административное управление в срок, не превышающий 10 рабочих дней со дня составления бюджетной и бухгалтерской отчетности за соответствующий отчетный период, осуществляет оценку состояния дебиторской задолженности центрального аппарата Роспатента и учреждений.*
*9. Отчет о результатах мониторинга состояния дебиторской задолженности направляется ежеквартально представляется руководителю Роспатента.*
Приложение
к Порядку проведения
мониторинга состояния
дебиторской задолженности
по расходам федерального
бюджета и средств субсидий,
предоставленных подведомственным
бюджетным учреждениям в 2016 году
**ПОКАЗАТЕЛИ ЕЖЕКВАРТАЛЬНОГО МОНИТОРИНГА СОСТОЯНИЯ ДЕБИТОРСКОЙ**
**ЗАДОЛЖЕННОСТИ ПО РАСХОДАМ ФЕДЕРАЛЬНОГО БЮДЖЕТА И СРЕДСТВ**
**СУБСИДИЙ, ПРЕДОСТАВЛЕННЫХ ПОДВЕДОМСТВЕННЫМ БЮДЖЕТНЫМ**
**УЧРЕЖДЕНИЯМ, В 2016 ГОДУ**
| Наименование показателя | Расчет показателя | Единица измерения | Документы (формы бюджетной отчетности), используемые для расчета показателя | Оценка | Комментарий |
| --- | --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 6 | 7 |
| 1.1. Объем дебиторской задолженности | $\text{Р}_{1} = \frac{k'}{k} *100,$
где:
k' - объем дебиторской задолженности по состоянию на конец отчетного периода;
k - объем дебиторской задолженности на конец предыдущего отчетного периода;
При отсутствии дебиторской задолженности на конец предыдущего отчетного периода
k принимает значение, равное 1 | руб. | Сведения по дебиторской и кредиторской задолженности за отчетный финансовый период по форме 0503169, утвержденной приказом Минфина России от 28.12.2010 N 191н, и Сведения по дебиторской и кредиторской задолженности учреждения за отчетный финансовый период по форме 0503769, утвержденной приказом Минфина России от 25.03.2011 N 33н | 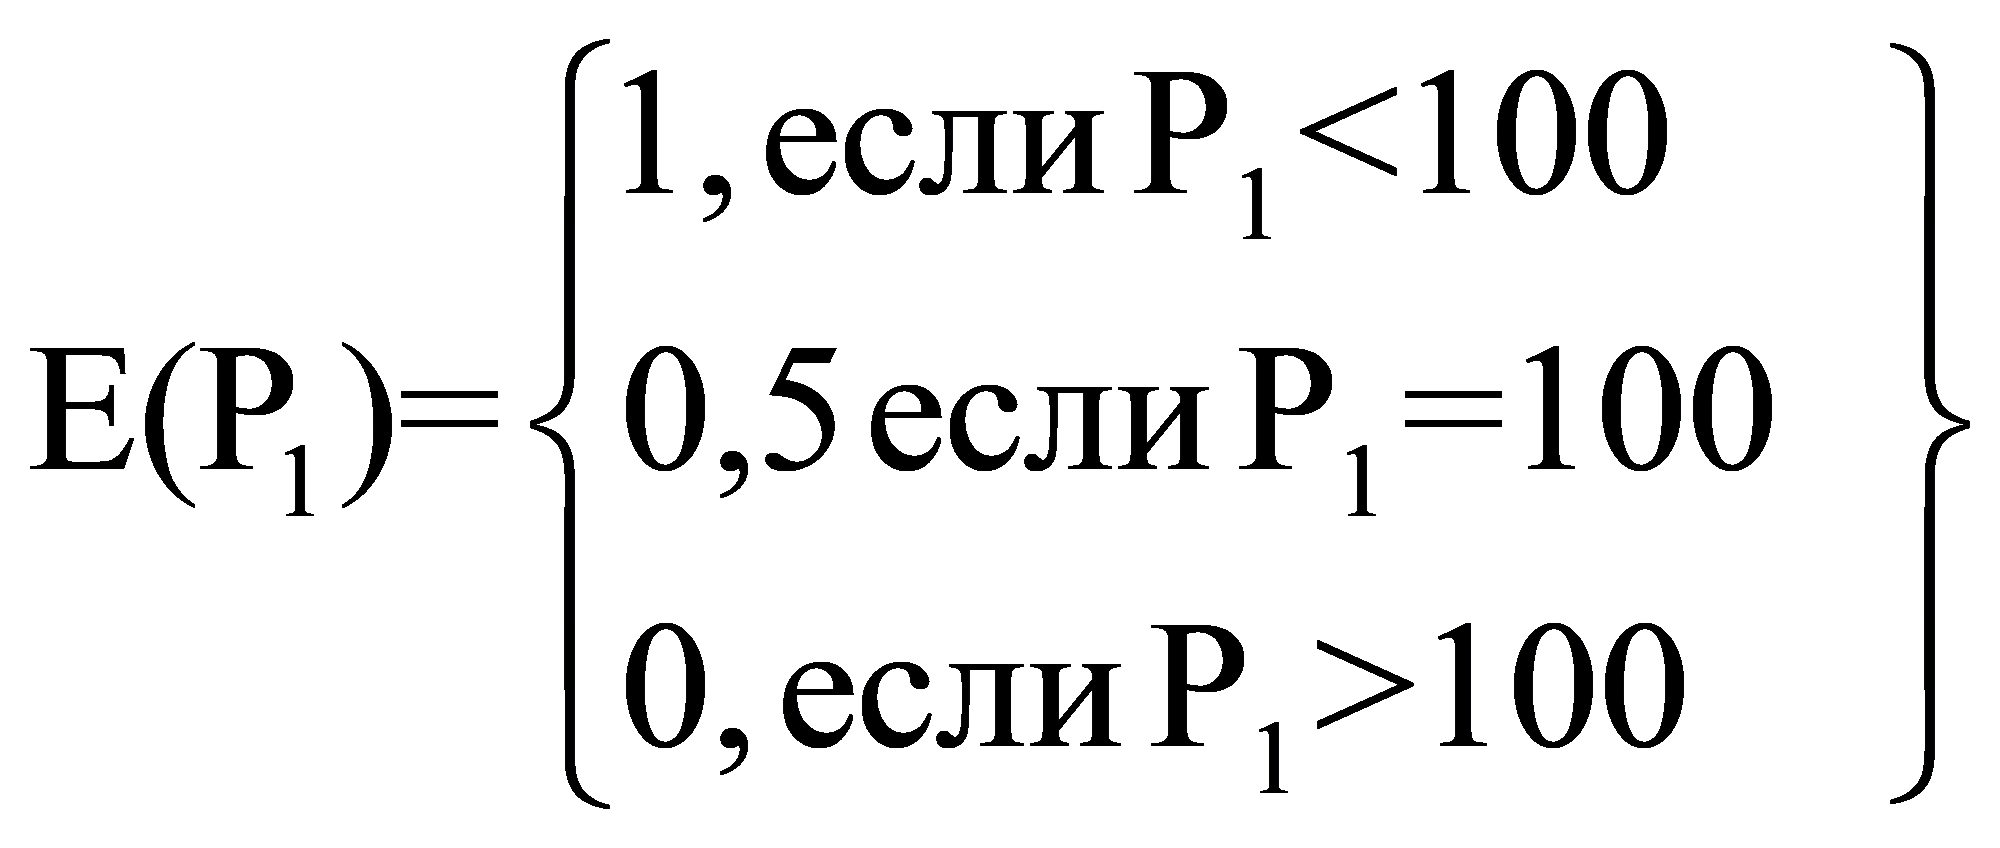 | Негативно оценивается рост дебиторской задолженности |
| 1.2. Объем просроченной дебиторской задолженности | $\text{Р}_{2} = \frac{k'}{k} *100,$
где:
k' - объем дебиторской задолженности по состоянию на конец отчетного периода;
k - объем дебиторской задолженности на конец предыдущего отчетного периода;
При отсутствии просроченной дебиторской задолженности на конец предыдущего отчетного периода k принимает значение, равное 1 | руб. | Сведения по дебиторской и кредиторской задолженности за отчетный финансовый период по форме 0503169, утвержденной приказом Минфина России от 28.12.2010 N 191н, и Сведения по дебиторской и кредиторской задолженности учреждения за отчетный финансовый период по форме 0503769, утвержденной приказом Минфина России от 25.03.2011 N 33н | 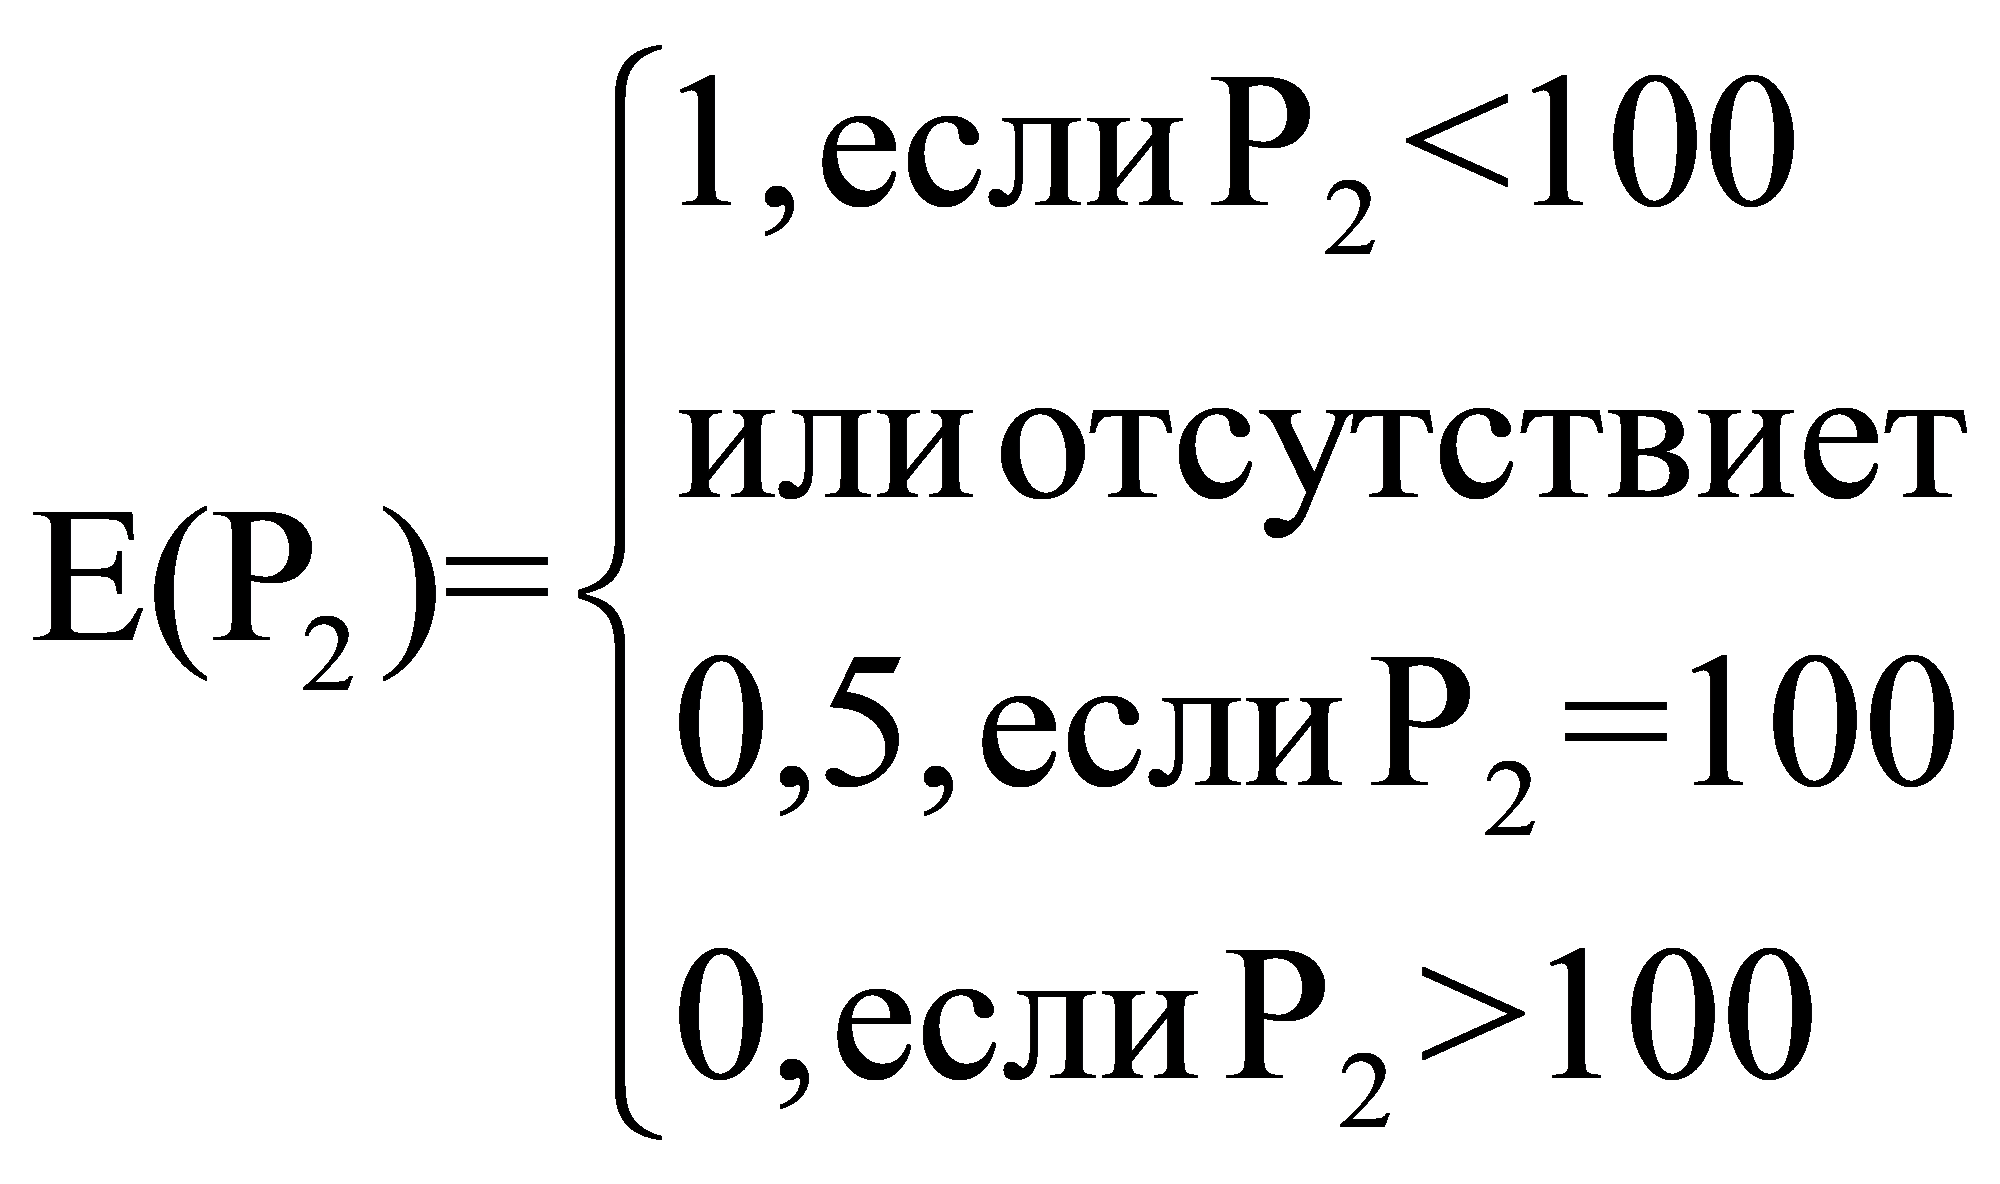 | Негативно оценивается отсутствие принимаемых действий по взысканию просроченной дебиторской задолженности |
| 1.3. Наличие просроченной дебиторской задолженности со сроком более трех лет | Р3 = k,
где:
k - объем просроченной дебиторской задолженности со сроком более трех лет в отчетном периоде | руб. | Сведения по дебиторской и кредиторской задолженности за отчетный финансовый период по форме 0503169, утвержденной приказом Минфина России от 28.12.2010 N 191н, и Сведения по дебиторской и кредиторской задолженности учреждения за отчетный финансовый период по форме 0503769, утвержденной приказом Минфина России от 25.03.2011 N 33н | 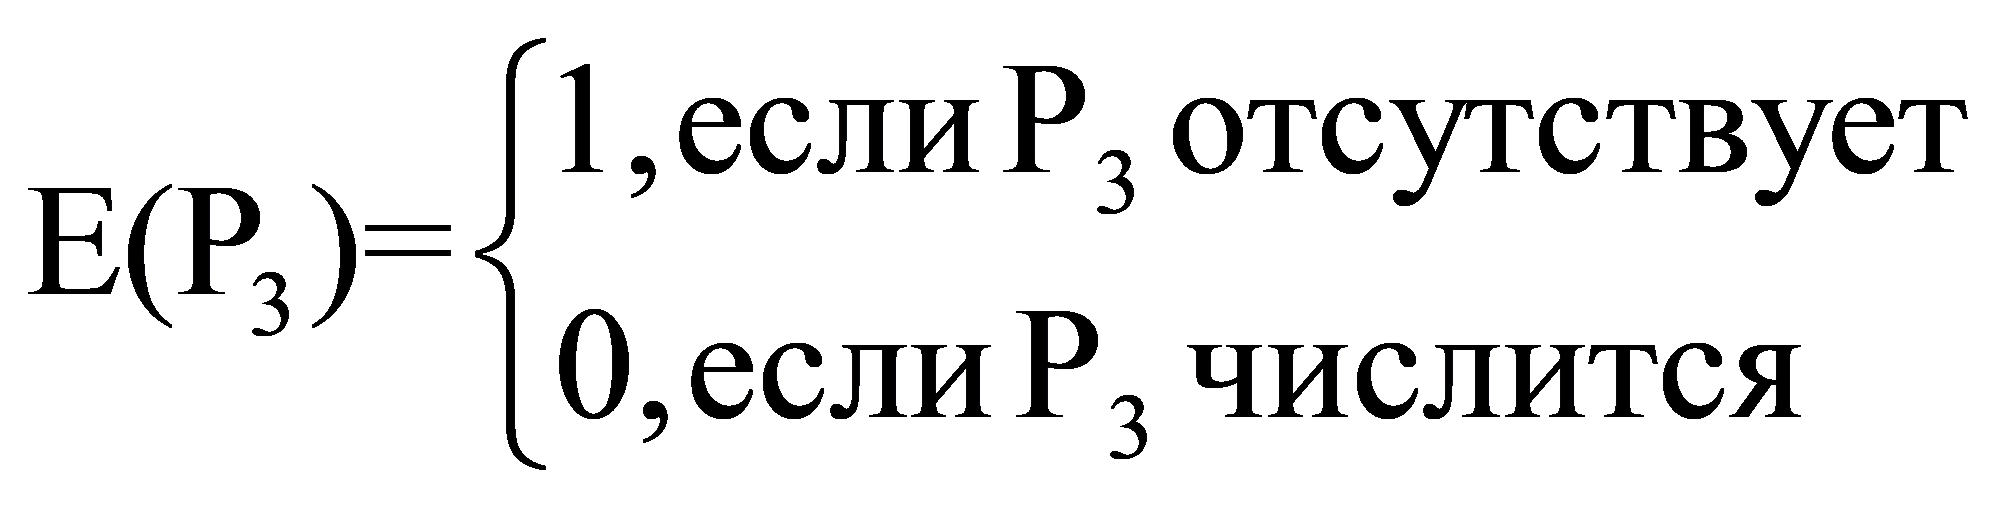 | Негативным считается факт наличия просроченной дебиторской задолженности со сроком более трех лет |
---