---
title: "Приказ ФСФР РФ от 08.11.2011 N 11-59/пз-н"
number: "11-59/пз-н"
issuer: "Федеральная служба по финансовым рынкам"
issued_on: 2011-11-08
status: действует
canonical: "https://bukva.ai/docs/prikaz-11-59pz-n"
---
## Приказ ФСФР РФ от 08.11.2011 N 11-59/пз-н
# Приказ ФСФР РФ от 08.11.2011 N 11-59/пз-н
"Об утверждении Методических рекомендаций по установлению критериев существенного отклонения цены биржевых товаров"
> [!IMPORTANT]
> КонсультантПлюс: примечание.
> О применении данного документа см. Федеральный [закон](https://bukva.ai/docs/zakon-251-fz-2013/statya-49#p102441) от 23.07.2013 N 251-ФЗ.
**ФЕДЕРАЛЬНАЯ СЛУЖБА ПО ФИНАНСОВЫМ РЫНКАМ**
**ПРИКАЗ**
от 8 ноября 2011 г. N 11-59/пз-н
**ОБ УТВЕРЖДЕНИИ МЕТОДИЧЕСКИХ РЕКОМЕНДАЦИЙ**
**ПО УСТАНОВЛЕНИЮ КРИТЕРИЕВ СУЩЕСТВЕННОГО ОТКЛОНЕНИЯ ЦЕНЫ**
**БИРЖЕВЫХ ТОВАРОВ**
В соответствии с [частью 2 статьи 5](https://bukva.ai/docs/zakon-224-fz-2010/statya-1#p100065) Федерального закона от 27.07.2010 N 224-ФЗ "О противодействии неправомерному использованию инсайдерской информации и манипулированию рынком и о внесении изменений в отдельные законодательные акты Российской Федерации" (Собрание законодательства Российской Федерации, 2010, N 31, ст. 4193) и [Положением](https://bukva.ai/docs/postanovlenie-717-2011#p100012) о Федеральной службе по финансовым рынкам, утвержденным Постановлением Правительства Российской Федерации от 29.08.2011 N 717 (Собрание законодательства Российской Федерации, 2011, N 36, ст. 5148), приказываю:
1. Утвердить прилагаемые Методические [рекомендации](#p100010) по установлению критериев существенного отклонения цены биржевых товаров.
2. В целях предоставления информации по запросам ФСФР России при проведении проверки действий лиц, имеющих признаки манипулирования ценами биржевых товаров, рекомендовать товарным биржам использовать прилагаемые Методические [рекомендации](#p100010) по установлению критериев существенного отклонения цены биржевых товаров в отношении сделок с биржевыми товарами, совершенных на торгах этих товарных бирж после 26.01.2011.
3. В целях предоставления в ФСФР России сведений о нестандартных сделках (заявках), то есть сделках (заявках), имеющих признаки неправомерного использования инсайдерской информации и (или) манипулирования рынком, а также отчетов о результатах проверки таких сделок [рекомендовать](#p100010) товарным биржам использовать прилагаемые Методические рекомендации по установлению критериев существенного отклонения цены биржевых товаров в отношении сделок с биржевыми товарами, совершенных на торгах этих товарных бирж после 30.07.2011.
Руководитель
**Д.В.ПАНКИН**
Утверждены
Приказом ФСФР России
от 08.11.2011 N 11-59/пз-н
**МЕТОДИЧЕСКИЕ РЕКОМЕНДАЦИИ**
**ПО УСТАНОВЛЕНИЮ КРИТЕРИЕВ СУЩЕСТВЕННОГО ОТКЛОНЕНИЯ ЦЕНЫ**
**БИРЖЕВЫХ ТОВАРОВ**
1. Критерии существенного отклонения цены биржевых товаров (далее - Критерии) рекомендуется устанавливать на основании настоящих Методических рекомендаций каждой товарной биржей, где совершаются сделки с биржевыми товарами.
2. Критерии рекомендуется включать в состав рассчитываемых товарными биржами критериев нестандартных сделок (заявок), то есть сделок (заявок), имеющих признаки неправомерного использования инсайдерской информации и (или) манипулирования рынком.
3. При установлении Критериев рекомендуется использовать показатель волатильности ценового индикатора группы биржевых товаров (далее - ценовой индикатор), определяемый в соответствии с настоящими Методическими рекомендациями.
4. Каждой товарной бирже рекомендуется ежеквартально определять список биржевых товаров, информация о торгах которыми учитывается при определении ценового индикатора группы биржевых товаров (далее - Корзина ценового индикатора), и ежеквартально направлять указанную информацию в ФСФР России.
5. Товарной бирже рекомендуется устанавливать и направлять в ФСФР России Порядок включения биржевых товаров в Корзину ценового индикатора (далее - Порядок) не позднее чем за 10 дней до даты вступления в силу Порядка.
6. При установлении Критериев в текущем квартале рекомендуется использовать Корзину ценового индикатора. Корзина ценового индикатора определяется не позднее пятого рабочего дня квартала, следующего за кварталом, на основании информации за который она определена.
7. Для учета влияния общей ситуации на торгах в целом на динамику цены отдельной группы биржевых товаров (биржевого товара) при установлении Критериев рекомендуется корректировать показатель волатильности с учетом поправки на коэффициент "сезонности" и коэффициент разброса, устанавливаемые товарной биржей, и поправочного коэффициента, оперативно вводимого решением ФСФР России в случае значимых системных событий (явлений), в соответствии с настоящими Методическими рекомендациями.
8. Под существенным отклонением цены биржевого товара рекомендуется понимать:
8.1. отклонение цены сделки с биржевым товаром от цены биржевого товара, рассчитанной по правилам товарной биржи в предыдущий торговый день, превышающее значение скорректированного показателя волатильности, определяемого товарной биржей в соответствии с настоящими Методическими рекомендациями;
8.2. отклонение цены последней сделки с биржевым товаром от цены первой сделки с биржевым товаром одного торгового дня, превышающее значение скорректированного показателя волатильности, определяемого товарной биржей в соответствии с настоящими Методическими рекомендациями, - в случае, если в течение торгового дня все сделки с биржевым товаром совершались за счет двух лиц;
8.3. отклонение средневзвешенной цены биржевого товара, рассчитанной по сделкам, совершенным в течение одного торгового дня, без учета сделок, совершенных за счет одного лица, от средневзвешенной цены биржевого товара, рассчитанной по всем сделкам, совершенным в течение одного торгового дня, превышающее значение скорректированного показателя волатильности, определяемого товарной биржей в соответствии с настоящими Методическими рекомендациями, - в случае, если в течение торгового дня все сделки с биржевым товаром совершались за счет более двух лиц;
8.4. отклонение средневзвешенной цены биржевого товара, рассчитанной по сделкам, совершенным в течение одного торгового дня, без учета сделок, совершенных за счет нескольких лиц, от средневзвешенной цены биржевого товара, рассчитанной по всем сделкам, совершенным в течение одного торгового дня, превышающее значение скорректированного показателя волатильности, определяемого товарной биржей в соответствии с настоящими Методическими рекомендациями, - в случае, если в течение торгового дня все сделки с биржевым товаром совершались за счет более двух лиц.
9. Товарным биржам рекомендуется по результатам торгов за каждый торговый день проверять в отношении каждого биржевого товара наличие существенного отклонения цены, определяемого в соответствии с [пунктами 8.1](#p100019), [8.2](#p100020) и [8.3](#p100021) настоящих Методических рекомендаций.
10. В случае поступления запросов из ФСФР России товарной бирже рекомендуется иметь технические возможности проверки наличия существенного отклонения цены биржевого товара, определяемого в порядке, предусмотренном в [пункте 8.4](#p100022) настоящих Методических рекомендаций, с исключением из расчета сделок, совершенных в интересах нескольких лиц, указанных в соответствующем запросе ФСФР России.
11. Расчет ценового индикатора производится товарной биржей по итогам торгового дня на основании информации обо всех безадресных сделках, заключенных в режиме непрерывного двустороннего аукциона со всеми биржевыми товарами, входящими в Корзину ценового индикатора.
12. Порядок расчета ценового индикатора:
12.1. значение ценового индикатора товарным биржам рекомендуется рассчитывать как:
$P_{k} = \frac{\sum_{i = 1}^{N} \sum_{j = 1}^{M} Pr_{ij}*V_{ij}}{\sum_{i = 1}^{N} \sum_{j = 1}^{M} V_{ij}}$ , где
$P_{k}$ - ценовой индикатор в k-й день;
$Pr_{ij}$ - цена единицы товара i-ой сделки с j-м инструментом;
$V_{ij}$ - объем i-ой сделки с j-м инструментом в натуральном выражении;
12.2. значение ценового индикатора рекомендуется рассчитывать на основании информации о сделках, заключенных с биржевыми товарами, входящими в состав Корзины ценового индикатора, в случае, если в течение торгового дня заключено не менее 3 (трех) сделок с биржевыми товарами, входящими в состав Корзины ценового индикатора;
12.3. в случае если условие, указанное в [пункте 12.2](#p100032) настоящих Методических рекомендаций, не может быть соблюдено, то значение ценового индикатора рекомендуется рассчитывать на основании информации о заявках участников торгов:
12.3.1. ценовой индикатор определяется как среднее значение из лучших заявок по каждому биржевому товару, входящему в состав Корзины ценового индикатора;
12.3.2. среднее значение из лучших заявок определяется как:
- среднее значение из цены лучшей активной заявки на продажу и лучшей активной заявки на покупку на момент окончания торгов биржевым товаром, в случае, если на момент окончания торгов присутствуют активные заявки на продажу и на покупку;
- цена лучшей активной заявки на продажу на момент окончания торгов биржевым товаром, в случае, если на момент окончания торгов присутствуют только заявки на продажу;
- цена лучшей активной заявки на покупку на момент окончания торгов биржевым товаром, в случае, если на момент окончания торгов присутствуют только заявки на покупку.
Для определения значения ценового индикатора на основании информации о заявках рекомендуется учитывать информацию о заявках по 3 (трем) и более биржевым товарам, входящих в состав Корзины ценового индикатора, по которым на момент окончания торгов в данный торговый день присутствовали активные заявки;
12.4. в случае если значение ценового индикатора не может быть определено на основании информации о заявках на биржевой товар, значение ценового индикатора за данный торговый день не устанавливается.
13. Порядок расчета показателя волатильности ценового индикатора:
Для определения показателя волатильности ценового индикатора на текущий торговый день рекомендуется рассчитывать значение волатильности однодневного относительного изменения значения ценового индикатора на конец торгов в интервале 30 торговых дней, предшествующих текущему торговому дню, в которые было определено значение ценового индикатора. Волатильность к k-ому торговому дню указанного интервала рекомендуется определять как среднеквадратическое (стандартное) отклонение относительных однодневных изменений значений ценового индикатора, а именно:
$\sigma_{k} = \sqrt{\frac{\sum_{i = 1}^{N} (\Delta P_{k - i} - \overline{\Delta P_{k}})^{2}}{N - 1}}$ , где
$\overline{\Delta P_{k}} = \frac{1}{N} \sum_{i - 1}^{N} \Delta P_{k - i}$ - математическое ожидание относительных однодневных изменений значений ценового индикатора к k-ому торговому дню;
$\sigma_{k}$ - показатель волатильности к k-ому торговому дню;
$P_{k}$ - значение ценового индикатора на конец основной торговой сессии в k-ый торговый день;
$\Delta P_{k} = \frac{P_{k} - P_{k - 1}}{P_{k - 1}}$ - относительное однодневное (к предыдущему торговому дню) изменение значения ценового индикатора в k-ый торговый день;
N - количество торговых дней в интервале.
14. В случае если в течение k-го торгового дня все сделки с биржевым товаром совершались за счет двух лиц, рекомендуется рассчитывать относительное отклонение цены биржевого товара по результатам торгов за день:
$\sigma_{k} = (P_{\text{з}} - P_{\text{о}})/P_{\text{о}}$ , где
$P_{\text{з}}$ - цена закрытия на конец торгового дня;
$P_{\text{о}}$ - цена открытия на начало торгового дня (или цена последней сделки с биржевым товаром).
15. В случае если в течение k-го торгового дня все сделки с биржевым товаром совершались за счет более двух лиц, рекомендуется рассчитывать относительное отклонение цены биржевого товара по результатам торгов за день:
$\overline{\sigma_{k}} = (\overline{P_{i}} - \overline{P_{k}})/\overline{P_{k}}$ , где
$\overline{P_{i}}$ - средневзвешенная цена биржевого товара, рассчитанная по сделкам, совершенным в течение k-го торгового дня, без учета сделок, совершенных за счет i-го лица (нескольких лиц, принимаемых как одно i-е лицо);
$\overline{P_{k}}$ - средневзвешенная цена биржевого товара, рассчитанная по сделкам, совершенным в течение k-го торгового дня.
16. Рекомендуется считать существенным уменьшение цены биржевого товара в случае, когда выполняются следующие условия:
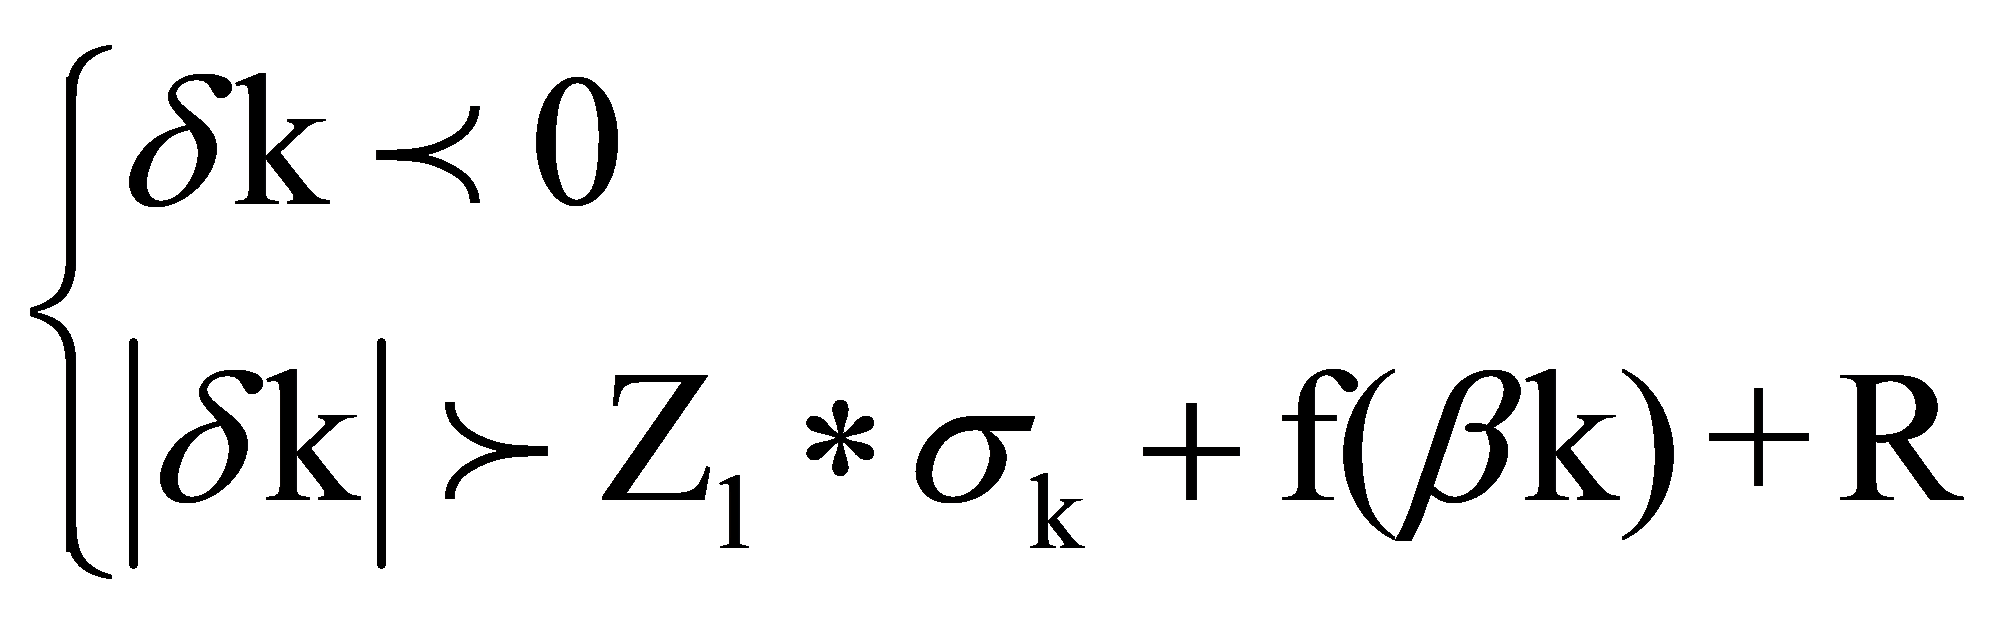 , где
$Z_{1}$ - коэффициент разброса при уменьшении цены биржевого товара;
$f(\beta k)$ - поправка на коэффициент "сезонности";
R - поправочное значение, оперативно вводимое решением ФСФР России в случае значимых системных событий (явлений), не может быть отрицательным.
17. Рекомендуется считать существенным увеличение цены биржевого товара в случае, когда выполняются следующие условия:
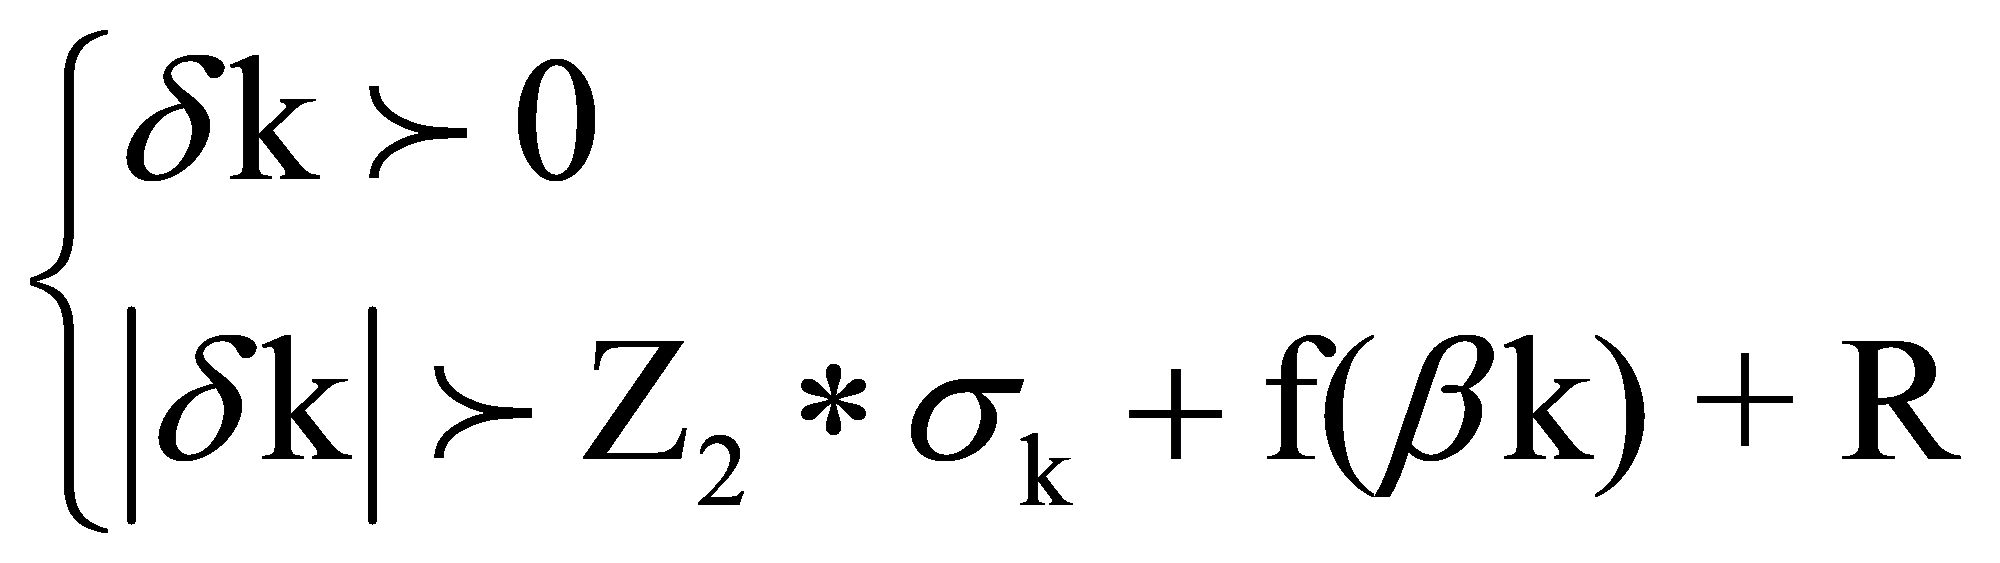 , где
$Z_{2}$ - коэффициент разброса при увеличении цены биржевого товара;
$f(\beta k)$ - поправка на коэффициент "сезонности";
R - поправочное значение, оперативно вводимое решением ФСФР России в случае значимых системных событий (явлений), не может быть отрицательным.
18. Товарной бирже рекомендуется самостоятельно устанавливать и направлять в ФСФР России значения коэффициентов разброса $Z_{1}$ и $Z_{2}$ , используемые в расчетах в соответствии с [пунктами 16](#p100057) и [17](#p100062) настоящих Методических рекомендаций.
19. Товарной бирже рекомендуется самостоятельно устанавливать и направлять в ФСФР России значения и период применения коэффициента "сезонности" $f(\beta k)$ , используемого в расчетах в соответствии с [пунктами 16](#p100057) и [17](#p100062) настоящих Методических рекомендаций.
20. Поправочное значение R, используемое в расчетах в соответствии с [пунктами 16](#p100057) и [17](#p100062) настоящих Методических рекомендаций, определяется решением ФСФР России и действует до его отмены. Поправочное значение R доводится ФСФР России до сведения всех товарных бирж в день принятия такого решения.
21. В случаях, когда критерии существенного отклонения цены биржевого товара не могут быть рассчитаны в соответствии с настоящими Методическими рекомендациями, Критерии рекомендуется устанавливать решением уполномоченного органа товарной биржи.
22. Критерии, установленные в соответствии с [пунктом 21](#p100070) настоящих Методических рекомендаций, действительны в течение 30 торговых дней, следующих за датой вступления в силу соответствующего решения уполномоченного органа товарной биржи.
23. Товарной бирже рекомендуется уведомлять ФСФР России о решениях, принятых в соответствии с [пунктами 21](#p100070) и [22](#p100071) настоящих Методических рекомендаций, за 3 дня до даты вступления в силу соответствующих решений уполномоченного органа товарной биржи.
---