Приказ Минпромторга России от 25.03.2021 № 1008
«Об утверждении методики оценки финансово-экономического состояния российских организаций электронной промышленности, осуществляющих разработку и производство средств производства, материалов и средств автоматизированного проектирования»
(Зарегистрировано в Минюсте России 16.06.2021 № 63894)
Внимание
Документ утратил силу в связи с изданием Приказа Минпромторга России от 01.11.2022 № 4586, утвердившего новую методику. Начало действия документа — 28.06.2021. Окончание действия документа — 02.12.2022. Документ утратил силу в связи с изданием Приказа Минпромторга России от 01.11.2022 № 4586, вступившего в силу со дня, следующего за днем официального опубликования (опубликован на Официальном интернет-портале правовой информации http://pravo.gov.ru - 02.12.2022).
Зарегистрировано в Минюсте России 16 июня 2021 г. № 63894
МИНИСТЕРСТВО ПРОМЫШЛЕННОСТИ И ТОРГОВЛИ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ от 25 марта 2021 г. № 1008
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ
ОЦЕНКИ ФИНАНСОВО-ЭКОНОМИЧЕСКОГО СОСТОЯНИЯ РОССИЙСКИХ
ОРГАНИЗАЦИЙ ЭЛЕКТРОННОЙ ПРОМЫШЛЕННОСТИ, ОСУЩЕСТВЛЯЮЩИХ
РАЗРАБОТКУ И ПРОИЗВОДСТВО СРЕДСТВ ПРОИЗВОДСТВА, МАТЕРИАЛОВ И СРЕДСТВ АВТОМАТИЗИРОВАННОГО ПРОЕКТИРОВАНИЯ
В соответствии с пунктом 14 Правил предоставления из федерального бюджета субсидий российским организациям на финансовое обеспечение мероприятий по проведению научно-исследовательских и опытно-конструкторских работ в области средств производства электроники, утвержденных постановлением Правительства Российской Федерации от 16 декабря 2020 г. № 2136 «Об утверждении Правил предоставления из федерального бюджета субсидий российским организациям на финансовое обеспечение мероприятий по проведению научно-исследовательских и опытно-конструкторских работ в области средств производства электроники» (Собрание законодательства Российской Федерации, 2020, № 52, ст. 8823), приказываю:
1. Утвердить прилагаемую методику оценки финансово-экономического состояния российских организаций электронной промышленности, осуществляющих разработку и производство средств производства, материалов и средств автоматизированного проектирования.
2. Контроль за исполнением настоящего приказа возложить на заместителя Министра промышленности и торговли Российской Федерации О.Е. Бочарова.
Утверждена приказом Минпромторга России от 25 марта 2021 г. № 1008
МЕТОДИКА ОЦЕНКИ ФИНАНСОВО-ЭКОНОМИЧЕСКОГО СОСТОЯНИЯ РОССИЙСКИХ
ОРГАНИЗАЦИЙ ЭЛЕКТРОННОЙ ПРОМЫШЛЕННОСТИ, ОСУЩЕСТВЛЯЮЩИХ
РАЗРАБОТКУ И ПРОИЗВОДСТВО СРЕДСТВ ПРОИЗВОДСТВА, МАТЕРИАЛОВ
И СРЕДСТВ АВТОМАТИЗИРОВАННОГО ПРОЕКТИРОВАНИЯ
1. Настоящая методика определяет порядок проведения оценки финансово-экономического состояния российских организаций электронной промышленности, осуществляющих разработку и производство средств производства, материалов и средств автоматизированного проектирования, соответствующих требованиям пункта 7 Правил предоставления из федерального бюджета субсидий российским организациям на финансовое обеспечение мероприятий по проведению научно-исследовательских и опытно-конструкторских работ в области средств производства электроники, утвержденных постановлением Правительства Российской Федерации от 16 декабря 2020 г. № 2136 (Собрание законодательства Российской Федерации, 2020, № 52, ст. 8823) (далее — организации, Правила).
Оценка финансово-экономического состояния организаций проводится Конкурсной комиссией по проведению отбора российских организаций на право получения из федерального бюджета субсидий на финансовое обеспечение мероприятий по проведению научно-исследовательских и опытно-конструкторских работ в области средств производства электроники, образуемой в соответствии с подпунктом «а» пункта 10 Правил (далее — Конкурсная комиссия, отбор) в рамках отбора.
2. Оценка финансово-экономического состояния организации проводится на основании документов, представляемых организацией для участия в отборе в соответствии с подпунктами «к» и «л» пункта 11 Правил.
3. Оценка финансово-экономического состояния организации проводится в баллах на основе значения интегрального показателя финансово-экономического состояния организации, определяемого в соответствии со следующими показателями:
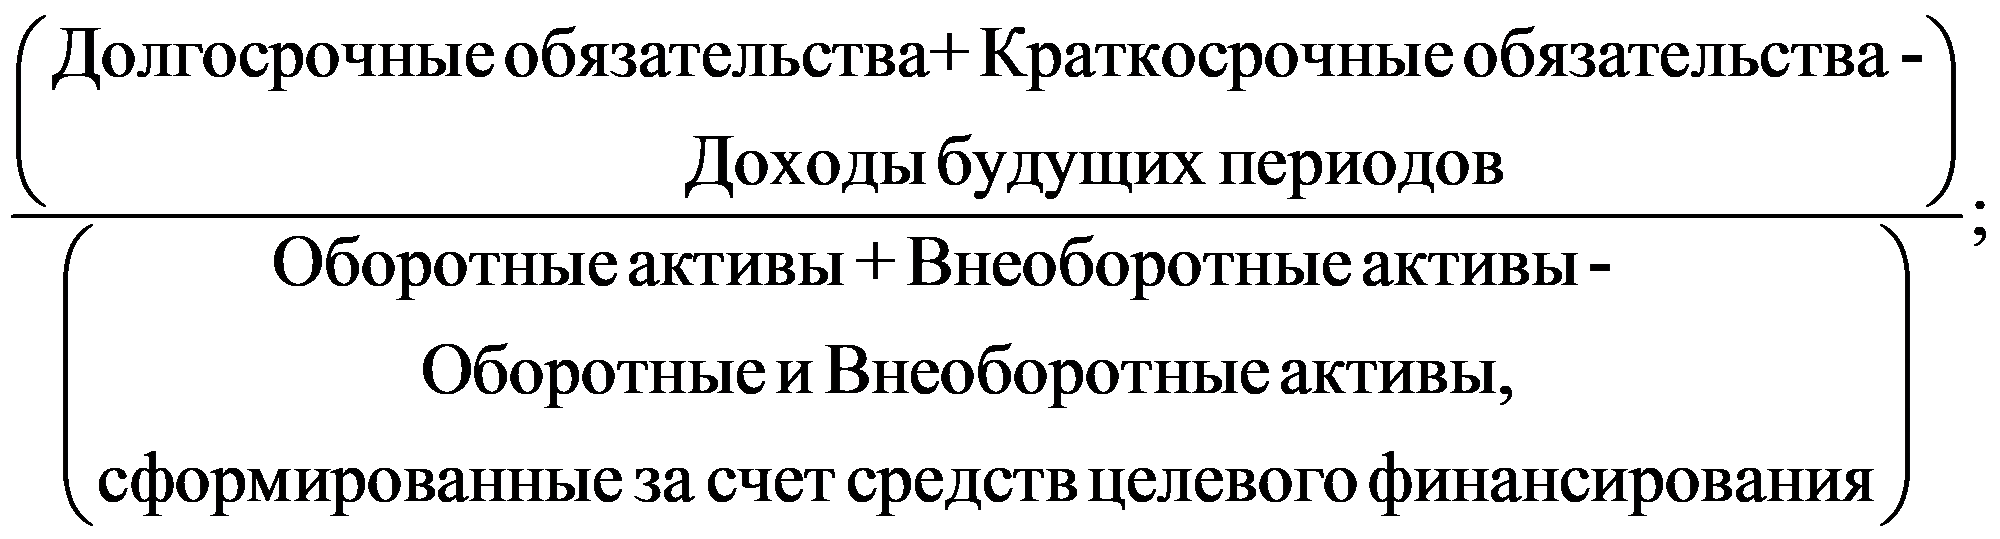
а) коэффициент финансовой зависимости — характеризует структуру капитала организации и оценивает степень зависимости организации от кредиторов, определяется как отношение суммы долгосрочных обязательств (код строки 1400 формы по ОКУД 0710001) и краткосрочных обязательств (код строки 1500 формы по ОКУД 0710001) за вычетом доходов будущих периодов, образованных за счет целевого финансирования (средства субсидии коды строк 1450 и 1530 формы по ОКУД 0710001), к сумме оборотных активов (код строки 1200 формы по ОКУД 0710001) и внеоборотных активов (код строки 1100 формы по ОКУД 0710001) за вычетом оборотных и внеоборотных активов, сформированных за счет средств целевого финансирования (средства субсидии в разрезе кодов строк 1100 и 1200 формы по ОКУД 0710001), по состоянию на конец года, предшествующего году подачи заявки, в соответствии со следующей формулой:
б) коэффициент абсолютной ликвидности — отражает уровень платежеспособности и возможности погашения текущих обязательств организации и определяется как отношение оборотных активов (код строки 1200 формы по ОКУД 0710001) к краткосрочным обязательствам (код строки 1500 формы по ОКУД 0710001) за вычетом доходов будущих периодов, образованных за счет целевого финансирования (код строки 1530 формы по ОКУД 0710001), по состоянию на конец года, предшествующего году подачи заявки на участие в отборе (далее — заявка), в соответствии со следующей формулой:
\frac{\text{Оборотныеактивы}}{\text{Краткосрочныеобязательства} - \text{Доходыбудущихпериодов}} ;
в) чистые активы — характеризуют общую финансово-экономическую эффективность деятельности организации (код строки 3600 формы по ОКУД 0710004) и определяются по состоянию на конец года, предшествующего году подачи заявки;
г) среднегодовой темп прироста выручки (код строки 2110 формы по ОКУД 0710002) за последние 3 календарных года — определяет динамику развития организации в соответствии с формулой:
(\sqrt{(\frac{\text{Выручка}_{\text{годподачизаявкинаконкурс} - 1}}{\text{Выручка}_{\text{годподачизаявкинаконкурс} - 3}})} - 1)\text{Ч}100\%;
д) рентабельность продаж по валовой прибыли — характеризует эффективность используемых ресурсов и прибыльность продаж при ведении финансово-хозяйственной деятельности организации и определяется как отношение валовой прибыли (код строки 2100 формы по ОКУД 0710002) к выручке (код строки 2110 формы по ОКУД 0710002) за год, предшествующий году подачи заявки, в соответствии со следующей формулой:
\frac{\text{Валоваяприбыль}}{\text{Выручка}} \text{Ч}100\%;
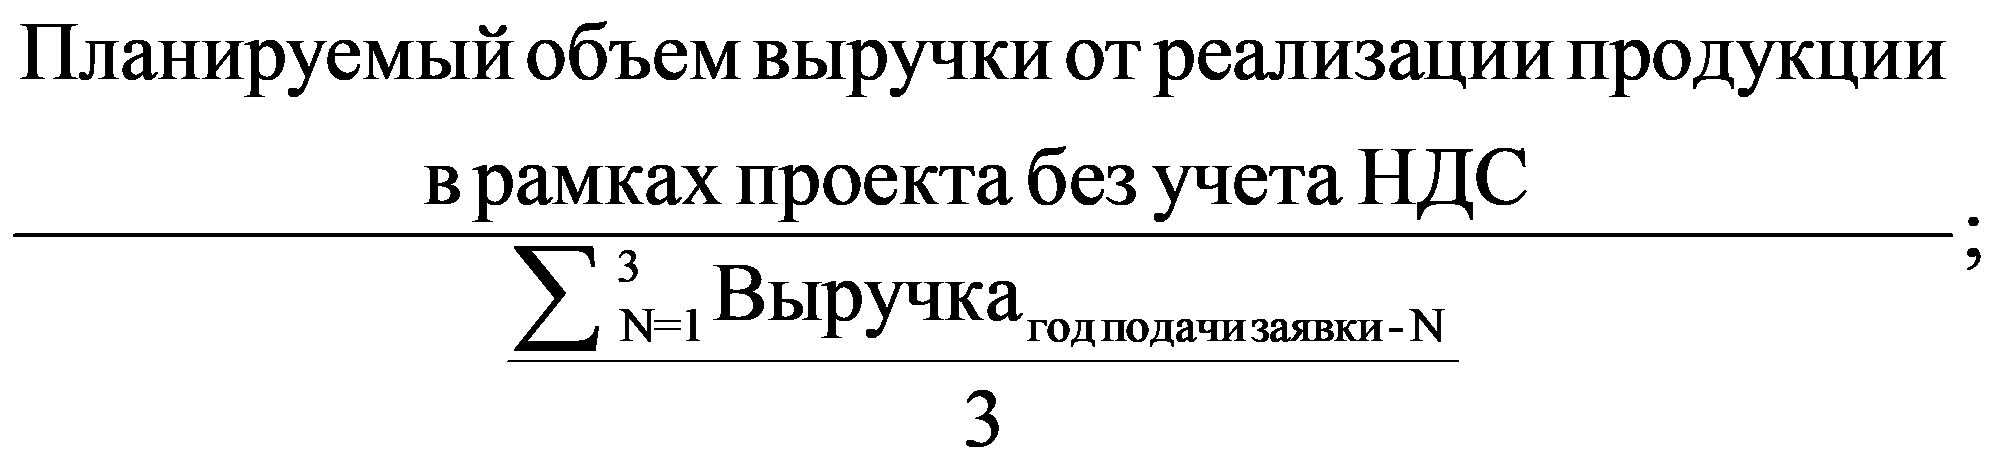
е) отношение планируемого объема выручки (объема производства и реализации продукции, создаваемой в рамках проекта, за срок реализации проекта без учета НДС) по проекту к среднегодовому объему выручки (код строки 2110 формы по ОКУД 0710002) организации за предыдущие 3 календарных года — характеризует соответствие объема планируемой в рамках проекта реализации продукции масштабу деятельности организации и определяется по формуле:
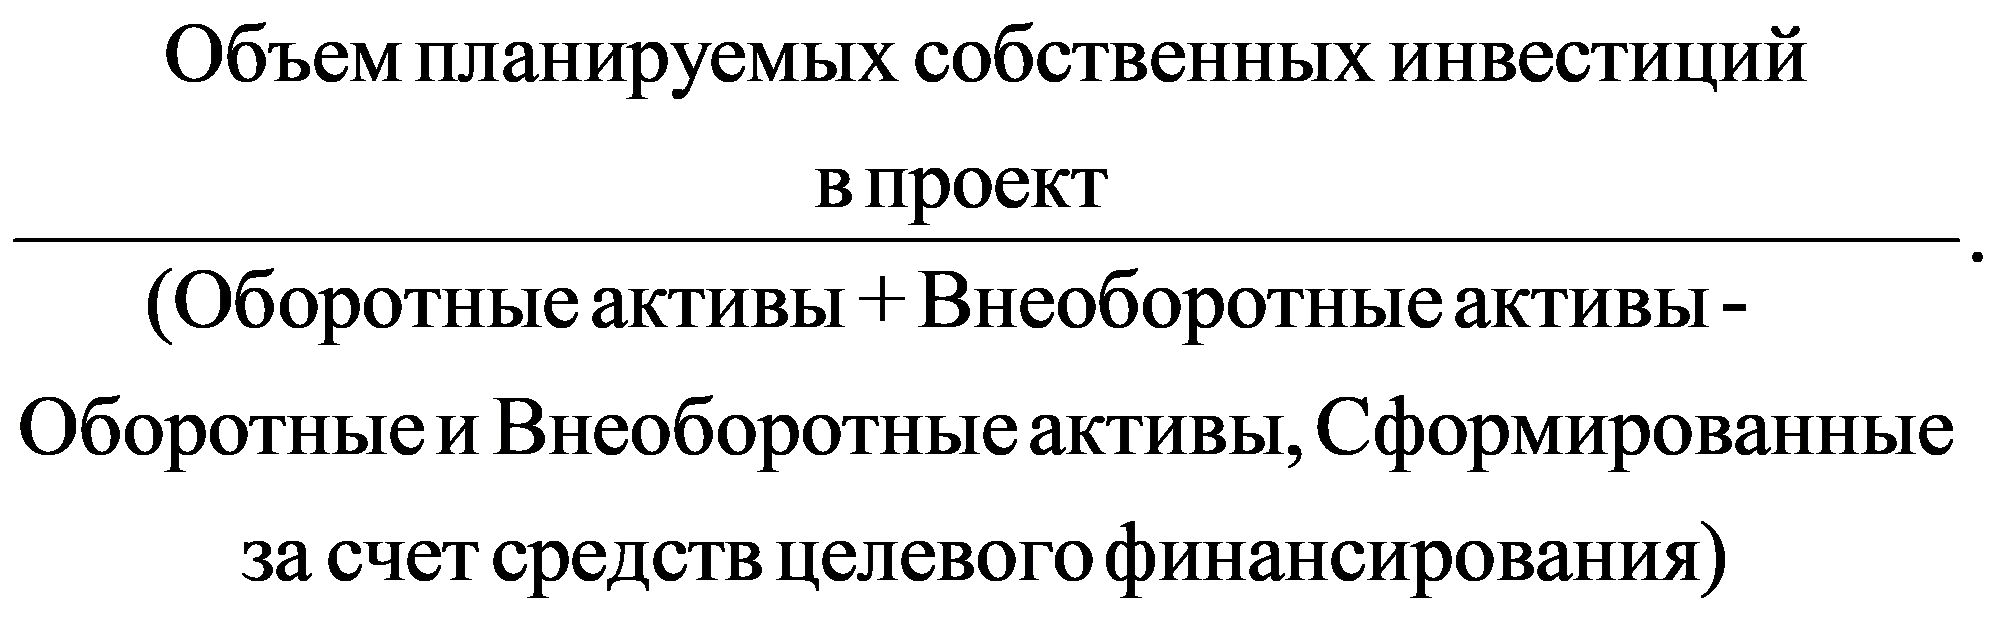
ж) коэффициент обеспеченности собственных инвестиций в проект — характеризует способность организации обеспечить требуемый объем собственных инвестиций в проект и определяется как отношение планируемого объема собственных инвестиций в проект к сумме оборотных активов (код строки 1200 формы по ОКУД 0710001) и внеоборотных активов (код строки 1100 формы по ОКУД 0710001) за вычетом оборотных и внеоборотных активов, сформированных за счет средств целевого финансирования (средства субсидии в разрезе кодов строк 1100 и 1200 формы по ОКУД 0710001), по состоянию на конец года, предшествующего году подачи заявки, в соответствии со следующей формулой:
4. Интегральный показатель оценки финансово-экономического состояния организации определяется весовым коэффициентом (ИОС), который рассчитывается по формуле:
\text{ИОС } = \sum_{i} (\text{В}_{i} \times \text{Б}_{i}) \times k_{\text{П}},
i — количество показателей, равное 7;
для показателя «коэффициент финансовой зависимости» — 10%;
для показателя «коэффициент абсолютной ликвидности» — 10%;
для показателя «чистые активы» — 10%;
для показателя «среднегодовой темп прироста выручки за последние 3 календарных года» — 10%;
для показателя «рентабельность продаж по валовой прибыли» — 15%;
для показателя «рентабельность продаж по валовой прибыли» — 15%;
для показателя «отношение планируемого объема выручки (объема производства и реализации продукции, создаваемой в рамках проекта, за срок реализации проекта без учета НДС) по проекту к среднегодовому объему выручки организации за предыдущие 3 календарных года» — 20%;
для показателя «коэффициент обеспеченности собственных инвестиций в проект» — 25%;
для значений показателя «коэффициент финансовой зависимости»:
более 0,5, но менее 0,7 — 1 балл;
для значений показателя «коэффициент абсолютной ликвидности»:
более 1, но менее 2 — 2 балла;
для значений показателя «чистые активы»:
для значений показателя «среднегодовой темп прироста выручки за последние 3 календарных года»:
более 0, но менее 3,9% — 1 балл;
для значений показателя «рентабельность продаж по валовой прибыли»:
более 8%, но менее 30% — 1 балл;
для значений показателя «отношение планируемого объема выручки (объема производства и реализации продукции, создаваемой в рамках проекта, за срок реализации проекта без учета НДС) по проекту к среднегодовому объему выручки организации за предыдущие 3 календарных года»:
для значений показателя «коэффициент обеспеченности собственных инвестиций в проект»:
более 0,3, но менее 0,7 — 1 балл;
kП — коэффициент приведения, равный 50.
5. Значение интегрального показателя оценки финансово-экономического состояния организации 50 и более является основанием для принятия решения Конкурсной комиссией о допуске организации к отбору в соответствии с пунктом 14 Правил.
6. Результаты проведенной оценки финансово-экономического состояния организации указываются в протоколе вскрытия конвертов Конкурсной комиссии в соответствии с пунктом 14 Правил.