---
title: "Постановление Правительства РФ от 22.06.2019 N 796"
number: "796"
issuer: "Правительство Российской Федерации"
issued_on: 2019-06-22
redaction: 2025-06-10
status: действует
canonical: "https://bukva.ai/docs/postanovlenie-796-2019"
---
## Постановление Правительства РФ от 22.06.2019 N 796
# Постановление Правительства РФ от 22.06.2019 N 796
(ред. от 31.05.2025)
"Об общих требованиях к оценке налоговых расходов субъектов Российской Федерации и муниципальных образований"
> [!IMPORTANT]
> Начало действия редакции - 10.06.2025.
> Изменения, внесенные [Постановлением](https://bukva.ai/docs/postanovlenie-828-2025#p100005) Правительства РФ от 31.05.2025 N 828, вступили в силу по истечении 7 дней после дня официального опубликования (опубликовано на Официальном интернет-портале правовой информации [http://pravo.gov.ru](#p2) - 02.06.2025).
**ПРАВИТЕЛЬСТВО РОССИЙСКОЙ ФЕДЕРАЦИИ**
## ПОСТАНОВЛЕНИЕ
**от 22 июня 2019 г. N 796**
**ОБ ОБЩИХ ТРЕБОВАНИЯХ**
**К ОЦЕНКЕ НАЛОГОВЫХ РАСХОДОВ СУБЪЕКТОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
И МУНИЦИПАЛЬНЫХ ОБРАЗОВАНИЙ
Председатель Правительства
Российской Федерации
Д.МЕДВЕДЕВ
Утверждены
постановлением Правительства
*Российской Федерации*
от 22 июня 2019 г. N 796
## ОБЩИЕ ТРЕБОВАНИЯ К ОЦЕНКЕ НАЛОГОВЫХ РАСХОДОВ СУБЪЕКТОВ РОССИЙСКОЙ ФЕДЕРАЦИИ И МУНИЦИПАЛЬНЫХ ОБРАЗОВАНИЙ
1. Настоящий документ определяет общие требования к порядку и критериям оценки налоговых расходов субъектов Российской Федерации и муниципальных образований.
*2. Понятия, используемые в настоящем документе, означают следующее:*
"куратор налогового расхода" - исполнительный орган субъекта Российской Федерации (местная администрация) (иной государственный орган субъекта Российской Федерации, орган местного самоуправления, организация), ответственный в соответствии с полномочиями, установленными нормативными правовыми актами субъектов Российской Федерации (муниципальными правовыми актами) за достижение соответствующих налоговому расходу субъекта Российской Федерации (муниципального образования) целей государственной программы субъекта Российской Федерации (муниципальной программы) и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам субъекта Российской Федерации (муниципальным программам);
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100144) Правительства РФ от 09.12.2022 N 2272)*
"соисполнитель куратора налогового расхода" - исполнительный орган субъекта Российской Федерации, местная администрация, иной государственный орган субъекта Российской Федерации, орган местного самоуправления, организация, ответственные в соответствии с полномочиями, установленными нормативными правовыми актами субъектов Российской Федерации (муниципальными правовыми актами), за реализацию мероприятий, связанных с применением льгот, обусловливающих налоговые расходы субъекта Российской Федерации (муниципального образования), в рамках государственной программы субъекта Российской Федерации (муниципальной программы) и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам субъекта Российской Федерации (муниципальным программам), и участвующие совместно с куратором налоговых расходов в проведении оценки налоговых расходов субъекта Российской Федерации (муниципального образования);
> *(абзац введен [Постановлением](https://bukva.ai/docs/postanovlenie-828-2025#p100016) Правительства РФ от 31.05.2025 N 828)*
"нормативные характеристики налоговых расходов субъекта Российской Федерации (муниципального образования)" - сведения о положениях нормативных правовых актов субъекта Российской Федерации (муниципальных правовых актов), которыми предусматриваются налоговые льготы, освобождения и иные преференции по налогам (далее - льготы), наименованиях налогов, по которым установлены льготы, категориях плательщиков, для которых предусмотрены льготы, а также иные характеристики, предусмотренные нормативными правовыми актами субъекта Российской Федерации (муниципальными правовыми актами);
*"оценка налоговых расходов субъекта Российской Федерации (муниципального образования)" - комплекс мероприятий по оценке объемов налоговых расходов субъекта Российской Федерации (муниципального образования), обусловленных льготами, предоставленными плательщикам, а также по оценке эффективности налоговых расходов субъекта Российской Федерации (муниципального образования);*
"оценка объемов налоговых расходов субъекта Российской Федерации (муниципального образования)" - определение объемов выпадающих доходов бюджетов субъектов Российской Федерации (муниципальных образований), обусловленных льготами, предоставленными плательщикам;
"оценка эффективности налоговых расходов субъекта Российской Федерации (муниципального образования)" - комплекс мероприятий, позволяющих сделать вывод о целесообразности и результативности предоставления плательщикам льгот исходя из целевых характеристик налогового расхода субъекта Российской Федерации (муниципального образования);
"перечень налоговых расходов субъекта Российской Федерации (муниципального образования)" - документ, содержащий сведения о распределении налоговых расходов субъекта Российской Федерации (муниципального образования) в соответствии с целями государственных программ субъекта Российской Федерации (муниципальных программ) и (или) целями социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящимися к государственным программам субъекта Российской Федерации (муниципальным программам), а также о кураторах налоговых расходов;
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-1081-2022#p100010) Правительства РФ от 15.06.2022 N 1081)*
"плательщики" - плательщики налогов;
"социальные налоговые расходы субъекта Российской Федерации (муниципального образования)" - целевая категория налоговых расходов субъекта Российской Федерации (муниципального образования), обусловленных необходимостью обеспечения социальной защиты (поддержки) населения, укрепления здоровья человека, развития физической культуры и спорта, экологического и санитарно-эпидемиологического благополучия и поддержки благотворительной и добровольческой (волонтерской) деятельности;
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-1081-2022#p100011) Правительства РФ от 15.06.2022 N 1081)*
"стимулирующие налоговые расходы субъекта Российской Федерации (муниципального образования)" - целевая категория налоговых расходов субъекта Российской Федерации (муниципального образования), предполагающих стимулирование экономической активности субъектов предпринимательской деятельности и последующее увеличение (предотвращение снижения) доходов бюджета субъекта Российской Федерации (местного бюджета);
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-1081-2022#p100013) Правительства РФ от 15.06.2022 N 1081)*
"технические налоговые расходы субъекта Российской Федерации (муниципального образования)" - целевая категория налоговых расходов субъекта Российской Федерации (муниципального образования), предполагающих уменьшение расходов плательщиков, воспользовавшихся льготами, финансовое обеспечение которых осуществляется в полном объеме или частично за счет бюджетов бюджетной системы Российской Федерации;
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-1081-2022#p100014) Правительства РФ от 15.06.2022 N 1081)*
"фискальные характеристики налоговых расходов субъекта Российской Федерации (муниципального образования)" - сведения об объеме льгот, предоставленных плательщикам, о численности получателей льгот и об объеме налогов, задекларированных ими для уплаты в бюджет субъекта Российской Федерации (местный бюджет);
"целевые характеристики налогового расхода субъекта Российской Федерации (муниципального образования)" - сведения о целях предоставления, показателях (индикаторах) достижения целей предоставления льготы, а также иные характеристики, предусмотренные нормативными правовыми актами субъектов Российской Федерации (муниципальными правовыми актами).
3. В целях оценки налоговых расходов субъекта Российской Федерации (муниципального образования) высшее должностное лицо субъекта Российской Федерации или высший исполнительный орган субъекта Российской Федерации (местная администрация):
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100145) Правительства РФ от 09.12.2022 N 2272)*
а) определяет порядок формирования перечня налоговых расходов субъекта Российской Федерации (муниципального образования);
б) определяет правила формирования информации о нормативных, целевых и фискальных характеристиках налоговых расходов субъекта Российской Федерации (муниципального образования);
в) определяет порядок обобщения результатов оценки эффективности налоговых расходов субъекта Российской Федерации (муниципального образования), осуществляемой кураторами налоговых расходов;
г) определяет порядок участия соисполнителя куратора налогового расхода в проведении оценки налоговых расходов субъекта Российской Федерации (муниципального образования);
> *(пп. "г" введен [Постановлением](https://bukva.ai/docs/postanovlenie-828-2025#p100018) Правительства РФ от 31.05.2025 N 828)*
д) определяет порядок рассмотрения предложений о сохранении (уточнении, отмене) льгот для плательщиков, формируемых в соответствии с [пунктами 11](#p82) и [20](#p98) настоящего документа.
> *(пп. "д" введен [Постановлением](https://bukva.ai/docs/postanovlenie-828-2025#p100020) Правительства РФ от 31.05.2025 N 828)*
4. Отнесение налоговых расходов субъекта Российской Федерации (муниципального образования) к государственным программам субъектов Российской Федерации (муниципальным программам) осуществляется исходя из целей государственных программ субъекта Российской Федерации (муниципальных программ) и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам (муниципальным программам).
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-1081-2022#p100015) Правительства РФ от 15.06.2022 N 1081)*
*5. В целях оценки налоговых расходов субъекта Российской Федерации (муниципального образования) управления Федеральной налоговой службы по субъектам Российской Федерации представляют в уполномоченный исполнительный орган субъекта Российской Федерации (местную администрацию) информацию о фискальных характеристиках налоговых расходов субъектов Российской Федерации (муниципальных образований) за отчетный финансовый год, а также информацию о стимулирующих налоговых расходах субъекта Российской Федерации (муниципального образования) за 6 лет, предшествующих отчетному финансовому году.*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100146) Правительства РФ от 09.12.2022 N 2272)*
*6. Оценка налоговых расходов субъекта Российской Федерации (муниципального образования) осуществляется куратором налогового расхода в порядке, установленном высшим должностным лицом субъекта Российской Федерации или высшим исполнительным органом субъекта Российской Федерации (местной администрацией), с соблюдением общих требований, установленных настоящим документом.*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100147) Правительства РФ от 09.12.2022 N 2272)*
7. Министерство финансов Российской Федерации дает разъяснения субъектам Российской Федерации по вопросам оценки эффективности налоговых расходов субъектов Российской Федерации.
Органам государственной власти субъектов Российской Федерации рекомендуется давать разъяснения органам местного самоуправления по вопросам оценки эффективности налоговых расходов муниципальных образований.
8. В целях проведения оценки эффективности налоговых расходов субъектов Российской Федерации:
*а) уполномоченные исполнительные органы субъектов Российской Федерации до 1 февраля:*
направляют управлениям Федеральной налоговой службы по субъектам Российской Федерации сведения о категориях плательщиков с указанием обусловливающих соответствующие налоговые расходы нормативных правовых актов субъектов Российской Федерации, в том числе действовавших в отчетном году и в году, предшествующем отчетному году, и иной информации по перечню согласно [приложению](#p100103);
*направляют в Министерство финансов Российской Федерации информацию о налоговых расходах субъектов Российской Федерации, предусмотренную [пунктами 1](#p100107) - [13](#p100145) приложения к настоящему документу;*
б) Министерство финансов Российской Федерации осуществляет сверку информации, представляемой уполномоченными исполнительными органами субъектов Российской Федерации в соответствии с [абзацем третьим подпункта "а"](#p62) настоящего пункта, на предмет соответствия налоговых расходов субъектов Российской Федерации их целевой категории и направляет до 1 марта в Федеральную налоговую службу информацию о составе стимулирующих налоговых расходов субъектов Российской Федерации, обусловленных льготами по налогу на прибыль организаций и налогу на имущество организаций;
в) управления Федеральной налоговой службы по субъектам Российской Федерации до 30 апреля направляют Федеральной налоговой службе и уполномоченным исполнительным органам субъектов Российской Федерации сведения за отчетный финансовый год, за год, предшествующий отчетному году, а также в случае необходимости уточненные данные за иные отчетные периоды с учетом информации по налоговым декларациям по состоянию на 1 марта текущего финансового года, содержащие:
*сведения о количестве плательщиков, воспользовавшихся льготами по налогу на прибыль организаций и налогу на имущество организаций;*
сведения о суммах выпадающих доходов консолидированного бюджета субъекта Российской Федерации по каждому налоговому расходу субъекта Российской Федерации, обусловленному льготами по налогу на прибыль организаций и налогу на имущество организаций;
*сведения об объемах налогов, задекларированных для уплаты плательщиками в консолидированный бюджет субъекта Российской Федерации по каждому налоговому расходу, в отношении стимулирующих налоговых расходов субъектов Российской Федерации, указанных в [подпункте "б"](#p63) настоящего пункта;*
г) Федеральная налоговая служба до 15 мая направляет в Министерство финансов Российской Федерации обобщенные сведения, полученные от управлений Федеральной налоговой службы по субъектам Российской Федерации в соответствии с [подпунктом "в"](#p64) настоящего пункта;
д) уполномоченные исполнительные органы субъектов Российской Федерации до 20 мая представляют в Министерство финансов Российской Федерации данные для оценки эффективности налоговых расходов субъекта Российской Федерации по перечню, предусмотренному [приложением](#p100103) к настоящему документу;
е) Министерство финансов Российской Федерации осуществляет сверку информации, представляемой уполномоченными исполнительными органами субъектов Российской Федерации в соответствии с [подпунктом "д"](#p69) настоящего пункта, на предмет:
*соответствия информации уполномоченных исполнительных органов субъектов Российской Федерации и Федеральной налоговой службы;*
соответствия принадлежности налоговых расходов субъекта Российской Федерации к группе полномочий в соответствии с [методикой](https://bukva.ai/docs/postanovlenie-670-2004#p100223) распределения дотаций на выравнивание бюджетной обеспеченности субъектов Российской Федерации, утвержденной постановлением Правительства Российской Федерации от 22 ноября 2004 г. N 670 "О распределении дотаций на выравнивание бюджетной обеспеченности субъектов Российской Федерации";
*корректного использования данных при оценке совокупного бюджетного эффекта (самоокупаемости) стимулирующих налоговых расходов субъекта Российской Федерации в отношении налоговых расходов, объем которых превышает 0,05 процента налоговых доходов консолидированного бюджета субъекта Российской Федерации;*
ж) Министерство финансов Российской Федерации до 15 июня размещает уточненные данные по итогам сверки информации, указанной в [подпункте "е"](#p70) настоящего пункта, на официальном сайте Министерства финансов Российской Федерации в информационно-телекоммуникационной сети "Интернет".
*Уполномоченные исполнительные органы субъектов Российской Федерации до 25 июня при необходимости представляют предложения по уточнению данных, размещенных на официальном сайте Министерства финансов Российской Федерации в информационно-телекоммуникационной сети "Интернет" в соответствии с [абзацем первым](#p74) настоящего подпункта. В случае непредставления до 25 июня в Министерство финансов Российской Федерации указанных предложений или их представления после 25 июня текущего финансового года данные, размещенные на официальном сайте Министерства финансов Российской Федерации в информационно-телекоммуникационной сети "Интернет" в соответствии с [абзацем первым](#p74) настоящего подпункта, считаются согласованными;*
з) управления Федеральной налоговой службы по субъектам Российской Федерации до 15 июля направляют Федеральной налоговой службе и уполномоченным исполнительным органам субъектов Российской Федерации сведения за отчетный финансовый год, за год, предшествующий отчетному году, а также в случае необходимости уточненные данные за иные отчетные периоды с учетом информации по налоговым декларациям по состоянию на 1 марта текущего финансового года, содержащие:
сведения о количестве плательщиков, воспользовавшихся льготами (за исключением льгот по налогу на прибыль организаций и налогу на имущество организаций);
сведения о суммах выпадающих доходов консолидированного бюджета субъекта Российской Федерации по каждому налоговому расходу субъекта Российской Федерации (за исключением налоговых расходов субъектов Российской Федерации, обусловленных льготами по налогу на прибыль организаций и налогу на имущество организаций);
и) уполномоченные исполнительные органы субъектов Российской Федерации до 20 августа представляют уточненную информацию, предусмотренную [приложением](#p100103) к настоящему документу;
к) информация о налоговых расходах субъектов Российской Федерации размещается до 1 октября на официальном сайте Министерства финансов Российской Федерации в информационно-телекоммуникационной сети "Интернет" в [порядке](https://bukva.ai/docs/prikaz-352-2019-minfin-rossii-ministerstvo#p100010), установленном Министерством финансов Российской Федерации.
> *(п. 8 в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100021) Правительства РФ от 31.05.2025 N 828)*
9. Оценка эффективности налоговых расходов субъекта Российской Федерации (муниципального образования) осуществляется кураторами налоговых расходов и включает:
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100044) Правительства РФ от 31.05.2025 N 828)*
а) оценку целесообразности налоговых расходов субъекта Российской Федерации (муниципального образования);
б) оценку результативности налоговых расходов субъекта Российской Федерации (муниципального образования).
*10. Критериями целесообразности налоговых расходов субъекта Российской Федерации (муниципального образования) являются:*
соответствие налоговых расходов субъекта Российской Федерации (муниципального образования) целям государственных (муниципальных) программ и (или) целям социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящимся к государственным программам субъекта Российской Федерации (муниципальным программам);
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-1081-2022#p100023) Правительства РФ от 15.06.2022 N 1081)*
востребованность плательщиками предоставленных льгот, которая характеризуется соотношением численности плательщиков, воспользовавшихся правом на льготы, и численности плательщиков, обладающих потенциальным правом на применение льготы, или общей численности плательщиков, за 5-летний период.
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-1081-2022#p100024) Правительства РФ от 15.06.2022 N 1081)*
При необходимости кураторами налоговых расходов могут быть установлены иные критерии целесообразности предоставления льгот для плательщиков.
*В целях проведения оценки востребованности плательщиками предоставленных льгот куратором налогового расхода может быть определено минимальное значение соотношения, указанного в абзаце третьем настоящего пункта, при котором льгота признается востребованной.*
> *(абзац введен [Постановлением](https://bukva.ai/docs/postanovlenie-1081-2022#p100026) Правительства РФ от 15.06.2022 N 1081)*
11. В случае несоответствия налоговых расходов субъекта Российской Федерации (муниципального образования) хотя бы одному из критериев, указанных в [пункте 10](#p100054) настоящего документа, и (или) недостижения положительных значений оценки вклада предусмотренных для плательщиков льгот в изменение значения показателя (индикатора) достижения целей государственной программы субъекта Российской Федерации (муниципальной программы) и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам субъекта Российской Федерации (муниципальным программам), и (или) достижения более высоких показателей результативности применения альтернативных механизмов достижения целей государственной программы субъекта Российской Федерации (муниципальной программы) и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам субъекта Российской Федерации (муниципальным программам), по результатам оценки бюджетной эффективности налоговых расходов субъекта Российской Федерации (муниципального образования), и (или) недостижения положительных значений оценки совокупного бюджетного эффекта (самоокупаемости) стимулирующих налоговых расходов субъекта Российской Федерации куратору налогового расхода надлежит представить в уполномоченный исполнительный орган субъекта Российской Федерации (местную администрацию) предложения о сохранении (уточнении, отмене) льгот для плательщиков.
> *(п. 11 в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100046) Правительства РФ от 31.05.2025 N 828)*
12. В качестве критерия результативности налогового расхода субъекта Российской Федерации (муниципального образования) определяется как минимум один показатель (индикатор) достижения целей государственной программы субъекта Российской Федерации (муниципальной программы) и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам субъекта Российской Федерации (муниципальным программам), либо иной показатель (индикатор), на значение которого оказывают влияние налоговые расходы субъекта Российской Федерации (муниципального образования).
Оценке подлежит вклад предусмотренных для плательщиков льгот в изменение значения показателя (индикатора) достижения целей государственной программы субъекта Российской Федерации (муниципальной программы) и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам субъекта Российской Федерации (муниципальным программам), который рассчитывается как разница между значением указанного показателя (индикатора) с учетом льгот и значением указанного показателя (индикатора) без учета льгот.
13. Оценка результативности налоговых расходов субъекта Российской Федерации (муниципального образования) включает оценку вклада предусмотренных для плательщиков льгот в изменение значения показателя (индикатора) достижения целей государственной программы субъекта Российской Федерации (муниципальной программы) и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам субъекта Российской Федерации (муниципальным программам), оценку бюджетной эффективности налоговых расходов субъекта Российской Федерации (муниципального образования) и оценку совокупного бюджетного эффекта (самоокупаемости) стимулирующих налоговых расходов субъекта Российской Федерации.
> *(п. 13 в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100048) Правительства РФ от 31.05.2025 N 828)*
14. В целях оценки бюджетной эффективности налоговых расходов субъекта Российской Федерации (муниципального образования) осуществляются сравнительный анализ результативности предоставления льгот и результативности применения альтернативных механизмов достижения целей государственной (муниципальной) программы и (или) целей социально-экономической политики, не относящихся к государственным программам субъекта Российской Федерации (муниципальным программам).
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100050) Правительства РФ от 31.05.2025 N 828)*
14(1). При необходимости куратором налогового расхода могут быть установлены дополнительные критерии оценки результативности налогового расхода субъекта Российской Федерации (муниципального образования).
> *(п. 14(1) введен [Постановлением](https://bukva.ai/docs/postanovlenie-1081-2022#p100028) Правительства РФ от 15.06.2022 N 1081; в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100051) Правительства РФ от 31.05.2025 N 828)*
15. Сравнительный анализ включает сравнение объемов расходов бюджета субъекта Российской Федерации (местного бюджета) в случае применения альтернативных механизмов достижения целей государственной (муниципальной) программы Российской Федерации и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам субъекта Российской Федерации (муниципальным программам), и объемов предоставленных льгот (расчет прироста показателя (индикатора) достижения целей государственной (муниципальной) программы и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам субъекта Российской Федерации (муниципальным программам), на 1 рубль налоговых расходов субъекта Российской Федерации (муниципального образования) и на 1 рубль расходов бюджета субъекта Российской Федерации (местного бюджета) для достижения того же показателя (индикатора) в случае применения альтернативных механизмов).
В качестве альтернативных механизмов достижения целей государственной (муниципальной) программы и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам субъекта Российской Федерации (муниципальным программам), могут учитываться в том числе:
*а) субсидии или иные формы непосредственной финансовой поддержки плательщиков, имеющих право на льготы, за счет средств бюджета субъекта Российской Федерации (местного бюджета);*
*б) предоставление государственных (муниципальных) гарантий по обязательствам плательщиков, имеющих право на льготы;*
*в) совершенствование правового регулирования и (или) порядка осуществления контрольно-надзорных функций в сфере деятельности плательщиков, имеющих право на льготы.*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100052) Правительства РФ от 31.05.2025 N 828)*
*15(1). Оценку результативности налоговых расходов субъектов Российской Федерации (муниципальных образований) допускается не проводить в отношении:*
а) технических налоговых расходов субъектов Российской Федерации (муниципальных образований);
*б) налоговых расходов субъектов Российской Федерации (муниципальных образований), по которым на момент проведения оценки эффективности налоговых расходов субъектов Российской Федерации (муниципальных образований) отсутствуют фискальные характеристики;*
в) налоговых расходов субъектов Российской Федерации (муниципальных образований), обусловленных льготами, срок действия которых составляет менее одного года.
> *(п. 15(1) в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100053) Правительства РФ от 31.05.2025 N 828)*
*15(2). Оценку востребованности плательщиками предоставленных льгот допускается не проводить в отношении:*
*а) льгот, обусловливающих налоговые расходы субъектов Российской Федерации (муниципальных образований), по которым на момент проведения оценки эффективности налоговых расходов субъектов Российской Федерации (муниципальных образований) отсутствуют фискальные характеристики;*
*б) налоговых расходов субъектов Российской Федерации (муниципальных образований), обусловленных льготами, срок действия которых составляет менее одного года.*
> *(п. 15(2) введен [Постановлением](https://bukva.ai/docs/postanovlenie-828-2025#p100058) Правительства РФ от 31.05.2025 N 828)*
*16. В целях оценки результативности стимулирующих налоговых расходов субъекта Российской Федерации, обусловленных льготами по налогу на прибыль организаций и налогу на имущество организаций, рекомендуется рассчитывать оценку совокупного бюджетного эффекта (самоокупаемости) указанных налоговых расходов в соответствии с [пунктами 17](#p100070) и [18](#p100093) настоящего документа.*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100062) Правительства РФ от 31.05.2025 N 828)*
Оценка совокупного бюджетного эффекта (самоокупаемости) стимулирующих налоговых расходов субъекта Российской Федерации определяется отдельно по каждому налоговому расходу субъекта Российской Федерации. В случае если для отдельных категорий плательщиков, имеющих право на льготы, предоставлены льготы по нескольким видам налогов, оценка совокупного бюджетного эффекта (самоокупаемости) налоговых расходов субъекта Российской Федерации определяется в целом по указанной категории плательщиков.
17. Оценка совокупного бюджетного эффекта (самоокупаемости) стимулирующих налоговых расходов субъекта Российской Федерации определяется за период с начала действия для плательщиков соответствующих льгот или за 5 отчетных лет, а в случае, если указанные льготы действуют более 6 лет, - на день проведения оценки эффективности налогового расхода (E) по следующей формуле:
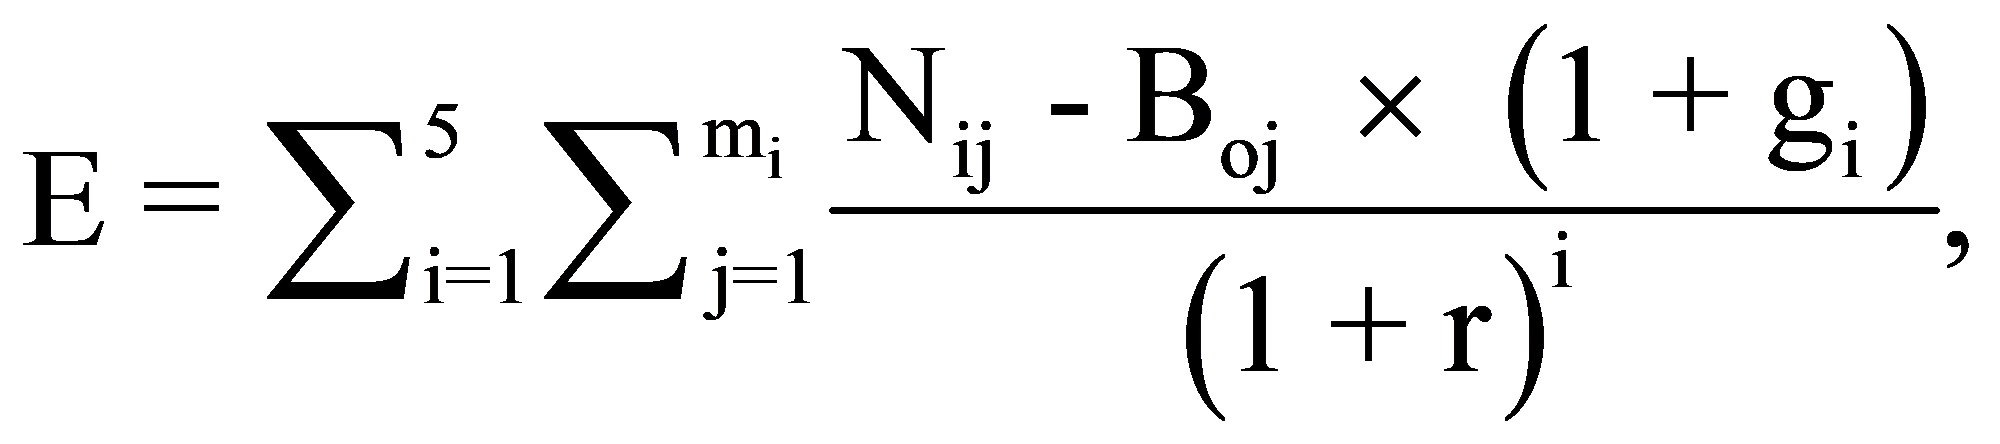
где:
*i - порядковый номер года, имеющий значение от 1 до 5;*
*mi - количество плательщиков, воспользовавшихся льготой в i-м году;*
*j - порядковый номер плательщика, имеющий значение от 1 до m;*
*Nij - объем налогов, задекларированных для уплаты в консолидированный бюджет субъекта Российской Федерации j-м плательщиком в i-м году.*
*При определении объема налогов, задекларированных для уплаты в консолидированный бюджет субъекта Российской Федерации плательщиками, учитываются начисления по налогу на прибыль организаций, налогу на доходы физических лиц, налогу на имущество организаций, транспортному налогу, налогам, подлежащим уплате в связи с применением специальных налоговых режимов (за исключением системы налогообложения при выполнении соглашений о разделе продукции), и земельному налогу.*
*В случае если на день проведения оценки совокупного бюджетного эффекта (самоокупаемости) стимулирующих налоговых расходов субъекта Российской Федерации для плательщиков, имеющих право на льготы, льготы действуют менее 6 лет, объемы налогов, подлежащих уплате в консолидированный бюджет субъекта Российской Федерации, оцениваются (прогнозируются) по данным субъектов Российской Федерации;*
*Boj - базовый объем налогов, задекларированных для уплаты в консолидированный бюджет субъекта Российской Федерации j-м плательщиком в базовом году;*
*gi - номинальный темп прироста налоговых доходов консолидированных бюджетов субъектов Российской Федерации в i-м году по отношению к показателям базового года.*
*При определении номинального темпа прироста доходов консолидированных бюджетов субъектов Российской Федерации с учетом нормативов зачисления доходов, определяемых Бюджетным [кодексом](https://bukva.ai/docs/kodeks-145-fz/statya-1#p100216) Российской Федерации, учитываются поступления по налогу на прибыль организаций, налогу на доходы физических лиц, налогу на имущество организаций, транспортному налогу, налогам, подлежащим уплате в связи с применением специальных налоговых режимов (за исключением системы налогообложения при выполнении соглашений о разделе продукции), и земельному налогу без учета поступлений по таким видам экономической деятельности, как добыча сырой нефти и газа, производство нефтепродуктов, добыча металлических руд, металлургическое производство и производство готовых металлических изделий, кроме машин и оборудования, финансовая и страховая деятельность. При определении номинального темпа прироста доходов консолидированных бюджетов субъектов Российской Федерации не учитываются 5 максимальных и минимальных значений по субъектам Российской Федерации.*
*Номинальный темп прироста доходов консолидированных бюджетов субъектов Российской Федерации в текущем году, очередном году и плановом периоде определяется исходя из реального темпа роста валового внутреннего продукта согласно прогнозу социально-экономического развития Российской Федерации (сценарным условиям функционирования экономики Российской Федерации) на очередной финансовый год и плановый период, заложенному в основу федерального закона о федеральном бюджете на очередной финансовый год и плановый период, а также целевого уровня инфляции, определяемого Центральным банком Российской Федерации на среднесрочную перспективу (4 процента).*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100065) Правительства РФ от 31.05.2025 N 828)*
*Номинальный темп прироста налоговых доходов консолидированных бюджетов субъектов Российской Федерации определяется Министерством финансов Российской Федерации и доводится до субъектов Российской Федерации не позднее 5 апреля текущего финансового года;*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100066) Правительства РФ от 31.05.2025 N 828)*
*r - расчетная стоимость среднесрочных рыночных заимствований субъекта Российской Федерации, рассчитываемая по формуле:*
*r = iинф + p + c,*
*где:*
*iинф - целевой уровень инфляции (4 процента);*
*p - реальная процентная ставка, определяемая на уровне 2,5 процента;*
*c - кредитная премия за риск, рассчитываемая для целей настоящего документа в зависимости от отношения государственного долга субъекта Российской Федерации по состоянию на 1 января текущего финансового года к доходам (без учета безвозмездных поступлений) за отчетный период:*
*для субъектов Российской Федерации, у которых указанное отношение составляет менее 50 процентов, кредитная премия за риск принимается равной 1 проценту;*
*для субъектов Российской Федерации, у которых указанное отношение составляет от 50 до 100 процентов, кредитная премия за риск принимается равной 2 процентам;*
*для субъектов Российской Федерации, у которых указанное отношение составляет более 100 процентов, кредитная премия за риск принимается равной 3 процентам.*
*18. Базовый объем налогов, задекларированных для уплаты в консолидированный бюджет субъекта Российской Федерации j-м плательщиком в базовом году (Boj), рассчитывается по формуле:*
*B0j = N0j + L0j,*
*где:*
*N0j - объем налогов, задекларированных для уплаты в консолидированный бюджет субъекта Российской Федерации j-м плательщиком в базовом году;*
*L0j - объем льгот, предоставленных j-му плательщику в базовом году.*
*Под базовым годом в настоящем документе понимается год, предшествующий году начала получения j-м плательщиком льготы, либо 6-й год, предшествующий отчетному году, если льгота предоставляется плательщику более 6 лет.*
*19. По итогам оценки эффективности налогового расхода субъекта Российской Федерации (муниципального образования) куратор налогового расхода формулирует выводы о достижении целевых характеристик налогового расхода субъекта Российской Федерации (муниципального образования), вкладе налогового расхода субъекта Российской Федерации (муниципального образования) в достижение целей государственной программы субъекта Российской Федерации (муниципального образования) и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам субъекта Российской Федерации (муниципального образования), о наличии или об отсутствии более результативных (менее затратных для бюджета субъекта Российской Федерации (местного бюджета) альтернативных механизмов достижения целей государственной программы субъекта Российской Федерации (муниципального образования) и (или) целей социально-экономической политики субъекта Российской Федерации (муниципального образования), не относящихся к государственным программам субъектов Российской Федерации (муниципальным программам), а также о значении совокупного бюджетного эффекта (самоокупаемости) стимулирующих налоговых расходов субъекта Российской Федерации.*
> *(п. 19 в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100067) Правительства РФ от 31.05.2025 N 828)*
*20. Уполномоченный исполнительный орган субъекта Российской Федерации (местная администрация) формирует оценку эффективности налоговых расходов субъекта Российской Федерации (муниципального образования) на основе данных, представленных кураторами налоговых расходов, в том числе с учетом предложений о сохранении (уточнении, отмене) льгот для плательщиков, представленных кураторами налоговых расходов в соответствии с [пунктом 11](#p82) настоящего документа.*
*Результаты рассмотрения оценки налоговых расходов субъектов Российской Федерации (муниципальных образований) учитываются при формировании основных направлений бюджетной и налоговой политики субъектов Российской Федерации (муниципальных образований), а также при проведении оценки эффективности реализации государственных программ субъектов Российской Федерации (муниципальных программ).*
> *(п. 20 в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100069) Правительства РФ от 31.05.2025 N 828)*
*Приложение*
*к общим требованиям*
*к оценке налоговых расходов*
*субъектов Российской Федерации*
*и муниципальных образований*
*ПЕРЕЧЕНЬ*
*ПОКАЗАТЕЛЕЙ ДЛЯ ПРОВЕДЕНИЯ ОЦЕНКИ НАЛОГОВЫХ РАСХОДОВ*
*СУБЪЕКТА РОССИЙСКОЙ ФЕДЕРАЦИИ*
*Предоставляемая информация*
*Источник данных*
#### I. Территориальная принадлежность налогового расхода субъекта Российской Федерации
*1.*
*Наименование субъекта Российской Федерации*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
#### II. Нормативные характеристики налоговых расходов субъекта Российской Федерации (муниципального образования)
*2.*
*Нормативные правовые акты субъектов Российской Федерации, в том числе действующие в отчетном году и действовавшие в году, предшествующем отчетному году, их структурные единицы, которыми предусматриваются налоговые льготы, освобождения и иные преференции по налогам*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. Постановлений Правительства РФ от 09.12.2022 [N 2272](https://bukva.ai/docs/postanovlenie-2272-2022#p100149), от 31.05.2025 [N 828](https://bukva.ai/docs/postanovlenie-828-2025#p100072))*
*3.*
*Условия предоставления налоговых льгот, освобождений и иных преференций для плательщиков налогов, установленные нормативными правовыми актами субъекта Российской Федерации*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*4.*
*Целевая категория плательщиков налогов, для которых предусмотрены налоговые льготы, освобождения и иные преференции, установленные нормативными правовыми актами субъектов Российской Федерации*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*5.*
*Даты вступления в силу положений нормативных правовых актов субъектов Российской Федерации, устанавливающих налоговые льготы, освобождения и иные преференции по налогам*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*6.*
*Даты начала действия предоставленного нормативными правовыми актами субъектов Российской Федерации права на налоговые льготы, освобождения и иные преференции по налогам*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*7.*
*Период действия налоговых льгот, освобождений и иных преференций по налогам, предоставленных нормативными правовыми актами субъектов Российской Федерации*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*8.*
*Дата прекращения действия налоговых льгот, освобождений и иных преференций по налогам, установленная нормативными правовыми актами субъектов Российской Федерации*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
#### III. Целевые характеристики налоговых расходов субъекта Российской Федерации (муниципального образования)
*9.*
*Наименование налоговых льгот, освобождений и иных преференций по налогам*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*10.*
*Целевая категория налогового расхода субъекта Российской Федерации*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*11.*
*Цели предоставления налоговых льгот, освобождений и иных преференций для плательщиков налогов, установленных нормативными правовыми актами субъектов Российской Федерации*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*12.*
*Наименования налогов, по которым предусматриваются налоговые льготы, освобождения и иные преференции, установленные нормативными правовыми актами субъектов Российской Федерации*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*13.*
*Вид налоговых льгот, освобождений и иных преференций, определяющий особенности предоставленных отдельным категориям плательщиков налогов преимуществ по сравнению с другими плательщиками*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*14.*
*Размер налоговой ставки, в пределах которой предоставляются налоговые льготы, освобождения и иные преференции по налогам*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*15.*
*Показатель (индикатор) достижения целей государственных программ субъектов Российской Федерации и (или) целей социально-экономической политики субъектов Российской Федерации, не относящихся к государственным программам субъектов Российской Федерации, в связи с предоставлением налоговых льгот, освобождений и иных преференций по налогам*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*16.*
*Код вида экономической деятельности (по [ОКВЭД](https://bukva.ai/docs/klassifikator-ok-029-2014-kdes-red-2)), к которому относится налоговый расход (если налоговый расход обусловлен налоговыми льготами, освобождениями и иными преференциями для отдельных видов экономической деятельности)*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*17.*
*Принадлежность налогового расхода к группе полномочий в соответствии с [методикой](https://bukva.ai/docs/postanovlenie-670-2004#p100223) распределения дотаций, утвержденной постановлением Правительства Российской Федерации от 22 ноября 2004 г. N 670 "О распределении дотаций на выравнивание бюджетной обеспеченности субъектов Российской Федерации"*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
#### IV. Фискальные характеристики налогового расхода Российской Федерации
*18.*
*Объем налоговых льгот, освобождений и иных преференций, предоставленных для плательщиков налогов, в соответствии с нормативными правовыми актами субъектов Российской Федерации за отчетный год и за год, предшествующий отчетному году (тыс. рублей)*
*ФНС России*
*19.*
*Оценка объема предоставленных налоговых льгот, освобождений и иных преференций для плательщиков налогов на текущий финансовый год, очередной финансовый год и плановый период (тыс. рублей)*
*уполномоченный исполнительный орган субъекта Российской Федерации*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
*20.*
*Численность плательщиков налогов, воспользовавшихся налоговой льготой, освобождением и иной преференцией (единиц), установленными нормативными правовыми актами субъектов Российской Федерации*
*ФНС России*
*20(1).*
*Общая численность плательщиков налогов (единиц)*
*ФНС России*
> *(п. 20(1) введен [Постановлением](https://bukva.ai/docs/postanovlenie-1204-2020#p100014) Правительства РФ от 10.08.2020 N 1204)*
*21.*
*Базовый объем налогов, задекларированный для уплаты в консолидированный бюджет субъекта Российской Федерации плательщиками налогов, имеющими право на налоговые льготы, освобождения и иные преференции, установленные нормативными правовыми актами субъектов Российской Федерации, в отношении стимулирующих налоговых расходов субъектов Российской Федерации, обусловленных налоговыми льготами, освобождениями и иными преференциями по налогу на прибыль организаций и налогу на имущество организаций (тыс. рублей)*
*ФНС России*
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100073) Правительства РФ от 31.05.2025 N 828)*
22.
Объем налогов, задекларированный для уплаты в консолидированный бюджет субъекта Российской Федерации плательщиками налогов, имеющими право на налоговые льготы, освобождения и иные преференции, за 6 лет, предшествующих отчетному финансовому году, в отношении стимулирующих налоговых расходов субъектов Российской Федерации, обусловленных налоговыми льготами, освобождениями и иными преференциями по налогу на прибыль организаций и налогу на имущество организаций (тыс. рублей)
ФНС России
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-828-2025#p100074) Правительства РФ от 31.05.2025 N 828)*
23.
*Результат оценки эффективности налогового расхода*
уполномоченный исполнительный орган субъекта Российской Федерации
(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)
24.
Оценка совокупного бюджетного эффекта (для стимулирующих налоговых расходов)
уполномоченный исполнительный орган субъекта Российской Федерации
> *(в ред. [Постановления](https://bukva.ai/docs/postanovlenie-2272-2022#p100149) Правительства РФ от 09.12.2022 N 2272)*
---