---
title: "<Письмо> МНС РФ от 29.03.2001 N СВР-6-31/253"
number: "СВР-6-31/253"
issuer: "Министерство Российской Федерации по налогам и сборам"
issued_on: 2001-03-29
status: действует
canonical: "https://bukva.ai/docs/pismo-svr-6-31253"
---
## <Письмо> МНС РФ от 29.03.2001 N СВР-6-31/253
# <Письмо> МНС РФ от 29.03.2001 N СВР-6-31/253
"О контрольном учете производимой алкогольной продукции"
**МИНИСТЕРСТВО РОССИЙСКОЙ ФЕДЕРАЦИИ ПО НАЛОГАМ И СБОРАМ**
## ПИСЬМО
от 29 марта 2001 г. N СВР-6-31/253
**О КОНТРОЛЬНОМ УЧЕТЕ ПРОИЗВОДИМОЙ АЛКОГОЛЬНОЙ ПРОДУКЦИИ**
Министерство Российской Федерации по налогам и сборам в связи с переоснащением линий розлива алкогольной продукции новыми контрольными приборами учета (счетчиками) в соответствии с Приказом МНС России от 28 июля 2000 г. N БГ-3-31/271 "О порядке установки приборов учета (счетчиков) алкогольной продукции" доводит до сведения следующее.
В связи с окончанием сроков графика установки новых приборов учета, утвержденного указанным Приказом, следует принять меры по обеспечению выполнения требований пункта 2 [статьи 8](https://bukva.ai/docs/zakon-171-fz/statya-1#p100072) Федерального закона от 22.11.95 N 171-ФЗ "О государственном регулировании производства и оборота этилового спирта, алкогольной и спиртосодержащей продукции" (в редакции от 7 января 1999 года N 18-ФЗ), учитывая сроки изготовления и монтажа данных приборов. Организациям - производителям алкогольной продукции, не оплатившим изготовление приборов учета до 1 апреля 2001 г. (в размере, установленном соответствующим договором) или их монтаж после приобретения этих приборов, а также не заключившим договоры с организациями, выполняющими изготовление, установку и ввод в эксплуатацию приборов учета, следует выдать предписания на выполнение указанных требований в 10-дневный срок. Невыполнение данных предписаний следует рассматривать как основание для приостановления действия лицензий в соответствии с пунктом 1 [статьи 20](https://bukva.ai/docs/zakon-171-fz/statya-1#p100212) вышеуказанного Федерального закона. Срок ввода в эксплуатацию полученных (поставленных) приборов учета - 20 дней.
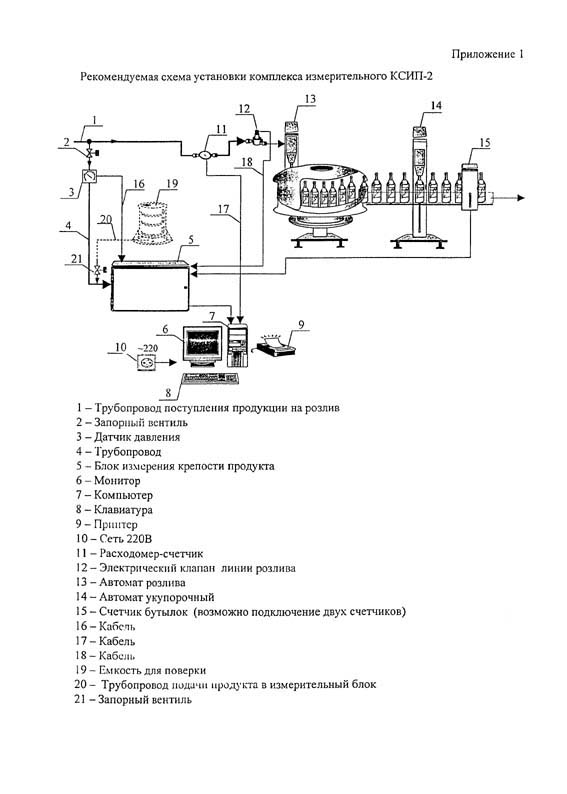
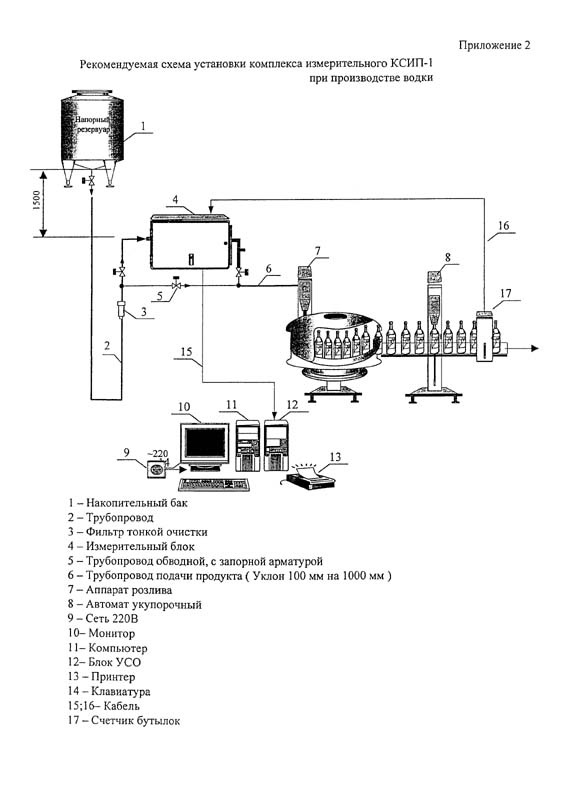
В дополнение к ранее сообщенному перечню приборов учета МНС России рекомендует использовать для контрольного учета любого вида алкогольной продукции (кроме шампанских и газированных вин) комплекс измерительный КСИП-2 и для учета водок - комплекс измерительный КСИП-1 (номера в Государственном реестре 20989-01 и 19777-00 соответственно, изготовитель ЗАО "Экологический центр ЗИХ", г. Москва, тел. 145-84-70).
Кроме того, МНС России в целях устранения неточностей и опечаток, допущенных в тексте "Временной [инструкции](https://bukva.ai/docs/vremennaya-instruktsiya-po-avtomatizirovannomu) по автоматизированному учету алкогольной продукции при ее производстве", вносит в него следующие изменения технического характера, изложенные в [приложении N 3.](#p100015)
Государственный советник
налоговой службы 1 ранга
**С.В.ВЕРЕВКИН - РАХАЛЬСКИЙ**
**РЕКОМЕНДУЕМАЯ СХЕМА**
**УСТАНОВКИ КОМПЛЕКСА ИЗМЕРИТЕЛЬНОГО КСИП-2**
**РЕКОМЕНДУЕМАЯ СХЕМА**
**УСТАНОВКИ КОМПЛЕКСА ИЗМЕРИТЕЛЬНОГО**
**КСИП-1 ПРИ ПРОИЗВОДСТВЕ ВОДКИ**
**ИЗМЕНЕНИЯ**
**К "ВРЕМЕННОЙ ИНСТРУКЦИИ ПО АВТОМАТИЗИРОВАННОМУ УЧЕТУ**
**АЛКОГОЛЬНОЙ ПРОДУКЦИИ ПРИ ЕЕ ПРОИЗВОДСТВЕ"**
Изменения:
- на странице 6 в абзаце 5 [слова](https://bukva.ai/docs/vremennaya-instruktsiya-po-avtomatizirovannomu#p100122) "ее верхняя крышка" заменяются на слова "его верхняя крышка";
- на странице 7 в абзаце 6 [слова](https://bukva.ai/docs/vremennaya-instruktsiya-po-avtomatizirovannomu#p100134) "используются формулы (1) - (2)" заменяются на слова "используются формулы (1) - (4)"; в [подпункте 3.2.1, а)](https://bukva.ai/docs/vremennaya-instruktsiya-po-avtomatizirovannomu#p100140) слова в скобках "купажных листов" дополняются после запятой словами "накладных на передачу продукции в цех розлива";
- на странице 8 в [подпункте 3.2.3, а)](https://bukva.ai/docs/vremennaya-instruktsiya-po-avtomatizirovannomu#p100203) после слов "алкогольной
продукции, когда" текст с учетом изменений имеет вид: "V > V ,
y n
т.е. должно соблюдаться условие (дельта - N ) >= гамма (где N -
с т с т
отклонение в пределах норм потерь, %, гамма - погрешность прибора
c
по измерению объема безводного спирта)";
- на странице 9 в [подпункте 3.2.3, в)](https://bukva.ai/docs/vremennaya-instruktsiya-po-avtomatizirovannomu#p100221) после условия дельта <=
о
гамма текст с учетом изменений имеет вид: "или дельта <= гамма .
о o б
При V > V должно соблюдаться условие (дельта - N ) <= гамма
n y б p б
(где N - норма потерь на розлив, %)".
p
С целью разъяснения расчета критерия достоверности по объему безводного спирта при производстве алкогольной продукции, изложенного в [подпункте 3.2.1](https://bukva.ai/docs/vremennaya-instruktsiya-po-avtomatizirovannomu#p100135) Инструкции, ссылку на данные купажных листов следует рассматривать как на один из используемых источников первичного учета безводного спирта при производстве алкогольной продукции.
В случаях, когда цех розлива ведет самостоятельный первичный учет данной продукции, допускается определять ежесменные объемы безводного спирта, содержащегося в производимой продукции по каждому ее наименованию, по шкалам градуированных расходно - напорных резервуаров, на основании накладных на передачу продукции в цех розлива. При этом в расчет показателя достоверности учета включается допустимая погрешность этих резервуаров, которая составляет: для горизонтальных +/- 1,0%, для вертикальных +/- 0,5%.
Поясняющий расчет (пример).
При розливе водки (С = 40%) из резервуара с погрешностью
н
шкалы +/- 1%, при погрешностях контрольного прибора гамма = +/-
о
0,5% и П = +/- 0,5% получаются следующие показатели.
к
гамма = 0,5 + 100 х 0,5 / 40 = +/- 1,75%
с
С учетом погрешности напорно - расходного резервуара
предельное расхождение дельта в данном случае будет составлять:
с
дельта = +/- (1,75 + 1) = +/- 2,75%.
с
В случаях когда используются данные купажных листов предельно
допустимая норма потерь (N ) спирта при производстве водок и
т
ликероводочных изделий берется из "Сборника нормативов для
спиртовых и ликероводочных заводов СН 10-12446-99", утвержденного
Министерством сельского хозяйства и продовольствия Российской
Федерации 24.11.1999.
---