---
title: "<Письмо> ФНС России от 10.09.2021 N ШЮ-4-13/12901@"
number: "ШЮ-4-13/12901@"
issuer: "Федеральная налоговая служба"
issued_on: 2021-09-10
status: действует
canonical: "https://bukva.ai/docs/pismo-shyu-4-1312901-at"
---

## <Письмо> ФНС России от 10.09.2021 N ШЮ-4-13/12901@

# <Письмо> ФНС России от 10.09.2021 N ШЮ-4-13/12901@

"Об условиях применения гарантий в отношении участников программы добровольного декларирования ("амнистии капитала")"


<div align="center">

<a id="p100001"></a>**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**

<a id="p100002"></a>**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА РОССИИ**

</div>


## <a id="p100003"></a>ПИСЬМО

<div align="center">

**от 10 сентября 2021 г. N ШЮ-4-13/12901@**

<a id="p100004"></a>**ОБ УСЛОВИЯХ ПРИМЕНЕНИЯ ГАРАНТИЙ В ОТНОШЕНИИ УЧАСТНИКОВ**<br>
ПРОГРАММЫ ДОБРОВОЛЬНОГО ДЕКЛАРИРОВАНИЯ ("АМНИСТИИ КАПИТАЛА")

</div>


<a id="p100005"></a>Федеральная налоговая служба в связи с поступающими от территориальных налоговых органов (далее - ТНО) и судебных органов вопросами о проверке условий применения гарантий, предусмотренных Федеральным законом от 08.06.2015 N 140-ФЗ "О добровольном декларировании физическими лицами активов и счетов (вкладов) в банках и о внесении изменений в отдельные законодательные акты Российской Федерации" (далее - Закон N 140-ФЗ), в отношении налогоплательщиков - физических лиц, представивших специальную декларацию в соответствии с Законом N 140-ФЗ (далее - декларант, налогоплательщик), а также в целях предупреждения формирования негативной судебной практики сообщает следующее.
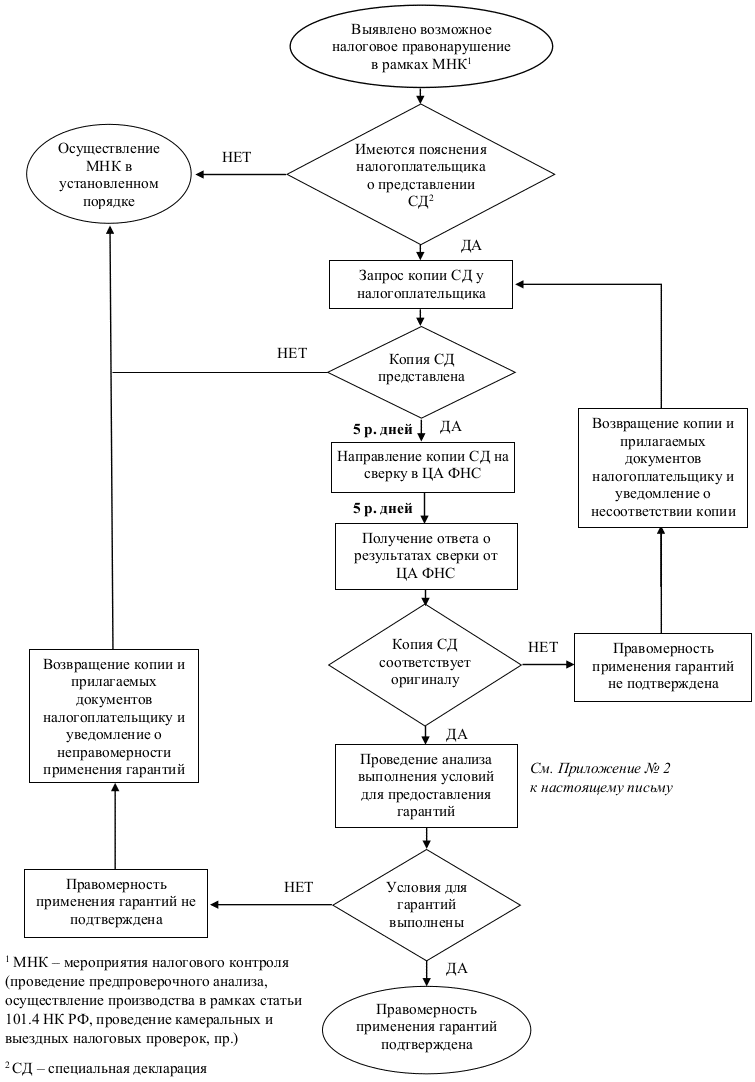
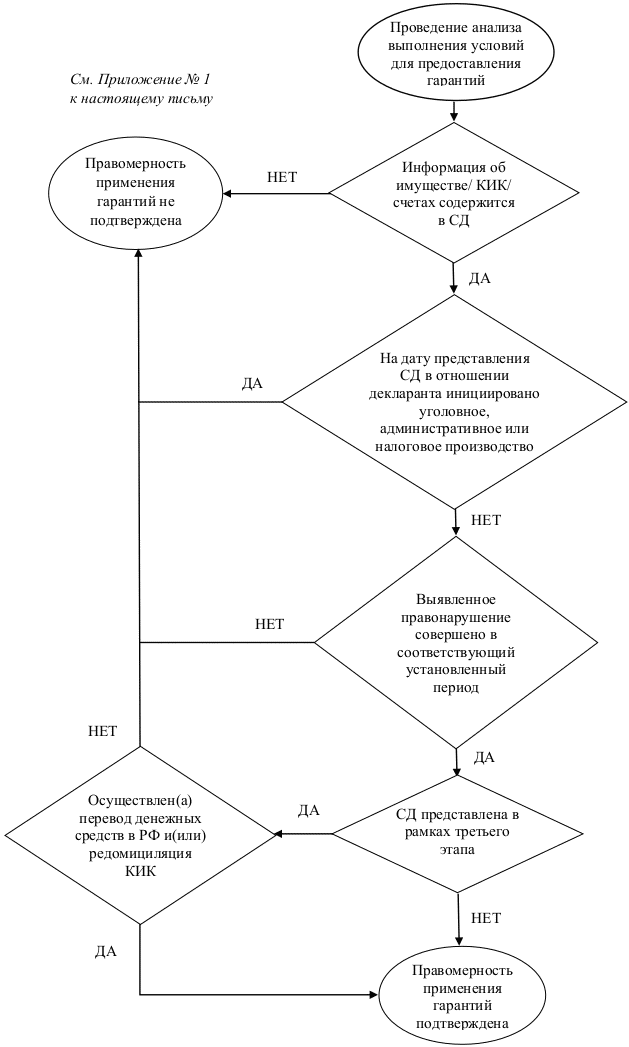
<a id="p100006"></a>В случае если в рамках проведения мероприятий налогового контроля ТНО выявлены факты, свидетельствующие о возможном совершении налогового правонарушения, в отношении которых налогоплательщиком представлены пояснения о представлении им специальной декларации, подтверждение правомерности освобождения такого налогоплательщика от налоговой ответственности осуществляется в соответствии с порядком, изложенным в настоящем письме. Блок-схемы процесса подтверждения правомерности применения гарантий также изложены в [Приложениях N 1](#p100057) и [N 2](#p100060) к настоящему письму.
<a id="p100007"></a>ФНС России обращает внимание, что изложенный в настоящем письме порядок правомерности применения гарантий также применим в отношении нарушений валютного законодательства.


### 1. <a id="p100008"></a>Подтверждение факта представления специальной декларации

<a id="p100009"></a>В ходе проведения мероприятий налогового контроля ТНО следует учитывать, что нормами Налогового кодекса Российской Федерации (далее - НК РФ) и Закона N 140-ФЗ предусматривается освобождение от ответственности за налоговые правонарушения для налогоплательщиков, представивших специальную декларацию, при условии, если эти правонарушения связаны с приобретением (формированием источников приобретения), использованием либо распоряжением имуществом и (или) контролируемыми иностранными компаниями (далее - КИК), информация о которых содержится в специальной декларации, и (или) с открытием и (или) зачислением денежных средств на счета (вклады), информация о которых содержится в специальной декларации (пункт 3 части 1 статьи 4 Закона N 140-ФЗ, пункт 2 статьи 109 НК РФ).
<a id="p100010"></a>В случае представления налогоплательщиком пояснений о представлении им специальной налоговой декларации, содержащей информацию об имуществе, КИК или счетах (вкладах), связанных с выявленным возможным налоговым правонарушением, ТНО в первую очередь следует проверить факт представления такой декларации.
<a id="p100011"></a>Факт представления декларации подтверждается копией такой декларации с отметкой налогового органа о ее принятии.
<a id="p100012"></a>Таким образом, для целей рассмотрения ТНО вопроса о применении или неприменении к деяниям налогоплательщика гарантий, предусмотренных Законом N 140-ФЗ, налогоплательщик вправе представить в такой налоговый орган копию специальной декларации и прилагаемых к ней документов и (или) сведений, представленных декларантом в соответствии со статьей 3 Закона N 140-ФЗ (часть 11 статьи 4 Закона N 140-ФЗ).
<a id="p100013"></a>При непредставлении налогоплательщиком копии специальной декларации и документов и (или) сведений, прилагаемых к декларации или в случае выявления налоговым органом обстоятельств, свидетельствующих о невыполнении условий для предоставления такому налогоплательщику предусмотренных Законом N 140-ФЗ гарантий, ТНО проводит дальнейшие мероприятия налогового контроля в общем порядке.


### 2. <a id="p100014"></a>Направление копии специальной декларации на сверку

<a id="p100015"></a>ТНО в случае получения от налогоплательщика копии специальной декларации, а также документов и (или) сведений, прилагаемых к такой декларации, в обязательном порядке направляет ее в адрес Центрального аппарата ФНС России (далее - ЦА ФНС России) <1> с целью осуществления сверки представленной копии с оригиналом декларации, находящимся на централизованном хранении (часть 14 статьи 3 Закона N 140-ФЗ).

<a id="p100016"></a>

---

<a id="p100017"></a><1> Административно-контрольное управление и Управление международного сотрудничества и валютного контроля.

<a id="p100018"></a>Копия специальной декларации направляется ТНО в ЦА ФНС России сопроводительным письмом с пометкой "Для служебного пользования" посредством фельдъегерской связи в срок не позднее пяти рабочих дней с момента ее получения от налогоплательщика.
<a id="p100019"></a>ЦА ФНС России в течение пяти рабочих дней после получения такой копии декларации осуществляет ее сверку и направляет ответное уведомление в ТНО о том, соответствует либо не соответствует полученная копия декларации оригиналу. Вместе с ответным уведомлением ЦА ФНС России возвращает полученную копию специальной декларации также сопроводительным письмом с пометкой "Для служебного пользования" посредством фельдъегерской связи.
<a id="p100020"></a>На основании ответного уведомления ЦА ФНС России должностное лицо ТНО, проводящее соответствующие мероприятия налогового контроля, принимает решение:
<a id="p100021"></a>а) в случае соответствия оригиналу - приобщить копию декларации, а также копии документов и (или) сведений, приложенных к декларации, к материалам налоговой проверки или иного мероприятия налогового контроля;
<a id="p100022"></a>б) в случае несоответствия оригиналу - вернуть копию декларации, а также копии документов и (или) сведений, приложенных к декларации, налогоплательщику (его законному представителю) и сообщить о выявленном несоответствии.


### 3. <a id="p100023"></a>Анализ выполнения условий этапов программы добровольного декларирования, порядок применения гарантий

<a id="p100024"></a>ТНО при решении вопроса о правомерности освобождения декларанта от налоговой ответственности в отношении выявленных правонарушений следует также учитывать необходимость выполнения условий предоставления гарантий, действующих для отдельных этапов декларирования.
<a id="p100025"></a>Таким образом, в случае подтверждения соответствия представленной налогоплательщиком копии специальной декларации оригиналу, находящемуся на централизованном хранении в ЦА ФНС России, ТНО в обязательном порядке следует провести анализ выполнения соответствующих условий предоставления гарантий.
<a id="p100026"></a>Так, ТНО необходимо проверить выполнение следующих условий для освобождения от ответственности за налоговые правонарушения:
1) <a id="p100027"></a>выявленное деяние связано с приобретением (формированием источников приобретения), использованием либо распоряжением имуществом или КИК, и (или) с открытием или зачислением денежных средств на банковские счета (вклады) и информация о таком имуществе, КИК или счетах содержится в специальной декларации (пункт 3 части 1 статьи 4 Закона N 140-ФЗ);
2) <a id="p100028"></a>на дату представления специальной декларации в отношении налогоплательщика не было возбуждено уголовное дело по установленным составам преступлений, не начато производство по делу об административном или налоговом правонарушении или не начата выездная налоговая проверка (проверка полноты исчисления и уплаты налогов в связи с совершением сделок между взаимозависимыми лицами) (часть 8 статьи 4 Закона N 140-ФЗ);
3) <a id="p100029"></a>выявленные деяния были совершены в сроки, установленные для соответствующего этапа декларирования (часть 13 статьи 4 Закона N 140-ФЗ):
- <a id="p100030"></a>для первого этапа - до 01.01.2015;
- <a id="p100031"></a>для второго этапа - до 01.01.2018;
- <a id="p100032"></a>для третьего этапа - до 01.01.2019.
<a id="p100033"></a>При выявлении налоговым органом факта невыполнения налогоплательщиком хотя бы одного из условий для предоставления предусмотренных Законом N 140-ФЗ гарантий, ТНО проводит дальнейшие мероприятия налогового контроля в общем порядке.
<a id="p100034"></a>Кроме того, ТНО следует учитывать, что для участников третьего этапа декларирования были предусмотрены дополнительные условия (статья 6 Закона N 140-ФЗ):
1) <a id="p100035"></a>в отношении всех указанных в специальной декларации иностранных организаций (КИК) в соответствии с Федеральным законом от 3 августа 2018 года N 290-ФЗ "О международных компаниях и международных фондах" осуществлена процедура государственной регистрации международных компаний в порядке редомициляции с одновременным предоставлением статуса международных компаний - для деяний, связанных с приобретением (формированием источников приобретения), использованием либо распоряжением иностранными организациями (КИК);
2) <a id="p100036"></a>в отношении всех денежных средств со счетов (вкладов) в банках, расположенных за пределами Российской Федерации, осуществлен перевод на счета (вклады) декларанта в кредитных организациях Российской Федерации до даты представления декларации - для деяний, связанных с открытием и (или) зачислением денежных средств на счета (вклады).
<a id="p100037"></a>При выявлении налоговым органом факта невыполнения налогоплательщиком хотя бы одного из условий для третьего этапа декларирования ТНО проводит дальнейшие мероприятия налогового контроля в общем порядке.
<a id="p100038"></a>Также необходимо учитывать, что согласно части 10 статьи 4 Закона N 140-ФЗ гарантии предоставляются декларанту исключительно в пределах указанного в декларации имущества (КИК, счетов (вкладов) и (или) операций по приобретению (способов и механизмов формирования источников приобретения), использованию либо распоряжению таким имуществом (КИК), открытию и (или) зачислению денежных средств на такие счета (вклады)). При этом в отношении указанных в декларации сведений об участии декларанта в российских и (или) иностранных организациях, а также сведений о КИК, в отношении которых декларант на дату представления декларации является контролирующим лицом, гарантии предоставляются в пределах стоимости активов этих организаций (КИК) по состоянию на дату представления декларации.
<a id="p100039"></a>С учетом изложенного ТНО в случае приобщения копии декларации и копий документов и (или) сведений, приложенных к декларации, в соответствии с [подпунктом "а" пункта 2](#p100021) настоящего письма должностному лицу ТНО, проводящего налоговую проверку или иное мероприятие налогового контроля, необходимо провести анализ информации, содержащейся в копии такой специальной декларации и копиях документов и (или) сведений, прилагаемых к декларации, для целей подтверждения (неподтверждения) выполнения условий соответствующих этапов декларирования и определения правомерности непривлечения к ответственности за налоговые правонарушения.
<a id="p100040"></a>При выполнении условий, предусмотренных Законом N 140-ФЗ, декларант не может быть привлечен к ответственности, в том числе, за следующие налоговые правонарушения:
<a id="p100041"></a>непредставление налоговой декларации (расчета финансового результата инвестиционного товарищества, расчета по страховым взносам) (статья 119 НК РФ);
<a id="p100042"></a>неуплата или неполная уплата сумм налога (сбора, страховых взносов) (статья 122 НК РФ);
<a id="p100043"></a>неуплата или неполная уплата сумм налога в результате невключения в налоговую базу доли прибыли КИК (статья 129.5 НК РФ).
<a id="p100044"></a>Кроме того, в соответствии с пунктом 3.1 статьи 25.14 НК РФ уведомление о КИК не считается представленным с нарушением установленного законодательством срока, в случае, если такое уведомление было представлено вместе со специальной декларацией, представленной в соответствии с Законом N 140-ФЗ, и информация о таких КИК содержится в этой специальной декларации.


### 4. <a id="p100045"></a>Взыскание налога в случае представления специальной декларации

<a id="p100046"></a>При предоставлении декларанту гарантий, предусмотренных Законом N 140-ФЗ, ТНО следует учитывать, что положения НК РФ не содержат норм, предусматривающих освобождение декларантов от уплаты налога в результате представления ими специальной декларации.
<a id="p100047"></a>Однако нормы НК РФ имеют специальные положения в отношении порядка взыскания налога. Так, в соответствии с пунктом 2.1 статьи 45 НК РФ взыскание налога не производится в случае неуплаты или неполной уплаты налога декларантом. При этом взыскание налогов, предусмотренных частью второй НК РФ, в отношении прибыли и (или) имущества КИК (подпункты 2 и 3 пункта 2.1 статьи 45) осуществляется без ограничений.
<a id="p100048"></a>Вместе с тем предусмотренный НК РФ запрет на взыскание налога, не уплаченного (не полностью уплаченного) декларантом, имеет ограниченный период применения, который зависит от этапа декларирования (подпункты 1 - 3 пункта 2.1 статьи 45 НК РФ).


### 5. <a id="p100049"></a>Проверка достоверности специальной декларации судами

<a id="p100050"></a>В силу части 6 статьи 4 Закона N 140-ФЗ сведения, содержащиеся в специальной декларации и документах и (или) сведениях, прилагаемых к декларации, признаются налоговой тайной в соответствии с законодательством Российской Федерации о налогах и сборах. Режим хранения таких сведений и документов, а также доступа к ним обеспечивают исключительно налоговые органы. Иные государственные или негосударственные органы и организации не вправе получать доступ к таким сведениям и документам, которые при этом могут быть истребованы по запросу самого декларанта.
<a id="p100051"></a>Указанное подтверждает позиция Президиума Верховного Суда РФ, сформулированная в "Ответе на вопрос о применении отдельных положений статьи 4 Федерального закона "О добровольном декларировании физическими лицами активов и счетов (вкладов) в банках и о внесении изменений в отдельные законодательные акты Российской Федерации" от 13.11.2019. Суд указал, что коллизии между соответствующими нормами других федеральных законов и Закона N 140-ФЗ должны разрешаться в пользу последнего, исходя из того, что Закон N 140-ФЗ предусматривает в отношении отдельных категорий лиц дополнительные гарантии их прав и свобод.
<a id="p100052"></a>Вместе с тем для обеспечения гарантий конфиденциальности содержащихся в декларации сведений частью 14 статьи 3 Закона N 140-ФЗ установлен специальный режим подтверждения достоверности данных сведений, в соответствии с которым ФНС России осуществляет сверку сведений, содержащихся в копии специальной декларации, со сведениями оригинала, находящегося на хранении. Такая сверка может быть осуществлена только по запросу должностного лица органа государственной власти или банка, которому в качестве основания для предоставления гарантий, предусмотренных Законом N 140-ФЗ, декларантом была представлена копия декларации с отметкой налогового органа о ее принятии.
<a id="p100053"></a>При возникновении необходимости проверки достоверности копии специальной декларации в случаях, не предусмотренных частью 14 статьи 3 Закона N 140-ФЗ, в том числе в рамках судебного производства, такая проверка может быть осуществлена путем истребования у налогоплательщика оригинала письма ФНС России, содержащего в качестве приложения копию специальной декларации.
<a id="p100054"></a>Руководителям (исполняющим обязанности руководителя) управлений ФНС России по субъектам Российской Федерации взять исполнение настоящего письма под личный контроль и довести его до нижестоящих налоговых органов.

<div align="right">

<a id="p100055"></a>Заместитель руководителя<br>
Действительный<br>
государственный советник<br>
Российской Федерации 3 класса<br>
Ю.В.ШЕПЕЛЕВА

</div>


<div align="right">

<a id="p100056"></a>Приложение N 1

</div>


<div align="center">

<a id="p100057"></a>**ПРОЦЕСС ВЗАИМОДЕЙСТВИЯ НАЛОГОВОГО ОРГАНА**<br>
**С НАЛОГОПЛАТЕЛЬЩИКОМ ПРИ ВЫЯВЛЕНИИ ВОЗМОЖНОГО**<br>
**НАЛОГОВОГО ПРАВОНАРУШЕНИЯ**

<a id="p100058"></a> ![5. Проверка достоверности специальной декларации судами](https://i.bukva.ai/Um5WhfaAW/img_0.png) 

</div>


<div align="right">

<a id="p100059"></a>Приложение N 2

</div>


<div align="center">

<a id="p100060"></a>**ПРОЦЕСС ПРОВЕДЕНИЯ НАЛОГОВЫМ ОРГАНОМ АНАЛИЗА ВЫПОЛНЕНИЯ**<br>
**УСЛОВИЙ ДЛЯ ПРЕДОСТАВЛЕНИЯ ГАРАНТИЙ**
<a id="p100061"></a> ![5. Проверка достоверности специальной декларации судами](https://i.bukva.ai/Um5WhfaAW/img_1.png) 

</div>


<a id="p100062"></a>

---