---
title: "<Письмо> ФНС России от 17.06.2016 N СА-4-9/10799"
number: "СА-4-9/10799"
issuer: "Федеральная налоговая служба"
issued_on: 2016-06-17
status: действует
canonical: "https://bukva.ai/docs/pismo-sa-4-910799"
---

## <Письмо> ФНС России от 17.06.2016 N СА-4-9/10799

# <Письмо> ФНС России от 17.06.2016 N СА-4-9/10799

<О представлении ежеквартальной информации о результатах урегулирования налоговых споров в досудебном и судебном порядке>


<div align="center">

<a id="p100001"></a>**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**

<a id="p100002"></a>**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**

</div>


## <a id="p100003"></a>ПИСЬМО

<div align="center">

от 17 июня 2016 г. N СА-4-9/10799

</div>


<a id="p100004"></a>Федеральная налоговая служба в целях осуществления мониторинга и анализа результатов работы по досудебному урегулированию споров и результатов дальнейшего судебного рассмотрения споров поручает представлять в Управление досудебного урегулирования налоговых споров ФНС России ежеквартальную информацию о результатах урегулирования налоговых споров в досудебном и судебном порядке.
<a id="p100005"></a>Запрашиваемая информация представляется в виде таблицы в соответствии с [приложением N 1](#p100012) к настоящему письму. Порядок заполнения таблицы определен в [приложении N 2](#p100408) к настоящему письму.
<a id="p100006"></a>В рамках исполнения поручения представляется информация о результатах досудебного урегулирования налоговых споров и их дальнейшего обжалования в судебном порядке при условии, если по результатам рассмотрения соответствующих споров в истекшем периоде, начиная с 01.04.2016, вынесено решение по жалобе (апелляционной жалобе) или принят судебный акт.
<a id="p100007"></a>По мере поступления информации о результатах рассмотрения налоговых споров в досудебном и судебном порядке полученная информация вносится в таблицу и далее корректируется по состоянию на последнее число каждого квартала.
<a id="p100008"></a>Запрашиваемая информация представляется нарастающим итогом не позднее 5-го числа месяца, следующего за истекшим периодом (I квартал, I полугодие, 9 месяцев, год). При этом информация за I квартал 2016 года не представляется.
<a id="p100009"></a>Если 5-е число месяца приходится на день, признаваемый в соответствии с законодательством Российской Федерации выходным и (или) нерабочим праздничным днем, днем представления информации считается ближайший предшествующий рабочий день. Исключение составляет годовая информация, которая представляется не позднее 15 января следующего года.
<a id="p100010"></a>Письмо ФНС России от 16.02.2016 СА-4-9/2453@ в связи с направлением настоящего письма не подлежит применению начиная со дня получения настоящего письма.

<div align="right">

<a id="p100011"></a>Заместитель Руководителя<br>
Действительный<br>
государственный советник<br>
Российской Федерации 2 класса<br>
С.А.АРАКЕЛОВ

</div>


## <a id="p100012"></a>Приложение N 1


<table>
<colgroup><col width="6%"><col width="16%"><col width="8%"><col width="10%"><col width="9%"><col width="5%"><col width="6%"><col width="9%"><col width="4%"><col width="14%"><col width="8%"><col width="6%"></colgroup>
<tr><td rowspan="9"></td><td colspan="2"><a id="p100013"></a>Перейти в таблицу</td><td colspan="3"></td><td colspan="2"><a id="p100014"></a>Очистить</td><td></td><td colspan="2"><a id="p100015"></a>Записать в таблицу</td><td></td></tr>
<tr><td colspan="11"></td></tr>
<tr><td colspan="4"><a id="p100016"></a>1. Категория налогоплательщика</td><td colspan="7"></td></tr>
<tr><td colspan="4"><a id="p100017"></a>2. Наименование (Ф.И.О.) налогоплательщика</td><td colspan="7"></td></tr>
<tr><td colspan="4"><a id="p100018"></a>3. Налоговый орган, ненормативные акты, действия (бездействие) которого обжалуются</td><td colspan="7"></td></tr>
<tr><td colspan="3"><a id="p100019"></a>4. Номер обжалуемого документа</td><td></td><td colspan="4"><a id="p100020"></a>5. Дата обжалуемого документа</td><td></td><td colspan="2" rowspan="4"></td></tr>
<tr><td colspan="3"><a id="p100021"></a>6. Номер жалобы</td><td></td><td colspan="4"><a id="p100022"></a>7. Дата жалобы</td><td></td></tr>
<tr><td colspan="3"><a id="p100023"></a>8. Номер решения по жалобе</td><td></td><td colspan="4"><a id="p100024"></a>9. Дата решения по жалобе</td><td></td></tr>
<tr><td colspan="3"><a id="p100025"></a>10. Номер дела в суде</td><td></td><td colspan="4"><a id="p100026"></a>11. Дата последнего судебного акта</td><td></td></tr>
<tr><td rowspan="20"><a id="p100027"></a>Эпизод N 1</td><td colspan="11"><a id="p100028"></a>Эпизод 1</td></tr>
<tr><td rowspan="3"><a id="p100029"></a>12. Статья, пункт, подпункт НК РФ</td><td colspan="2"><a id="p100030"></a>Приоритетная статья</td><td><a id="p100031"></a>статья</td><td colspan="2"></td><td><a id="p100032"></a>пункт</td><td></td><td><a id="p100033"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100034"></a>статья 2</td><td><a id="p100035"></a>статья</td><td colspan="2"></td><td><a id="p100036"></a>пункт</td><td></td><td><a id="p100037"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100038"></a>статья 3</td><td><a id="p100039"></a>статья</td><td colspan="2"></td><td><a id="p100040"></a>пункт</td><td></td><td><a id="p100041"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="3"><a id="p100042"></a>13. Предмет обжалования</td><td colspan="8"></td></tr>
<tr><td colspan="3"><a id="p100043"></a>14. Тема спора</td><td colspan="8"></td></tr>
<tr><td colspan="4"><a id="p100044"></a>15. Признак получения ННВ</td><td colspan="2"><a id="p100045"></a>$|\overline{v}|$</td><td colspan="5" rowspan="4"></td></tr>
<tr><td colspan="4"><a id="p100046"></a>16. Результат рассмотрения жалобы</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100047"></a>17. Оспоренная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100048"></a>18. Удовлетворенная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100049"></a>19. Причины удовлетворения жалобы</td><td><a id="p100050"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100051"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100052"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td colspan="4" rowspan="2"><a id="p100053"></a>20. Результат рассмотрения дела в суде</td><td colspan="2"><a id="p100054"></a>1 инстанция</td><td><a id="p100055"></a>Апелляция</td><td><a id="p100056"></a>Кассация</td><td><a id="p100057"></a>Кассация ВС</td><td colspan="2"><a id="p100058"></a>Президиум ВС</td></tr>
<tr><td colspan="2"></td><td></td><td></td><td></td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100059"></a>21. Оспоренная сумма в суде (тыс. руб.)</td><td colspan="2"></td><td colspan="5" rowspan="2"></td></tr>
<tr><td colspan="4"><a id="p100060"></a>22. Удовлетворенная сумма в суде (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100061"></a>23. Причины удовлетворения требований налогоплательщика в суде</td><td><a id="p100062"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100063"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100064"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td rowspan="20"><a id="p100065"></a>Эпизод N 2</td><td colspan="11"><a id="p100066"></a>Эпизод N 2</td></tr>
<tr><td rowspan="3"><a id="p100067"></a>12. Статья, пункт, подпункт НК РФ</td><td colspan="2"><a id="p100068"></a>Приоритетная статья</td><td><a id="p100069"></a>статья</td><td colspan="2"></td><td><a id="p100070"></a>пункт</td><td></td><td><a id="p100071"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100072"></a>статья 2</td><td><a id="p100073"></a>статья</td><td colspan="2"></td><td><a id="p100074"></a>пункт</td><td></td><td><a id="p100075"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100076"></a>статья 3</td><td><a id="p100077"></a>статья</td><td colspan="2"></td><td><a id="p100078"></a>пункт</td><td></td><td><a id="p100079"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="3"><a id="p100080"></a>13. Предмет обжалования</td><td colspan="8"></td></tr>
<tr><td colspan="3"><a id="p100081"></a>14. Тема спора</td><td colspan="8"></td></tr>
<tr><td colspan="4"><a id="p100082"></a>15. Признак получения ННВ</td><td colspan="2"><a id="p100083"></a>$|\overline{v}|$</td><td colspan="5" rowspan="4"></td></tr>
<tr><td colspan="4"><a id="p100084"></a>16. Результат рассмотрения жалобы</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100085"></a>17. Оспоренная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100086"></a>18. Удовлетворенная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100087"></a>19. Причины удовлетворения жалобы</td><td><a id="p100088"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100089"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100090"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td colspan="4" rowspan="2"><a id="p100091"></a>20. Результат рассмотрения дела в суде</td><td colspan="2"><a id="p100092"></a>1 инстанция</td><td><a id="p100093"></a>Апелляция</td><td><a id="p100094"></a>Кассация</td><td><a id="p100095"></a>Кассация ВС</td><td colspan="2"><a id="p100096"></a>Президиум ВС</td></tr>
<tr><td colspan="2"></td><td></td><td></td><td></td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100097"></a>21. Оспоренная сумма в суде (тыс. руб.)</td><td colspan="2"></td><td colspan="5" rowspan="2"></td></tr>
<tr><td colspan="4"><a id="p100098"></a>22. Удовлетворенная сумма в суде (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100099"></a>23. Причины удовлетворения требований налогоплательщика в суде</td><td><a id="p100100"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100101"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100102"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td rowspan="20"><a id="p100103"></a>Эпизод N 3</td><td colspan="11"><a id="p100104"></a>Эпизод N 3</td></tr>
<tr><td rowspan="3"><a id="p100105"></a>12. Статья, пункт, подпункт НК РФ</td><td colspan="2"><a id="p100106"></a>Приоритетная статья</td><td><a id="p100107"></a>статья</td><td colspan="2"></td><td><a id="p100108"></a>пункт</td><td></td><td><a id="p100109"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100110"></a>статья 2</td><td><a id="p100111"></a>статья</td><td colspan="2"></td><td><a id="p100112"></a>пункт</td><td></td><td><a id="p100113"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100114"></a>статья 3</td><td><a id="p100115"></a>статья</td><td colspan="2"></td><td><a id="p100116"></a>пункт</td><td></td><td><a id="p100117"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="3"><a id="p100118"></a>13. Предмет обжалования</td><td colspan="8"></td></tr>
<tr><td colspan="3"><a id="p100119"></a>14. Тема спора</td><td colspan="8"></td></tr>
<tr><td colspan="4"><a id="p100120"></a>15. Признак получения ННВ</td><td colspan="2"><a id="p100121"></a>$|\overline{v}|$</td><td colspan="5" rowspan="4"></td></tr>
<tr><td colspan="4"><a id="p100122"></a>16. Результат рассмотрения жалобы</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100123"></a>17. Оспоренная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100124"></a>18. Удовлетворенная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100125"></a>19. Причины удовлетворения жалобы</td><td><a id="p100126"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100127"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100128"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td colspan="4" rowspan="2"><a id="p100129"></a>20. Результат рассмотрения дела в суде</td><td colspan="2"><a id="p100130"></a>1 инстанция</td><td><a id="p100131"></a>Апелляция</td><td><a id="p100132"></a>Кассация</td><td><a id="p100133"></a>Кассация ВС</td><td colspan="2"><a id="p100134"></a>Президиум ВС</td></tr>
<tr><td colspan="2"></td><td></td><td></td><td></td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100135"></a>21. Оспоренная сумма в суде (тыс. руб.)</td><td colspan="2"></td><td colspan="5" rowspan="2"></td></tr>
<tr><td colspan="4"><a id="p100136"></a>22. Удовлетворенная сумма в суде (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100137"></a>23. Причины удовлетворения требований налогоплательщика в суде</td><td><a id="p100138"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100139"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100140"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td rowspan="20"><a id="p100141"></a>Эпизод N 4</td><td colspan="11"><a id="p100142"></a>Эпизод N 4</td></tr>
<tr><td rowspan="3"><a id="p100143"></a>12. Статья, пункт, подпункт НК РФ</td><td colspan="2"><a id="p100144"></a>Приоритетная статья</td><td><a id="p100145"></a>статья</td><td colspan="2"></td><td><a id="p100146"></a>пункт</td><td></td><td><a id="p100147"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100148"></a>статья 2</td><td><a id="p100149"></a>статья</td><td colspan="2"></td><td><a id="p100150"></a>пункт</td><td></td><td><a id="p100151"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100152"></a>статья 3</td><td><a id="p100153"></a>статья</td><td colspan="2"></td><td><a id="p100154"></a>пункт</td><td></td><td><a id="p100155"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="3"><a id="p100156"></a>13. Предмет обжалования</td><td colspan="8"></td></tr>
<tr><td colspan="3"><a id="p100157"></a>14. Тема спора</td><td colspan="8"></td></tr>
<tr><td colspan="4"><a id="p100158"></a>15. Признак получения ННВ</td><td colspan="2"><a id="p100159"></a>$|\overline{v}|$</td><td colspan="5" rowspan="4"></td></tr>
<tr><td colspan="4"><a id="p100160"></a>16. Результат рассмотрения жалобы</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100161"></a>17. Оспоренная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100162"></a>18. Удовлетворенная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100163"></a>19. Причины удовлетворения жалобы</td><td><a id="p100164"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100165"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100166"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td colspan="4" rowspan="2"><a id="p100167"></a>20. Результат рассмотрения дела в суде</td><td colspan="2"><a id="p100168"></a>1 инстанция</td><td><a id="p100169"></a>Апелляция</td><td><a id="p100170"></a>Кассация</td><td><a id="p100171"></a>Кассация ВС</td><td colspan="2"><a id="p100172"></a>Президиум ВС</td></tr>
<tr><td colspan="2"></td><td></td><td></td><td></td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100173"></a>21. Оспоренная сумма в суде (тыс. руб.)</td><td colspan="2"></td><td colspan="5" rowspan="2"></td></tr>
<tr><td colspan="4"><a id="p100174"></a>22. Удовлетворенная сумма в суде (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100175"></a>23. Причины удовлетворения требований налогоплательщика в суде</td><td><a id="p100176"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100177"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100178"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td rowspan="20"><a id="p100179"></a>Эпизод N 5</td><td colspan="11"><a id="p100180"></a>Эпизод N 5</td></tr>
<tr><td rowspan="3"><a id="p100181"></a>12. Статья, пункт, подпункт НК РФ</td><td colspan="2"><a id="p100182"></a>Приоритетная статья</td><td><a id="p100183"></a>статья</td><td colspan="2"></td><td><a id="p100184"></a>пункт</td><td></td><td><a id="p100185"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100186"></a>статья 2</td><td><a id="p100187"></a>статья</td><td colspan="2"></td><td><a id="p100188"></a>пункт</td><td></td><td><a id="p100189"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100190"></a>статья 3</td><td><a id="p100191"></a>статья</td><td colspan="2"></td><td><a id="p100192"></a>пункт</td><td></td><td><a id="p100193"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="3"><a id="p100194"></a>13. Предмет обжалования</td><td colspan="8"></td></tr>
<tr><td colspan="3"><a id="p100195"></a>14. Тема спора</td><td colspan="8"></td></tr>
<tr><td colspan="4"><a id="p100196"></a>15. Признак получения ННВ</td><td colspan="2"><a id="p100197"></a>$|\overline{v}|$</td><td colspan="5" rowspan="4"></td></tr>
<tr><td colspan="4"><a id="p100198"></a>16. Результат рассмотрения жалобы</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100199"></a>17. Оспоренная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100200"></a>18. Удовлетворенная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100201"></a>19. Причины удовлетворения жалобы</td><td><a id="p100202"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100203"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100204"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td colspan="4" rowspan="2"><a id="p100205"></a>20. Результат рассмотрения дела в суде</td><td colspan="2"><a id="p100206"></a>1 инстанция</td><td><a id="p100207"></a>Апелляция</td><td><a id="p100208"></a>Кассация</td><td><a id="p100209"></a>Кассация ВС</td><td colspan="2"><a id="p100210"></a>Президиум ВС</td></tr>
<tr><td colspan="2"></td><td></td><td></td><td></td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100211"></a>21. Оспоренная сумма в суде (тыс. руб.)</td><td colspan="2"></td><td colspan="5" rowspan="2"></td></tr>
<tr><td colspan="4"><a id="p100212"></a>22. Удовлетворенная сумма в суде (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100213"></a>23. Причины удовлетворения требований налогоплательщика в суде</td><td><a id="p100214"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100215"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100216"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td rowspan="20"><a id="p100217"></a>Эпизод N 6</td><td colspan="11"><a id="p100218"></a>Эпизод N 6</td></tr>
<tr><td rowspan="3"><a id="p100219"></a>12. Статья, пункт, подпункт НК РФ</td><td colspan="2"><a id="p100220"></a>Приоритетная статья</td><td><a id="p100221"></a>статья</td><td colspan="2"></td><td><a id="p100222"></a>пункт</td><td></td><td><a id="p100223"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100224"></a>статья 2</td><td><a id="p100225"></a>статья</td><td colspan="2"></td><td><a id="p100226"></a>пункт</td><td></td><td><a id="p100227"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100228"></a>статья 3</td><td><a id="p100229"></a>статья</td><td colspan="2"></td><td><a id="p100230"></a>пункт</td><td></td><td><a id="p100231"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="3"><a id="p100232"></a>13. Предмет обжалования</td><td colspan="8"></td></tr>
<tr><td colspan="3"><a id="p100233"></a>14. Тема спора</td><td colspan="8"></td></tr>
<tr><td colspan="4"><a id="p100234"></a>15. Признак получения ННВ</td><td colspan="2"><a id="p100235"></a>$|\overline{v}|$</td><td colspan="5" rowspan="4"></td></tr>
<tr><td colspan="4"><a id="p100236"></a>16. Результат рассмотрения жалобы</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100237"></a>17. Оспоренная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100238"></a>18. Удовлетворенная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100239"></a>19. Причины удовлетворения жалобы</td><td><a id="p100240"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100241"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100242"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td colspan="4" rowspan="2"><a id="p100243"></a>20. Результат рассмотрения дела в суде</td><td colspan="2"><a id="p100244"></a>1 инстанция</td><td><a id="p100245"></a>Апелляция</td><td><a id="p100246"></a>Кассация</td><td><a id="p100247"></a>Кассация ВС</td><td colspan="2"><a id="p100248"></a>Президиум ВС</td></tr>
<tr><td colspan="2"></td><td></td><td></td><td></td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100249"></a>21. Оспоренная сумма в суде (тыс. руб.)</td><td colspan="2"></td><td colspan="5" rowspan="2"></td></tr>
<tr><td colspan="4"><a id="p100250"></a>22. Удовлетворенная сумма в суде (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100251"></a>23. Причины удовлетворения требований налогоплательщика в суде</td><td><a id="p100252"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100253"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100254"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td rowspan="20"><a id="p100255"></a>Эпизод N 7</td><td colspan="11"><a id="p100256"></a>Эпизод N 7</td></tr>
<tr><td rowspan="3"><a id="p100257"></a>12. Статья, пункт, подпункт НК РФ</td><td colspan="2"><a id="p100258"></a>Приоритетная статья</td><td><a id="p100259"></a>статья</td><td colspan="2"></td><td><a id="p100260"></a>пункт</td><td></td><td><a id="p100261"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100262"></a>статья 2</td><td><a id="p100263"></a>статья</td><td colspan="2"></td><td><a id="p100264"></a>пункт</td><td></td><td><a id="p100265"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100266"></a>статья 3</td><td><a id="p100267"></a>статья</td><td colspan="2"></td><td><a id="p100268"></a>пункт</td><td></td><td><a id="p100269"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="3"><a id="p100270"></a>13. Предмет обжалования</td><td colspan="8"></td></tr>
<tr><td colspan="3"><a id="p100271"></a>14. Тема спора</td><td colspan="8"></td></tr>
<tr><td colspan="4"><a id="p100272"></a>15. Признак получения ННВ</td><td colspan="2"><a id="p100273"></a>$|\overline{v}|$</td><td colspan="5" rowspan="4"></td></tr>
<tr><td colspan="4"><a id="p100274"></a>16. Результат рассмотрения жалобы</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100275"></a>17. Оспоренная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100276"></a>18. Удовлетворенная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100277"></a>19. Причины удовлетворения жалобы</td><td><a id="p100278"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100279"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100280"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td colspan="4" rowspan="2"><a id="p100281"></a>20. Результат рассмотрения дела в суде</td><td colspan="2"><a id="p100282"></a>1 инстанция</td><td><a id="p100283"></a>Апелляция</td><td><a id="p100284"></a>Кассация</td><td><a id="p100285"></a>Кассация ВС</td><td colspan="2"><a id="p100286"></a>Президиум ВС</td></tr>
<tr><td colspan="2"></td><td></td><td></td><td></td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100287"></a>21. Оспоренная сумма в суде (тыс. руб.)</td><td colspan="2"></td><td colspan="5" rowspan="2"></td></tr>
<tr><td colspan="4"><a id="p100288"></a>22. Удовлетворенная сумма в суде (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100289"></a>23. Причины удовлетворения требований налогоплательщика в суде</td><td><a id="p100290"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100291"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100292"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td rowspan="20"><a id="p100293"></a>Эпизод N 8</td><td colspan="11"><a id="p100294"></a>Эпизод N 8</td></tr>
<tr><td rowspan="3"><a id="p100295"></a>12. Статья, пункт, подпункт НК РФ</td><td colspan="2"><a id="p100296"></a>Приоритетная статья</td><td><a id="p100297"></a>статья</td><td colspan="2"></td><td><a id="p100298"></a>пункт</td><td></td><td><a id="p100299"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100300"></a>статья 2</td><td><a id="p100301"></a>статья</td><td colspan="2"></td><td><a id="p100302"></a>пункт</td><td></td><td><a id="p100303"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100304"></a>статья 3</td><td><a id="p100305"></a>статья</td><td colspan="2"></td><td><a id="p100306"></a>пункт</td><td></td><td><a id="p100307"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="3"><a id="p100308"></a>13. Предмет обжалования</td><td colspan="8"></td></tr>
<tr><td colspan="3"><a id="p100309"></a>14. Тема спора</td><td colspan="8"></td></tr>
<tr><td colspan="4"><a id="p100310"></a>15. Признак получения ННВ</td><td colspan="2"><a id="p100311"></a>$|\overline{v}|$</td><td colspan="5" rowspan="4"></td></tr>
<tr><td colspan="4"><a id="p100312"></a>16. Результат рассмотрения жалобы</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100313"></a>17. Оспоренная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100314"></a>18. Удовлетворенная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100315"></a>19. Причины удовлетворения жалобы</td><td><a id="p100316"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100317"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100318"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td colspan="4" rowspan="2"><a id="p100319"></a>20. Результат рассмотрения дела в суде</td><td colspan="2"><a id="p100320"></a>1 инстанция</td><td><a id="p100321"></a>Апелляция</td><td><a id="p100322"></a>Кассация</td><td><a id="p100323"></a>Кассация ВС</td><td colspan="2"><a id="p100324"></a>Президиум ВС</td></tr>
<tr><td colspan="2"></td><td></td><td></td><td></td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100325"></a>21. Оспоренная сумма в суде (тыс. руб.)</td><td colspan="2"></td><td colspan="5" rowspan="2"></td></tr>
<tr><td colspan="4"><a id="p100326"></a>22. Удовлетворенная сумма в суде (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100327"></a>23. Причины удовлетворения требований налогоплательщика в суде</td><td><a id="p100328"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100329"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100330"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td rowspan="20"><a id="p100331"></a>Эпизод N 9</td><td colspan="11"><a id="p100332"></a>Эпизод N 9</td></tr>
<tr><td rowspan="3"><a id="p100333"></a>12. Статья, пункт, подпункт НК РФ</td><td colspan="2"><a id="p100334"></a>Приоритетная статья</td><td><a id="p100335"></a>статья</td><td colspan="2"></td><td><a id="p100336"></a>пункт</td><td></td><td><a id="p100337"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100338"></a>статья 2</td><td><a id="p100339"></a>статья</td><td colspan="2"></td><td><a id="p100340"></a>пункт</td><td></td><td><a id="p100341"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100342"></a>статья 3</td><td><a id="p100343"></a>статья</td><td colspan="2"></td><td><a id="p100344"></a>пункт</td><td></td><td><a id="p100345"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="3"><a id="p100346"></a>13. Предмет обжалования</td><td colspan="8"></td></tr>
<tr><td colspan="3"><a id="p100347"></a>14. Тема спора</td><td colspan="8"></td></tr>
<tr><td colspan="4"><a id="p100348"></a>15. Признак получения ННВ</td><td colspan="2"><a id="p100349"></a>$|\overline{v}|$</td><td colspan="5" rowspan="4"></td></tr>
<tr><td colspan="4"><a id="p100350"></a>16. Результат рассмотрения жалобы</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100351"></a>17. Оспоренная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100352"></a>18. Удовлетворенная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100353"></a>19. Причины удовлетворения жалобы</td><td><a id="p100354"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100355"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100356"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td colspan="4" rowspan="2"><a id="p100357"></a>20. Результат рассмотрения дела в суде</td><td colspan="2"><a id="p100358"></a>1 инстанция</td><td><a id="p100359"></a>Апелляция</td><td><a id="p100360"></a>Кассация</td><td><a id="p100361"></a>Кассация ВС</td><td colspan="2"><a id="p100362"></a>Президиум ВС</td></tr>
<tr><td colspan="2"></td><td></td><td></td><td></td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100363"></a>21. Оспоренная сумма в суде (тыс. руб.)</td><td colspan="2"></td><td colspan="5" rowspan="2"></td></tr>
<tr><td colspan="4"><a id="p100364"></a>22. Удовлетворенная сумма в суде (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100365"></a>23. Причины удовлетворения требований налогоплательщика в суде</td><td><a id="p100366"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100367"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100368"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td rowspan="20"><a id="p100369"></a>Эпизод N 10</td><td colspan="11"><a id="p100370"></a>Эпизод N 10</td></tr>
<tr><td rowspan="3"><a id="p100371"></a>12. Статья, пункт, подпункт НК РФ</td><td colspan="2"><a id="p100372"></a>Приоритетная статья</td><td><a id="p100373"></a>статья</td><td colspan="2"></td><td><a id="p100374"></a>пункт</td><td></td><td><a id="p100375"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100376"></a>статья 2</td><td><a id="p100377"></a>статья</td><td colspan="2"></td><td><a id="p100378"></a>пункт</td><td></td><td><a id="p100379"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="2"><a id="p100380"></a>статья 3</td><td><a id="p100381"></a>статья</td><td colspan="2"></td><td><a id="p100382"></a>пункт</td><td></td><td><a id="p100383"></a>подпункт</td><td colspan="2"></td></tr>
<tr><td colspan="3"><a id="p100384"></a>13. Предмет обжалования</td><td colspan="8"></td></tr>
<tr><td colspan="3"><a id="p100385"></a>14. Тема спора</td><td colspan="8"></td></tr>
<tr><td colspan="4"><a id="p100386"></a>15. Признак получения ННВ</td><td colspan="2"><a id="p100387"></a>$|\overline{v}|$</td><td colspan="5" rowspan="4"></td></tr>
<tr><td colspan="4"><a id="p100388"></a>16. Результат рассмотрения жалобы</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100389"></a>17. Оспоренная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100390"></a>18. Удовлетворенная сумма по жалобе (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100391"></a>19. Причины удовлетворения жалобы</td><td><a id="p100392"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100393"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100394"></a>причина 3</td><td colspan="7"></td></tr>
<tr><td colspan="4" rowspan="2"><a id="p100395"></a>20. Результат рассмотрения дела в суде</td><td colspan="2"><a id="p100396"></a>1 инстанция</td><td><a id="p100397"></a>Апелляция</td><td><a id="p100398"></a>Кассация</td><td><a id="p100399"></a>Кассация ВС</td><td colspan="2"><a id="p100400"></a>Президиум ВС</td></tr>
<tr><td colspan="2"></td><td></td><td></td><td></td><td colspan="2"></td></tr>
<tr><td colspan="4"><a id="p100401"></a>21. Оспоренная сумма в суде (тыс. руб.)</td><td colspan="2"></td><td colspan="5" rowspan="2"></td></tr>
<tr><td colspan="4"><a id="p100402"></a>22. Удовлетворенная сумма в суде (тыс. руб.)</td><td colspan="2"></td></tr>
<tr><td colspan="3" rowspan="3"><a id="p100403"></a>23. Причины удовлетворения требований налогоплательщика в суде</td><td><a id="p100404"></a>причина 1</td><td colspan="7"></td></tr>
<tr><td><a id="p100405"></a>причина 2</td><td colspan="7"></td></tr>
<tr><td><a id="p100406"></a>причина 3</td><td colspan="7"></td></tr>
</table>


<div align="center">

<a id="p100407"></a>**Приложение N 2**

<a id="p100408"></a>**ПОРЯДОК**<br>
ЗАПОЛНЕНИЯ ТАБЛИЦЫ

</div>


<a id="p100409"></a>Оглавление.

<div align="center">

1. <a id="p100410"></a>Подготовка к работе.<br>
2. <a id="p100411"></a>Общая информация.<br>
3. <a id="p100412"></a>Ввод данных.

</div>

4. <a id="p100413"></a>Просмотр и редактирование введенных данных.

<div align="center">

5. <a id="p100414"></a>Удаление введенных данных.<br>
6. <a id="p100415"></a>Дело направлено на новое рассмотрение.<br>
7. <a id="p100416"></a>Группировка данных при заполнении таблиц в инспекциях.

</div>


1. <a id="p100417"></a>Подготовка к работе.

<a id="p100418"></a>Информация представляется в электронном виде в файле формата Microsoft Excel. Для работы файла необходимо наличие на компьютере пользователя, ответственного за ввод данных в таблицу, установленного пакета программ Microsoft office не ниже версии 2003 года. Перед первым запуском таблицы файл необходимо извлечь из архива и установить низкий уровень безопасности. Процесс установки низкого уровня безопасности в разных версиях Microsoft Excel отличается. Порядок установки низкого уровня безопасности описан в [приложении N 3](#p100503).

<div align="center">

2. <a id="p100419"></a>Общая информация.

<a id="p100420"></a>[Таблица](#p100012) заполняется автоматически путем ввода информации в специальную форму.

</div>

<a id="p100421"></a>Файл состоит из двух необходимых для работы листов: "Ввод данных" и "Таблица".
<a id="p100422"></a>Лист "Ввод данных" представляет собой форму для ввода данных и состоит из 23 показателей, обязательных для заполнения при наличии данных.
<a id="p100423"></a>Лист "Таблица" выполняет функции хранилища информации, перенесенной из листа "Ввод данных".

<div align="center">

<a id="p100424"></a>При работе с файлом не допускается переименование файла, переименование листов книги, снятие защиты с листов, а также выполнение иных действий, не указанных в настоящей пояснительной записке.

3. <a id="p100425"></a>Ввод данных.

</div>


<a id="p100426"></a>В форму ввода заносятся данные о результатах досудебного урегулирования налоговых споров и их дальнейшего обжалования в судебном порядке при условии, если по результатам рассмотрения соответствующих споров в истекшем периоде, начиная с 01.04.2016, вынесено решение по жалобе (апелляционной жалобе) или принят судебный акт.
<a id="p100427"></a>Данные вводятся в ячейки, расположенные на листе "Ввод данных", выделенные желтым цветом. После ввода значений ячейки обесцвечиваются.
<a id="p100428"></a>В показателях с [1](#p100016) по [11](#p100026) вводится общая информация, относящаяся ко всем обжалуемым эпизодам.

<div align="center">

<a id="p100429"></a>Показатели с 12 по 23 формы ввода заполняются в разрезе обжалуемых эпизодов. При этом эпизодом в рамках заполнения указанной формы является отдельная тема спора.<br>
<a id="p100430"></a>Данные в листе "Ввод данных" заполняются следующим образом:<br>
- <a id="p100431"></a>если в истекшем периоде, начиная с 01.04.2016, вынесено решение по жалобе (апелляционной жалобе) и отсутствуют результаты дальнейшего судебного обжалования, то в таблице заполняются показатели с [1](#p100016) по [9](#p100024) и с 12 по 19;

</div>

- <a id="p100432"></a>если в истекшем периоде, начиная с 01.04.2016, по результатам рассмотрения споров, прошедших досудебное урегулирование, принят судебный акт и в таблице отсутствуют данные о результатах рассмотрения жалобы (апелляционной жалобы), то заполняются все показатели таблицы;
- <a id="p100433"></a>если в истекшем периоде, начиная с 01.04.2016, по результатам рассмотрения споров, прошедших досудебное урегулирование, принят судебный акт и в таблице содержатся данные о результатах рассмотрения жалобы (апелляционной жалобы), то в режиме редактирования (см. пункт 4 пояснительной записки - не приводится) необходимо ввести значения [показателей 10](#p100025), [11](#p100026) и 20, а также при необходимости заполнить показатели с 21 по 23;
- <a id="p100434"></a>если в истекшем периоде, начиная с 01.04.2016, по налоговым спорам, прошедшим досудебное урегулирование, дело рассмотрено в нескольких судебных инстанциях и в таблице содержатся данные о результатах рассмотрения дела предшествующей инстанции, то в режиме редактирования (см. пункт 4 пояснительной записки) необходимо изменить показатель 11 и 20 и при необходимости изменить значения показателей с 21 по 23.

<div align="center">

<a id="p100435"></a>Показатели, отраженные в листе "Ввод данных", заполняются в следующем порядке:

<a id="p100436"></a>Общая информация, относящаяся ко всем обжалуемым эпизодам

</div>


<a id="p100437"></a>[Показатель 1](#p100016). "Категория налогоплательщика" - из списка значений выбирается категория налогоплательщика (крупнейший налогоплательщик, юридическое лицо, физическое лицо, индивидуальный предприниматель). Признак "крупнейший налогоплательщик" выбирается только для крупнейших налогоплательщиков, администрируемых на федеральном уровне.
<a id="p100438"></a>[Показатель 2](#p100017). "Наименование налогоплательщика" - вводится сокращенное или полное наименование налогоплательщика. Важно, чтобы во всей таблице наименование одного и того же налогоплательщика было указано абсолютно идентично.
<a id="p100439"></a>[Показатель 3](#p100018). "Налоговый орган" - из списка значений выбирается налоговый орган, ненормативные акты, действия (бездействие) должностных лиц которого обжаловались. В случае если в рамках одного дела одновременно обжаловались ненормативные акты, действия (бездействие) инспекции и решение, вынесенное Управлением ФНС России по субъекту РФ по результатам рассмотрения жалобы на указанные ненормативные акты, действия (бездействие), из списка значения необходимо выбрать наименование нижестоящего налогового органа.

<div align="center">

<a id="p100440"></a>[Показатель 4](#p100019). "Номер обжалуемого документа" - указывается номер обжалуемого ненормативного акта налогового органа.<br>
<a id="p100441"></a>[Показатель 5](#p100020). "Дата обжалуемого документа" - указывается дата обжалуемого ненормативного акта налогового органа.<br>
<a id="p100442"></a>[Показатель 6](#p100021). "Номер жалобы" - указывается входящий номер, присвоенный поступившей жалобе в журнале регистрации входящей корреспонденции налогового органа.

</div>

<a id="p100443"></a>[Показатель 7](#p100022). "Дата жалобы" - указывается дата регистрации поступившей жалобы в журнале входящей корреспонденции налогового органа.
<a id="p100444"></a>[Показатель 8](#p100023). "Номер решения по жалобе" - указывается номер принятого по жалобе решения по результатам рассмотрения жалобы налоговым органом. Если заявитель обращался с жалобой и в Управление ФНС России по субъекту РФ и в Федеральную налоговую службу в указанном показателе вводится номер решения, принятого Федеральной налоговой службой.
<a id="p100445"></a>[Показатель 9](#p100024). "Дата решения по жалобе" - указывается дата принятого по жалобе решения по результатам рассмотрения жалобы налоговым органом. Если заявитель обращался с жалобой и в Управление ФНС России по субъекту РФ и в Федеральную налоговую службу в указанном показателе вводится дата решения, принятого Федеральной налоговой службой.

<div align="center">

<a id="p100446"></a>[Показатель 10](#p100025). "Номер дела в суде" - вводится номер дела в суде.<br>
<a id="p100447"></a>[Показатель 11](#p100026). "Дата последнего судебного акта" - вводится дата последнего судебного акта. При принятии нового судебного акта реквизит редактируется в порядке, указанном в пункте 4 пояснительной записки.

</div>


<a id="p100448"></a>Информация, заполняемая в разрезе обжалуемых эпизодов

<div align="center">

<a id="p100449"></a>Показатель 12. "Статья, пункт, подпункт НК РФ"<br>
- <a id="p100450"></a>"Статья" - по каждому обжалуемому эпизоду из списка значений выбирается одна или несколько (не более трех) статей Налогового кодекса Российской Федерации (далее - Кодекс), нарушение которых выражено в обжалуемых актах налоговых органов, в действиях (бездействии) их должностных лиц. В случае если обжалуются акты налоговых органов или действия (бездействие) должностных лиц, связанные с государственной регистрацией, указанный показатель не заполняется.<br>
<a id="p100451"></a>В случае если в одном эпизоде содержится несколько статей Кодекса, необходимо определить приоритетную статью Кодекса, нарушение которой обжалуется налогоплательщиком, и в таблице внести ее в соответствующую (верхнюю) ячейку показателя N 12.

</div>

<a id="p100452"></a>"Пункт" - в случае обжалования конкретного пункта статьи Кодекса из списка значений выбирается пункт соответствующей статьи.
<a id="p100453"></a>"Подпункт" - в случае обжалования конкретного подпункта пункта статьи Кодекса из списка значений выбирается подпункт соответствующего пункта.
<a id="p100454"></a>Показатель 13. "Предмет обжалования" - по каждому обжалуемому эпизоду из списка значений выбирается предмет обжалования.

<div align="center">

<a id="p100455"></a>Показатель 14. "Тема спора" - по каждому обжалуемому эпизоду вводится тема спора. При этом введенный текст должен содержать от 100 до 250 символов.<br>
<a id="p100456"></a>Показатель 15. "Признак получения ННВ" - если темой обжалуемого эпизода является получение налогоплательщиком необоснованной налоговой выгоды, то необходимо включить переключатель в указанном показателе.<br>
<a id="p100457"></a>Показатель 16. "Результат рассмотрения жалобы" - по каждому обжалуемому эпизоду из списка значений выбирается результат рассмотрения жалобы в досудебном порядке (УД - удовлетворено, ЧУД - частично удовлетворено, ОБУД - оставлено без удовлетворения).

</div>

<a id="p100458"></a>Показатель 17. "Оспоренная сумма по жалобе (тыс. руб.)" - по каждому обжалуемому эпизоду при наличии данных заносится общая сумма налогов, сборов, штрафов, пени, оспариваемая заявителем в досудебном порядке, в целых числах в тысячах рублей.
<a id="p100459"></a>Показатель 18. "Удовлетворенная сумма по жалобе (тыс. руб.)" - по каждому обжалуемому эпизоду при наличии данных заносится общая сумма налогов, сборов, штрафов, пени, удовлетворенная вышестоящим налоговым органом в досудебном порядке, в целых числах в тысячах рублей.
<a id="p100460"></a>Показатель 19. "Причины удовлетворения жалобы" - если требования заявителя удовлетворены в досудебном порядке полностью или в части, то по каждому удовлетворенному эпизоду из списка значений выбирается одна или несколько (не более трех) причин удовлетворения требований налогоплательщика.
<a id="p100461"></a>Показатель 20. "Результат рассмотрения дела в суде" - по каждому обжалуемому эпизоду при наличии данных из списка значений выбирается результат обжалования в суде соответствующей инстанции актов налоговых органов, действий (бездействия) их должностных лиц (УД - удовлетворено, ЧУД - частично удовлетворено, ОБУД - оставлено без удовлетворения, ОБР - оставлено без рассмотрения, ПП - прекращено производство). В случае если жалоба подана налоговым органом, результат обжалования отражается с позиции налогоплательщика.

<div align="center">

<a id="p100462"></a>*Пример.* Суд первой инстанции полностью удовлетворил заявленные требования налогоплательщика. Налоговым органом подана апелляционная жалоба на решение суда первой инстанции. Суд апелляционной инстанции оставил решение суда первой инстанции без изменений. В указанной ситуации результат обжалования в суде апелляционной инстанции следует отразить как "УД - Удовлетворено".<br>
<a id="p100463"></a>Показатель 21. "Оспоренная сумма в суде (тыс. руб.)" - по каждому обжалуемому эпизоду при наличии данных заносится общая сумма рассмотренных судом требований в целых числах в тысячах рублей. Показатель заполняется по аналогии с алгоритмом формирования реквизита 15.1 "Общая сумма рассмотренных требований" информационного ресурса "Журнал учета заявлений/исков с участием налоговых органов" (далее - ИР "ЖУЗИ").<br>
<a id="p100464"></a>Показатель 22. "Удовлетворенная сумма в суде (тыс. руб.)" - по каждому обжалуемому эпизоду при наличии данных заносится сумма требований, удовлетворенная судом в пользу налогоплательщика, в целых числах в тысячах рублей. Показатель заполняется по аналогии с алгоритмом формирования реквизита 15.4 "Сумма требований в пользу налогоплательщика" ИР "ЖУЗИ".<br>
<a id="p100465"></a>Показатель 23. "Причины удовлетворения требований налогоплательщика в суде" - если требования заявителя удовлетворены в судебном порядке полностью или в части, то по каждому удовлетворенному эпизоду из списка значений выбирается одна или несколько (не более трех) причин удовлетворения требований налогоплательщика.<br>
<a id="p100466"></a>Ниже показана вводная часть файла после заполнения на следующем примере.<br>
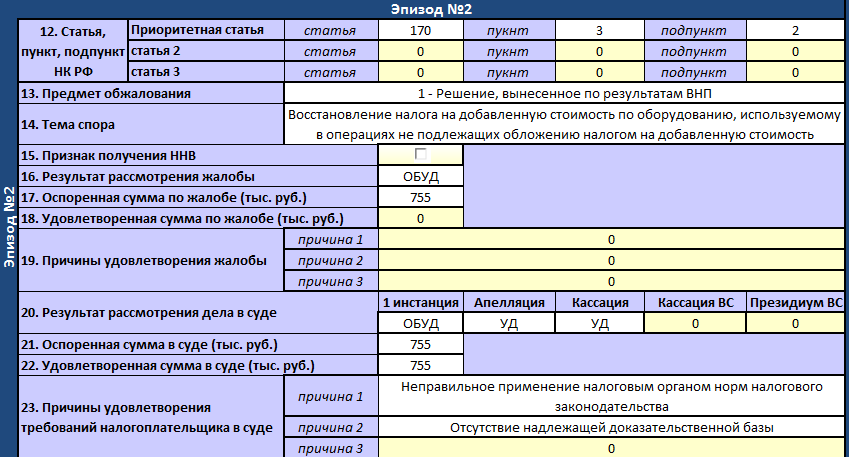
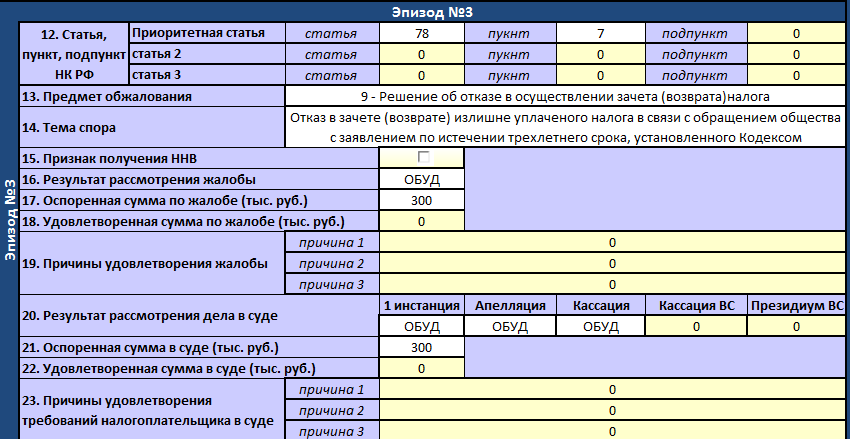
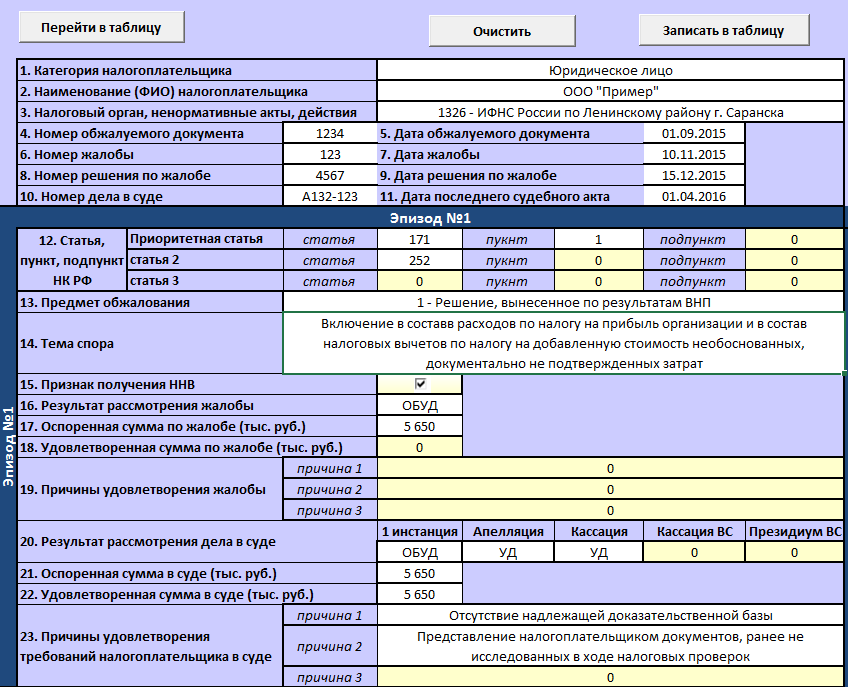
<a id="p100467"></a>*Пример.* Заявитель в судебном порядке обжалует несколько эпизодов, ранее оставленных без удовлетворения в досудебном порядке. В суде кассационной инстанции по первому эпизоду оспаривается вывод инспекции о получении налогоплательщиком необоснованной налоговой выгоды, что привело к доначислению НДС и налога на прибыль организаций, по второму эпизоду восстановление сумм НДС по оборудованию, используемому в операциях, не подлежащих обложению НДС, по третьему эпизоду обжалуется отказ в зачете (возврате) излишне уплаченного налога.<br>
<a id="p100468"></a>В результате заполнения всех показателей вводная часть таблицы примет следующий вид.
<a id="p100469"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_0.png) 

<a id="p100470"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_1.png) 

<a id="p100471"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_2.png) 

<a id="p100472"></a>В случае если обжалуется нарушение налогоплательщиком законодательства, повлекшее за собой доначисление двух налогов (получение необоснованной налоговой выгоды - доначисление налога на прибыль организаций и НДС, занижение стоимости амортизируемого имущества - доначисление налога на прибыль организаций и налога на имущество организаций и т.д.), данные в форму ввода необходимо внести как один обжалуемый эпизод (в указанном примере нарушение налогоплательщиком законодательства, связанное с получением необоснованной налоговой выгоды, отражается в одном [эпизоде N 1](#p100027)).<br>
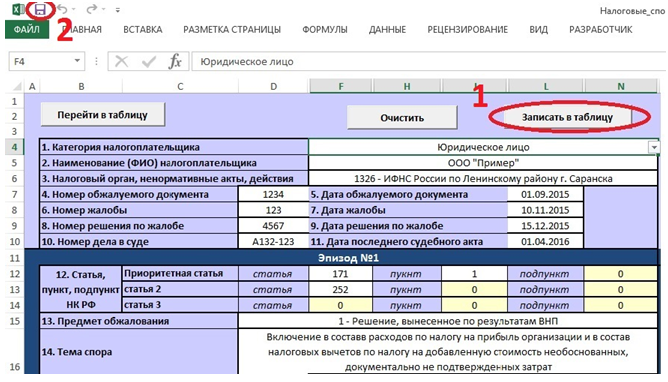
<a id="p100473"></a>Для переноса данных из листа "Ввод данных" в лист "Таблица" необходимо нажать кнопку "Записать в таблицу" и сохранить внесенные изменения нажатием на дискету ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_3.png) .

<a id="p100474"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_4.png) 

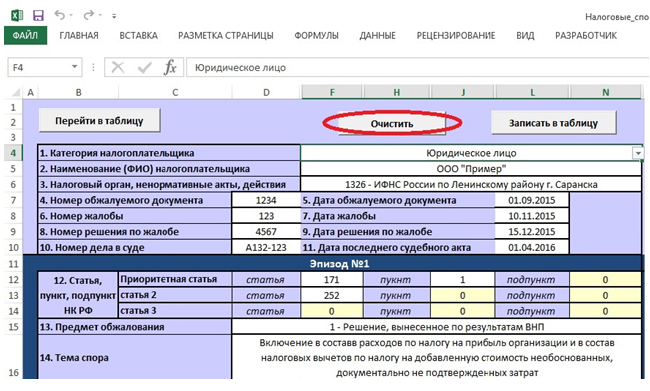
<a id="p100475"></a>Перед вводом новой информации рекомендуется нажать кнопку "Очистить", действие которой удаляет данные из ячеек, предназначенных для ввода данных.
<a id="p100476"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_5.png) 

4. <a id="p100477"></a>Просмотр и редактирование введенных данных.

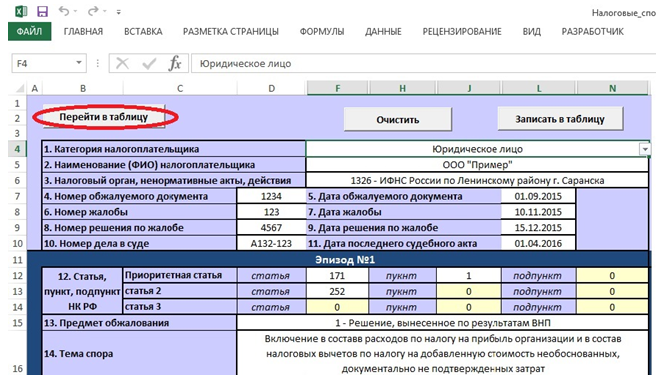
<a id="p100478"></a>Для просмотра введенных данных необходимо нажать на кнопку "Перейти в таблицу".
<a id="p100479"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_6.png) 

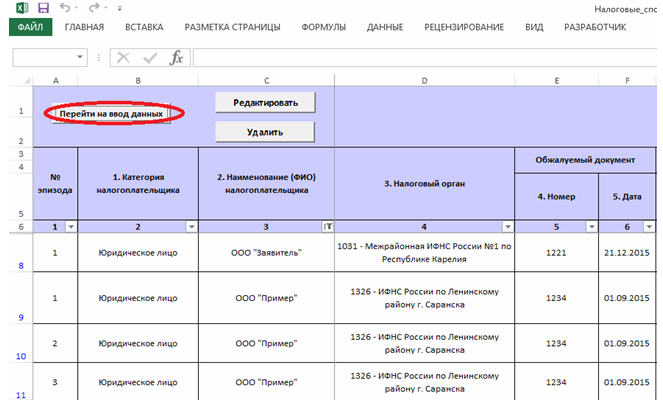
<a id="p100480"></a>В открывшемся листе "Таблица" отражаются данные, перенесенные с листа "Ввод данных". Для перехода в лист "Ввод данных" нужно нажать на кнопку "Перейти на ввод данных"
<a id="p100481"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_7.png) 

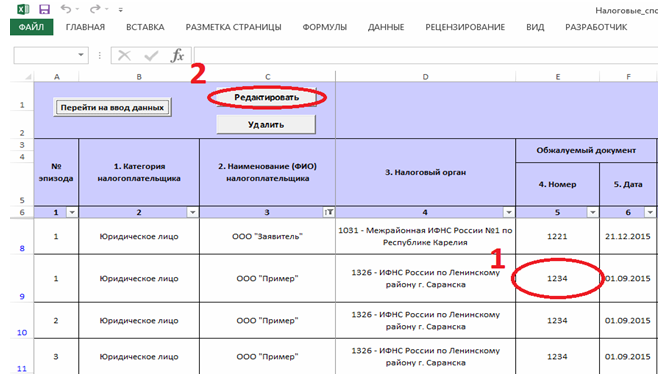
<a id="p100482"></a>Для редактирования ранее введенных данных необходимо выделить любую ячейку строки, в которую необходимо внести изменения, и нажать на кнопку "Редактировать", расположенную на листе "Таблица".
<a id="p100483"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_8.png) 

<a id="p100484"></a>После нажатия кнопки "Редактировать" в вводной части листа отобразится вся информация по редактируемому эпизоду. По завершении внесения необходимых изменений нужно нажать кнопку "Записать в таблицу" и сохранить данные нажатием на дискету ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_9.png) .

<a id="p100485"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_10.png) 

5. <a id="p100486"></a>Удаление введенных данных.

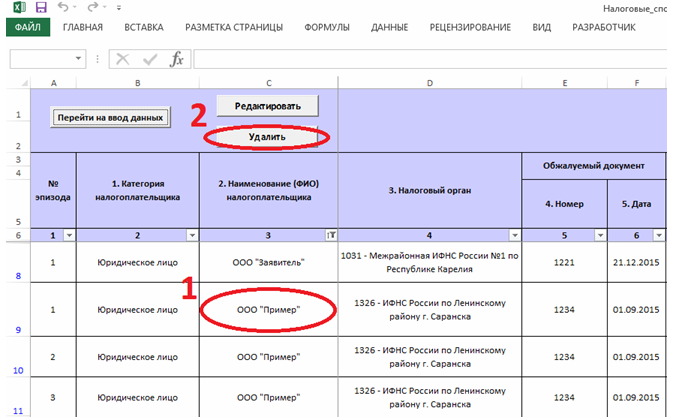
<a id="p100487"></a>Для удаления ранее введенных данных необходимо выделить любую ячейку строки, которую необходимо удалить, и нажать на кнопку "Удалить", расположенную на листе "Таблица".
<a id="p100488"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_11.png) 

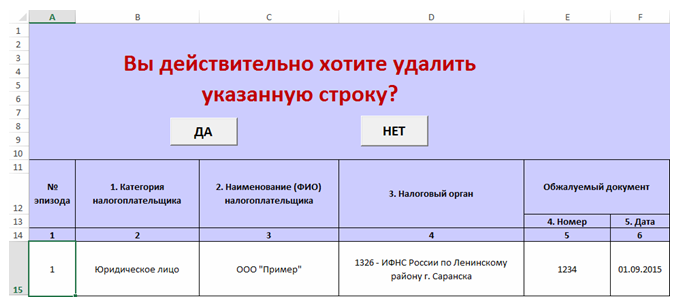
<a id="p100489"></a>После нажатия на кнопку "Удалить" появится предупреждающее сообщение, в котором предоставляется возможность подтвердить или отменить действие на удаление указанной строки.
<a id="p100490"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_12.png) 

<a id="p100491"></a>После подтверждения действия вся строка с выделенной ячейкой удалится. Удаленные данные восстановлению не подлежат.

6. <a id="p100492"></a>Дело направлено на новое рассмотрение.

<a id="p100493"></a>В случае если вышестоящей судебной инстанцией дело направлено на новое рассмотрение в нижестоящую инстанцию, то после вынесения решения по результатам пересмотра дела необходимо удалить данные 20 реквизита той инстанции, в адрес которой дело направлено на новое рассмотрение, и последующих инстанций и вместо удаленных данных ввести результат обжалования нового рассмотрения дела.<br>
<a id="p100494"></a>*Пример.* В форме ввода отражены результаты суда 1 и апелляционной инстанции. Кассационная инстанция Арбитражного суда округа направила дело на новое рассмотрение. В данном случае реквизит 20 "результат рассмотрения в кассации АСО" остается незаполненным. После вынесения судебного акта судом 1 инстанции при новом рассмотрении дела необходимо в реквизите 20 удалить результат обжалования в апелляционной инстанции и изменить результат обжалования в 1 инстанции на результат нового рассмотрения дела в суде 1 инстанции. Кроме этого необходимо изменить дату последнего судебного акта на дату судебного акта, вынесенного судом 1 инстанции при новом рассмотрении дела, и при необходимости внести изменения в показатели 21, 22 и 23.

7. <a id="p100495"></a>Группировка данных при заполнении таблиц в инспекциях.

<a id="p100496"></a>Заполнять таблицу на региональном уровне можно как в Управлениях ФНС России по субъектам РФ, так и в подведомственных инспекциях. При заполнении таблиц подведомственными инспекциями сотрудникам Управления ФНС России по субъектам РФ необходимо выполнить нижеуказанные действия.<br>
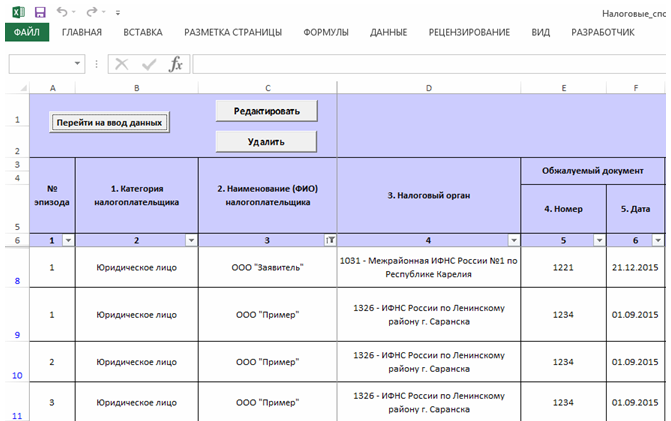
<a id="p100497"></a>Открыть заполненный файл, поступивший от подведомственной инспекции, и на листе "Таблица" скопировать все строки таблицы.
<a id="p100498"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_13.png) 

<a id="p100499"></a>Далее необходимо открыть файл "Свод" (Приложение N 4 - не приводится) и вставить в него скопированные данные. Данные из файлов, поступивших от инспекций, а также данные таблицы, заполненной в Управлении, необходимо таким же образом добавить в файл "Свод".
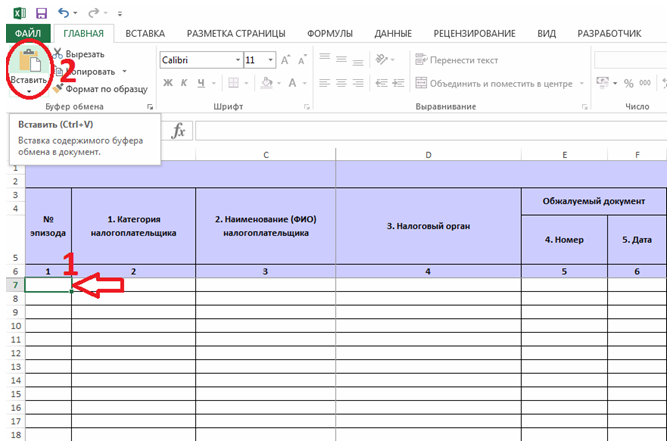
<a id="p100500"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_14.png) 

<a id="p100501"></a>В случае заполнения таблиц подведомственными инспекциями в Управление досудебного урегулирования налоговых споров вместо файла "Налоговые_споры_2016" [(Приложение N 1)](#p100012) направляется файл "Свод" (Приложение N 4).

</div>


<div align="center">

<a id="p100502"></a>Приложение N 3

<a id="p100503"></a>ПОРЯДОК<br>
УСТАНОВКИ НИЗКОГО УРОВНЯ БЕЗОПАСНОСТИ

<a id="p100504"></a>Процесс установки низкого уровня безопасности в разных версиях Microsoft Excel отличается.<br>
<a id="p100505"></a>1.1. Для установки низкого уровня безопасности в версии Microsoft Excel 2003 в меню "Сервис" выбрать вкладку "Макрос", далее "Безопасность".
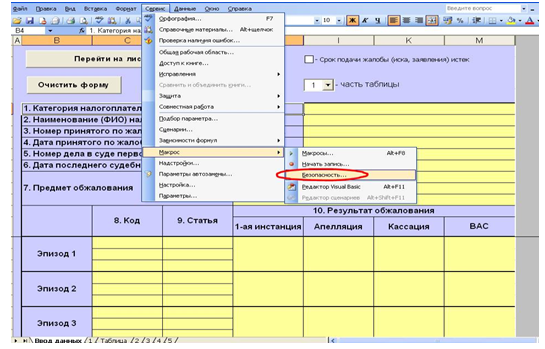
<a id="p100506"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_15.png) 

<a id="p100507"></a>В появившемся окне выбрать низкий уровень безопасности и нажать кнопку "ОК".
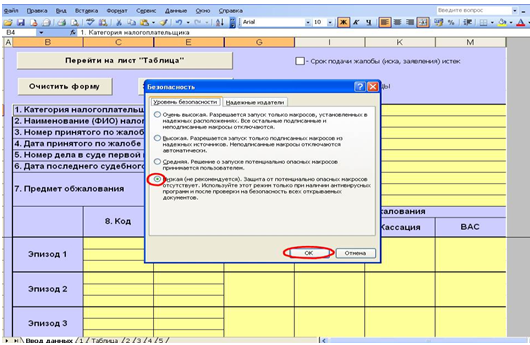
<a id="p100508"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_16.png) 

<a id="p100509"></a>После установки низкого уровня безопасности необходимо сохранить изменения нажатием на дискету ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_17.png) и закрыть файл. При следующем запуске файла таблица готова к использованию.<br>
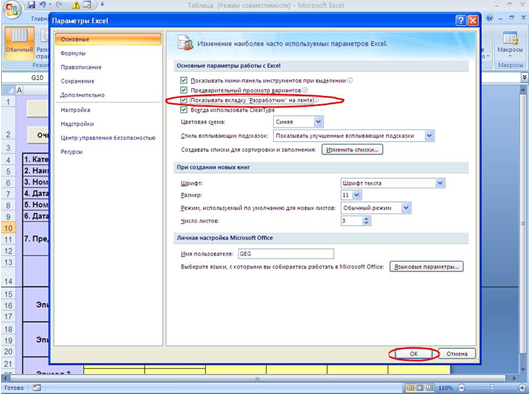
<a id="p100510"></a>1.2. Для установки низкого уровня безопасности в версии Microsoft Excel 2007 необходимо нажать на кнопку "Office", расположенную в верхнем левом углу окна, и нажать кнопку "Параметры Excel".
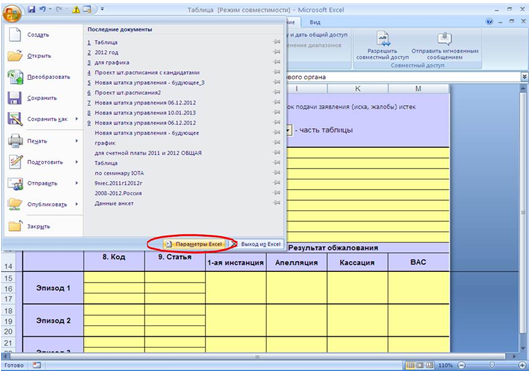
<a id="p100511"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_18.png) 

<a id="p100512"></a>В появившемся окне на вкладке "Основные" включить переключатель "Показывать вкладку "Разработчик" на ленте" и нажать "ОК".
</div>


<a id="p100513"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_19.png) 

<div align="center">

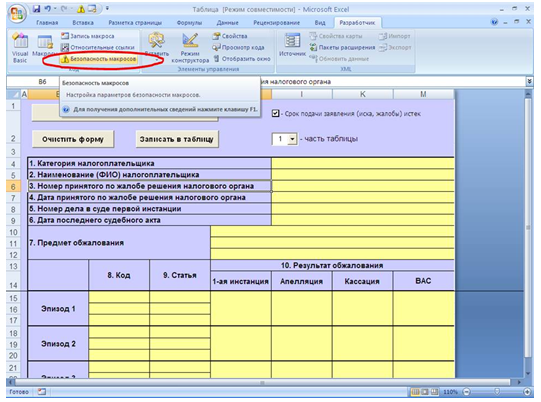
<a id="p100514"></a>Открыть появившуюся вкладку "Разработчик" и выбрать "Безопасность макросов".
<a id="p100515"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_20.png) 

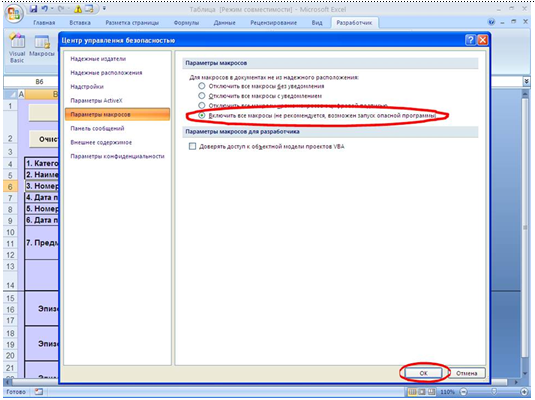
<a id="p100516"></a>В появившемся окне включить переключатель "Включить все макросы" и нажать кнопку "ОК".
<a id="p100517"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_21.png) 

<a id="p100518"></a>После выбора действия "Включить все макросы" необходимо сохранить изменения нажатием на дискету ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_22.png) и закрыть файл. При следующем запуске файла таблица готова к использованию.<br>
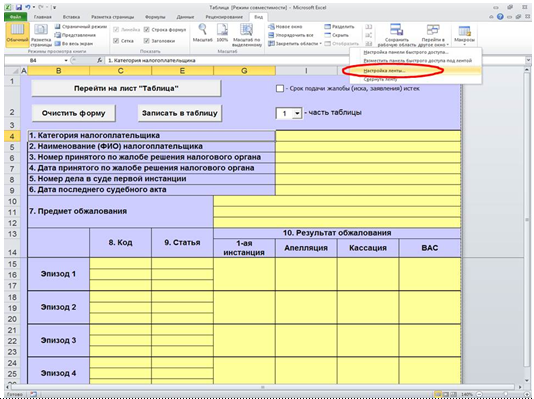
<a id="p100519"></a>1.3. Для установки низкого уровня безопасности в версии Microsoft Excel 2010 на панели быстрого доступа нажать правой кнопкой мыши и выбрать "Настройка ленты".
<a id="p100520"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_23.png) 

<a id="p100521"></a>В появившемся окне поставить переключатель на ветке "Разработчик" и нажать кнопку "ОК".
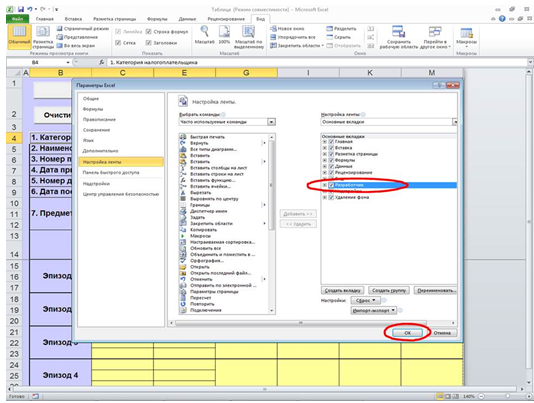
<a id="p100522"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_24.png) 

<a id="p100523"></a>Открыть появившуюся вкладку "Разработчик" и выбрать "Безопасность макросов".
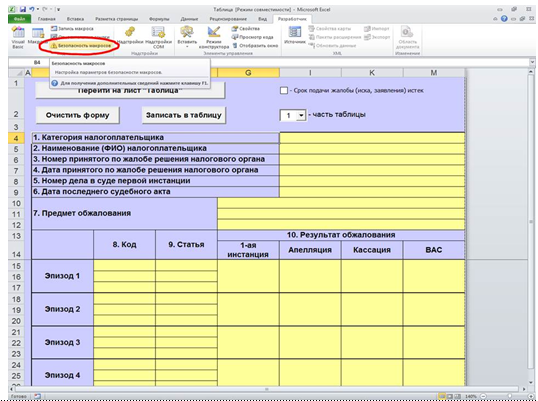
<a id="p100524"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_25.png) 

<a id="p100525"></a>В появившемся окне выбрать действие "Включить все макросы" и нажать кнопку "ОК".
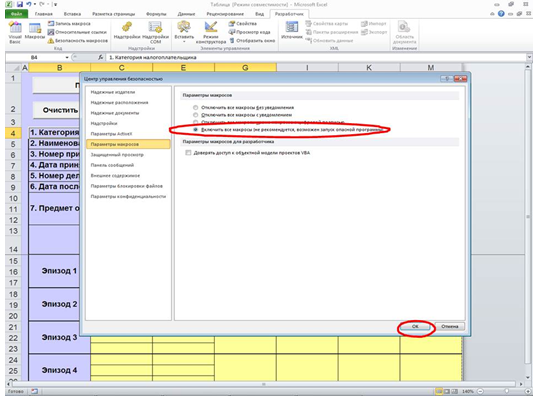
<a id="p100526"></a> ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_26.png) 

<a id="p100527"></a>После выбора действия "Включить все макросы" необходимо сохранить изменения нажатием на дискету ![Приложение N 1](https://i.bukva.ai/ClyL3j0SO/img_27.png) и закрыть файл. При следующем запуске файла таблица готова к использованию.

</div>


<table>
<colgroup><col width="3%"><col width="3%"><col width="5%"><col width="3%"><col width="3%"><col width="3%"><col width="3%"><col width="2%"><col width="2%"><col width="3%"><col width="3%"><col width="3%"><col width="2%"><col width="2%"><col width="2%"><col width="2%"><col width="3%"><col width="2%"><col width="2%"><col width="2%"><col width="2%"><col width="3%"><col width="2%"><col width="3%"><col width="3%"><col width="3%"><col width="3%"><col width="2%"><col width="2%"><col width="2%"><col width="2%"><col width="2%"><col width="2%"><col width="2%"><col width="2%"><col width="3%"><col width="3%"><col width="2%"><col width="2%"><col width="2%"></colgroup>
<tr><td rowspan="3"><a id="p100528"></a>N эпизода</td><td rowspan="3"><a id="p100529"></a>1. Категория налогоплательщика</td><td rowspan="3"><a id="p100530"></a>2. Наименование (Ф.И.О.) налогоплательщика</td><td rowspan="3"><a id="p100531"></a>3. Налоговый орган</td><td colspan="2" rowspan="2"><a id="p100532"></a>Обжалуемый документ</td><td colspan="2" rowspan="2"><a id="p100533"></a>Жалоба</td><td colspan="2" rowspan="2"><a id="p100534"></a>Решение по жалобе</td><td colspan="2" rowspan="2"><a id="p100535"></a>Судебное дело</td><td colspan="9"><a id="p100536"></a>12. Статья, пункт, подпункт НК РФ</td><td rowspan="3"><a id="p100537"></a>13. Предмет обжалования</td><td rowspan="3"><a id="p100538"></a>14. Тема спора</td><td rowspan="3"><a id="p100539"></a>15. Признак ННВ</td><td rowspan="3"><a id="p100540"></a>16. Результат рассмотрения жалобы</td><td rowspan="3"><a id="p100541"></a>17. Оспоренная сумма по жалобе (тыс. руб.)</td><td rowspan="3"><a id="p100542"></a>18. Удвлетворенная сумма по жалобе (тыс. руб.)</td><td colspan="3" rowspan="2"><a id="p100543"></a>19. Причины удовлетворения жалобы</td><td colspan="5"><a id="p100544"></a>20. Результат рассмотрения дела в суде</td><td rowspan="3"><a id="p100545"></a>21. Оспоренная сумма в суде (тыс. руб.)</td><td rowspan="3"><a id="p100546"></a>22. Удовлетворенная сумма в суде (тыс. руб.)</td><td colspan="3" rowspan="2"><a id="p100547"></a>23. Причины удовлетворения требований налогоплательщика в суде</td></tr>
<tr><td colspan="3"><a id="p100548"></a>Приоритетная статья</td><td colspan="3"><a id="p100549"></a>Статья 2</td><td colspan="3"><a id="p100550"></a>Статья 3</td><td rowspan="2"><a id="p100551"></a>1 инстанция</td><td rowspan="2"><a id="p100552"></a>Апелляция</td><td rowspan="2"><a id="p100553"></a>Кассация</td><td rowspan="2"><a id="p100554"></a>Кассация ВС</td><td rowspan="2"><a id="p100555"></a>Президиум ВС</td></tr>
<tr><td><a id="p100556"></a>4. Номер</td><td><a id="p100557"></a>5. Дата</td><td><a id="p100558"></a>6. Номер</td><td><a id="p100559"></a>7. Дата</td><td><a id="p100560"></a>8. Номер</td><td><a id="p100561"></a>9. Дата</td><td><a id="p100562"></a>10. Номер</td><td><a id="p100563"></a>11. Дата</td><td><a id="p100564"></a>Статья</td><td><a id="p100565"></a>Пункт</td><td><a id="p100566"></a>Подп.</td><td><a id="p100567"></a>Статья</td><td><a id="p100568"></a>Пункт</td><td><a id="p100569"></a>Подп.</td><td><a id="p100570"></a>Статья</td><td><a id="p100571"></a>Пункт</td><td><a id="p100572"></a>Подп.</td><td><a id="p100573"></a>Причина 1</td><td><a id="p100574"></a>Причина 2</td><td><a id="p100575"></a>Причина 3</td><td><a id="p100576"></a>Причина 1</td><td><a id="p100577"></a>Причина 2</td><td><a id="p100578"></a>Причина 3</td></tr>
<tr><td><a id="p100579"></a>1</td><td><a id="p100580"></a>2</td><td><a id="p100581"></a>3</td><td><a id="p100582"></a>4</td><td><a id="p100583"></a>5</td><td><a id="p100584"></a>6</td><td><a id="p100585"></a>7</td><td><a id="p100586"></a>8</td><td><a id="p100587"></a>9</td><td><a id="p100588"></a>10</td><td><a id="p100589"></a>11</td><td><a id="p100590"></a>12</td><td><a id="p100591"></a>13</td><td><a id="p100592"></a>14</td><td><a id="p100593"></a>15</td><td><a id="p100594"></a>16</td><td><a id="p100595"></a>17</td><td><a id="p100596"></a>18</td><td><a id="p100597"></a>19</td><td><a id="p100598"></a>20</td><td><a id="p100599"></a>21</td><td><a id="p100600"></a>22</td><td><a id="p100601"></a>23</td><td><a id="p100602"></a>24</td><td><a id="p100603"></a>25</td><td><a id="p100604"></a>26</td><td><a id="p100605"></a>27</td><td><a id="p100606"></a>28</td><td><a id="p100607"></a>29</td><td><a id="p100608"></a>30</td><td><a id="p100609"></a>31</td><td><a id="p100610"></a>32</td><td><a id="p100611"></a>33</td><td><a id="p100612"></a>34</td><td><a id="p100613"></a>35</td><td><a id="p100614"></a>36</td><td><a id="p100615"></a>37</td><td><a id="p100616"></a>38</td><td><a id="p100617"></a>39</td><td><a id="p100618"></a>40</td></tr>
<tr><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td><td></td></tr>
</table>


<a id="p100619"></a>

---