---
title: "<Письмо> ФНС России от 02.07.2013 N ОА-4-13/11912"
number: "ОА-4-13/11912"
issued_on: 2013-07-02
status: действует
canonical: "https://bukva.ai/docs/pismo-oa-4-1311912"
---
## <Письмо> ФНС России от 02.07.2013 N ОА-4-13/11912
# <Письмо> ФНС России от 02.07.2013 N ОА-4-13/11912
"О направлении письма Минфина России"
(вместе с <Письмом> Минфина России от 21.06.2013 N 03-01-18/23476)
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**
## ПИСЬМО
от 2 июля 2013 г. N ОА-4-13/11912
**О НАПРАВЛЕНИИ ПИСЬМА МИНФИНА РОССИИ**
Федеральная налоговая служба направляет для сведения и использования в работе [письмо](#p100010) Департамента налоговой и таможенно-тарифной политики Министерства финансов Российской Федерации от 21.06.2013 N 03-01-18/23476 в отношении применения отдельных положений [статей 105.1](https://bukva.ai/docs/kodeks-146-fz/statya-105-1#p1509), [105.2](https://bukva.ai/docs/kodeks-146-fz/statya-1#p1530) Налогового кодекса Российской Федерации.
Управлениям ФНС России по субъектам Российской Федерации довести данное [письмо](#p100010) до нижестоящих налоговых органов.
Действительный
государственный советник
Российской Федерации
2 класса
**А.Л.ОВЕРЧУК**
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ПИСЬМО**
от 21 июня 2013 г. N 03-01-18/23476
Департамент налоговой и таможенно-тарифной политики рассмотрел заключение ФНС России по вопросам, поставленным в запросе МИ ФНС России по крупнейшим налогоплательщикам N 9, и сообщает.
Признание лиц взаимозависимыми и порядок определения доли участия одной организации в другой организации с 1 января 2012 года осуществляется на основании положений [статьей 105.1](https://bukva.ai/docs/kodeks-146-fz/statya-105-1#p1509) и [105.2](https://bukva.ai/docs/kodeks-146-fz/statya-1#p1530) Налогового кодекса Российской Федерации (далее - Кодекс).
Согласно [статье 105.1](https://bukva.ai/docs/kodeks-146-fz/statya-105-1#p1509) Кодекса для признания взаимной зависимости лиц учитывается влияние, которое может оказываться:
- в силу участия одного лица в капитале других лиц;
- в соответствии с заключенным между ними соглашением;
- при наличии иной возможности одного лица определять решения, принимаемые другими лицами.
При этом порядок определения доли участия одной организации в другой организации установлен [статьей 105.2](https://bukva.ai/docs/kodeks-146-fz/statya-1#p1530) Кодекса.
В соответствии с [пунктом 3 статьи 105.2](https://bukva.ai/docs/kodeks-146-fz/statya-105-2#p3575) Кодекса долей косвенного участия одной организации в другой организации признается доля, определяемая в следующем порядке:
1) определяются все последовательности участия одной организации в другой организации через прямое участие каждой предыдущей организации в каждой последующей организации соответствующей последовательности;
2) определяются доли прямого участия каждой предыдущей организации в каждой последующей организации соответствующей последовательности;
3) суммируются произведения долей прямого участия одной организации в другой организации через участие каждой предыдущей организации в каждой последующей организации всех последовательностей.
Указанные правила применяются также при определении доли участия физического лица в организации.
При этом обращаем внимание, что при определении доли участия одной организации в другой организации или физического лица в организации возможны ситуации, которые необходимо учитывать при определении взаимозависимости. В частности, по мнению Департамента, среди таких обстоятельств - различные варианты прямого и косвенного участия организации в собственном капитале:
- наличие собственных акций (долей), принадлежащих организации [(Приложение 1)](#p100036);
- "перекрестное" участие организаций в капитале друг друга - ситуация, когда одна организация (первая) напрямую участвует в другой организации, а последняя организация участвует в первой организации [(Приложение 2)](#p100042);
- "кольцевое" владение - ситуация, когда при определении косвенного участия одна организация через последовательности участия в других организациях, определяемые в соответствии с [подпунктом 1 пунктом 3 статьи 105.2](https://bukva.ai/docs/kodeks-146-fz/statya-105-2#p3576) Кодекса, косвенно участвует в собственном капитале (в себе) [(Приложение 3)](#p100049).
При наличии собственных акций (долей), принадлежащих организации, необходимо учитывать, что в соответствии с [пунктом 3 статьи 72](https://bukva.ai/docs/zakon-208-fz/statya-72#p100644) Федерального закона от 26.12.1995 N 208-ФЗ "Об акционерных обществах" акции, приобретенные обществом, не предоставляют право голоса, они не учитываются при подсчете голосов, по ним не начисляются дивиденды. Аналогичная норма действует и в отношении обществ с ограниченной ответственностью: согласно [пункту 1 статьи 24](https://bukva.ai/docs/zakon-14-fz-1998/statya-1#p146) Федерального закона от 08.02.1998 N 14-ФЗ "Об обществах с ограниченной ответственностью" доли, принадлежащие обществу, не учитываются при определении результатов голосования на общем собрании участников общества, при распределении прибыли общества, а также имущества общества в случае его ликвидации.
Например, если ОАО владеет 65% уставного капитала ЗАО, а оставшиеся 35% принадлежат непосредственно ЗАО, то для целей определения доли участия одной организации в другой на долю ОАО приходится 100-процентный пакет акций ЗАО (в порядке [пункта 4 статьи 105.2](https://bukva.ai/docs/kodeks-146-fz/statya-105-2#p3587) Кодекса).
В случаях "перекрестного" или "кольцевого" владения (взаимного владения) порядок определения прямого (косвенного) участия в организации, находящейся в "перекрестном" или "кольцевом" владении, по мнению Департамента, аналогичен порядку определения доли косвенного участия, установленному [пунктом 3 статьи 105.2](https://bukva.ai/docs/kodeks-146-fz/statya-105-2#p3575) Кодекса. При этом, с учетом того, что в случаях "перекрестного" и "кольцевого" владения создается ситуация бесконечного числа последовательностей участия одной организации в другой, возможно математическое преобразование доли прямого участия одной организации в другой организации, находящейся в "перекрестном" или "кольцевом" владении в следующем порядке:
определение доли косвенного участия организации в собственном капитале;
распределение данной доли на внешних собственников пропорционально их долям участия в капитале.
Примеры расчета "перекрестного" и "кольцевого" участия приведены в [Приложении 4](#p100057).
Расчет фактических долей участия в соответствии со схемой, предоставленной МИ ФНС России по крупнейшим налогоплательщикам N 9, приведен в [приложении 5](#p100088).
Директор Департамента
**И.В.ТРУНИН**
**НАЛИЧИЕ**
**СОБСТВЕННЫХ АКЦИЙ (ДОЛЕЙ), ПРИНАДЛЕЖАЩИХ ОРГАНИЗАЦИИ**
\/
**"ПЕРЕКРЕСТНОЕ" УЧАСТИЕ ОРГАНИЗАЦИЙ В КАПИТАЛЕ**
```text
┌─────────────────────┐ ───── ┌─────────────────────┐
│ ООО "D" │───────────( 45% )──────────>│ ООО "B" │
└─────────────────────┘ ───── └───────┬─────────────┘
/\ │
───── │ │
┌───────────────────( 55% )─────────────┘ │
│ ───── ──┴──
│ ( 40% )
│ ──┬──
│ │
│ \/
┌─────────────┴───────┐ ┌─────────────────────┐
│ ООО "A" │<──────────( 30% )──────────┤ ООО "C" │
└─────────────────────┘ └─────────────────────┘
/\ /\
│ │
──┴── ──┴──
( 70% ) ( 60% )
──┬── ──┬──
│ │
┌─────────┴───────────┐ ┌─────────┴───────────┐
│ ООО "E" │<──────────( 30% )──────────┤ ООО "F" │
└─────────────────────┘ └─────────────────────┘
```
**ОПРЕДЕЛЕНИЕ**
**ФАКТИЧЕСКОЙ ДОЛИ УЧАСТИЯ ОДНОЙ ОРГАНИЗАЦИИ В ДРУГОЙ**
**В СИТУАЦИЯХ "ПЕРЕКРЕСТНОГО" ИЛИ "КОЛЬЦЕВОГО" ВЛАДЕНИЯ**
#### 1. Числовая последовательность - геометрическая прогрессия
Бесконечное число последовательностей участия одной организации в другой в ситуациях "перекрестного" или "кольцевого" владения для целей определения косвенного участия с математической точки зрения представляет собой геометрическую прогрессию то есть последовательность чисел (членов прогрессии), в которой каждое последующее число, начиная со второго, получается из предыдущего умножением его на определенное число (знаменатель прогрессии).
Например, исходя из рисунка в [приложении 2](#p100042) при определении доли косвенного участия ООО "D" в капитале ООО "B" выделяются следующие последовательности участия с соответствующей долей участия:
- последовательность 1 (прямое участие D-B) = 45%
- последовательность 2 (D-B-A-B) = 9,9% = 45% * 40% * 55%
- последовательность 3 (D-B-A-B-A-B) = 2,18% = 45% * 40% * 55% * 40% * 55%
- последовательность 4 (D-B-A-B-A-B-A-B) = 0,48% = 45% * 40% * 55% * 40% * 55% * 40% * 55%
- последовательность 5 (D-B-A-B-A-B-A-B-A-B) = 0,105%
- последовательность 6 (D-B-A-B-A-B-A-B-A-B-A-B) = 0,023%
- и.т.д.
Бесконечное количество последовательностей возможно упростить путем его математического преобразования.
Предположим,
$a_{ij}$ - прямая доля участия организации i в организации j
$c_{ij}$ - фактическая доля участия организации i в организации j
Исходя из указанного примера, фактическое участие компании "D" в капитале компании "B" является геометрической прогрессией и выглядит следующим образом:
$c_{db} = a_{db} + a_{db}*a_{ba}*a_{ab} + a_{db}*(a_{ba}*a_{ab})^{2} + a_{db}*(a_{ba}*a_{ab})^{3} + a_{db}*(a_{ba}*a_{ab})^{4...\infty} = \frac{a_{db}}{1 - a_{ab}*a_{ba}}$
Таким образом, фактическое участие ООО "D" в капитале ООО "B" составляет 57,69% (45% / (1 - 55% * 40%)).
#### 2. Матрица
В случае большого количества организаций, по которым требуется определение взаимозависимости, а также при наличии в структуре взаимозависимых лиц "перекрестного" или "кольцевого" владения, целесообразно использовать совокупность уравнений, преобразованных в матрицу.
При этом на практике с целью упрощения порядка нахождения фактической доли участия может быть использована обратная матрица, которую можно найти по следующей формуле:
$N = (E - A)^{- 1}$ , где
N матрица-результат, в которой отражена фактическая доля участия организации в других организациях (обратная матрица);
A - матрица, в которой отражена прямая доля участия организации в других организациях;
E - единичная матрица (диагональная матрица, у которой все диагональные элементы равны 1).
Исходя из рисунка в [приложении 3](#p100049):
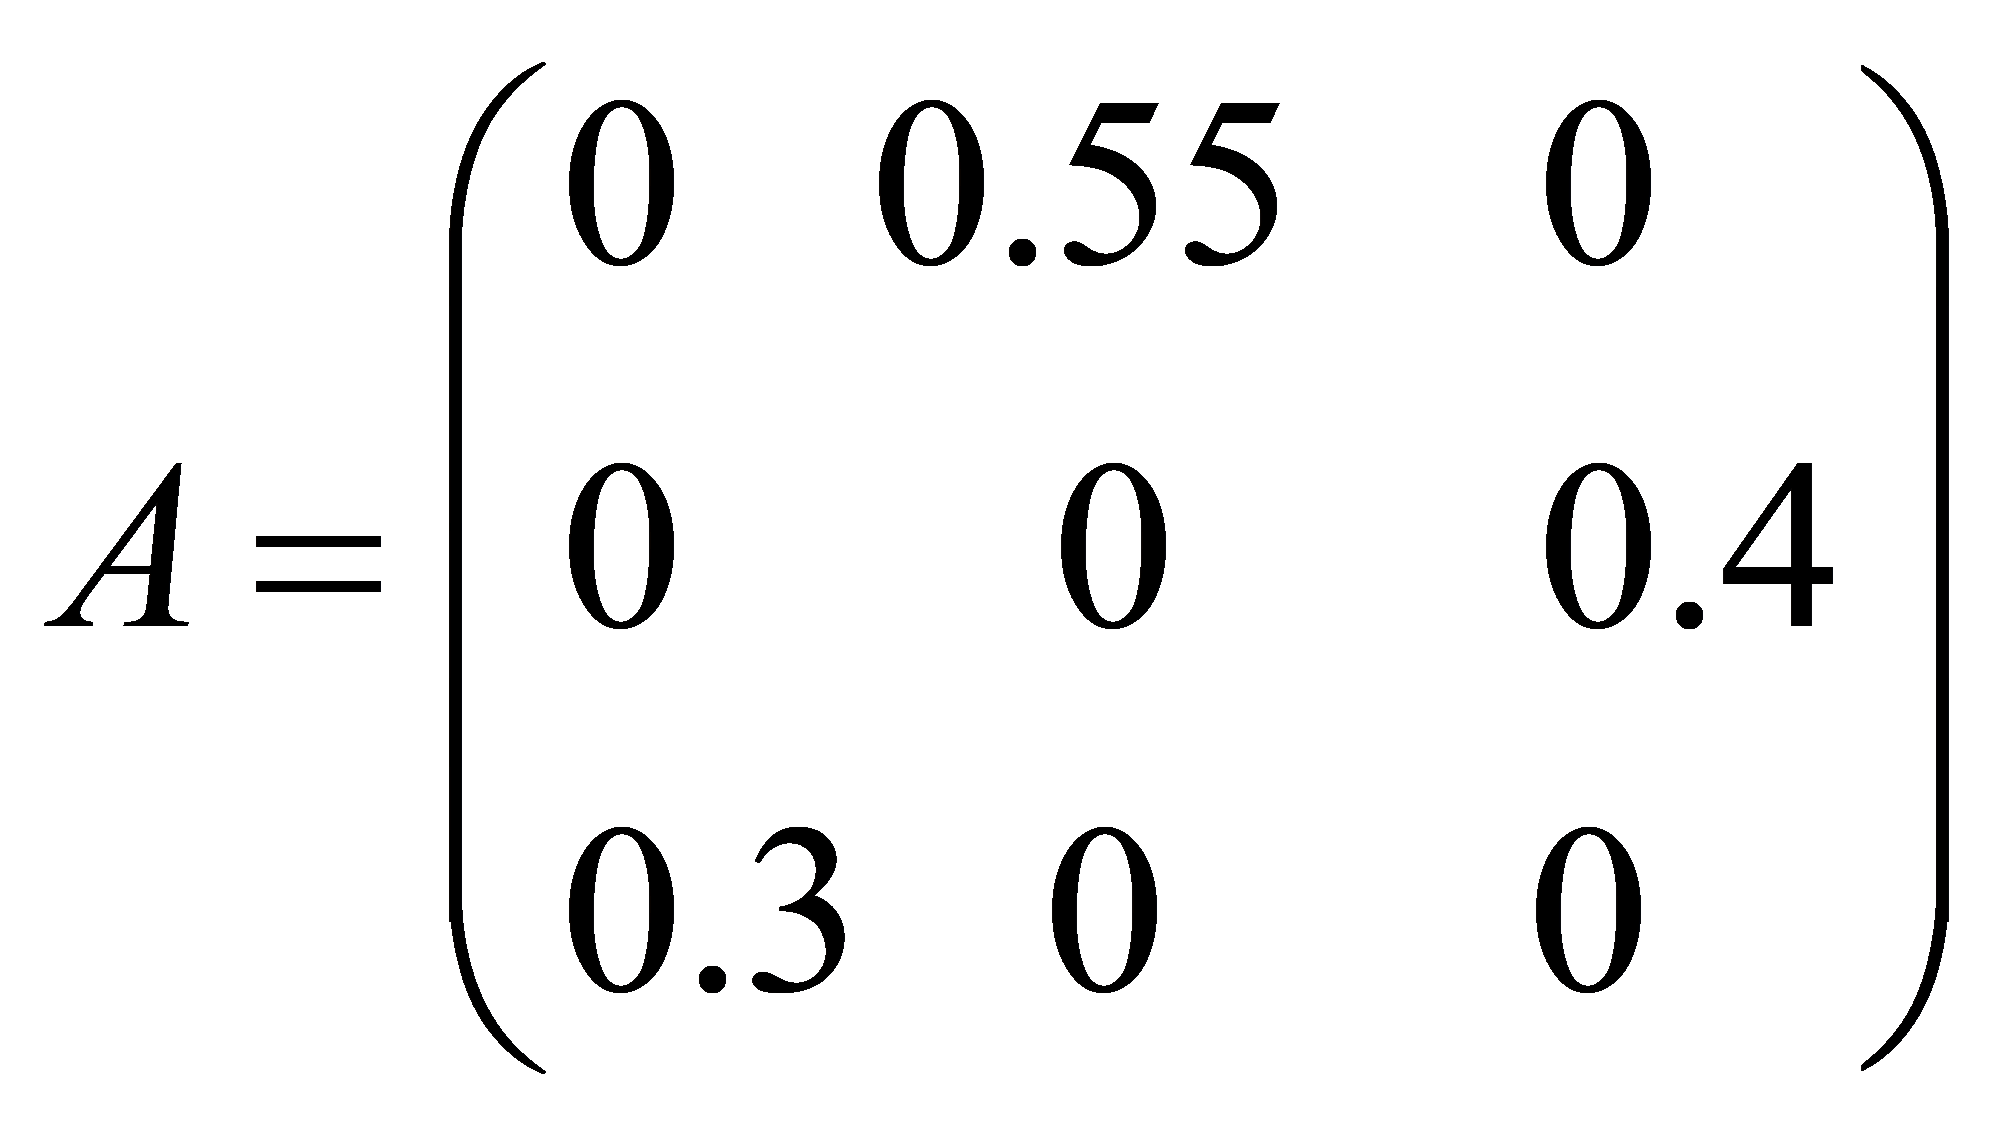 ,
где 0,55 - доля прямого участия ООО "A" в ООО "B",
0,4 - доля прямого участия ООО "B" в ООО "C",
0,3 - доля прямого участия ООО "C" в ООО "A"
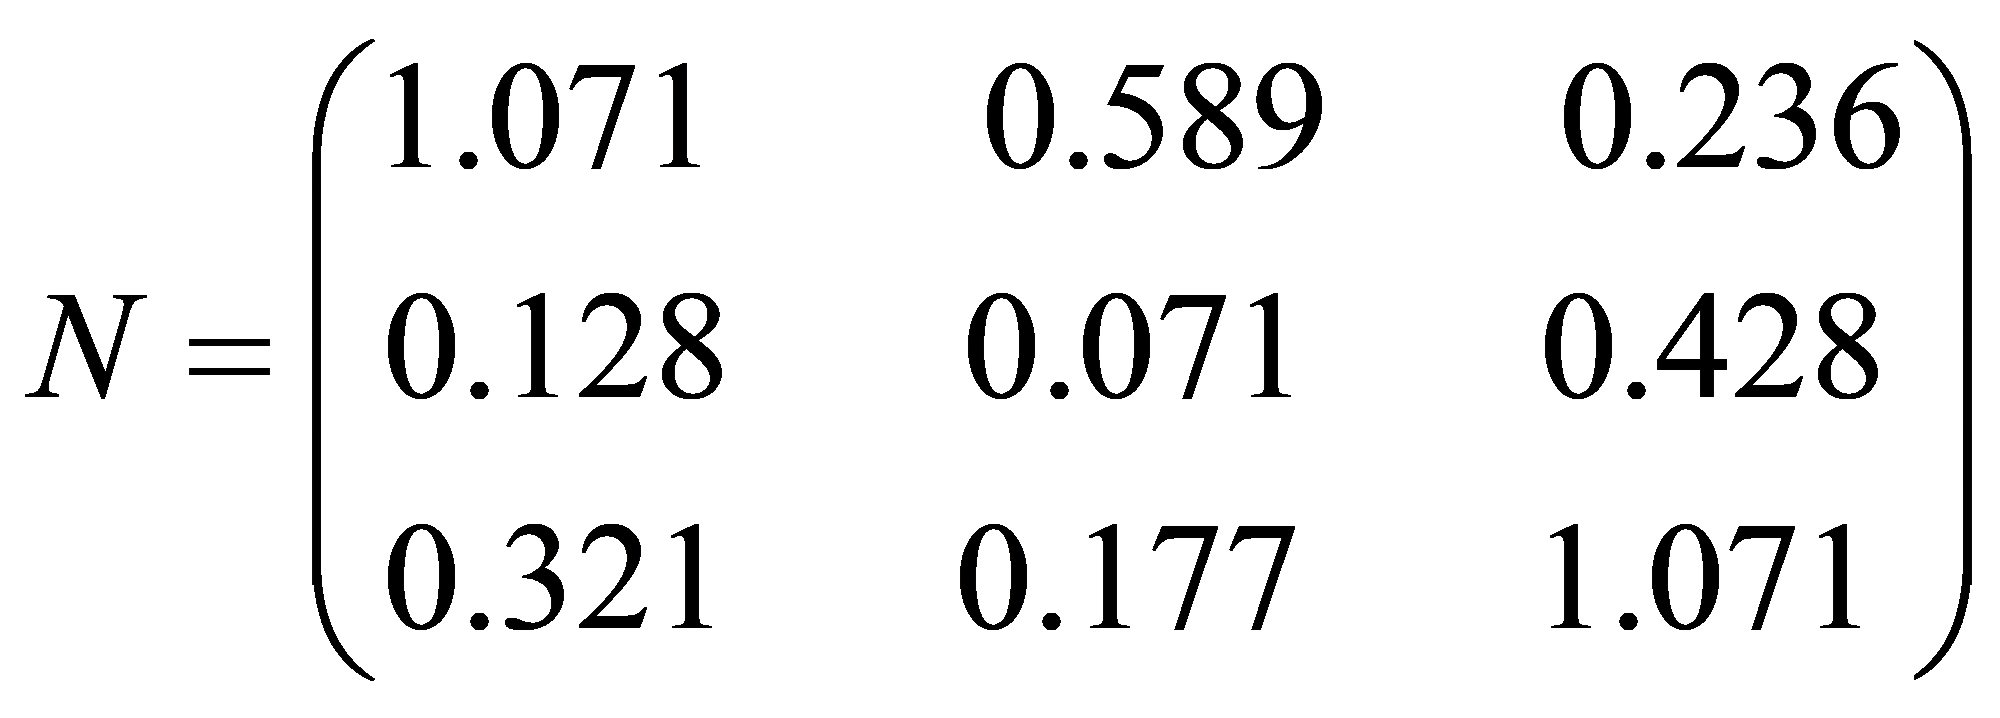
Таким образом, доля фактического участия ООО "A" в ООО "B" составит 58,9%.
**ОПРЕДЕЛЕНИЕ**
**ФАКТИЧЕСКОЙ ДОЛИ УЧАСТИЯ ОДНОЙ ОРГАНИЗАЦИИ В ДРУГОЙ**
**В СИТУАЦИЯХ "ПЕРЕКРЕСТНОГО" ИЛИ "КОЛЬЦЕВОГО" ВЛАДЕНИЯ**
**(НА ОСНОВАНИИ СХЕМЫ, ПРЕДСТАВЛЕННОЙ МИ ФНС РОССИИ**
**ПО КРУПНЕЙШИМ НАЛОГОПЛАТЕЛЬЩИКАМ N 9)**
#### Таблица 1 - Прямое участие, в %
| Организации | А | Б | В | Г | Д | Е | Ж | З |
| --- | --- | --- | --- | --- | --- | --- | --- | --- |
| А | | 100,00% | 100,00% | | | | | |
| Б | | | | 19,90% | | | | 19,00% |
| В | | | | | | | 19,90% | |
| Г | | | | | 33,30% | 19,90% | 19,90% | |
| Д | | | | 19,90% | | | 19,00% | 19,00% |
| Е | | | | 19,90% | 33,30% | | 19,90% | 27,50% |
| Ж | | | | | | 19,90% | | 19,90% |
| З | | | | | | | | |
#### Таблица 2 - Фактическое участие, в %
| Организации | А | Б | В | Г | Д | Е | Ж | З |
| --- | --- | --- | --- | --- | --- | --- | --- | --- |
| А | | 100% | 100% | 24,33% | 11,64% | 10,63% | 29,07% | 29,92% |
| Б | | | | 23,05% | 9,71% | 6,11% | 7,65% | 24,05% |
| В | | | | 1,28% | 1,93% | 4,52% | 21,42% | 5,87% |
| Г | | | | | 48,79% | 30,69% | 38,43% | 25,36% |
| Д | | | | 24,27% | | 10,42% | 28,10% | 29,65% |
| Е | | | | 32,41% | 48,79% | | 38,43% | 48,29% |
| Ж | | | | 6,45% | 9,71% | 22,71% | | 29,51% |
| З | | | | | | | | |
#### Схема участия, представленная МИ ФНС России по крупнейшим налогоплательщикам N 9
\/ \/
```text
┌─────────────────────┐ ┌───────────────────┐
┌────────┤ Организация Б │ │ Организация В │
│ └─────────┬───────────┘ └───────────────────┤
│ │ │
│ │ │
│ └─────19,9───────────┐ │
│ │ │
│ \/ │
│ ┌─────────────────┬────────────────────────────┐ │
│ │ │ Организация Г │──────┐ │
│ │ ┌─────────>└─────────┬──────────────────┘ │ │
│ │ │ │ /\ │ │
│ │ │ │ │ 19,9 19,9
│ 33,3 19,9 │ │ │ │
│ │ │ 19,9 19,9 │ │
19 │ │ │ │ │ │
│ │ │ │ │ │ │
│ \/ │ \/ │ \/ \/
│ ┌────────────┴────┐ ┌─────────┴───┬────19,9──>┌─────────────────┐
│ │ Организация Д │<───33,3────┤Организация Е│ │ Организация Ж │
│ └─────┬──────┬────┘ └──────┬──────┘<───19,9───┴───────┬─────────┘
│ │ │ │ │ /\
│ │ │ 27,5 │ │
│ │ │ │ │ │
│ │ └──────19─────┐ │ ┌────19,9────────┘ │
│ │ │ │ │ │
│ │ \/ \/ \/ │
│ │ ┌────────────────────────────┐ │
└───────┼────────────────>│ Организация З │ │
│ └────────────────────────────┘ │
│ │
└────────────────────────────── 19 ──────────────────────────────┘
```
---