---
title: "<Письмо> ФНС России от 12.04.2023 N КЧ-4-8/4516@"
number: "КЧ-4-8/4516@"
issuer: "Федеральная налоговая служба"
issued_on: 2023-04-12
status: действует
canonical: "https://bukva.ai/docs/pismo-kch-4-84516-at"
---
## <Письмо> ФНС России от 12.04.2023 N КЧ-4-8/4516@
# <Письмо> ФНС России от 12.04.2023 N КЧ-4-8/4516@
"О наличии механизма зачисления положительного сальдо в бюджеты субъектов Российской Федерации"
(вместе с "Памяткой для налогоплательщика по заполнению заявления о распоряжении путем зачета в счет исполнения предстоящей обязанности по уплате конкретного налога (Версия 1.01)")
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**
## ПИСЬМО
**от 12 апреля 2023 г. N КЧ-4-8/4516@**
**О НАЛИЧИИ**
**МЕХАНИЗМА ЗАЧИСЛЕНИЯ ПОЛОЖИТЕЛЬНОГО САЛЬДО В БЮДЖЕТЫ**
**СУБЪЕКТОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
Действительный
государственный советник
Российской Федерации
2 класса
К.Н.ЧЕКМЫШЕВ
**ПАМЯТКА**
**ДЛЯ НАЛОГОПЛАТЕЛЬЩИКА ПО ЗАПОЛНЕНИЮ ЗАЯВЛЕНИЯ**
**О РАСПОРЯЖЕНИИ ПУТЕМ ЗАЧЕТА В СЧЕТ ИСПОЛНЕНИЯ ПРЕДСТОЯЩЕЙ**
**ОБЯЗАННОСТИ ПО УПЛАТЕ КОНКРЕТНОГО НАЛОГА**
**(ВЕРСИЯ 1.01)**
Любой налогоплательщик, у которого есть положительное сальдо ЕНС, может зачислить денежные средства в нужный бюджет. Для этого необходимо направить в налоговой орган по месту учета заявление о распоряжении суммой денежных средств путем зачета в счет исполнения предстоящей обязанности по уплате конкретного налога (сбора, страхового взноса).
[Форма](https://bukva.ai/docs/prikaz-ed-7-81133-at-2022#p100490) заявления утверждена Приказом ФНС России от 30.11.2022 N ЕД-7-8/1133@ и размещена на официальном сайте ФНС России (КНД 1150057).
Указанное [заявление](https://bukva.ai/docs/prikaz-ed-7-81133-at-2022#p100490) направляется в электронной форме с усиленной квалифицированной электронной подписью через личный кабинет налогоплательщика или по ТКС с использованием возможностей ERP-систем (Контур, 1С и т.д.).
Для успешной обработки заявления необходимо, чтобы были заполнены следующие реквизиты: КБК (общий без указания признака налог, штраф), [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) (восемь знаков), срок уплаты налога (срок в соответствии с [НК](https://bukva.ai/docs/kodeks-146-fz/statya-1) РФ, который еще не наступил).
Что будет с зачтенной суммой:
1. В случае наступления срока уплаты, указанного в заявлении, денежные средства будут учтены в счет уплаты конкретного налога;
2. В случае возникновения отрицательного сальдо ЕНС у налогоплательщика (до наступления срока уплаты по заявлению) денежные средства будут зачтены в образовавшуюся задолженность;
3. В случае подачи заявления об отмене зачета денежные средства будут зачислены на ЕНС в качестве единого налогового платежа.
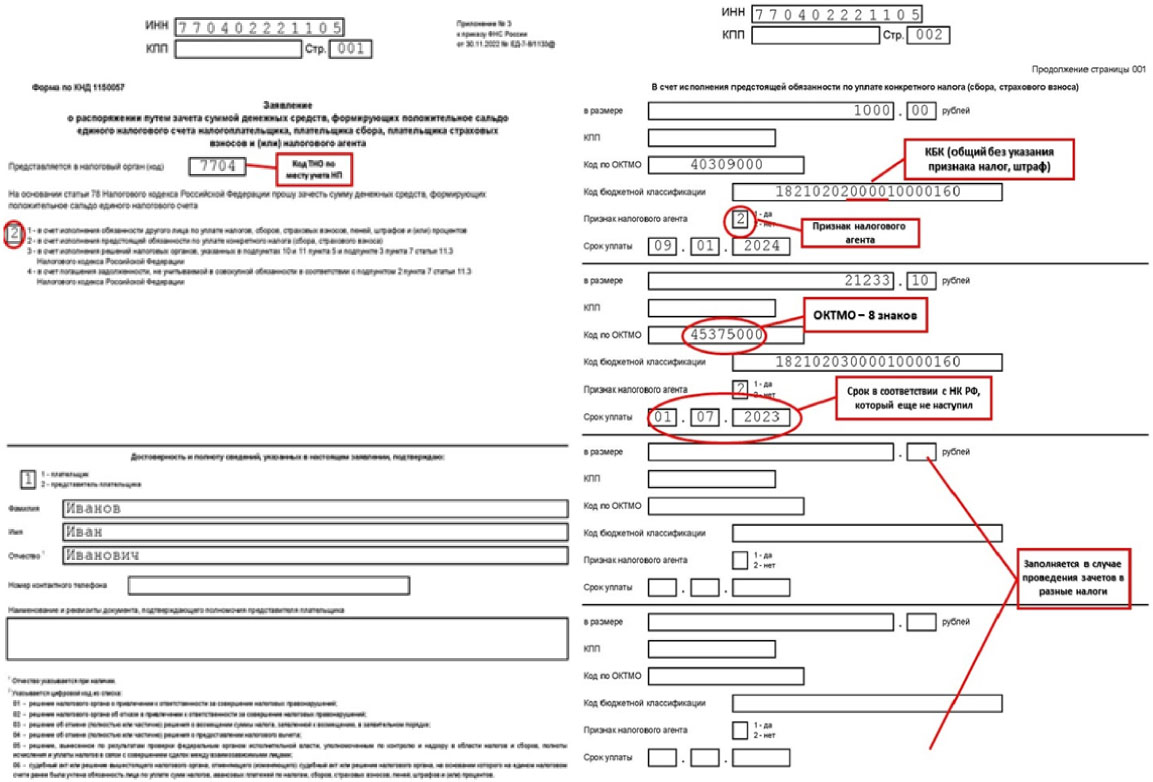
### Пример заполнения заявления
При зачете в счет предстоящей обязанности по транспортному, земельному налогам и налогу на имущество в поле "код бюджетной классификации" необходимо указывать соответствующие КБК:
| КБК | Наименование налога | Категория
плательщиков |
| --- | --- | --- |
| 18210604011020000110 | Транспортный налог с организаций | ЮЛ |
| 18210604012020000110 | Транспортный налог с физических лиц | ФЛ |
| 18210601010030000110 | Налог на имущество физических лиц, взимаемый по ставкам, применяемым к объектам налогообложения, расположенным в границах внутригородских муниципальных образований городов федерального значения | ФЛ |
| 18210601020040000110 | Налог на имущество физических лиц, взимаемый по ставкам, применяемым к объектам налогообложения, расположенным в границах городских округов | ФЛ |
| 18210601020110000110 | Налог на имущество физических лиц, взимаемый по ставкам, применяемым к объектам налогообложения, расположенным в границах городских округов с внутригородским делением | ФЛ |
| 18210601020120000110 | Налог на имущество физических лиц, взимаемый по ставкам, применяемым к объектам налогообложения, расположенным в границах внутригородских районов | ФЛ |
| 18210601030050000110 | Налог на имущество физических лиц, взимаемый по ставкам, применяемым к объектам налогообложения, расположенным в границах межселенных территорий | ФЛ |
| 18210601030100000110 | Налог на имущество физических лиц, взимаемый по ставкам, применяемым к объектам налогообложения, расположенным в границах сельских поселений | ФЛ |
| 18210601030130000110 | Налог на имущество физических лиц, взимаемый по ставкам, применяемым к объектам налогообложения, расположенным в границах городских поселений | ФЛ |
| 18210601020140000110 | Налог на имущество физических лиц, взимаемый по ставкам, применяемым к объектам налогообложения, расположенным в границах муниципальных округов | ФЛ |
| 18210602010020000110 | Налог на имущество организаций по имуществу, не входящему в Единую систему газоснабжения | ЮЛ |
| 18210602020020000110 | Налог на имущество организаций по имуществу, входящему в Единую систему газоснабжения | ЮЛ |
| 18210904010020000110 | Налог на имущество предприятий | ЮЛ |
| 18210606031030000110 | Земельный налог с организаций, обладающих земельным участком, расположенным в границах внутригородских муниципальных образований городов федерального значения | ЮЛ |
| 18210606032040000110 | Земельный налог с организаций, обладающих земельным участком, расположенным в границах городских округов | ЮЛ |
| 18210606032110000110 | Земельный налог с организаций, обладающих земельным участком, расположенным в границах городских округов с внутригородским делением | ЮЛ |
| 18210606032120000110 | Земельный налог с организаций, обладающих земельным участком, расположенным в границах внутригородских районов | ЮЛ |
| 18210606032140000110 | Земельный налог с организаций, обладающих земельным участком, расположенным в границах муниципальных округов | ЮЛ |
| 18210606033050000110 | Земельный налог с организаций, обладающих земельным участком, расположенным в границах межселенных территорий | ЮЛ |
| 18210606033100000110 | Земельный налог с организаций, обладающих земельным участком, расположенным в границах сельских поселений | ЮЛ |
| 18210606033130000110 | Земельный налог с организаций, обладающих земельным участком, расположенным в границах городских поселений | ЮЛ |
| 18210606041030000110 | Земельный налог с физических лиц, обладающих земельным участком, расположенным в границах внутригородских муниципальных образований городов федерального значения | ФЛ, ИП |
| 18210606042040000110 | Земельный налог с физических лиц, обладающих земельным участком, расположенным в границах городских округов | ФЛ, ИП |
| 18210606042110000110 | Земельный налог с физических лиц, обладающих земельным участком, расположенным в границах городских округов с внутригородским делением | ФЛ, ИП |
| 18210606042120000110 | Земельный налог с физических лиц, обладающих земельным участком, расположенным в границах внутригородских районов | ФЛ, ИП |
| 18210606042140000110 | Земельный налог с физических лиц, обладающих земельным участком, расположенным в границах муниципальных округов | ФЛ, ИП |
| 18210606043050000110 | Земельный налог с физических лиц, обладающих земельным участком, расположенным в границах межселенных территорий | ФЛ, ИП |
| 18210606043100000110 | Земельный налог с физических лиц, обладающих земельным участком, расположенным в границах сельских поселений | ФЛ, ИП |
| 18210606043130000110 | Земельный налог с физических лиц, обладающих земельным участком, расположенным в границах городских поселений | ФЛ, ИП |
При подаче заявлений в счет предстоящей обязанности по налогу на прибыль (региональной) могут быть указаны следующие КБК:
| КБК | Наименование налога | Категория плательщиков |
| --- | --- | --- |
| 18210101012020000110 | Налог на прибыль организаций (за исключением консолидированных групп налогоплательщиков), зачисляемый в бюджеты субъектов Российской Федерации | ЮЛ, ИП |
| 18210101014020000110 | Налог на прибыль организаций консолидированных групп налогоплательщиков, зачисляемый в бюджеты субъектов Российской Федерации | ЮЛ |
| 18210101112010000110 | Налог на прибыль организаций, уплаченный налогоплательщиками, которые до 1 января 2023 года являлись участниками консолидированной группы налогоплательщиков, в случае если уплаченная сумма налога на прибыль организаций в бюджет одного субъекта Российской Федерации в период с 2019 года по 30 июня 2022 года составляла более 99 процентов от совокупной суммы налога на прибыль организаций, уплаченной указанным налогоплательщиком в бюджеты всех субъектов Российской Федерации, зачисляемый в бюджеты субъектов Российской Федерации | ЮЛ |
---