Письмо ФНС России от 01.11.2022 № КЧ-4-8/14744@
Актуально на 04.11.2026.
Как цитировать: <Письмо> ФНС России от 01.11.2022 N КЧ-4-8/14744@. КЧ-4-8/14744@. 01.11.2022. https://bukva.ai/docs/pismo-kch-4-814744-at
«О формировании информационного ресурса „Хранилище информации о нерегистрируемых активах налогоплательщиков (плательщиков сборов, плательщиков страховых взносов)“ в ПП „СКУАД“ АИС „Налог-3“»
ПИСЬМО
от 1 ноября 2022 г. № КЧ-4-8/14744@
О ФОРМИРОВАНИИ ИНФОРМАЦИОННОГО РЕСУРСА
«ХРАНИЛИЩЕ ИНФОРМАЦИИ О НЕРЕГИСТРИРУЕМЫХ АКТИВАХ
НАЛОГОПЛАТЕЛЬЩИКОВ (ПЛАТЕЛЬЩИКОВ СБОРОВ, ПЛАТЕЛЬЩИКОВ
СТРАХОВЫХ ВЗНОСОВ)» В ПП «СКУАД» АИС «НАЛОГ-3»
Федеральной налоговой службой в целях обеспечения повышения эффективности реализации полномочий налоговых органов в рамках главы 8 «Исполнение обязанности по уплате налогов, сборов, страховых взносов», главы 11 «Способы обеспечения исполнения обязанностей по уплате налогов, сборов, страховых взносов» Налогового кодекса Российской Федерации, а также повышения эффективности представления интересов Российской Федерации как кредитора в делах о банкротстве и процедурах, применяемых в деле о банкротстве, в ПП «СКУАД» АИС «Налог-3» создан информационный ресурс «Хранилище информации о нерегистрируемых активах налогоплательщиков (плательщиков сборов, плательщиков страховых взносов)» (далее — Хранилище, информационный ресурс).
1. Нормативные акты и иные регламентирующие документы, в рамках которых создан информационный ресурс:
- Налоговый кодекс Российской Федерации (далее — НК РФ);
- Федеральный закон от 02.10.2007 № 229-ФЗ «Об исполнительном производстве»;
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» (далее — Закон о банкротстве);
- приказ ФНС России от 10.02.2020 № ЕД-7-8/85@ «Об утверждении перечня документов (информации) об имуществе, имущественных правах и обязательствах организации (индивидуального предпринимателя) — налогоплательщика (плательщика сбора, плательщика страховых взносов, налогового агента, ответственного участника консолидированной группы налогоплательщиков) в соответствии с пунктом 2.1 статьи 93.1 НК РФ»;
- распоряжение ФНС России от 08.07.2022 № 193@ «Об утверждении Паспорта, Плана контрольных событий и Состава рабочей группы по реализации проекта „Формирование информационного ресурса „Хранилище информации о нерегистрируемых активах налогоплательщиков (плательщиков сборов, плательщиков страховых взносов)“ в прикладной подсистеме комплексного управления и администрирования долга»;
- письмо ФНС России от 01.04.2019 № КЧ-5-8/830дсп@ «О направлении обзора практик применения, а также цифровых маркеров для верификации дебиторской задолженности должника для обращения на нее взыскания в порядке статьи 76 Федерального закона от 02.10.2007 № 229-ФЗ „Об исполнительном производстве“;»
- письмо ФНС России от 18.11.2020 № КЧ-5-8/2005дсп@ «О внутриорганизационных подходах по реализации положений абзаца второго пункта 1 статьи 92 и пункта 2.1 статьи 93.1 НК РФ, в редакции Федерального закона от 29.09.2019 № 325-ФЗ»;
- письмо ФНС России от 09.08.2018 № КЧ-5-18/2391ДСП@ «О взаимодействии структурных подразделений территориальных налоговых органов в целях устранения нарушений законодательства о налогах и сборах»;
- письмо ФНС России от 20.02.2016 № ЕД-5-2/252дсп@ «О взаимодействии структурных подразделений налоговых органов для повышения эффективности взыскания в процедурах банкротства по результатам ВНП»;
- письмо ФНС России от 01.02.2022 № КЧ-4-8/1100@ «О показателях оценки результатов работы по управлению долгом (рейтинг»).
2. Основные преимущества информационного ресурса:
- доступность информации о нерегистрируемых активах;
- наличие возможности быстрого поиска представленных налогоплательщиком документов, содержащих сведения о нерегистрируемых активах;
- наличие возможности группировки нерегистрируемых активов;
- снижает риск нарушения очередности принятия обеспечительных мер;
- содержит сведения о дополнительных источниках взыскания задолженности;
- обеспечит взыскание задолженности в рамках исполнительного производства за счет имущественного права налогоплательщика;
- повышает качество оценки налогоплательщика.
3. Использование агрегированных данных о нерегистрируемых активах (имуществе, имущественных правах) и обязательствах налогоплательщиков (плательщиков сборов, плательщиков страховых взносов), содержащихся в Хранилище, при работе с долгом (в том числе до реализации автоматического сквозного применения его в подсистемах АИС Налог-3) осуществляется в целях:
- Расчета цифровых маркеров для автоматического определения дебиторов в порядке, предусмотренном письмом ФНС России от 01.04.2019 № КЧ-5-8/830дсп@, а также приказом ФНС России от 18.08.2022 № БВ-7-8/760@ «О вводе в промышленную эксплуатацию прикладного программного обеспечения АИС „Налог-3“, реализующего автоматизацию технологического процесса 103.06.27.00.0010 „Комплексное управление и администрирование долга“ в части формирования и выгрузки маркеров верификации дебиторской задолженности».
При наличии документов, подтверждающих дебиторскую задолженность должника, указанные сведения необходимо отразить в Хранилище для формирования маркеров дебиторской задолженности с целью обращения взыскания в рамках исполнительного производства.
При направлении постановления о взыскании за счет имущества в адрес территориального органа ФССП России необходимо провести инвентаризацию Хранилища на предмет наличия сведений о нерегистрируемых активах налогоплательщика с целью обращения взыскания на указанные активы в рамках исполнительного производства.
- Формирования постановления об аресте имущества налогоплательщика в соответствии со статьей 77 НК РФ.
При формировании постановления об аресте имущества налогоплательщика для направления в органы прокуратуры необходимо провести инвентаризацию Хранилища на предмет наличия сведений о нерегистрируемых активах налогоплательщика с целью наложения ареста.
При формировании решения о применении обеспечительных мер необходимо провести инвентаризацию Хранилища на предмет наличия сведений о нерегистрируемых активах налогоплательщика с целью наложения на них обеспечительных мер, направленных на обеспечение возможности исполнения решения, вынесенного по результатам налоговой проверки.
Документально подтвержденные сведения о кредиторской задолженности, содержащиеся в Хранилище, позволяют идентифицировать кредиторов налогоплательщика, определить размер их требований, тем самым сократить затраты на мероприятия по верификации требований кредиторов, включаемых в реестр требований кредиторов должника, в рамках дела о банкротстве.
4. Ввод данных в Хранилище осуществляется на основании:
- документов, полученных в результате проведенных мероприятий, реализуемых в соответствии с абзацем вторым пункта 1 статьи 92 НК РФ, пунктом 2.1 статьи 93.1 НК РФ (письмо ФНС России от 18.11.2020 № КЧ-5-8/2005дсп@);
- документов, полученных в ходе мероприятий налогового контроля (камеральные налоговые проверки, выездные налоговые проверки, контрольно-аналитические мероприятия и т.д.) — акт инвентаризации, опись, оборотно-сальдовая ведомость и др.;
- документов, содержащихся в подсистеме АИС «Налог-3»: Истребование документов (информации).
- документов, полученных в ходе комиссии по урегулированию задолженности (инвентаризационные карточки и др.);
- судебных актов, полученных в ходе мониторинга арбитражных дел;
- документов, полученных в результате допроса свидетеля;
- документов, полученных в ходе сопровождения процедур банкротства (акты инвентаризации, отчеты оценщиков, отчеты арбитражных управляющих);
- документы, полученные в ходе ознакомления с материалами исполнительного производства;
- иных документов, подтверждающих наличие нерегистрируемых активов.
5. Ввод сведений осуществляется структурными подразделениями, в функции которых входят урегулирование задолженности, а также обеспечение процедур банкротства.
Ввод осуществляется сотрудником отдела, инициировавшим процедуру истребования (получения) документа, содержащего верифицированную информацию о нерегистрируемых активах и обязательствах налогоплательщиков, в течение 5 рабочих дней с даты получения бумажного или электронного носителя при наличии оснований, указанных в пункте 6 настоящего письма.
6. Ввод в информационный ресурс данных, содержащихся в документах, полученных в рамках процедур, указанных в пункте 4 настоящего письма, осуществляется по всем налогоплательщикам, отвечающим одному из следующих условий:
- размер совокупной задолженности по обязательным платежам перед бюджетной системой Российской Федерации составляет более 10 (десяти) млн. руб., в том числе имеющих признаки банкротства (за исключением налогоплательщиков, уже находящихся в процедурах банкротства);
- предполагаемая сумма доначислений по результатам мероприятий налогового контроля составляет более 50 млн. рублей (для Москвы, Московской области и Санкт-Петербурга — 100 млн. рублей), имеется риск отсутствия взыскания задолженности (в том числе по налогоплательщикам, находящимся в процедурах банкротства);
- в отношении лиц, к которым предъявлены иски о взыскании задолженности в порядке подпункта 2 пункта 2 статьи 45 НК РФ, гражданские иски о возмещении имущественного вреда, причиненного преступлением, иски о привлечении к субсидиарной ответственности или взыскании убытков, причиненных в делах о банкротстве, в размере свыше 10 млн. рублей.
При наличии сведений о нерегистрируемых активах допускается ввод данных вне рамок указанных критериев.
7. Состав реквизитов информационного ресурса: приведен в Приложении № 1 к настоящему письму.
8. Методические рекомендации по ведению информационного ресурса: отражены в Приложении № 2 к настоящему письму.
Управлениям ФНС России по субъектам Российской Федерации, Межрегиональным инспекциям ФНС России по крупнейшим налогоплательщикам, Межрегиональной инспекции ФНС России по управлению долгом поручается обеспечить наполнение Хранилища сведениями из документов, полученных налоговыми органами (с 01.10.2022) в рамках процедур, указанных в пункте 4 настоящего письма при наличии оснований, указанных в пункте 6 настоящего письма.
Наполнение Хранилища осуществляется на постоянной основе.
Поручается довести настоящее письмо до подведомственных налоговых органов.
СОСТАВ РЕКВИЗИТОВ ИНФОРМАЦИОННОГО РЕСУРСА «ХРАНИЛИЩЕ ИНФОРМАЦИИ О НЕРЕГИСТРИРУЕМЫХ АКТИВАХ»
НАЛОГОПЛАТЕЛЬЩИКОВ (ПЛАТЕЛЬЩИКОВ СБОРОВ,
ПЛАТЕЛЬЩИКОВ СТРАХОВЫХ ВЗНОСОВ)»
МЕТОДИЧЕСКИЕ РЕКОМЕНДАЦИИ
ПО ВЕДЕНИЮ ИНФОРМАЦИОННОГО РЕСУРСА
«ХРАНИЛИЩЕ ИНФОРМАЦИИ О НЕРЕГИСТРИРУЕМЫХ АКТИВАХ
НАЛОГОПЛАТЕЛЬЩИКОВ (ПЛАТЕЛЬЩИКОВ СБОРОВ,»
ПЛАТЕЛЬЩИКОВ СТРАХОВЫХ ВЗНОСОВ)»
1. Общие положения
1.1. Настоящие методические рекомендации определяют порядок и сроки выполнения налоговыми органами работ по формированию и ведению информационного ресурса «Хранилище информации о нерегистрируемых активах налогоплательщиков (плательщиков сборов, плательщиков страховых взносов)» (далее — ИР).
1.2. Использование данных ИР осуществляется с использованием подсистемы комплексного управления и администрирования долга автоматизированной информационной системы ФНС России (АИС «НАЛОГ-3»).
Доступ к ИР предоставляется на федеральном, региональном и местном уровнях в рамках исполнения основных функций, установленных настоящими методическими рекомендациями.
2. Описание ролей и доступа к функциональности
Для получения доступа к визуальному интерфейсу ввода данных об имуществе, имущественных правах, обязательствах налогоплательщика необходимо подключить:
- шаблон в ЦСУД: «Хранилище информации об имуществе, имущественных правах, обязательствах налогоплательщика»;
3. Порядок наполнения информационного ресурса
3.1. Формирование и ведение ИР в программном обеспечении федерального уровня происходит на основании ручного ввода данных с бумажного или электронного носителя, поступившего в налоговый орган с отражением данных о нерегистрируемых активах или обязательствах налогоплательщика.
3.2. Источниками информации о нерегистрируемых активах могут быть: протокол совещания с налогоплательщиком по вопросу урегулирования долга; протокол осмотра территорий, помещений, документов; судебный акт; протокол допроса свидетеля; акт инвентаризации; акт сверки взаиморасчетов; госконтракт; оборотно-сальдовая ведомость; письма налогоплательщиков и их контрагентов, материалы, полученные в ходе ознакомления с материалами исполнительного производства и другие официально полученные документы, содержащие актуальные сведения об имуществе, имущественных правах и обязательствах.
Источником информации также могут являться документы, содержащиеся в подсистеме АИС «Налог-3»: Истребование документов (информации), полученных в рамках мероприятий налогового контроля.
3.3. Ввод сведений в ИР осуществляется структурными подразделениями, в функции которых входят урегулирование задолженности, а также обеспечение процедур банкротства, инициировавшими процедуру истребования (получения) документа, содержащего верифицированную информацию о нерегистрируемых активах.
Ввод информации, содержащейся в подсистеме АИС «Налог-3»: Истребование документов (информации) о нерегистрируемых активах, за исключением кредиторской задолженности, осуществляет структурное подразделение, в функции которого входит урегулирование задолженности. Ввод информации из указанного режима в отношении кредиторской задолженности осуществляет структурное подразделение, в функции которого входит обеспечение процедур банкротства.
В случае направления территориальным налоговым органом (далее — ТНО) поручения об истребовании документов (информации) в иной ТНО по месту учета лица, у которого должны быть истребованы указанные документы (информация), ввод сведений в ИР осуществляет структурное подразделение ТНО, инициировавшее процедуру истребования.
Ввод сведений в ИР осуществляется сотрудником отдела (инициировавшим процедуру истребования, получения документов), ответственным за ввод и обработку данных, по согласованию с начальником структурного подразделения, в котором он исполняет обязанности, в течение 5 рабочих дней с даты получения бумажного или электронного носителя.
Структурные подразделения, в функции которых входят урегулирование задолженности, а также обеспечение процедур банкротства, осуществляют контроль за полнотой, своевременностью и достоверностью наполнения ИР информацией, содержащейся в подсистеме АИС «Налог-3»: Истребование документов (информации).
3.4. Право корректировки данных принадлежит сотруднику, который ввел информацию из документа/начальнику (заместителю начальника) отдела, в котором сотрудник исполняет обязанности.
4. Общий срок актуальности данных в информационном ресурсе
4.1. Данные о нерегистрируемых активах налогоплательщиков (плательщиков сборов, плательщиков страховых взносов) актуальны в ИР в течение календарного года с даты документа-основания возбуждения процедуры истребования (получения) документов. После истечения указанного срока информация автоматически передается в архив.
4.2. Данные, введенные на основании документа-основания, срок давности которого менее 3 месяцев, имеют высокую степень актуальности, с 3 до 6 месяцев — среднюю степень актуальности, с 6 месяцев до 1 года — низкую степень актуальности.
5. Работа с хранилищем документов
5.1. Для входа в нужный режим необходимо выбрать Налоговое администрирование\СКУАД\Аналитика\Аналитика. Откроется окно аналитических панелей.
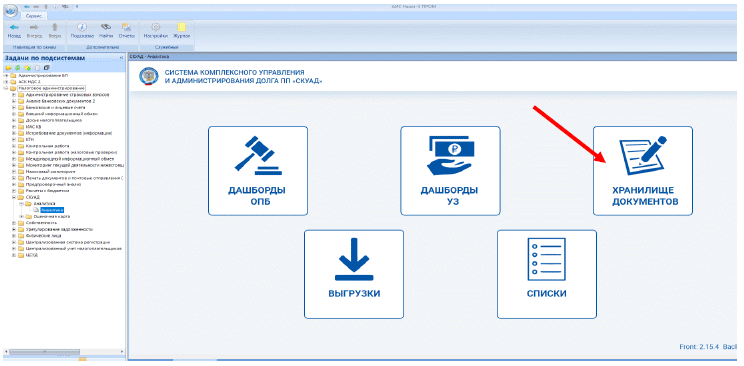
5.2. Пользователю необходимо выбрать раздел «Хранилище документов», нажав на соответствующую иконку  .
5.3. После открытия Хранилища документов пользователю необходимо нажать на пиктограмму «Добавить».
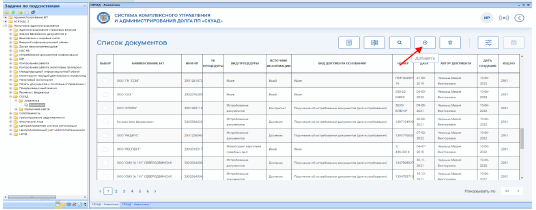
Откроется окно, содержащее реквизиты, подлежащие заполнению.
5.4 Шаг 1. Заполнение реквизитов «Основные сведения о налогоплательщике»
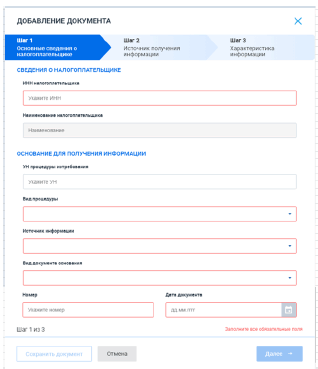
Пользователю необходимо ввести корректный ИНН (должника, анализируемого лица) в поле «ИНН налогоплательщика». Поле «Наименование налогоплательщика» заполняется автоматически на основании данных Единого государственного реестра налогоплательщиков.
Для заполнения реквизитов «Основания для получения информации» следует нажать на выпадающее меню «Вид процедуры». В выпадающем списке процедур из словаря «Вид процедуры» необходимо сделать одиночный выбор.
Внимание: в случае выбора в меню «Вид процедуры» — «Истребование документов» в обязательном порядке в поле «УН процедуры истребования» необходимо в ручном режиме внести уникальный номер процедуры истребования.
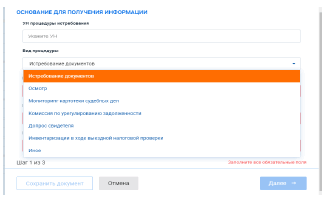
Рис. 4. Выпадающий список «Вид процедуры»
Далее аналогичным образом заполнить реквизиты «Источник информации» из справочника «Источник информации» (Рис. 5),
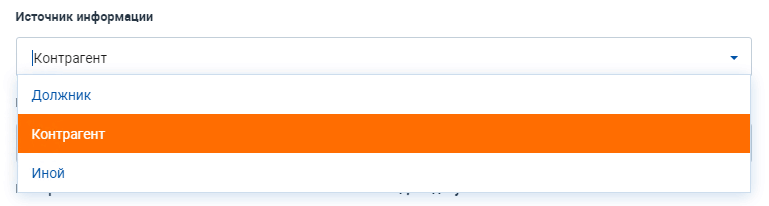
Рис. 5. Выпадающий список «Источник информации»
«Вид документа-основания» из справочника «Вид документа-основания» (Рис. 6),
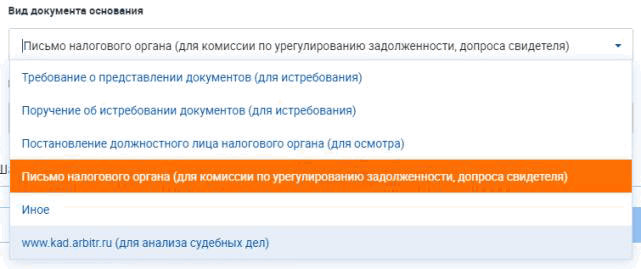
«Дата документа» из открывающегося модуля календарь и далее после заполнения ручным вводом остальных реквизитов «Основания для получения информации» на «Шаге 1» активируется кнопка «Далее»  , при нажатии на которую следует переход на «Шаг 2» (Рис. 7).
5.5 Шаг 2. Заполнение реквизитов «Источник получения информации»
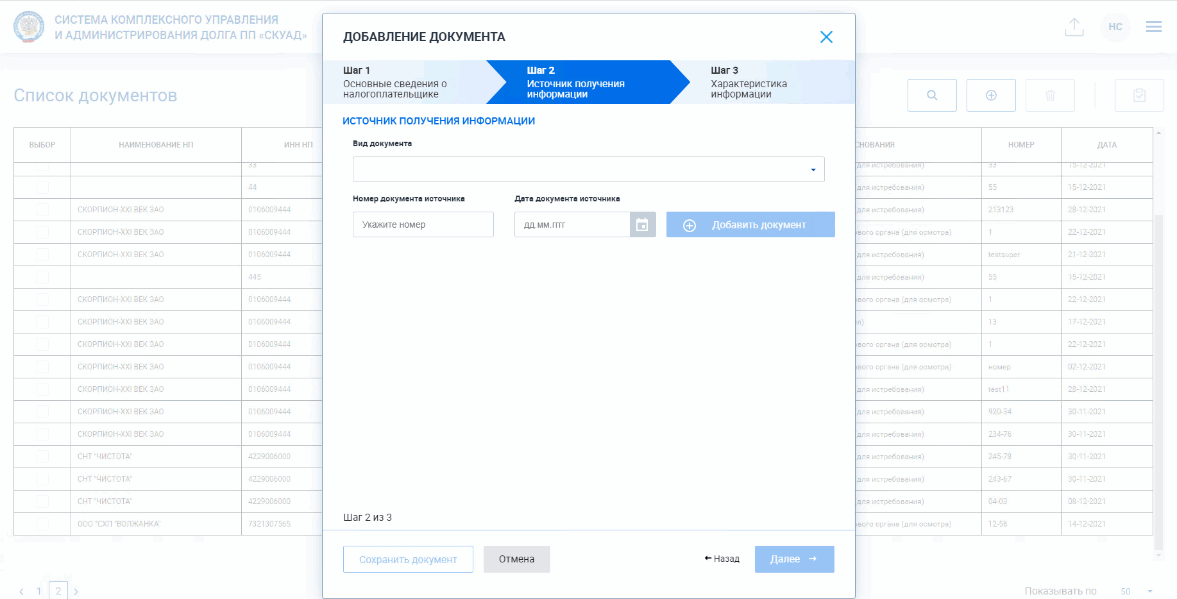
Рис. 7. Шаг 2 «Источник получения информации. Выбор вида документа»
Нажать на выпадающее меню «Вид документа». В выпадающем списке отобразятся виды документов-источников информации (Рис. 8).
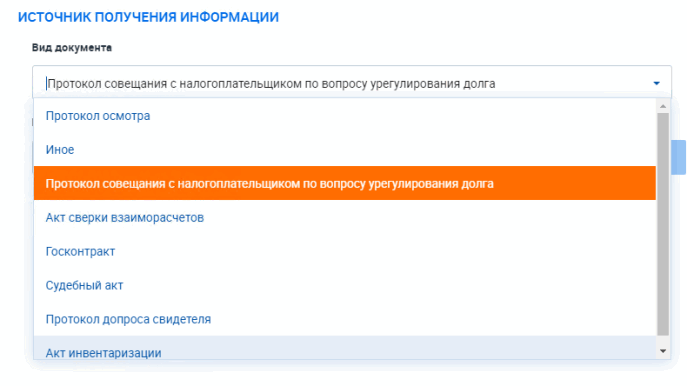
Сделав одиночный выбор «Вид документа», выбрав «Дату документа» из открывающегося модуля календарь, и далее после заполнения ручным вводом остальных реквизитов «Источника получения информации» активируется кнопка «Добавить документ»  .
При нажатии кнопки «Добавить документ» реквизиты созданного документа-основания отобразятся на панели интерфейса (Рис. 9).
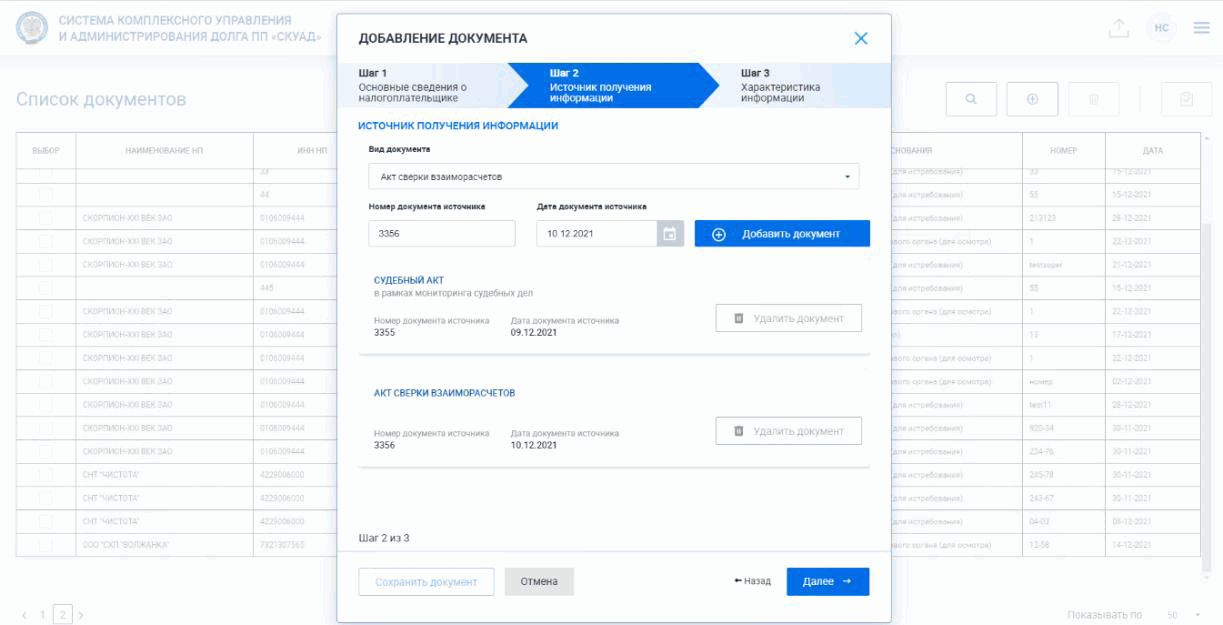
После добавления хотя бы одного документа-источника информации активируется кнопка «Далее»  , при нажатии на которую следует переход на «Шаг 3».
При необходимости в интерфейсе «Шаг 2» можно добавить другие документы-основания.
На любом этапе взаимодействия возможно нажать на кнопку «Назад»  для возврата на предыдущий Шаг добавления документа (возврат к экранной форме «Шаг 1. Основные сведения о налогоплательщике»).
5.6 Шаг 3. Заполнение реквизитов «Характеристика информации»
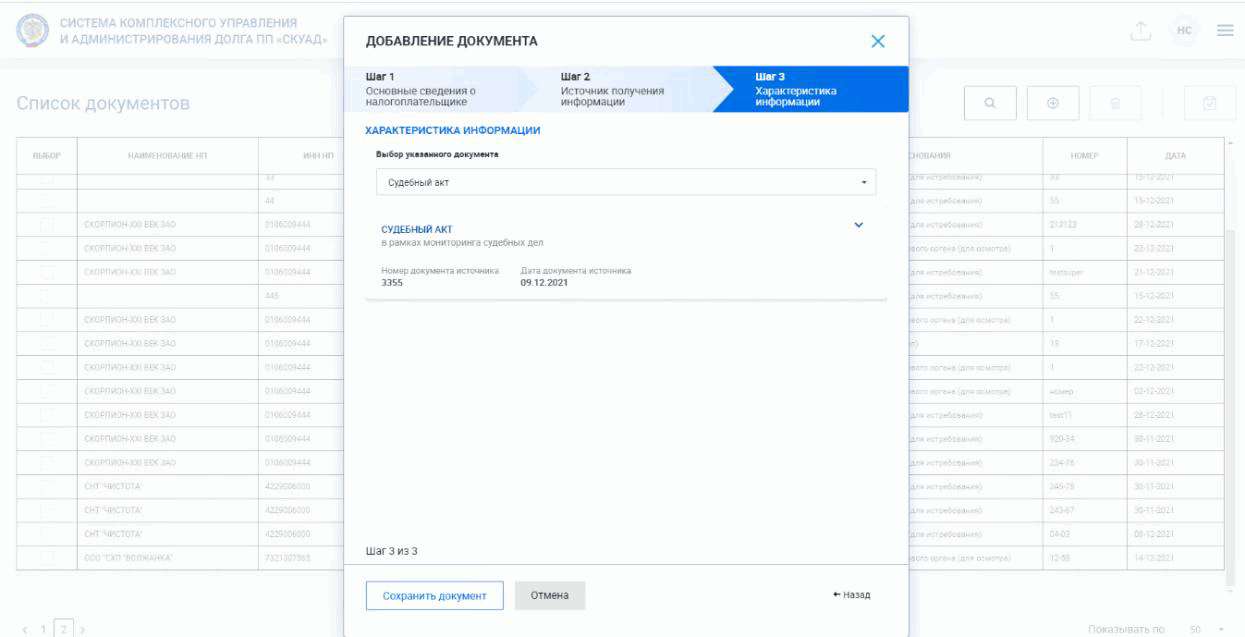
Рис. 10. Шаг 3 «Характеристика информации. Выбор документа»
В выпадающем списке «Выбор указанного документа» можно выбрать один из документов, введенных на «Шаге 2», отобразятся введенные реквизиты. Для заполнения дополнительных реквизитов источника информации при нажатии на пиктограмму  раскрывается подменю, в котором отображаются поля заполнения реквизитов объекта данного документа-основания.
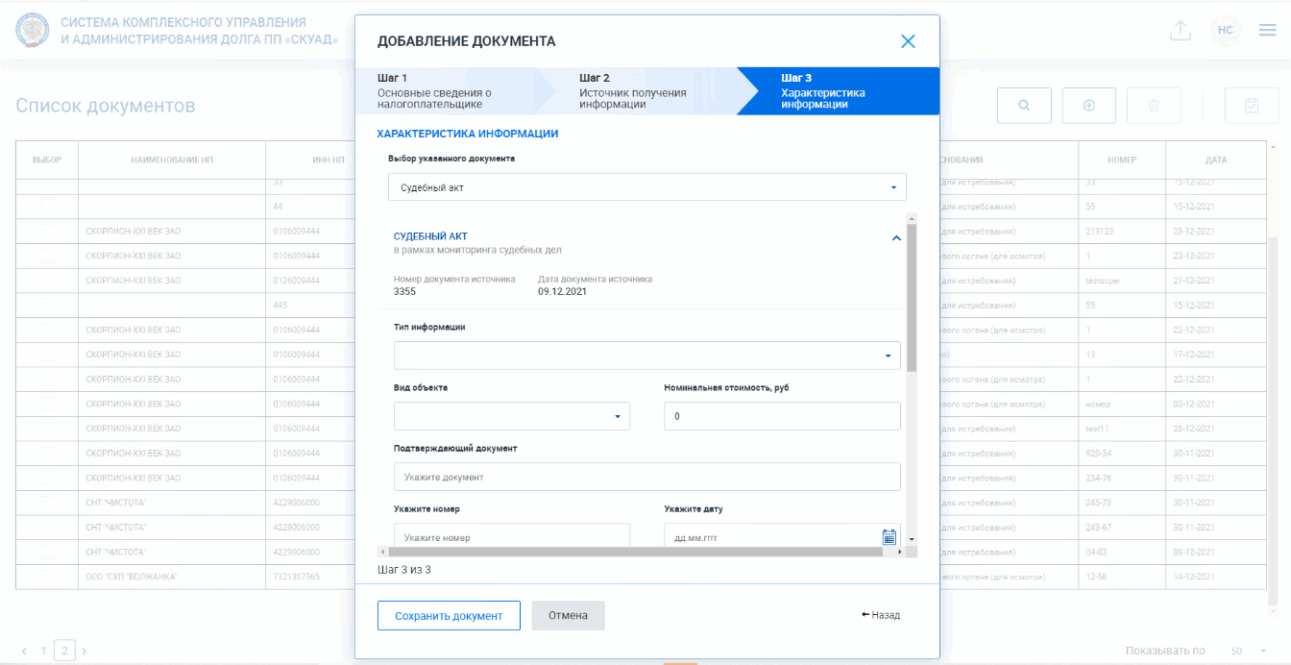
Рис. 11. Шаг 3 «Характеристика информации. Форма ввода реквизитов»
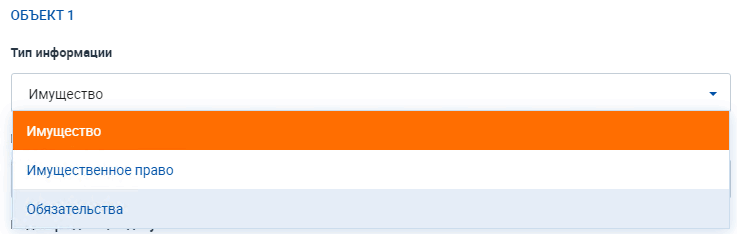
В выпадающем списке «Тип информации» следует нажать на выпадающее меню «Тип информации», необходимо сделать одиночный выбор из словаря «Тип информации» (Рис. 12),
после чего аналогичным образом заполнить реквизиты «Вид объекта» из словаря «Вид объекта» (Рис. 13).
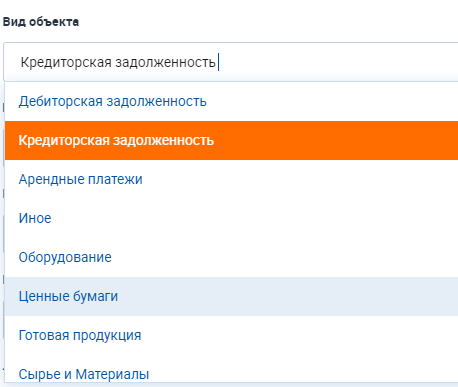
Для вида объекта «Оборудование», «Готовая продукция», «Сырье и Материалы», «Нематериальные активы» необходимо выбрать тип информации «Имущество».
Для вида объекта «Арендные платежи» (в ситуации когда должник является арендодателем), «Дебиторская задолженность», «Ценные бумаги», «Право требования по действующему договору (контракту)» необходимо выбрать тип информации «Имущественное право».
Для вида объекта «Арендные платежи» (в ситуации когда должник является арендатором), «Кредиторская задолженность» необходимо выбрать тип информации «Обязательства».
Далее ручным вводом заполнить поля реквизитов подтверждающего документа («Дата документа» заполняется из открывающегося модуля календарь). Поля являются обязательными для заполнения.
Для вида объекта «Дебиторская задолженность», «Кредиторская задолженность», «Арендные платежи», «Право требования по действующему договору (контракту)» обязательным для заполнения является поле ИНН. Пользователю необходимо ввести корректный ИНН контрагента в поле «ИНН». Поле «Наименование налогоплательщика» заполняется автоматически. Поле «Адрес местонахождения» при нажатии на пиктограмму «Копировать из юридического адреса  заполняется автоматически.»
Для вида объекта «Арендные платежи», «Иное», «Оборудование», «Ценные бумаги», «Готовая продукция», «Сырье и Материалы» и «Нематериальные активы» обязательными для заполнения являются поля «Наименование имущества» и «Индивидуальные признаки».
Для вида объекта «Готовая продукция», «Сырье и Материалы» предусмотрена возможность отражения количества идентичных объектов.
Внимание: в отношении имущества, находящегося в лизинге, в поле «Лизинг» необходимо поставить галочку  . В поле «Срок лизинга» из открывающегося модуля-календарь выбрать дату окончания срока действия договора лизинга.
После заполнения реквизитов объекта активируются кнопки «Сохранить объект»  и «Добавить объект»
 . Если не заполнены обязательные поля для данного вида объекта система выводит предупреждение о необходимости заполнить необходимые поля (Рис. 14).
обязательные поля
При нажатии кнопки «Сохранить объект» реквизиты, введенные для документа источника информации, сохраняются. Кнопка «Сохранить объект»  меняет визуализацию на «Сохранено»
 .
При нажатии кнопки «Добавить объект» на панели интерфейса отобразится меню ввода реквизитов для следующего документа-источника информации.
Также можно с помощью выпадающего меню выбора документа-основания выбрать другой документ, заведенный на Шаге 2, и ввести для него реквизиты документов-источников.
На любом этапе взаимодействия возможно нажать на кнопку «Назад»  для возврата на предыдущие этапы добавления документа.
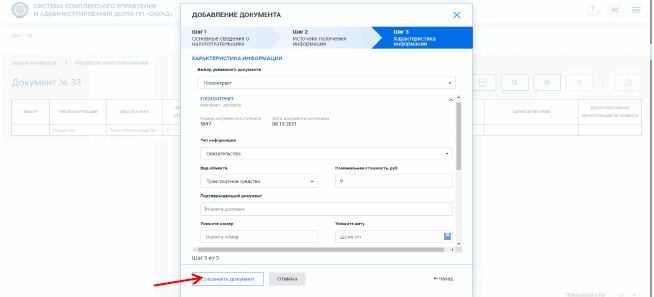
После заполнения реквизитов объектов для всех документов-оснований, введенных на Шаге 2, возможно сохранить документ, нажав кнопку «Сохранить документ», которая активируется только после заполнения реквизитов объектов для всех добавленных документов на шаге 2 (Рис. 14).
5.7 Просмотр документов
Просмотр документов в хранилище осуществляется в экранных формах «Список документов» (рис. 16), «Перечень документов налогоплательщика» (рис. 17), «Документ» (рис. 18).
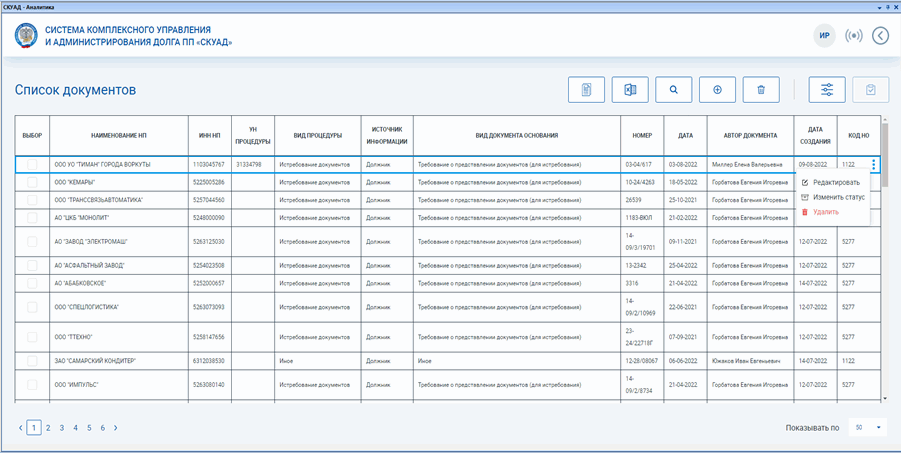
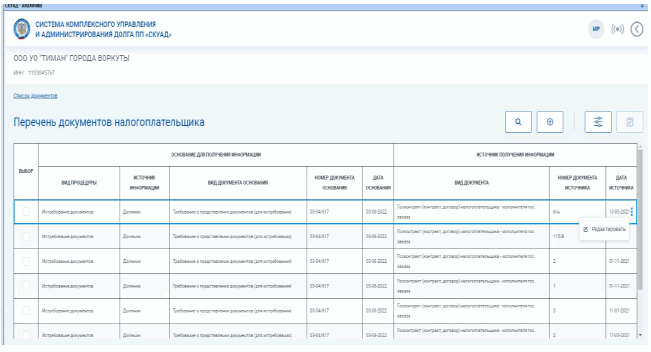
Рис. 17. Экранная форма «Перечень документов»
налогоплательщика»
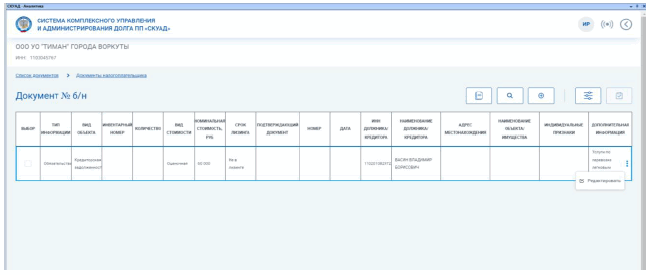
Рис. 18. Экранная форма «Документ»
Переход от одной формы к другой осуществляется путем выделения строки с интересующим документом и интерактивного взаимодействия с ней (нажатие).

Возврат к предыдущей экранной форме осуществляется с помощью строки навигации  .
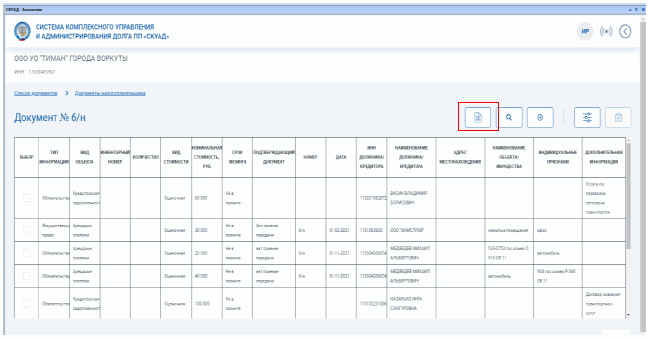
При работе в экранной форме «Документ» возможно вывести отображение всех документов-источников получения информации выбранного ИНН с помощью нажатия на кнопку — пиктограмму  (Рис. 19).
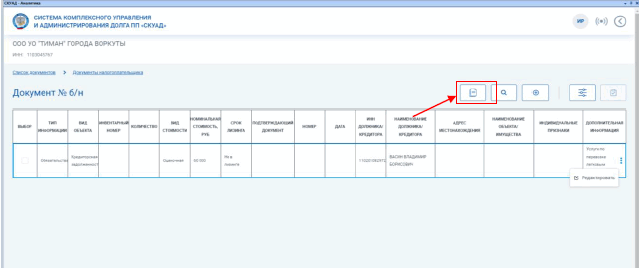
На экран выводятся все документы НП (Рис. 20), а пиктограмма видоизменяется на пиктограмму  , при нажатии на которую происходит возврат к визуализации единственного выбранного документа (Рис. 20).
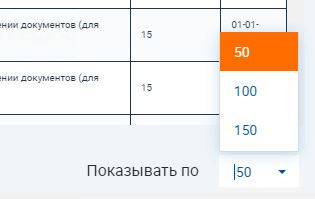
Для удобства просмотра предусмотрено отображение определенного количества документов на экране. Переключатель находится в нижнем правом углу формы. При превышении этого количества появляется переключатель страниц отображения документов в пределах одной экранной формы (пагинация) в нижнем левом углу экранной формы.  Количество страниц масштабируется в зависимости от выбранного пользователем количества документов на странице и количеством документов, заведенных в БД.
5.8 Фильтрация документов.
Для выборки документов из массива документов по определенному фильтру необходимо первоначально открыть панель фильтров нажать на кнопку-пиктограмму «Фильтровать»  , при этом пиктограмма подсвечивается и появляется панель фильтров (Рис. 21).
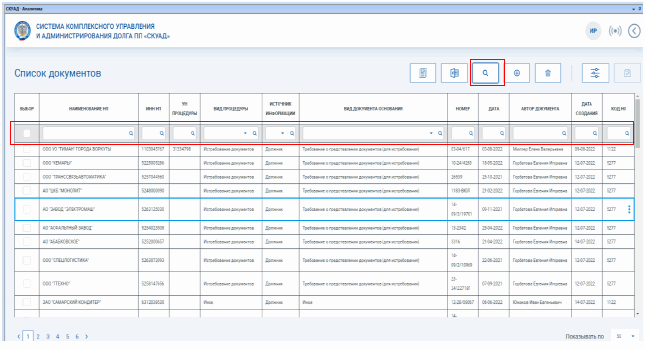
Панель фильтров возможно открыть в любой из трех экранных форм. При повторном нажатии на кнопку-пиктограмму «Фильтровать»  панель фильтров скроется, но примененные фильтры остаются до следующего действия пользователя.
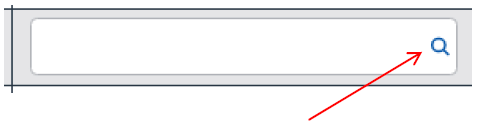
Внимание: фильтрация происходит после ввода значения, по которому пользователь хочет отфильтровать документы, в соответствующее поле панели фильтров и нажатия на пиктограмму лупы в данном поле (Рис. 22).
Документы можно фильтровать по любому полю.
5.9 Редактирование документа.
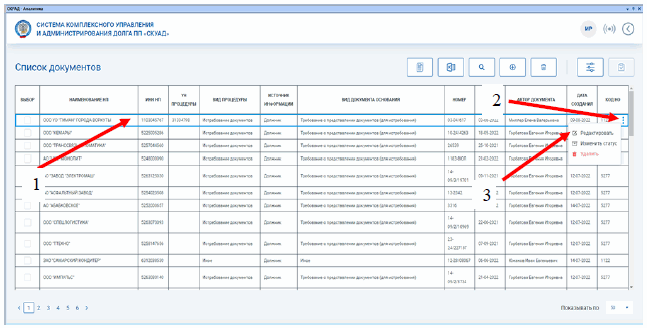
Для редактирования уже созданного документа возможно выделить документ. При выделении документа запись обрамляется голубой рамкой (Рис. 23 (1)) и в крайнем правом столбце появляется пиктограмма (Рис. 23 (2)), при нажатии на которую появляется всплывающее меню для выбора опции редактирования данного документа (Рис. 23 (3))  .
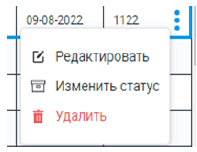
Нажатием на указатель «Редактировать» пользователь открывает модальное окно экранной формы добавления/редактирования документа (пп. 5.4 - 5.6). Для внесения изменения пользователь должен пройти интерактивно по экранной форме до поля, которое требуется изменить, удалить либо добавить объект.
Для применения изменений требуется нажать кнопку «Сохранить документ» (Рис. 14). Кнопка «Сохранить документ» будет активна в случае заполнения реквизитов всех добавленных документов и не будут удалены реквизиты из обязательных полей имеющихся документов.
Редактирование документа доступно пользователю, являющемуся автором документа. Иначе доступ на редактирование запрещен и пользователю показывается предупреждение о запрете на редактирование.
5.10 Выгрузка в Excel.
Пользователь может выгрузить данные по всем документам, введенным в Хранилище, в документ в формате .xlsx.
Чтобы выгрузить данные, необходимо нажать на пиктограмму «Выгрузить в Excel» в первой экранной форме.
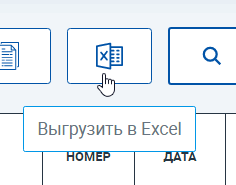
Выгрузка будет осуществляться в соответствии с примененными пользователем фильтрами. Если фильтр не задан производится выгрузка всех документов.
5.11 Изменение статуса документа.
По умолчанию все введенные пользователем документы получают статус «Не исполнено» и отражаются в экранных формах, описанных в п. 5.7 данного Приложения. В случае, когда по данному комплекту документов проведена работа, пользователь может сменить статус документа на «Исполнен».
Для изменения статуса документа нужно выделить документ в экранной форме «Список документов». При выделении документа запись обрамляется голубой рамкой (Рис. 25 (1)) и в крайнем правом столбце появляется пиктограмма (Рис. 25 (2)), при нажатии на которую появляется всплывающее меню для выбора опции изменить статус  данного документа (Рис. 25 (3)).
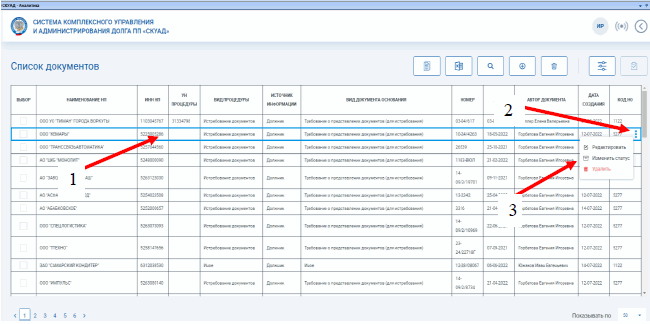
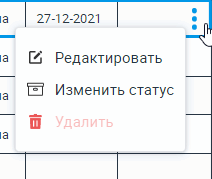
При нажатии на указатель «Изменить статус» открывается модальное окно для подтверждения пользователем действий по изменению статуса документа (Рис. 26).
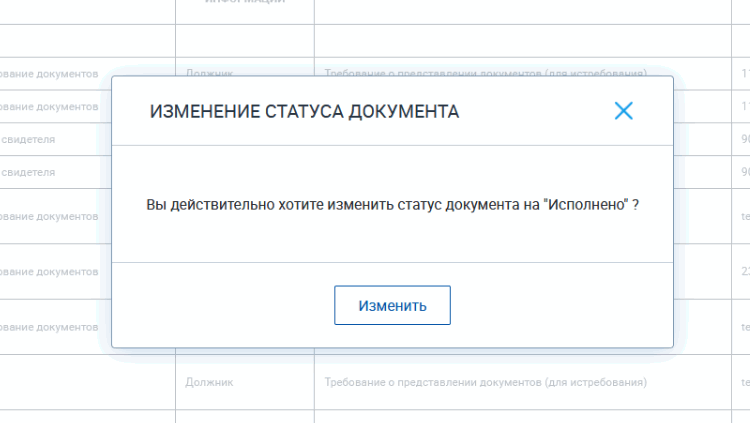
Если пользователь подтверждает изменение статуса, статус документа изменяется на «Исполнено». Документ перестает отображаться в общем списке документов.
Для того, чтобы просмотреть документы со статусом «Исполнено», пользователь может перейти к исполненным документам, нажав на пиктограмму переключения «Исполненные документы/неисполненные документы» (Рис. 27).
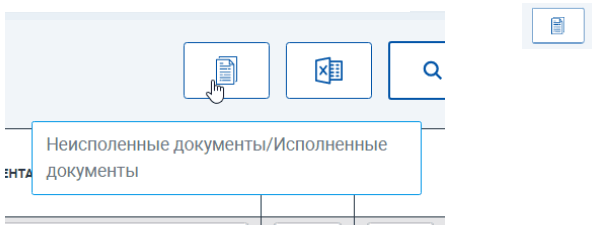
Рис. 27. Действия пользователя для перехода к списку исполненных документов
Пиктограмма меняет свою визуализацию  , и в экранной форме отображаются документы со статусом «Исполнено».
В данной экранной форме можно просматривать документы, выставлять фильтры, делать выгрузку в Excel. Нет возможности добавлять и редактировать документы. Документу можно вернуть статус «Не исполнено», повторив действия пользователя по изменению статуса (Рис. 25).
Для возврата к списку документов со статусом «не исполнено» нужно нажать на пиктограмму переключения «Исполненные документы/неисполненные документы»  .