---
title: "Информационное письмо Банка России от 04.12.2023 N ИН-018-35/60"
number: "ИН-018-35/60"
issuer: "Центральный банк Российской Федерации"
issued_on: 2023-12-04
status: действует
canonical: "https://bukva.ai/docs/pismo-in-018-3560"
---
## Информационное письмо Банка России от 04.12.2023 N ИН-018-35/60
# Информационное письмо Банка России от 04.12.2023 N ИН-018-35/60
"О рекомендациях по учету климатических рисков для финансовых организаций"
(вместе с "Информацией об управлении климатическими рисками клиентами и контрагентами")
> [!IMPORTANT]
> Текст документа приведен в соответствии с публикацией на сайте http://www.cbr.ru/ по состоянию на 07.12.2023.
**ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ**
## ИНФОРМАЦИОННОЕ ПИСЬМО
от 4 декабря 2023 г. N ИН-018-35/60
**О РЕКОМЕНДАЦИЯХ**
**ПО УЧЕТУ КЛИМАТИЧЕСКИХ РИСКОВ ДЛЯ ФИНАНСОВЫХ ОРГАНИЗАЦИЙ**
В целях определения надлежащих подходов к управлению климатическими рисками в финансовых организациях Банк России направляет для применения [рекомендации](#p100009) по учету климатических рисков для финансовых организаций (далее - рекомендации). [Рекомендации](#p100009) направлены на повышение качества управления климатическими рисками в финансовых организациях и ограничение влияния указанных рисков на финансовый сектор и экономику России в целом.
[Рекомендации](#p100009) предназначены для всех финансовых организаций, поднадзорных Банку России.
Настоящее информационное письмо Банка России подлежит опубликованию в "Вестнике Банка России" и размещению на официальном сайте Банка России в информационно-телекоммуникационной сети "Интернет".
Заместитель Председателя Банка России
**Ф.Г.ГАБУНИЯ**
Приложение
к информационному письму Банка России
о рекомендациях по учету климатических
рисков для финансовых организаций
от 04.12.2023 N ИН-018-35/60
**РЕКОМЕНДАЦИИ**
**ПО УЧЕТУ КЛИМАТИЧЕСКИХ РИСКОВ ДЛЯ ФИНАНСОВЫХ ОРГАНИЗАЦИЙ**
### Введение
Изменение климата и принимаемые органами государственной власти и органами регулирования меры, направленные на сокращение антропогенного влияния на климат, формируют климатические риски, которые в зависимости от причин возникновения разделяются на физические риски (возникают из-за долгосрочных изменений климата) и переходные риски (возникают вследствие перехода к низкоуглеродной экономике) <1>.
---
<1> В английском языке используется термин "transition risks", поэтому в российской климатологии также используется понятие "риски перехода".
С учетом значительной углеродоемкости российской экономики и преобладания в ее экспорте углеводородов переходные климатические риски имеют особое значение, поскольку в долгосрочной перспективе энергопереход, рост доли электротранспорта и внедрение углеродного регулирования по всему миру будут снижать спрос на ископаемые энергоресурсы и углеродоемкие товары.
Кроме того, наличие территорий в разных климатических поясах, в том числе обширной арктической зоны, наиболее подверженной изменению климата, повышает значимость физических рисков. Скорость роста среднегодовой температуры на территории Российской Федерации после середины 1970-х годов почти втрое превышает среднюю по земному шару, что также ведет к более существенной реализации <2> как систематических, так и экстренных физических рисков <3>.
---
<2> Третий оценочный доклад об изменениях климата и их последствиях на территории Российской Федерации Федеральной службы по гидрометеорологии и мониторингу окружающей среды (Росгидромет), 2022 год.
<3> Физические климатические риски подразделяются на экстренные, связанные с опасными явлениями природо-климатического характера, и систематические, связанные с долгосрочными изменениями климатических характеристик и условий.
Согласно Климатической [доктрине](https://bukva.ai/docs/ukaz-812-2023#p100121) Российской Федерации <4> в Российской Федерации проводится активная работа по формированию условий для перехода к низкоуглеродной экономике. В рамках долгосрочного социально-экономического развития Российской Федерации <5> предполагается достижение с учетом национальных интересов и приоритетов развития не позднее 2060 года баланса между антропогенными выбросами парниковых газов и их поглощением.
---
<4> [Указ](https://bukva.ai/docs/ukaz-812-2023) Президента Российской Федерации от 26.10.2023 N 812 "Об утверждении Климатической доктрины Российской Федерации".
<5> [Распоряжение](https://bukva.ai/docs/rasporyazhenie-3052-r-2021#p100189) Правительства Российской Федерации от 29.10.2021 N 3052-р "Об утверждении стратегии социально-экономического развития Российской Федерации с низким уровнем выбросов парниковых газов до 2050 года".
Климатическим рискам в первую очередь подвержен российский корпоративный сектор. Потенциальные последствия реализации климатических рисков включают в себя снижение выручки, рост операционных расходов и капитальных затрат, повышение стоимости заемного финансирования и, как следствие, рост долговой нагрузки и вероятности невозврата кредитных средств, а также снижение стоимости активов наиболее углеродоемких компаний. Снижение выручки и прибыли компаний, а также уменьшение стоимости их имущества может также отразиться на доходах бюджета и, соответственно, на устойчивости бюджетной политики.
Таким образом, риски в нефинансовом секторе создают системные риски в финансовом секторе. Они могут быть реализованы в средне- и долгосрочной перспективе <6>. В целях обеспечения стабильности финансового рынка Банк России рекомендует финансовым организациям учитывать климатические риски и повышать качество управления ими.
---
<6> Подробнее см. Доклад Банка России для общественных консультаций "Климатические риски в меняющихся экономических условиях", декабрь 2022 года.
Целью настоящих Рекомендаций является предоставление рекомендаций о надлежащих подходах к управлению климатическими рисками в финансовых организациях.
С учетом того, что климатические риски являются подмножеством рисков, связанных с ESG-факторами, в случае если финансовые организации уже применяют ранее изданные информационные письма Банка России по устойчивому развитию, Банк России предлагает применять настоящие Рекомендации в контексте и как часть общей деятельности финансовой организации по повестке устойчивого развития.
Настоящие Рекомендации разработаны в первую очередь для системно значимых кредитных организаций, а также для прочих кредитных организаций, брокеров, акционерных инвестиционных фондов, страховых организаций, негосударственных пенсионных фондов, управляющих компаний инвестиционных фондов, паевых инвестиционных фондов, негосударственных пенсионных фондов и иных финансовых организаций.
Настоящие Рекомендации подготовлены с учетом стандартов и рекомендаций международных организаций и иностранных регулирующих органов по управлению климатическими рисками в финансовых организациях. Перечень таких международных стандартов и рекомендаций приведен в [приложении 1](#p100311).
Подходы, изложенные в настоящих Рекомендациях, рекомендуется применять с учетом видов деятельности финансовой организации <7>, характера и масштаба осуществляемых операций, уровня и сочетания принимаемых финансовой организацией рисков, а также с учетом действующего в отношении финансовой организации специального законодательного и нормативного пруденциального регулирования в части, не противоречащей требованиям такого регулирования.
---
<7> Под видами деятельности для целей настоящих Рекомендаций понимаются виды деятельности, предусмотренные [пунктом 1 статьи 3](https://bukva.ai/docs/zakon-223-fz-2015/statya-3#p100017) Федерального закона от 13.07.2015 N 223-ФЗ "О саморегулируемых организациях в сфере финансового рынка", а также банковская деятельность.
В зависимости от вида деятельности и географической сегментации портфеля финансовой организации отличается и степень ее подверженности климатическим рискам. С учетом этих различий финансовым организациям рекомендуется самостоятельно определять подход к применению настоящих Рекомендаций с учетом их вида деятельности и бизнес-модели.
При принятии решения о следовании настоящим Рекомендациям финансовой организации рекомендуется оценивать соотношение потенциальных издержек и положительного эффекта от их применения, а также учитывать степень развития системы корпоративного управления, в том числе управления рисками, внутреннего контроля и внутреннего аудита, стремиться к их организации и развитию таким образом, чтобы обеспечить следование настоящим Рекомендациям.
### Глоссарий
Адаптация (адаптация к изменению климата) - приспособление природных, социальных или экономических систем в ответ на фактические или ожидаемые климатические изменения и их последствия. Адаптация включает в себя корректировку процессов, действий или структур, предпринимаемую в целях снижения потенциальных рисков или использования благоприятных возможностей, связанных с изменением климата.
Возможности, связанные с климатом, - потенциально перспективные направления деятельности, которые с учетом изменений климата, а также мер, направленных на предотвращение негативного воздействия на климат, предпринимаемых правительствами и органами регулирования стран - сторон Парижского соглашения от 12.12.2015 <8>, могут быть использованы и развиты организациями для создания конкурентных преимуществ и поддержания необходимого уровня доверия организации, повышения оценки ее стоимости со стороны различных заинтересованных лиц.
---
<8> Принято [постановлением](https://bukva.ai/docs/postanovlenie-1228-2019) Правительства Российской Федерации от 21.09.2019 N 1228 "О принятии Парижского соглашения", вступило в силу для Российской Федерации 06.11.2019 (Собрание законодательства Российской Федерации, 2019, N 39, статья 5430).
Выбросы парниковых газов - выбросы в атмосферный воздух парниковых газов, образуемых в результате осуществления хозяйственной и иной деятельности за определенный интервал времени <9>.
---
<9> Понятие определено в Федеральном [законе](https://bukva.ai/docs/zakon-296-fz-2021/statya-2#p100017) от 02.07.2021 N 296-ФЗ "Об ограничении выбросов парниковых газов".
Выбросы парниковых газов финансируемых компаний - косвенные выбросы парниковых газов финансовых организаций, связанные с их участием в предоставлении капитала компаниям, которые выбрасывают парниковые газы, или в их финансировании. В соответствии с классификацией Протокола по парниковым газам (GHG Protocol) такие выбросы относятся к Охвату 3 Категории 15: Инвестиции <10> или к финансируемым выбросам (financed emissions) в соответствии со стандартом Партнерства по финансовому учету выбросов углерода (PCAF) <11>.
---
<10> GHG Protocol. Technical Guidance for Calculating Scope 3 Emissions (version 1.0). Supplement to the Corporate Value Chain (Scope 3) Accounting & Reporting Standard. Подробнее https://ghgprotocol.org/sites/default/files/standards/Scope3_Calculation_Guidance_0.pdf.
<11> PCAF The Global GHG Accounting and Reporting Standard Part A: Financed Emissions (2022). Подробнее https://carbonaccountingfinancials. com/files/downloads/PCAF-Global-GHG-Standard.pdf.
Гринвошинг <12> - недобросовестная практика, заключающаяся в распространении организацией ложных или недостоверных сведений об учете ESG-факторов и (или) вопросов устойчивого развития в своей деятельности и (или) в характеристиках продукта (в том числе финансового), а также в непредоставлении или предоставлении неполной информации по указанным вопросам в целях введения клиента (контрагента) в заблуждение и получения необоснованной выгоды.
---
<12> Greenwashing (англ.).
Декарбонизация - меры по снижению уровня выбросов парниковых газов в атмосферу. Примером декарбонизации может служить переход на альтернативные источники энергии, повышение энергоэффективности, улавливание и захоронение углерода.
Заинтересованные лица (заинтересованные стороны) - органы государственной власти, органы местного самоуправления, публично-правовые образования, юридические и физические лица, которые могут быть заинтересованы в результатах деятельности финансовой организации и создании стоимости и (или) могут оказать значительное влияние на деятельность, продукты и услуги финансовой организации либо решения или действия, которые могут повлиять на способность финансовой организации создавать стоимость, успешно реализовывать свои стратегии и достигать своих целей, а также физические и юридические лица, на которых влияет деятельность финансовой организации.
Климат - статистическое описание погоды с помощью усредненных <13> климатических показателей и их соответствующей изменчивости на временных интервалах от нескольких месяцев до нескольких тысяч или даже миллионов лет. Наиболее значимыми климатическими показателями (параметрами) чаще всего называют такие атмосферные параметры, как температура, количество осадков и ветер <14>.
---
<13> Традиционный период усреднения климатических показателей согласно определению Всемирной метеорологической организации составляет 30 лет.
<14> "ГОСТ Р ИСО 14091-2022. Национальный стандарт Российской Федерации. Адаптация к изменениям климата. Руководящие указания по оценке уязвимостей, воздействия и риска" (утвержден и введен в действие приказом Росстандарта от 25.10.2022 N 1188-ст).
Климатические риски - вероятность убытков, связанных с влиянием климатических изменений, а также мер, направленных на предотвращение негативного воздействия человека на климат, адаптацию к климатическим изменениям, в том числе предпринимаемых правительствами и органами регулирования. Климатические риски включают в себя физические климатические риски и переходные климатические риски.
Климатический переход <15> - переход от существующих моделей производства и потребления к низкоуглеродной модели экономики для достижения целей Парижского соглашения. Примерами мероприятий, реализуемых на национальном и глобальном уровне, в рамках климатического перехода могут быть энергопереход и декарбонизация промышленности, сельского хозяйства, транспорта.
---
<15> Также в корпоративной практике используется английский аналог термина - climate transition.
Климатический сценарий (сценарий изменения климата) - вероятное описание будущего состояния климатической системы, основанное на исторической информации о состоянии климатической системы и ее основных характеристиках (температуры, осадков и других) и предположениях о будущих изменениях (в частности, об увеличении концентрации парниковых газов), и того влияния, которое изменение климата окажет на социально-экономические показатели <16>.
---
<16> Intergovernmental Panel on Climate Change (IPCC), 2014: Annex II: Glossary [Mach, K.J., S. Planton and C. von Stechow (eds.)]. In: Climate Change 2014: Synthesis Report. Contribution of Working Groups I, II and III to the Fifth Assessment Report of the Intergovernmental Panel on Climate Change [Core Writing Team, R.K. Pachauri and L.A. Meyer (eds.)]. IPCC, Geneva, Switzerland, pp. 117 - 130.
Опасное природное явление - событие природного происхождения или состояние элементов природной среды как результат деятельности природных процессов, которые по своей интенсивности, масштабу распространения и продолжительности могут вызвать поражающее воздействие на людей, объекты экономики и окружающую среду. Настоящие Рекомендации охватывают только опасные природные явления, связанные с изменением климата, и не включают такие опасные природные явления, как извержения вулканов, землетрясения, цунами и другие.
Парниковые газы - газообразные вещества природного или антропогенного происхождения, которые поглощают и переизлучают инфракрасное излучение <17>. В перечень парниковых газов согласно приложению 1 к [Методике](https://bukva.ai/docs/prikaz-371-2022-minprirody-rossii#p100071) количественного определения объема выбросов парниковых газов, утвержденной приказом Минприроды России от 27.05.2022 N 371, входят: диоксид углерода (CO2), метан (CH4), закись азота (оксид диазота, N2O), гексафторид серы (SF6), перфторуглероды (CF4), гидрофторуглероды (CHF3), гексафторэтан (C2F6).
---
<17> Понятие определено в Федеральном [законе](https://bukva.ai/docs/zakon-296-fz-2021/statya-2#p100014) от 02.07.2021 N 296-ФЗ "Об ограничении выбросов парниковых газов".
Парниковые газы, Охват 1 / Scope 1 - прямые выбросы парниковых газов от источников, находящихся в собственности или под контролем отчитывающегося субъекта экономики. Например, выбросы от производства продукции, выбросы от собственного автопарка компании.
Парниковые газы, Охват 2 / Scope 2 - косвенные энергетические выбросы парниковых газов от производства приобретаемой и потребляемой тепловой и электрической энергии.
Парниковые газы, Охват 3 / Scope 3 - прочие косвенные выбросы парниковых газов отчитывающегося субъекта (не включая косвенные энергетические выбросы), которые имеют место в цепочке создания стоимости субъекта экономики, в том числе на стороне потребителей и поставщиков. Например, выбросы, связанные с транспортировкой и переработкой продукции, деловыми поездками, франшизами, инвестициями и прочим.
Парижское соглашение - международное соглашение, принятое на Конференции Сторон Рамочной конвенции ООН 12.12.2015, основной целью которого является удержание прироста глобальной средней температуры намного ниже 2 °C сверх доиндустриальных уровней и приложение усилий в целях ограничения роста температуры до 1,5 °C. Соглашение предусматривает принятие всеми странами на себя обязательств по сокращению своих выбросов парниковых газов и осуществление совместной работы по адаптации к последствиям изменения климата. Российская Федерация является стороной Парижского соглашения ([постановление](https://bukva.ai/docs/postanovlenie-1228-2019) Правительства Российской Федерации от 21.09.2019 N 1228 "О принятии Парижского соглашения").
Переходные климатические риски <18> - вероятность убытков, связанных с переходом к экономике с низким уровнем выбросов парниковых газов, в том числе с мерами, предпринимаемыми правительствами и органами регулирования, направленными на предотвращение климатических изменений и адаптацию к изменению климата, которые разделяются на политические, правовые, технологические, рыночные и репутационные риски.
---
<18> Также в корпоративной практике используется английский аналог термина - climate transition risks.
Подверженность воздействию <19> - присутствие людей, средств к существованию, видов или экосистем, экологических функций, услуг, ресурсов, инфраструктуры либо экономических, социальных или культурных ценностей в местах и условиях, которые могут быть затронуты климатическими рисками <20>.
---
<19> Exposure (англ.).
<20> "ГОСТ Р ИСО 14091-2022. Национальный стандарт Российской Федерации. Адаптация к изменениям климата. Руководящие указания по оценке уязвимостей, воздействия и риска" (утвержден и введен в действие приказом Росстандарта от 25.10.2022 N 1188-ст).
Склонность к риску (приемлемая величина риска) - предельная величина риска, которую финансовая организация готова принять в процессе реализации своих целей.
Смягчение изменения климата (митигация) - комплекс мер по снижению выбросов парниковых газов и увеличению их поглощения. Поскольку существует прямая зависимость между глобальной средней температурой и концентрацией парниковых газов в атмосфере, решение проблемы изменения климата должно осуществляться, во-первых, посредством снижения объема выбросов в атмосферу и, во-вторых, через уменьшение концентрации парниковых газов путем стимулирования их абсорбции поглотителями (например, за счет высадки новых лесов).
Углеродоемкость - масса выбросов парниковых газов, образуемых при производстве организацией единицы продукции или энергии <21>.
---
<21> Понятие определено в Федеральном [законе](https://bukva.ai/docs/zakon-34-fz-2022/statya-2#p100028) от 06.03.2022 N 34-ФЗ "О проведении эксперимента по ограничению выбросов парниковых газов в отдельных субъектах Российской Федерации".
Уязвимость <22> - склонность или предрасположенность к неблагоприятному воздействию, включая чувствительность или восприимчивость к ущербу и ограниченную способность адаптироваться <23>.
---
<22> Vulnerability (англ.).
<23> Методические [рекомендации](https://bukva.ai/docs/prikaz-267-2021-minekonomrazvitiya-rossii#p100026) по оценке климатических рисков, утверждены приказом Минэкономразвития России от 13.05.2021 N 267.
Физические климатические риски <24> - вероятность убытков, связанных с опасными природными явлениями, возникающими вследствие изменения климата. Физические климатические риски подразделяются на экстренные риски (acute risk), связанные с опасными природными явлениями, и систематические риски (chronic risk), связанные с долгосрочными изменениями климатических характеристик и условий.
---
<24> Также в корпоративной практике используется английский аналог термина - climate physical risks.
Энергопереход - глобальное структурное изменение в энергетической системе, заключающееся в переходе от генерации на основе ископаемых видов топлива к безуглеродным энергоресурсам (например, возобновляемым источникам энергии) и энергоресурсам с низким уровнем выбросов парниковых газов. Декарбонизацию рекомендуется дополнять мерами по повышению энергоэффективности, цифровизацией и децентрализацией энергетического сектора <25>.
---
<25> The 3Ds or 4Ds of Energy Transition: https://www.caf.com/en/knowledge/views/2019/11/the-3-ds-of-energy-decarbonization-digitization- and-decentralization/.
ESG-факторы <26> - факторы, связанные с окружающей средой (в том числе экологические факторы и факторы, связанные с изменением климата), обществом (социальные факторы) и корпоративным управлением.
---
<26> В международной практике используется термин "ESG - Environmental, Social and Governance".
### 1. Влияние климатических рисков на финансовый сектор и его стабильность
В настоящих Рекомендациях под климатическими рисками понимается вероятность убытков, связанных с влиянием климатических изменений, а также мер, направленных на предотвращение негативного воздействия человека на климат, адаптацию к климатическим изменениям, в том числе предпринимаемых правительствами и органами регулирования. Климатические риски в зависимости от источника негативного влияния делятся на две категории: физические и переходные.
Физические климатические риски подразделяются на экстренные, возникающие в результате наступления опасных природных явлений, связанных с изменением климата, и систематические, связанные с долгосрочными изменениями климатических характеристик и условий. Несмотря на то что опасные природные явления <27> и долгосрочные изменения происходят независимо от деятельности человека, антропогенный фактор увеличивает скорость изменений и частоту опасных явлений. Физические риски связаны с приращением вероятности возникновения опасных явлений природно-климатического характера и ущерба от них из-за долгосрочных изменений климатических характеристик и условий. На данный момент текущий убыток от опасных явлений слабо оценен, что осложняет дальнейший расчет физического риска. Возможным решением проблемы является оценка исторического и текущего убытка совокупно с потенциальным.
---
<27> См. приложение А "Типовой перечень и критерии опасных метеорологических явлений". Наставления по краткосрочным прогнозам погоды общего назначения, РД 52.27.724-2019, Министерство природных ресурсов и экологии Российской Федерации, Федеральная служба по гидрометеорологии и мониторингу окружающей среды (Росгидромет), Москва, 2019. URL: https://meteoinfo.ru/hazards-definitions
Переходные климатические риски связаны с переходом к низкоуглеродной экономике, в том числе с мерами, принимаемыми правительствами и органами регулирования, направленными на предотвращение климатических изменений. Переходные климатические риски разделяются на политические, правовые, технологические, рыночные и репутационные.
Влияние климатических рисков реализуется через традиционные виды рисков. При этом для компаний финансового сектора их влияние реализуется главным образом косвенно посредством воздействия на заемщиков и портфель в целом (примеры каналов влияния климатических рисков на финансовый сектор через риски для заемщиков см. рисунок 1 настоящих Рекомендаций). В этом их основное отличие от нефинансовых компаний, на которые реализация физических и переходных рисков влияет напрямую.
РИСУНОК 1. ПОСЛЕДСТВИЯ РЕАЛИЗАЦИИ КЛИМАТИЧЕСКИХ РИСКОВ ДЛЯ СЕКТОРОВ ЭКОНОМИКИ ЧЕРЕЗ КАНАЛЫ ВЛИЯНИЯ
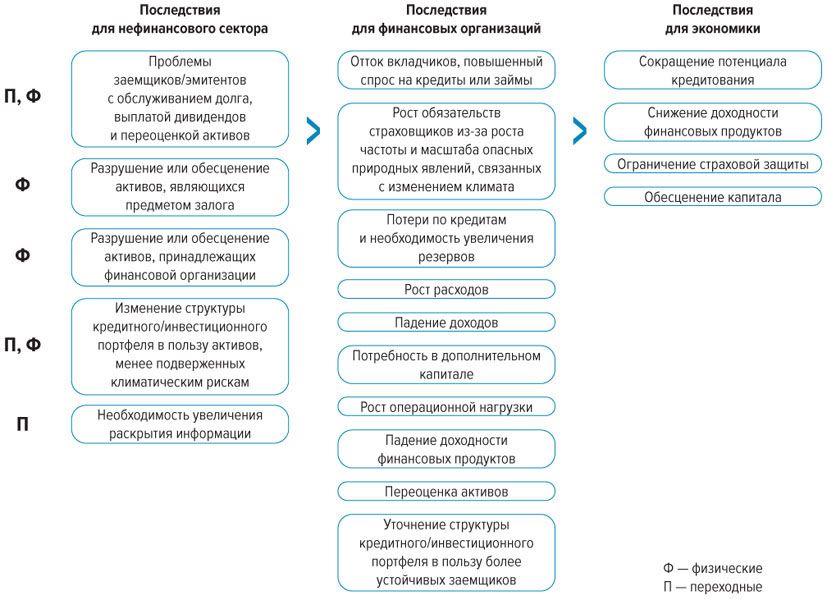
Следует также отметить, что влияние физических климатических рисков может отразиться на финансовой организации напрямую, например за счет разрушения или обесценения собственных активов. Прямое влияние переходных рисков также может быть связано с необходимостью уточнения структуры кредитного или инвестиционного портфеля в пользу более устойчивых заемщиков <28>, а также из-за увеличения операционных расходов, в том числе издержек на раскрытие информации.
---
<28> Пример факторов, снижающих климатические риски, см. в разделе 3.4.1 "Выявление, анализ и оценка климатических рисков в деятельности финансовых организаций" настоящих Рекомендаций.
Таким образом, климатические риски могут приводить к системным рискам для финансовой системы и ее стабильности, а также экономики в целом в виде, например, рисков сокращения потенциала кредитования, снижения доходности финансовых продуктов, ограничения страховой защиты, обесценения капитала и других.
### 2. Основы эффективной интеграции климатических рисков в систему управления рисками
#### 2.1. Основные принципы интеграции климатических рисков в систему управления рисками
Управление климатическими рисками рекомендуется выстраивать с учетом специальных требований законодательства <29>, общих принципов управления рисками в организации, а также с учетом информационного [письма](https://bukva.ai/docs/in-06-28143) Банка России от 01.10.2020 N ИН-06-28/143 "О рекомендациях по организации управления рисками, внутреннего контроля, внутреннего аудита, работы комитета совета директоров (наблюдательного совета) по аудиту в публичных акционерных обществах".
---
<29> Кредитным организациям прежде всего следует руководствоваться требованиями законодательства Российской Федерации и нормативными актами Банка России, в частности [Положением](https://bukva.ai/docs/242-p) Банка России от 16.12.2003 N 242-П "Об организации внутреннего контроля в кредитных организациях и банковских группах" и [Указанием](https://bukva.ai/docs/ukazanie-ukazaniya-3624-u) Банка России от 15.04.2015 N 3624-У "О требованиях к системе управления рисками и капиталом кредитной организации и банковской группы".
При учете климатических рисков в организации систем управления рисками и внутреннего контроля рекомендуется принимать во внимание уникальный характер климатических рисков, который может не учитываться существующими процедурами оценки рисков, в частности:
- Климатические риски находятся за границами традиционного инвестиционного цикла и цикла бизнес-планирования. Факторы риска (например, концентрация парниковых газов в атмосфере) могут усиливаться на протяжении десятилетий, а после достижения пороговых значений масштаб и интенсивность климатических рисков могут существенно вырасти, запуская цепочки обратных связей, когда масштаб, интенсивность и факторы климатических рисков будут усиливать эффекты друг друга с необратимыми последствиями.
- Человечество еще не сталкивалось с многими из возможных последствий изменения климата или не осуществляло сбор и хранение необходимых показателей, что нарушает условие стационарности рядов и затрудняет применение статистического анализа и анализа трендов на основе исторических данных.
- Изменение климата неоднородно и по-разному проявляется на разных территориях и в разных отраслях экономики. Это влечет различные последствия для отдельно взятой компании, цепочки создания стоимости, рынка определенных товаров и так далее.
- Климатические риски взаимосвязаны с иными видами рисков. Такие взаимосвязи могут вызывать вторичные и каскадные эффекты, для оценки которых требуется комплексный подход.
Интеграцию климатических рисков в систему управления рисками рекомендуется проводить в несколько этапов, начав с выявления и первичной оценки климатических рисков и их компонентов (опасности, подверженности и уязвимости) <30>. После определения значимости рисков для организации <31> рекомендуется сформировать заключение с перечнем выявленных и оцененных на верхнем уровне существенных климатических рисков (подробнее см. в [разделе 2.4](#p100177) "Управление климатическими рисками" настоящих Рекомендаций).
---
<30> Подробнее см. ГОСТ Р ИСО 14091-2022 "Национальный стандарт. Адаптация к изменениям климата. Руководящие указания по оценке уязвимостей, воздействия и риска".
<31> Подробнее см. информационное [письмо](https://bukva.ai/docs/in-06-2896#p100008) Банка России от 16.12.2021 N ИН-06-28/96 "О рекомендациях по учету советом директоров публичного акционерного общества ESG-факторов, а также вопросов устойчивого развития".
Финансовым организациям рекомендуется внедрить сценарный анализ для оценки этих рисков и анализа эффективности возможных корректирующих мер, направленных на смягчение воздействия климатических рисков (подробнее см. в [разделе 2.4.2](#p100246) "Сценарный анализ климатических рисков" настоящих Рекомендаций).
В дальнейшем рекомендуется сосредоточиться на выстраивании системы мониторинга существенных и потенциально существенных рисков. Такая система в том числе требует установления пороговых значений для отслеживаемых показателей климатических рисков и внедрения процедур внутренней отчетности (подробнее см. в [разделе 2.4.3](#p100277) "Мониторинг климатических рисков" настоящих Рекомендаций).
По итогам проведенной оценки климатических рисков финансовой организации рекомендуется определить необходимые меры по снижению климатического риска и разработать соответствующие политики (подробнее см. в [разделе 2.4.4](#p100293) "Контроль и меры по снижению климатического риска" настоящих Рекомендаций).
#### 2.2. Деятельность органов управления финансовых организаций по учету климатических рисков
Для наиболее эффективного учета климатических рисков необходимы механизмы корпоративного управления, включая активное участие совета директоров (наблюдательного совета) и исполнительных органов в формировании риск-ориентированной культуры, а также внедрение надежной системы внутреннего контроля.
В дополнение к настоящим Рекомендациям руководствоваться также:
- информационным [письмом](https://bukva.ai/docs/in-06-2896#p100008) Банка России от 16.12.2021 N ИН-06-28/96 "О рекомендациях по учету советом директоров публичного акционерного общества ESG-факторов, а также вопросов устойчивого развития".
- информационным [письмом](https://bukva.ai/docs/in-02-28145) Банка России от 28.12.2022 N ИН-02-28/145 "О рекомендациях по учету финансовыми организациями ESG-факторов, а также вопросов устойчивого развития при организации корпоративного управления".
Определение принципов и подходов к управлению климатическими рисками рекомендуется отнести к компетенции совета директоров (наблюдательного совета) <32>, а в случае его отсутствия - к компетенции высшего органа управления финансовой организации или иного уполномоченного органа финансовой организации.
---
<32> [Принцип 2.1](https://bukva.ai/docs/pismo-06-522463#p100077) Кодекса корпоративного управления (письмо Банка России от 10.04.2014 N 06-52/2463).
Информированность акционеров (участников) организации, членов совета директоров (наблюдательных советов), членов исполнительных органов и ключевых руководящих работников о подверженности организации климатическим рискам способствует наиболее эффективной интеграции данных рисков в систему управления рисками. Оценка текущей ситуации с учетом климатических рисков и прогнозируемых событий, а также их влияния на деятельность организации в кратко-, средне- и долгосрочной перспективах представляется отправной точкой для работы по климатической повестке как совета директоров (наблюдательного совета), так и исполнительных органов.
Совету директоров (наблюдательному совету) в рамках функции по организации системы управления рисками рекомендуется занимать определяющую роль в интеграции в такую систему блока по управлению климатическими рисками, а именно формулировать общие принципы и подходы к управлению климатическими рисками, роль и значение климатической повестки в организации и определять стратегический вектор учета климатических рисков в управленческих процедурах и практиках организации.
В совете директоров (наблюдательном совете) вопросы климатической повестки могут быть распределены между его комитетами (например, комитет по управлению рисками, комитет по аудиту, комитет по стратегии и так далее) для более глубокой их проработки. В случае высокой значимости климатических рисков для организации может быть создан отдельный комитет по вопросам учета ESG-факторов и устойчивого развития <33>, который будет в том числе заниматься вопросами влияния изменения климата на деятельность финансовой организации.
---
<33> См. информационное [письмо](https://bukva.ai/docs/in-06-2896#p100162) Банка России от 16.12.2021 N ИН-06-28/96 "О рекомендациях по учету советом директоров публичного акционерного общества ESG-факторов, а также вопросов устойчивого развития".
Для выполнения функции по обеспечению устойчивости финансовой организации к неблагоприятным последствиям изменения климата совету директоров (наблюдательному совету) целесообразно как минимум на ежегодной основе рассматривать результаты оценки климатических рисков, а также возможностей (при наличии), возникающих в связи с изменением климата, и учитывать их при оценке и утверждении стратегии и бизнес-плана финансовой организации <34>.
---
<34> Подробнее см. [пункт 3.2](https://bukva.ai/docs/in-06-2896#p100129) информационного письма Банка России от 16.12.2021 N ИН-06-28/96 "О рекомендациях по учету советом директоров публичного акционерного общества ESG-факторов, а также вопросов устойчивого развития".
Совету директоров (наблюдательному совету) рекомендуется осуществлять анализ эффективности организационной структуры финансовой организации и определить роли и обязанности ключевых подразделений в поддержке стратегий финансовой организации по адаптации к изменению климата и управлению климатическими рисками <35>.
---
<35> Например, в рамках процесса интеграции климатических рисков в управление существенными рисками финансовые организации могут рассмотреть вопрос о создании на ранних этапах специальных комитетов или подкомитетов для обеспечения достаточного внимания и контроля за управлением рисками и возможностями, связанными с изменением климата.
В случае выявления существенности климатических рисков финансовой организации рекомендуется определить ответственного сотрудника с достаточными компетенциями для обеспечения необходимого внимания управлению этими рисками. Соответствующие компетенции могут быть сосредоточены в рамках отдельного структурного подразделения, координирующего вопросы в области учета ESG-факторов и устойчивого развития <36>.
---
<36> См. [пункт 2.3](https://bukva.ai/docs/in-06-2896#p100108) информационного письма Банка России от 16.12.2021 N ИН-06-28/96 "О рекомендациях по учету советом директоров публичного акционерного общества ESG-факторов, а также вопросов устойчивого развития".
Исполнительным органам рекомендуется предпринимать проактивные действия по внедрению практик, связанных с управлением климатическими рисками и их интеграцией в бизнес-процессы.
Исполнительным органам целесообразно внедрять политики, утвержденные советом директоров (наблюдательным советом) <37>, и процедуры для создания и поддержания устойчивости к изменению климата, в том числе содействовать справедливому и упорядоченному климатическому переходу, обеспечивающему переход к низкоуглеродной экономике с поддержанием достойных условий жизни клиентов и контрагентов.
---
<37> См. [пункт 2.3](https://bukva.ai/docs/in-06-2896#p100108) информационного письма Банка России от 16.12.2021 N ИН-06-28/96 "О рекомендациях по учету советом директоров публичного акционерного общества ESG-факторов, а также вопросов устойчивого развития".
Исполнительным органам целесообразно как минимум на ежегодной основе предоставлять совету директоров (наблюдательному совету), а в случае его отсутствия - акционерам (участникам) финансовой организации информацию о рисках и возможностях, связанных с изменением климата, для осуществления контрольных функций. При появлении угроз (например, повышении вероятности) реализации существенного климатического риска, превышающего допустимый уровень риска (толерантность к риску) финансовой организации, или непосредственной реализации существенного климатического риска, в том числе опасного природного явления, рекомендуется немедленно информировать совет директоров (наблюдательный совет), а в случае его отсутствия - высший орган управления финансовой организации или иной уполномоченный орган финансовой организации.
Финансовым организациям целесообразно наращивать компетенции в области управления климатическими рисками и адаптации к изменению климата, в том числе посредством реализации программ обучения для совета директоров (наблюдательного совета), исполнительного органа и работников, деятельность которых связана с указанной областью.
Финансовым организациям рекомендуется учитывать климатические риски в организации систем управления рисками и внутреннего контроля, руководствуясь принципом построения трех линий защиты: на уровне бизнес-подразделений (первая линия защиты), специально созданных подразделений, осуществляющих контроль за деятельностью бизнес-подразделений по идентификации и управлению рисками (вторая линия защиты), внутреннего аудита (третья линия защиты) <38>.
---
<38> Подробнее см. информационное [письмо](https://bukva.ai/docs/in-06-14180#p100008) Банка России от 24.12.2020 N ИН-06-14/180 "О рекомендациях руководителям службы внутреннего контроля, службы внутреннего аудита, службы управления рисками финансовых организаций".
#### 2.3. Учет климатических рисков в стратегии финансовых организаций
Финансовым организациям рекомендуется надлежащим образом выявлять и оценивать потенциальное воздействие климатических рисков и учитывать их при разработке общекорпоративных стратегий, стратегий климатического перехода или стратегий устойчивого развития с учетом цели устойчивого развития <39> N 13 "Борьба с изменением климата" <40>.
---
<39> Цели устойчивого развития разработаны Генеральной ассамблеей ООН и приняты государствами - членами ООН в 2015 году в рамках Повестки дня в области устойчивого развития на период до 2030 года.
<40> https://sdgs.un.org/ru/goals/goal13.
При рассмотрении вопроса значимости климатических рисков в долгосрочной перспективе финансовым организациям рекомендуется использовать сценарный анализ для оценки воздействия климатических факторов на свою деятельность на различных временных горизонтах и при различных сценариях изменения климата <41>.
---
<41> Сценарный анализ является одним из важнейших инструментов выявления и оценки климатических рисков ввиду неопределенности, связанной с будущими последствиями изменения климата и вызовами для финансового сектора, которые еще не материализовались. [Раздел 2.4.2](#p100246) настоящих Рекомендаций содержит подробную информацию по использованию сценарного анализа климатических рисков финансовыми организациями.
Принимая во внимание неопределенность, связанную с уникальным характером климатических рисков, финансовым организациям рекомендуется учитывать возможность реализации климатических рисков на различных временных горизонтах при разработке стратегий и бизнес-планов.
Дополнительно финансовым организациям рекомендуется учитывать, как климатические факторы могут повлиять на ключевые направления бизнеса, включая продукты и услуги, которые они предлагают или планируют предложить.
Финансовым организациям рекомендуется рассматривать следующие временные горизонты:
- краткосрочный горизонт (от 1 до 3 лет) для отражения воздействия в течение обычного горизонта бизнес-планирования;
- среднесрочный горизонт (от 4 до 10 лет);
- долгосрочный горизонт (от 10 лет до как минимум 30 лет), чтобы получить представление о последствиях развития климатических рисков (в том числе физических) по мере их материализации с течением времени.
Закрепленная в стратегии климатическая цель - это измеримое долгосрочное обязательство по смягчению изменения климата. Такая цель является связующим звеном между стратегией финансовой организации <42> и ее системой управления рисками. Например, цели по сокращению выбросов парниковых газов финансируемых организаций способствуют снижению переходных климатических рисков финансовой организации.
---
<42> В частности, стратегии климатического перехода, стратегии устойчивого развития с учетом цели устойчивого развития N 13 "Борьба с изменением климата" или общекорпоративной стратегии (при наличии в ней климатического раздела).
Значительные отклонения от целей требуют пересмотра допущений, лежащих в основе оценки климатических рисков.
В случаях существенных изменений в подходах или уровнях принятых существенных климатических рисков финансовым организациям рекомендуется учитывать указанные изменения при обновлении стратегии и соответствующих документов стратегического планирования.
#### 2.4. Управление климатическими рисками в финансовой организации
Финансовым организациям рекомендуется учитывать климатические риски в системе управления рисками для выявления, измерения и управления в отношении всех существенных климатических рисков.
Внутренние процедуры по выявлению, оценке, мониторингу и управлению климатическими рисками рекомендуется соотносить с характером и масштабом осуществляемых операций, уровнем и сочетанием принимаемых рисков. Финансовым организациям рекомендуется обеспечить учет существенных климатических рисков в своих системах и процессах управления рисками.
Существенные климатические риски с высокой вероятностью значительно повлияют на финансовое состояние финансовых организаций и их клиентов <43>, их операционную деятельность, инвестиционные и кредитные портфели, продукты и заинтересованные стороны. Существенность рекомендуется определять исходя из совокупности следующих критериев <44>.
---
<43> При определении существенности переходных рисков на среднесрочном или долгосрочном горизонтах возможно использование отраслевого подхода.
<44> При определении существенности в отсутствие количественных данных могут применяться качественные шкалы степени риска для активов и (или) видов деятельности, подверженных физическим/переходным климатическим рискам (низкий/средний/высокий).
- Критерий 1. Вероятность реализации климатических рисков <45>.
---
<45> В том числе по итогам стресс-тестирования.
- Критерий 2. Масштаб потенциальных последствий <46> от реализации климатических рисков <47> с учетом подверженности и уязвимости климатическим рискам.
---
<46> Также рекомендуется использовать Методические рекомендации из [приказа](https://bukva.ai/docs/prikaz-267-2021-minekonomrazvitiya-rossii) Минэкономразвития России от 13.05.2021 N 267 "Об утверждении методических рекомендаций и показателей по вопросам адаптации к изменениям климата" (вместе с "Методическими [рекомендациями](https://bukva.ai/docs/prikaz-267-2021-minekonomrazvitiya-rossii#p100013) по оценке климатических рисков", "Методическими рекомендациями по ранжированию адаптационных мероприятий по степени их приоритетности", "Методическими [рекомендациями](https://bukva.ai/docs/prikaz-267-2021-minekonomrazvitiya-rossii#p101140) по формированию отраслевых, региональных и корпоративных планов адаптации к изменениям климата").
<47> С учетом наличия ущерба или иных негативных последствий от реализации риска на текущий момент и результатов стресс-тестирования в будущем.
Климатические риски, несмотря на свои отличительные особенности, реализуются через традиционные риски, присущие деятельности финансовых организаций. В связи с этим финансовым организациям рекомендуется рассматривать и оценивать каналы влияния климатических рисков через традиционные виды рисков.
Влияние климатических рисков на банки и другие финансовые организации реализуется через традиционные виды рисков <48>:
---
<48> Данный перечень основан на международном стандарте определения каналов влияния климатических рисков на финансовый сектор "A call for action. Climate change as a source of financial risk" The Network for Greening the Financial System (NGFS), April 2019, а также "The green swan. Central banking and financial stability in the age of climate change" BIS, January 2020.
- Кредитный риск. У ряда заемщиков в случае реализации климатических рисков может ухудшиться финансовое положение, что может отрицательно сказаться на способности выполнять обязательства по займу, может уменьшиться стоимость обеспечения, что может привести к росту потерь финансовой организации в случае дефолта заемщика и, как следствие, к росту кредитных рисков. Кредитный риск может реализоваться в виде снижения стоимости или полного обесценения облигаций, например, в случае реализации физических рисков для эмитента.
- Рыночный риск. Финансовые организации могут столкнуться с повышенной волатильностью или снижением стоимости портфелей ценных бумаг и производных финансовых инструментов. Стихийные бедствия, климатическая политика, технологические инновации и энергопереход, повышение рисков бюджетной устойчивости, а также негативные настроения инвесторов, клиентов и потребителей могут привести к резкой переоценке стоимости финансовых активов. Например, изменение иностранными государствами условий платежей в рамках климатического регулирования может существенно повлиять на стоимость ценных бумаг российских эмитентов-экспортеров, входящих в состав портфелей ценных бумаг участников финансового рынка и их клиентов <49>.
---
<49> Информационное [письмо](https://bukva.ai/docs/in-015-3864) Банка России от 17.08.2021 N ИН-015-38/64 "Об учете климатических рисков в деятельности отдельных участников финансового рынка".
С точки зрения инвестиционной деятельности финансовые организации также могут столкнуться с риском изменения доходности портфеля при вложениях в активы из углеродоемких отраслей <50> или активы, подверженные физическим климатическим рискам. Например, инвесторы могут предъявлять более высокий спрос на ценные бумаги заемщиков, которых они считают более "зелеными" и "устойчивыми" с точки зрения климата. И наоборот, в отношении подверженных климатическим рискам компаний и их финансовых инструментов спрос может снижаться, что ведет к переоценке стоимости акций и облигаций в портфелях финансового сектора.
---
<50> Здесь и далее по тексту настоящих Рекомендаций под активами компаний из углеродоемких отраслей понимаются активы регулируемых организаций, определенных в значении Федерального [закона](https://bukva.ai/docs/zakon-296-fz-2021/statya-2#p100016) от 02.07.2021 N 296-ФЗ "Об ограничении выбросов парниковых газов".
- Страховой риск <51>. Возникновение данного вида риска возможно для страховых и перестраховочных компаний в случае недооценки убытков из-за роста частоты и масштабов опасных природных явлений, а также из-за недостатка данных предыдущих периодов о частоте и размере ущерба. Данные факторы могут привести к ошибкам при расчете премий или резервов, а также повлиять на обязательства страховщика по договорам страхования в виде роста количества и размера страховых выплат.
---
<51> См. также информационное [письмо](https://bukva.ai/docs/in-015-531) Банка России от 12.01.2021 N ИН-015-53/1 "Об учете климатических рисков".
Кроме того, в связи с ужесточением государственной политики возможен рост выплат в сфере ответственности за вред, нанесенный окружающей среде.
- Риск снижения доступности страховых услуг актуален для деятельности страховых компаний. Размер ставки страховой премии (страховой тариф) с учетом характера и расчета климатического риска может значительно вырасти относительно эластичности спроса по цене, что приведет к нежеланию потребителей (страхователей) пользоваться услугами страховых компаний.
Также риск может реализоваться в изменившихся предпочтениях потребителей и неготовности страховых организаций создать подходящий продукт.
Однако большой объем потерь из-за реализации физических климатических рисков может остаться вне периметра страхования, что скажется на росте расходов домохозяйств, компаний и государства. На макроэкономическом уровне незастрахованные убытки от реализации физических климатических рисков могут повлиять на доступность ресурсов и экономическую продуктивность в разных секторах экономики, на доходность компаний и активов, привести к нарушению цепочек поставок и в конечном итоге повлиять на спрос на рынке страхования.
Компании углеродоемких отраслей могут столкнуться с повышенными ставками страхования или отказом страховщиков оказывать им услуги вследствие повышенных рисков возникновения убытков из-за опасных природных явлений, а также репутационных рисков.
Доступность страхования (а также риск высокой незастрахованности из-за высокорискованных профилей компаний) может иметь большое влияние на инвестиционный и кредитный климат в экономике (например, на выдачу залогов).
- Риск ликвидности. Энергопереход и опасные природные явления, связанные с изменением климата, могут влиять на ликвидность финансовых организаций. Привлечение фондирования под залог активов из углеродоемких отраслей или их продажа в случае усиления переходных рисков могут быть существенно затруднены, что может повлиять на финансовые организации с большой долей вложений в углеродоемкие отрасли. Риск ликвидности финансовых организаций связан с кредитным и рыночным риском их активов. Высокое качество активов банка обеспечивает стабильный денежный поток для исполнения обязательств перед его клиентами, а также позволяет привлечь заемные средства под такие активы.
Реализация физических рисков может вести к резкому росту спроса финансовых организаций на ликвидность - пострадавшие экономические агенты могут снимать депозиты, предъявлять повышенный спрос на кредиты или займы, а также обращаться за предоставлением средств по уже открытым в их пользу кредитным линиям. Для страховых компаний риск ликвидности может быть реализован в повысившемся количестве и размере выплат из-за реализации климатических рисков.
- Риск концентрации. Риск концентрации может возникнуть в связи с одновременной реализацией климатического риска для нескольких схожих компаний, что может привести к значительным убыткам, способным создать угрозу для платежеспособности финансовой организации и ее способности продолжать свою деятельность. Сходство компаний (клиентов и контрагентов) может проявляться в общей подверженности физическому риску (например, таяние многолетней мерзлоты) или переходному риску (например, устойчивое снижение цен на энергоресурсы).
- Операционный риск. Реализация климатических рисков может привести к прерыванию телекоммуникационных сервисов и перерывам в работе информационных систем, утрате основных средств, увольнению работников или временной нетрудоспособности сотрудников, создавать риски надежности и постоянства энергоснабжения.
- Правовой риск. Правовой риск для заемщика возможен прежде всего в случае невыполнения требований законодательства в области углеродного регулирования <52>, что может повлечь за собой снижение платежеспособности.
---
<52> Например, требований Федерального [закона](https://bukva.ai/docs/zakon-296-fz-2021/statya-1) от 02.07.2021 N 296-ФЗ "Об ограничении выбросов парниковых газов" и Федерального [закона](https://bukva.ai/docs/zakon-34-fz-2022/statya-1) от 06.03.2022 N 34-ФЗ "О проведении эксперимента по ограничению выбросов парниковых газов в отдельных субъектах Российской Федерации".
- Репутационный риск. Репутационные риски могут возникнуть у финансовых организаций, предоставляющих финансирование (услуги) компаниям или проектам, оказывающим негативное воздействие на климат. Негативное восприятие обществом деятельности данных компаний или проектов может отрицательно повлиять на способность поддерживать деловые отношения, привлекать и удерживать клиентов. Невыполнение климатических целей в рамках собственных стратегий также может негативно воздействовать на финансовые организации.
Еще одним фактором репутационного риска может стать гринвошинг (например, распространение недостоверных сведений о соответствии продукта критериям финансовых продуктов устойчивого развития, направленных на финансирование зеленых проектов) <53>.
---
<53> См. информационное [письмо](https://bukva.ai/docs/in-02-2838#p100055) Банка России от 24.05.2023 N ИН-02-28/38 "Рекомендации по предоставлению (раскрытию) финансовыми организациями информации клиентам о финансовых продуктах устойчивого развития".
##### 2.4.1. Выявление, анализ и оценка климатических рисков
Финансовые организации могут использовать один из следующих подходов или их комбинацию для выявления и измерения климатических рисков:
- подход "сверху вниз": обозначение подверженности рискам на агрегированном уровне с использованием ключевых факторов, таких как существенность риска по географическому положению, отрасли экономики, виду финансового продукта;
- подход "снизу вверх": выявление существенных рисков на уровне активов или контрагентов и последующее суммирование этих рисков для их оценки на портфельном уровне.
В рамках любого из подходов финансовым организациям рекомендуется проанализировать каналы влияния климатических рисков через традиционные виды рисков.
Финансовым организациям рекомендуется определить набор количественных и качественных климатических показателей для оперативного выявления текущих и потенциальных климатических рисков и реагирования на них с учетом специфики и особенностей деятельности.
Поскольку для финансовых организаций большое значение имеют косвенные риски, связанные с подверженностью клиентов и контрагентов климатическим рискам, финансовым организациям рекомендуется использовать следующие климатические показатели <54>:
---
<54> Task Force on Climate-related Financial Disclosures Guidance on Metrics, Targets, and Transition Plans (2021).
- выбросы парниковых газов финансируемых компаний;
- доля активов и (или) видов деятельности клиентов и контрагентов, подверженных физическим климатическим рискам;
- доля активов и (или) видов деятельности клиентов и контрагентов, подверженных переходным климатическим рискам.
Оценка выбросов парниковых газов финансируемых компаний имеет решающее значение для финансовых организаций и их заинтересованных лиц (сторон) с точки зрения анализа влияния финансовых организаций на климат. Оценка выбросов финансируемых компаний является также основой для выявления и управления переходными климатическими рисками. Расчет выбросов финансируемых компаний рекомендуется проводить, используя методики, представленные в перечне [приложения 2](#p100325) к настоящим Рекомендациям.
Основу показателя "доля активов и (или) видов деятельности клиентов и контрагентов, подверженных физическим климатическим рискам" составляет анализ подверженности (и уязвимости) активов и (или) видов деятельности клиентов и контрагентов опасным природным явлениям, связанным с изменением климата, а также постепенным изменениям климатических условий.
При этом в основе показателя "доля активов и (или) видов деятельности клиентов и контрагентов, подверженных переходным климатическим рискам" лежит анализ подверженности (и уязвимости) активов и (или) видов деятельности клиентов и контрагентов изменениям в национальном регулировании при переходе к низкоуглеродной экономике, а также технологическим изменениям и изменениям в предпочтениях рынка.
При определении концентрации рисков рекомендуется провести анализ по нескольким ключевым направлениям, например: по классам активов, их срочности, их отраслевому и географическому распределению, типам продуктов, направлениям операционной деятельности.
Для выявления и оценки рисков на прогнозном горизонте рекомендуется использовать сценарный анализ (см. [раздел 2.4.2](#p100246) "Сценарный анализ" настоящих Рекомендаций).
При оценке климатических рисков клиентов или контрагентов финансовыми организациями рекомендуется дополнительно учитывать, как клиенты и контрагенты управляют своими климатическими рисками. Эта информация может быть использована в качестве факторов, снижающих подверженность климатическим рискам. Перечень таких факторов приведен в [приложении 3](#p100373) к настоящим Рекомендациям.
Оценка климатических рисков и их трансформация в традиционные риски, как правило, затруднена из-за недостатка данных. В связи с этим рекомендуется внедрить процессы сбора и агрегирования данных о климатических рисках внутри финансовой организации, обеспечивая при этом их точность и надежность.
Кроме того, для получения данных, необходимых для оценки климатических рисков по указанным выше показателям, рекомендуется сотрудничать с ключевыми клиентами и контрагентами.
В соответствии с принципом пропорциональности небольшие финансовые организации в целях снижения издержек могут не заниматься сбором информации и оценкой рисков самостоятельно, а использовать ресурсы информационных агентств, научных и исследовательских организаций и общедоступную информацию, размещенную на официальных сайтах органов государственной власти, органов местного самоуправления, Банка России в информационно-телекоммуникационной сети "Интернет".
При работе с клиентами целесообразно усовершенствовать существующую политику и процедуру должной осмотрительности <55> для корректного выявления климатических рисков и их оценки с самого начала договорных отношений, а также на постоянной основе на уровне портфеля, контрагента и сделки.
---
<55> Due diligence (англ.).
##### 2.4.2. Сценарный анализ климатических рисков
Финансовым организациям целесообразно использовать сценарный анализ <56> в качестве одного из основных инструментов для оценки и управления рисками, связанными с изменением климата <57>.
---
<56> Сценарный анализ - это метод, используемый финансовыми организациями для выявления и оценки потенциальных последствий ряда событий для финансовой устойчивости. В контексте изменения климата сценарный анализ позволяет финансовым организациям проанализировать устойчивость своего бизнеса и стратегий к рискам, связанным с климатом, и измерить изменение портфеля в различных сценариях.
<57> Дополнительно в качестве методических рекомендаций по сценарному анализу предлагается использовать Task Force on Climate-related Financial Disclosures. The Use of Scenario Analysis in Disclosure of Climate-Related Risks and Opportunities (2017).
Финансовым организациям рекомендуется использовать результаты сценарного анализа для разработки корректирующих мер, направленных на смягчение воздействия климатических рисков и поддержания их на приемлемом уровне.
Сценарный анализ климатических рисков рекомендуется проводить ежегодно. Этот процесс включает в себя:
- выявление и определение сценариев, в которых учитываются климатические риски как в краткосрочной, так и в долгосрочной перспективе;
- анализ актуальности и целесообразности бизнес-стратегий и бизнес-моделей при различных климатических сценариях;
- учет традиционных категорий риска, через которые реализуется влияние климатических рисков;
- использование информации, полученной в результате сценарного анализа, для корректировки бизнес-стратегий.
Для проведения сценарного анализа финансовым организациям рекомендуется использовать климатические сценарии Банка России. Финансовые организации могут уточнять сценарии Банка России, а также разрабатывать и использовать собственные сценарии, если это позволит повысить актуальность сценарного анализа для их деятельности. При разработке сценариев рекомендуется использовать следующие этапы:
- определение предпосылок в части оценки физических климатических рисков, а именно ожидаемого изменения глобальной температуры <58> и соответствующих ему эффектов на страновом и региональном уровнях <59>;
---
<58> Например, удержание роста глобальной средней температуры в пределах 1,5 °C к 2100 году будет способствовать снижению риска наступления долгосрочных физических рисков. Повышение глобальной средней температуры более чем на 3 °C может привести к более значительным физическим рискам.
<59> Например, влияние изменения климата на распространенность засух, пожаров, количество осадков, повышение уровня моря и так далее, что может повлиять на клиентов и контрагентов.
- определение предпосылок в части оценки переходных климатических рисков, а именно скорости и масштаба спада мирового потребления ископаемых энергоресурсов, снижения цен на них и сроков введения углеродного регулирования;
- определение временных горизонтов сценарного анализа с учетом сроков, указанных в [разделе 2.3](#p100158) "Учет климатических рисков в стратегии финансовых организаций" настоящих Рекомендаций;
- оценка физических и переходных рисков в рамках каждого используемого сценария, при этом целесообразно включение как качественных, так и количественных факторов в сценарии;
- измерение влияния климатических рисков на финансовые показатели компаний, включая платежеспособность, ликвидность и способность выполнять свои обязательства;
- корректировка сценарного анализа с учетом возможных технологических инноваций, разработок и реализации климатических стратегий/политик финансовыми организациями и их клиентами (контрагентами);
- обеспечение внутренней согласованности сценариев.
При разработке собственных сценариев финансовым организациям рекомендуется использовать научно обоснованные сценарии на основе глобальных климатических моделей, среди которых на текущий момент можно отметить сценарии Сообщества центральных банков и надзорных органов по повышению экологичности финансовой системы (Central Banks and Supervisors Network for Greening the Financial System, NGFS), Международного энергетического агентства (МЭА) и Межправительственной группы экспертов по изменению климата (МГЭИК) <60>. Для первоначального проведения сценарного анализа могут использоваться сценарии NGFS.
---
<60> См. также климатическую модель Института вычислительной математики РАН INM-CM5 или ее последующие генерации.
Глобальные климатические сценарии целесообразно дополнить допущениями, отражающими российскую специфику переходных и физических климатических рисков, упоминаемых ранее во введении настоящих Рекомендаций.
При отборе исходных данных для сценарного анализа климатических рисков финансовым организациям рекомендуется учитывать:
- временной горизонт используемых наборов данных, а также их частотность (например, для некоторых физических рисков могут потребоваться сезонные и суточные данные, в то время как для других рисков могут подойти годовые или десятилетние данные);
- географическую специфику, дающую представление о распределении на локальном уровне опасных природных явлений, которым может подвергаться как сама организация, так и ее активы, портфель, клиенты и контрагенты;
- диапазон глобальной динамики выбросов, включенных в набор данных, с учетом того, что тестирование сценариев в крайних диапазонах с большей вероятностью позволит выявить риски.
Финансовым организациям рекомендуется выбрать уровень детализации анализа климатических сценариев. Он может варьироваться от верхнеуровневых оценок, основанных на чувствительности к климатическим рискам, которые оказывают влияние на определенные направления бизнеса или секторы экономики, до более детальных оценок, основанных на конкретных портфелях, которые также учитывают влияние климатических рисков на основную деятельность клиентов.
##### 2.4.3. Мониторинг климатических рисков
Финансовым организациям рекомендуется отслеживать существенные и потенциально существенные климатические риски и своевременно информировать о них совет директоров (наблюдательный совет) <61>. Заключения о рисках должны быть подтверждены соответствующими данными, анализом и формироваться в соответствии с внутренними процедурами отчетности.
---
<61> В случае его отсутствия - высший орган управления финансовой организации или иной уполномоченный орган финансовой организации.
Для эффективного и своевременного мониторинга климатических рисков финансовым организациям рекомендуется:
- интегрировать климатические показатели (см. [раздел 2.4.1](#p100222) "Выявление, анализ и оценка климатических рисков" настоящих Рекомендаций) в существующую систему мониторинга рисков, отчетности и информирования о них совета директоров (наблюдательного совета);
- установить пороговые значения для климатических показателей (с учетом оценки уязвимости) и их контроль для своевременного принятия мер в целях упреждающего управления климатическими рисками;
- учитывать и отражать соответствующую величину и степень детализации данных, рассматривая концентрацию климатических рисков как минимум по портфелям, секторам экономики, географическому положению и крупным клиентам/контрагентам;
- учитывать подверженность собственных активов климатическому воздействию <62>;
---
<62> Например, центры обработки данных могут быть повреждены/разрушены в результате реализации физического риска.
- установить своевременную периодичность внутренней отчетности, чтобы обеспечить совет директоров (наблюдательный совет) и другие органы управления актуальной информацией о текущем состоянии бизнес-процессов, подверженных климатическим рискам, включая внеплановые доклады в случае реализации существенных рисков или превышения установленных показателей склонности к риску <63>;
---
<63> Информация и анализ могут касаться продолжающегося перехода к низкоуглеродной экономике; деятельности, связанной с неблагоприятным изменением климата, а также опасных природных явлений, влияющих на внутренние операции или направления деятельности.
- контролировать выполнение мер по устранению последствий реализации климатических рисков и соблюдение политики финансовой организации в их отношении.
Для проведения мониторинга по климатическим показателям и анализа факторов, снижающих подверженность климатическим рискам (см. [раздел 2.4.1](#p100222) "Выявление, анализ и оценка климатических рисков" настоящих Рекомендаций), при невозможности получить информацию из открытых источников рекомендуется запрашивать информацию у клиентов и контрагентов.
##### 2.4.4. Контроль и меры по снижению климатических рисков
Финансовым организациям рекомендуется внедрить соответствующий контроль рисков при управлении существенными климатическими рисками. Финансовые организации должны своевременно внедрять средства контроля для смягчения неблагоприятных последствий климатических рисков и их возможного нарастания с учетом своей склонности к риску и бизнес-стратегии.
Финансовым организациям рекомендуется разработать политики по управлению климатическими рисками, которые с учетом специфики определенных секторов экономики могут включать в себя определение склонности к риску для действующих или потенциальных клиентов, установку критериев для введения лимитов концентрации риска или критериев применения дополнительных условий по страховому покрытию и перестрахованию, а также координацию мер по смягчению последствий изменения климата и адаптации.
Финансовым организациям крайне не рекомендуется использовать политики по управлению климатическими рисками, предусматривающие ограничение доступа к финансовым услугам и критерии исключения из покрытия финансовыми услугами для клиентов из определенных отраслей (негативный скрининг). Реализация политик по управлению климатическими рисками не должна ограничивать доступ к финансовым услугам, в том числе к услугам страхования, обязательность получения которых предусмотрена федеральным законодательством.
Для клиентов и контрагентов, которые не управляют климатическими рисками надлежащим образом, финансовой организации рекомендуется рассмотреть следующие меры для снижения рисков и смягчения последствий реализации климатических рисков:
- включение в договор обязательств для клиентов/контрагентов по улучшению практик управления климатическими рисками с указанием конкретных сроков и, если применимо, мероприятий, а также пороговых значений показателей, которые нельзя превышать либо необходимо достигнуть;
- снижение сроков кредитования, повышение дисконтов при оценке активов для финансирования, снижение размеров лимитов на финансирование, инвестиции и страхование;
- пересмотр ковенант в соглашениях о финансировании, инвестициях, страховании и перестраховании. Финансовым организациям рекомендуется оказывать содействие <64> клиентам и контрагентам для стимулирования их перехода к практикам управления климатическими рисками и увеличения устойчивости к ним.
---
<64> Например, проведение обучения на тему анализа и учета климатических рисков, совместная разработка климатических сценариев для стресс-тестирования. Также возможно финансирование проектов, соответствующих критериям проектов устойчивого (в том числе зеленого) развития в Российской Федерации в соответствии с [постановлением](https://bukva.ai/docs/postanovlenie-1587-2021#p100010) Правительства Российской Федерации от 21.09.2021 N 1587 "Об утверждении критериев проектов устойчивого (в том числе зеленого) развития в Российской Федерации и требований к системе верификации инструментов финансирования устойчивого развития в Российской Федерации" и критериям проектов технологического суверенитета в соответствии с [постановлением](https://bukva.ai/docs/postanovlenie-603-2023#p100032) Правительства Российской Федерации от 15.04.2023 N 603 "Об утверждении приоритетных направлений проектов технологического суверенитета и проектов структурной адаптации экономики Российской Федерации и Положения об условиях отнесения проектов к проектам технологического суверенитета и проектам структурной адаптации экономики Российской Федерации, о представлении сведений о проектах технологического суверенитета и проектах структурной адаптации экономики Российской Федерации и ведении реестра указанных проектов, а также о требованиях к организациям, уполномоченным представлять заключения о соответствии проектов требованиям к проектам технологического суверенитета и проектам структурной адаптации экономики Российской Федерации" в части содействия энергопереходу.
Финансовым организациям рекомендуется учитывать риски гринвошинга, связанные с возможным распространением клиентами и контрагентами ложных, недостоверных или неполных сведений об учете климатических рисков в их деятельности. Для этого может проводиться собственная оценка или использоваться заключение третьих лиц. Соответствующий контроль и периодические проверки могут проводиться для обеспечения актуальности информации.
### 3. Раскрытие информации, связанной с климатическими рисками
При раскрытии информации, связанной с климатическими рисками, финансовым организациям рекомендуется руководствоваться подходами, изложенными в информационном [письме](https://bukva.ai/docs/in-02-2844#p100010) Банка России от 13.06.2023 N ИН-02-28/44 "О рекомендациях по раскрытию финансовыми организациями информации в области устойчивого развития", в том числе в части сроков и порядка раскрытия такой информации.
В случае если климатические риски признаны существенными, рекомендуется уделить особое внимание раскрытию информации, связанной с ними. При этом необходимо принимать во внимание санкционные риски, требования законодательства Российской Федерации о государственной, коммерческой, служебной и иной охраняемой законом тайне при раскрытии информации.
Финансовым организациям целесообразно своевременно пересматривать политику раскрытия информации для повышения уровня полноты и актуальности раскрываемой информации. При пересмотре политики рекомендуется учитывать внутренние изменения в компании, а также российское регулирование раскрытия финансовыми организациями информации в области устойчивого развития и изменения климата, в том числе имплементацию в установленном российским законодательством порядке стандарта раскрытия Международных стандартов финансовой отчетности (МСФО) С2 <65>, основанного на рекомендациях TCFD.
---
<65> IFRS Sustainability Disclosure Standard S2 Climate-Related Disclosures. https://www.ifrs.org/content/dam/ifrs/publications/pdf-standards- issb/english/2023/issued/part-a/issb-2023-a-ifrs-s2-climate-related-disclosures.pdf?bypass=on.
Приложение 1
**ПЕРЕЧЕНЬ МЕЖДУНАРОДНЫХ СТАНДАРТОВ И РЕКОМЕНДАЦИЙ**
При подготовке настоящих Рекомендаций приняты во внимание подходы, используемые в международных стандартах и рекомендациях, посвященных проблематике учета климатических рисков, в том числе:
1. Task Force on Climate-related Financial Disclosures Guidance on Risk Management Integration and Disclosure (2020).
2. Task Force on Climate-related Financial Disclosures. The Use of Scenario Analysis in Disclosure of Climate-Related Risks and Opportunities (2017).
3. Task Force on Climate-related Financial Disclosures Guidance on Metrics, Targets, and Transition Plans (2021).
4. Integrating climate-related and environmental risks into prudential supervision (Guide for Supervisors), Network for Greening the Financial System (2020).
5. Principles for the effective management of climate-related risks, Basel Committee on Banking Supervision (2022).
6. Application Paper on the Supervision of Climate-related Risks in the Insurance Sector, International Association of Insurance Supervisors (2021).
7. Recommendations on Sustainability-Related Practices, Policies, Procedures and Disclosure in Asset Management, International Organization of Securities Commissions (2021).
8. Climate Risk Management. Supervisory Policy Manual, Hong Kong Monetary Authority (2021).
9. Climate Risk Management and Scenario Analysis, Bank Negara Malaysia (2022).
10. Managing climate-related risks. Guidance for regulated entities, Reserve Bank of New Zealand (2023).
11. Climate Risk Management Guideline, Office of the Superintendent of Financial Institutions, Canada (2023).
Приложение 2
**ВЫБРОСЫ**
**ПАРНИКОВЫХ ГАЗОВ ФИНАНСИРУЕМЫХ КОМПАНИЙ. ПЕРЕЧЕНЬ МЕТОДИК**
**РАСЧЕТА ДЛЯ ФИНАНСОВЫХ ОРГАНИЗАЦИЙ**
Выбросы парниковых газов финансируемых компаний - это общий термин для косвенных выбросов парниковых газов финансовых организаций, связанных с их участием в предоставлении капитала или финансировании компаний, которые выбрасывают парниковые газы. В соответствии с классификацией GHG Protocol такие выбросы относятся к Охвату 3 Категории 15: Инвестиции <66> или к финансируемым выбросам (financed emissions) в соответствии с PCAF <67>.
---
<66> GHG Protocol. Technical Guidance for Calculating Scope 3 Emissions (version 1.0). Supplement to the Corporate Value Chain (Scope 3) Accounting & Reporting Standard. https://ghgprotocol.org/sites/default/files/standards/Scope3_Calculation_Guidance_0.pdf.
<67> PCAF The Global GHG Accounting and Reporting Standard Part A: Financed Emissions (2022). https://carbonaccountingfinancials.com/ files/downloads/PCAF-Global-GHG-Standard.pdf.
Оценка выбросов парниковых газов финансируемых компаний имеет решающее значение для финансовых организаций и их заинтересованных лиц (сторон) с точки зрения анализа влияния кредитной и инвестиционной деятельности организаций на климат. Кроме того, данная оценка является основой для выявления и управления переходными рисками и возможностями, связанными с изменением климата. Например, выбросы парниковых газов финансируемых компаний можно использовать в качестве показателя для стресс-тестирования устойчивости портфелей к изменениям в национальной и международной климатической политике, которая может оказать существенное влияние на жизнеспособность финансовой организации (например, установление цен на углерод). Эта информация полезна для разработки стратегий управления рисками и выявления возможностей для бизнеса, которые могут способствовать переходу к низкоуглеродной экономике. В связи с этим банкам и некредитным финансовым организациям рекомендуется измерять и раскрывать выбросы парниковых газов финансируемых компаний.
Учет выбросов парниковых газов позволяет проводить сравнительный анализ. Измерение выбросов парниковых газов финансируемых компаний в абсолютном выражении, то есть абсолютный углеродный след, обеспечивает финансовые организации необходимой базой для принятия мер по борьбе с изменением климата в соответствии с Парижским соглашением и существующим национальным регулированием. Однако нормализованные данные часто бывают полезны банкам и финансовым организациям для управления рисками изменения климата, постановки целей или создания новых продуктов. Нормализация данных означает перевод абсолютных показателей в удельные (например, выбросы на конкретную единицу). Различные показатели интенсивности могут использоваться для разных целей. В таблице 1 представлены наиболее распространенные показатели углеродоемкости.
**ТАБЛИЦА 1. ОСНОВНЫЕ ПОКАЗАТЕЛИ РАСЧЕТА ВЫБРОСОВ ПАРНИКОВЫХ ГАЗОВ ФИНАНСИРУЕМЫХ КОМПАНИЙ**
| Показатель | Описание | Преимущества и недостатки |
| --- | --- | --- |
| Абсолютный углеродный след (т CO2-экв)
Absolute Carbon Emissions (ACE) or Carbon Footprint | Позволяет оценить вклад (или ответственность) финансовой организации в общем объеме валовых выбросов парниковых газов финансируемой компании | + Позволяет определить, какая компания или отрасль в портфеле вносят наибольший вклад в изменение климата, а также отследить изменения вклада с течением времени.
+ Позволяет оценить общий вклад портфеля в изменение климата.
- Обладает высокой чувствительностью к финансовому положению компании, особенно к завышению или занижению рыночной стоимости, а также к колебаниям рыночной стоимости портфеля.
- Ограничивает возможность бенчмаркинга.
- Не измеряет удельный показатель в виде углеродоемкости на уровне портфеля |
| Углеродоемкость капитала (т CO2-экв./млн руб. инвестиций)
Weighted Carbon Emissions (WCE) or Capital Carbon Intensity | Позволяет оценить углеродный след портфеля финансовой организации на единицу вложенных средств | + Позволяет проводить бенчмаркинг.
+ Измеряет углеродную эффективность на единицу вложенных средств, что делает его более понятным для финансовых организаций.
- Обладает высокой чувствительностью к завышенной или заниженной оценке рыночной стоимости портфеля, а также к ее колебаниям.
- Не учитывает продажи объекта инвестиций и, следовательно, не является мерой операционной эффективности (для этого см. показатель операционной углеродоемкости, выраженной в т CO2-экв. на доход, полученный объектом инвестиций) |
| Операционная углеродоемкость, выраженная в т CO2-экв. на доход, полученный объектом инвестиций (т CO2-экв./млн руб.)
Carbon Intensity (CI) or Operational Carbon Intensity or Efficiency | Позволяет оценить ответственность финансовой организации за выбросы парниковых газов каждой отдельной компании на единицу выручки, продаж или активов. Отражает операционную углеродную эффективность базовых активов и способность генерировать больший доход или активы с меньшими выбросами парниковых газов | + Позволяет проводить бенчмаркинг.
+ Учитывает продажи компании.
- Обладает высокой чувствительностью к завышенной или заниженной оценке рыночной стоимости портфеля, а также к ее колебаниям |
| Средневзвешенная углеродоемкость (т CO2-экв. / млн руб.)
Weighted Average Carbon Intensity (WACI) or Portfolio Exposure to high carbon assets | Рассчитывается на основе углеродоемкости каждого отдельного объекта инвестиций и его веса во всем портфеле. Позволяет оценить подверженность портфеля углеродоемким компаниям | + Позволяет проводить бенчмаркинг.
+ Измеряет подверженность портфеля углеродоемким компаниям, отраслям или регуляторным рискам (например, введение углеродного налога).
- Не предоставляет информации о совокупных выбросах финансовой организации.
- Обладает высокой чувствительностью к показателям выбросов, особенно для небольших портфелей |
Источник: NGFS <68>.
---
<68> NGFS (2020) Occasional Papers. Case Studies of Environmental Risk Analysis Methodologies. Chapter 33 ClimFIT: A Portfolio Carbon & Climate Accounting Tool. https://www.ngfs.net/sites/default/files/medias/documents/case_studies_of_environmental_risk_analysis_methodologies.pdf.
- В настоящий момент опубликовано три международных руководства с методологиями и подходами по оценке выбросов парниковых газов финансируемых компаний, которые могут быть использованы финансовыми организациями: GHG Protocol (2013). Technical Guidance for Calculating Scope 3 Emissions (version 1.0). Supplement to the Corporate Value Chain (Scope 3) Accounting & Reporting Standard.
- TCFD (2021). Implementing the Recommendations of the Task Force on Climate-related Financial Disclosures.
- Partnership for Carbon Accounting Financials (PCAF) (2022). The Global GHG Accounting and Reporting Standard Part A: Financed Emissions. Second Edition.
PCAF также был разработан стандарт по учету и раскрытию выбросов от страхования <69>.
---
<69> Partnership for Carbon Accounting Financials (PCAF) (2022). The Global GHG Accounting and Reporting Standard Part C: Insurance- Associated Emissions. First Version. https://carbonaccountingfinancials.com/files/downloads/pcaf-standard-part-c-insurance-associated- emissions-nov-2022.pdf.
В таблице 2 представлено соотношение видов активов и методологий GHG Protocol, PCAF и TCFD, доступных для расчета финансируемых выбросов парниковых газов от них. При проведении расчетов представляется целесообразным использовать методологию PCAF ввиду ее большей универсальности.
ТАБЛИЦА 2. МЕТОДОЛОГИИ ПО ВИДАМ АКТИВОВ ДЛЯ РАСЧЕТА ВЫБРОСОВ ПАРНИКОВЫХ ГАЗОВ ФИНАНСИРУЕМЫХ КОМПАНИЙ
| Вид активов | GHG Protocol | PCAF | TCFD |
| --- | --- | --- | --- |
| Акции, размещенные на бирже | v | v | v |
| Корпоративные облигации | v | v | v |
| Коммерческие кредиты | v | v | v |
| Внебиржевые акции | | v | v |
| Проектное финансирование | v | v | v |
| Коммерческая недвижимость | | v | v |
| Ипотека | | v | v |
| Автокредиты | | v | v |
| Суверенный долг | | v | |
Приложение 3
**ИНФОРМАЦИЯ**
**ОБ УПРАВЛЕНИИ КЛИМАТИЧЕСКИМИ РИСКАМИ КЛИЕНТАМИ**
**И КОНТРАГЕНТАМИ**
1. Информация об управлении климатическими рисками:
- схема распределения ответственности по вопросам изменения климата в рамках системы корпоративного управления;
- информация о включении климатических рисков в политику компании в части организации системы управления рисками и внутреннего контроля;
- анализ подверженности организации климатическим рискам (физическим и переходным);
- сценарный анализ на основе моделей Межправительственной группы экспертов по изменению климата (МГЭИК) для оценки существенности климатических рисков;
- анализ возможностей организации, связанных с изменением климата;
- количественная (финансовая) оценка климатических рисков;
- мероприятия по адаптации к переходным и физическим климатическим рискам.
2. Климатическая политика / стратегия / дорожная карта / план <70>
---
<70> В случае отсутствия климатической политики / стратегии / дорожной карты / плана допускается использование для анализа подверженности активов и (или) видов деятельности физическим и переходным климатическим рискам стратегии по устойчивому развитию при наличии в них климатических целей и других компонентов климатической политики / стратегии / дорожной карты / плана.
Предполагается, что документ содержит:
#### 2.1 В части смягчения последствий изменения климата:
- цели по снижению выбросов парниковых газов, включая базовый и целевой годы, охват выбросов;
- цели по достижению углеродной нейтральности, включая базовый и целевой годы, охват выбросов;
- перечень и описание мероприятий, направленных на достижение целей по снижению выбросов (например, модернизация производства, использование возобновляемых источников энергии и другие);
- целевые ориентиры разработки и реализации климатических проектов;
- целевые ориентиры по компенсации выбросов парниковых газов организации углеродными единицами от реализации климатических проектов.
#### 2.2 В части адаптации:
- цели по адаптации к изменению климата;
- план по адаптации к изменению климата;
- перечень и описание мероприятий, направленных на достижение целей по адаптации.
3. Информация о привлечении финансирования и получении финансовых услуг для целей реализации климатического перехода (в том числе привлечение финансирования посредством выпуска зеленых, адаптационных, устойчивых облигаций <71>, облигаций, связанных с целями устойчивого развития <72>, а также облигаций климатического перехода).
---
<71> При условии направления средств на проект, связанный со смягчением изменения климата и адаптацией к изменению климата.
<72> При условии включения климатических целей и мероприятий по их достижению.
4. Информация о реализации проектов устойчивого (в том числе зеленого) развития.
---