Письмо ФНС России от 03.03.2016 № ГД-4-8/3598@
Редакция от 12.04.2016, актуально на 04.11.2026.
Как цитировать: <Письмо> ФНС России от 03.03.2016 N ГД-4-8/3598@. ГД-4-8/3598@. 03.03.2016. редакция от 12.04.2016. https://bukva.ai/docs/pismo-gd-4-83598-at
(ред. от 12.04.2016)
«Об организации работы налоговых органов в отношении налогоплательщиков — организаций с задолженностью по обязательным платежам в бюджет более 300 млн. рублей»
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПИСЬМО
от 3 марта 2016 г. № ГД-4-8/3598@
ОБ ОРГАНИЗАЦИИ РАБОТЫ НАЛОГОВЫХ ОРГАНОВ В ОТНОШЕНИИ НАЛОГОПЛАТЕЛЬЩИКОВ — ОРГАНИЗАЦИЙ С ЗАДОЛЖЕННОСТЬЮ
ПО ОБЯЗАТЕЛЬНЫМ ПЛАТЕЖАМ В БЮДЖЕТ БОЛЕЕ 300 МЛН. РУБЛЕЙ
Федеральная налоговая служба в целях мониторинга применения территориальными налоговыми органами мер взыскания в отношении налогоплательщиков — организаций, имеющих задолженность по обязательным платежам в бюджет свыше 300 млн. рублей, а также в целях оценки риска наступления несостоятельности (банкротства) данных налогоплательщиков — организаций поручает:
1. Управлениям ФНС России по субъектам Российской Федерации и Межрегиональным инспекциям ФНС России по крупнейшим налогоплательщикам не позднее 15 числа каждого месяца, следующего за отчетным, представлять в адрес Управления по работе с задолженностью ФНС России (далее — Управление) сведения в соответствии с Приложением № 1.
2. Управлениям ФНС России по субъектам Российской Федерации не позднее 12 и 27 числа каждого месяца по состоянию на 1 и 15 число текущего месяца соответственно, представлять в адрес Управления и Межрегиональных инспекций ФНС России по федеральным округам информацию в соответствии с Приложениями № 2 и № 3 к настоящему письму.
3. Межрегиональным инспекциям ФНС России по федеральным округам не позднее 15 и 30 числа каждого месяца по состоянию на 1 и 15 число текущего месяца соответственно, представлять в адрес Управления обобщенные сведения по федеральному округу в соответствии с Приложением № 2 к настоящему письму.
4. Межрегиональным инспекциям ФНС России по крупнейшим налогоплательщикам не позднее 15 и 30 числа каждого месяца по состоянию на 1 и 15 число текущего месяца соответственно, представлять в адрес Управления информацию в соответствии с Приложениями № 2 и № 3 к настоящему письму.
Информация представляется в отношении налогоплательщиков — организаций, задолженность которых по обязательным платежам в бюджет по состоянию на 1 число месяца, следующего за отчетным, превышает 300 млн. рублей.
Порядок заполнения приложений приведен в приложении № 4 к настоящему письму.
Сведения по состоянию на 01.02.2016 в соответствии с Приложением № 1 следует представить в адрес Управления не позднее 10.03.2016, информацию в соответствии с Приложением № 2 и № 3 по состоянию на 15.02.2015 Управлениям ФНС России по субъектам Российской Федерации и Межрегиональным инспекциям ФНС России по крупнейшим налогоплательщикам не позднее 11.03.2016, Межрегиональным инспекциям ФНС России по федеральным округам не позднее 14.03.2016.
Кроме этого сообщаем, что представление информации в соответствии с письмом ФНС России от 10.04.2015 № НД-4-8/6128@ отменяется.
Действительный государственный
советник Российской Федерации
3 класса
Д. Ю. Григоренко
в отношении налогоплательщиков — организаций, имеющих
задолженность свыше 300 млн. рублей
Приложение № 2
о перспективах взыскания задолженности в отношении
организации с задолженностью более 300 млн. руб.
(по состоянию на отчетную дату)
1. Основные сведения о налогоплательщике
основные экономические виды деятельности
сведения о наличии филиалов, обособленных подразделений (наименование, адрес, ИНН, КПП)
сведения о банкротстве налогоплательщика
если есть заявление(я) в суде о признании банкротом, необходимо указать наименование заявителя, дату определения суда о принятии к производству, номер дела
2. Сведения об организациях, в которых учредители (должностные лица) налогоплательщика являются учредителями или директорами в иных организациях (информация предоставляется по данным Единого государственного реестра налогоплательщиков)
учредитель налогоплательщика (Ф.И.О. или наименование юридического лица)
организация, в которой указанный учредитель является учредителем и директором/наименование, ИНН, КПП, доля участия (%, тыс. руб.)
3. Сведения о взаимозависимых лицах (аффилированные лица, бенефициары) (информация предоставляется по данным Единого государственного реестра налогоплательщиков, системы ЭОД)
4. Сведения о ВНП
сведения об обжаловании решения
5. Сведения о финансовом состоянии налогоплательщика (информация предоставляется по данным бухгалтерской отчетности налогоплательщика)
На дату принятия решения о назначении проведения ВНП
запасы (в том числе сырье, материалы, готовая продукция)
Балансовая стоимость пассивов, из них:
задолженность перед поставщиками и подрядчиками
задолженность по платежам в бюджет и внебюджетные фонды
6. Сведения о наличии счетов в кредитных организациях (информация предоставляется по данным системы ЭОД)
7. Сведения о зарегистрированном за налогоплательщиком имуществе (информация предоставляется по данным Единого государственного реестра налогоплательщиков)
8. Сведения о принятых обеспечительных мерах в соответствии со статьей 101 Налогового кодекса Российской Федерации
запрет на отчуждение (передачу в залог) имущества без согласия налогового органа, в том числе:
недвижимое имущество, в том числе не участвующее в производстве продукции (работ, услуг)
транспортные средства, ценные бумаги, предметы дизайна служебных помещений
иное имущество, за исключением готовой продукции, сырья и материалов
готовая продукция, сырье и материалы
9. Сведения о направленных сообщениях о преступлениях (возбуждении уголовных дел) в отношении налогоплательщика (руководителя)
10. Планируемые налоговым органом мероприятия по взысканию задолженности
необходимо описать план мероприятий по взысканию задолженности, с указанием на конкретные меры и предполагаемые сроки (в формате: дата — мероприятие)
11. Выводы налогового органа о перспективах взыскания задолженности
необходимо мотивированно оценить реальность взыскания задолженности
12. Меры принудительного взыскания
12.1 Требование
| № требования | Предельный срок выставления требования | Дата требования | Сумма задолженности, подлежащая уплате по требованию | Неисполненный остаток по требованию |
|---|---|---|---|---|
12.2 Исполнение инкассового поручения
| № инк.п. | Предельный срок направления | Дата ин.п | Решение о приостановлении операций по счетам | Списано с расчетного счета | Неисполненный остаток по решению о взыскании | |||
| N | Дата | Сумма | Дата списания | Всего | Всего | |||
12.3 Арест имущества ст. 77 НК РФ
| Постановление о наложении ареста на имущество | Постановление об отмене ареста на имущество | |||||
| N | Предельный срок применения | Дата | Сумма | N | Дата | Основание |
12.4 Взыскание задолженности за счет имущества должника ст. 47 НК РФ
ПОРЯДОК ЗАПОЛНЕНИЯ ПРИЛОЖЕНИЙ К ПИСЬМУ ФНС РОССИИ О ПРЕДСТАВЛЕНИИ ИНФОРМАЦИИ В ОТНОШЕНИИ ОРГАНИЗАЦИЙ, ИМЕЮЩИХ ЗАДОЛЖЕННОСТЬ В БЮДЖЕТ СВЫШЕ 300 МЛН. РУБ.
1.1 Приложение № 1 представляется в Microsoft Excel по форме, указанной в запросе:
- данные по каждой организации заполняются в одной строке;
- данные о задолженности филиалов, состоящих на налоговом учете в других субъектах Российской Федерации, суммируются с задолженностью головной организации. При этом указание сведений в отношении филиалов организаций в отдельных строках не допускается;
- не допускаются пустые строки и строки, содержащие пояснения и посторонние записи;
- не допускается вставка дополнительных столбцов, не указанных в формах;
- числовые данные должны быть заполнены в «числовом» формате с тремя знаками после разделителя (XXX.XXX);
- в пустых (не заполняемых или при отсутствии данных) ячейках не должно быть никаких символов и словосочетаний (0, -, *, X, нет данных, информация уточняется, и т.д.);
- не допускается наличие формул, вычислений и ссылок;
- лист не должен содержать фильтры, закрепленные области, скрытые ячейки, скрытые столбцы и строки, объединенные ячейки;
- не допускается использование римских цифр (I, II, III);
- суммы задолженности указываются в миллионах рублей.
1.2. В приложении № 1 указываются сведения в отношении организаций, не находящихся в процедурах банкротства, задолженность которых по обязательным платежам в бюджет на 1 число месяца, следующего за отчетным, превышает 300 млн. руб.
Сведения о задолженности филиалов, стоящих на налоговом учете в других субъектах РФ, суммируются с задолженностью головной организации. При этом указание сведений в отношении филиалов организаций в отдельных строках не допускается.
1.3 Порядок заполнения граф запроса:
Графа 1 — Номер по порядку. Нумерация в пределах списка сквозная.
Графа 2 — Субъект Российской Федерации. Указывается наименование субъекта Российской Федерации.
Графа 3 — Наименование организации — В данной графе указывается краткое название организационно-правовой формы и полное наименование организации (например, вместо АО «САХГРЭ» необходимо указывать АО «Сахалинская геологоразведочная экспедиция»). Сокращение наименования организации не допускается.
Графа 4 — ИНН — Указывается идентификационный номер налогоплательщика.
Графы 5 — 5.3 — Критерий отнесения — в случае соответствия организации критерию «недействующий» или «ликвидируемый» должник, а также осуществления организацией деятельности в сфере строительства или производства (оборота) этилового спирта, алкогольной и спиртосодержащей продукции в соответствующем столбце проставляется значение «1».
Графа 6 — Общая задолженность — В данной графе указывается общая сумма задолженности по обязательным платежам перед бюджетом.
В указанной графе отражается вся имеющаяся (по состоянию на рассматриваемую дату) задолженность по обязательным платежам, включая (в том числе) платежи, принудительное взыскание которых приостановлено; отсроченные (рассроченные) платежи; реструктуризированную задолженность, задолженность в отношении которой утрачено право на взыскание и т.д.
Графа 7 — указывается задолженность по налогу (сбору) из графы 6.
Графа 8 — указывается задолженность из графы 6, которая образовалась в результате применения мероприятий налогового контроля (выездные и камеральные налоговые проверки).
Графы 9 — 9.1 — указывается задолженность по обязательным платежам, принудительное взыскание которой приостановлено (обеспечительные меры), без учета (не включая): отсроченных (рассроченных) платежей; реструктуризированной задолженности.
Графы 10 — 10.1 — указываются отсроченные (рассроченные) платежи.
Графы 11 — 11.1 — указывается реструктуризированная задолженность по обязательным платежам.
Графы 12 — 12.1 — указывается задолженность по обязательным платежам в бюджет, в отношении которой приняты судебные акты об отмене (признании недействительными) принятых налоговым органом мер принудительного взыскания задолженности — учитывается остаток непогашенной (несписанной) задолженности.
Графы 13 — 13.1 — указывается сумма денежных средств, списанных с расчетных счетов налогоплательщика, но не зачисленных на счета по учету доходов бюджетов, в части уплаты которых обязанность налогоплательщика по уплате обязательных платежей считается исполненной на основании вступивших в законную силу решений судов или принятых в соответствии с Приказом МНС России от 18.08.2000 № БГ-3-18/297 решений налоговых органов об отражении в карточке «Расчетов с бюджетом местного уровня» налогоплательщика всей суммы указанных денежных средств.
Графы 14 — 14.1 — указывается задолженность в отношении которой налоговым органом приняты обеспечительные меры в соответствии со статьей 101 и 77 Налогового кодекса Российской Федерации.
В графах 15 — 15.1 — указывается задолженность по обязательным платежам, в отношении которой налоговым органом применены меры взыскания, предусмотренные статьей 46 Налогового кодекса Российской Федерации.
В графах 16 — 16.1 — указывается задолженность по обязательным платежам, в отношении которой налоговым органом применены меры взыскания, предусмотренные статьей 47 Налогового кодекса Российской Федерации, т.е. остаток непогашенной задолженности с учетом произведенной оплаты со счетов Федеральной службы судебных приставов.
В графе 17 — указываются принятые по состоянию на отчетную дату меры и мероприятия, направленные на взыскание задолженности, за исключением мер взыскания в соответствии со ст. 46, 47, 77, 101 НК РФ, например:
- сведения об индивидуальной работе, проведенной с должником (комиссии по урегулированию задолженности, совещания и т.д.);
- сведения об индивидуальной работе, проведенной с взаимозависимыми лицами и собственниками Должника, в целях погашения задолженности;
- сведения о работе, проведенной Федеральной службой судебных приставов в целях погашения задолженности по обязательным платежам;
- сведения о направлении в отношении организации заявлений о признании должника банкротом и т.д.
В графе 18 — указываются иные планируемые меры и мероприятия, направленные на взыскание задолженности.
В графе 19 — сведения о направлении информации в правоохранительные органы в соответствии со статьей 32 Налогового кодекса Российской Федерации и результатах ее рассмотрения, а также сведения о возбужденных уголовных делах.
В графе 20 — указывается дополнительная информация, такая как:
- номер и дата решения суда или вышестоящего налогового органа о приостановлении взыскания задолженности, а также сведения о встречном обеспечении;
- номера и даты решений об отсрочке (рассрочке);
- номер и дата решения и постановления, в соответствии с которым предоставлено право на реструктуризацию задолженности;
- номер и дата судебного акта, в соответствии с которым признаны недействительными меры принудительного взыскания задолженности;
- решения судов или решения налоговых органов, в соответствии с которыми обязанность налогоплательщика по уплате обязательных платежей считается исполненной (зависшие платежи);
- информация о встречных исках, направленных налогоплательщиками в отношении действий налогового органа;
- информация об обеспечительных мерах, принятых налоговым органом (дата и решение) и т.д.
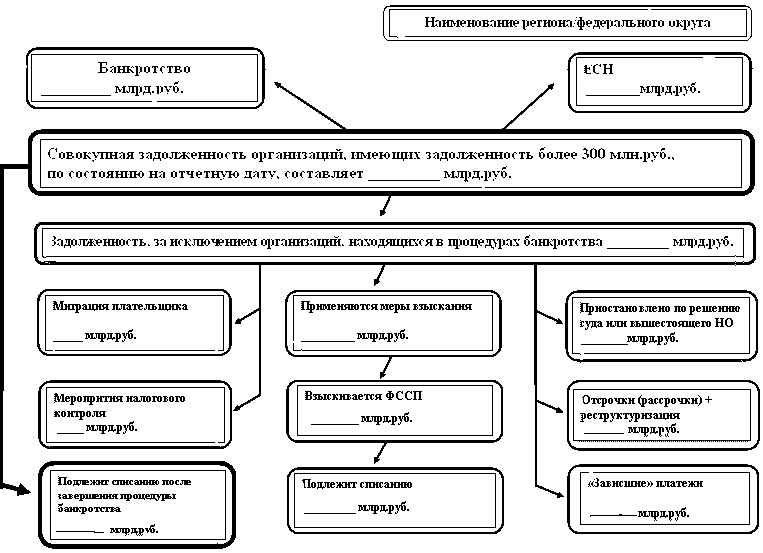
Раздел «Совокупная задолженность организаций, имеющих задолженность более 300 млн. руб., по состоянию на отчетную дату» — задолженность организаций, которые по состоянию на отчетную дату имеют задолженность по обязательным платежам в бюджет (налог, пени, штрафы, проценты) более 300 млн. руб., в том числе находящиеся в процедурах банкротства.
Задолженность организации, находящейся в процедуре банкротства, отражается в данном разделе, если сумма текущей и реестровой задолженности по обязательным платежам данной организации по состоянию на отчетную дату превышает 300 млн. руб.
Раздел «Банкротство» — задолженность организаций, находящихся в процедурах банкротства и имеющих задолженность по обязательным платежам (текущую и реестровую) более 300 млн. руб.
Раздел «ЕСН» — указывается задолженность организаций по единому социальному налогу.
Раздел «Подлежит списанию после завершения процедуры банкротства» — сумма задолженности, планируемая к списанию в результате завершения процедуры банкротства должников.
Раздел «Задолженность, за исключением организаций, находящихся в процедурах банкротства» — указывается задолженность организаций, которые по состоянию на отчетную дату имеют задолженность по обязательным платежам в бюджет (налог, пени, штрафы, проценты) более 300 млн. руб., за исключением задолженности, указанной в разделе «Банкротство».
Раздел «Применяются меры взыскания» — указывается задолженность, обеспеченная мерами принудительного взыскания в соответствии со статьями 46, 47 НК РФ.
Раздел «Миграция» — указывается задолженность, которая числилась за организацией на момент передачи по новому месту постановки на налоговый учет.
Раздел «Мероприятия налогового контроля» — указывается задолженность организаций, образованная в результате применения мероприятий налогового контроля (выездные и камеральные налоговые проверки).
Раздел «Применяются меры взыскания» — указывается задолженность, обеспеченная мерами принудительного взыскания в соответствии со статьями 46, 47 НК РФ.
Раздел «Взыскивается ФССП» — указывается задолженность по обязательным платежам, в отношении которой налоговым органом применены меры взыскания, предусмотренные статьей 47 Налогового кодекса Российской Федерации, т.е. остаток непогашенной задолженности с учетом произведенной оплаты со счетов Федеральной службы судебных приставов.
Раздел «Подлежит списанию» — указывается задолженность, подлежащая списанию в порядке, установленном приказом ФНС России от 12.05.2015 № ММВ-7-8/190@ «Об утверждении перечня документов, при наличии которых принимается решение о признании указанных в статье 4 Федерального закона от 04.11.2014 № 347-ФЗ „О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации“ недоимки, задолженности по пеням и штрафам безнадежными к взысканию и об их списании, и порядка списания указанных недоимки и задолженности».
Раздел «Приостановлено по решению суда или вышестоящего НО» — указывается задолженность по обязательным платежам, принудительное взыскание которой приостановлено (обеспечительные меры).
Раздел «Отсрочки (рассрочки) + реструктуризация» — указывается общая сумма реструктурированной и отсроченной задолженности.
Раздел «зависшие платежи» — указывается сумма денежных средств, списанных с расчетных счетов налогоплательщика, но не зачисленных на счета по учету доходов бюджетов, в части уплаты которых обязанность налогоплательщика по уплате обязательных платежей считается исполненной на основании вступивших в законную силу решений судов или принятых в соответствии с Приказом МНС России от 18.08.2000 № БГ-3-18/297 решений налоговых органов об отражении в карточке «Расчетов с бюджетом местного уровня» налогоплательщика всей суммы указанных денежных средств.