---
title: "<Письмо> ФНС России от 17.04.2012 N ЕД-4-3/6475@"
number: "ЕД-4-3/6475@"
issuer: "Федеральная налоговая служба"
issued_on: 2012-04-17
status: действует
canonical: "https://bukva.ai/docs/pismo-ed-4-36475-at"
---
## <Письмо> ФНС России от 17.04.2012 N ЕД-4-3/6475@
# <Письмо> ФНС России от 17.04.2012 N ЕД-4-3/6475@
"О предоставлении имущественного вычета"
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**
**ПИСЬМО**
от 17 апреля 2012 г. N ЕД-4-3/6475@
**О ПРЕДОСТАВЛЕНИИ ИМУЩЕСТВЕННОГО ВЫЧЕТА**
Федеральная налоговая служба в связи с поступившими запросами налогоплательщиков и налоговых органов о порядке определения налоговой базы по доходам от продажи квартиры, приобретенной за счет безвозмездной субсидии на основании государственного жилищного сертификата, сообщает следующее.
Например, семья приобрела в 2011 году квартиру за счет средств государственного жилищного сертификата в общую долевую собственность по 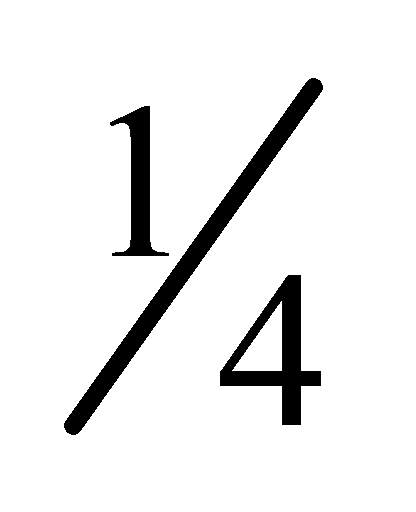 доли каждому. Владельцем сертификата является мать, а средства, полученные по государственному жилищному сертификату, выданы на всю семью. При этом члены семьи, вписанные в сертификат, лишаются права на получение государственного жилищного сертификата в будущем. В этом же году квартира была продана по цене приобретения.
Имеет ли право каждый из членов семьи уменьшить доход от продажи квартиры на сумму расходов по приобретению квартиры, произведенных за счет средств, полученных по государственному жилищному сертификату?
В соответствии с [подпунктом 1 пункта 1 статья 220](https://bukva.ai/docs/kodeks-117-fz/statya-143#p5106) Налогового кодекса Российской Федерации (далее - Кодекс) налогоплательщик при определении размера налоговой базы по налогу на доходы физических лиц имеет право на получение имущественных налоговых вычетов, в частности, в суммах, полученных налогоплательщиком в налоговом периоде от продажи квартир, находившихся в собственности налогоплательщика менее трех лет, но не превышающих в целом 1 000 000 рублей.
Вместо использования права на получение имущественного налогового вычета, предусмотренного данным [подпунктом](https://bukva.ai/docs/kodeks-117-fz/statya-143#p5106), налогоплательщик вправе уменьшить сумму своих облагаемых налогом доходов на сумму фактически произведенных им и документально подтвержденных расходов, связанных с получением этих доходов, в том числе в размере сумм, израсходованных на первоначальное приобретение отчуждаемых жилых объектов.
Согласно [пункту 2](https://bukva.ai/docs/postanovlenie-153-2006#p100354) Правил выпуска и реализации государственных жилищных сертификатов в целях реализации подпрограммы "Выполнение государственных обязательств по обеспечению жильем категорий граждан, установленных федеральным законодательством" федеральной целевой программы "Жилище" на 2011 - 2015 годы, утвержденных постановлением Правительства Российской Федерации от 21.03.2006 N 153 (далее - Правила), государственный жилищный сертификат является именным свидетельством, удостоверяющим право гражданина на получение за счет средств федерального бюджета социальной выплаты для приобретения жилого помещения. Предоставление социальной выплаты является финансовой поддержкой государства в целях приобретения жилого помещения.
Из положений [пунктов 48](https://bukva.ai/docs/postanovlenie-153-2006#p100389), [49](https://bukva.ai/docs/postanovlenie-153-2006#p100542), [55](https://bukva.ai/docs/postanovlenie-153-2006#p100546) Правил следует, что социальная выплата предоставляется владельцу сертификата в безналичной форме путем зачисления средств федерального бюджета на его банковский счет, открытый в банке. В договоре банковского счета оговариваются основные условия обслуживания банковского счета, порядок взаимоотношений банка и владельца сертификата, на имя которого открыт банковский счет (далее - распорядитель счета). Распорядитель счета дает банку распоряжение на перечисление средств со своего банковского счета в счет оплаты договора на жилое помещение.
Приобретаемое жилое помещение (жилые помещения) оформляется в общую собственность всех членов семьи владельца сертификата.
То обстоятельство, что в качестве номинального владельца сертификата в целях открытия счета в банке для зачисления безналичных средств субсидии, предоставляемой семье, и получателя субсидии выступает один из членов семьи, не изменяет того факта, что собственниками средств субсидии являются все ее члены, поименованные в сертификате.
Таким образом, налогоплательщики, купившие квартиру за счет средств Государственного жилищного сертификата в общую долевую собственность по 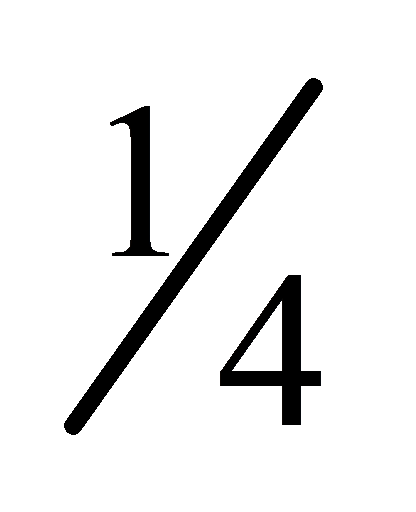 каждому и впоследствии продавшие данную квартиру, могут учесть документально подтвержденные расходы, связанные с получением этих доходов, включая средства, полученные по Государственному жилищному сертификату.
(Позиция по данному вопросу согласована с Минфином России).
Доведите указанное письмо до нижестоящих налоговых органов.
Советник
государственной гражданской службы
Российской Федерации
2 класса
**Д.В.ЕГОРОВ**