---
title: "<Письмо> ФНС России от 17.05.2018 N ЕД-4-2/9376"
number: "ЕД-4-2/9376"
issuer: "Федеральная налоговая служба"
issued_on: 2018-05-17
status: действует
canonical: "https://bukva.ai/docs/pismo-ed-4-29376"
---
## <Письмо> ФНС России от 17.05.2018 N ЕД-4-2/9376
# <Письмо> ФНС России от 17.05.2018 N ЕД-4-2/9376
"Об основных вопросах по порядку заполнения формы 1-НР "Эффективность отработки налоговых разрывов"
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**
**ПИСЬМО**
**от 17 мая 2018 г. N ЕД-4-2/9376**
**ОБ ОСНОВНЫХ ВОПРОСАХ ПО ПОРЯДКУ ЗАПОЛНЕНИЯ ФОРМЫ 1-НР**
"ЭФФЕКТИВНОСТЬ ОТРАБОТКИ НАЛОГОВЫХ РАЗРЫВОВ"
ФНС России по результатам анализа данных отчетов по форме 1-НР "Эффективность отработки налоговых разрывов", в целях повышения достоверности отчетных данных, представляемых в ФНС России, направляет разъяснения по основным вопросам, возникшим в ходе заполнения отчета по форме 1-НР.
1. В отчете по форме 1-НР за 2017 год подлежат отражению результаты работы по устранению сложных расхождений по НДС, доведенных МИ ФНС России по камеральному контролю в 2017 году, относящиеся к 2017 году (т.е. по состоянию на 01.01.2018 года). В случае, когда работа в отношении сложных расхождений, сформированных по декларациям 2 и 3 квартала 2017 года, продолжалась в 2018 году, как в части установления выгодоприобретателей, так и обеспечения поступлений, - то ее результаты подлежат отражению в отчетах за соответствующие отчетные периоды 2018 года. При этом следует иметь ввиду, что в последующих отчетах за 2018 год не подлежат отражению результаты работы, ранее отраженные в отчете за 2017 год.
2. Отчетным периодом для представления информации по форме 1-НР в 2018 году является квартал. При этом графы "с начала отчетного года" необходимо заполнять нарастающим итогом с 01.01.2018. Таким образом, по нечетным графам каждого раздела подлежит отражению информация, сформированная в ТНО в отношении сложных расхождений за соответствующий отчетный квартал, в то время как по четным графам информация отражается последовательно за первый квартал, за полугодие, за 9 месяцев и за год соответственно.
3. В отчете по форме 1-НР предусмотрено логическое контрольное соотношение, согласно которому сумма вычетов по НДС по акцептованным выгодоприобретателям, отражаемая в Разделе 3, должна быть эквивалентна сумме вычетов, отраженных в Разделе 1 (по выгодоприобретателям, установленным налоговыми органами своего региона) и разделе 2а (по акцептованным выгодоприобретателям по заключениям налоговых органов других регионов). Таким образом, контрольные соотношения имеют следующий вид:
гр. 1 стр. 2000 Раздел 3 = гр. 7 стр. 1000 Раздел 1 + гр. 7 стр. 1500 Раздел 2а
гр. 2 стр. 2000 Раздел 3 = гр. 8 стр. 1000 Раздел 1 + гр. 8 стр. 1500 Раздел 2а
4. Если на дату составления отчета по цепочке от сложного расхождения вычеты по НДС заявлены в размере меньшем, чем сумма "сложного" расхождения и сумма вычетов по НДС, заявленная выгодоприобретателем, то в отчете подлежит отражению сумма вычетов, дошедшая до выгодоприобретателя по цепочке от сложного расхождения. При этом оставшаяся сумма "отложенных" вычетов по НДС подлежит отражению в отчете по мере того, как она будет заявлена выгодоприобретателем от "сложного" расхождения.
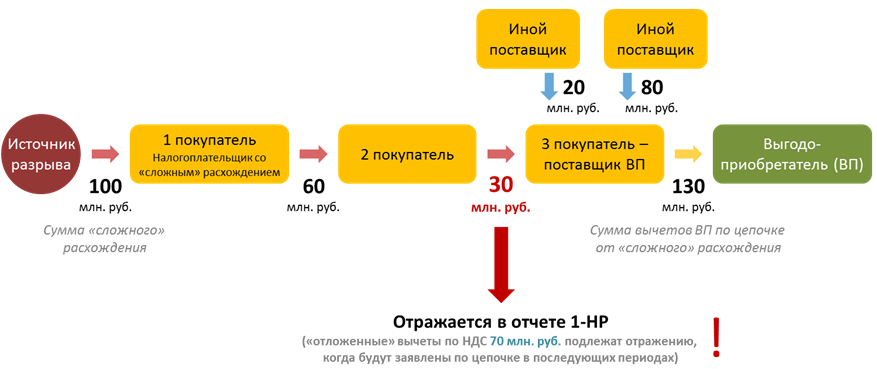
Рис. 1. Определение суммы вычетов для отражения
в отчете 1-НР
5. Отчет по форме 1-НР не предусматривает отражение "разакцептованных" выгодоприобретателей, ранее установленных (акцептованных) налоговым органом. Таким образом, суммы вычетов по НДС, ранее отраженные в отчете 1-НР за предыдущие периоды на момент акцепта выгодоприобретателя, не могут быть уменьшены в последующих периодах в случае, если по мнению налогового органа, "выгодоприобретатель" был определен некорректно.
Учитывая изложенное, отражать информацию по установленным (акцептованным) выгодоприобретателям в отчете по форме 1-НР рекомендуется по завершении всего комплекса контрольно-аналитических мероприятий, направленных на их корректное определение. В иных случаях последующая корректировка гр. 7 - 8 стр. 1000 и гр. 1 - 2 стр. 3000 в сторону уменьшения может быть расценена как искусственное искажение отчетных данных с целью завышения показателей оценки эффективности.
6. Отчет по форме 1-НР в настоящее время не предусматривает особенностей отражения результатов работы в случае, когда установленный (акцептованный) выгодоприобретатель впоследствии мигрировал в налоговые органы других субъектов Российской Федерации.
В таких случаях суммы вычетов по НДС, приходящиеся на установленных (акцептованных) выгодоприобретателей, отражаются в отчете по форме 1-НР того налогового органа, который первоначально определил налогоплательщика в качестве выгодоприобретателя от "сложного" расхождения.
При этом для целей проведения оценки эффективности деятельности территориальных налоговых органов, может быть рассмотрен вопрос об установлении корректирующих баллов в связи с миграцией выгодоприобретателя в случае, когда по результатам совместной работы двух налоговых органов будут обеспечены дополнительные поступления, либо отказано в возмещении НДС, по новому месту постановки на учет выгодоприобретателя (у налогового органа по старому месту постановки на учет выгодоприобретателя результаты могут быть учтены по поставляющей N 3.3 Интегрального показателя N 3, у налогового органа по новому месту учета - по составляющей N 3.2. Интегрального показателя N 3).
7. Устранение "сложного" расхождения по НДС возможно, в первую очередь, путем отказа выгодоприобретателя от используемой схемы и, как следствие, дополнительным поступлением налогов в бюджет в результате уменьшения необоснованно заявленных вычетов по НДС, либо предотвращение потерь бюджета путем отказа выгодоприобретателя от возмещения НДС по "схемным" операциям. Формальная замена контрагентов и (или) изменение цепочки не подлежит отражению в отчете по форме 1-НР в качестве результатов устранения налоговых разрывов по НДС, доведенных МИ ФНС России по камеральному контролю.
В случае, если технический характер расхождения установлен в рамках анализа "сложных" расхождений, доведенных МИ ФНС России по камеральному контролю, налоговый орган сообщает об этом в МИ ФНС России по камеральному контролю с целью подтверждения выводов о техническом характере расхождения. При наличии письма МИ ФНС России по камеральному контролю, подтверждающего технический характер доведенного "сложного" расхождения (с указанием количества расхождений и их суммы), указанные суммы могут быть исключены из расчета составляющей 3.1. Интегрального показателя N 3 при оценке эффективности деятельности территориальных налоговых органов.
Федеральная налоговая служба также обращает внимание, что отчет по форме 1-НР используется для оценки эффективности деятельности территориальных налоговых органов, в связи с чем ответственность за достоверность отчетных данных, представленных в ФНС России, возлагается персонально на руководителей УФНС России по субъектам Российской Федерации, начальников МИ ФНС России по КН. Вместе с тем, рядом УФНС России по субъектам Российской Федерации неоднократно направлялись корректировки ранее представленных отчетов в связи с выявленными ошибками, в том числе центральным аппаратом ФНС России.
Учитывая изложенное, ФНС России напоминает о недопустимости искажения отчетных данных по формам статистической налоговой отчетности, представляемых в ФНС России. Таким образом, искажение данных статистической налоговой отчетности может свидетельствовать об умышленных действиях должностных лиц, направленных на неправомерное получение дополнительных средств материального стимулирования.
Заместитель Руководителя
Действительный
государственный советник
Российской Федерации 2 класса
Д.В.ЕГОРОВ