Письмо ФНС России от 28.03.2018 № ЕД-4-2/5863@
Актуально на 04.11.2026.
Как цитировать: <Письмо> ФНС России от 28.03.2018 N ЕД-4-2/5863@. ЕД-4-2/5863@. 28.03.2018. https://bukva.ai/docs/pismo-ed-4-25863-at
«О промышленной эксплуатации ПП „Анализ банковских документов“»
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПИСЬМО
от 28 марта 2018 г. № ЕД-4-2/5863@
О ПРОМЫШЛЕННОЙ ЭКСПЛУАТАЦИИ ПП «АНАЛИЗ БАНКОВСКИХ ДОКУМЕНТОВ»
Федеральная налоговая служба сообщает о вводе в промышленную эксплуатацию программного обеспечения АИС «Налог-3», реализующего автоматизацию технологического процесса 103.06.01.11.0040 «Анализ представленной банками (операторами по переводу денежных средств) информации по запросам налоговых органов», приказом ФНС России от 20.12.2017 № ММВ-7-12/1075@ (далее — подсистема «Анализ банковских документов», ПП АБД).
Основные функции, реализуемые подсистемой «Анализ банковских документов», отражены в приложении 1.
В ПП АБД загружены из ФИР «Банк-обмен» АИС ФЦОД данные банковских выписок за период с 01.01.2014 по 28.02.2018, с ежемесячным (в последнюю пятницу месяца) сроком обновления (переход на еженедельное обновление запланирован в 3-ем квартале 2018 года). ПП АБД не содержит ограничений на доступ к сведениям об имеющихся счетах и на периоды наличия выписок. Указанная информация доступна всем налоговым органам независимо от того, какой налоговый орган направил запрос в банк о предоставлении выписки по операциям на счетах (ПП АБД осуществляет запись и хранение действий пользователя в системе).
Учитывая изложенное, Управлениям Федеральной налоговой службы по субъектам Российской Федерации и межрегиональным инспекциям Федеральной налоговой службы по крупнейшим налогоплательщикам поручается:
1. С 02.04.2018 приступить к промышленной эксплуатации подсистемы «Анализ банковских документов».
2. При назначении шаблона доступа «Супераналитик» в обязательном порядке обеспечить согласование с заместителем руководителя управления ФНС России по субъекту Российской Федерации (для управлений ФНС России по субъекту Российской Федерации, инспекций ФНС России по районам, районам в городах, городам без районного деления, инспекции ФНС России межрайонного уровня), с заместителем начальника межрегиональной инспекции ФНС России (для межрегиональной инспекции ФНС России).
Согласование проводить с учетом предельного количества подключаемых к ПП АБД сотрудников (приложение 2) по форме приложения 3.
3. Не допускать повторного направления запросов в банки о представлении выписок по операциям на счетах (вкладах, депозитах), в отношении налогоплательщиков и периодов, сведения о которых имеются в ПП АБД.
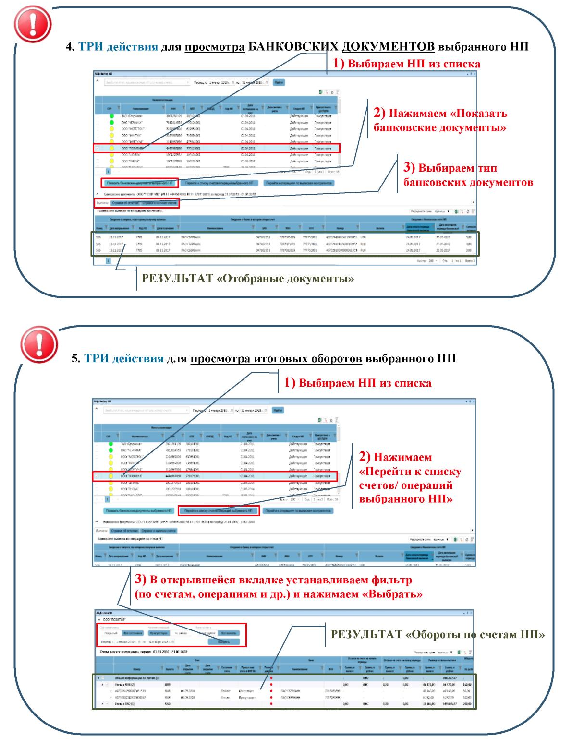
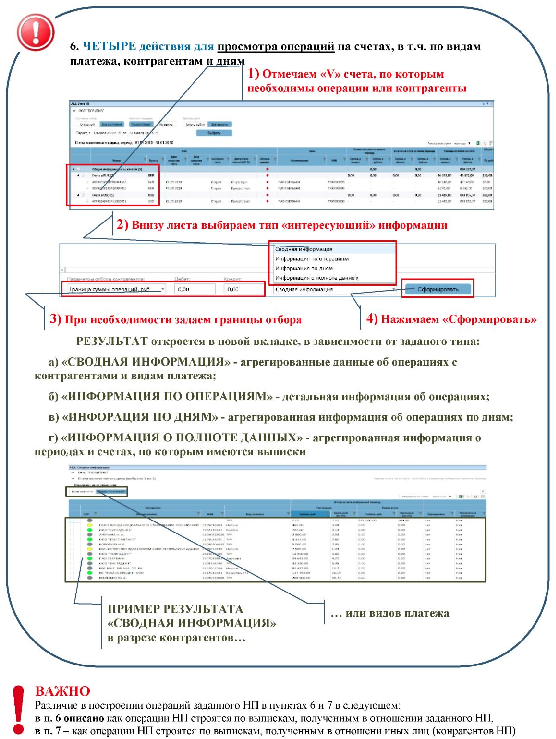
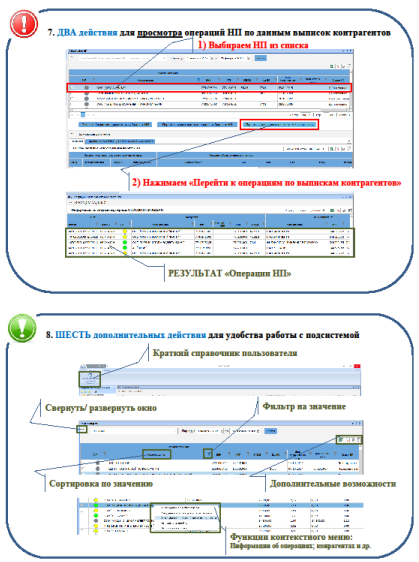
4. Обеспечить проведение промышленной эксплуатации ПП АБД в соответствии с инструкцией на рабочее место (размещена на Интранет-портале ФНС России в разделе: Главная -> АИС «Налог-3» -> Документы АИС «Налог-3» -> Инструкции на рабочие места; список изменений от 21.03.2018) и кратким справочником пользователя при работе с ПП АБД (приложение 4).
5. Направлять предложения по функциональному улучшению работы ПП АБД в Контрольное управление ФНС России.
6. Не позднее 30.03.2018 (управлениям ФНС России по субъектам Российской Федерации) довести настоящее письмо до сведения подведомственных территориальных налоговых органов и провести совместное совещание с ними по разъяснению положений настоящего письма, в том числе с использованием средств ВКС.
Заместитель Руководителя Действительный государственный советник Российской Федерации 2 класса Д. В. Егоров
Приложение № 1 к письму ФНС России от 28 марта 2018 г. № ЕД-4-2/5863@
ОСНОВНЫЕ ФУНКЦИИ, РЕАЛИЗУЕМЫЕ ПП «АНАЛИЗ БАНКОВСКИХ ДОКУМЕНТОВ»
ПП «Анализ банковских документов» реализует:
а) централизованное хранение и обработку информации о полученных справках о наличии счетов, вкладов (депозитов) в банке и (или) об остатках денежных средств на счетах, вкладах (депозитах), выписок по операциям на счетах, по вкладам (депозитам) организаций, индивидуальных предпринимателей и физических лиц, не являющихся индивидуальными предпринимателями, а также справок об остатках электронных денежных средств и о переводах электронных денежных средств (далее — справки, выписки).
б) представление обобщенной информации о наличии банковских счетов организаций, индивидуальных предпринимателей и физических лиц, не являющихся индивидуальными предпринимателями, с учетом данных полученных справок и выписок. При этом визуализируются счета, сведения о которых отсутствовали в налоговых органах;
в) представление обобщенной информации по движению денежных средств на счетах. При этом операции визуализируются с группировкой по контрагентам, по видам платежей, по дням, по периодам. Возможно получение информации на основании данных выписок, полученных в отношении контрагентов;
Кроме того, по каждому счету визуализируются периоды, за которые банками представлены выписки и даты, на которые получены справки;
г) предоставление быстрого перехода к выпискам контрагентов, тем самым реализована возможность отслеживания движения финансовых потоков по «цепочке контрагентов»;
д) возможность сортировки, группировки, фильтрации, поиска информации по справкам, выпискам и т.д.
С полным функционалом ПП «Анализ банковских документов» можно ознакомиться в руководстве пользователя, размещенном на ФАП ФНС России.
Приложение № 2 к письму ФНС России от 28 марта 2018 г. № ЕД-4-2/5863@
ПЕРЕЧЕНЬ ШАБЛОНОВ ДОСТУПА К ПП АБД, ВОЗМОЖНЫХ К НАЗНАЧЕНИЮ, С УЧЕТОМ УРОВНЯ НАЛОГОВОГО ОРГАНА, ЗАНИМАЕМОЙ ДОЛЖНОСТИ И ИСПОЛНЯЕМЫХ ФУНКЦИЙ, А ТАКЖЕ ОБЩЕЕ КОЛИЧЕСТВО СОТРУДНИКОВ, ПОДКЛЮЧАЕМЫХ ПО КАЖДОМУ ШАБЛОНУ ДОСТУПА
В связи с временной недоступностью шаблонов «Аналитик» и «Пользователь» (до 3-го кв-ла 2018 г.) их назначение не осуществляется до получения письма МИ ФНС России по ЦОД о возможности их назначения
| НО | Общее количество пользователей для каждого НО | Учет НП | Признак крупнейшего | Экранные формы | ||||||||
| Выбор НП/Поиск | Просмотр банковских документов | Счета НП (список) | Счета НП (остатки/обороты) | Сводная информация | Информация по операциям | Информация по дням | Информация о полноте данных | Операции НП по данным контрагентов | ||||
| Шаблон доступа: Супераналитик <1> (роль: Супераналитик, краткое описание: анализ счетов; наличия выписок; операций налогоплательщиков, вкл. крупнейших) | ||||||||||||
| ЦА | Без ограничений | Доступ к данным НП, не состоящих на учете в этом НО | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да |
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| МИ ФНС по ФО <2> | 3 | Доступ к данным НП, не состоящих на учете в этом НО | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да |
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| МИ ФНС по КК <2> | 5 | Доступ к данным НП, не состоящих на учете в этом НО | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да |
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| МИ ФНС по ценам <2> | 4 | Доступ к данным НП, не состоящих на учете в этом НО | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да |
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| МИ ФНС по КН <2> | 4 | Доступ к данным НП, состоящих на учете в этом НО по МН (МН ОП) | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да |
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, состоящих на учете в этом НО по иным, кроме МН (МН ОП), основаниям | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, не состоящих на учете в этом НО | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| УФНС <3> | 3 | Доступ к данным НП, состоящих на учете в подведомственном НО по МН (МН ОП, МЖ) | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да |
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, состоящих на учете в подведомственном НО по иным, кроме МН (МН ОП, МЖ), основаниям | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, не состоящих на учете в подведомственном НО | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| ИФНС (МРИ ФНС) <4> | 2 | Доступ к данным НП, состоящих на учете в данном НО по МН (МН ОП, МЖ) | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да |
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, состоящих на учете в данном НО по иным, кроме МН (МН ОП, МЖ), основаниям | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, не состоящих на учете в данном НО | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Шаблон доступа: Аналитик <5> (роль: в разработке, краткое описание: анализ счетов; наличия выписок; операций налогоплательщиков) | ||||||||||||
| МИ ФНС по КН | Без ограничений | Доступ к данным НП, состоящих на учете в этом НО по МН (МН ОП) | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да |
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, состоящих на учете в этом НО по иным, кроме МН (МН ОП), основаниям | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, не состоящих на учете в этом НО | НП является крупнейшим федерального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| УФНС | Без ограничений | Доступ к данным НП, состоящих на учете в подведомственном НО по МН (МН ОП, МЖ) | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да |
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, состоящих на учете в подведомственном НО по иным, кроме МН (МН ОП, МЖ), основаниям | НП является крупнейшим федерального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, не состоящих на учете в подведомственном НО | НП является крупнейшим федерального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| ИФНС (МРИ ФНС) | Без ограничений | Доступ к данным НП, состоящих на учете в данном НО по МН (МН ОП, МЖ) | НП является крупнейшим федерального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет |
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, состоящих на учете в данном НО по иным, кроме МН (МН ОП, МЖ), основаниям | НП является крупнейшим федерального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Доступ к данным НП, не состоящих на учете в данном НО | НП является крупнейшим федерального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | |||
| НП не является крупнейшим | Да | Да | Да | Да | Да | Да | Да | Да | Да | |||
| Шаблон доступа: Пользователь <6> (роль: в разработке, краткое описание: анализ счетов; наличия выписок) | ||||||||||||
| ИФНС (МРИ ФНС) | Без ограничений | Доступ к данным НП, состоящих на учете в данном НО по МН (МН ОП, МЖ) | НП является крупнейшим федерального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет |
| НП является крупнейшим регионального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | |||
| НП не является крупнейшим | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | |||
| Доступ к данным НП, состоящих на учете в данном НО по иным, кроме МН (МН ОП, МЖ), основаниям | НП является крупнейшим федерального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | |||
| НП не является крупнейшим | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | |||
| Доступ к данным НП, не состоящих на учете в данном НО | НП является крупнейшим федерального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | ||
| НП является крупнейшим регионального уровня | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | |||
| НП не является крупнейшим | Да | Да | Да | Нет | Нет | Нет | Нет | Да | Нет | |||
<1> Шаблон доступа «Супераналитик» может быть предоставлен сотруднику, осуществляющему функции предпроверочного анализа налогоплательщиков, контрольно-аналитической работы, проведения проверок или аудита их деятельности.
<2> Шаблон доступа «Супераналитик» сотруднику МИ ФНС представляется по согласованию с заместителем начальника межрегиональной инспекции ФНС России.
<3> Шаблон доступа «Супераналитик» сотруднику УФНС представляется по согласованию с заместителем руководителя управления ФНС России по субъекту Российской Федерации.
<4> Шаблон доступа «Супераналитик» сотруднику ИФНС, МРИ ФНС представляется по согласованию с заместителем руководителя управления ФНС России по субъекту Российской Федерации.
<5> Шаблон доступа «Аналитик» может быть предоставлена сотруднику, осуществляющему функции предпроверочного анализа налогоплательщиков, контрольно-аналитической работы, проведения проверок или аудита их деятельности.
<6> Шаблон доступа «Аналитик» может быть предоставлен сотруднику, осуществляющему функции предпроверочного анализа налогоплательщиков, контрольно-аналитической работы, проведения проверок или иные функции, при которых необходимо формирование запросов в банки и (или) анализ сведений о счетах или наличия справок/выписок, или аудита их деятельности.
Приложение № 3 к письму ФНС России от 28 марта 2018 г. № ЕД-4-2/5863@
                               СОГЛАСОВАНО:
                               Заместитель руководителя УФНС России по
                              (Заместитель начальника МИ ФНС России) по
                               ________________________________________
                               ______________________ Инициалы, Фамилия
                                       Подпись               дата
Перечень должностных лиц, которым в связи с исполнением служебных обязанностей необходим доступ к ПП «Анализ банковских документов» с шаблоном доступа «Супераналитик»
Приложение № 4 к письму ФНС России от 28 марта 2018 г. № ЕД-4-2/5863@
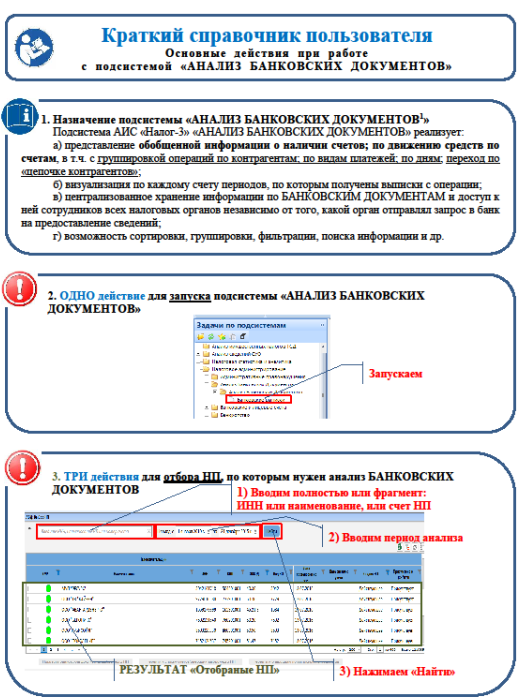
<1> Банковские документы — выписки операций по счетам; справки об остатках на счетах; справки о наличии счетов.