---
title: "<Письмо> ФНС России от 11.10.2019 N ЕД-4-15/20982@"
number: "ЕД-4-15/20982@"
issuer: "Федеральная налоговая служба"
issued_on: 2019-10-11
status: утратил силу
canonical: "https://bukva.ai/docs/pismo-ed-4-1520982-at"
---
## <Письмо> ФНС России от 11.10.2019 N ЕД-4-15/20982@
# <Письмо> ФНС России от 11.10.2019 N ЕД-4-15/20982@
"О направлении xsd-схемы по реестрам к декларации 1151089"
(вместе с "Порядком заполнения реестра, таможенных деклараций (полных таможенных деклараций), предусмотренных подпунктом 3 пункта 7, подпунктом 2 пункта 7.2 статьи 198 Налогового кодекса Российской Федерации")
> [!WARNING]
> Документ фактически утратил силу в связи с изданием Приказа ФНС России от 24.07.2019 N ММВ-7-15/375@, утвердившего новую [форму](https://bukva.ai/docs/prikaz-mmv-7-15375-at#p100019) и [формат](https://bukva.ai/docs/prikaz-mmv-7-15375-at#p100116).
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**
**ПИСЬМО**
**от 11 октября 2019 г. N ЕД-4-15/20982@**
**О НАПРАВЛЕНИИ XSD-СХЕМЫ ПО РЕЕСТРАМ К ДЕКЛАРАЦИИ 1151089**
**Федеральная налоговая служба в связи с изменением порядка заполнения [декларации](https://bukva.ai/docs/prikaz-mmv-7-31-at#p104380) по акцизам (форма КНД 1151089) на автомобильный бензин, дизельное топливо, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, прямогонный бензин, средние дистилляты, бензол, параксилол, ортоксилол, авиационный керосин, природный газ, автомобили легковые и мотоциклы, утвержденного приказом ФНС России от 12.01.2016 N ММВ-7-3/1@, доведенного [письмом](https://bukva.ai/docs/pismo-sd-4-318239-at) ФНС России от 11.09.2019 N СД-4-3/18239@ (далее - Порядок декларации по акцизам), а также, принимая во внимание изменения в положение [пункта 10 статьи 198](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16324) Налогового кодекса Российской Федерации (далее - Кодекс) в соответствии с [пунктом 8 статьи 4](https://bukva.ai/docs/zakon-302-fz-2018/statya-1#p100236) Федерального закона от 03.08.2018 N 302-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации", сообщает следующее.**
**Согласно [пункту 10 статьи 198](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16324) Кодекса для подтверждения обоснованности освобождения от уплаты акциза, предоставленного в соответствии с [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748), [2.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16308) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Кодекса, и возмещения сумм акциза, уплаченных налогоплательщиком в связи с отсутствием банковской гарантии, предусмотренной [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Кодекса, и сумм акциза, уплаченных налогоплательщиком и подлежащих в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Кодекса налоговым вычетам в порядке, установленном [статьей 201](https://bukva.ai/docs/kodeks-117-fz/statya-201#p100987) Кодекса, налогоплательщик может представить в налоговый орган реестр таможенных деклараций (полных таможенных деклараций), предусмотренных [подпунктом 3 пункта 7](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12133), [подпунктом 2 пункта 7.2 статьи 198](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14976) Кодекса, с указанием в нем регистрационных номеров соответствующих деклараций вместо копий указанных деклараций (далее - Реестр).**
**ФНС России во исполнение вышеуказанных норм утвержден [приказ](https://bukva.ai/docs/prikaz-mmv-7-15375-at) ФНС России от 24.07.2019 N ММВ-7-15/375@ "Об утверждении формы и порядка заполнения реестра таможенных деклараций (полных таможенных деклараций), предусмотренных подпунктом 3 пункта 7, подпунктом 2 пункта 7.2 статьи 198 Налогового кодекса Российской Федерации, формата и порядка его представления в электронной форме" (далее - Приказ). В настоящее время данный [Приказ](https://bukva.ai/docs/prikaz-mmv-7-15375-at) проходит процедуру государственной регистрации в Министерстве юстиции Российской Федерации.**
**Учитывая изложенное, ФНС России рекомендует налогоплательщикам до вступления в силу указанного [Приказа](https://bukva.ai/docs/prikaz-mmv-7-15375-at) для подтверждения обоснованности освобождения от уплаты акциза (возмещения сумм акциза) направлять в электронной форме в налоговые органы Реестр по [форме](#p100013) и [формату](#p100110) согласно приложениям к настоящему письму (порядки заполнения и представления такого Реестра, а также XSD-схема прилагаются).**
Управлениям ФНС России по субъектам Российской Федерации и МИ ФНС России по крупнейшим налогоплательщикам довести настоящее письмо до нижестоящих налоговых органов и налогоплательщиков.
Действительный
государственный советник
Российской Федерации
2 класса
Д.В.ЕГОРОВ
Приложение N 1
к приказу ФНС России
от _______ N ___ @ ____
Форма КНД 1155124
РЕЕСТР
ТАМОЖЕННЫХ ДЕКЛАРАЦИЙ (ПОЛНЫХ ТАМОЖЕННЫХ ДЕКЛАРАЦИЙ),
ПРЕДУСМОТРЕННЫХ ПОДПУНКТОМ 3 ПУНКТА 7, ПОДПУНКТОМ 2 ПУНКТА
#### 7.2 НАЛОГОВОГО КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ
Налоговый период (код):
Отчетный год:
Номер корректировки:
Налоговая декларация (код):
| Налогоплательщик ИНН: | КПП: |
| --- | --- |
Наименование/фамилия, имя, отчество [<*>](#p100046) налогоплательщика:
| Форма реорганизации (ликвидация) (код): | ИНН/КПП реорганизованной организации: |
| --- | --- |
ИТОГО сумма акциза, освобожденная от уплаты в связи с представлением банковской гарантии либо без представления банковской гарантии в соответствии с [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748), [2.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16308) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации (в рублях):
ИТОГО сумма акциза, уплаченная налогоплательщиком в связи с отсутствием банковской гарантии, предусмотренной [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации, и предъявленная к возмещению (в рублях):
ИТОГО сумма акциза, уплаченная налогоплательщиком и подлежащая в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Налогового кодекса Российской Федерации налоговому вычету (в рублях):
| N п/п | Код вида подакцизного товара, реализованного на экспорт | Регистрационный номер таможенной декларации (полной таможенной декларации) | Налоговая база | Сумма акциза, освобожденная от уплаты в связи с представлением банковской гарантии либо без представления банковской гарантии в соответствии с пунктами 2, 2.1 и 4 статьи 184 Налогового кодекса Российской Федерации | Сумма акциза, уплаченная налогоплательщиком в связи с отсутствием банковской гарантии, предусмотренной пунктами 2 и 4 статьи 184 Налогового кодекса Российской Федерации, и предъявленная к возмещению | Сумма акциза, уплаченная налогоплательщиком и подлежащая в соответствии со статьей 200 Налогового кодекса Российской Федерации налоговому вычету | Примечание |
| Размер | Единица измерения |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| | | | | | | | |
---
<*> Отчество указывается при наличии.
**Приложение N 2**
**к приказу ФНС России**
**от _______ N ___ @ ____**
**ПОРЯДОК**
**ЗАПОЛНЕНИЯ РЕЕСТРА, ТАМОЖЕННЫХ ДЕКЛАРАЦИЙ (ПОЛНЫХ**
**ТАМОЖЕННЫХ ДЕКЛАРАЦИЙ), ПРЕДУСМОТРЕННЫХ ПОДПУНКТОМ 3**
**ПУНКТА 7, ПОДПУНКТОМ 2 ПУНКТА 7.2 СТАТЬИ 198 НАЛОГОВОГО**
**КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ**
1. Документы, установленные [абзацем первым пункта 10 статьи 198](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16324) Налогового кодекса Российской Федерации (далее - Реестры сведений), содержат сведения из документов, предоставляемых в подтверждение обоснованности освобождения от уплаты акциза, предоставленного в соответствии с [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748), [2.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16308) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации (далее - Кодекс), и возмещения сумм акциза, уплаченных налогоплательщиком в связи с отсутствием банковской гарантии, предусмотренной [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Кодекса, и сумм акциза, уплаченных налогоплательщиком и подлежащих в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Кодекса налоговым вычетам в порядке, установленном [статьей 201](https://bukva.ai/docs/kodeks-117-fz/statya-201#p100987) Кодекса.
2. В строках указываются следующие сведения:
а) в [строке](#p100014) "Налоговый период (код)" - код, определяющий налоговый период, указанный в соответствующей налоговой декларации по акцизам, с которой представляется Реестр сведений;
б) в [строке](#p100015) "Отчетный год" - год, указанный в соответствующей налоговой декларации по акцизам, с которой представляется Реестр сведений;
в) в [строке](#p100016) "Номер корректировки" - при представлении в налоговый орган первичного Реестра сведений за налоговый период проставляется "0--", при представлении уточненного Реестра сведений за соответствующий налоговый период указывается номер корректировки (например, "1--", "2--");
г) в [строке](#p100017) "Налоговая декларация (код)" - значение кода формы по классификатору налоговой документации для налоговой декларации по акцизам, с которой представляется [Реестр](#p100013) сведений;
д) в [строке](#p100018) "Налогоплательщик":
"ИНН" - идентификационный номер налогоплательщика;
"КПП" - код причины постановки на налоговый учет;
"Наименование/фамилия, имя, отчество <*> налогоплательщика" указывается наименование организации либо наименование представительства (филиала) иностранной организации, иного обособленного подразделения иностранной организации, осуществляющего деятельность на территории Российской Федерации, а в случае представления индивидуальным предпринимателем указываются его фамилия, имя, отчество <*>;
---
<*> Отчество указывается при наличии.
е) при представлении в налоговый орган по месту учета организацией-правопреемником [Реестра](#p100013) сведений по операциям, осуществленным реорганизованной организацией, указываются ИНН и КПП организации-правопреемника.
В [поле](#p100020) "Наименование/фамилия, имя, отчество <*> налогоплательщика" указывается наименование реорганизованной организации.
Коды форм реорганизации и код ликвидации принимает значение в соответствии с кодами реорганизации и кодом ликвидации, утвержденными [приложением](#p100094) к настоящему Порядку.
В [полях](#p100022) "ИНН/КПП реорганизованной организации" указываются соответственно ИНН и КПП, которые присвоены организации до реорганизации налоговым органом по месту ее нахождения (по налогоплательщикам, отнесенным к категории крупнейших, - налоговым органом по месту учета в качестве крупнейшего налогоплательщика);
ж) в [строке](#p100023) "ИТОГО сумма акциза, освобожденная от уплаты в связи с представлением банковской гарантии либо без представления банковской гарантии в соответствии с [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748), [2.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16308) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации (в рублях)" - общая сумма акциза, освобожденная от уплаты в связи с представлением банковской гарантии либо без представления банковской гарантии при реализации подакцизных товаров на экспорт, факт которого документально подтвержден в налоговом периоде.
Данная [строка](#p100023) определяется как сумма значений по [графе 6](#p100041) и должна соответствовать:
при реализации на экспорт этилового спирта, алкогольной и (или) подакцизной спиртосодержащей продукции, - общей сумме акциза, освобожденной от уплаты в связи с представлением банковской гарантии либо без представления банковской гарантии в соответствии с [пунктом 2.1 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16308) Кодекса при реализации подакцизных товаров на экспорт, факт которого документально подтвержден в налоговом периоде, отраженной в [графе 3 подраздела 2.5](https://bukva.ai/docs/prikaz-mmv-7-3544-at-2018#p100125) с кодом показателя [50003](https://bukva.ai/docs/prikaz-mmv-7-3544-at-2018#p103031) по [графе 1](https://bukva.ai/docs/prikaz-mmv-7-3544-at-2018#p100125) налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, утвержденными приказом ФНС России от 21.09.2018 N ММВ-7-3/544@ "Об утверждении формы и формата представления налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию в электронной форме и порядка ее заполнения" (зарегистрирован Министерством юстиции Российской Федерации 05.12.2018, регистрационный номер 52880) (далее - приказ ФНС России от 21.09.2018 N ММВ-7-3/544@);
при реализации на экспорт автомобильного бензина, дизельного топлива, моторного масла для дизельного и (или) карбюраторного (инжекторного) двигателя, прямогонного бензина, средних дистиллятов, бензола, параксилола, ортоксилола, авиационного керосина, природного газа, автомобилей легковых и мотоциклов - общей сумме акциза, освобожденной от уплаты в связи с представлением банковской гарантии либо без представления банковской гарантии в соответствии с [пунктом 2.1 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16308) Кодекса при реализации подакцизных товаров на экспорт, факт которого документально подтвержден в налоговом периоде, отраженной в [графе 3 подраздела 2.5](https://bukva.ai/docs/prikaz-mmv-7-31-at#p104500) с кодом показателя [50003](https://bukva.ai/docs/prikaz-mmv-7-31-at#p106852) по [графе 1](https://bukva.ai/docs/prikaz-mmv-7-31-at#p104500) налоговой декларации по акцизам на автомобильный бензин, дизельное топливо, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, прямогонный бензин, средние дистилляты, бензол, параксилол, ортоксилол, авиационный керосин, природный газ, автомобили легковые и мотоциклы, утвержденными приказом ФНС России от 12.01.2016 N ММВ-7-3/1@ "Об утверждении формы и формата представления налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию в электронной форме и порядка ее заполнения, а также формы и формата представления налоговой декларации по акцизам на автомобильный бензин, дизельное топливо, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, прямогонный бензин, средние дистилляты, бензол, параксилол, ортоксилол, авиационный керосин, природный газ, автомобили легковые и мотоциклы в электронной форме и порядка ее заполнения" (зарегистрирован Министерством юстиции Российской Федерации 05.05.2016, регистрационный номер 42021) (далее - приказ ФНС России от 12.01.2016 N ММВ-7-3/1@);
при реализации на экспорт табачных изделий - общей сумме акциза, отраженной по показателю "Документально подтвержденный в предыдущих налоговых периодах факт реализации подакцизных товаров за пределы территории Российской Федерации" [(строка 80)](https://bukva.ai/docs/prikaz-mmv-7-395-at#p100206) в графе 5 раздела 2 приложения N 2 к форме налоговой декларации по акцизам на табачные изделия, утвержденной приказом Приказ ФНС России от 15.02.2018 N ММВ-7-3/95@ "Об утверждении формы и формата представления налоговой декларации по акцизам на табак (табачные изделия), табачную продукцию, электронные системы доставки никотина и жидкости для электронных систем доставки никотина в электронной форме и порядка ее заполнения" (зарегистрирован Министерством юстиции Российской Федерации от 15.05.2018, регистрационный номер 51109) (далее - приказ ФНС России от 15.02.2018 N ММВ-7-3/95@).
При отсутствии данных, отражаемых по [строке](#p100023) "ИТОГО сумма акциза, освобожденная от уплаты в связи с представлением банковской гарантии либо без представления банковской гарантии в соответствии с [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748), [2.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16308) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации (в рублях)" [Реестра](#p100013) сведений, в ней проставляется прочерк;
з) в [строке](#p100024) "ИТОГО сумма акциза, уплаченная налогоплательщиком в связи с отсутствием банковской гарантии, предусмотренной [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации, и предъявленная к возмещению (в рублях)" - общая сумма акциза, уплаченная по операциям по реализации подакцизных товаров на экспорт в связи с отсутствием банковской гарантии и предъявленная к возмещению.
Данная [строка](#p100024) определяется как сумма значений по [графе 7](#p100042) Реестра сведений и должна соответствовать:
при реализации на экспорт этилового спирта, алкогольной и (или) подакцизной спиртосодержащей продукции - общей сумме акциза, уплаченной по операциям реализации подакцизных товаров на экспорт в связи с отсутствием банковской гарантии и предъявленной к возмещению, отраженной в [графе 2 подраздела 2.5](https://bukva.ai/docs/prikaz-mmv-7-3544-at-2018#p100125) с кодом показателя [50001](https://bukva.ai/docs/prikaz-mmv-7-3544-at-2018#p103027) по [графе 1](https://bukva.ai/docs/prikaz-mmv-7-3544-at-2018#p100125) налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, или налоговой декларации по акцизам на автомобильный бензин, дизельное топливо, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, прямогонный бензин, средние дистилляты, бензол, параксилол, ортоксилол, авиационный керосин, природный газ, автомобили легковые и мотоциклы, утвержденной приказом ФНС России от 21.09.2018 N ММВ-7-3/544@;
при реализации на экспорт автомобильного бензина, дизельного топлива, моторного масла для дизельного и (или) карбюраторного (инжекторного) двигателя, прямогонного бензина, средних дистиллятов, бензола, параксилола, ортоксилола, авиационного керосина, природного газа, автомобилей легковых и мотоциклов - общей сумме акциза, уплаченной по операциям реализации подакцизных товаров на экспорт в связи с отсутствием банковской гарантии и предъявленной к возмещению, отраженной в [графе 3 подраздела 2.5](https://bukva.ai/docs/prikaz-mmv-7-31-at#p104500) с кодом показателя [50001](https://bukva.ai/docs/prikaz-mmv-7-31-at#p106848) по [графе 1](https://bukva.ai/docs/prikaz-mmv-7-31-at#p104500) налоговой декларации по акцизам на автомобильный бензин, дизельное топливо, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, прямогонный бензин, средние дистилляты, бензол, параксилол, ортоксилол, авиационный керосин, природный газ, автомобили легковые и мотоциклы, утвержденной приказом ФНС России от 12.01.2016 N ММВ-7-3/1@;
при реализации на экспорт табака (табачных изделий), табачной продукции, электронных систем доставки никотина и жидкости для электронных систем доставки никотина - общей сумме акциза, отраженной по показателю "Документально подтвержденный факт реализации подакцизных товаров за пределы территории Российской Федерации" (код показателя [50001](https://bukva.ai/docs/prikaz-mmv-7-395-at#p101585)) в [графе 3 раздела 2.5](https://bukva.ai/docs/prikaz-mmv-7-395-at#p100128) налоговой декларации по акцизам по акцизам на табак (табачные изделия), табачную продукцию, электронные системы доставки никотина и жидкости для электронных систем доставки никотина, утвержденной приказом ФНС России от 15.02.2018 N ММВ-7-3/95@.
При отсутствии данных, отражаемых по [строке](#p100024) "ИТОГО сумма акциза, уплаченная налогоплательщиком в связи с отсутствием банковской гарантии, предусмотренной [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации, и предъявленная к возмещению (в рублях)" Реестра сведений, в ней проставляется прочерк;
и) в [строке](#p100025) "ИТОГО сумма акциза, уплаченная налогоплательщиком и подлежащая в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Налогового кодекса Российской Федерации налоговому вычету (в рублях)" - общая сумма акциза, уплаченная налогоплательщиком и подлежащая в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Кодекса налоговым вычетам в порядке, установленном [статьей 201](https://bukva.ai/docs/kodeks-117-fz/statya-201#p100987) Кодекса.
Данная [строка](#p100025) определяется как сумма значений по [графе 8](#p100043) Реестра сведений и должна соответствовать:
при реализации на экспорт этилового спирта, алкогольной и (или) подакцизной спиртосодержащей продукции - общей сумме акциза, начисленной налогоплательщиком и подлежащей налоговому вычету, отраженной в графе 4 [подраздела 2.3](https://bukva.ai/docs/prikaz-mmv-7-3544-at-2018#p100108) налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, утвержденной приказом ФНС России от 21.09.2018 N ММВ-7-3/544@;
при реализации на экспорт автомобильного бензина, дизельного топлива, моторного масла для дизельного и (или) карбюраторного (инжекторного) двигателя, прямогонного бензина, средних дистиллятов, бензола, параксилола, ортоксилола, авиационного керосина, природного газа, автомобилей легковых и мотоциклов - общей сумме акциза, начисленной налогоплательщиком и подлежащей налоговому вычету, отраженной в [графе 3 подраздела 2.2](https://bukva.ai/docs/prikaz-mmv-7-31-at#p104469) налоговой декларации по акцизам на автомобильный бензин, дизельное топливо, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, прямогонный бензин, средние дистилляты, бензол, параксилол, ортоксилол, авиационный керосин, природный газ, автомобили легковые и мотоциклы, утвержденной приказом ФНС России от 12.01.2016 N ММВ-7-3/1@;
при реализации на экспорт табака (табачных изделий), табачной продукции, электронных систем доставки никотина и жидкости для электронных систем доставки никотина - общей сумме акциза, начисленной налогоплательщиком и подлежащей налоговому вычету, отраженной по [графе 3 подраздела 2.3](https://bukva.ai/docs/prikaz-mmv-7-395-at#p100118) (коды показателей [30001](https://bukva.ai/docs/prikaz-mmv-7-395-at#p101575), [30002](https://bukva.ai/docs/prikaz-mmv-7-395-at#p101577)) налоговой декларации по акцизам на табак (табачные изделия), табачной продукции, электронных систем доставки никотина и жидкости для электронных систем доставки никотина, утвержденной приказом ФНС России от 15.02.2018 N ММВ-7-3/95@.
При отсутствии данных, отражаемых по [строке](#p100025) "ИТОГО сумма акциза, уплаченная налогоплательщиком и подлежащая в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Налогового кодекса Российской Федерации налоговому вычету (в рублях)" Реестра сведений, в ней проставляется прочерк.
3. В графах [Реестра](#p100013) сведений указываются следующие сведения:
а) в [графе 1](#p100036) - порядковый номер соответствующей операции по реализации подакцизных товаров на экспорт;
б) в [графе 2](#p100037) - код вида подакцизного товара, реализованного на экспорт в соответствии с [приложением N 2](https://bukva.ai/docs/prikaz-mmv-7-3544-at-2018#p102853) к Порядку заполнения налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, утвержденному приказом ФНС России от 21.09.2018 N ММВ-7-3/544@, или [приложением N 2](https://bukva.ai/docs/prikaz-mmv-7-31-at#p106688) к Порядку заполнения налоговой декларации по акцизам на автомобильный бензин, дизельное топливо, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, прямогонный бензин, средние дистилляты, бензол, параксилол, ортоксилол, авиационный керосин, природный газ, автомобили легковые и мотоциклы, утвержденному приказом ФНС России от 12.01.2016 N ММВ-7-3/1@, или [приложением N 2](https://bukva.ai/docs/prikaz-mmv-7-395-at#p101489) к Порядку заполнения налоговой декларации по акцизам на табак (табачные изделия), табачную продукцию, электронные системы доставки никотина и жидкости для электронных систем доставки никотина, утвержденному приказом ФНС России от 15.02.2018 N ММВ-7-3/95@;
в) в [графе 3](#p100038) - регистрационный номер таможенной декларации (полной таможенной декларации) в отношении каждой операции по реализации соответствующего вида подакцизного товара на экспорт;
г) в [графе 4](#p100039) - размер налоговой базы по соответствующей операции по реализации подакцизных товаров на экспорт, обоснованность освобождения от уплаты акциза по которой документально подтверждена (далее - налоговая база), или размер налоговой базы по операции, по которой акциз был уплачен и подлежит налоговому вычету в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Кодекса;
д) в [графе 5](#p100040) - единица измерения налоговой базы или размер налоговой базы по операции, по которой акциз был уплачен и подлежит налоговому вычету в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Кодекса по Общероссийскому [классификатору](https://bukva.ai/docs/klassifikator-ok-015-94) единиц измерения ОК 015-94, утвержденному Постановлением Госстандарта России от 26.12.1994 N 366, с учетом изменений, внесенных приказом Росстандарта от 01.06.2018 N 299-ст "О принятии и введении в действие Изменения 13/2018 ОКЕИ к Общероссийскому классификатору единиц измерения ОК 015-94 (МК 002-97)";
е) в [графе 6](#p100041) - сумма акциза, освобожденная от уплаты в связи с представлением банковской гарантии либо без представления банковской гарантии в соответствии с [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748), [2.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16308) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации при реализации подакцизных товаров на экспорт, факт которого документально подтвержден в налоговом периоде. При отсутствии данных, отражаемых по указанной графе Реестра сведений, в ней проставляется прочерк;
ж) в [графе 7](#p100042) - сумма акциза, уплаченная налогоплательщиком в связи с отсутствием банковской гарантии, предусмотренной [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации, и предъявленная к возмещению при реализации подакцизных товаров на экспорт, факт которого документально подтвержден в налоговом периоде. При отсутствии данных, отражаемых по указанной графе Реестра сведений, в ней проставляется прочерк;
з) в [графе 8](#p100043) - сумма акциза, уплаченная налогоплательщиком и подлежащая в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Налогового кодекса Российской Федерации налоговому вычету при реализации подакцизных товаров на экспорт, факт которого документально подтвержден в налоговом периоде. При отсутствии данных, отражаемых по указанной графе Реестра сведений, в ней проставляется прочерк;
и) в [графе 9](#p100044) - иная информация. Например, договор (контракт) N 5-САН-1992 от 14.08.2016. В случае указания нескольких документов в графе отражаются вид, номер и дата каждого документа, разделенные знаком ";" (точка с запятой).
Приложение
к Порядку заполнения реестра
таможенных деклараций (полных
таможенных деклараций),
предусмотренный подпунктом 3
пункта 7, подпунктом 2 пункта 7.2
статьи, статьи 198 Налогового кодекса
Российской Федерации, утвержденному
приказом ФНС России
от _______ N ___
**КОДЫ ФОРМ РЕОРГАНИЗАЦИИ И КОД ЛИКВИДАЦИИ ОРГАНИЗАЦИИ**
| Код | Наименование |
| --- | --- |
| 1 | Преобразование |
| 2 | Слияние |
| 3 | Разделение |
| 5 | Присоединение |
| 6 | Разделение с одновременным присоединением |
| 0 | Ликвидация |
Приложение N 3
к приказу ФНС России
от "__" ___ 2019 г. N ___
**ФОРМАТ**
**ПРЕДСТАВЛЕНИЯ РЕЕСТРА ТАМОЖЕННЫХ ДЕКЛАРАЦИЙ (ПОЛНЫХ**
**ТАМОЖЕННЫХ ДЕКЛАРАЦИЙ), ПРЕДУСМОТРЕННЫХ ПОДПУНКТОМ 3 ПУНКТА**
**7, ПОДПУНКТОМ 2 ПУНКТА 7.2 СТАТЬИ 198 НАЛОГОВОГО КОДЕКСА**
**РОССИЙСКОЙ ФЕДЕРАЦИИ, В ЭЛЕКТРОННОЙ ФОРМЕ**
**I. ОБЩИЕ ПОЛОЖЕНИЯ**
1. Настоящий формат описывает требования к XML файлам (далее - файл обмена) для передачи реестра таможенных деклараций (полных таможенных деклараций), предусмотренных [подпунктом 3 пункта 7](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12133), [подпунктом 2 пункта 7.2 статьи 198](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14976) Налогового кодекса Российской Федерации, предоставляемых в подтверждение обоснованности освобождения от уплаты акциза, и возмещения сумм акциза, уплаченных налогоплательщиком в связи с отсутствием банковской гарантии в электронной форме в налоговые органы.
В электронной форме реестр таможенных деклараций (полных таможенных деклараций), предусмотренных [подпунктом 3 пункта 7](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12133), [подпунктом 2 пункта 7.2 статьи 198](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14976) Налогового кодекса Российской Федерации (далее - Реестр), представляется в виде двух обязательных форматов:
формат представления сведений, определяющих [Реестр](#p100013). Номер версии настоящего формата 5.02, часть 828;
формат представления сведений из документов, подтверждающих обоснованность освобождения от уплаты акциза, и возмещения сумм акциза, уплаченных налогоплательщиком в связи с отсутствием банковской гарантии. Номер версии настоящего формата 5.02, часть 828-1.
## II. ОПИСАНИЕ ФАЙЛА ОБМЕНА СВЕДЕНИЙ, ОПРЕДЕЛЯЮЩИХ РЕЕСТР
2. Имя файла обмена должно иметь следующий вид:
R_T_A_K_O_GGGGMMDD_N, где:
R_Т - префикс, принимающий значение: KO_RR198.7.3TD;
A_K - идентификатор получателя информации, где: A - идентификатор получателя, которому направляется файл обмена, K - идентификатор конечного получателя, для которого предназначена информация из данного файла обмена <1>. Каждый из идентификаторов (A и K) имеет вид для налоговых органов - четырехразрядный код налогового органа;
---
<1> Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают.
O - идентификатор отправителя информации, имеет вид:
для организаций - девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП) организации (обособленного подразделения);
для физических лиц - двенадцатиразрядный код (ИНН физического лица, при отсутствии ИНН - последовательность из двенадцати нулей).
GGGG - год формирования передаваемого файла, MM - месяц, DD - день;
N - идентификационный номер файла (длина - от 1 до 36 знаков, идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла - xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
KO_RR198.7.3TD_1_828_01_05_02_xx, где xx - номер версии схемы.
Расширение имени файла - xsd.
XML схема файла обмена приводится отдельным файлом и размещается на сайте Федеральной налоговой службы.
3. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 1 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в [таблицах 3.1](#p100152) - [3.10](#p100423) настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента <1>;
---
<1> В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом "|". Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке.
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: "С" - сложный элемент логической модели (содержит вложенные элементы), "П" - простой элемент логической модели, реализованный в виде элемента XML файла, "А" - простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T - символьная строка; N - числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n - минимальное количество знаков, k - максимальное количество знаков, символ "-" - разделитель, символ "=" означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m - максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k - максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, например, элемент с типом "date", поле "Формат элемента" не заполняется. Для таких элементов в поле "Дополнительная информация" указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: "О" - наличие элемента в файле обмена обязательно; "Н" - наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом "К". Например, "ОК". В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом "М". Например, "НМ" или "ОКМ".
К вышеперечисленным признакам обязательности элемента может добавляться значение "У" в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе "Дополнительная информация". Например, "НУ" или "ОКУ";
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
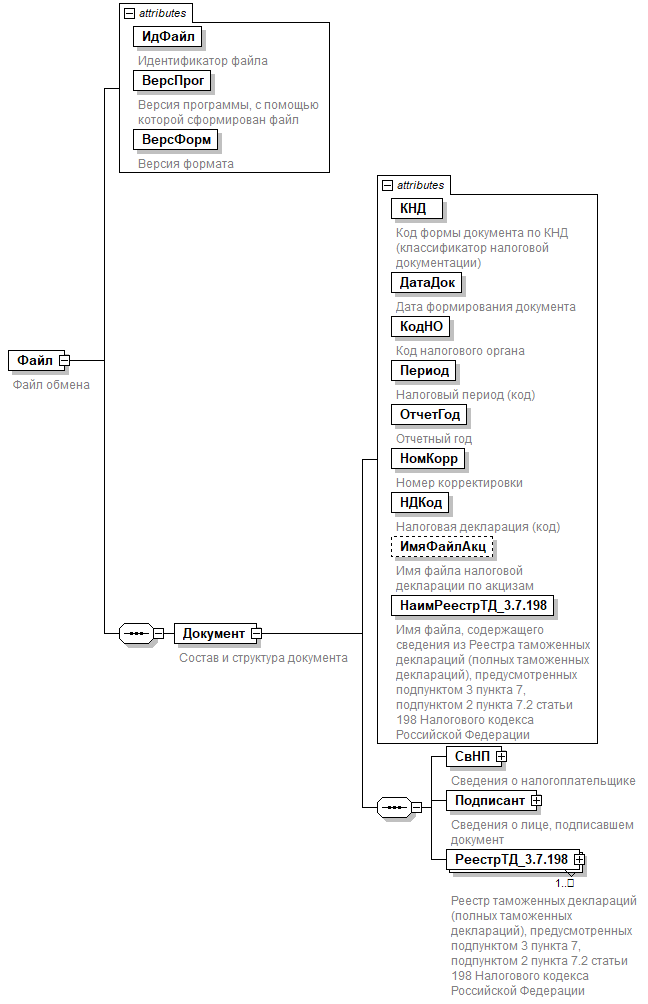
Рисунок 1. Диаграмма структуры файла обмена
Таблица 3.1
Файл обмена (Файл)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Идентификатор файла | ИдФайл | А | T(1-255) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия программы, с помощью которой сформирован файл | ВерсПрог | А | T(1-40) | О | |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.02 |
| Состав и структура документа | Документ | С | | О | Состав элемента представлен в [таблице 3.2](#p100182) |
Таблица 3.2
Состав и структура документа (Документ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код формы документа по КНД (классификатор налоговой документации) | КНД | А | T(=7) | ОК | Типовой элемент <КНДТип>.
Принимает значение: 1155124 |
| Дата формирования документа | ДатаДок | А | T(=10) | О | Типовой элемент <ДатаТип>.
Дата в формате ДД.ММ.ГГГГ |
| Код налогового органа | КодНО | А | T(=4) | ОК | Типовой элемент <СОНОТип> |
| Налоговый период (код) | Период | А | T(=2) | ОК | Принимает значение:
01 - январь \|
02 - февраль \|
03 - март \|
04 - апрель \|
05 - май \|
06 - июнь \|
07 - июль \|
08 - август \|
09 - сентябрь \|
10 - октябрь \|
11 - ноябрь \|
12 - декабрь \|
71 - за январь при реорганизации (ликвидации) организации \|
72 - за февраль при реорганизации (ликвидации) организации \|
73 - за март при реорганизации (ликвидации) организации \|
74 - за апрель при реорганизации (ликвидации) организации \|
75 - за май при реорганизации (ликвидации) организации \|
76 - за июнь при реорганизации (ликвидации) организации \|
77 - за июль при реорганизации (ликвидации) организации \|
78 - за август при реорганизации (ликвидации) организации \|
79 - за сентябрь при реорганизации (ликвидации) организации \|
80 - за октябрь при реорганизации (ликвидации) организации \| |
| | | | | | 81 - за ноябрь при реорганизации (ликвидации) организации \|
82 - за декабрь при реорганизации (ликвидации) организации \|
A1 - за январь не позднее 25-го числа третьего месяца \|
A2 - за февраль не позднее 25-го числа третьего месяца \|
A3 - за март не позднее 25-го числа третьего месяца \|
A4 - за апрель не позднее 25-го числа третьего месяца \|
A5 - за май не позднее 25-го числа третьего месяца \|
A6 - за июнь не позднее 25-го числа третьего месяца \|
A7 - за июль не позднее 25-го числа третьего месяца \|
A8 - за август не позднее 25-го числа третьего месяца \|
A9 - за сентябрь не позднее 25-го числа третьего месяца \|
A0 - за октябрь не позднее 25-го числа третьего месяца \|
AA - за ноябрь не позднее 25-го числа третьего месяца \|
AB - за декабрь не позднее 25-го числа третьего месяца \|
B1 - за январь не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \|
B2 - за февраль не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \| |
| | | | | | B3 - за март не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \|
B4 - за апрель не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \|
B5 - за май не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \|
B6 - за июнь не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \|
B7 - за июль не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \|
B8 - за август не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \|
B9 - за сентябрь не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \|
B0 - за октябрь не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \|
BA - за ноябрь не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \| |
| | | | | | BB - за декабрь не позднее 25-го числа третьего месяца при реорганизации (ликвидации) организации \|
C1 - за январь не позднее 25-го числа шестого месяца \|
C2 - за февраль не позднее 25-го числа шестого месяца \|
C3 - за март не позднее 25-го числа шестого месяца \|
C4 - за апрель не позднее 25-го числа шестого месяца \|
C5 - за май не позднее 25-го числа шестого месяца \|
C6 - за июнь не позднее 25-го числа шестого месяца \|
C7 - за июль не позднее 25-го числа шестого месяца \|
C8 - за август не позднее 25-го числа шестого месяца \|
C9 - за сентябрь не позднее 25-го числа шестого месяца \|
C0 - за октябрь не позднее 25-го числа шестого месяца \|
CA - за ноябрь не позднее 25-го числа шестого месяца \|
CB - за декабрь не позднее 25-го числа шестого месяца \|
D1 - за январь не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации \| |
| | | | | | D2 - за февраль не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации \|
D3 - за март не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации \|
D4 - за апрель не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации \|
D5 - за май не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации \|
D6 - за июнь не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации \|
D7 - за июль не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации \|
D8 - за август не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации \|
D9 - за сентябрь не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации \|
D0 - за октябрь не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации \|
DA - за ноябрь не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации \|
DB - за декабрь не позднее 25-го числа шестого месяца при реорганизации (ликвидации) организации |
| Отчетный год | ОтчетГод | А | | О | Типовой элемент .
Год в формате ГГГГ |
| Номер корректировки | НомКорр | А | N(3) | О | Принимает значение:
0 - первичный документ,
1 - 999 - номер корректировки для корректирующего документа |
| Налоговая декларация (код) | НДКод | А | T(=7) | ОК | Типовой элемент <КНДТип> |
| Имя файла налоговой декларации по акцизам | ИмяФайлАкц | А | T(1-255) | Н | Содержит имя файла (без расширения) ранее представленной налоговой декларации по акцизам, к которой представляется реестр |
| Имя файла, содержащего сведения из Реестра таможенных деклараций (полных таможенных деклараций), предусмотренных [подпунктом 3 пункта 7](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12133), [подпунктом 2 пункта 7.2 статьи 198](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14976) Налогового кодекса Российской Федерации | НаимРеестрТД_3.7.198 | А | T(1-255) | О | Содержит (повторяет) имя файла (с расширением) с префиксом KO_RR198.7.3TD.2 |
| Сведения о налогоплательщике | СвНП | С | | О | Состав элемента представлен в [таблице 3.3](#p100262) |
| Сведения о лице, подписавшем документ | Подписант | С | | О | Состав элемента представлен в [таблице 3.7](#p100355) |
| Реестр таможенных деклараций (полных таможенных деклараций), предусмотренных [подпунктом 3 пункта 7](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12133), [подпунктом 2 пункта 7.2 статьи 198](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14976) Налогового кодекса Российской Федерации | РеестрТД_3.7.198 | С | | ОМ | Состав элемента представлен в [таблице 3.9](#p100397) |
Таблица 3.3
Сведения о налогоплательщике (СвНП)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Налогоплательщик - организация (представительство (филиал) иностранной организации, иное обособленное подразделение иностранной организации, осуществляющей деятельность на территории Российской Федерации) \| | НПЮЛ | С | | О | Состав элемента представлен в [таблице 3.4](#p100280) |
| Налогоплательщик - физическое лицо, зарегистрированное в качестве индивидуального предпринимателя | НПФЛ | С | | О | Состав элемента представлен в [таблице 3.6](#p100336) |
Таблица 3.4
Налогоплательщик - организация (представительство (филиал)
**иностранной организации, иное обособленное подразделение**
**иностранной организации, осуществляющей деятельность**
**на территории Российской Федерации) (НПЮЛ)**
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование организации | НаимОрг | А | T(1-1000) | О | |
| ИНН организации | ИННЮЛ | А | T(=10) | О | Типовой элемент <ИННЮЛТип> |
| КПП | КПП | А | T(=9) | О | Типовой элемент <КППТип> |
| Сведения о реорганизованной (ликвидированной) организации | СвРеоргЮЛ | С | | Н | Состав элемента представлен в [таблице 3.5](#p100310) |
Таблица 3.5
Сведения о реорганизованной (ликвидированной)
организации (СвРеоргЮЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Код формы реорганизации (ликвидация) | ФормРеорг | А | T(=1) | ОК | Принимает значение:
0 - ликвидация \|
1 - преобразование \|
2 - слияние \|
3 - разделение \|
5 - присоединение \|
6 - разделение с одновременным присоединением |
| ИНН реорганизованной организации | ИННЮЛ | А | T(=10) | НУ | Типовой элемент <ИННЮЛТип>.
Элемент обязателен при
<ФормРеорг> = 1 \| 2 \| 3 \| 5 \| 6 |
| КПП реорганизованной организации | КПП | А | T(=9) | НУ | Типовой элемент <КППТип>.
Элемент обязателен при
<ФормРеорг> = 1 \| 2 \| 3 \| 5 \| 6 |
Таблица 3.6
Налогоплательщик - физическое лицо, зарегистрированное
в качестве индивидуального предпринимателя (НПФЛ)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| ИНН физического лица, зарегистрированного в качестве индивидуального предпринимателя | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Фамилия, имя, отчество индивидуального предпринимателя | ФИО | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в [таблице 3.10](#p100423) |
Таблица 3.7
Сведения о лице, подписавшем документ (Подписант)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Признак лица, подписавшего документ | ПрПодп | А | T(=1) | ОК | Принимает значение:
1 - налогоплательщик \|
2 - представитель налогоплательщика |
| Номер контактного телефона | Тлф | А | T(1-20) | Н | |
| Фамилия, имя, отчество | ФИО | С | | О | Типовой элемент <ФИОТип>.
Состав элемента представлен в [таблице 3.10](#p100423) |
| Сведения о представителе налогоплательщика | СвПред | С | | НУ | Состав элемента представлен в [таблице 3.8](#p100384).
Элемент обязателен при <ПрПодп>=2 |
**Сведения о представителе налогоплательщика (СвПред)**
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Наименование документа, подтверждающего полномочия представителя налогоплательщика | НаимДок | А | T(1-120) | О | |
Таблица 3.9
Реестр таможенных деклараций (полных таможенных
деклараций), предусмотренных [подпунктом 3 пункта 7](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12133),
[подпунктом 2 пункта 7.2 статьи 198](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14976) Налогового кодекса
Российской Федерации (РеестрТД_3.7.198)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| ИТОГО сумма акциза, освобожденная от уплаты в связи с представлением банковской гарантии либо без представления банковской гарантии в соответствии с [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748), [2.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16308) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации (в рублях) | ИтАкцОсвУпл | А | N(15) | О | При отсутствии данных элемент принимает значение 0 |
| ИТОГО сумма акциза, уплаченная налогоплательщиком в связи с отсутствием банковской гарантии, предусмотренной [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации, и предъявленная к возмещению (в рублях) | ИтАкцУплВозм | А | N(15) | О | При отсутствии данных элемент принимает значение 0 |
| ИТОГО сумма акциза, уплаченная налогоплательщиком и подлежащая в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Налогового кодекса Российской Федерации налоговому вычету (в рублях) | ИтАкцУплВыч | А | N(15) | О | При отсутствии данных элемент принимает значение 0 |
Таблица 3.10
Фамилия, имя, отчество (ФИОТип)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Фамилия | Фамилия | А | T(1-60) | О | |
| Имя | Имя | А | T(1-60) | О | |
| Отчество | Отчество | А | T(1-60) | Н | |
## III. ОПИСАНИЕ ФАЙЛА ОБМЕНА СВЕДЕНИЙ ИЗ ДОКУМЕНТОВ, ПОДТВЕРЖДАЮЩИХ ОБОСНОВАННОСТЬ ОСВОБОЖДЕНИЯ ОТ УПЛАТЫ АКЦИЗА, И ВОЗМЕЩЕНИЯ СУММ АКЦИЗА, УПЛАЧЕННЫХ НАЛОГОПЛАТЕЛЬЩИКОМ В СВЯЗИ С ОТСУТСТВИЕМ БАНКОВСКОЙ ГАРАНТИИ
4. Имя файла обмена должно иметь следующий вид:
R_T_A_K_O_GGGGMMDD_N, где:
R_T - префикс, принимающий значение: KO_RR198.7.3TD.2;
A_K - идентификатор получателя информации, где: A - идентификатор получателя, которому направляется файл обмена, K - идентификатор конечного получателя, для которого предназначена информация из данного файла обмена <1>. Каждый из идентификаторов (A и K) имеет вид для налоговых органов - четырехразрядный код налогового органа;
---
<1> Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают.
O - идентификатор отправителя информации, имеет вид:
для организаций - девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП) организации (обособленного подразделения);
для физических лиц - двенадцатиразрядный код (ИНН физического лица, при отсутствии ИНН - последовательность из двенадцати нулей).
GGGG - год формирования передаваемого файла, MM - месяц, DD - день;
N - идентификационный номер файла (длина - от 1 до 36 знаков, идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла - xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
KO_RR198.7.3TD.2_1_828_01_05_02_xx, где xx - номер версии схемы.
Расширение имени файла - xsd.
XML схема файла обмена приводится отдельным файлом и размещается на сайте Федеральной налоговой службы.
5. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 2 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в [таблицах 5.1](#p100481) - 5.5 настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента <1>;
---
<1> В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом "|". Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке.
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: "С" - сложный элемент логической модели (содержит вложенные элементы), "П" - простой элемент логической модели, реализованный в виде элемента XML файла, "А" - простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T - символьная строка; N - числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n - минимальное количество знаков, k - максимальное количество знаков, символ "-" - разделитель, символ "=" означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков не ограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m - максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k - максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML, например, элемент с типом "date", поле "Формат элемента" не заполняется. Для таких элементов в поле "Дополнительная информация" указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: "О" - наличие элемента в файле обмена обязательно; "Н" - наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом "К". Например, "ОК". В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом "М". Например, "НМ" или "ОКМ".
К вышеперечисленным признакам обязательности элемента может добавляться значение "У" в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе "Дополнительная информация". Например, "НУ" или "ОКУ";
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
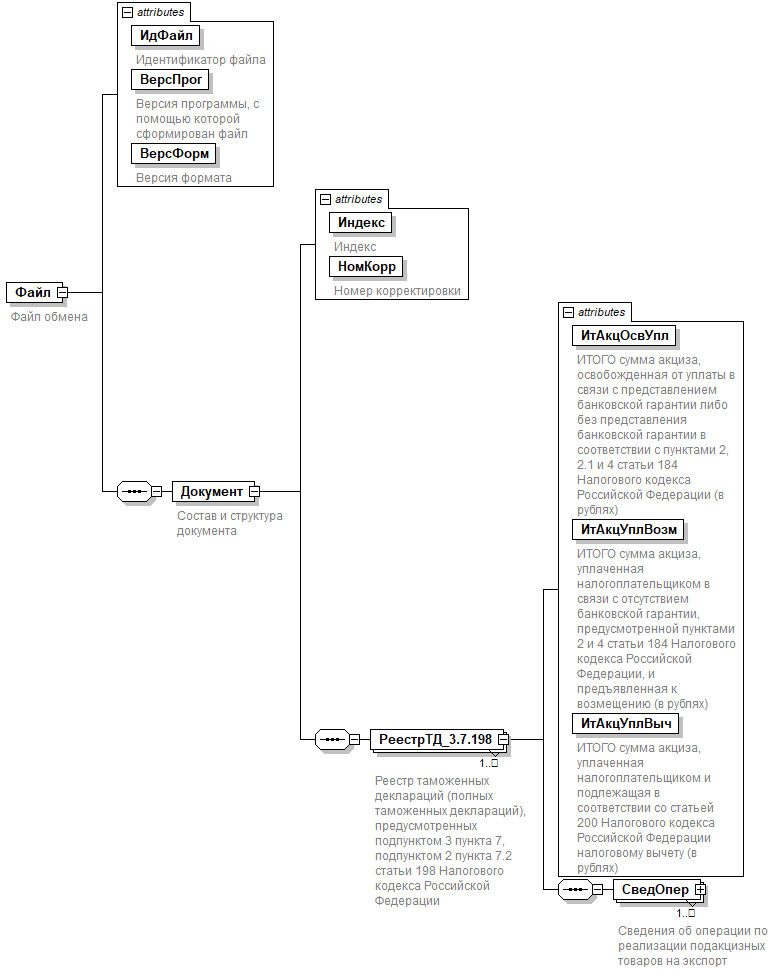
Рисунок 2. Диаграмма структуры файла обмена
Таблица 5.1
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Идентификатор файла | ИдФайл | А | T(1-255) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия программы, с помощью которой сформирован файл | ВерсПрог | А | T(1-40) | О | |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.02 |
| Состав и структура документа | Документ | С | | О | Состав элемента представлен в [таблице 5.2](#p100511) |
**Состав и структура документа (Документ)**
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Индекс | Индекс | А | T(=7) | ОК | Типовой элемент <КНДТип>.
Принимает значение: 0005124 |
| Номер корректировки | НомКорр | А | N(3) | О | Принимает значение:
0 - первичный документ,
1 - 999 - номер корректировки для корректирующего документа.
Элемент повторяет значение элемента <НомКорр> из файла с префиксом KO_RR198.7.3TD |
| Реестр таможенных деклараций (полных таможенных деклараций), предусмотренных [подпунктом 3 пункта 7](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12133), [подпунктом 2 пункта 7.2 статьи 198](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14976) Налогового кодекса Российской Федерации | РеестрТД_3.7.198 | С | | ОМ | Состав элемента представлен в [таблице 5.3](#p100536) |
**Таблица 5.3**
**Реестр таможенных деклараций (полных таможенных**
**деклараций), предусмотренных [подпунктом 3 пункта 7](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12133),**
**[подпунктом 2 пункта 7.2 статьи 198](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14976) Налогового**
**кодекса Российской Федерации (РеестрТД_3.7.198)**
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| ИТОГО сумма акциза, освобожденная от уплаты в связи с представлением банковской гарантии либо без представления банковской гарантии в соответствии с [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748), [2.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16308) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации (в рублях) | ИтАкцОсвУпл | А | N(15) | О | При отсутствии данных элемент принимает значение 0 |
| ИТОГО сумма акциза, уплаченная налогоплательщиком в связи с отсутствием банковской гарантии, предусмотренной [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации, и предъявленная к возмещению (в рублях) | ИтАкцУплВозм | А | N(15) | О | При отсутствии данных элемент принимает значение 0 |
| ИТОГО сумма акциза, уплаченная налогоплательщиком и подлежащая в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Налогового кодекса Российской Федерации налоговому вычету (в рублях) | ИтАкцУплВыч | А | N(15) | О | При отсутствии данных элемент принимает значение 0 |
| Сведения об операции по реализации подакцизных товаров на экспорт | СведОпер | С | | ОМ | Состав элемента представлен в [таблице 5.4](#p100567) |
**Таблица 5.4**
**Сведения об операции по реализации подакцизных товаров**
**на экспорт (СведОпер)**
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| --- | --- | --- | --- | --- | --- |
| Номер по порядку | НомПор | А | N(3) | Н | |
| Код вида подакцизного товара, реализованного на экспорт | ВидПТЭксп | А | T(=3) | ОК | Принимает значения в соответствии с:
[приложением N 2](https://bukva.ai/docs/prikaz-mmv-7-3544-at-2018#p102853) к Порядку заполнения налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию [<1>](#p100625);
[приложением N 2](https://bukva.ai/docs/prikaz-mmv-7-31-at#p106688) к Порядку заполнения налоговой декларации по акцизам на автомобильный бензин, дизельное топливо, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, прямогонный бензин, средние дистилляты, бензол, параксилол, ортоксилол, авиационный керосин, природный газ, автомобили легковые и мотоцикциклы [<2>](#p100626);
[приложением N 2](https://bukva.ai/docs/prikaz-mmv-7-395-at#p101489) к Порядку заполнения налоговой декларации по акцизам на табак (табачные изделия), табачную продукцию, электронные системы доставки никотина и жидкости для электронных систем доставки никотина [<3>](#p100627). |
| Регистрационный номер таможенной декларации (полной таможенной декларации) | РегНомТД | А | T(23-29) | О | |
| Размер налоговой базы | НалБаза | А | N(17.3) | О | |
| Единица измерения налоговой базы | [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94) | А | T(3-4) | ОК | Типовой элемент <ОКЕИТип>.
Принимает значение в соответствии с Общероссийским [классификатором](https://bukva.ai/docs/klassifikator-ok-015-94) единиц измерения ОК 015-94 |
| Сумма акциза, освобожденная от уплаты в связи с представлением банковской гарантии либо без представления банковской гарантии в соответствии с [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748), [2.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p16308) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации (в рублях и копейках) | АкцОсвУпл | А | N(15.2) | О | При отсутствии данных элемент принимает значение 0 |
| Сумма акциза, уплаченная налогоплательщиком в связи с отсутствием банковской гарантии, предусмотренной [пунктами 2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p14748) и [4 статьи 184](https://bukva.ai/docs/kodeks-117-fz/statya-143#p12796) Налогового кодекса Российской Федерации, и предъявленная к возмещению (в рублях и копейках) | АкцУплВозм | А | N(15.2) | О | При отсутствии данных элемент принимает значение 0 |
| Сумма акциза, уплаченная налогоплательщиком и подлежащая в соответствии со [статьей 200](https://bukva.ai/docs/kodeks-117-fz/statya-200#p100975) Налогового кодекса Российской Федерации налоговому вычету (в рублях и копейках) | АкцУплВыч | А | N(15.2) | О | При отсутствии данных элемент принимает значение 0 |
| Служебная информация | СлужИнф | А | T(1-1000) | Н | |
---
<1> Утвержден [приказом](https://bukva.ai/docs/prikaz-mmv-7-3544-at-2018) ФНС России от 12.01.2016 N ММВ-7-3/544@ (зарегистрирован Министерством юстиции Российской Федерации 05.05.2016, регистрационный номер 42021).
<2> Утвержден [приказом](https://bukva.ai/docs/prikaz-mmv-7-31-at) приказ ФНС России от 12.01.2016 N ММВ-7-3/1@ (зарегистрирован Министерством юстиции Российской Федерации 05.05.2016, регистрационный номер 42021).
<3> Утвержден [приказом](https://bukva.ai/docs/prikaz-mmv-7-395-at) Минфина России 15.02.2018 N ММВ-7-3/95@ (зарегистрирован Министерством юстиции Российской Федерации 15.05.2018, регистрационный номер 51109).
---