---
title: "<Письмо> ФНС России от 10.07.2018 N ЕД-4-15/13247@"
number: "ЕД-4-15/13247@"
issuer: "Федеральная налоговая служба"
issued_on: 2018-07-10
redaction: 2018-09-21
status: действует
canonical: "https://bukva.ai/docs/pismo-ed-4-1513247-at"
---

## <Письмо> ФНС России от 10.07.2018 N ЕД-4-15/13247@

# <Письмо> ФНС России от 10.07.2018 N ЕД-4-15/13247@

(ред. от 21.09.2018)

"О профилактике нарушений налогового законодательства"

(вместе с "Инструкцией по отзыву (аннулированию) налоговых деклараций по налогу на добавленную стоимость и налогу на прибыль организаций")

> [!IMPORTANT]
> Документ отозван с исполнения [Письмом](https://bukva.ai/docs/pismo-ed-4-1521496-at#p100004) ФНС России от 02.11.2018 N ЕД-4-15/21496@.
> Начало действия редакции - 21.09.2018.
> Окончание действия документа - 01.11.2018.


<div align="center">

<a id="p100001"></a>**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**

<a id="p100002"></a>**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**

</div>


## <a id="p100003"></a>ПИСЬМО

<div align="center">

**от 10 июля 2018 г. N ЕД-4-15/13247@**

<a id="p100004"></a>**О ПРОФИЛАКТИКЕ НАРУШЕНИЙ НАЛОГОВОГО ЗАКОНОДАТЕЛЬСТВА**

</div>


<a id="p100005"></a>Федеральная налоговая служба в рамках реализации мероприятий приоритетной программы "Реформа контрольно-надзорной деятельности" и Стандарта комплексной профилактики нарушений обязательных требований в целях профилактики нарушений законодательства о налогах и сборах, связанных с представлением в налоговые органы налоговых деклараций, подписанных неуполномоченными либо неустановленными лицами, при этом формально соответствующих требованиям [статьи 80](https://bukva.ai/docs/kodeks-146-fz/statya-80#p4004) Налогового кодекса Российской Федерации (далее - Кодекс), поручает организовать проведение мероприятий налогового контроля, направленных на превентивное исключение таких фактов в отношении налогоплательщиков <1>.

<a id="p100006"></a>

---

<a id="p100152"></a><1> Налогоплательщики, имеющие ряд признаков, свидетельствующих о возможной непричастности к ведению финансово-хозяйственной деятельности, в частности: представляют уточненные налоговые декларации с некорректным порядковым номером корректировки; руководители юридического лица, индивидуальные предприниматели уклоняются от явки на проведение допросов (более 2-х раз); руководители юридического лица, индивидуальные предприниматели не проживают по месту регистрации; доверенности на представление интересов выданы представителям, зарегистрированным (проживающим) в других субъектах РФ; вновь созданные организации (дата создания (регистрации) 2017 год); организации на протяжении нескольких предыдущих отчетных (налоговых) периодов представляли "нулевую" отчетность; суммы доходов, отражаемые в налоговых декларациях, приближены к сумме расходов, удельный вес налоговых вычетов по налогу на добавленную стоимость (далее - НДС) составляет более 98%; организации не находятся по адресу регистрации; договора аренды с собственниками помещений не заключались; среднесписочная численность 1 человек, либо отсутствует; руководители организации не получают доходы, в том числе и в организации, руководителем которой являются; налогоплательщики изменяют место постановки на учет; внесены сведения о смене руководителя организации, незадолго до представления отчетности; отсутствуют расчетные счета в течение трех месяцев, с даты создания (регистрации) организации; расчетные счета закрыты; открыто (закрыто) множество расчетных счетов (более 10); движение денежных средств по расчетным счетам носит "транзитный" характер; расчетные счета открыты в банках, отличных от места регистрации организации; установлено "обналичивание" денежных средств, не устранены расхождения предыдущих периодов; в ЕГРЮЛ внесены сведения о недостоверности сведений об адресе, руководителе, учредителе организации, руководитель (учредитель) не является резидентом РФ и другое.

> *(в ред. [письма](https://bukva.ai/docs/pismo-ed-4-1518411-at#p100005) ФНС России от 21.09.2018 N ЕД-4-15/18411@)*


<a id="p100008"></a>Для сбора доказательств, свидетельствующих о нарушении положений [пункта 5 статьи 80](https://bukva.ai/docs/kodeks-146-fz/statya-1#p582) Кодекса структурным подразделениям, ответственным за проведение камеральных проверок необходимо осуществлять следующие мероприятия налогового контроля:
1. <a id="p100009"></a>допрос:
- <a id="p100010"></a>руководителя юридического лица, индивидуального предпринимателя.
<a id="p100011"></a>В ходе допроса необходимо осуществить проверку полномочий лиц (в том числе выдавших доверенности) и установить причастность (непричастность) лиц к ведению финансово-хозяйственной деятельности налогоплательщика, подписанию налоговых деклараций, выдаче соответствующих доверенностей, получению сертификатов ключей электронных подписей.
<a id="p100012"></a>При этом, в ходе допроса необходимо установить указанные выше обстоятельства в отношении всех организаций, в которых лицо является руководителем (учредителем).
- <a id="p100013"></a>лиц, являющихся учредителями юридического лица, иных лиц, которым могут быть известны какие-либо обстоятельства, имеющие значение для осуществления налогового контроля, в том числе лиц, представивших и (или) подписавших документ по доверенности, представляющих интересы при регистрации налогоплательщика в налоговом органе, а также заявителей, обратившихся за получением сертификатов ключей проверки электронных подписей, или лиц, выступающих по доверенности от имени заявителей, в целях установления владельца (распорядителя) сертификата ключа проверки электронной подписи и квалифицированного сертификата и проверки их полномочий.
2. <a id="p100014"></a>В случае необходимости рекомендуется продолжить осуществление мероприятий налогового контроля, в частности:
<a id="p100015"></a>2.1. осмотр помещений по адресу юридического лица в пределах места нахождения юридического лица в целях проверки достоверности сведений об адресе, внесенном в ЕГРЮЛ.
<a id="p100016"></a>Результаты проведенных налоговым органом допросов лиц, указанных в [пункте 1](#p100009) настоящем поручении, а также результаты осмотров помещений фиксируются в протоколах и в обязательном порядке подлежат отражению в информационном ресурсе "Допросы и осмотры".
<a id="p100017"></a>2.2. истребование в соответствии с [пунктом 2 статьи 93.1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p2491) Кодекса у банков документов (информации) в целях установления и проверки полномочий лиц, обратившихся для открытия счета, а также проверки полномочий лиц, указанных в карточке, на распоряжение средствами, находящимися на счете, при заключении договора банковского счета.
<a id="p100018"></a>2.3. истребование в соответствии с [пунктом 2 статьи 93.1](https://bukva.ai/docs/kodeks-146-fz/statya-1#p2491) Кодекса документов (информации) у удостоверяющего центра с целью установления и проверки полномочий лиц, обратившихся за получением сертификатов ключей проверки электронных подписей, а также получения информации о результатах проверки удостоверяющим центром исполнения лицом положений, установленных Федеральным законом от 06.04.2011 N 63-ФЗ "Об электронной подписи".
<a id="p100019"></a>При получении доказательств, подтверждающих компрометацию ключа электронной подписи, необходимо руководствоваться письмом Управления информационных технологий ФНС России от 28.08.2017 N 6-3-04/0154дсп@.
<a id="p100020"></a>2.4. проведение экспертизы документов, а также экспертизы информации на машинных носителях (почерковедческая, автороведческая, технико-криминалистическая) в соответствии с [пунктом 1 статьи 95](https://bukva.ai/docs/kodeks-146-fz/statya-1#p100985) Кодекса в целях исключения фактов представления фиктивных документов, проверки достоверности подписей лиц (руководителя юридического лица, индивидуального предпринимателя, иных лиц).
<a id="p100021"></a>Мероприятия, указанные в [пунктах 1](#p100009) - [2](#p100014) в отношении налогоплательщиков, необходимо проводить заблаговременно в сроки, достаточные для их завершения до наступления сроков представления в налоговый орган налоговых деклараций за соответствующий налоговый период.
<a id="p100022"></a>После представления налогоплательщиком налоговых деклараций по налогу на добавленную стоимость и по налогу на прибыль организаций при установлении по результатам проведения вышеуказанных мероприятий налогового контроля совокупности фактов, свидетельствующих о нарушении налогоплательщиком требований, установленных [пунктом 5 статьи 80](https://bukva.ai/docs/kodeks-146-fz/statya-1#p582) Кодекса, территориальным налоговым органом может быть инициирована процедура аннулирования таких налоговых деклараций.
<a id="p100023"></a>В этой связи, территориальному налоговому органу в адрес налогоплательщиков необходимо направить в срок не позднее 5 рабочих дней с момента аннулирования уведомление о признании налоговой декларации недействительной.
<a id="p100024"></a>[Инструкция](#p100030) по отзыву (аннулированию) налоговых деклараций по налогу на добавленную стоимость и налогу на прибыль организаций приведена в приложении к настоящему письму.
<a id="p100025"></a>Положения настоящего письма не подлежат применению в отношении налоговых деклараций, по которым срок камеральной налоговой проверки завершен.
<a id="p100026"></a>Руководителям управлений ФНС России по субъектам Российской Федерации, Межрегиональных инспекций ФНС России по крупнейшим налогоплательщикам обеспечить организацию работы в соответствии с настоящим поручением.
<a id="p100027"></a>Управлениям довести настоящее поручение до нижестоящих налоговых органов.

<div align="right">

<a id="p100028"></a>Действительный<br>
государственный советник<br>
Российской Федерации<br>
2 класса<br>
Д.В.ЕГОРОВ

</div>


<div align="right">

<a id="p100029"></a>Приложение

</div>


<div align="center">

<a id="p100030"></a>**ИНСТРУКЦИЯ**<br>
**ПО ОТЗЫВУ (АННУЛИРОВАНИЮ) НАЛОГОВЫХ ДЕКЛАРАЦИЙ ПО НАЛОГУ**<br>
**НА ДОБАВЛЕННУЮ СТОИМОСТЬ И НАЛОГУ НА ПРИБЫЛЬ ОРГАНИЗАЦИЙ**

</div>


<a id="p100031"></a>На основании письма ФНС России от 11.11.2016 N 15-3-03/466@ в версии ПК "СЭОД" 2.7.180.11 от 18.05.2018 г. выполнена доработка программного комплекса в части:
- <a id="p100032"></a>перевода налоговых деклараций по НДС и налогу на прибыль организаций в "Реестр деклараций ЮЛ, не подлежащих обработке" или "Реестр деклараций ФЛ, не подлежащих обработке" в соответствии со справочником кодов, характеризующих основания для перевода налоговых деклараций;
- <a id="p100033"></a>формирования и направления налоговым органом уведомления о признании налоговой декларации недействительной (далее - Уведомление), в формате xml или на бумажном носителе в случае перевода налоговых деклараций по НДС и налогу на прибыль организаций в "Реестр деклараций ЮЛ, не подлежащих обработке" или "Реестр деклараций ФЛ, не подлежащих обработке".
<a id="p100034"></a>Отзыву (аннулированию) подлежат актуальные налоговые декларации, у которых отсутствует дата окончания камеральной налоговой проверки. При этом, только налоговые декларации по налогу на прибыль организаций, представленные за налоговый период - год, могут быть отозваны (аннулированы).
<a id="p100035"></a>Перед тем как приступить к процедуре отзыва (аннулирования) налоговых деклараций необходимо получить от вышестоящего налогового органа официальное разрешение в виде докладной (служебной) записки.
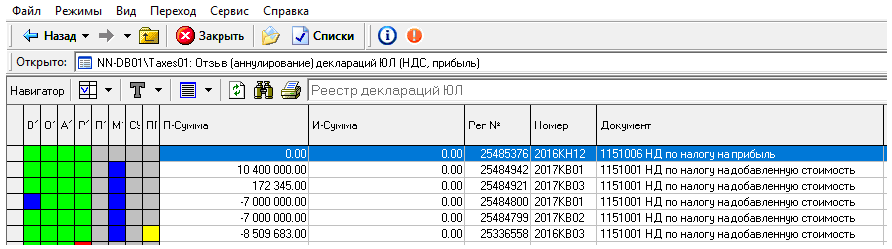
<a id="p100036"></a>Для перевода налоговых деклараций по НДС и налогу на прибыль организаций в "Реестр деклараций ЮЛ, не подлежащих обработке" или "Реестр деклараций ФЛ, не подлежащих обработке" необходимо перейти по следующему пути в дереве документов ПК "СЭОД": Ввод и обработка налоговых документов/Документы с начислениями/Документы налогоплательщиков ЮЛ/Налоговые декларации ЮЛ/ветка "Отзыв (аннулирование) деклараций ЮЛ (НДС, прибыль)".
<a id="p100037"></a> ![Письмо](https://i.bukva.ai/v2zXarczX/img_0.png) 

<div align="center">

<a id="p100038"></a>Рисунок 1. Отзыв (аннулирование) деклараций ЮЛ

</div>

(НДС, прибыль)

<div align="center">

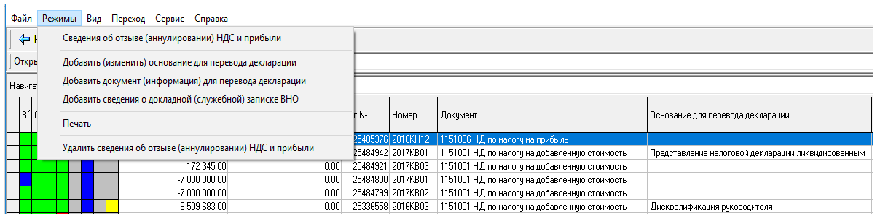
<a id="p100039"></a>В данной ветке предусмотрены следующие режимы:
</div>


<a id="p100040"></a> ![Письмо](https://i.bukva.ai/v2zXarczX/img_1.png) 

<div align="center">

<a id="p100041"></a>Рисунок 2. Режимы в окне "Отзыв (аннулирование) деклараций<br>
ЮЛ (НДС, прибыль)"

</div>


### 1. <a id="p100042"></a>Режим "Сведения об отзыве (аннулировании) НДС и прибыли"

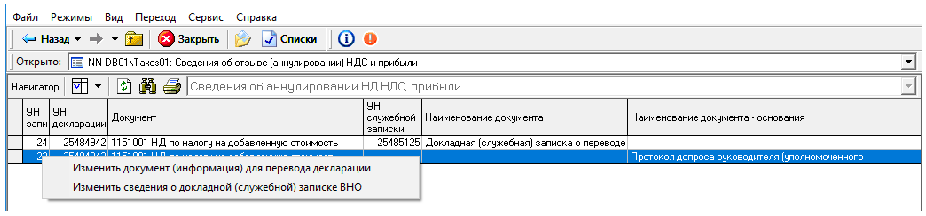
<a id="p100043"></a>Данный режим предназначен для просмотра и изменения ранее введенных данных о документе - основании для перевода налоговой декларации, а также сведений о докладной (служебной) записке, вынесенной вышестоящим налоговым органом.
<div align="center">

<a id="p100044"></a> ![1. Режим "Сведения об отзыве (аннулировании) НДС и прибыли"](https://i.bukva.ai/v2zXarczX/img_2.png) 

<a id="p100045"></a>Рисунок 3. Режим "Сведения об отзыве (аннулировании)<br>
НДС и прибыли"

</div>


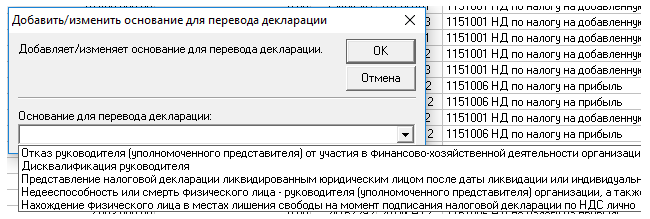
### 2. <a id="p100046"></a>Режим "Добавить (изменить) основание для перевода декларации"

<a id="p100047"></a>Данный режим предназначен для добавления основания для перевода налоговой декларации из предусмотренного программным комплексом перечня или изменения уже указанного основания.
<div align="center">

<a id="p100048"></a> ![2. Режим "Добавить (изменить) основание для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_3.png) 

<a id="p100049"></a>Рисунок 4. Режим "Добавить (изменить) основание<br>
для перевода декларации"

</div>


<a id="p100050"></a>Основание для перевода налоговой декларации выбирается из справочника "FN1447 - Справочник причин повторного ввода деклараций - SYS". При этом, предоставлена возможность выбора только одного основания из предусмотренного перечня.
<a id="p100051"></a>Перечень оснований для перевода налоговых деклараций является закрытым:


| <a id="p100052"></a>Код | <a id="p100053"></a>Описание |
| --- | --- |
| <a id="p100054"></a>0 | <a id="p100055"></a>Отказ руководителя (уполномоченного представителя) от участия в финансово-хозяйственной деятельности организации, подписания налоговой декларации, представлении налоговой декларации в налоговый орган, выдаче доверенности уполномоченному представителю на право подписания и представления налоговой декларации в налоговый орган |
| <a id="p100056"></a>1 | <a id="p100057"></a>Дисквалификация руководителя |
| <a id="p100058"></a>2 | <a id="p100059"></a>Представление налоговой декларации ликвидированным юридическим лицом после даты ликвидации или индивидуальным предпринимателем после даты окончания предпринимательской деятельности |
| <a id="p100060"></a>3 | <a id="p100061"></a>Недееспособность или смерть физического лица - руководителя (уполномоченного представителя) организации, а также признание его безвестно отсутствующим |
| <a id="p100062"></a>4 | <a id="p100063"></a>Нахождение физического лица в местах лишения свободы на момент подписания налоговой декларации лично |


<a id="p100064"></a>Сохранение внесенной информации осуществляется после нажатия на кнопку "ОК".


### 3. <a id="p100065"></a>Режим "Добавить документ (информация) для перевода декларации"

<div align="center">

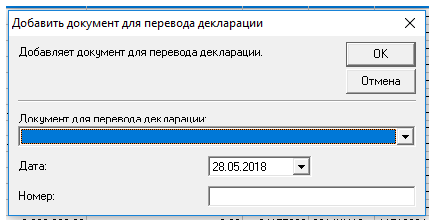
<a id="p100066"></a>Данный режим предназначен для добавления документа - основания для перевода налоговой декларации из предусмотренного программным комплексом перечня и ввода реквизитов документа. При этом, реализована возможность добавления нескольких документов - оснований для перевода налоговой декларации.
</div>


<a id="p100067"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_4.png) 

<div align="center">

<a id="p100068"></a>Рисунок 5. Режим "Добавить документ (информация)<br>
для перевода декларации"

</div>


<a id="p100069"></a>Документ для перевода налоговой декларации выбирается из справочника "FN14471 - Справочник кодов, характеризующих основания для перевода декларации - SYS".
<a id="p100070"></a>Вместе с тем, для каждого документа предоставлена возможность ввода определенного набора реквизитов:


| <a id="p100071"></a>Наименование документов (информации) | <a id="p100072"></a>Перечень реквизитов для заполнения |
| --- | --- |
| <a id="p100073"></a>- Протокол допроса руководителя (уполномоченного представителя); | <a id="p100074"></a>- N и дата протокола допроса; |
| <a id="p100075"></a>- Заявление руководителя (уполномоченного представителя) организации об отзыве/аннулировании налоговой декларации; | <a id="p100076"></a>- N и дата заявления |
| <a id="p100077"></a>- Решение суда о дисквалификации физического лица; | <a id="p100078"></a>- N и дата решения суда |
| <a id="p100079"></a>- Сведения из ЕГРЮЛ; | <a id="p100080"></a>- Дата ликвидации или окончания предпринимательской деятельности |
| <a id="p100081"></a>- Решение суда о признании физического лица недееспособным, умершим или безвестно отсутствующим; | <a id="p100082"></a>- N и дата решения суда; |
| <a id="p100083"></a>- Сведения, полученные из органов ЗАГС; | <a id="p100084"></a>- N и дата документа |
| <a id="p100085"></a>- Сведения, полученные из органов МВД; | <a id="p100086"></a>- N и дата документа |


<a id="p100087"></a>Сохранение внесенной информации осуществляется после нажатия на кнопку "ОК".
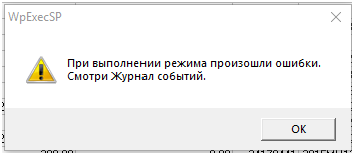
<a id="p100088"></a>При этом, применение режима возможно только после выбора основания для перевода налоговой декларации, в противном случае, после нажатия на кнопку "ОК" на экране будет выведено сообщение о наличие ошибки, представленное на Рисунке 6.
<a id="p100089"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_5.png) 

<a id="p100090"></a>**Рисунок 6. Ошибка при сохранении информации о документе**

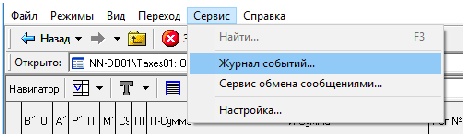
<a id="p100091"></a>Для просмотра содержания ошибки, возникающей при сохранении информации о документе, необходимо воспользоваться режимом "Журнал событий...", представленным на Рисунке 7.
<a id="p100092"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_6.png) 

<div align="center">

<a id="p100093"></a>Рисунок 7. Режим "Журнал событий..."

</div>


<a id="p100094"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_7.png) 

<div align="center">

<a id="p100095"></a>Рисунок 8. Описание события

</div>


<a id="p100096"></a>Для устранения ошибки необходимо воспользоваться режимом "Добавить (изменить) основание для перевода декларации", описанным в [пункте 2](#p100046) настоящей инструкции.

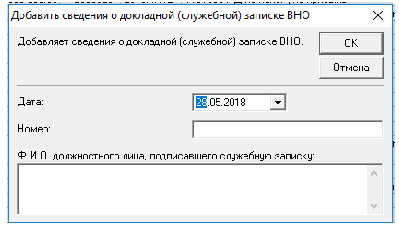
4. <a id="p100097"></a>Режим "Добавить сведения о докладной (служебной) записке ВНО".
<a id="p100098"></a>Данный режим предназначен для добавления информации о номере, дате и должностном лице вышестоящего налогового органа, подписавшем докладную (служебную) записку о переводе налоговой декларации в "Реестр деклараций ЮЛ, не подлежащих обработке" или "Реестр деклараций ФЛ, не подлежащих обработке".
<div align="center">

<a id="p100099"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_8.png) 

<a id="p100100"></a>Рисунок 9. Режим "Добавить сведения о докладной (служебной)<br>
записке ВНО"

</div>


<a id="p100101"></a>Сохранение внесенной информации осуществляется после нажатия на кнопку "ОК".
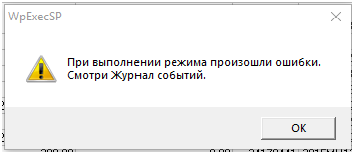
<a id="p100102"></a>При этом, применять режим можно только после добавления документа - основания для перевода декларации, в противном случае, после нажатия на кнопку "ОК" на экране будет выведено сообщение о наличие ошибки, представленное на Рисунке 10.
<a id="p100103"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_9.png) 

<div align="center">

<a id="p100104"></a>Рисунок 10. Ошибка при сохранении информации о докладной<br>
(служебной) записке ВНО

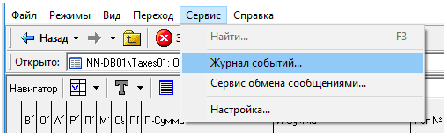
<a id="p100105"></a>Для просмотра содержания ошибки, возникающей при сохранении информации о докладной (служебной) записке ВНО, необходимо воспользоваться режимом "Журнал событий...", представленным на Рисунке 11.
</div>


<a id="p100106"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_10.png) 

<div align="center">

<a id="p100107"></a>Рисунок 11. Режим "Журнал событий..."

</div>


<a id="p100108"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_11.png) 

<div align="center">

<a id="p100109"></a>Рисунок 12. Описание события

</div>


<a id="p100110"></a>Для устранения ошибки необходимо воспользоваться режимом "Добавить документ (информация) для перевода декларации", описанным в [пункте 3](#p100065) настоящей инструкции.

<a id="p100111"></a>**5. Режим "Печать".**
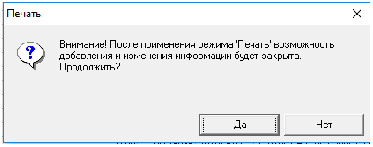
<a id="p100112"></a>Данный режим является завершающим этапом для отзыва (аннулирования) налоговой декларации и перевода в "Реестр деклараций ЮЛ, не подлежащих обработке" или "Реестр деклараций ФЛ, не подлежащих обработке". После выбора указанного режима на экран выводится предупреждающее сообщение о невозможности последующего внесения изменений, представленное на Рисунке 13.
<a id="p100113"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_12.png) 

<div align="center">

<a id="p100114"></a>Рисунок 13. Режим "Печать"

<a id="p100115"></a>При нажатии на кнопку "Да" в базу данных вносятся следующие изменения:

</div>

- <a id="p100116"></a>создается печатная форма Уведомления (УН вида документа = 6420) в блоке "Печать";
- <a id="p100117"></a>налоговая декларация отображается в ветке "Реестр деклараций ЮЛ/ФЛ, не подлежащих обработке", которая находится по следующему пути: Ввод и обработка налоговых документов\Документы с начислениями\Документы налогоплательщиков ЮЛ/ФЛ\Налоговые декларации ЮЛ/ФЛ\Реестр деклараций ЮЛ/ФЛ, не подлежащих обработке;
- <a id="p100118"></a>налоговая декларация не отображаются в ветке "Отзыв (аннулирование) деклараций ЮЛ/ФЛ (НДС, прибыль)";
- <a id="p100119"></a>после проведения процедуры отзыва (аннулирования) возможность редактирования и удаления каких-либо сведений об отзыве (аннулировании) будет недоступна;
- <a id="p100120"></a>в отношении данной налоговой декларации сторнируются начисления в карточке расчетов с бюджетом после проведения технологического процесса "Операционный день";
- <a id="p100121"></a>у отозванной (аннулированной) налоговой декларации устанавливается дата окончания камеральной проверки, равная дате установки режима "Печать". При отзыве (аннулировании) уточненной налоговой декларации, осуществляется сравнение даты окончания камеральной проверки предыдущей корректировки налоговой декларации с датой отзыва (аннулирования) налоговой декларации. Если срок окончания камеральной проверки больше даты отзыва (аннулирования), то камеральная проверка у предыдущей корректировки налоговой декларации открывается (удаляется дата окончания камеральной проверки);
- <a id="p100122"></a>в Истории обработки добавляется запись об отзыве (аннулировании) налоговой декларации;
- <a id="p100123"></a>налоговая декларация считается непредставленной;
- <a id="p100124"></a>при переводе налоговой декларации в "Реестр деклараций ЮЛ/ФЛ, не подлежащих обработке" актуальной становится предыдущая корректировка (при наличии). При этом, в случае если в "Реестр деклараций ЮЛ/ФЛ, не подлежащих обработке" переводится первичная налоговая декларация по НДС, то по истечении 10 дней с момента отправки Уведомления налоговый орган вправе приостановить операции по счетам данного налогоплательщика на основании [подпункта 1 пункта 3 статьи 76](https://bukva.ai/docs/kodeks-146-fz/statya-1#p2863) Налогового кодекса Российской Федерации.
- <a id="p100125"></a>запускается процесс передачи сведений в ПО "АСК НДС-2".
<a id="p100126"></a>При нажатии на кнопку "Нет" происходит отмена выбора режима "Печать" и процедура аннулирования прекращается.
<a id="p100127"></a>После ввода всех реквизитов и сохранения данных формируется Уведомление, подписывается руководителем (курирующим заместителем руководителя) налогового органа и направляется в адрес налогоплательщика по телекоммуникационным каналам связи через оператора электронного документооборота или вручается лично (под расписку) на бумажном носителе.
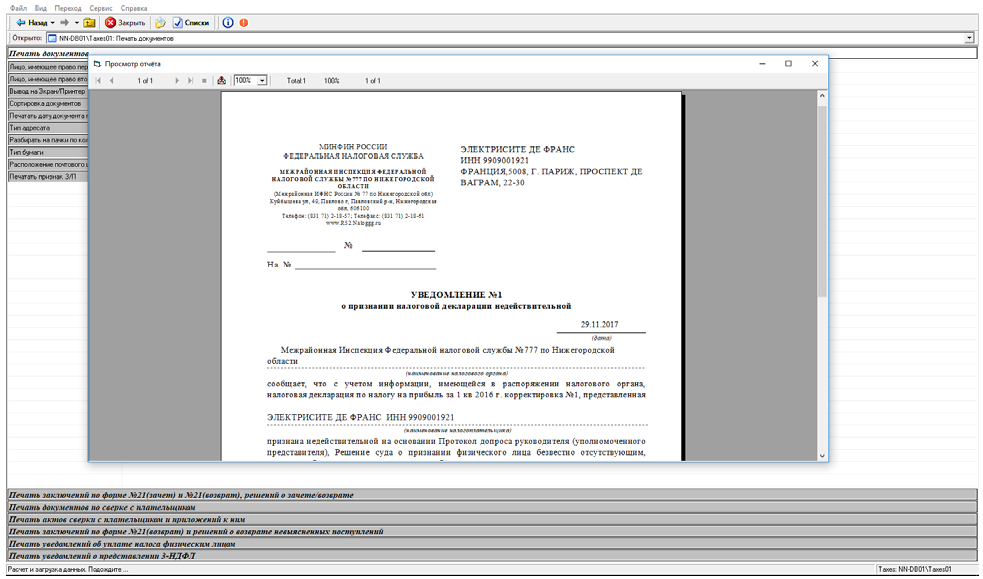
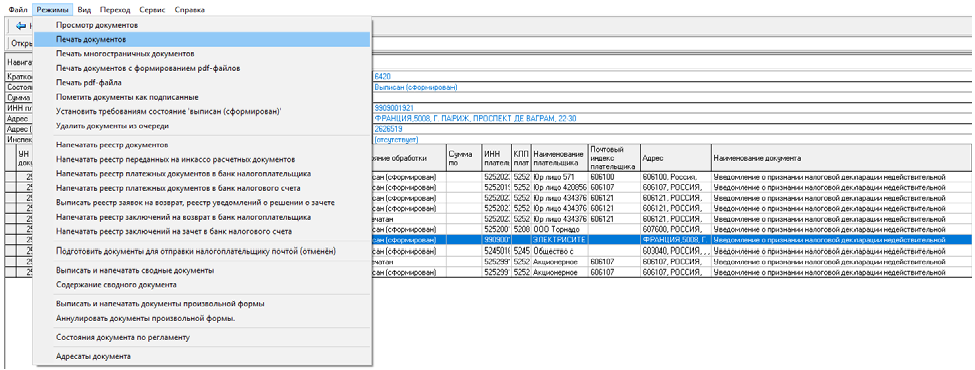
<a id="p100128"></a>Для того, чтобы просмотреть или распечатать документ "Уведомление о признании налоговой декларации недействительной" необходимо применить режим "Печать документа" в блоке "Печать", который находится по следующему пути: Печать\Документы для печати.
<div align="center">

<a id="p100129"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_13.png) 

<a id="p100130"></a>Рисунок 14. Режим "Печать документа"

</div>


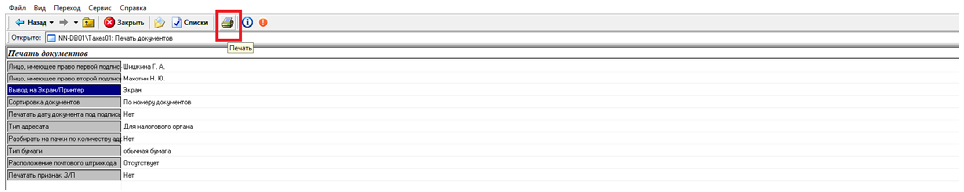
<a id="p100131"></a>При нажатии на пиктограмму "Печать" формируется документ "Уведомление о признании налоговой декларации недействительной".
<a id="p100132"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_14.png) 

<div align="center">

<a id="p100133"></a>Рисунок 15. Печать документа

</div>


<a id="p100134"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_15.png) 

<div align="center">

<a id="p100135"></a>Рисунок 16. Просмотр Уведомления

6. <a id="p100136"></a>Режим "Удалить сведения об отзыве (аннулировании) НДС и прибыли".

</div>

<a id="p100137"></a>**Данный режим предусмотрен для удаления ошибочно введенной информации об отзыве (аннулировании) декларации до момента применения режима "Печать".**
<a id="p100138"></a>После перевода налоговых деклараций по НДС в "Реестр деклараций ЮЛ, не подлежащих обработке" или "Реестр деклараций ФЛ, не подлежащих обработке" данная информация будет отображена в ПО "АСК НДС-2".
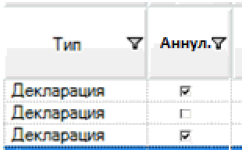
<a id="p100139"></a>Окно оперативной работы в ПО "АСК НДС-2" содержит признак наличия аннулированной корректировки налоговой декларации - "галочка" в столбце "Аннулировано".
<div align="center">

<a id="p100140"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_16.png) 

<a id="p100141"></a>Рисунок 17. Установка признака "Аннулировано" для налоговой<br>
декларации в окне оперативной работы

</div>


<a id="p100142"></a>Если конкретная корректировка декларации по НДС была аннулирована, то для этой корректировки красным цветом выводится дополнительный признак "Аннулировано".

<div align="center">

<a id="p100143"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_17.png) 

</div>


<a id="p100144"></a>Рисунок 18. Отображение признака "Аннулировано" для корректировки декларации по НДС, которая была аннулирована

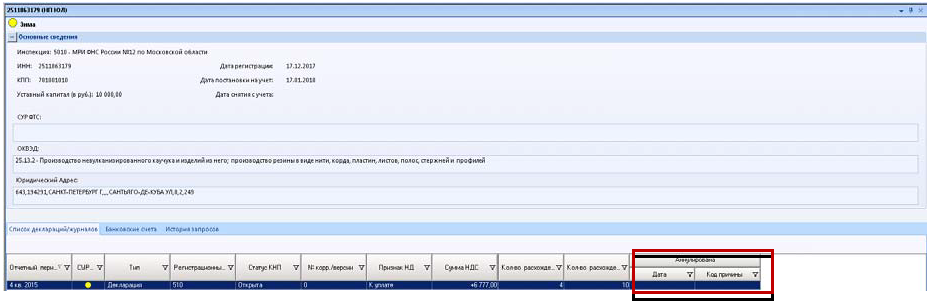
<a id="p100145"></a>Вместе с тем, карточка налогоплательщика содержит информацию о дате и причинах (код) аннулирования налоговой декларации по НДС.
<a id="p100146"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_18.png) 

<div align="center">

<a id="p100147"></a>Рисунок 19. Карточка налогоплательщика

</div>


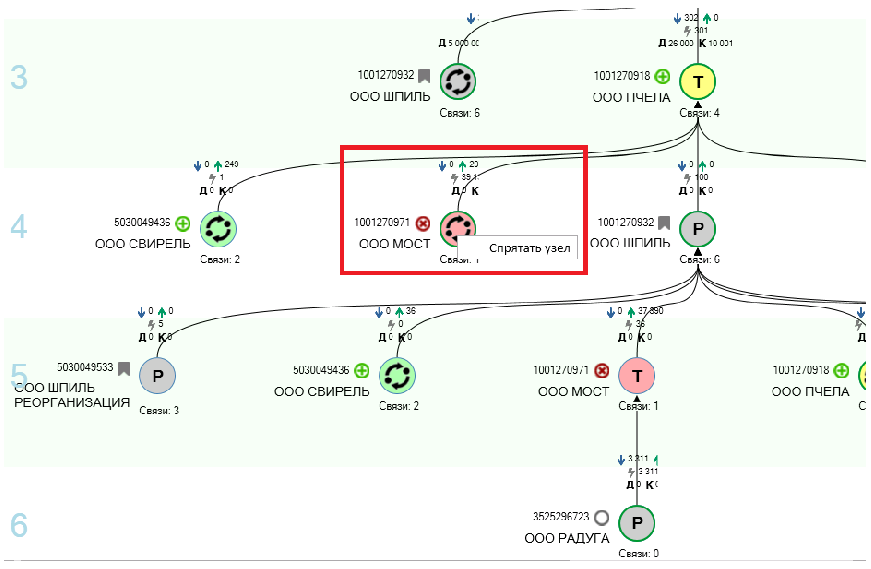
<a id="p100148"></a>Аннулированная налоговая декларация по НДС также будет отмечена в отчете "Дерево связей".
<a id="p100149"></a> ![3. Режим "Добавить документ (информация) для перевода декларации"](https://i.bukva.ai/v2zXarczX/img_19.png) 

<div align="center">

<a id="p100150"></a>Рисунок 20. Отчет "Дерево связей"

</div>


<a id="p100151"></a>

---