Письмо ФНС России от 31.03.2022 № ЕА-4-26/3910@
Актуально на 01.11.2026.
Как цитировать: <Письмо> ФНС России от 31.03.2022 N ЕА-4-26/3910@. ЕА-4-26/3910@. 31.03.2022. https://bukva.ai/docs/pismo-ea-4-263910-at
«О реализации Уведомления о получателе документов»
(вместе с «Порядком направления уведомления о получателе документов, используемых налоговыми органами при реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах, в электронной форме по телекоммуникационным каналам связи»)
ПИСЬМО
В целях совершенствования электронного документооборота между налоговыми органами и налогоплательщиками, ФНС России доработан порядок направления Уведомления о получателе документов, используемых налоговыми органами при реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах, в электронной форме по телекоммуникационным каналам связи через операторов электронного документооборота (далее — Уведомление о получателе документов) (приложение № 1), актуализирован формат представления в электронной форме уведомления о получателе документов, используемых налоговыми органами в рамках своих полномочий (приложение № 2), а также в АИС «Налог-3» реализованы прием, обработка и использование сведений из Уведомления о получателе документов при направлении документов, инициируемых налоговыми органами.
Уведомление о получателе документов позволяет налогоплательщику сообщать в налоговый орган сведения об учетной записи налогоплательщика, на который налоговому органу необходимо осуществлять направление документов в электронной форме по телекоммуникационным каналам связи, в случае если у налогоплательщика используются несколько адресов. Также направлять Уведомление о получателе документов рекомендуется при смене налогоплательщиком оператора электронного документооборота.
Перед использованием Уведомления о получателе документов налогоплательщику необходимо уточнить у оператора электронного документооборота, оказывающего услуги по обеспечению электронного документооборота, наличие в программном обеспечении оператора реализованной возможности использования Уведомления о получателе документов.
ФНС России поручает указанную информацию учесть в работе, а также довести до подведомственных территориальных налоговых органов ФНС России.
Одновременно сообщается, что письмо ФНС России от 09.12.2016 № ЕД-4-15/23665@ необходимо считать утратившим силу.
ПОРЯДОК
НАПРАВЛЕНИЯ УВЕДОМЛЕНИЯ О ПОЛУЧАТЕЛЕ ДОКУМЕНТОВ,
ИСПОЛЬЗУЕМЫХ НАЛОГОВЫМИ ОРГАНАМИ ПРИ РЕАЛИЗАЦИИ СВОИХ
ПОЛНОМОЧИЙ В ОТНОШЕНИЯХ, РЕГУЛИРУЕМЫХ ЗАКОНОДАТЕЛЬСТВОМ
О НАЛОГАХ И СБОРАХ, В ЭЛЕКТРОННОЙ ФОРМЕ
ПО ТЕЛЕКОММУНИКАЦИОННЫМ КАНАЛАМ СВЯЗИ
I. Общие положения
Настоящий Порядок устанавливает рекомендуемую процедуру взаимодействия участников электронного документооборота при направлении налогоплательщиком (уполномоченным представителем налогоплательщика) в налоговый орган уведомления о получателе документов, используемых налоговыми органами для реализации своих полномочий.
Основные используемые сокращения:
ИНН — идентификационный номер налогоплательщика;
КПП — код причины постановки на налоговый учет;
Налоговый орган — инспекция Федеральной налоговой службы по району, району в городе, городе без районного деления, межрайонная инспекция Федеральной налоговой службы, Межрегиональная Инспекция Федеральной налоговой службы по крупнейшим налогоплательщикам, Управление Федеральной налоговой службы по субъекту Российской Федерации.
Документы — документы, используемые налоговыми органами для реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах Российской Федерации, при проведении мероприятий налогового контроля и направляемые в электронной форме по телекоммуникационным каналам связи через операторов электронного документооборота;
Уведомление — уведомление о получателе документов, используемых налоговыми органами для реализации своих полномочий.
Налогоплательщик — в рамках настоящего порядка лицо, в отношении которого в соответствии с Налоговым кодексом Российской Федерации у налогового органа возникает право направления Документов.
Получатель — получатель Документов, а именно должностное лицо абонента электронного документооборота налогоплательщика, либо уполномоченного представителя налогоплательщика, обладающее полномочиями получения указанных документов, в адрес которого будет осуществляться шифрование.
Уведомление представляется налогоплательщиком (уполномоченным представителем налогоплательщика) в налоговый орган в электронной форме с усиленной квалифицированной электронной подписью для целей предоставления информации налоговым органам о Получателе.
В Уведомление включаются сведения о Получателях, по определяемым лицом, предоставляющим Уведомление, кодам налоговых органов и обособленным подразделениям налогоплательщика.
При представлении Уведомления информационное взаимодействие с налогоплательщиком осуществляется в соответствии с процедурой электронного документооборота по представлению отдельных документов в налоговый орган.
II. Порядок определения налоговым органом должностного лица — абонента электронного документооборота — получателя документов, используемых налоговыми органами для реализации своих полномочий
Настоящий порядок определяет правила определения Получателя, в том числе при представлении Уведомления или при его отсутствии, в случае возникновения права у налогового органа в направлении Документов.
1. Для определения Получателя проводятся следующие проверки:
- проверка наличия Уведомления Получателя;
- проверка полномочий Получателей, указанных в Уведомлении;
- проверка валидности квалифицированных сертификатов ключа проверки электронной подписи.
2. В случае если Уведомление найдено, формирование Документов осуществляется в адрес Получателей, указанных в данном Уведомлении.
3. В случае, если Уведомление не найдено или в Уведомлении отсутствуют Получатели, удовлетворяющие условиям, указанным в пункте 5.1 статьи 23 Налогового кодекса Российской Федерации, формирование и отправка Документов осуществляется в адрес отправителя последнего документа, представленного в налоговый орган наделенного соответствующими полномочиями, на который сформирована квитанция о приеме.
III. Порядок заполнения уведомления о получателе документов, используемых налоговыми органами для реализации своих полномочий
4. Уведомление заполняется налогоплательщиком (организацией, имеющей обособленные подразделения или отнесенной к категории крупнейших плательщиков, индивидуальным предпринимателем, физическим лицом) или его уполномоченным представителем и может представляться в налоговые органы, в которых налогоплательщик состоит на учете по месту нахождения, в качестве крупнейшего налогоплательщика или иным основаниям, предусмотренным Налоговым кодексом, в электронной форме по установленному формату с усиленной квалифицированной электронной подписью по телекоммуникационным каналам связи через оператора электронного документооборота.
5. При заполнении показателя «Код налогового органа — конечного получателя» вносится код налогового органа, в адрес которого направляется Уведомление.
Значение показателя выбирается в соответствии с классификатором «Система обозначений налоговых органов».
6. При заполнении показателей «Сведения о налогоплательщике», в случае, если налогоплательщик является юридическим лицом:
-
в поле «Наименование организации» указывается наименование налогоплательщика, в отношении которого налоговому органу необходимо направлять Документы в адрес Получателя (получателей), указанного (указанных) в пункте 8 настоящего порядка заполнения;
-
в поле «ИНН организации» указывается ИНН налогоплательщика, в отношении которого налоговому органу необходимо направлять Документы в адрес Получателя (получателей), указанного (указанных) в пункте 8 настоящего порядка заполнения;
-
в поле «КПП» указывается КПП налогоплательщика, присвоенный при постановке на учет в налоговый орган, в отношении которого налоговому органу необходимо направлять Документы в адрес Получателя (получателей), указанного (указанных) в пункте 8 настоящего порядка заполнения. В случае, если Уведомление направляется в отношении всех подразделений налогоплательщика в указанном налоговом органе, поле «КПП» не заполняется.
При заполнении показателей «Сведения о налогоплательщике», в случае, когда налогоплательщиком является физическое лицо, в поле «ИНН» указывается ИНН налогоплательщика, в отношении которого налоговому органу необходимо направлять Документы в адрес Получателя (получателей), указанного (указанных) в пункте 8 настоящего порядка заполнения.
7. При заполнении Сведений о получателе документов для налогоплательщика:
-
в поле «Идентификатор участника документооборота» указывается цифровой код Получателя (идентификатор абонента), присвоенный ему в Информационном ресурсе участников документооборота (далее — ИРУД);
-
В поле «Сведения о должностных лицах, сертификаты которых используются для шифрования в рамках направления документов» указываются фамилия, имя, отчество должностных лиц, наделенных соответствующими полномочиями и имеющих действующие сертификаты ключа проверки подписи.
В случаях, когда Получателем является юридическое лицо, в разделе «Сведения об организации»:
-
в поле «Наименование организации» указывается наименование организации, в адрес которой налоговый орган будет направлять Документы, касающиеся деятельности налогоплательщика, указанного в пункте 6 настоящего порядка заполнения;
-
в поле «ИНН организации» указывается ИНН организации, в адрес которой налоговый орган будет направлять Документы, касающиеся деятельности налогоплательщика, указанного в пункте 6 настоящего порядка заполнения;
-
в поле «КПП организации» указывается КПП организации, в адрес которой налоговый орган будет направлять Документы, касающиеся деятельности налогоплательщика, указанного в пункте 6 настоящего порядка заполнения.
В случаях, когда Получателем является физическое лицо, в разделе «Сведения о физическом лице» (в том числе индивидуальном предпринимателе):
-
в поле «ИНН физического лица» указывается ИНН физического лица, в адрес которого налоговый орган будет направлять Документы, касающиеся деятельности налогоплательщика, указанного в пункте 6 настоящего порядка заполнения;
-
в поле «ФИО физического лица» указываются фамилия, имя и отчество физического лица, в адрес которого налоговый орган будет направлять Документы, касающиеся деятельности налогоплательщика, указанного в пункте 6 настоящего порядка заполнения.
8. При заполнении показателей «Сведения о должностных лицах, сертификаты которых используются для шифрования в рамках направления документов» указываются фамилия, имя и отчество доверенных физических лиц, в адрес которых будут направляться Документы, касающиеся деятельности налогоплательщика, указанного в пункте 6 настоящего порядка, наделенных соответствующими полномочиями (99 — полные полномочия или 23 — документы, используемые налоговыми органами для реализации своих полномочий) и имеющих действующие сертификаты ключа проверки подписи.
9. При заполнении показателей «Сведения о лице, подписавшем документ в электронном виде»:
-
поле «Признак лица, подписавшего документ» принимает значение «1» — налогоплательщик» или «2» — уполномоченный представитель налогоплательщика»;
-
в поле «ФИО физического лица» указываются фамилия, имя и отчество физического лица, обладающего правом подписывать электронные документы, являющегося законным представителем или имеющего полные полномочия в отношении представления интересов налогоплательщика в налоговых органах;
-
в поле «Сведения о представителе плательщика» указывается наименование документа, подтверждающего полномочия представителя плательщика сбора, указанного в пункте 8 настоящего порядка заполнения.
IV. Порядок представления уведомления о получателе документов, используемых налоговыми органами для реализации своих полномочий
Порядок направления Уведомления в электронной форме по телекоммуникационным каналам связи регламентируется приказом ФНС России от 16.07.2020 № ЕД-7-2/448@ «Об утверждении Порядка направления и получения документов, предусмотренных Налоговым кодексом Российской Федерации и используемых налоговыми органами при реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах, а также представления документов по требованию налогового органа в электронной форме по телекоммуникационным каналам связи» (зарегистрирован Министерством юстиции Российской Федерации 19.08.2020, регистрационный номер 59335).
10. Уведомление представляется отдельно на каждого налогоплательщика, в отношении которого у налогового органа возникает право направлять Документы.
11. В случае представления в налоговый орган Уведомления, в котором указан налогоплательщик, на которого распространяется действие ранее поданного Уведомления, то ранее поданное Уведомление считается отозванным, а новое Уведомление становится актуальным.
ФОРМАТ
ПРЕДСТАВЛЕНИЯ В ЭЛЕКТРОННОЙ ФОРМЕ УВЕДОМЛЕНИЯ О ПОЛУЧАТЕЛЕ
ДОКУМЕНТОВ, ИСПОЛЬЗУЕМЫХ НАЛОГОВЫМИ ОРГАНАМИ В РАМКАХ
РЕАЛИЗАЦИИ СВОИХ ПОЛНОМОЧИЙ
I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий формат описывает требования к XML файлам (далее — файлам обмена) передачи в налоговые органы в электронной форме сведений по уведомлению о получателе документов, используемых налоговыми органами для реализации своих полномочий.
2. Номер версии настоящего формата 5.01, часть CMXVI.
II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
R_T — префикс, принимающий значение ON_UVPOLDOC;
A_K — идентификатор получателя информации, где: A — идентификатор получателя, которому направляется файл обмена, K — идентификатор конечного получателя, для которого предназначена информация из данного файла обмена <1>. Каждый из идентификаторов (A и K) имеет вид для налоговых органов — четырехразрядный код (код налогового органа в соответствии с классификатором «Система обозначения налоговых органов» (СОНО);
<1> Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают.
O — идентификатор отправителя информации, имеет вид:
для организаций — девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее — ИНН) и код причины постановки на учет (далее — КПП) организации (обособленного подразделения);
для физических лиц — двенадцатиразрядный код (ИНН физического лица, при наличии. При отсутствии ИНН — последовательность из двенадцати нулей).
GGGG — год формирования передаваемого файла, MM — месяц, DD — день;
N — идентификационный номер файла. (Длина — от 1 до 36 знаков. Идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла — xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML файла должна иметь следующий вид:
Имя файла, содержащего XML схему файла обмена, должно иметь следующий вид:
ON_UVPOLDOC_1_916_00_05_01_xx, где xx — номер версии схемы.
XML схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы.
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 1 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в таблицах 4.1 - 4.10 настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента <1>;
<1> В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом «|». Такая форма записи применяется в случае возможного наличия в файле обмена только одного элемента из описанных в этой строке.
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: «С» — сложный элемент логической модели (содержит вложенные элементы), «П» — простой элемент логической модели, реализованный в виде элемента XML файла, «А» — простой элемент логической модели, реализованный в виде атрибута элемента XML файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T — символьная строка; N — числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n — минимальное количество знаков, k — максимальное количество знаков, символ «-» — разделитель, символ «=» означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков неограничено, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.k), где: m — максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k — максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), то формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML (определенными в сети интернет по электронному адресу: http://www.w3.org/TR/xmlschema-0), например, элемент с типом «date», поле «Формат элемента» не заполняется. Для таких элементов в поле «Дополнительная информация» указывается тип базового элемента;
признак обязательности элемента определяет обязательность наличия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: «О» — наличие элемента в файле обмена обязательно; «Н» — наличие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), то признак обязательности элемента дополняется символом «К». Например, «ОК». В случае, если количество реализаций элемента может быть более одной, то признак обязательности элемента дополняется символом «М». Например, «НМ», «ОКМ».
К вышеперечисленным признакам обязательности элемента может добавляться значение «У» в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе «Дополнительная информация». Например, «НУ», «ОКУ»;
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
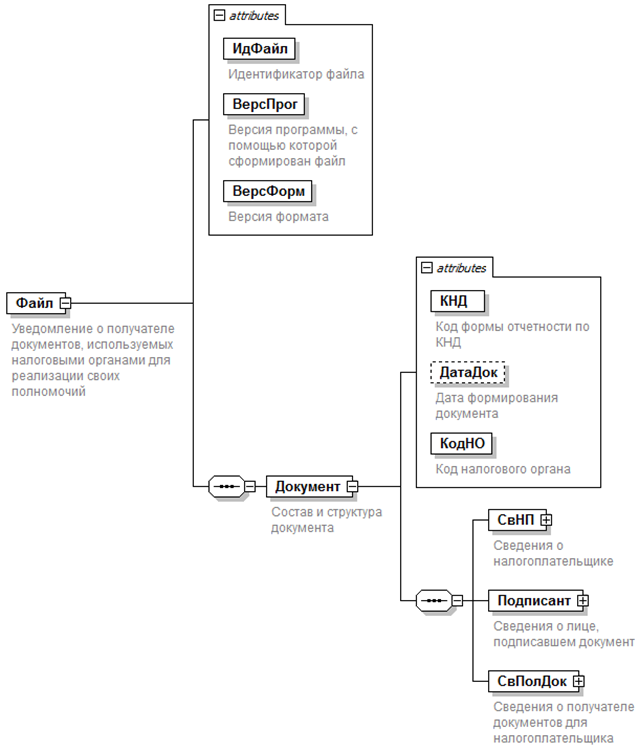
Уведомление о получателе документов, используемых налоговыми
органами для реализации своих полномочий (Файл)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Идентификатор файла | ИдФайл | А | T(1-100) | ОУ | Содержит (повторяет) имя сформированного файла (без расширения) |
| Версия программы, с помощью которой сформирован файл | ВерсПрог | А | T(1-40) | О | |
| Версия формата | ВерсФорм | А | T(1-5) | О | Принимает значение: 5.01 |
| Состав и структура документа | Документ | С | О | Состав элемента представлен в табл. 4.2 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Код формы отчетности по КНД | КНД | А | T(=7) | ОК | Типовой элемент <КНДТип>. Принимает значение: 1167008 |
| Дата формирования документа | ДатаДок | А | T(=10) | Н | Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
| Код налогового органа | КодНО | А | T(=4) | ОК | Типовой элемент <СОНОТип>. Значение выбирается в соответствии с классификатором «Система обозначений налоговых органов» |
| Сведения о налогоплательщике | СвНП | С | О | ||
| Сведения о лице, подписавшем документ | Подписант | С | О | Состав элемента представлен в табл. 4.5 | |
| Сведения о получателе документов для налогоплательщика | СвПолДок | С | О | Состав элемента представлен в табл. 4.7 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Налогоплательщик — организация | | НПЮЛ | С | О | ||
| Налогоплательщик — физическое лицо (в том числе индивидуальный предприниматель) | НПФЛ | С | О | Типовой элемент <СвФЛТип>. Состав элемента представлен в табл. 4.9 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Признак лица, подписавшего документ | ПрПодп | А | T(=1) | ОК | Принимает значение: 1 — налогоплательщик | 2 — представитель налогоплательщика |
| Фамилия, имя, отчество | ФИО | С | ОУ | ||
| Сведения о представителе налогоплательщика | СвПред | С | НУ | Состав элемента представлен в табл. 4.6. Элемент обязателен при <ПрПодп>=2 |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| Идентификатор абонента | ИдАбонент | А | T(4-46) | О | Принимает значение, присвоенное в Информационном реестре участников документооборота «ГНИВЦ ПРИЕМ — 3» (ИРУД) |
| Сведения об организации | | СвЮЛ | С | О | ||
| Сведения о физическом лице (в том числе индивидуальном предпринимателе) | СвФЛ | С | О | Типовой элемент <СвФЛТип>. Состав элемента представлен в табл. 4.9 |
|
| Сведения о должностных лицах, сертификаты которых используются для шифрования в рамках направления документов | ФИО | С | ОМ | Типовой элемент <ФИОТип>. Состав элемента представлен в табл. 4.10. |
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
|---|---|---|---|---|---|
| ИНН физического лица | ИННФЛ | А | T(=12) | О | Типовой элемент <ИННФЛТип> |
| Фамилия, имя, отчество физического лица | ФИО | С | О | Типовой элемент <ФИОТип>. Состав элемента представлен в табл. 4.10 |