---
title: "<Письмо> ФНС России от 16.08.2022 N ЕА-4-15/10748@"
number: "ЕА-4-15/10748@"
issuer: "Федеральная налоговая служба"
issued_on: 2022-08-16
status: действует
canonical: "https://bukva.ai/docs/pismo-ea-4-1510748-at"
---
## <Письмо> ФНС России от 16.08.2022 N ЕА-4-15/10748@
# <Письмо> ФНС России от 16.08.2022 N ЕА-4-15/10748@
"О разъяснении порядка заполнения реестров документов, предусмотренных пунктами 19 и 29 статьи 201 НК РФ"
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**
**ПИСЬМО**
от 16 августа 2022 г. N ЕА-4-15/10748@
**О РАЗЪЯСНЕНИИ**
**ПОРЯДКА ЗАПОЛНЕНИЯ РЕЕСТРОВ ДОКУМЕНТОВ, ПРЕДУСМОТРЕННЫХ**
**ПУНКТАМИ 19 И 29 СТАТЬИ 201 НК РФ**
Федеральная налоговая служба в целях реализации [Приказа](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100121) ФНС России от 01.03.2022 N ЕД-7-15/173@ "Об утверждении форм и форматов представления в электронной форме реестров документов, предусмотренных подпунктами 1, 2, 3, 4, 5, 7 пункта 19 и подпунктами 4, 5, 6, 7 пункта 29 статьи 201 Налогового кодекса Российской Федерации, порядков их заполнения и порядка их представления в налоговые органы" (далее - Приказ) сообщает следующее.
1. [Пунктом 19 статьи 200](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21168) Налогового кодекса Российской Федерации (далее - Кодекс) предусмотрено, что при исчислении акциза на реализованную алкогольную продукцию вычетам подлежат суммы акциза, уплаченные налогоплательщиком при приобретении или при ввозе в Российскую Федерацию виноматериалов, виноградного сусла, плодового сусла, плодовых сброженных материалов, использованных для производства указанной продукции, при представлении документов, предусмотренных [пунктом 19 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p18200) Кодекса.
В соответствии с [подпунктами 1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21178), [2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21179), [3](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21180), [4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21181), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21182), [7 пункта 19 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21183) Кодекса налоговые вычеты, предусмотренные [пунктом 19 статьи 200](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21168) Кодекса, производятся при представлении в налоговый орган реестров соответствующих документов. Форма, порядок заполнения и порядок представления таких реестров утверждены [Приказом](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100022).
Согласно [пункту 3](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100223) порядка заполнения реестров документов, предусмотренных подпунктами 1, 2, 3, 4, 5, 7 пункта 19 статьи 201 Кодекса, "по [графе 2](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100077) "Сумма акциза, подлежащая налоговому вычету, в рублях" указывается сумма акциза, соответствующая сумме в [графе 3 подраздела 2.3 раздела 2](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100114) декларации, по коду показателя 30012 по коду вида подакцизного товара, отраженного в [графе 1](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100076) Реестров".
При этом для подтверждения предусмотренных [пунктом 19 статьи 200](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21168) Кодекса налоговых вычетов при осуществлении операций реализации алкогольной продукции, отражаемых по отдельным кодам показателей [графы 1 подраздела 2.1](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100103) и [графы 1 подраздела 2.2 раздела 2](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100109) налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, а также на виноград (далее - декларация) <1>, рекомендуется по [графе 2](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100077) реестров документов, предусмотренных [подпунктами 1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21178), [2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21179), [3](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21180), [4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21181), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21182), [7 пункта 19 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21183) Кодекса, отражать фактически приходящуюся на соответствующую операцию реализации алкогольной продукции сумму налогового вычета.
---
<1> В соответствии с [Приказом](https://bukva.ai/docs/prikaz-ed-7-3610-at) ФНС России от 27.08.2020 N ЕД-7-3/610@ "Об утверждении формы, порядка заполнения и формата представления налоговой декларации по акцизам на этиловый спирт, алкогольную и (или) подакцизную спиртосодержащую продукцию, а также на виноград в электронной форме".
Таким образом, в [реестре](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100022) документов, предусмотренных [подпунктами 1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21178), [2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21179), [3](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21180), [4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21181), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21182), [7 пункта 19 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21183) Кодекса, с одним и тем же кодом вида подакцизного товара ([графа 1](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100076) реестров) может быть заполнено несколько строк в зависимости от отраженных в декларации операций по реализации алкогольной продукции в [подразделах 2.1](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100101) и [2.2 раздела 2](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100107) декларации, по которым применяются налоговые вычеты.
Дополнительно сообщается, что сумма строк по [графе 2](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100077) реестров документов, предусмотренных [подпунктами 1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21178), [2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21179), [3](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21180), [4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21181), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21182), [7 пункта 19 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21183) Кодекса, по одинаковым кодам вида подакцизного товара ([графа 1](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100076) реестров) должна совпадать со значением налогового вычета по акцизам, отраженным в [графе 3 подраздела 2.3 раздела 2](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100114) декларации, по коду показателя 30012 по соответствующему коду вида подакцизного товара, отраженному по [строке 010](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100099) графы 3 раздела 2 декларации.
Пример заполнения [реестров](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100022) документов, предусмотренных [подпунктами 1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21178), [2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21179), [3](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21180), [4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21181), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21182), [7 пункта 19 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21183) Кодекса, в указанной ситуации приведен в [Приложении N 1](#p100028) к настоящему письму.
2. [Пунктом 31 статьи 200](https://bukva.ai/docs/kodeks-117-fz/statya-143#p19429) Кодекса предусмотрено, что вычетам подлежат суммы акциза, исчисленные при совершении операции, указанной в [подпункте 38 пункта 1 статьи 182](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21123) Кодекса, умноженные на коэффициент КВД, при представлении документов, предусмотренных [пунктом 29 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p18207) Кодекса.
В соответствии с [подпунктами 4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p20998), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21189), [6](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21190), [7 пункта 29 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21191) Кодекса налоговые вычеты, предусмотренные [пунктом 31 статьи 200](https://bukva.ai/docs/kodeks-117-fz/statya-143#p19429) Кодекса, производятся при представлении налогоплательщиком в налоговые органы одновременно с налоговой [декларацией](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100023) по акцизам реестров соответствующих документов. Форма, порядок заполнения и порядок представления таких реестров утверждены [Приказом](https://bukva.ai/docs/prikaz-ed-7-15173-at).
При этом при заполнении [реестров](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100121) документов, предусмотренных [подпунктами 4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p20998), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21189), [6](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21190), [7 пункта 29 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21191) Кодекса, необходимо учитывать особенности отражения операций с подакцизным виноградом в [декларации](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100023).
Так, принимая во внимание порядок заполнения [раздела 2](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100096) и [3](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100136) декларации:
- в [графе 1](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100170) "Код вида подакцизного товара" реестров документов, предусмотренных [подпунктами 4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p20998), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21189), [6](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21190), [7 пункта 29 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21191) Кодекса, указывается код вида подакцизного товара 226, 227, 252, 254, 275 или 277, произведенного из винограда (код вида подакцизного товара 294);
- в [графе 2](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100171) "Сумма акциза, подлежащая налоговому вычету, в рублях" реестров документов, предусмотренных [подпунктами 4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p20998), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21189), [6](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21190), [7 пункта 29 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21191) Кодекса, указывается фактически приходящаяся на соответствующую операцию реализации алкогольной продукции сумма налогового вычета по кодам показателей 30014 - 30016 по коду вида подакцизного товара 294 (виноград), использованного для производства алкогольной продукции с кодами вида подакцизного товара 226, 227, 252, 254, 275 или 277, отраженного в [графе 1](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100170) реестра;
- в [графе 3](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100172) "Код показателя" указывается код показателя операции реализации в налоговом периоде подакцизного товара, согласно [приложению N 3](https://bukva.ai/docs/prikaz-ed-7-3610-at#p102418) к Порядку заполнения декларации, по кодам вида подакцизного товара 226, 227, 252, 254, 275 или 277, произведенного из винограда.
Таким образом, в [реестре](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100121) документов, предусмотренных [подпунктами 4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p20998), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21189), [6](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21190), [7 пункта 29 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21191) Кодекса, с одним и тем же кодом вида подакцизного товара ([графа 1](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100170) реестров) может быть заполнено несколько строк в зависимости от отраженных в декларации операций по реализации алкогольной продукции в [подразделах 2.1](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100101) и [2.2 раздела 2](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100107) декларации, по которым применяются налоговые вычеты.
Дополнительно сообщается, что сумма строк по [графе 2](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100171) реестров документов, предусмотренных [подпунктами 4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p20998), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21189), [6](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21190), [7 пункта 29 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21191) Кодекса, по одинаковым кодам вида подакцизного товара ([графа 1](https://bukva.ai/docs/prikaz-ed-7-15173-at#p100170) реестров) должна совпадать со значением налогового вычета по акцизам, отраженным по [строке 140 подраздела 3.1 раздела 3](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100155) декларации по кодам показателей 30014 - 30016 по соответствующему коду вида подакцизного товара 226, 227, 252, 254, 275 или 277, произведенного из винограда.
Пример заполнения реестров документов, предусмотренных [подпунктами 4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p20998), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21189), [6](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21190), [7 пункта 29 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21191) Кодекса, в указанной ситуации приведен в [Приложении N 2](#p100035) к настоящему письму.
Управлениям ФНС России по субъектам Российской Федерации и Межрегиональным инспекциям ФНС России по крупнейшим налогоплательщикам довести настоящее письмо до нижестоящих налоговых органов.
Действительный
государственный советник
Российской Федерации
3 класса
**А.В.ЕГОРИЧЕВ**
Приложение N 1
к письму ФНС России
от __________ N _______
**ПРИМЕР**
**ЗАПОЛНЕНИЯ РЕЕСТРОВ ДОКУМЕНТОВ, ПРЕДУСМОТРЕННЫХ ПОДПУНКТАМИ**
**1, 2, 3, 4, 5, 7 ПУНКТА 19 СТАТЬИ 201 НАЛОГОВОГО КОДЕКСА**
**РОССИЙСКОЙ ФЕДЕРАЦИИ**
1. Исходные данные (сведения, отраженные в налоговой [декларации](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100023) по акцизам (КНД 1151090)):
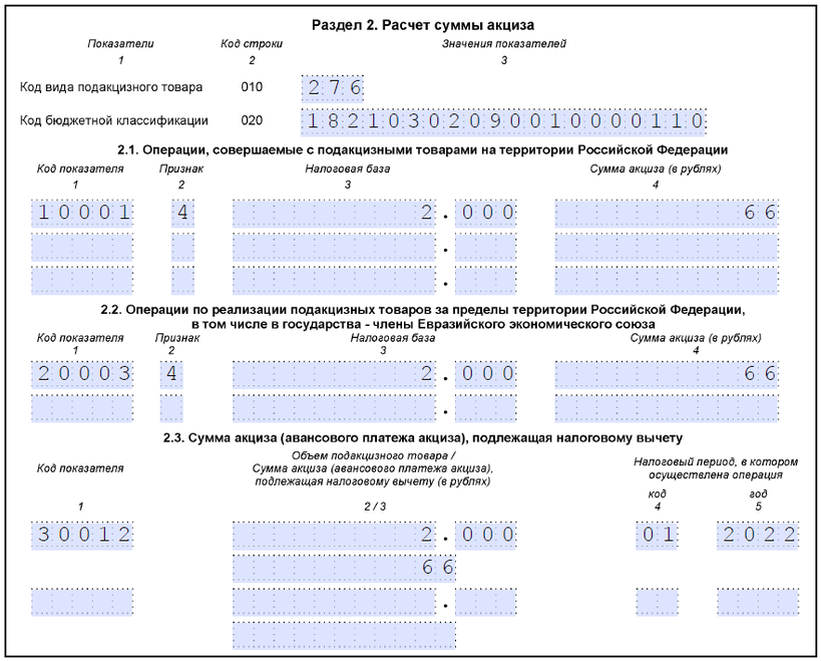
2. Заполнение первых трех граф реестров документов, предусмотренных [подпунктами 1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21178), [2](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21179), [3](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21180), [4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21181), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21182), [7 пункта 19 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21183) Налогового кодекса Российской Федерации:
| | 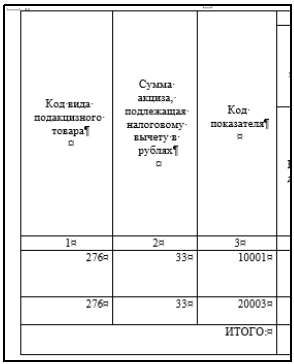 | | Таким образом, в указанном примере от общей суммы налогового вычета в размере 66 руб. по коду показателя 30012 на операцию реализации с кодом показателя 10001 приходится 33 руб., на операцию реализации с кодом показателя 20003 приходится 33 рубля. |
| --- | --- | --- | --- |
Приложение N 2
к письму ФНС России
от __________ N _______
**ПРИМЕР**
**ЗАПОЛНЕНИЯ РЕЕСТРОВ ДОКУМЕНТОВ, ПРЕДУСМОТРЕННЫХ ПОДПУНКТАМИ**
**4, 5, 6, 7 ПУНКТА 29 СТАТЬИ 201 НАЛОГОВОГО КОДЕКСА**
**РОССИЙСКОЙ ФЕДЕРАЦИИ**
1. Исходные данные (сведения, отраженные в налоговой [декларации](https://bukva.ai/docs/prikaz-ed-7-3610-at#p100023) по акцизам (КНД 1151090)):
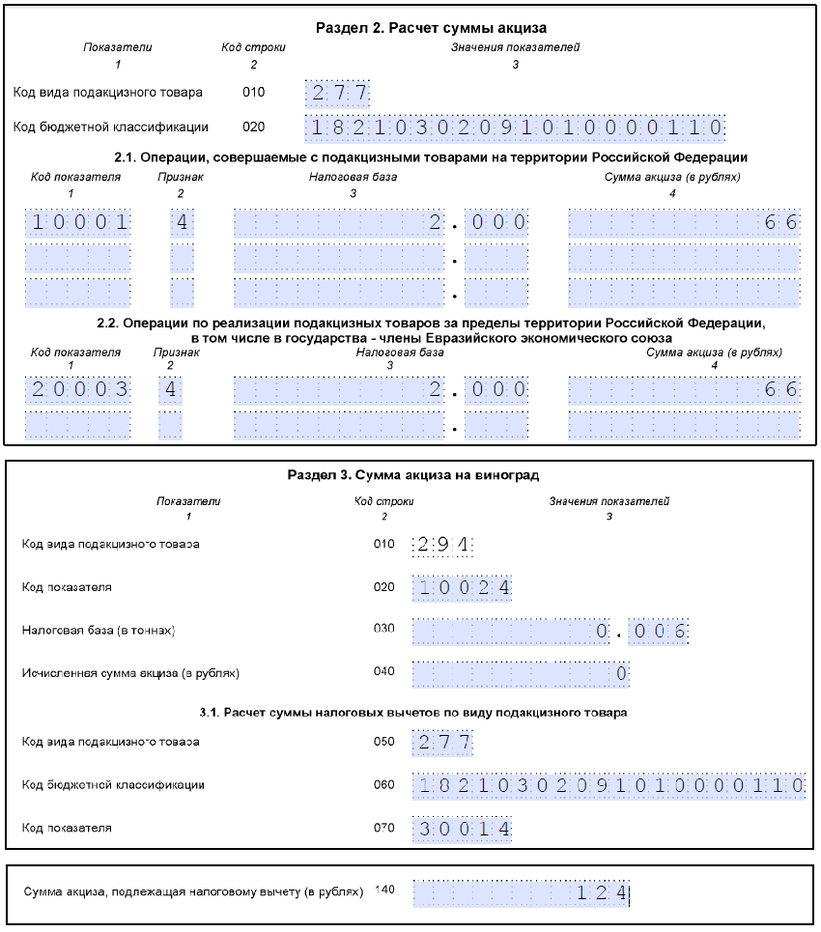
2. Заполнение первых трех граф реестров документов, предусмотренных [подпунктами 4](https://bukva.ai/docs/kodeks-117-fz/statya-143#p20998), [5](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21189), [6](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21190), [7 пункта 29 статьи 201](https://bukva.ai/docs/kodeks-117-fz/statya-143#p21191) Налогового кодекса Российской Федерации:
| 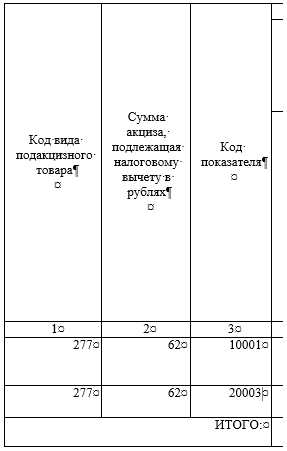 | | Таким образом, в указанном примере от общей суммы налогового вычета в размере 124 руб. по коду показателя 30014 на операцию реализации с кодом показателя 10001 приходится 62 руб., на операцию реализации с кодом показателя 20003 приходится 62 рубля. |
| --- | --- | --- |
---