---
title: "<Письмо> ФНС России от 10.01.2018 N БС-4-21/64@"
number: "БС-4-21/64@"
issuer: "Федеральная налоговая служба"
issued_on: 2018-01-10
status: действует
canonical: "https://bukva.ai/docs/pismo-bs-4-2164-at"
---
## <Письмо> ФНС России от 10.01.2018 N БС-4-21/64@
# <Письмо> ФНС России от 10.01.2018 N БС-4-21/64@
"О проведении в 2018 году публичной информационной кампании по информированию о налоговых льготах при налогообложении имущества физических лиц"
(вместе с "Типовым планом проведения информационной кампании по информированию физических лиц о налоговых льготах при налогообложении имущества (срок проведения с 01.02.2018 по 01.05.2018)")
> [!IMPORTANT]
> О проведении в 1-ом полугодии 2019 году публичной информационной кампании по информированию о налоговых льготах, действующих при налогообложении имущества физических лиц см. [письмо](https://bukva.ai/docs/pismo-bs-4-2125329-at) ФНС России от 24.12.2018 N БС-4-21/25329@.
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА**
## ПИСЬМО
**от 10 января 2018 г. N БС-4-21/64@**
**О ПРОВЕДЕНИИ**
**В 2018 ГОДУ ПУБЛИЧНОЙ ИНФОРМАЦИОННОЙ КАМПАНИИ**
**ПО ИНФОРМИРОВАНИЮ О НАЛОГОВЫХ ЛЬГОТАХ ПРИ НАЛОГООБЛОЖЕНИИ**
**ИМУЩЕСТВА ФИЗИЧЕСКИХ ЛИЦ**
Действительный
государственный советник
Российской Федерации
2 класса
С.Л.БОНДАРЧУК
Согласовано
Действительный
государственный советник
Российской Федерации
2 класса
А.Л.ОВЕРЧУК
Приложение N 1
к письму ФНС России
от "__" _______ 2018 г. N _____
**ТИПОВОЙ ПЛАН**
**ПРОВЕДЕНИЯ ИНФОРМАЦИОННОЙ КАМПАНИИ ПО ИНФОРМИРОВАНИЮ**
**ФИЗИЧЕСКИХ ЛИЦ О НАЛОГОВЫХ ЛЬГОТАХ ПРИ НАЛОГООБЛОЖЕНИИ**
**ИМУЩЕСТВА (СРОК ПРОВЕДЕНИЯ С 01.02.2018 ПО 01.05.2018)**
| N п/п | Наименование мероприятия | Форма реализации | Сроки реализации мероприятия |
| --- | --- | --- | --- |
| 1. | Утверждение приказом управления ФНС России по субъекту Российской Федерации (далее - УФНС) проведения мероприятия "Информационная кампания о налоговых льготах по имущественным налогам" (далее - информационная кампания) | Приказ | Не позднее 01.02.2018 |
| 2. | Обеспечение размещения информационных сообщений о порядке предоставления налоговых льгот налогоплательщикам - физическим лицам в региональных, местных печатных и электронных СМИ | Размещение публикаций в СМИ | Не менее 3 публикаций от каждого НО |
| 3. | Проведение тематических семинаров, "круглых" столов, выездных мероприятий в формате "мобильные офисы налоговой службы" и иных подобных мероприятий | Организация информационных мероприятий в каждом ТНО | Еженедельно не менее 1 мероприятия в каждом ТНО |
| 4. | Трансляция по громкой связи в местах массового посещения (торговые центры, рынки и т.п.) напоминания о порядке предоставления налоговых льгот налогоплательщикам - физическим лицам (по согласованию) | Обеспечение точки проведения трансляции | В период проведения информационной кампании |
| 5. | Размещение в помещениях для приема налогоплательщиков налоговых инспекций, в администрациях городских (сельских) поселений (по согласованию), многофункциональных центрах оказания государственных и муниципальных услуг информационных материалов | Размещение информационных материалов | В период проведения информационной кампании |
| 6. | Распространение в ходе проведения выездных информационно-просветительских мероприятий печатных информационных материалов и прием заявлений о предоставлении налоговых льгот | Распространение информационных материалов | В период проведения мероприятий по [п. 4](#p100035) Плана |
| 7. | Размещение пост-релиза (информационного сообщения) об итогах информационной кампании во всех видах СМИ, включая статистику, публикации по наиболее часто задаваемым вопросам и результаты проведения | Пост-релиз | В недельный срок после завершения информационной кампании |
| 8. | Сбор, обобщение и анализ информации о результатах проведения информационной кампании и направление в Управление налогообложения имущества отчета | Отчет | Не позднее 10.05.2018 |
## Приложение N 2
**к письму ФНС России**
от "__" _______ 2018 г. N _____
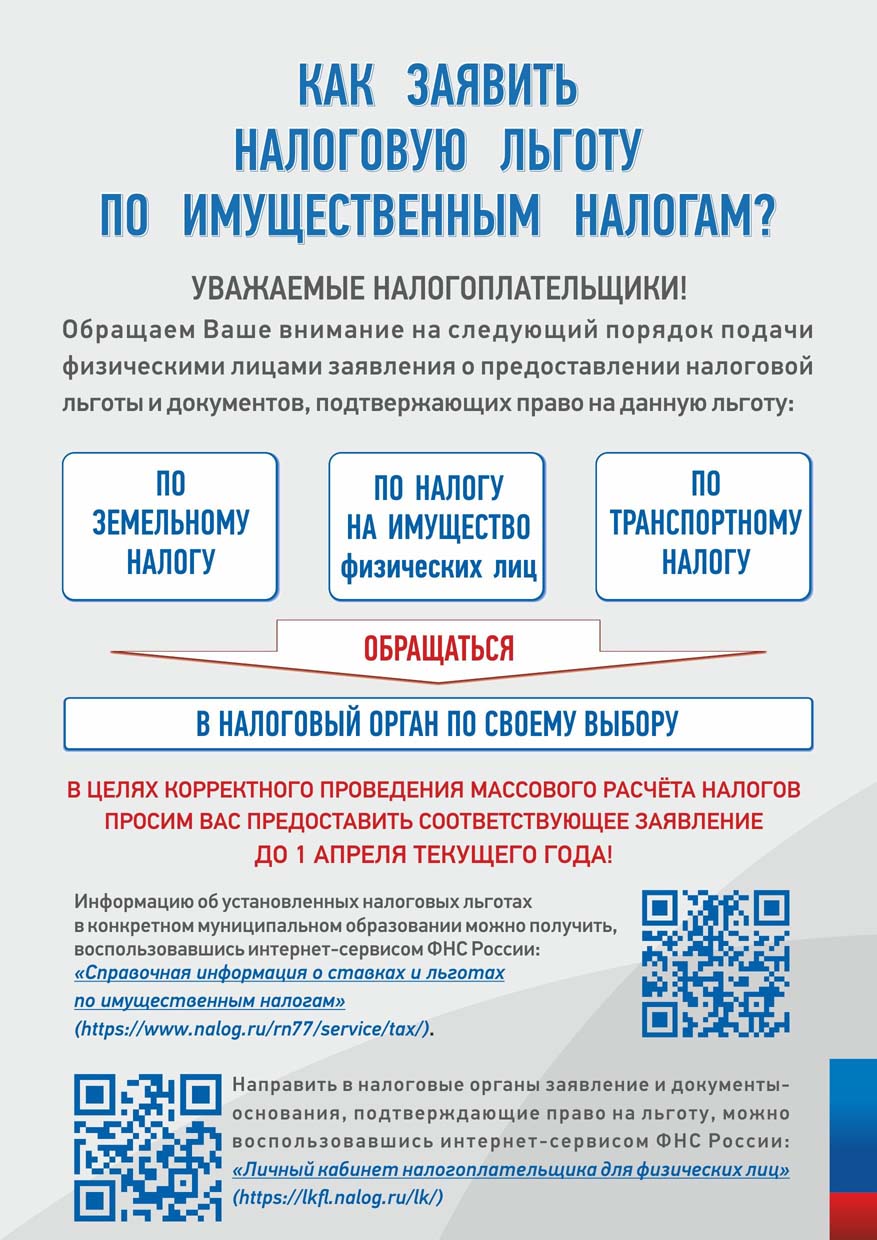
Приложение N 3
к письму ФНС России
от "__" _______ 2018 г. N _____
**ПРИМЕРНЫЙ ИНФОРМАЦИОННЫЙ МАТЕРИАЛ**
**"ОСНОВНЫЕ ИЗМЕНЕНИЯ (ФЕДЕРАЛЬНЫЙ УРОВЕНЬ) ПО ВОПРОСАМ**
**НАЛОГООБЛОЖЕНИЯ ИМУЩЕСТВА ФИЗИЧЕСКИХ ЛИЦ, ПРИМЕНЯЮЩИЕСЯ**
**ДЛЯ НАЛОГОВЫХ ПЕРИОДОВ 2017 И 2018 ГГ."**
### 1) Налоговый вычет по земельному налогу
**28.12.2017 Президентом России подписан федеральный [закон](https://bukva.ai/docs/zakon-436-fz-2017/statya-1) N 436-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации".**
[Законом](https://bukva.ai/docs/zakon-436-fz-2017/statya-1), начиная с 2017 г., вводится налоговый вычет, уменьшающий земельный налог на величину кадастровой стоимости 600 кв. м площади земельного участка (далее - вычет). Так, если площадь участка составляет не более 6 соток - налог взыматься не будет, а если площадь участка превышает 6 соток - налог будет рассчитан за оставшуюся площадь.
Вычет применяется для категорий лиц, указанных в [п. 5 ст. 391](https://bukva.ai/docs/kodeks-117-fz/statya-143#p15358) Налогового кодекса Российской Федерации, далее - НК РФ (Герои Советского Союза, Российской Федерации, инвалиды I и II групп, инвалиды с детства, ветераны Великой Отечественной войны и боевых действий и т.д.), а также для всех пенсионеров.
Вычет применяется по одному земельному участку по выбору "льготника" независимо от категории земель, вида разрешенного использования и местоположения земельного участка в пределах территории страны.
Для использования вычета за 2017 год можно будет обратиться в любой налоговый орган до 1 июля 2018 г. с уведомлением о выбранном участке, по которому будет применен вычет. Если такое уведомление не поступит от налогоплательщика, то вычет будет автоматически применен в отношении одного земельного участка с максимальной исчисленной суммой налога.
Кроме того, право на установление дополнительных налоговых вычетов предоставлено представительным органам муниципальных образований (законодательным органам Москвы, Санкт-Петербурга и Севастополя).
Таким образом, за 2017 год исчисление земельного налога будет проводиться с учетом налогового вычета, предусмотренного [ст. 391](https://bukva.ai/docs/kodeks-117-fz/statya-391#p1365) НК РФ и дополнительно установленного на муниципальном уровне размера не облагаемой налогом суммы для отдельных категорий налогоплательщиков.
### 2) Изменения в порядке применения налоговых льгот при налогообложении имущества физических лиц
Федеральный [закон](https://bukva.ai/docs/zakon-286-fz-2017/statya-1) от 30.09.2017 N 286-ФЗ "О внесении изменений в часть вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации" ([пп. 8](https://bukva.ai/docs/zakon-286-fz-2017/statya-1#p100044), [12](https://bukva.ai/docs/zakon-286-fz-2017/statya-1#p100057), [16 ст. 1](https://bukva.ai/docs/zakon-286-fz-2017/statya-1#p100074)) с 2018 года изменил порядок обращения физических лиц с заявлением о налоговых льготах по имущественным налогам.
Так, физические лица, имеющие право на льготы по транспортному налогу, земельному налогу или налогу на имущество, установленные законодательством о налогах федерального, регионального или муниципального уровня, по-прежнему представляют в налоговый орган по своему выбору заявление о предоставлении налоговой льготы, а также вправе, т.е. могут по желанию (а не обязаны, как было ранее), представить документы, подтверждающие право на налоговую льготу.
В случае, если документы, подтверждающие право налогоплательщика на налоговую льготу, в налоговом органе отсутствуют, в т.ч. не представлены налогоплательщиком, налоговый орган по информации, указанной в заявлении о предоставлении налоговой льготы, запрашивает сведения, подтверждающие право на налоговую льготу, у органов, организаций, должностных лиц, у которых имеются эти сведения. Лицо, получившее такой запрос исполняет его в течение семи дней или сообщает в налоговый орган о причинах неисполнения запроса.
Налоговый орган в течение трех дней со дня получения указанного сообщения обязан проинформировать налогоплательщика о неполучении по запросу сведений, подтверждающих право на налоговую льготу, и о необходимости представления налогоплательщиком подтверждающих документов в налоговый орган.
Применение с 2018 г. указанной нормы потребовало утверждение новой формы заявления о предоставлении налоговой льготы, что реализовано [приказом](https://bukva.ai/docs/prikaz-mmv-7-21897-at) ФНС России от 14.11.2017 N ММВ-7-21/897@.
Кроме того, лицо, не являющееся пользователем личного кабинета налогоплательщика, может выбирать способ информирования о результатах рассмотрения его заявления: в налоговом органе, МФЦ, через который подано заявление, либо по почте.
Обратиться с заявлением о предоставлении льготы по имущественным налогам можно в любой налоговый орган, в т.ч. через личный кабинет налогоплательщика. Информация о наличии права на льготу по определенному налогу в конкретном муниципальном образовании размещена на сайте ФНС России в сервисе "Справочная информация о ставках и льготах по имущественным налогам" (https://www.nalog.ru/rn77/service/tax/).
3) Ограничено право на применение налоговых льгот для налогоплательщиков единого сельскохозяйственного налога.
Соответствующая система налогообложения для сельскохозяйственных товаропроизводителей ([ст. 346.1](https://bukva.ai/docs/kodeks-117-fz/statya-346-1#p285) НК РФ) устанавливала, что индивидуальные предприниматели, являющиеся налогоплательщиками единого сельскохозяйственного налога, освобождаются от обязанности по уплате налога на имущество физических лиц (в отношении имущества, используемого для осуществления предпринимательской деятельности).
С 2018 г. Федеральным [законом](https://bukva.ai/docs/zakon-335-fz-2017/statya-1) от 27.11.2017 N 335-ФЗ [(п. 57 ст. 2)](https://bukva.ai/docs/zakon-335-fz-2017/statya-1#p100634) в указанные нормы [НК](https://bukva.ai/docs/kodeks-117-fz/statya-346-1#p285) РФ внесены изменения, согласно которым индивидуальные предприниматели могут "льготировать" только имущество, используемое для предпринимательской деятельности при производстве сельскохозяйственной продукции, первичной и последующей (промышленной) переработке и реализации этой продукции, а также при оказании услуг сельскохозяйственными товаропроизводителями.
Таким образом, законодатель продолжил тенденцию ограничения права на льготы при налогообложении имущества лиц, использующих специальные налоговые режимы, реализованную в Федеральном [законе](https://bukva.ai/docs/zakon-52-fz-2014/statya-1) от 02.04.2014 N 52-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации" для применяющих упрощенную и патентную системы налогообложения, а также единый налог на вмененный доход для отдельных видов деятельности.
Приложение N 4
к письму ФНС России
от "__" _______ 2018 г. N _____
Отчет Управления ФНС России по ___________________________
о проведенных мероприятиях по информированию граждан
о налоговых льготах по имущественным налогам
| Код УФНС | Мероприятие | Количество |
| 1. Прием от налогоплательщиков: | |
| заявлений о льготах | |
| заявлений о налоговых вычетах | |
| сообщений о розыске транспортного средства | |
| 2. Телевизионные передачи: | |
| 3. Региональные, местные печатные и электронные СМИ: | |
| 4. Выезды мобильных офисов налоговой службы: | |
| 5. Размещение информационных сообщений на информационных стендах (досках объявлений): | |
| органов местного самоуправления | |
| отделений МФЦ | |
| иное... | |
---