Письмо ФНС России от 29.12.2020 № БС-4-21/21826@
Актуально на 04.11.2026.
Как цитировать: <Письмо> ФНС России от 29.12.2020 N БС-4-21/21826@. БС-4-21/21826@. 29.12.2020. https://bukva.ai/docs/pismo-bs-4-2121826-at
«О реализации пункта 6 части 4 статьи 69.1 Федерального закона „О государственной регистрации недвижимости“»
ПИСЬМО
от 29 декабря 2020 г. № БС-4-21/21826@
О РЕАЛИЗАЦИИ ПУНКТА 6 ЧАСТИ 4 СТАТЬИ 69.1 ФЕДЕРАЛЬНОГО
ЗАКОНА «О ГОСУДАРСТВЕННОЙ РЕГИСТРАЦИИ НЕДВИЖИМОСТИ»
В соответствии с пунктом 6 части 4 статьи 69.1 Федерального закона от 13.07.2015 № 218-ФЗ «О государственной регистрации недвижимости» (далее — Закон) при проведении мероприятий по выявлению правообладателей ранее учтенных объектов недвижимости органы исполнительной власти субъектов Российской Федерации — городов федерального значения Москвы, Санкт-Петербурга и Севастополя, органы местного самоуправления (далее — уполномоченные органы) направляют запросы в налоговый орган по субъекту Российской Федерации — в целях получения имеющихся в налоговых органах сведений о ранее учтенных объектах недвижимости, сведений о правообладателях которых недостаточно для постановки на учет правообладателей ранее учтенных объектов недвижимости в налоговом органе по месту нахождения принадлежащих им объектов недвижимости (далее — сведения <1>) (при условии отсутствия сведений и подтверждающих их документов в распоряжении уполномоченного органа).
<1> Поскольку сведения должны формироваться в отношении ранее учтенных объектов недвижимости, по которым налогоплательщик не определен ввиду отсутствия о нем исчерпывающих данных, необходимых для постановки на учет в налоговых органах, указанные сведения исходя из пункта 9 статьи 84, пункта 1 статьи 102 Налогового кодекса Российской Федерации не должны относиться к налоговой тайне.
Ответ на запрос должен быть дан не позднее чем через пятнадцать дней со дня получения запроса, если иной срок рассмотрения такого запроса не установлен законодательством Российской Федерации (часть 5 статьи 69.1 Закона).
Для обеспечения исполнения вышеперечисленных положений УФНС России по субъектам Российской Федерации поручается:
-
организовать изучение статьи 69.1 Закона, в т.ч. с использованием прилагаемых заключений комитетов Совета Федерации Федерального Собрания Российской Федерации (не приводятся);
-
реализовать прилагаемый алгоритм формирования сведений для их предоставления в соответствии с пунктом 6 части 4 статьи 69.1 Закона;
-
по результатам реализации алгоритма представить в Управление налогообложения имущества ФНС России по СЭД в срок до 01.02.2021 информацию о количестве отобранных ранее учтенных земельных участков и иных объектов недвижимости;
-
в течение I квартала 2021 г. во взаимодействии с территориальными органами Росреестра провести с уполномоченными органами совещания по вопросам реализации части 4 статьи 69.1 Закона, в т.ч. определив рекомендуемую форму и способ предоставления сведений после вступления в силу статьи 69.1 Закона;
-
обеспечить во взаимодействии с территориальными органами Росреестра мониторинг количества принятых и реализованных решений о выявлении правообладателей ранее учтенных объектов недвижимости, информация о которых была предоставлена в составе сведений. Прилагаемую форму мониторинга ежемесячно (начиная с августа 2021 г. по январь 2022 г. включительно) представлять в Управление налогообложения имущества ФНС России по СЭД в срок до 5 числа отчетного месяца (нарастающим итогом).
Прошу Федеральную службу государственной регистрации, кадастра и картографии оказать содействие на региональном уровне в проведении вышеуказанных совещаний и мониторинга количества реализованных решений о выявлении правообладателей ранее учтенных объектов недвижимости.
РЕКОМЕНДУЕМЫЙ АЛГОРИТМ
ФОРМИРОВАНИЯ СВЕДЕНИЙ ДЛЯ ИХ ПРЕДОСТАВЛЕНИЯ НАЛОГОВЫМИ
ОРГАНАМИ ПО СУБЪЕКТАМ РОССИЙСКОЙ ФЕДЕРАЦИИ В СООТВЕТСТВИИ
С ПУНКТОМ 6 ЧАСТИ 4 СТАТЬИ 69.1 ФЕДЕРАЛЬНОГО ЗАКОНА
ОТ 13.07.2015 № 218-ФЗ «О ГОСУДАРСТВЕННОЙ
РЕГИСТРАЦИИ НЕДВИЖИМОСТИ»
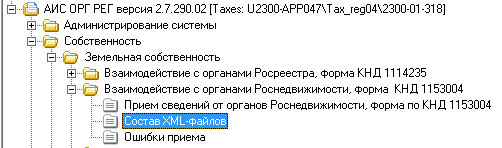
Для формирования сведений рекомендуется использовать информацию, содержащуюся в ЭОД, поступившую из уполномоченных органов (организаций), по ранее учтенным земельным участкам, владельцам которых не присвоен ИНН (ветка «АИС ОРГ РЕГ/Собственность/Земельная собственность/Взаимодействие с органами Роснедвижимости/Состав XML-файлов»)
При отборе сведений необходимо установить условие по дате регистрации — в выборку должны попадать факты владения по дате возникновения права до дня начала применения на территории субъекта Российской Федерации Федерального закона от 21.07.1997 № 122-ФЗ «О государственной регистрации прав на недвижимое имущество и сделок с ним» при условии, что права на данные объекты недвижимости не зарегистрированы в Едином государственном реестре недвижимости (далее — ЕГРН).
Полученную выборку необходимо дополнить недостающими реквизитами из вкладки QBE-запроса «Лист „Б“ (Сведения об участках)»:
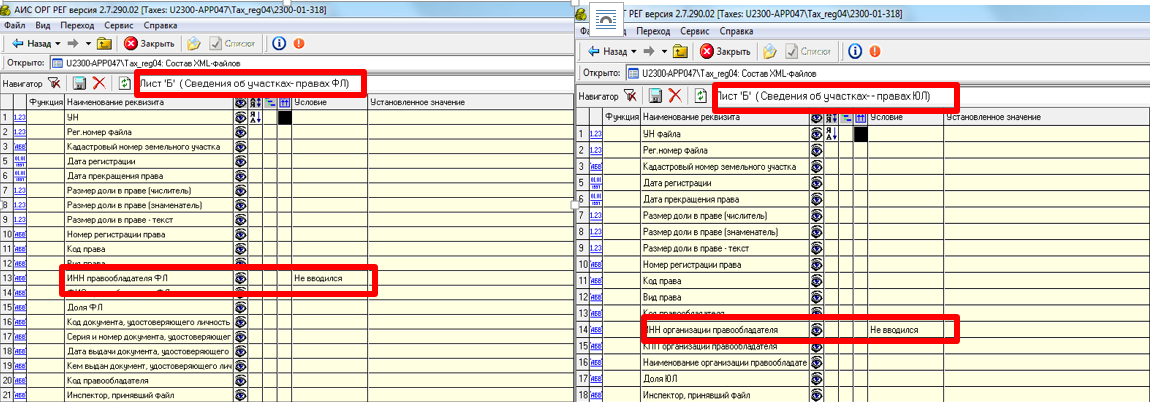
Из полученного перечня сведений следует исключить земельные участки (по кадастровому номеру), сведения о которых имеются в АИС «Налог-3» и по которым имеется информация о прекращении права.
Подготовленная по итогам выборки таблица содержит следующие реквизиты (наименования граф): № п/п, кадастровый номер земельного участка, дата регистрации, дата прекращения права, размер доли в праве (числитель), размер доли в праве (знаменатель), размер доли в праве — текст, вид права, ФИО правообладателя ФЛ/Наименование ЮЛ, код категории земли, разрешенное использование земельного участка, площадь, код ОКАТО (при наличии), адрес ЗУ — текст. Указанные реквизиты таблицы заполняются при наличии соответствующих сведений.
Для формирования сведений рекомендуется использовать информацию, содержащуюся в ЭОД, поступившую из БТИ, по ранее учтенным объектам недвижимости, владельцам которых не присвоен ИНН (ветка «Собственность/Имущественная собственность/Взаимодействие с органами БТИ/Состав XML-файлов», вкладки QBE-запроса «Сведения о правообладателях — ЮЛ и их правах»/«Сведения о правообладателях — ФЛ и их правах»)
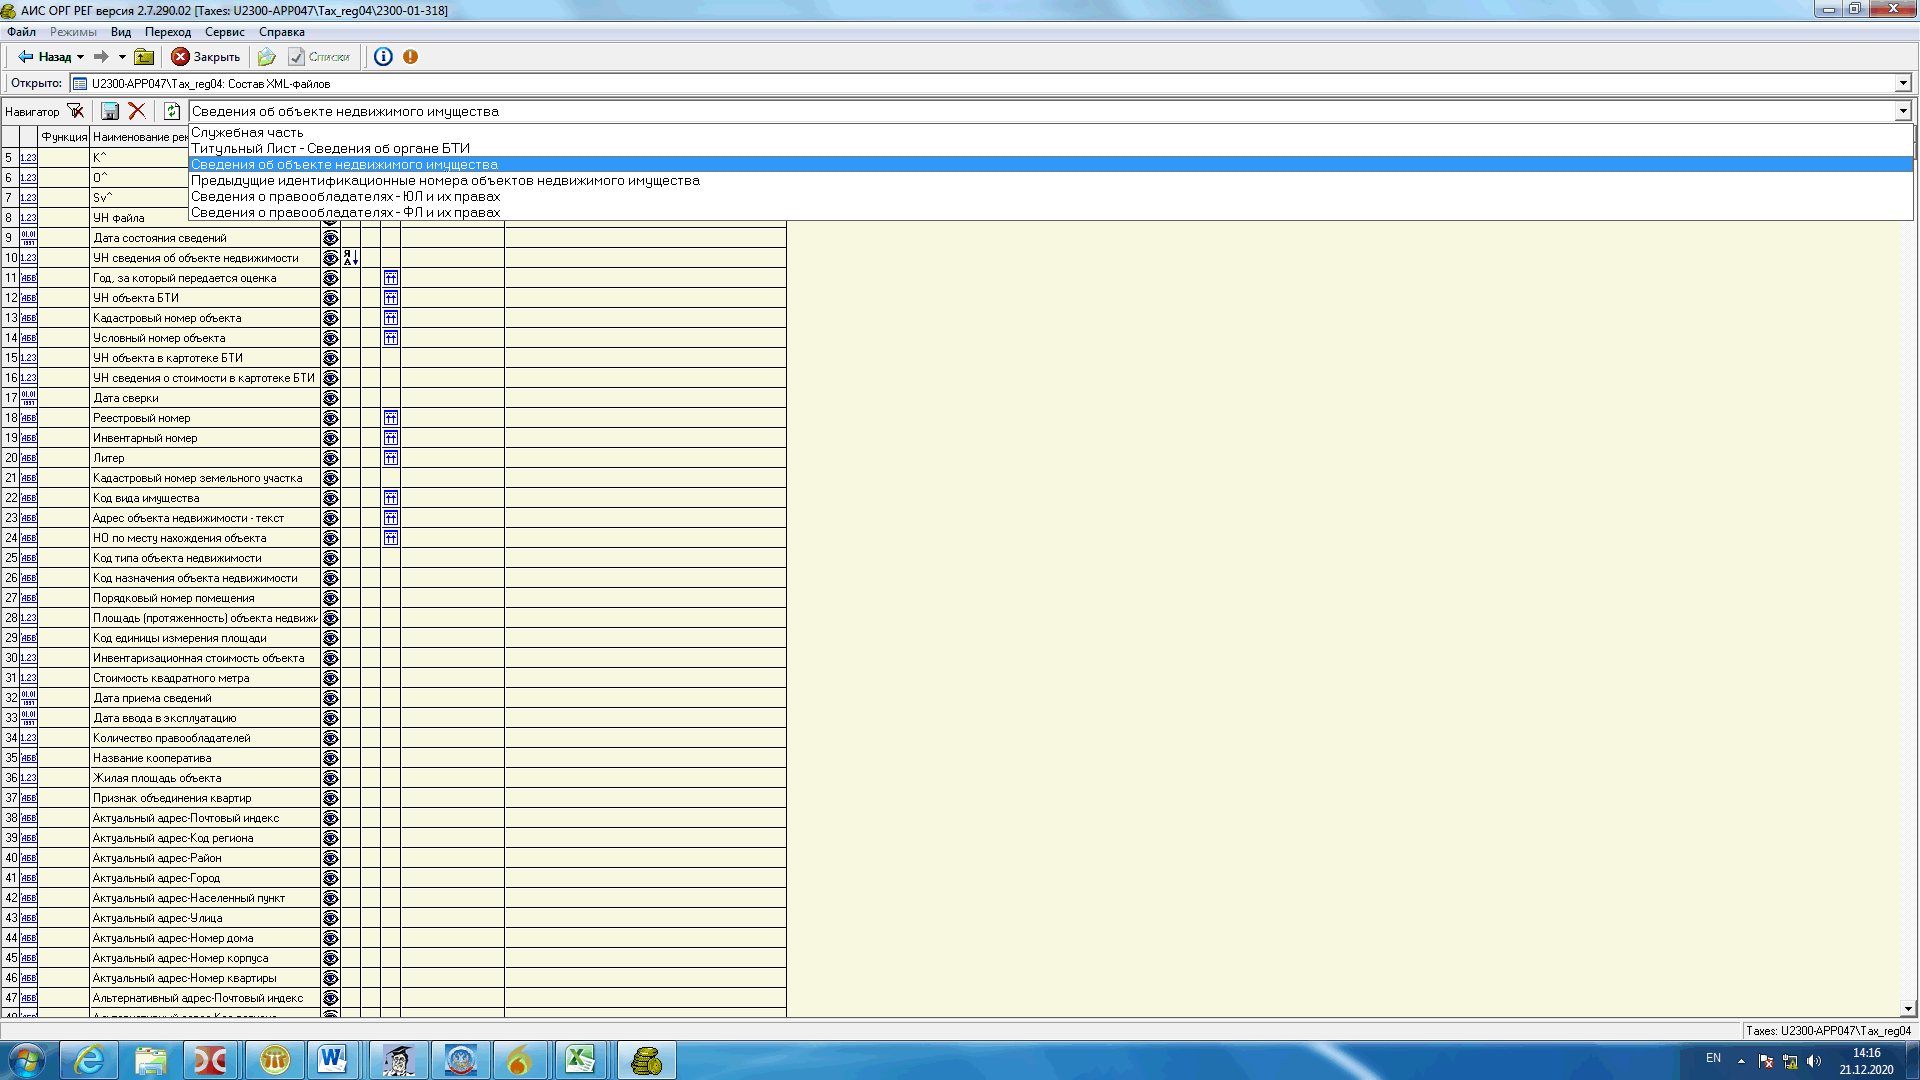
При отборе сведений необходимо установить условие по дате регистрации — в выборку должны попадать факты владения по дате возникновения права до дня начала применения на территории субъекта Российской Федерации Федерального закона «О государственной регистрации прав на недвижимое имущество и сделок с ним» при условии, что права на данные объекты недвижимости не зарегистрированы в ЕГРН.
Из полученного перечня сведений следует исключить объекты недвижимости (по кадастровому номеру), сведения о которых имеются в АИС «Налог-3» и по которым имеется информация о прекращении права.
Подготовленная по итогам выборки таблица содержит следующие реквизиты (наименования граф): № п/п, кадастровый номер объекта недвижимости, условный номер объекта, УН объекта БТИ, инвентарный номер, литера, ФИО правообладателя ФЛ/Наименование ЮЛ, дата регистрации права, дата прекращения права, размер доли в праве (числитель), размер доли в праве (знаменатель), размер доли в праве — текст, площадь, код вида имущества, адрес объекта недвижимости — текст. Указанные реквизиты таблицы заполняются при наличии соответствующих сведений.
Форма мониторинга дополнительного вовлечения
в налоговый оборот ранее учтенных объектов недвижимости
| Номер региона | Наименование региона | Количество отобранных ранее учтенных объектов недвижимости | Количество принятых и реализованных (внесенных в ЕГРН) решений о выявлении правообладателей ранее учтенных объектов недвижимости <*> (информация о которых указана в графе 3) | |||||
| по состоянию на 01.08.2021 | по состоянию на 01.09.2021 | по состоянию на 01.10.2021 | по состоянию на 01.11.2021 | по состоянию на 01.12.2021 | по состоянию на 01.01.2022 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
<*> Информация указывается нарастающим итогом по состоянию на дату отчета.