---
title: "<Письмо> ФНС России от 06.12.2023 N БС-4-11/15316@"
number: "БС-4-11/15316@"
issuer: "Федеральная налоговая служба"
issued_on: 2023-12-06
status: утратил силу
canonical: "https://bukva.ai/docs/pismo-bs-4-1115316-at"
---

## <Письмо> ФНС России от 06.12.2023 N БС-4-11/15316@

# <Письмо> ФНС России от 06.12.2023 N БС-4-11/15316@

"О Правилах обмена информацией в соответствии со ст. 213 и 213.1 Налогового кодекса Российской Федерации"

(вместе с "Правилами обмена информацией между страховыми организациями (негосударственными пенсионными фондами) и налоговыми органами для подтверждения неполучения налогоплательщиками социального налогового вычета либо подтверждении факта получения налогоплательщиками социального налогового вычета, предусмотренного подпунктом 4 пункта 1 статьи 219 Налогового кодекса Российской Федерации, в электронной форме")

> [!WARNING]
> Документ фактически утратил силу в связи с изданием письма ФНС России от 13.12.2024 N БС-4-11/14175@, которым направлены новые [правила](https://bukva.ai/docs/pismo-bs-4-1114175-at#p100014) обмена информацией.


<a id="p100134"></a>МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ

<a id="p100123"></a>ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА

<a id="p100124"></a>ПИСЬМО
от 6 декабря 2023 г. N БС-4-11/15316@

<div align="center">

<a id="p100125"></a>**О ПРАВИЛАХ**<br>
**ОБМЕНА ИНФОРМАЦИЕЙ В СООТВЕТСТВИИ СО СТ. 213 И 213.1**<br>
**НАЛОГОВОГО КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ**

</div>


<a id="p100126"></a>**Федеральная налоговая служба информирует, что 31.07.2023 принят Федеральный [закон](https://bukva.ai/docs/zakon-389-fz-2023/statya-1) от 31.07.2023 N 389 "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации, отдельные законодательные акты Российской Федерации и о приостановлении действия абзаца второго пункта 1 статьи 78 части первой Налогового кодекса Российской Федерации" (далее - Федеральный закон), предусматривающий внесение изменений в [статьи 213](https://bukva.ai/docs/kodeks-117-fz/statya-213#p104532) и [213.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p104536) Налогового кодекса Российской Федерации (далее - Кодекс) в части возможности взаимодействия страховых организаций (негосударственных пенсионных фондов) и налоговых органов в электронной форме информацией о подтверждении неполучения (подтверждении факта получения) налогоплательщиками социального налогового вычета, предусмотренного [подпунктом 4 пункта 1 статьи 219](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280) Кодекса.**
<a id="p100127"></a>**Установление информационного взаимодействия между страховыми организациями (негосударственными пенсионными фондами) и налоговыми органами исключает необходимость получения налогоплательщиками в налоговом органе справки, предусмотренной [пунктом 1.1 статьи 213](https://bukva.ai/docs/kodeks-117-fz/statya-143#p24110) и [пунктом 2 статьи 213.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p104544) Кодекса.**
<a id="p100128"></a>**Во исполнение вносимых Федеральным [законом](https://bukva.ai/docs/zakon-389-fz-2023/statya-1) изменений в [статьи 213](https://bukva.ai/docs/kodeks-117-fz/statya-213#p104532) и [213.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p104536) Кодекса издан [приказ](https://bukva.ai/docs/prikaz-bv-7-11741-at) ФНС России от 12.10.2023 N БВ-7-11/741@ "Об утверждении форматов документов, используемых в рамках обмена информацией о фактах подтверждения неполучения налогоплательщиком социального налогового вычета либо получения налогоплательщиком суммы предоставленного социального налогового вычета по налогу на доходы физических лиц, предусмотренного подпунктом 4 пункта 1 статьи 219 Налогового кодекса Российской Федерации, в электронной форме" (зарегистрирован Минюстом России 01.12.2023, регистрационный номер 76229).**

<div align="center">

<a id="p100129"></a>**Исходя из положений [пункта 1.2 статьи 213](https://bukva.ai/docs/kodeks-117-fz/statya-143#p24471) и [пункта 2 статьи 213.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p24474) Кодекса, в редакции Федерального [закона](https://bukva.ai/docs/zakon-389-fz-2023/statya-1), [правила](#p100001) обмена информацией о подтверждении неполучения налогоплательщиком социального налогового вычета либо о подтверждении факта получения налогоплательщиком суммы предоставленного социального налогового вычета, предусмотренного [подпунктом 4 пункта 1 статьи 219](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280) Кодекса (далее - Правила обмена информацией), подлежат размещению ФНС России на официальном сайте в информационно-телекоммуникационной сети "Интернет" (прилагаются).**<br>
<a id="p100130"></a>**Актуальная версия [Правил](#p100001) обмена информацией размещена на официальном сайте ФНС России www.nalog.ru (https://www.nalog.gov.ru/rn77/about_fts/inter_npf_insurance/).**<br>
<a id="p100131"></a>**В соответствии со [статьей 13](https://bukva.ai/docs/zakon-389-fz-2023/statya-13#p101597) Федерального закона вносимые изменения в [статьи 213](https://bukva.ai/docs/kodeks-117-fz/statya-213#p104532) и [213.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p104536) Кодекса вступают в силу с 1 января 2024 года.**<br>
<a id="p100135"></a>**Доведите настоящее письмо до нижестоящих налоговых органов.**

<a id="p100132"></a>**Действительный**<br>
**государственный советник**<br>
**Российской Федерации**<br>
**2 класса**<br>
**С.Л.БОНДАРЧУК**

</div>


<a id="p100133"></a>Приложение

<a id="p100001"></a>ПРАВИЛА
ОБМЕНА ИНФОРМАЦИЕЙ МЕЖДУ СТРАХОВЫМИ ОРГАНИЗАЦИЯМИ
(НЕГОСУДАРСТВЕННЫМИ ПЕНСИОННЫМИ ФОНДАМИ) И НАЛОГОВЫМИ
ОРГАНАМИ ДЛЯ ПОДТВЕРЖДЕНИЯ НЕПОЛУЧЕНИЯ НАЛОГОПЛАТЕЛЬЩИКАМИ
СОЦИАЛЬНОГО НАЛОГОВОГО ВЫЧЕТА ЛИБО ПОДТВЕРЖДЕНИИ ФАКТА
ПОЛУЧЕНИЯ НАЛОГОПЛАТЕЛЬЩИКАМИ СОЦИАЛЬНОГО НАЛОГОВОГО ВЫЧЕТА,
ПРЕДУСМОТРЕННОГО ПОДПУНКТОМ 4 ПУНКТА 1 СТАТЬИ 219 НАЛОГОВОГО
КОДЕКСА РОССИЙСКОЙ ФЕДЕРАЦИИ, В ЭЛЕКТРОННОЙ ФОРМЕ


#### <a id="p100002"></a>ПРИНЯТЫЕ СОКРАЩЕНИЯ И ОБОЗНАЧЕНИЯ


| <a id="p100003"></a>АИС | <a id="p100004"></a>Автоматизированная информационная система |
| --- | --- |
| <a id="p100005"></a>АИС "Налог-3" | <a id="p100006"></a>Единая информационная система ФНС России, обеспечивающая автоматизацию деятельности ФНС России по всем выполняемым функциям, определяемым [Положением](https://bukva.ai/docs/postanovlenie-506-2004#p100026) о Федеральной налоговой службе, утвержденным постановлением Правительства Российской Федерации от 30.09.2004 N 506 |
| <a id="p100007"></a>Внешний пользователь | <a id="p100008"></a>Страховые организации (негосударственные пенсионные фонды), осуществляющие (или планирующие осуществлять) информационное взаимодействие с техническими и программными средствами ФНС России |
| <a id="p100009"></a>КПЭ | <a id="p100010"></a>Контур промышленной эксплуатации |
| <a id="p100011"></a>НО | <a id="p100012"></a>Налоговый орган |
| <a id="p100013"></a>НПА | <a id="p100014"></a>Законодательные, нормативные, правовые и иные акты, установленной формы, содержащие правовые нормы, общие установления, рассчитанные, как правило, на длительное применение и распространяющиеся на неопределенный круг лиц. |
| <a id="p100015"></a>НП | <a id="p100016"></a>Налогоплательщик |
| <a id="p100017"></a>ПО | <a id="p100018"></a>Программное обеспечение |
| <a id="p100019"></a>Правила | <a id="p100020"></a>Правила обмена информацией между страховыми организациями (негосударственными пенсионными фондами) и налоговыми органами для подтверждения неполучения налогоплательщиками социального налогового вычета либо подтверждения факта получения налогоплательщиками социального налогового вычета, предусмотренного [подпунктом 4 пункта 1 статьи 219](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280) Налогового кодекса Российской Федерации |
| <a id="p100021"></a>ТКС | <a id="p100022"></a>Телекоммуникационные каналы связи |
| <a id="p100023"></a>Требования | <a id="p100024"></a>Свод требований к страховым организациям (негосударственным пенсионным фондам) |
| <a id="p100025"></a>УКЭП | <a id="p100026"></a>Усиленная квалифицированная электронная подпись |
| <a id="p100027"></a>Уполномоченный орган | <a id="p100028"></a>Федеральный орган исполнительной власти, уполномоченный по контролю и надзору в области налогов и сборов (ФНС России) |
| <a id="p100029"></a>Уполномоченный представитель | <a id="p100030"></a>Уполномоченный представитель страховой организации (негосударственного пенсионного фонда), через которого осуществляется информационный обмен с ФНС России, на основании предоставленных ему налоговым агентом (банком) прав на такое взаимодействие |
| <a id="p100031"></a>ФЛ | <a id="p100032"></a>Физическое лицо |
| <a id="p100033"></a>ФНС России | <a id="p100034"></a>Федеральная налоговая служба |


#### <a id="p100035"></a>НОРМАТИВНЫЕ ССЫЛКИ


<a id="p100036"></a>При разработке настоящих Правил были использованы нормы, требования и рекомендации, приведенные в следующих законодательных, нормативных, правовых и иных актах:
- <a id="p100037"></a>Налоговый [кодекс](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280) Российской Федерации;
- <a id="p100038"></a>Федеральный [закон](https://bukva.ai/docs/zakon-389-fz-2023/statya-1) от 31.07.2023 N 389-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации, отдельные законодательные акты Российской Федерации и о приостановлении действия абзаца второго пункта 1 статьи 78 части первой Налогового кодекса Российской Федерации";
- <a id="p100039"></a>Федеральный [закон](https://bukva.ai/docs/zakon-149-fz-2006/statya-11-1#p206) от 27.07.2006 N 149-ФЗ "Об информации, информационных технологиях и о защите информации";
- <a id="p100040"></a>Федеральный [закон](https://bukva.ai/docs/federalnyy-zakon-63-fz-2011/statya-1) от 06.04.2011 N 63-ФЗ "Об электронной подписи";
- <a id="p100041"></a>[Постановление](https://bukva.ai/docs/postanovlenie-506-2004) Правительства Российской Федерации от 30.09.2004 N 506 "Об утверждении Положения о Федеральной налоговой службе";
- <a id="p100042"></a>[Постановление](https://bukva.ai/docs/postanovlenie-1646-2020) Правительства РФ от 10.10.2020 N 1646 "О мерах по обеспечению эффективности мероприятий по использованию информационно-коммуникационных технологий в деятельности федеральных органов исполнительной власти и органов управления государственными внебюджетными фондами" (вместе с "[Положением](https://bukva.ai/docs/postanovlenie-1646-2020#p100022) о ведомственных программах цифровой трансформации");
- <a id="p100043"></a>[Приказ](https://bukva.ai/docs/prikaz-ed-7-26445-at) ФНС России от 30.04.2021 N ЕД-7-26/445@ "Об утверждении формата доверенности, подтверждающей полномочия представителя налогоплательщика (плательщика сбора, плательщика страховых взносов, налогового агента) в отношениях, регулируемых законодательством о налогах и сборах, в электронной форме и порядка ее направления по телекоммуникационным каналам связи";
- <a id="p100044"></a>[Приказ](https://bukva.ai/docs/prikaz-ed-7-2448-at) ФНС России от 16.07.2020 N ЕД-7-2/448@ "Об утверждении Порядка направления и получения документов, предусмотренных Налоговым кодексом Российской Федерации и используемых налоговыми органами при реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах, а также представления документов по требованию налогового органа в электронной форме по телекоммуникационным каналам связи";
- <a id="p100045"></a>[Приказ](https://bukva.ai/docs/prikaz-bv-7-11741-at#p100007) ФНС России от 12.10.2023 N БВ-7-11/741@ "Об утверждении форматов документов, используемых в рамках обмена информацией о фактах подтверждения неполучения налогоплательщиком социального налогового вычета либо получения налогоплательщиком суммы предоставленного социального налогового вычета по налогу на доходы физических лиц, предусмотренного подпунктом 4 пункта 1 статьи 219 Налогового кодекса Российской Федерации, в электронной форме".


#### <a id="p100046"></a>ОБЩИЕ ПОЛОЖЕНИЯ


<a id="p100047"></a>Настоящие Правила обмена информацией между страховыми организациями (негосударственными пенсионными фондами) и налоговыми органами для подтверждения неполучения налогоплательщиками социального налогового вычета либо подтверждения факта получения налогоплательщиками социального налогового вычета, предусмотренного [подпунктом 4 пункта 1 статьи 219](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280) Налогового кодекса Российской Федерации (далее - Правила), разработаны в соответствии с Федеральным законом и включают в себя:
- <a id="p100048"></a>порядок информационного взаимодействия страховых организаций (негосударственных пенсионных фондов) с автоматизированной информационной системой ФНС России;
- <a id="p100049"></a>требования (критерии) к страховым организациям (негосударственным пенсионным фондам).
<a id="p100050"></a>Правила определяют последовательность действий Внешних пользователей и Уполномоченного органа в процессе реализации информационного обмена в целях, предусмотренных НПА.
<a id="p100051"></a>Внешние пользователи осуществляют информационный обмен с Уполномоченным органом при условии их соответствия установленным Требованиям (критериям) НПА, соблюдения ими Правил, а также по утвержденным форматам информационного взаимодействия.
<a id="p100052"></a>Внешние пользователи могут осуществлять информационный обмен через Уполномоченного представителя. Уполномоченный представитель Внешнего пользователя осуществляет свои полномочия на основании доверенности, выдаваемой в порядке, установленном Гражданским [кодексом](https://bukva.ai/docs/kodeks-51-fz/statya-1) Российской Федерации.
<a id="p100053"></a>Доверенность должна быть направлена в налоговый орган до начала электронного документооборота с Уполномоченным представителем.
<a id="p100054"></a>Информационный обмен Внешнего пользователя с Уполномоченным органом через Уполномоченного представителя может осуществляться в течение срока действия доверенности, направленной в налоговый орган.
<a id="p100055"></a>Внешние пользователи обязуются не передавать в рамках информационного обмена с Уполномоченным органом заведомо недостоверную информацию, а также не препятствовать своими действиями или бездействием передаче достоверной информации в рамках предоставленных им со стороны НП полномочий.
<a id="p100056"></a>Информационное взаимодействие Внешних пользователей с Уполномоченным органом, в том числе через Уполномоченного представителя, в соответствии с настоящими Правилами осуществляется исключительно для получения информации о подтверждении неполучения налогоплательщиками социального налогового вычета либо о подтверждении факта получения налогоплательщиками социального налогового вычета, предусмотренного [подпунктом 4 пункта 1 статьи 219](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280) Налогового кодекса Российской Федерации, в целях реализации положений, установленных [статьями 213](https://bukva.ai/docs/kodeks-117-fz/statya-213#p104532) и [213.1](https://bukva.ai/docs/kodeks-117-fz/statya-143#p104536) Налогового кодекса Российской Федерации.
<a id="p100057"></a>Актуальные версии Правил размещаются Уполномоченным органом на своем сайте в сети Интернет. Внешние пользователи ознакомляются с ними самостоятельно.


### <a id="p100058"></a>ПОРЯДОК ИНФОРМАЦИОННОГО ВЗАИМОДЕЙСТВИЯ СТРАХОВЫХ ОРГАНИЗАЦИЙ (НЕГОСУДАРСТВЕННЫХ ПЕНСИОННЫХ ФОНДОВ) С АВТОМАТИЗИРОВАННОЙ ИНФОРМАЦИОННОЙ СИСТЕМОЙ ФНС РОССИИ


#### <a id="p100059"></a>I. Общие положения


1. <a id="p100060"></a>Настоящий порядок определяет порядок направления в налоговые органы запроса страховой организацией (негосударственным пенсионным фондом) сведений о подтверждении неполучения налогоплательщиком социального налогового вычета либо о подтверждении факта получения налогоплательщиком социального налогового вычета, предусмотренного [подпунктом 4 пункта 1 статьи 219](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280) Налогового кодекса Российской Федерации (далее - запрос).
2. <a id="p100061"></a>Запрос направляется только в случаях расторжения договоров:
- <a id="p100062"></a>негосударственного пенсионного обеспечения;
- <a id="p100063"></a>добровольного пенсионного страхования;
- <a id="p100064"></a>добровольного страхования жизни, если такие договоры заключаются на срок не менее пяти лет.
3. <a id="p100065"></a>Ответ налогового органа подтверждает неполучение налогоплательщиком социального налогового вычета либо факт получения налогоплательщиком социального налогового вычета, предусмотренного [подпунктом 4 пункта 1 статьи 219](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280) Налогового кодекса Российской Федерации, по указанному в запросе договору за соответствующий налоговый период.
4. <a id="p100066"></a>Контроль за правомерностью неудержания страховой организацией (негосударственным пенсионным фондом) суммы налога либо исчислением суммы налога, подлежащей удержанию, осуществляется федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов.


#### <a id="p100067"></a>II. Направление запроса


5. <a id="p100068"></a>Запрос направляется в электронной форме по телекоммуникационным каналам связи в виде XML-файла при наличии у страховой организации (негосударственного пенсионного фонда) возможности на такое электронное взаимодействие.
6. <a id="p100069"></a>Запрос направляется страховой организацией (негосударственным пенсионным фондом) в налоговый орган по месту нахождения юридического лица или его обособленных подразделений.
7. <a id="p100070"></a>Каждому направляемому запросу страховой организацией (негосударственным пенсионным фондом) присваивается уникальный номер в системе внутреннего учета.
8. <a id="p100071"></a>Заполнение запроса осуществляется в соответствии с требованиями формата представления в налоговые органы запроса страховой организацией (негосударственным пенсионным фондом) сведений о подтверждении неполучения налогоплательщиком социального налогового вычета либо о подтверждении факта получения налогоплательщиком социального налогового вычета, предусмотренного [подпунктом 4 пункта 1 статьи 219](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280) Налогового кодекса Российской Федерации, в электронной форме.
9. <a id="p100072"></a>Направление страховой организацией (негосударственным пенсионным фондом) в налоговые органы запроса осуществляется в электронной форме по телекоммуникационным каналам связи с применением усиленной квалифицированной электронной подписи в [порядке](https://bukva.ai/docs/prikaz-ed-7-2448-at#p100040), установленном приказом ФНС России от 16.07.2020 N ЕД-7-2/448@ "Об утверждении Порядка направления и получения документов, предусмотренных Налоговым кодексом Российской Федерации и используемых налоговыми органами при реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах, а также представления документов по требованию налогового органа в электронной форме по телекоммуникационным каналам связи".
10. <a id="p100073"></a>Направление запроса в электронной форме по телекоммуникационным каналам связи допускается при обязательном использовании сертифицированных средств усиленной квалифицированной электронной подписи, позволяющих идентифицировать владельца квалифицированного сертификата ключа проверки электронной подписи, а также установить отсутствие искажения информации, содержащейся в запросе.
11. <a id="p100074"></a>Датой направления страховой организацией (негосударственным пенсионным фондом) в налоговый орган запроса в электронной форме по телекоммуникационным каналам связи считается дата, зафиксированная в подтверждении даты отправки.
12. <a id="p100075"></a>Сведения считаются принятыми налоговым органом, если страховой организации (негосударственному пенсионному фонду) поступила квитанция о приеме запроса, подписанная усиленной квалифицированной электронной подписью, позволяющей идентифицировать соответствующий налоговый орган (владельца квалифицированного сертификата ключа проверки электронной подписи).
13. <a id="p100076"></a>При получении страховой организацией (негосударственным пенсионным фондом) квитанции о приеме запроса датой получения запроса налоговым органом в электронной форме по телекоммуникационным каналам связи считается дата, указанная в квитанции о приеме запроса.
14. <a id="p100077"></a>Запрос не считается принятым, если:
1) <a id="p100078"></a>представлен не по установленному формату;
2) <a id="p100079"></a>отсутствует (не соответствует) усиленная квалифицированная электронная подпись;
3) <a id="p100080"></a>в налоговом органе отсутствует доверенность, подтверждающая полномочия представителя.
15. <a id="p100081"></a>Участники информационного обмена обеспечивают хранение всех отправленных и принятых запросов и технологических электронных документов с усиленной квалифицированной электронной подписью и квалифицированных сертификатов ключей проверки электронной подписи, применявшихся для формирования усиленной квалифицированной электронной подписи в указанных запросах и технологических электронных документах.


#### <a id="p100082"></a>III. Направление ответа


16. <a id="p100083"></a>При приеме и обработке запроса налоговым органом осуществляется идентификация физических лиц, указанных в запросе, а также проверка на соблюдение условий о наличии у страховой организации (негосударственного пенсионного фонда) лицензии на осуществление добровольного страхования жизни/пенсионного страхования/деятельности по пенсионному обеспечению.
17. <a id="p100084"></a>Налоговый орган формирует ответ на запрос на основании информации, имеющейся в распоряжении налоговых органов, в течение 30 дней с даты получения запроса от страховой организации (негосударственного пенсионного фонда).
<a id="p100085"></a>В случае невозможности идентификации физического лица, а также при несоблюдении условий на наличие у страховой организации (негосударственного пенсионного фонда) соответствующей лицензии, в ответе указываются выявленные налоговым органом несоответствия.
18. <a id="p100086"></a>На каждый принятый запрос страховой организации (негосударственного пенсионного фонда) налоговым органом формируется отдельный ответ в формате XML. Дополнительно к ответу в формате XML направляется ответ в формате PDF по форме в соответствии с [приложением N 1](#p100098) к настоящим Правилам.
19. <a id="p100087"></a>Представление сведений налоговым органом страховой организации (негосударственному пенсионному фонду) в рамках обмена информацией в соответствии с Правилами осуществляется по формату, утвержденному федеральным органом исполнительной власти, уполномоченным по контролю и надзору в области налогов и сборов.
20. <a id="p100088"></a>Доступ к полученным из налогового органа сведениям, составляющим налоговую тайну, у страховых организаций и негосударственных пенсионных фондов имеют работники, определяемые руководителями (заместителями руководителей) таких страховых организаций и негосударственных пенсионных фондов.


#### <a id="p100089"></a>ТРЕБОВАНИЯ К ВНЕШНИМ ПОЛЬЗОВАТЕЛЯМ - УЧАСТНИКАМ ИНФОРМАЦИОННОГО ВЗАИМОДЕЙСТВИЯ


<a id="p100090"></a>Внешние пользователи - участники информационного взаимодействия в рамках настоящих Правил должны соответствовать следующим критериям:
- <a id="p100091"></a>Страховая организация имеет разрешение (лицензию) на осуществление страхования соответствующего вида. Требования, которым должны отвечать страховщики, порядок лицензирования их деятельности и осуществления надзора за этой деятельностью определяются законами о страховании;
- <a id="p100093"></a>Негосударственный пенсионный фонд имеет лицензию на осуществление деятельности по пенсионному обеспечению и пенсионному страхованию.


<div align="right">

<a id="p100094"></a>Приложение N 1<br>
к Правилам обмена информацией

</div>


|  |  |  |
| --- | --- | --- |
|  |  | <a id="p100095"></a>ИНН/КПП |
|  |  |  |
| <a id="p100096"></a>КНД 1123356 |  | <a id="p100097"></a>наименование страховой организации/негосударственного пенсионного фонда |


| <a id="p100098"></a>Ответ<br>налогового органа на запрос страховой организации (негосударственного пенсионного фонда) сведений о подтверждении неполучения налогоплательщиком социального налогового вычета либо о подтверждении факта получения налогоплательщиком суммы предоставленного социального налогового вычета, предусмотренного [подпунктом 4 пункта 1 статьи 219](https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280) Налогового кодекса Российской Федерации |
| --- |


<table>
<colgroup><col width="6%"><col width="55%"><col width="39%"></colgroup>
<tr><td colspan="2"><a id="p100099"></a>от _____________________</td><td><a id="p100100"></a>N _____________________</td></tr>
<tr><td colspan="3"></td></tr>
<tr><td colspan="3"><a id="p100101"></a>наименование налогового органа</td></tr>
<tr><td colspan="3"><a id="p100102"></a>рассмотрев поступивший __.__.____ г. запрос N ______ в отношении физического лица <a href="#p100115">&lt;1&gt;</a> ФИО <a href="#p100116">&lt;2&gt;</a> _____________________ ИНН <a href="#p100117">&lt;3&gt;</a> ____________________ сообщает:</td></tr>
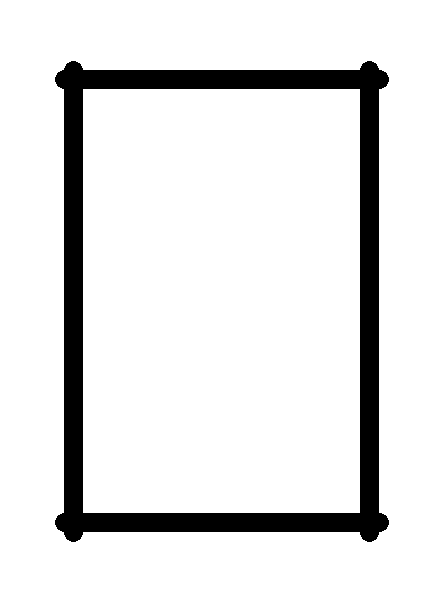
<tr><td colspan="3"><a id="p100103"></a>1. О невозможности предоставления сведений по причине (множественно) <a href="#p100118">&lt;4&gt;</a>:</td></tr>
<tr><td><a id="p100104"></a><img src="https://i.bukva.ai/2JERLOeyU/img_0.png" alt="формула"></td><td colspan="2"><a id="p100105"></a>1 - физическое лицо, в отношении которого запрашиваются сведения, не идентифицировано;</td></tr>
<tr><td></td><td colspan="2"><a id="p100106"></a>2 - у организации отсутствует лицензия на осуществление деятельности по пенсионному обеспечению/добровольному страхованию жизни/пенсионному страхованию;</td></tr>
<tr><td></td><td colspan="2"><a id="p100107"></a>3 - иные причины:</td></tr>
<tr><td></td><td colspan="2"></td></tr>
<tr><td></td><td colspan="2"><a id="p100108"></a>(указать причину (причины)</td></tr>
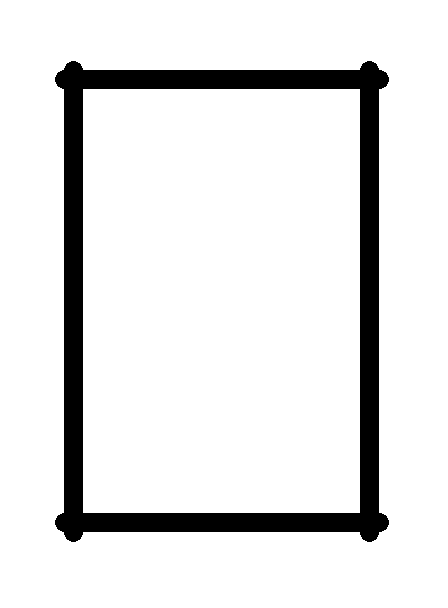
<tr><td colspan="3"><a id="p100109"></a>2. О подтверждении факта <a href="#p100119">&lt;5&gt;</a>:</td></tr>
<tr><td><a id="p100110"></a><img src="https://i.bukva.ai/2JERLOeyU/img_1.png" alt="формула"></td><td colspan="2"><a id="p100111"></a>1 - неполучения социального налогового вычета, предусмотренного <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280">подпунктом 4 пункта 1 статьи 219</a> Налогового кодекса Российской Федерации;</td></tr>
<tr><td></td><td colspan="2"><a id="p100112"></a>2 - получения социального налогового вычета, предусмотренного <a href="https://bukva.ai/docs/kodeks-117-fz/statya-143#p11280">подпунктом 4 пункта 1 статьи 219</a> Налогового кодекса Российской Федерации.</td></tr>
</table>


| <a id="p100113"></a>в части уплаченных в __________ году взносов по договору [<6>](#p100120) ____________ от ___________ N __________, заключенному в пользу:<br>ФИО [<2>](#p100116) _______________________________ ИНН [<3>](#p100117) ______________________, в сумме [<7>](#p100121) __________ руб. __ коп. |
| --- |


<a id="p100114"></a>

---

<a id="p100115"></a><1> Заполняется исходя из сведений, представленных страховой организацией (негосударственным пенсионным фондом).
<a id="p100116"></a><2> Отчество указывается при наличии.
<a id="p100117"></a><3> ИНН указывается при наличии.
<a id="p100118"></a><4> Указывается соответствующая причина.
<a id="p100119"></a><5> [Раздел 2](#p100109) не заполняется в случае невозможности предоставления налоговым органом сведений (указаны [причины 1](#p100105) - [3 раздела 1](#p100107)).
<a id="p100120"></a><6> Указывается вид договора: 1 - договор негосударственного пенсионного обеспечения, 2 - договор добровольного пенсионного страхования, 3 - договор добровольного страхования жизни.
<a id="p100121"></a><7> Не заполняется при указании подтверждения факта неполучения социального налогового вычета.


<a id="p100122"></a>

---