Письмо ФФОМС от 15.06.2012 № 4320/30-3/и
Актуально на 03.11.2026.
Как цитировать: <Письмо> ФФОМС от 15.06.2012 N 4320/30-3/и. 4320/30-3/и. 15.06.2012. https://bukva.ai/docs/pismo-432030-3i
<О направлении Методических рекомендаций «О расчете норматива расходов на ведение дела страховых медицинских организаций, осуществляющих деятельность в сфере обязательного медицинского страхования»>
ФЕДЕРАЛЬНЫЙ ФОНД ОБЯЗАТЕЛЬНОГО МЕДИЦИНСКОГО СТРАХОВАНИЯ
ПИСЬМО
от 15 июня 2012 г. № 4320/30-3/и
Федеральный фонд обязательного медицинского страхования направляет для сведения и использования в работе Методические рекомендации «О расчете норматива расходов на ведение дела страховых медицинских организаций, осуществляющих деятельность в сфере обязательного медицинского страхования».
МЕТОДИЧЕСКИЕ РЕКОМЕНДАЦИИ О РАСЧЕТЕ НОРМАТИВА РАСХОДОВ НА ВЕДЕНИЕ ДЕЛА СТРАХОВЫХ МЕДИЦИНСКИХ ОРГАНИЗАЦИЙ, ОСУЩЕСТВЛЯЮЩИХ ДЕЯТЕЛЬНОСТЬ В СФЕРЕ ОБЯЗАТЕЛЬНОГО МЕДИЦИНСКОГО СТРАХОВАНИЯ
Введение
Настоящие Методические рекомендации «О расчете норматива расходов на ведение дела страховых медицинских организаций, осуществляющих деятельность в сфере обязательного медицинского страхования» (далее — Методические рекомендации) разработаны в целях повышения качества страховых услуг по обязательному медицинскому страхованию за счет обоснованного и рационального выделения средств на ведение дела страховых медицинских организаций (далее — СМО).
Основаниями для разработки настоящих Методических рекомендаций являются:
1. Федеральный закон от 29.11.2010 № 326-ФЗ «Об обязательном медицинском страховании в Российской Федерации».
2. Приказ Минздравсоцразвития России от 28.02.2011 № 158н «Об утверждении правил обязательного медицинского страхования».
3. Приказ Федерального фонда обязательного медицинского страхования от 01.12.2010 № 230 «Об утверждении Порядка организации контроля объемов, сроков, качества и условий предоставления медицинской помощи по обязательному медицинскому страхованию» (далее — Приказ ФОМС № 230).
4. Приказ Федерального фонда обязательного медицинского страхования от 07.04.2011 № 79 «Об утверждении Общих принципов построения и функционирования информационных систем и порядка информационного взаимодействия в сфере обязательного медицинского страхования».
5. Приказ Минздравсоцразвития России от 25.01.2011 № 29н «Об утверждении Порядка ведения персонифицированного учета в сфере обязательного медицинского страхования».
Методические рекомендации предназначены для расчета норматива расходов на ведение дела страховых медицинских организаций, осуществляющих деятельность в сфере обязательного медицинского страхования, специалистами территориальных фондов обязательного медицинского страхования (далее — территориальный фонд) и могут учитывать дополнительные факторы, которые оказывают существенное влияние на размер расходов на ведение дела страховых медицинских организаций на территории субъекта Российской Федерации.
1. Исходные данные для расчета норматива расходов на ведение дела СМО
Исходными данными для расчета норматива расходов на ведение дела СМО являются:
1.1. Единицы выполнения страховых функций СМО (Приложение). В случае, если на территории субъекта Российской Федерации размер трудоемкости страховых медицинских организаций отличен от представленных в Приложении к Методическим рекомендациям, территориальным фондом при расчете норматива расходов на ведение дела могут быть использованы единицы выполнения страховых функций, действующие на территории субъекта Российской Федерации, а также учтены страховые функции, не приведенные в Приложении.
1.2 Нормативы финансирования единиц выполнения страховых функций СМО.
Нормативы финансирования единиц выполнения страховых функций СМО формируются территориальным фондом на основе показателей полной трудоемкости выполнения страховых функций СМО, данные о которой представлены в таблицах Приложения, с учетом данных о среднемесячной номинальной начисленной заработной плате в субъекте Российской Федерации и годовой нормы рабочего времени (см. п. 4.1). При расчете норматива расходов на ведение дела территориальные фонды могут использовать данные о среднемесячной номинальной начисленной заработной плате на территории соответствующего субъекта на дату, наиболее близкую к дате расчета.
1.3 Количество лиц, застрахованных СМО.
Используется показатель количества застрахованных лиц согласно данным регионального сегмента единого регистра застрахованных лиц <1>.
<1> В расчете используются данные регистра застрахованных лиц и сведения о неработающих гражданах, применяемые для формирования проекта бюджета территориального фонда.
1.4 Количество страховых случаев по ОМС.
Используются данные персонифицированного учета медицинской помощи, оказанной каждому застрахованному лицу по одному страховому случаю за финансовый год. Расчет количества страховых случаев осуществляется на основании сведений, содержащихся в учетной медицинской документации, утвержденной федеральным органом исполнительной власти, осуществляющим функции по выработке государственной политики и нормативно-правовому регулированию в сфере здравоохранения. При расчете также может быть использовано прогнозное количество страховых случаев.
В случае отсутствия данных персонифицированного учета временно, на переходный период, могут использоваться данные СМО о количестве лиц, застрахованных по ОМС, получивших амбулаторную медицинскую помощь, и данные о количестве лиц, получивших стационарную медицинскую помощь. С учетом того обстоятельства, что оказание стационарной медицинской помощи крайне редко ограничивается только лишь стационаром, для исключения двойного счета рекомендуется при расчете страховых случаев по ОМС использовать данные о застрахованных лицах, получивших амбулаторную медицинскую помощь, «погрузив» в них случаи оказания стационарной медицинской помощи.
Например, по данным территориального фонда, в течение года 40 тыс. застрахованных лиц было пролечено в стационарных условиях и 560 тыс. — в амбулаторных.
Допускается, что из 40 тыс. застрахованных лиц, пролеченных в стационаре, практически все начинали и (или) заканчивали лечение в амбулаторных условиях. Поэтому в качестве показателя числа страховых случаев по ОМС используется показатель числа застрахованных лиц, пролеченных в амбулаторных условиях, — 560 тыс.
1.5 Количество отчетов СМО, сдаваемых в территориальный фонд.
Для расчетов используются данные об отчетах, представляемых СМО в территориальный фонд в течение года с учетом периодичности представления, в порядке и по формам, утвержденным ФОМС, федеральным органом исполнительной власти, осуществляющим функции по выработке государственной политики и нормативно-правовому регулированию в сфере здравоохранения, и Росстатом.
1.6 Доля затрат по оплате труда и начислениям на оплату труда.
Доля затрат по оплате труда рекомендуется в размере 62% в общих расходах СМО на ведение дела.
1.7 Показатели факторов, влияющих на расходы на ведение дела СМО:
- удаленность территории проживания застрахованных СМО лиц от административного центра субъекта Российской Федерации — км;
- количество застрахованных СМО сельских жителей — чел.;
- количество застрахованных неработающих граждан — чел.;
- количество застрахованных иностранных граждан — чел.;
- количество застрахованных лиц, получающих полис по месту пребывания, — чел.
1.8. Коэффициенты влияния факторов на расходы на ведение дела СМО (размеры коэффициентов представлены в таблице 3).
2. Внешние и внутренние факторы, влияющие на размер расходов на ведение дела СМО, и единицы их измерения
2.1. Внешние факторы
В условиях действующего законодательства в сфере обязательного медицинского страхования, содержащего требования по индивидуальной работе СМО с застрахованными лицами, защите интересов застрахованных лиц, проведению контроля объемов, сроков, качества и условий предоставления медицинской помощи, возрастает ответственность СМО.
Факторами, влияющими на затраты СМО на ведение дела, являются:
- удаленность мест проживания застрахованных лиц от административных центров субъектов Российской Федерации. Единица измерения фактора не должна быть как слишком укрупненной, так и слишком мелкой. Предъявленным требованиям соответствует измеритель удаленности 100 км. При определении расстояний между населенными пунктами целесообразно руководствоваться данными, расположенными на официальном сайте Федеральной службы государственной регистрации, кадастра и картографии (Росреестр). В случае отсутствия каких-либо населенных пунктов на картах Росреестра возможно использовать данные интернет-ресурсов;
- место жительства застрахованных лиц (к городскому или сельскому населению относятся застрахованные лица). Законодательством установлено требование максимального приближения пунктов выдачи полисов обязательного медицинского страхования (далее — полис) к месту проживания застрахованных лиц, направление в трехдневный срок со дня получения от территориального фонда сведений о лицах, не выбравших СМО, информации о факте страхования и необходимости получения полиса и пр. Выполнение данных требований по отношению к людям, проживающим в селе, требует больше затрат, чем по отношению к городскому населению. При этом к сельскому населению следует относить жителей поселков сельского типа и сел, которые фактически проживают в указанных населенных пунктах. Расчет количества сельского и городского населения производится на основании данных регионального сегмента единого регистра застрахованных лиц;
- экономическая активность застрахованных лиц (работающие и неработающие граждане);
- языковой барьер (работа с иностранными гражданами и лицами без гражданства). На обеспечение полисами и информацией иностранных граждан у СМО уходит больше времени, чем на граждан Российской Федерации;
- получение полиса по месту пребывания (проживания). Значение данного показателя рассчитывается на основании данных регионального сегмента единого регистра застрахованных лиц путем сопоставления информации о месте жительства застрахованного лица и адресе регистрации.
Влияет на затраты СМО количество населенных пунктов, в которых проживают застрахованные лица. Времени на работу с определенным количеством застрахованных лиц, если оно рассредоточено по разным населенным пунктам, уходит больше, чем если бы они проживали в одном населенном пункте. Данный фактор оказывает влияние на затраты СМО через километры, которые необходимо преодолевать в процессе выполнения функций СМО. Поэтому влияние данного фактора должно учитываться опосредованно через учет влияния фактора удаленности.
2.2. Внутренние факторы
На затраты СМО влияет количество медицинских организаций, с которыми СМО необходимо:
- осуществлять мероприятия по подготовке и заключению договоров на оказание и оплату медицинской помощи по обязательному медицинскому страхованию;
- обеспечивать каждую медицинскую организацию информационными материалами;
- осуществлять контроль объемов, сроков, качества и условий предоставления медицинской помощи, следить за выполнением распределенных комиссией по разработке территориальной программы обязательного медицинского страхования субъекта Российской Федерации объемов медицинской помощи и осуществлять иные мероприятия, связанные с исполнением условий договоров.
Перечень факторов, влияющих на расходы СМО на ведение дела, и единицы их измерения представлены в таблице 1.
Обозначения коэффициентов влияния факторов на затраты СМО представлены в таблице 2.
Коэффициенты a1, b1 показывают увеличение расходов СМО на выполнение соответствующих страховых функций при удалении территории проживания застрахованных лиц на каждые дополнительные 100 км по отношению к базовому значению — до 100 км включительно.
Коэффициенты a2, b2 показывают увеличение расходов СМО на выполнение соответствующих страховых функций при обслуживании одного застрахованного сельского жителя.
Коэффициенты a3, b3 показывают увеличение расходов СМО на выполнение соответствующих страховых функций при обслуживании одного неработающего застрахованного.
Коэффициенты a4, b4 показывают увеличение расходов СМО на выполнение соответствующих страховых функций при обслуживании одного иностранного гражданина.
Коэффициенты a5, b5 показывают увеличение расходов СМО на выполнение соответствующих страховых функций при обслуживании одного застрахованного лица, получающего полис по месту пребывания.
Ниже представлена таблица коэффициентов влияния факторов на расходы на ведение дела.
3. Алгоритм расчета норматива расходов на ведение дела СМО
Расчет норматива расходов на ведение дела СМО производится в следующем порядке:
3.1. Осуществляется расчет нормативов финансирования единиц выполнения страховых функций СМО.
Нормативы финансирования единиц выполнения страховых функций СМО рассчитываются территориальным фондом по формуле:
\text{Н}_{j} = \text{Т}_{j}^{\text{полн}}\text{Ч С } + \text{НЗП}
где: Нj — норматив финансирования расходов на выполнение единицы j-й страховой функции СМО; \text{Т}_{j}^{\text{полн}} — полная трудоемкость по j-й страховой функции СМО (данные гр. 4 таблиц 1, 2, 3 Приложения к настоящим Методическим рекомендациям); С — стоимость 1 минуты рабочего времени работника СМО <*>; НЗП — начисления на заработную плату работника СМО (34,2% на 2011 год); j = 1...3 — страховые функции СМО.
<*> Определяется территориальным фондом по данным о среднемесячной номинальной начисленной заработной плате в организациях субъекта Российской Федерации и годовой нормы рабочего времени.
Стоимость 1 мин. рабочего времени работника СМО определяется по формуле:
\text{С } = \frac{\text{ЗП}_{\text{среднемес}.}\text{Ч }12}{\text{НРВ}_{\text{год}}} ,
где: С — стоимость 1 минуты рабочего времени работника СМО; ЗПсреднемес. — среднемесячная номинальная начисленная заработная плата работников организаций субъекта Российской Федерации; НРВгод — годовая норма рабочего времени (в минутах).
Среднемесячная номинальная начисленная заработная плата работников организаций субъекта Российской Федерации определяется по данным территориального органа федеральной службы государственной статистики субъекта Российской Федерации.
Среднемесячная номинальная начисленная заработная плата в приведенном примере составляет 21603 руб. Используемая норма рабочего времени на 2011 год при 40-часовой рабочей неделе составляет 1981 час (118860 мин.). Расчетная стоимость 1 минуты рабочего времени среднего работника СМО составляет 2,18 руб.
Пример расчета нормативов финансирования единиц выполнения страховых функций СМО представлен в таблице 4.
3.2. Осуществляется расчет значений параметров факторов, влияющих на расходы на ведение дела СМО.
3.2.1. Значения фактора удаленности в случае проживания застрахованных лиц в одном диапазоне удаленности представлены в таблице 5.
В случае проживания застрахованных лиц в нескольких диапазонах удаленности территории проживания застрахованных лиц от административного центра субъекта Российской Федерации показатель рассчитывается как средневзвешенный от численности застрахованных по формуле:
\text{П}_{1} = 100\text{км ×} \sum_{d} (d\text{×} \frac{\text{К}_{\text{застрах}}^{d}}{\text{К}_{\text{застрах}}})
где: П1 — средневзвешенный показатель удаленности территории проживания застрахованных лиц от административного центра субъекта Российской Федерации; \text{К}_{\text{застрах}}^{d} — количество застрахованных СМО, проживающих в диапазоне d, согласно данным регионального сегмента единого регистра застрахованных лиц; Кзастрах — количество застрахованных СМО лиц согласно данным регионального сегмента единого регистра застрахованных лиц; d = 1, 2, 3... — диапазоны проживания застрахованных лиц; 100 — параметр, учитывающий шаг изменения коэффициента х1 (100 км — см. таблицу 5).
Далее значение фактора удаленности выбирается из таблицы 5.
Например, всего в СМО застраховано 98000 граждан. При этом распределение застрахованных лиц по диапазонам проживания выглядит следующим образом:
до 100 км (d = 1) — 50000 чел.;
от 101 км до 200 км (d = 2) — 30000 чел.;
от 201 км до 300 км (d = 3) — 10000 чел.;
от 301 км до 400 км (d = 4) — 5000 чел.;
от 401 км до 500 км (d = 5) — 3000 чел.
Показатель удаленности рассчитывается следующим образом:
П1 = 100 км х [(1 х 50000 чел. / 98000 чел.) +
-
(2 х 30000 чел. / 98000 чел.) + (3 х 10000 чел. / 98000 чел.) +
-
(4 х 5000 чел. / 98000 чел.) + (5 х 3000 чел. / 98000 чел.)] = 178,57 км.
Показатель удаленности территории проживания застрахованных лиц от административного центра попадает в диапазон от 101 до 200 км, следовательно, значение параметра фактора х1 = 1.
3.2.2 Значение фактора места жительства застрахованных лиц рассчитывается по формуле:
\text{х}_{2} = \frac{\text{П}_{2}}{\text{К}_{\text{застрах}}} ,
где: х2 — значение параметра места жительства застрахованных лиц; П2 — количество застрахованных сельских жителей; Кзастрах — количество застрахованных в СМО лиц согласно данным регионального сегмента единого регистра застрахованных лиц.
3.2.3 Значение фактора экономической активности застрахованных лиц рассчитывается по формуле:
\text{х}_{3} = \frac{\text{П}_{3}}{\text{К}_{\text{застрах}}} ,
где: х3 — значение фактора экономической активности застрахованных лиц; П3 — количество застрахованных неработающих граждан; Кзастрах — количество застрахованных в СМО лиц согласно данным регионального сегмента единого регистра застрахованных лиц.
3.2.4 Значение фактора языкового барьера рассчитывается по формуле:
\text{х}_{4} = \frac{\text{П}_{4}}{\text{К}_{\text{застрах}}} ,
где: х4 — значение фактора языкового барьера; П4 — количество застрахованных иностранных граждан; Кзастрах — количество застрахованных в СМО лиц согласно данным регионального сегмента единого регистра застрахованных лиц.
3.2.5. Значение фактора получения застрахованным лицом полиса по месту пребывания (проживания) рассчитывается по формуле:
\text{х}_{5} = \frac{\text{П}_{5}}{\text{К}_{\text{застрах}}} ,
где: х5 — значение фактора получения застрахованным лицом полиса по месту пребывания (проживания); П5 — количество застрахованных лиц, получающих полис по месту пребывания; Кзастрах — количество застрахованных в СМО лиц согласно данным регионального сегмента единого регистра застрахованных лиц.
3.3 Расчет норматива расходов на ведение дела СМО.
Расчет производится путем последовательного расчета размера расходов СМО на выполнение каждой страховой функции.
3.3.1. Расчет расходов СМО на выполнение страховой функции формирования и поддержания страхового поля.
Расчет базового значения <2> расходов СМО на выполнение страховой функции формирования и поддержания страхового поля осуществляется по формуле:
\text{Р}_{1}^{\text{баз}} = \text{Н}_{1}\text{Ч К}_{\text{застрах}} + \text{Р}_{\text{ЗТРУ}_1}
где: \text{Р}_{1}^{\text{баз}} — базовое значение расходов СМО на выполнение страховой функции формирования и поддержания страхового поля; Н1 — норматив финансирования расходов на формирование и поддержание страхового поля; Кзастрах — количество застрахованных в СМО лиц согласно данным регионального сегмента единого регистра застрахованных лиц; РЗТРУ_1 — расходы СМО на закупки товаров, работ и услуг, связанных с формированием и поддержанием страхового поля (38% в структуре расходов СМО на выполнение страховой функции).
<2> Здесь и далее под базовым значением понимаются расходы на ведение дела СМО без учета влияния факторов.
Согласно приведенным разъяснениям РЗТРУ_1 составляет не более 38% от общей суммы базовых расходов на выполнение страховой функции, т.е.:
\text{Р}_{\text{ЗТРУ}_1} = 0,38*\text{Р}_{1}^{\text{баз}}.
Соответственно, формула расчета после преобразования приобретет следующий вид:
\text{Р}_{1}^{\text{баз}} = \text{Н}_{1}\text{Ч К}_{\text{застрах}}/0,62.
Расчет влияния выявленных факторов на расходы по выполнению страховой функции формирования и поддержания страхового поля осуществляется по формуле:
\text{Р}_{1}^{\text{ф}} = \text{Р}_{1}^{\text{баз}}\text{Ч} \frac{\sum_{n} a_{n}\text{× х}_{n}}{100} ,
где: \text{Р}_{1}^{\text{ф}} — расходы СМО на выполнение страховой функции формирования и поддержания страхового поля, вызванные влиянием выявленных факторов; \text{Р}_{1}^{\text{баз}} — базовое значение расходов СМО на выполнение страховой функции формирования и поддержания страхового поля; an — коэффициенты влияния факторов на расходы по формированию и поддержанию страхового поля; хn — значения параметров факторов, влияющих на расходы на ведение дела СМО; n — количество факторов, влияющих на расходы на ведение дела СМО.
Расчет расходов СМО на выполнение страховой функции формирования и поддержания страхового поля с учетом влияния выявленных факторов осуществляется по формуле:
\text{Р}_{1} = \text{Р}_{1}^{\text{баз}} + \text{Р}_{1}^{\text{ф}},
где: Р1 — расходы СМО на выполнение страховой функции формирования и поддержания страхового поля с учетом влияния выявленных факторов; \text{Р}_{1}^{\text{баз}} — базовое значение расходов СМО на выполнение страховой функции, связанной с формированием и поддержанием страхового поля; \text{Р}_{1}^{\text{ф}} — расходы СМО на выполнение страховой функции, связанной с формированием и поддержанием страхового поля, вызванные влиянием выявленных факторов.
3.3.2. Расчет расходов СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам.
Расчет базового значения расходов СМО на выполнение страховой функции организации и оплаты медицинской помощи застрахованным лицам осуществляется по формуле:
\text{Р}_{2}^{\text{баз}} = \text{Н}_{2}\text{Ч К}_{\text{страх}.\text{случ}} + \text{Р}_{\text{ЗТРУ}_2},
где: \text{Р}_{2}^{\text{баз}} — базовое значение расходов СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам; Н2 — норматив финансирования расходов на организацию предоставления и оплату медицинской помощи застрахованным лицам; Кстрах.случ — количество страховых случаев за финансовый год; РЗТРУ_2 — расходы СМО на закупки товаров, работ и услуг, связанных с организацией предоставления медицинской помощи застрахованным лицам (38% в структуре расходов СМО на выполнение страховой функции).
После преобразования формула расчета приобретет следующий вид:
\text{Р}_{2}^{\text{баз}} = \text{Н}_{2}\text{Ч К}_{\text{страх}.\text{случ}}/0,62.
Расчет влияния выявленных факторов на расходы по выполнению страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам осуществляется по формуле:
\text{Р}_{2}^{\text{ф}} = \text{Р}_{2}^{\text{баз}}\text{Ч} \frac{\sum_{n} b_{n}\text{× х}_{n}}{100} ,
где: \text{Р}_{2}^{\text{ф}} — расходы СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам, вызванные влиянием выявленных факторов; \text{Р}_{2}^{\text{баз}} — базовое значение расходов СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам; bn — коэффициенты влияния факторов на расходы по организации предоставления и оплаты медицинской помощи застрахованным лицам; хn — значения параметров факторов, влияющих на расходы на ведение дела СМО; n — количество факторов, влияющих на расходы на ведение дела СМО.
Расчет расходов СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам с учетом влияния выявленных факторов осуществляется по формуле:
\text{Р}_{2} = \text{Р}_{2}^{\text{баз}} + \text{Р}_{2}^{\text{ф}},
где: Р2 — расходы СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам с учетом влияния выявленных факторов; \text{Р}_{2}^{\text{баз}} — базовое значение расходов СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам, застрахованным СМО; \text{Р}_{2}^{\text{ф}} — расходы СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам, вызванные влиянием выявленных факторов.
3.3.3. Расчет расходов СМО на выполнение страховой функции учета и контроля страховой деятельности СМО осуществляется по формуле:
\text{Р}_{3}^{\text{баз}} = \text{Н}_{3}\text{Ч К}_{\text{отчет}} + \text{Р}_{\text{ЗТРУ}_3},
где: Р3 — расходы СМО на выполнение страховой функции учета и контроля страховой деятельности СМО; Н3 — норматив финансирования расходов на формирование и сдачу отчетов в территориальный фонд по установленным ФОМС, федеральным органом исполнительной власти, осуществляющим функции по выработке государственной политики и нормативно-правовому регулированию в сфере здравоохранения, и Росстатом формам; Котчет — количество отчетов, формируемых и сдаваемых всеми СМО в территориальный фонд по установленным ФОМС, федеральным органом исполнительной власти, осуществляющим функции по выработке государственной политики и нормативно-правовому регулированию в сфере здравоохранения, и Росстатом формам; РЗТРУ_3 — расходы СМО на закупки товаров, работ и услуг, связанных с учетом и контролем страховой деятельности СМО (38% в структуре расходов СМО на ведение дела).
После преобразования формула расчета приобретет следующий вид:
\text{Р}_{3}^{\text{баз}} = \text{Н}_{3}\text{Ч К}_{\text{застрах}}/0,62.
3.3.4 Расчет норматива расходов на ведение дела СМО.
Расчет осуществляется по формуле:
где: РВД — расходы на ведение дела СМО; Р1 — расходы СМО на выполнение страховой функции формирования и поддержания страхового поля с учетом влияния выявленных факторов; Р2 — расходы СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам с учетом влияния выявленных факторов; Р3 — расходы СМО на выполнение страховой функции учета и контроля страховой деятельности СМО.
3.3.5 Расчет нормативов расходов на ведение дела СМО.
3.3.5.1 Расчет норматива расходов на ведение дела СМО осуществляется по формуле:
\text{Н}_{\text{ВД}} = \frac{\text{Р}_{\text{ВД}}}{\text{С}_{\text{ДПН}}} \text{Ч }100\%,
где: НВД — норматив расходов на ведение дела СМО; РВД — расходы на ведение дела СМО; СДПН — сумма средств, поступающих в СМО по дифференцированным подушевым нормативам.
Размер норматива расходов на ведение дела округляется в соответствии с методами округления до двух знаков после запятой и утверждается в пределах норм, установленных статьей 38 Федерального закона от 29.11.2010 № 326-ФЗ «Об обязательном медицинском страховании в Российской Федерации».
4. Пример расчета норматива расходов на ведение дела СМО
Исходными данными для расчета норматива расходов на ведение дела СМО являются показатели, характеризующие условия деятельности СМО, представленные в следующей таблице.
Для расчета также используются показатели, определяемые территориальным фондом по данным о среднемесячной номинальной начисленной заработной плате в организациях субъекта Российской Федерации и годовой нормы рабочего времени.
4.1. Расчет нормативов финансирования единиц выполнения страховых функций СМО.
Для расчета используются данные о полной трудоемкости по каждой страховой функции СМО, представленные в таблицах 1, 2, 3 Приложения к настоящим Методическим рекомендациям.
Среднемесячная номинальная начисленная заработная плата в приведенном примере составляет 23693 руб. Используемая норма рабочего времени на 2011 год при 40-часовой рабочей неделе составляет 1981 час (118860 мин.). Расчетная стоимость 1 минуты рабочего времени работника СМО составляет 2,39 руб.
Расчет нормативов финансирования единиц выполнения страховых функций СМО представлен в таблице.
4.2. Расчет значений параметров факторов, влияющих на расходы на ведение дела СМО.
4.2.1. Значение фактора удаленности выбирается из значений, представленных в таблице 5 настоящих Методических рекомендаций. В данном примере удаленность территории проживания застрахованных лиц от административного центра попадает в диапазон до 100 км, следовательно, значение параметра фактора х1 = 0.
4.2.2 Значение фактора места жительства застрахованных лиц рассчитывается следующим образом:
х2 = 230014 чел. / 4600276 чел. = 0,05.
4.2.3 Значение фактора экономической активности застрахованных лиц рассчитывается следующим образом:
х3 = 2386573 чел. / 4600276 чел. = 0,5188.
4.2.4 Значение фактора языкового барьера рассчитывается следующим образом:
х4 = 13800 чел. / 4600276 чел. = 0,0030.
4.2.5. Значение фактора получения застрахованным лицом полиса по месту пребывания (проживания) рассчитывается следующим образом:
х5 = 460028 чел. / 4600276 чел. = 0,1000.
4.3 Расчет расходов на ведение дела всех СМО.
4.3.1. Расчет расходов всех СМО на выполнение страховой функции формирования и поддержания страхового поля производится следующим образом.
Производится расчет базового значения расходов всех СМО на выполнение страховой функции формирования и поддержания страхового поля:
\text{Р}_{1}^{\text{баз}} = [(13,02\text{руб}./\text{чел}.\text{Ч }4600276\text{чел}.)/62]\text{× }100 = 96605796,0\text{руб}.
Производится расчет влияния выявленных факторов на расходы по выполнению страховой функции формирования и поддержания страхового поля. При этом используются коэффициенты влияния факторов на расходы на ведение дела СМО, представленные в таблице 3 Методических рекомендаций.
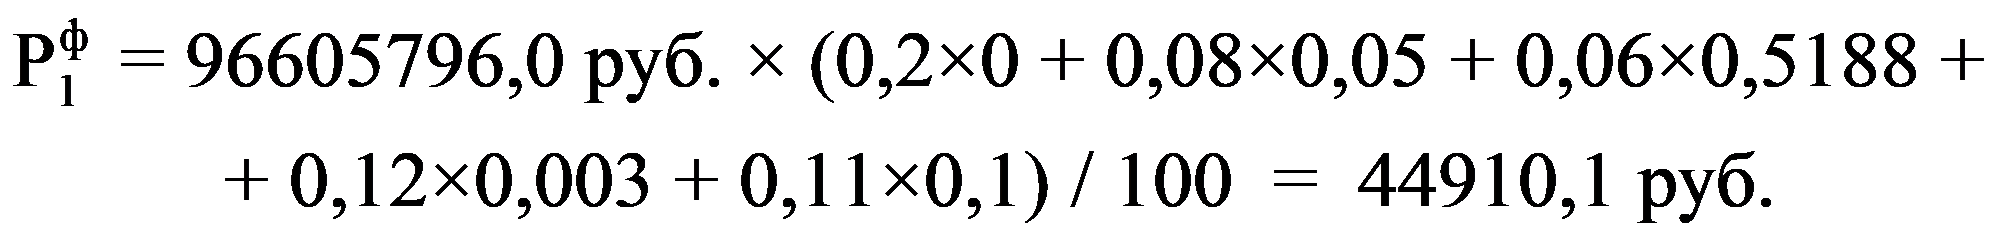
Производится расчет расходов всех СМО на выполнение страховой функции формирования и поддержания страхового поля с учетом влияния выявленных факторов:
Р1 = (96605796,0 + 44910,1) = 96650706,1 руб.
4.3.2. Расчет расходов всех СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам производится следующим образом.
Производится расчет базового значения расходов СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам:
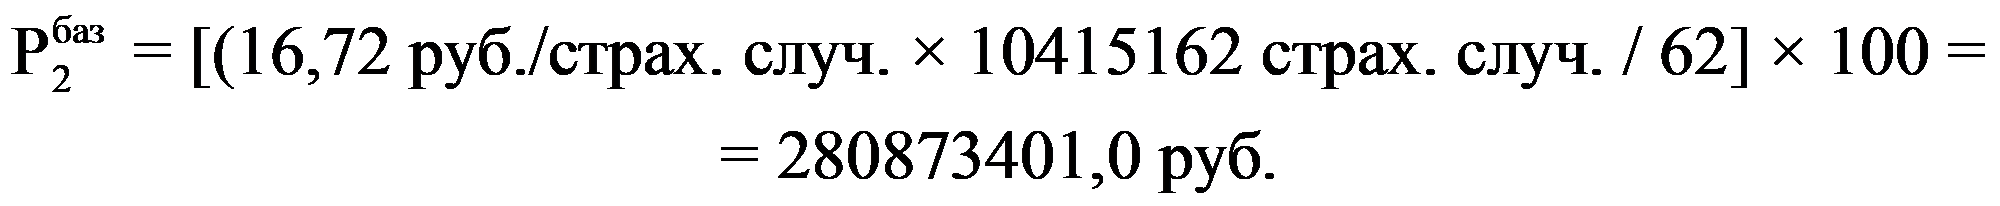
Производится расчет влияния выявленных факторов на расходы по выполнению страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам:
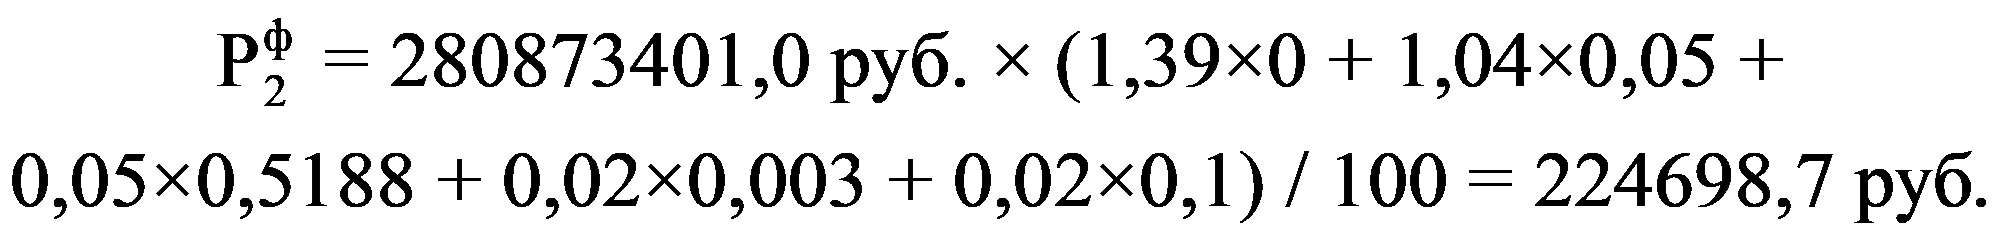
Производится расчет расходов СМО на выполнение страховой функции организации предоставления и оплаты медицинской помощи застрахованным лицам с учетом влияния выявленных факторов:
Р2 = (280873401,0 руб. + 224698,7 руб.) = 281098099,8 руб.
4.3.3. Поскольку выявленные факторы не влияют на расходы СМО, связанные с учетом и контролем страховой деятельности СМО, их расчет производится следующим образом. В рассматриваемом примере в субъекте РФ работает 11 СМО, каждая из них формирует и сдает по установленным ФОМС, федеральным органом исполнительной власти, осуществляющим функции по выработке государственной политики и нормативно-правовому регулированию в сфере здравоохранения, и Росстатом формам 8 отчетов. Тогда:
Р3 = [(666,21 руб./отчет х 88 отчетов) / 62] х 100 = 94558,8 руб.
4.3.4 Расчет расходов СМО на ведение дела производится следующим образом:
РВД = (96650706,1 + 281098099,8 + 94558,8) = 377843364,7 руб.
Без учета выявленных факторов расходы СМО на ведение дела составляют (96605796,0 + 280873401,0 + 94558,8) = 377573755,9 руб.
С учетом выявленных факторов расходы на ведение дела СМО по сравнению с базовым значением увеличились на (44910,1 + 224698,7) = 269608,8 руб., или на 0,07%.
4.4 Расчет норматива расходов на ведение дела СМО производится следующим образом:
Расходы СМО на ведение дела с учетом выявленных факторов составили 377843,4 тыс. руб.
Сумма средств, поступающих в страховые медицинские организации за год по дифференцированным подушевым нормативам, составляет 27252800 тыс. руб.
Норматив расходов на ведение дела СМО в данном примере составит:
НВД = (377843,4 тыс. руб. / 27252800 тыс. руб.) х 100% = 1,39%.
ЕДИНИЦЫ ВЫПОЛНЕНИЯ СТРАХОВЫХ ФУНКЦИЙ СМО
СТРАХОВАЯ ФУНКЦИЯ СМО ФОРМИРОВАНИЯ И ПОДДЕРЖАНИЯ СТРАХОВОГО ПОЛЯ
СТРАХОВАЯ ФУНКЦИЯ СМО ОРГАНИЗАЦИИ ПРЕДОСТАВЛЕНИЯ И ОПЛАТЫ МЕДИЦИНСКОЙ ПОМОЩИ ЗАСТРАХОВАННЫМ ЛИЦАМ
СТРАХОВАЯ ФУНКЦИЯ СМО ПО УЧЕТУ И КОНТРОЛЮ СТРАХОВОЙ ДЕЯТЕЛЬНОСТИ СМО