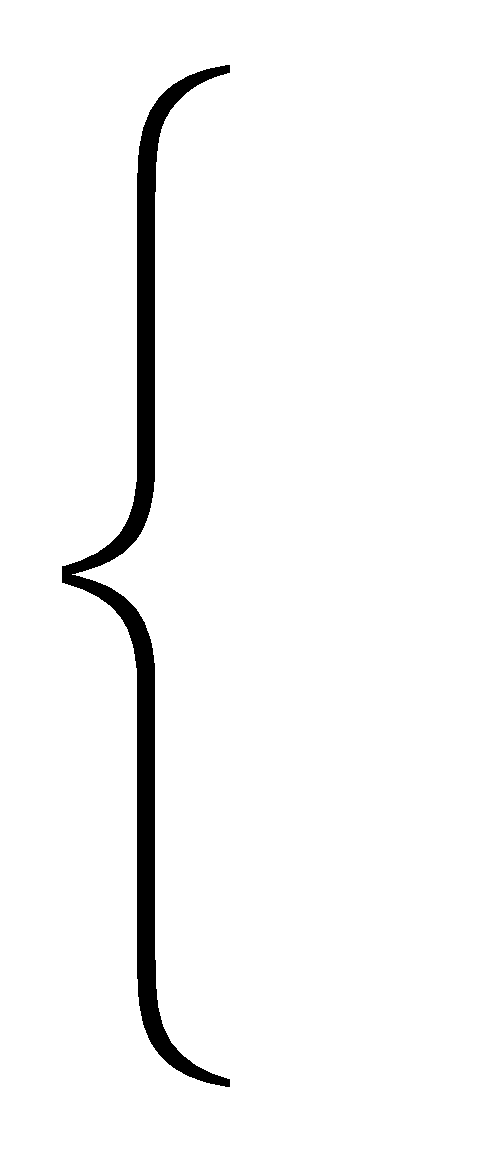---
title: "<Письмо> Минфина СССР от 04.11.1954 N 1149"
number: "1149"
issuer: "Министерство финансов СССР"
issued_on: 1954-11-04
status: утратил силу
canonical: "https://bukva.ai/docs/pismo-1149"
---

## <Письмо> Минфина СССР от 04.11.1954 N 1149

# <Письмо> Минфина СССР от 04.11.1954 N 1149

"О плане счетов бухгалтерского учета основной деятельности государственных промышленных предприятий союзного и республиканского подчинения и инструкции по его применению"

> [!WARNING]
> Документ утратил силу с 1 января 1960 года в связи с изданием [письма](https://bukva.ai/docs/pismo-295-1959#p100014) Минфина СССР от 28.09.1959 N 295.
> Типовой [план](#p100015) и инструкция по его применению, утвержденные данным документом, [введены](#p100007) в действие с 1 января 1955 года.


<a id="p100001"></a>**МИНИСТЕРСТВО ФИНАНСОВ СССР**

<a id="p100002"></a>**ПИСЬМО**
от 4 ноября 1954 г. N 1149

<a id="p100003"></a>**О ПЛАНЕ СЧЕТОВ БУХГАЛТЕРСКОГО УЧЕТА**
**ОСНОВНОЙ ДЕЯТЕЛЬНОСТИ ГОСУДАРСТВЕННЫХ ПРОМЫШЛЕННЫХ**
**ПРЕДПРИЯТИЙ СОЮЗНОГО И РЕСПУБЛИКАНСКОГО ПОДЧИНЕНИЯ**
**И ИНСТРУКЦИИ ПО ЕГО ПРИМЕНЕНИЮ**

<a id="p100004"></a>При этом препровождается для руководства утвержденный, по согласованию с ЦСУ СССР, сокращенный [план](#p100015) счетов бухгалтерского учета основной деятельности государственных промышленных предприятий союзного и республиканского подчинения и инструкция по его применению.
<a id="p100005"></a>Новый [план](#p100015) счетов разработан применительно к журнально-ордерной форме счетоводства, рекомендованной письмом Министерства финансов СССР от 10 октября 1949 года N 1423.
<a id="p100006"></a>Промышленные предприятия союзного и республиканского подчинения, не применяющие еще журнально-ордерной формы учета, могут, с разрешения соответствующих министерств (центральных учреждений) СССР, пользоваться следующими счетами: "Приобретение и заготовление материальных ценностей", "Отклонение фактической себестоимости материальных ценностей от их плановой себестоимости", "Материальные ценности в пути", "Текущий ремонт основных средств", "Выпуск продукции", "Отклонения фактической фабрично-заводской себестоимости готовых изделий от их плановой себестоимости".
<a id="p100007"></a>Новый [план](#p100015) счетов и инструкция по его применению вводятся в действие с 1 января 1955 года.
<a id="p100008"></a>Министерства и центральные учреждения СССР должны довести до подведомственных предприятий новый [план](#p100015) счетов с инструкцией к нему и обеспечить своевременное и надлежащее их применение.
<a id="p100009"></a>В указаниях предприятиям о применении [плана](#p100015) счетов министерства и центральные учреждения СССР могут предусматривать, исходя из особенностей работы этих предприятий, исключение и объединение отдельных счетов с последующим сообщением об этом Министерству финансов СССР.
<a id="p100010"></a>Увеличение количества счетов может быть произведено лишь по согласованию с Министерством финансов СССР.
<a id="p100011"></a>Считать утратившим силу с 1 января 1955 г.: план счетов, утвержденный НКФ СССР 9 октября 1940 г. N 738, письмо НКФ СССР от 29 ноября 1940 г. [N 849](https://bukva.ai/docs/pismo-849) и план счетов для журнально-ордерной формы счетоводства, утвержденный Министерством финансов СССР 10 октября 1949 г. N 1423.

<div align="right">

<a id="p100012"></a>Заместитель Министра<br>
финансов СССР<br>
**В.ГАРБУЗОВ**

<a id="p100013"></a>Начальник Управления<br>
бухгалтерского учета<br>
и отчетности<br>
**В.ПЕРЕСЛЕГИН**

</div>


<div align="right">

<a id="p100014"></a>Утверждено<br>
Министерством финансов СССР<br>
по согласованию с ЦСУ СССР<br>
4 ноября 1954 г. N 1149

</div>


<a id="p100015"></a>**ТИПОВОЙ ПЛАН**
**СЧЕТОВ БУХГАЛТЕРСКОГО УЧЕТА ОСНОВНОЙ ДЕЯТЕЛЬНОСТИ**
**ГОСУДАРСТВЕННЫХ ПРОМЫШЛЕННЫХ ПРЕДПРИЯТИЙ**
**СОЮЗНОГО И РЕСПУБЛИКАНСКОГО ПОДЧИНЕНИЯ**


<table>
<colgroup><col width="3%"><col width="38%"><col width="10%"><col width="3%"><col width="20%"><col width="3%"><col width="3%"><col width="3%"><col width="3%"><col width="15%"></colgroup>
<tr><td><a id="p100016"></a>N п/п</td><td><a id="p100017"></a>Наименование синтетических счетов 1-го порядка<br>(счета главной книги)</td><td><a id="p100018"></a>Номера синтетических счетов 1-го порядка</td><td colspan="7"><a id="p100019"></a>Наименование субсчетов</td></tr>
<tr><td><a id="p100020"></a>1</td><td><a id="p100021"></a>2</td><td><a id="p100022"></a>3</td><td colspan="7"><a id="p100023"></a>4</td></tr>
<tr><td></td><td><a id="p100024"></a>Раздел I<br>ОСНОВНЫЕ СРЕДСТВА</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100025"></a>1</td><td><a id="p100026"></a>Основные средства</td><td><a id="p100027"></a>001</td><td colspan="7"></td></tr>
<tr><td><a id="p100028"></a>2</td><td><a id="p100029"></a>Износ основных средств</td><td><a id="p100030"></a>004</td><td colspan="7"></td></tr>
<tr><td><a id="p100031"></a>3</td><td><a id="p100032"></a>Ликвидация основных средств</td><td><a id="p100033"></a>008</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100034"></a>Раздел II<br>КАПИТАЛЬНЫЙ РЕМОНТ ОСНОВНЫХ СРЕДСТВ</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="4"><a id="p100035"></a>4</td><td rowspan="4"><a id="p100036"></a>Капитальный ремонт основных средств</td><td rowspan="4"><a id="p100037"></a>011</td><td><a id="p100038"></a>0.</td><td colspan="6"><a id="p100039"></a>Капитальный ремонт зданий и сооружений</td></tr>
<tr><td><a id="p100040"></a>1.</td><td colspan="6"><a id="p100041"></a>Капитальный ремонт оборудования и транспортных средств (кроме автомобилей и автоприцепов)</td></tr>
<tr><td><a id="p100042"></a>2.</td><td colspan="6"><a id="p100043"></a>Капитальный ремонт автомобилей и автоприцепов</td></tr>
<tr><td><a id="p100044"></a>3.</td><td colspan="6"><a id="p100045"></a>Восстановление автомобильных шин</td></tr>
<tr><td></td><td><a id="p100046"></a>Раздел III<br>ПРОИЗВОДСТВЕННЫЕ ЗАПАСЫ</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100047"></a>5</td><td><a id="p100048"></a>Приобретение и заготовление материальных ценностей</td><td><a id="p100049"></a>020 * &lt;1&gt;</td><td colspan="7"></td></tr>
<tr><td colspan="10"><a id="p100050"></a>--------------------------------<br>&lt;1&gt; Счета, отмеченные одной звездочкой, могут применяться предприятиями, не ведущими бухгалтерский учет по журнально-ордерной форме счетоводства, с разрешения соответствующего министерства (центрального учреждения) СССР.</td></tr>
<tr><td><a id="p100051"></a>1</td><td><a id="p100052"></a>2</td><td><a id="p100053"></a>3</td><td colspan="7"><a id="p100054"></a>4</td></tr>
<tr><td><a id="p100055"></a>6</td><td><a id="p100056"></a>Сырье, основные материалы и покупные полуфабрикаты</td><td><a id="p100057"></a>021</td><td colspan="7"></td></tr>
<tr><td><a id="p100058"></a>7</td><td><a id="p100059"></a>Вспомогательные материалы</td><td><a id="p100060"></a>022</td><td colspan="7"></td></tr>
<tr><td><a id="p100061"></a>8</td><td><a id="p100062"></a>Топливо</td><td><a id="p100063"></a>023</td><td colspan="7"></td></tr>
<tr><td><a id="p100064"></a>9</td><td><a id="p100065"></a>Тара</td><td><a id="p100066"></a>024</td><td colspan="7"></td></tr>
<tr><td><a id="p100067"></a>10</td><td><a id="p100068"></a>Материальные ценности в переработке</td><td><a id="p100069"></a>025</td><td colspan="7"></td></tr>
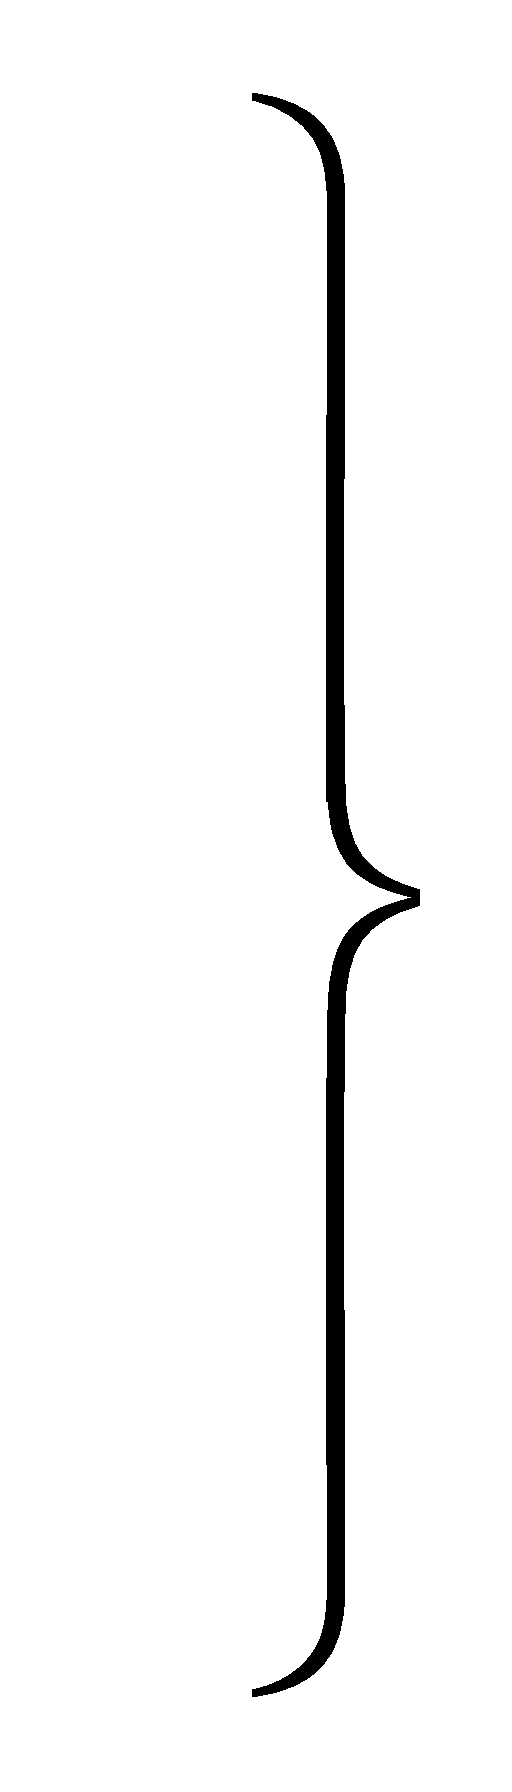
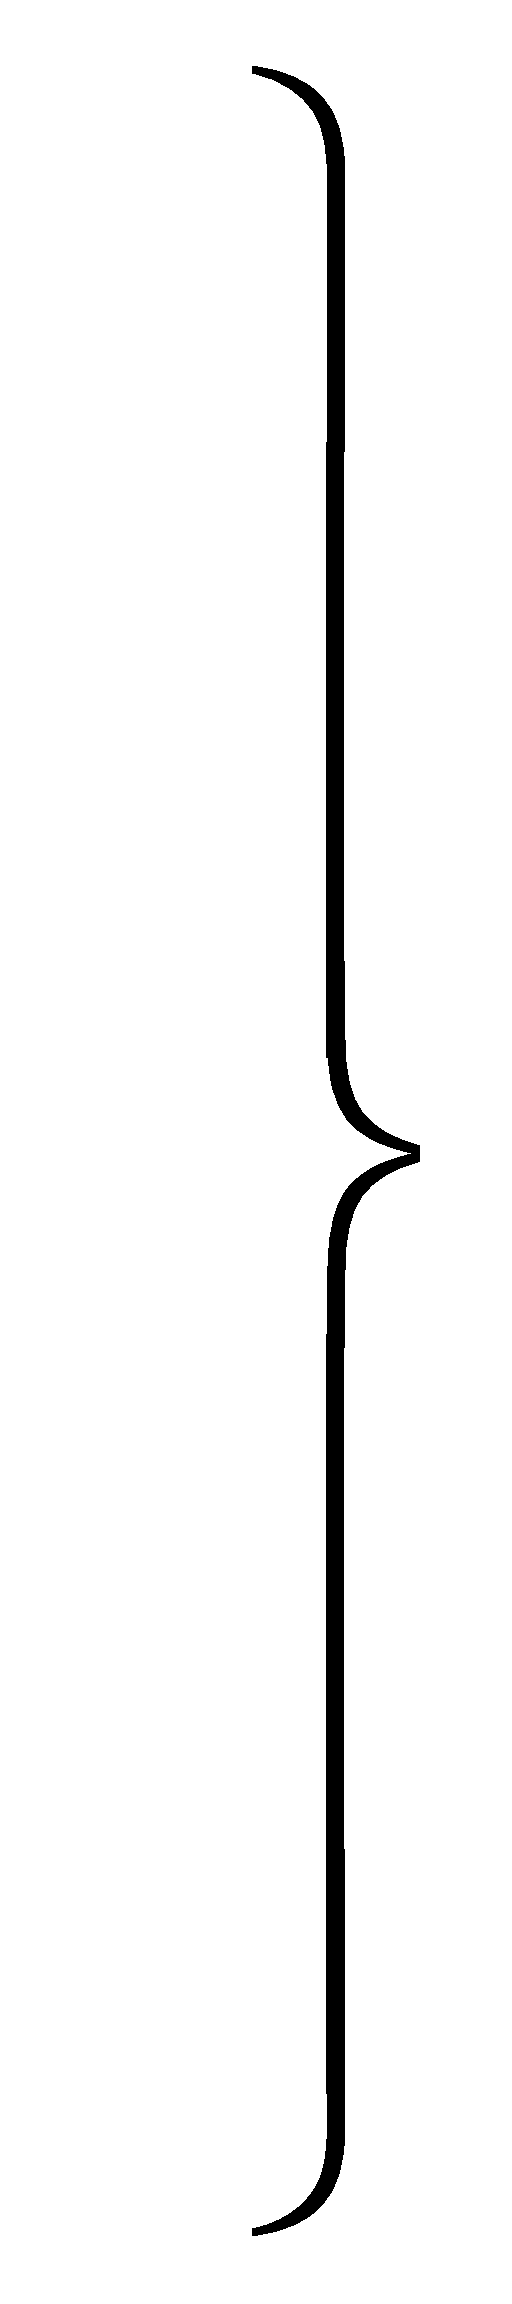
<tr><td rowspan="6"><a id="p100070"></a>11</td><td rowspan="6"><a id="p100071"></a>Малоценные и быстроизнашивающиеся предметы</td><td rowspan="6"><a id="p100072"></a>026</td><td><a id="p100073"></a>0.</td><td colspan="3"><a id="p100074"></a>Малоценные и быстроизнашивающиеся инструменты и приспособления общего назначения</td><td rowspan="2"><a id="p100075"></a><img src="https://i.bukva.ai/MFIL9XZi/img_0.png" alt="формула"></td><td><a id="p100076"></a>0.</td><td><a id="p100077"></a>На складах</td></tr>
<tr><td><a id="p100078"></a>1.</td><td colspan="3"><a id="p100079"></a>Специальные инструменты и специальные приспособления</td><td><a id="p100080"></a>1.</td><td><a id="p100081"></a>В эксплуатации</td></tr>
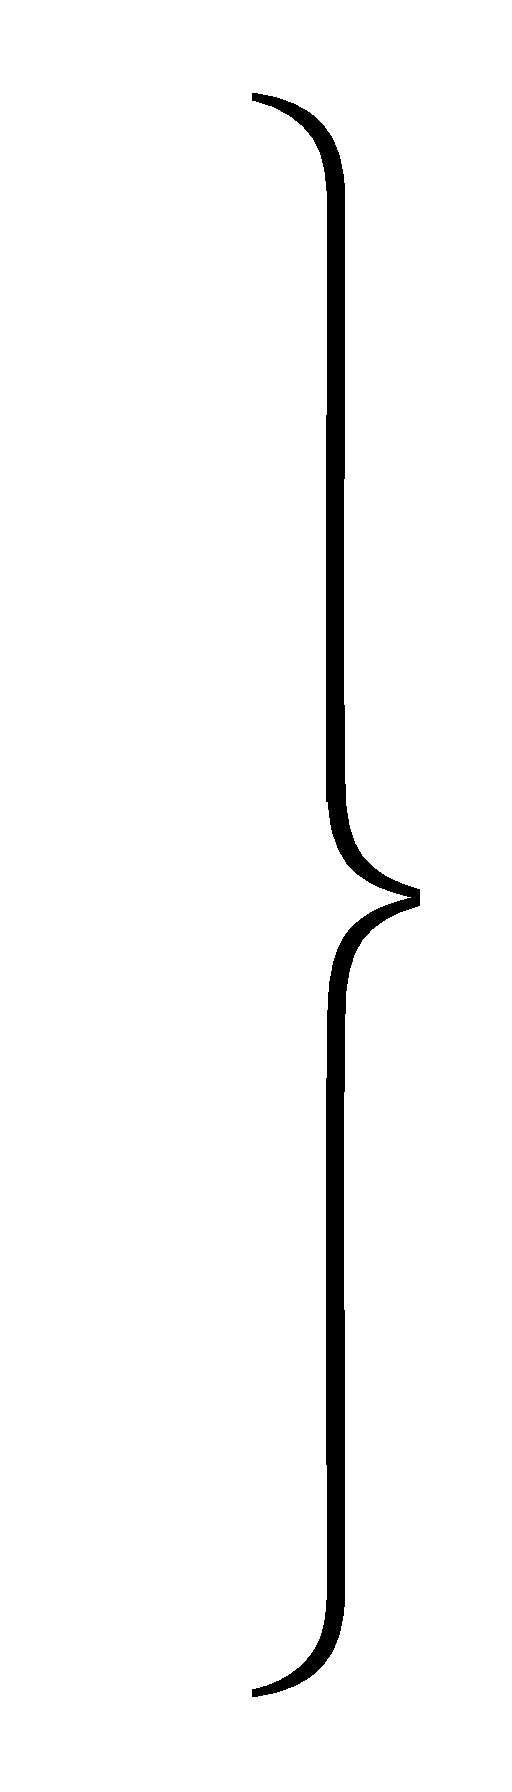
<tr><td><a id="p100082"></a>2.</td><td colspan="3"><a id="p100083"></a>Сменное оборудование</td><td rowspan="2"><a id="p100084"></a><img src="https://i.bukva.ai/MFIL9XZi/img_1.png" alt="формула"></td><td><a id="p100085"></a>0.</td><td><a id="p100086"></a>На складах</td></tr>
<tr><td><a id="p100087"></a>3.</td><td colspan="3"><a id="p100088"></a>Малоценный и быстроизнашивающийся хозяйственный инвентарь</td><td><a id="p100089"></a>1.</td><td><a id="p100090"></a>В эксплуатации</td></tr>
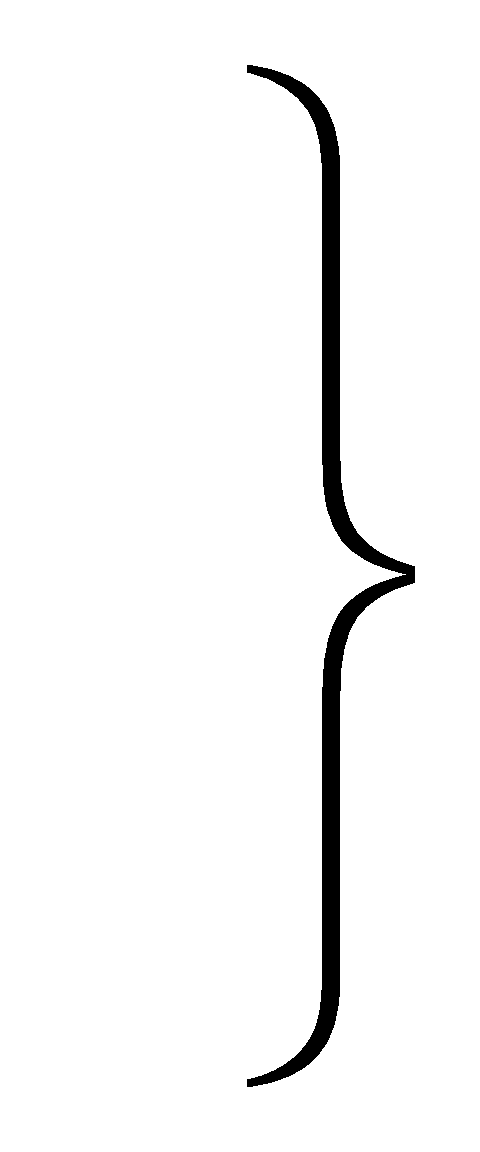
<tr><td><a id="p100091"></a>4.</td><td colspan="3"><a id="p100092"></a>Специальная одежда и специальная обувь</td><td rowspan="2"><a id="p100093"></a><img src="https://i.bukva.ai/MFIL9XZi/img_2.png" alt="формула"></td><td><a id="p100094"></a>0.</td><td><a id="p100095"></a>На складах</td></tr>
<tr><td><a id="p100096"></a>5.</td><td colspan="3"><a id="p100097"></a>Постельные принадлежности</td><td><a id="p100098"></a>1.</td><td><a id="p100099"></a>В эксплуатации</td></tr>
<tr><td rowspan="6"><a id="p100100"></a>12</td><td rowspan="6"><a id="p100101"></a>Износ малоценных и быстроизнашивающихся предметов</td><td rowspan="6"><a id="p100102"></a>028</td><td><a id="p100103"></a>0.</td><td colspan="6"><a id="p100104"></a>Износ малоценных и быстроизнашивающихся инструментов и приспособлений общего назначения</td></tr>
<tr><td><a id="p100105"></a>1.</td><td colspan="6"><a id="p100106"></a>Износ специальных инструментов и специальных приспособлений</td></tr>
<tr><td><a id="p100107"></a>2.</td><td colspan="6"><a id="p100108"></a>Износ сменного оборудования</td></tr>
<tr><td><a id="p100109"></a>3.</td><td colspan="6"><a id="p100110"></a>Износ малоценного и быстроизнашивающегося хозяйственного инвентаря</td></tr>
<tr><td><a id="p100111"></a>4.</td><td colspan="6"><a id="p100112"></a>Износ специальной одежды и специальной обуви</td></tr>
<tr><td><a id="p100113"></a>5.</td><td colspan="6"><a id="p100114"></a>Износ постельных принадлежностей</td></tr>
<tr><td><a id="p100115"></a>13</td><td><a id="p100116"></a>Запасные части для ремонтов</td><td><a id="p100117"></a>029</td><td colspan="7"></td></tr>
<tr><td><a id="p100118"></a>14</td><td><a id="p100119"></a>Запасы и продукция подсобного сельского хозяйства</td><td><a id="p100120"></a>033</td><td colspan="7"></td></tr>
<tr><td><a id="p100121"></a>15</td><td><a id="p100122"></a>Молодняк животных и животные на откорме</td><td><a id="p100123"></a>034</td><td colspan="7"></td></tr>
<tr><td><a id="p100124"></a>16</td><td><a id="p100125"></a>Отклонения фактической себестоимости материальных ценностей от их плановой себестоимости</td><td><a id="p100126"></a>035 * &lt;1&gt;</td><td colspan="7"></td></tr>
<tr><td colspan="10"><a id="p100127"></a>--------------------------------<br>&lt;1&gt; В предприятиях, учитывающих материальные ценности по оптовым (фактурным) ценам, счету N 035 присваивается название "Транспортно-заготовительные расходы и наценки по материальным ценностям".</td></tr>
<tr><td><a id="p100128"></a>1</td><td><a id="p100129"></a>2</td><td><a id="p100130"></a>3</td><td colspan="7"><a id="p100131"></a>4</td></tr>
<tr><td rowspan="2"><a id="p100132"></a>17</td><td rowspan="2"><a id="p100133"></a>Материальные ценности в пути</td><td rowspan="2"><a id="p100134"></a>036 *</td><td><a id="p100135"></a>0.</td><td colspan="6"><a id="p100136"></a>Материальные ценности в пути</td></tr>
<tr><td><a id="p100137"></a>1.</td><td colspan="6"><a id="p100138"></a>Материальные ценности, не вывезенные со складов поставщиков</td></tr>
<tr><td></td><td><a id="p100139"></a>Раздел IV<br>ЗАРАБОТНАЯ ПЛАТА</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100140"></a>18</td><td><a id="p100141"></a>Заработная плата</td><td><a id="p100142"></a>040</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100143"></a>Раздел V<br>ЗАТРАТЫ НА ПРОИЗВОДСТВО</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100144"></a>19</td><td><a id="p100145"></a>Основное производство</td><td><a id="p100146"></a>045</td><td colspan="7"></td></tr>
<tr><td><a id="p100147"></a>20</td><td><a id="p100148"></a>Полуфабрикаты собственного производства</td><td><a id="p100149"></a>046</td><td colspan="7"></td></tr>
<tr><td><a id="p100150"></a>21</td><td><a id="p100151"></a>Вспомогательное производство</td><td><a id="p100152"></a>047</td><td colspan="7"></td></tr>
<tr><td><a id="p100153"></a>22</td><td><a id="p100154"></a>Непромышленные хозяйства</td><td><a id="p100155"></a>048</td><td colspan="7"></td></tr>
<tr><td><a id="p100156"></a>23</td><td><a id="p100157"></a>Текущий ремонт основных средств</td><td><a id="p100158"></a>049 *</td><td colspan="7"></td></tr>
<tr><td rowspan="2"><a id="p100159"></a>24</td><td rowspan="2"><a id="p100160"></a>Цеховые расходы</td><td rowspan="2"><a id="p100161"></a>051</td><td><a id="p100162"></a>0.</td><td colspan="6"><a id="p100163"></a>Расходы по содержанию и эксплуатации оборудования</td></tr>
<tr><td><a id="p100164"></a>1.</td><td colspan="6"><a id="p100165"></a>Цеховые расходы</td></tr>
<tr><td><a id="p100166"></a>25</td><td><a id="p100167"></a>Общезаводские (общефабричные) расходы</td><td><a id="p100168"></a>052</td><td colspan="7"></td></tr>
<tr><td><a id="p100169"></a>26</td><td><a id="p100170"></a>Брак в производстве</td><td><a id="p100171"></a>053</td><td colspan="7"></td></tr>
<tr><td><a id="p100172"></a>27</td><td><a id="p100173"></a>Потери от простоев по внешним причинам</td><td><a id="p100174"></a>054</td><td colspan="7"></td></tr>
<tr><td rowspan="4"><a id="p100175"></a>28</td><td rowspan="4"><a id="p100176"></a>Расходы будущих периодов</td><td rowspan="4"><a id="p100177"></a>057</td><td><a id="p100178"></a>0.</td><td colspan="6"><a id="p100179"></a>Расходы по освоению производства новых видов продукции</td></tr>
<tr><td><a id="p100180"></a>1.</td><td colspan="6"><a id="p100181"></a>Затраты на горно-подготовительные работы</td></tr>
<tr><td><a id="p100182"></a>2.</td><td colspan="6"><a id="p100183"></a>Затраты на капитальный ремонт арендованных основных средств</td></tr>
<tr><td><a id="p100184"></a>3.</td><td colspan="6"><a id="p100185"></a>Прочие расходы</td></tr>
<tr><td></td><td><a id="p100186"></a>Раздел VI<br>ВЫПУСК ПРОДУКЦИИ</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100187"></a>29</td><td><a id="p100188"></a>Выпуск продукции</td><td><a id="p100189"></a>059 *</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100190"></a>Раздел VII<br>ГОТОВЫЕ ИЗДЕЛИЯ</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="3"><a id="p100191"></a>30</td><td rowspan="3"><a id="p100192"></a>Готовые изделия</td><td rowspan="3"><a id="p100193"></a>060</td><td><a id="p100194"></a>0.</td><td colspan="6"><a id="p100195"></a>Изделия собственного производства</td></tr>
<tr><td><a id="p100196"></a>1.</td><td colspan="6"><a id="p100197"></a>Покупные изделия</td></tr>
<tr><td><a id="p100198"></a>2.</td><td colspan="6"><a id="p100199"></a>Отклонения фактической фабрично-заводской себестоимости готовых изделий от их плановой себестоимости</td></tr>
<tr><td><a id="p100200"></a>31</td><td><a id="p100201"></a>Отклонения фактической фабрично-заводской себестоимости готовых изделий от их плановой себестоимости</td><td><a id="p100202"></a>061 * &lt;1&gt;</td><td colspan="7"></td></tr>
<tr><td colspan="10"><a id="p100203"></a>--------------------------------<br>&lt;1&gt; Предприятия, учитывающие готовые изделия собственного производства по оптовым ценам (без налога с оборота), должны обеспечить дополнительно отдельный учет разницы между фабрично-заводской плановой себестоимостью изделий и их стоимостью по оптовым ценам (без налога с оборота).</td></tr>
<tr><td><a id="p100204"></a>1</td><td><a id="p100205"></a>2</td><td><a id="p100206"></a>3</td><td colspan="7"><a id="p100207"></a>4</td></tr>
<tr><td></td><td><a id="p100208"></a>Раздел VIII<br>ВНЕПРОИЗВОДСТВЕННЫЕ РАСХОДЫ</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100209"></a>32</td><td><a id="p100210"></a>Внепроизводственные расходы</td><td><a id="p100211"></a>064</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100212"></a>Раздел IX<br>ПРОДУКЦИЯ И МАТЕРИАЛЬНЫЕ ЦЕННОСТИ, ОТГРУЖЕННЫЕ ПОКУПАТЕЛЯМ</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="6"><a id="p100213"></a>33</td><td rowspan="6"><a id="p100214"></a>Продукция и материальные ценности, отгруженные покупателям</td><td rowspan="6"><a id="p100215"></a>065</td><td><a id="p100216"></a>0.</td><td colspan="6"><a id="p100217"></a>Отгруженные продукция и материальные ценности, расчетные документы на которые не сданы в банк на инкассо в пределах сроков, установленных для их сдачи в обеспечение ссуд</td></tr>
<tr><td><a id="p100218"></a>1.</td><td colspan="6"><a id="p100219"></a>Отгруженные продукция и материальные ценности по расчетным документам, не переданным в банк на инкассо, по которым истекли сроки, установленные для их сдачи в обеспечение ссуд</td></tr>
<tr><td><a id="p100220"></a>2.</td><td colspan="6"><a id="p100221"></a>Отгруженные продукция и материальные ценности, сроки оплаты расчетных документов на которые не наступили</td></tr>
<tr><td><a id="p100222"></a>3.</td><td colspan="6"><a id="p100223"></a>Отгруженные продукция и материальные ценности, расчетные документы на которые не оплачены в срок</td></tr>
<tr><td><a id="p100224"></a>4.</td><td colspan="6"><a id="p100225"></a>Продукция и материальные ценности на ответственном хранении у покупателей</td></tr>
<tr><td><a id="p100226"></a>5.</td><td colspan="6"><a id="p100227"></a>Отклонения фактической фабрично-заводской себестоимости отгруженной продукции от ее плановой себестоимости</td></tr>
<tr><td></td><td><a id="p100228"></a>Раздел X<br>РЕАЛИЗАЦИЯ</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="10"><a id="p100229"></a>34</td><td rowspan="10"><a id="p100230"></a>Реализация продукции и материальных ценностей</td><td rowspan="10"><a id="p100231"></a>067</td><td><a id="p100232"></a>0.</td><td colspan="6"><a id="p100233"></a>Реализация готовых изделий собственного производства</td></tr>
<tr><td><a id="p100234"></a>1.</td><td colspan="6"><a id="p100235"></a>Реализация изделий широкого потребления из отходов</td></tr>
<tr><td><a id="p100236"></a>2.</td><td colspan="6"><a id="p100237"></a>Реализация работ и услуг промышленного характера</td></tr>
<tr><td><a id="p100238"></a>3.</td><td colspan="6"><a id="p100239"></a>Реализация продукции подсобного сельского хозяйства</td></tr>
<tr><td><a id="p100240"></a>4.</td><td colspan="6"><a id="p100241"></a>Реализация работ и услуг непромышленного характера</td></tr>
<tr><td><a id="p100242"></a>5.</td><td colspan="6"><a id="p100243"></a>Реализация деревянной тары</td></tr>
<tr><td><a id="p100244"></a>6.</td><td colspan="6"><a id="p100245"></a>Реализация прочей тары</td></tr>
<tr><td><a id="p100246"></a>7.</td><td colspan="6"><a id="p100247"></a>Реализация покупных изделий</td></tr>
<tr><td><a id="p100248"></a>8.</td><td colspan="6"><a id="p100249"></a>Реализация материальных ценностей</td></tr>
<tr><td><a id="p100250"></a>9.</td><td colspan="6"><a id="p100251"></a>Реализация сверхнормативных и излишних материальных ценностей</td></tr>
<tr><td></td><td><a id="p100252"></a>Раздел XI<br>ДЕНЕЖНЫЕ СРЕДСТВА</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100253"></a>35</td><td><a id="p100254"></a>Касса</td><td><a id="p100255"></a>070</td><td colspan="7"></td></tr>
<tr><td><a id="p100256"></a>36</td><td><a id="p100257"></a>Расчетный счет в Госбанке</td><td><a id="p100258"></a>071</td><td colspan="7"></td></tr>
<tr><td><a id="p100259"></a>37</td><td><a id="p100260"></a>Особый счет по капитальному ремонту</td><td><a id="p100261"></a>072</td><td colspan="7"></td></tr>
<tr><td rowspan="5"><a id="p100262"></a>38</td><td rowspan="5"><a id="p100263"></a>Прочие денежные средства</td><td rowspan="5"><a id="p100264"></a>074</td><td><a id="p100265"></a>0.</td><td colspan="6"><a id="p100266"></a>Текущие счета в Госбанке средств специального назначения</td></tr>
<tr><td><a id="p100267"></a>1.</td><td colspan="6"><a id="p100268"></a>Аккредитивы</td></tr>
<tr><td><a id="p100269"></a>2.</td><td colspan="6"><a id="p100270"></a>Особые счета по грузообороту</td></tr>
<tr><td><a id="p100271"></a>3.</td><td colspan="6"><a id="p100272"></a>Счета в Госбанке по лимитированным чековым книжкам</td></tr>
<tr><td><a id="p100273"></a>4.</td><td colspan="6"><a id="p100274"></a>Денежные документы</td></tr>
<tr><td><a id="p100275"></a>39</td><td><a id="p100276"></a>Средства специальных фондов, внесенные в банк на финансирование капитального строительства</td><td><a id="p100277"></a>077</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100278"></a>Раздел XII<br>РАСЧЕТЫ</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="5"><a id="p100279"></a>40</td><td rowspan="5"><a id="p100280"></a>Поставщики и подрядчики</td><td rowspan="5"><a id="p100281"></a>080</td><td><a id="p100282"></a>0.</td><td colspan="6"><a id="p100283"></a>Поставщики и подрядчики по акцептованным платежным требованиям</td></tr>
<tr><td><a id="p100284"></a>1.</td><td colspan="6"><a id="p100285"></a>Поставщики и подрядчики по не оплаченным в срок платежным требованиям</td></tr>
<tr><td><a id="p100286"></a>2.</td><td colspan="6"><a id="p100287"></a>Поставщики по неотфактурованным поставкам</td></tr>
<tr><td><a id="p100288"></a>3.</td><td colspan="6"><a id="p100289"></a>Поставщики по плановым платежам</td></tr>
<tr><td><a id="p100290"></a>4.</td><td colspan="6"><a id="p100291"></a>Поставщики и подрядчики по прочим операциям</td></tr>
<tr><td><a id="p100292"></a>41</td><td><a id="p100293"></a>Покупатели и заказчики</td><td><a id="p100294"></a>083</td><td><a id="p100295"></a>0.</td><td colspan="6"><a id="p100296"></a>Покупатели по плановым платежам</td></tr>
<tr><td rowspan="2"><a id="p100297"></a>42</td><td rowspan="2"><a id="p100298"></a>Поставщики и заказчики по оплате заказов частичной готовности</td><td rowspan="2"><a id="p100299"></a>088</td><td><a id="p100300"></a>1.</td><td colspan="6"><a id="p100301"></a>Покупатели и заказчики по прочим операциям</td></tr>
<tr><td><a id="p100302"></a>0.</td><td colspan="6"><a id="p100303"></a>Поставщики по оплате им заказов частичной готовности</td></tr>
<tr><td><a id="p100304"></a>43</td><td><a id="p100305"></a>БВР (Бюро Взаимных расчетов) по зачету платежей</td><td><a id="p100306"></a>090</td><td><a id="p100307"></a>1.</td><td colspan="6"><a id="p100308"></a>Заказчики по оплате ими заказов частичной готовности</td></tr>
<tr><td rowspan="4"><a id="p100309"></a>44</td><td rowspan="4"><a id="p100310"></a>Финансовые органы по платежам в бюджет</td><td rowspan="4"><a id="p100311"></a>093</td><td><a id="p100312"></a>0.</td><td colspan="6"><a id="p100313"></a>По налогу с оборота</td></tr>
<tr><td><a id="p100314"></a>1.</td><td colspan="6"><a id="p100315"></a>По налогу с нетоварных операций</td></tr>
<tr><td><a id="p100316"></a>2.</td><td colspan="6"><a id="p100317"></a>По отчислениям от прибыли</td></tr>
<tr><td><a id="p100318"></a>3.</td><td colspan="6"><a id="p100319"></a>По прочим платежам</td></tr>
<tr><td><a id="p100320"></a>45</td><td><a id="p100321"></a>Профсоюз по отчислениям на социальное страхование</td><td><a id="p100322"></a>094</td><td colspan="7"></td></tr>
<tr><td><a id="p100323"></a>46</td><td><a id="p100324"></a>Подотчетные лица</td><td><a id="p100325"></a>096</td><td colspan="7"></td></tr>
<tr><td><a id="p100326"></a>47</td><td><a id="p100327"></a>Рабочие и служащие</td><td><a id="p100328"></a>097</td><td colspan="7"></td></tr>
<tr><td><a id="p100329"></a>48</td><td><a id="p100330"></a>Рабочие и служащие по ссудам банка на индивидуальное жилищное строительство и прочие нужды</td><td><a id="p100331"></a>098</td><td colspan="7"></td></tr>
<tr><td><a id="p100332"></a>49</td><td><a id="p100333"></a>Депоненты</td><td><a id="p100334"></a>099</td><td colspan="7"></td></tr>
<tr><td><a id="p100335"></a>50</td><td><a id="p100336"></a>Дебиторы по недостачам, растратам и хищениям ценностей</td><td><a id="p100337"></a>100</td><td colspan="7"></td></tr>
<tr><td rowspan="3"><a id="p100338"></a>51</td><td rowspan="3"><a id="p100339"></a>Прочие дебиторы и кредиторы</td><td rowspan="3"><a id="p100340"></a>101</td><td><a id="p100341"></a>0.</td><td colspan="6"><a id="p100342"></a>Поставщики и подрядчики по выданным им авансам</td></tr>
<tr><td><a id="p100343"></a>1.</td><td colspan="6"><a id="p100344"></a>Покупатели и заказчики по полученным от них авансам</td></tr>
<tr><td><a id="p100345"></a>2.</td><td colspan="6"><a id="p100346"></a>Дебиторы и кредиторы по разным расчетам</td></tr>
<tr><td></td><td><a id="p100347"></a>Раздел XIII<br>РАСЧЕТЫ ЗА ПЕРЕДАННЫЕ И ПОЛУЧЕННЫЕ ОСНОВНЫЕ СРЕДСТВА</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="2"><a id="p100348"></a>52</td><td rowspan="2"><a id="p100349"></a>Кооперативные (общественные) организации за переданные и полученные основные средства</td><td rowspan="2"><a id="p100350"></a>102</td><td><a id="p100351"></a>0.</td><td colspan="6"><a id="p100352"></a>За переданные основные средства</td></tr>
<tr><td><a id="p100353"></a>1.</td><td colspan="6"><a id="p100354"></a>За полученные основные средства</td></tr>
<tr><td></td><td><a id="p100355"></a>Раздел XIV<br>ВНУТРИВЕДОМСТВЕННЫЕ РАСЧЕТЫ</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100356"></a>53</td><td><a id="p100357"></a>Расчеты с трестом по выделенным основным и оборотным средствам</td><td><a id="p100358"></a>103</td><td colspan="7"></td></tr>
<tr><td rowspan="8"><a id="p100359"></a>54</td><td rowspan="8"><a id="p100360"></a>Расчеты с трестом (главком), министерством по текущим операциям</td><td rowspan="8"><a id="p100361"></a>104</td><td><a id="p100362"></a>0.</td><td colspan="6"><a id="p100363"></a>По изъятию оборотных средств</td></tr>
<tr><td><a id="p100364"></a>1.</td><td colspan="6"><a id="p100365"></a>По приросту и пополнению оборотными средствами</td></tr>
<tr><td><a id="p100366"></a>2.</td><td colspan="6"><a id="p100367"></a>По изъятию прибыли</td></tr>
<tr><td><a id="p100368"></a>3.</td><td colspan="6"><a id="p100369"></a>По покрытию плановых убытков</td></tr>
<tr><td><a id="p100370"></a>4.</td><td colspan="6"><a id="p100371"></a>По полученным средствам в порядке оказания министерством временной финансовой помощи</td></tr>
<tr><td><a id="p100372"></a>5.</td><td colspan="6"><a id="p100373"></a>По временно изъятым суммам свободных оборотных средств</td></tr>
<tr><td><a id="p100374"></a>6.</td><td colspan="6"><a id="p100375"></a>По полученным во временное пользование суммам оборотных средств</td></tr>
<tr><td><a id="p100376"></a>7.</td><td colspan="6"><a id="p100377"></a>По прочим операциям</td></tr>
<tr><td></td><td><a id="p100378"></a>Раздел XV<br>РАСЧЕТЫ СО СВОИМИ ХОЗЯЙСТВАМИ, ВЫДЕЛЕННЫМИ НА САМОСТОЯТЕЛЬНЫЕ БАЛАНСЫ</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="2"><a id="p100379"></a>55</td><td rowspan="2"><a id="p100380"></a>Расчеты с отделом капитального строительства</td><td rowspan="2"><a id="p100381"></a>105</td><td><a id="p100382"></a>0.</td><td colspan="6"><a id="p100383"></a>Расчеты по строительству индивидуальных жилых домов для продажи</td></tr>
<tr><td><a id="p100384"></a>1.</td><td colspan="6"><a id="p100385"></a>Расчеты по задолженности, образовавшейся в результате нарушений финансово-сметной дисциплины</td></tr>
<tr><td><a id="p100386"></a>56</td><td><a id="p100387"></a>Расчеты с прочими хозяйствами, выделенными на самостоятельные балансы</td><td><a id="p100388"></a>106</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100389"></a>Раздел XVI<br>ОТВЛЕЧЕННЫЕ СРЕДСТВА</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="2"><a id="p100390"></a>57</td><td rowspan="2"><a id="p100391"></a>Взносы в бюджет отчислений от прибыли</td><td rowspan="2"><a id="p100392"></a>109</td><td><a id="p100393"></a>0.</td><td colspan="6"><a id="p100394"></a>До отчетного года</td></tr>
<tr><td><a id="p100395"></a>1.</td><td colspan="6"><a id="p100396"></a>Отчетного года</td></tr>
<tr><td rowspan="15"><a id="p100397"></a>58</td><td rowspan="15"><a id="p100398"></a>Прочие отвлеченные средства</td><td rowspan="15"><a id="p100399"></a>110</td><td><a id="p100400"></a>0.</td><td colspan="6"><a id="p100401"></a>Отчисления на премирование по Всесоюзному социалистическому соревнованию</td></tr>
<tr><td rowspan="2"><a id="p100402"></a>1.</td><td colspan="2" rowspan="2"><a id="p100403"></a>Взносы в банк долгосрочных вложений из прибыли на капитальное строительство</td><td rowspan="2"><a id="p100404"></a><img src="https://i.bukva.ai/MFIL9XZi/img_3.png" alt="формула"></td><td><a id="p100405"></a>0.</td><td colspan="2"><a id="p100406"></a>Взносы из прибыли до отчетного года</td></tr>
<tr><td><a id="p100407"></a>1.</td><td colspan="2"><a id="p100408"></a>Взносы из прибыли отчетного года</td></tr>
<tr><td><a id="p100409"></a>2.</td><td colspan="6"><a id="p100410"></a>Взносы в Госбанк из прибыли на капитальное строительство, финансируемое с бюджетного счета</td></tr>
<tr><td><a id="p100411"></a>3.</td><td colspan="6"><a id="p100412"></a>Использование прибыли, направленной на финансирование капитального строительства с расчетного счета в Госбанке</td></tr>
<tr><td><a id="p100413"></a>4.</td><td colspan="6"><a id="p100414"></a>Взносы в банк долгосрочных вложений из прибыли на финансирование затрат по формированию основного стада</td></tr>
<tr><td rowspan="2"><a id="p100415"></a>5</td><td colspan="2" rowspan="2"><a id="p100416"></a>Отчисления в фонд директора</td><td rowspan="2"><a id="p100417"></a><img src="https://i.bukva.ai/MFIL9XZi/img_4.png" alt="формула"></td><td><a id="p100418"></a>0.</td><td colspan="2"><a id="p100419"></a>Авансовые отчисления в фонд директора</td></tr>
<tr><td><a id="p100420"></a>1.</td><td colspan="2"><a id="p100421"></a>Доотчисления в фонд директора от плановой прибыли или экономии до отчетного года</td></tr>
<tr><td><a id="p100422"></a>6.</td><td colspan="6"><a id="p100423"></a>Отчисления в фонд ширпотреба из отходов</td></tr>
<tr><td><a id="p100424"></a>7.</td><td colspan="6"><a id="p100425"></a>Отчисления прибыли на расширение и укрепление подсобного сельского хозяйства</td></tr>
<tr><td><a id="p100426"></a>8.</td><td colspan="6"><a id="p100427"></a>Взносы в бюджет прибыли от реализации товаров широкого потребления из отходов</td></tr>
<tr><td><a id="p100428"></a>9.</td><td colspan="6"><a id="p100429"></a>Изъятие в бюджет излишка оборотных средств</td></tr>
<tr><td rowspan="2"><a id="p100430"></a>10.</td><td colspan="2" rowspan="2"><a id="p100431"></a>Перечисления средств в резерв министерства (ведомства) для оказания временной финансовой помощи</td><td rowspan="2"><a id="p100432"></a><img src="https://i.bukva.ai/MFIL9XZi/img_5.png" alt="формула"></td><td><a id="p100433"></a>0.</td><td colspan="2"><a id="p100434"></a>Перечисления средств в резерв министерства из сверхплановой прибыли</td></tr>
<tr><td><a id="p100435"></a>1.</td><td colspan="2"><a id="p100436"></a>Из других собственных источников</td></tr>
<tr><td><a id="p100437"></a>11.</td><td colspan="6"><a id="p100438"></a>Прочие отвлеченные средства</td></tr>
<tr><td></td><td><a id="p100439"></a>Раздел XVII<br>ПЕРЕОЦЕНКА ТОВАРО-МАТЕРИАЛЬНЫХ ЦЕННОСТЕЙ ПО ПОСТАНОВЛЕНИЯМ И РАСПОРЯЖЕНИЯМ ПРАВИТЕЛЬСТВА</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100440"></a>59</td><td><a id="p100441"></a>Переоценка товаро-материальных ценностей</td><td><a id="p100442"></a>120</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100443"></a>Раздел XVIII<br>НЕДОСТАЧИ И ПОТЕРИ ОТ ПОРЧИ ЦЕННОСТЕЙ</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100444"></a>60</td><td><a id="p100445"></a>Недостачи и потери от порчи ценностей</td><td><a id="p100446"></a>121</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100447"></a>Раздел XIX<br>ФОНДЫ</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100448"></a>61</td><td><a id="p100449"></a>Уставный фонд</td><td><a id="p100450"></a>125</td><td colspan="7"></td></tr>
<tr><td><a id="p100451"></a>62</td><td><a id="p100452"></a>Амортизационный фонд</td><td><a id="p100453"></a>126</td><td colspan="7"></td></tr>
<tr><td rowspan="4"><a id="p100454"></a>63</td><td rowspan="4"><a id="p100455"></a>Специальные фонды</td><td rowspan="4"><a id="p100456"></a>130</td><td><a id="p100457"></a>0.</td><td colspan="6"><a id="p100458"></a>Фонд директора предприятия</td></tr>
<tr><td><a id="p100459"></a>1.</td><td colspan="6"><a id="p100460"></a>Фонд ширпотреба из отходов</td></tr>
<tr><td><a id="p100461"></a>2.</td><td colspan="6"><a id="p100462"></a>Премии, присужденные по Всесоюзному социалистическому соревнованию</td></tr>
<tr><td><a id="p100463"></a>3.</td><td colspan="6"><a id="p100464"></a>Фонд расширения и укрепления подсобного сельского хозяйства</td></tr>
<tr><td></td><td><a id="p100465"></a>Раздел XX<br>РЕЗЕРВЫ</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100466"></a>64</td><td><a id="p100467"></a>Гарантийный резерв</td><td><a id="p100468"></a>136</td><td colspan="7"></td></tr>
<tr><td><a id="p100469"></a>65</td><td><a id="p100470"></a>Резерв на покрытие предстоящих расходов</td><td><a id="p100471"></a>137</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100472"></a>Раздел XXI<br>ФИНАНСИРОВАНИЕ ИЗ БЮДЖЕТА</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="3"><a id="p100473"></a>66</td><td rowspan="3"><a id="p100474"></a>Финансирование из бюджета</td><td rowspan="3"><a id="p100475"></a>148</td><td><a id="p100476"></a>0.</td><td colspan="6"><a id="p100477"></a>На прирост собственных оборотных средств</td></tr>
<tr><td><a id="p100478"></a>1.</td><td colspan="6"><a id="p100479"></a>На пополнение недостатка оборотных средств</td></tr>
<tr><td><a id="p100480"></a>2.</td><td colspan="6"><a id="p100481"></a>На покрытие плановых убытков (дотация)</td></tr>
<tr><td></td><td><a id="p100482"></a>Раздел XXII<br>ССУДЫ ГОСБАНКА</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="17"><a id="p100483"></a>67</td><td rowspan="17"><a id="p100484"></a>Краткосрочные ссуды Госбанка</td><td rowspan="17"><a id="p100485"></a>166</td><td><a id="p100486"></a>0.</td><td colspan="6"><a id="p100487"></a>Ссуды при кредитовании по обороту</td></tr>
<tr><td><a id="p100488"></a>1.</td><td colspan="6"><a id="p100489"></a>Ссуды под производственные запасы</td></tr>
<tr><td><a id="p100490"></a>2.</td><td colspan="6"><a id="p100491"></a>Ссуды под сезонные затраты на производство</td></tr>
<tr><td><a id="p100492"></a>3.</td><td colspan="6"><a id="p100493"></a>Ссуды под незавершенное производство, полуфабрикаты собственного изготовления, неукомплектованную продукцию</td></tr>
<tr><td><a id="p100494"></a>4.</td><td colspan="6"><a id="p100495"></a>Ссуды под готовые изделия и товары</td></tr>
<tr><td><a id="p100496"></a>5.</td><td colspan="6"><a id="p100497"></a>Ссуды по специальному ссудному счету</td></tr>
<tr><td><a id="p100498"></a>6.</td><td colspan="6"><a id="p100499"></a>Ссуды под расчетные документы в пути</td></tr>
<tr><td><a id="p100500"></a>7.</td><td colspan="6"><a id="p100501"></a>Ссуды на покупку лимитированных чековых книжек</td></tr>
<tr><td><a id="p100502"></a>8.</td><td colspan="6"><a id="p100503"></a>Ссуды на временное пополнение оборотных средств</td></tr>
<tr><td><a id="p100504"></a>9.</td><td colspan="6"><a id="p100505"></a>Ссуды на выставление аккредитивов, на открытие и пополнение особых счетов по грузообороту</td></tr>
<tr><td><a id="p100506"></a>10.</td><td colspan="6"><a id="p100507"></a>Расчетный кредит участникам БВР</td></tr>
<tr><td><a id="p100508"></a>11.</td><td colspan="6"><a id="p100509"></a>Расчетный кредит участникам межминистерских и внутриминистерских зачетов</td></tr>
<tr><td><a id="p100510"></a>12.</td><td colspan="6"><a id="p100511"></a>Ссуды на капитальный ремонт основных средств</td></tr>
<tr><td><a id="p100512"></a>13.</td><td colspan="6"><a id="p100513"></a>Ссуды на выплату заработной платы</td></tr>
<tr><td><a id="p100514"></a>14.</td><td colspan="6"><a id="p100515"></a>Ссуды на временные нужды</td></tr>
<tr><td><a id="p100516"></a>15.</td><td colspan="6"><a id="p100517"></a>Ссуды прочие</td></tr>
<tr><td><a id="p100518"></a>16.</td><td colspan="6"><a id="p100519"></a>Ссуды, не оплаченные в срок</td></tr>
<tr><td><a id="p100520"></a>68</td><td><a id="p100521"></a>Кредиты Госбанка на малую механизацию и организацию производства товаров широкого потребления</td><td><a id="p100522"></a>170</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100523"></a>Раздел XXIII<br>ССУДЫ БАНКА ДОЛГОСРОЧНЫХ ВЛОЖЕНИЙ</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="3"><a id="p100524"></a>69</td><td rowspan="3"><a id="p100525"></a>Ссуды банков долгосрочных вложений</td><td rowspan="3"><a id="p100526"></a>171</td><td><a id="p100527"></a>0.</td><td colspan="6"><a id="p100528"></a>На строительство индивидуальных жилых домов для продажи</td></tr>
<tr><td><a id="p100529"></a>1.</td><td colspan="6"><a id="p100530"></a>На индивидуальное жилищное строительство и прочие нужды</td></tr>
<tr><td><a id="p100531"></a>2.</td><td colspan="6"><a id="p100532"></a>Прочие ссуды</td></tr>
<tr><td></td><td><a id="p100533"></a>Раздел XXIV<br>ЦЕЛЕВЫЕ ПОСТУПЛЕНИЯ</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="6"><a id="p100534"></a>70</td><td rowspan="6"><a id="p100535"></a>Целевое финансирование и целевые поступления</td><td rowspan="6"><a id="p100536"></a>176</td><td><a id="p100537"></a>0.</td><td colspan="2"><a id="p100538"></a>На содержание детских учреждений</td><td rowspan="2"><a id="p100539"></a><img src="https://i.bukva.ai/MFIL9XZi/img_6.png" alt="формула"></td><td><a id="p100540"></a>0.</td><td colspan="2"><a id="p100541"></a>Из бюджета</td></tr>
<tr><td><a id="p100542"></a>1.</td><td colspan="2"><a id="p100543"></a>На научно-исследовательские работы</td><td><a id="p100544"></a>1.</td><td colspan="2"><a id="p100545"></a>Из прочих источников</td></tr>
<tr><td><a id="p100546"></a>2.</td><td colspan="6"><a id="p100547"></a>На подготовку кадров</td></tr>
<tr><td><a id="p100548"></a>3.</td><td colspan="6"><a id="p100549"></a>На изобретательство</td></tr>
<tr><td><a id="p100550"></a>4.</td><td colspan="6"><a id="p100551"></a>Поступления на проведение мероприятий по повышению коэффициента мощности электроустановок и на рационализацию электрохозяйства</td></tr>
<tr><td><a id="p100552"></a>5.</td><td colspan="6"><a id="p100553"></a>Поступления от выбраковки животных из основного стада</td></tr>
<tr><td></td><td><a id="p100554"></a>Раздел XXV<br>ИСТОЧНИКИ ФИНАНСИРОВАНИЯ КАПИТАЛЬНОГО РЕМОНТА ОСНОВНЫХ СРЕДСТВ</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="5"><a id="p100555"></a>71</td><td rowspan="5"><a id="p100556"></a>Амортизационный фонд и другие источники финансирования капитального ремонта</td><td rowspan="5"><a id="p100557"></a>181</td><td><a id="p100558"></a>0.</td><td colspan="6"><a id="p100559"></a>Амортизационный фонд на капитальный ремонт основных средств (кроме автомобилей)</td></tr>
<tr><td><a id="p100560"></a>1.</td><td colspan="6"><a id="p100561"></a>Амортизационный фонд на капитальный ремонт автомобилей</td></tr>
<tr><td><a id="p100562"></a>2.</td><td colspan="6"><a id="p100563"></a>Амортизационный фонд на восстановление автомобильных шин</td></tr>
<tr><td><a id="p100564"></a>3.</td><td colspan="6"><a id="p100565"></a>Финансирование затрат на капитальный ремонт за счет специальных фондов</td></tr>
<tr><td><a id="p100566"></a>4.</td><td colspan="6"><a id="p100567"></a>Финансирование капитального ремонта жилищного фонда за счет 95% арендной платы за нежилые помещения</td></tr>
<tr><td></td><td><a id="p100568"></a>Раздел XXVI</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100569"></a>72</td><td><a id="p100570"></a>Доходы будущих периодов</td><td><a id="p100571"></a>189</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100572"></a>Раздел XXVII<br>ФИНАНСОВЫЕ РЕЗУЛЬТАТЫ</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100573"></a>73</td><td><a id="p100574"></a>Прибыли и убытки</td><td><a id="p100575"></a>190</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100576"></a>Раздел XXVIII<br>ФОРМИРОВАНИЕ ОСНОВНОГО СТАДА</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100577"></a>74</td><td><a id="p100578"></a>Затраты на формирование основного стада</td><td><a id="p100579"></a>195</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100580"></a>Раздел XXIX<br>ИСТОЧНИКИ ФИНАНСИРОВАНИЯ ЗАТРАТ НА ФОРМИРОВАНИЕ ОСНОВНОГО СТАДА</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100581"></a>75</td><td><a id="p100582"></a>Финансирование затрат на формирование основного стада</td><td><a id="p100583"></a>197</td><td colspan="7"></td></tr>
<tr><td></td><td><a id="p100584"></a>Раздел XXX &lt;**&gt;<br>КАПИТАЛЬНОЕ СТРОИТЕЛЬСТВО И ПРИОБРЕТЕНИЕ ОСНОВНЫХ СРЕДСТВ</td><td></td><td colspan="7"></td></tr>
<tr><td colspan="10"><a id="p100585"></a>--------------------------------<br>&lt;**&gt; Счетами этого раздела пользуются предприятия, отражающие капитальные вложения в балансе по основной деятельности.</td></tr>
<tr><td><a id="p100586"></a>1</td><td><a id="p100587"></a>2</td><td><a id="p100588"></a>3</td><td colspan="7"><a id="p100589"></a>4</td></tr>
<tr><td rowspan="3"><a id="p100590"></a>76</td><td rowspan="3"><a id="p100591"></a>Затраты на капитальное строительство и приобретение основных средств</td><td rowspan="3"><a id="p100592"></a>201</td><td><a id="p100593"></a>0.</td><td><a id="p100594"></a>Предусмотренные по государственному плану</td><td rowspan="3"><a id="p100595"></a><img src="https://i.bukva.ai/MFIL9XZi/img_7.png" alt="формула"></td><td rowspan="2"><a id="p100596"></a>0.</td><td colspan="3" rowspan="2"><a id="p100597"></a>Затраты на законченное капитальное строительство и приобретение основных средств</td></tr>
<tr><td rowspan="2"><a id="p100598"></a>1.</td><td rowspan="2"><a id="p100599"></a>Осуществляемые сверх государственного плана за счет специальных источников, разрешенных Правительством СССР</td></tr>
<tr><td><a id="p100600"></a>1.</td><td colspan="3"><a id="p100601"></a>Затраты на незавершенное капитальное строительство и приобретение основных средств</td></tr>
<tr><td><a id="p100602"></a>77</td><td><a id="p100603"></a>Оборудование для установки, строительные материалы, конструкции и детали</td><td><a id="p100604"></a>207</td><td colspan="7"></td></tr>
<tr><td rowspan="9"><a id="p100605"></a>78</td><td rowspan="9"><a id="p100606"></a>Поставщики и подрядчики</td><td rowspan="9"><a id="p100607"></a>208</td><td><a id="p100608"></a>0.</td><td colspan="6"><a id="p100609"></a>Поставщики по акцептованным платежным требованиям</td></tr>
<tr><td><a id="p100610"></a>1.</td><td colspan="6"><a id="p100611"></a>Поставщики по не оплаченным в срок платежным требованиям</td></tr>
<tr><td><a id="p100612"></a>2.</td><td colspan="6"><a id="p100613"></a>Поставщики по неотфактурованным поставкам</td></tr>
<tr><td><a id="p100614"></a>3.</td><td colspan="6"><a id="p100615"></a>Поставщики по прочим операциям</td></tr>
<tr><td><a id="p100616"></a>4.</td><td colspan="6"><a id="p100617"></a>Подрядчики по выданным авансам</td></tr>
<tr><td><a id="p100618"></a>5.</td><td colspan="6"><a id="p100619"></a>Подрядчики по оплаченным конструкциям и деталям</td></tr>
<tr><td><a id="p100620"></a>6.</td><td colspan="6"><a id="p100621"></a>Подрядчики по оплаченным промежуточным счетам за выполненные работы</td></tr>
<tr><td><a id="p100622"></a>7.</td><td colspan="6"><a id="p100623"></a>Подрядчики по акцептованным счетам за выполненные работы</td></tr>
<tr><td><a id="p100624"></a>8.</td><td colspan="6"><a id="p100625"></a>Подрядчики по не оплаченным в срок счетам за выполненные работы</td></tr>
<tr><td></td><td><a id="p100626"></a>Раздел XXXI <a href="#p100585">&lt;**&gt;</a><br>ФИНАНСИРОВАНИЕ КАПИТАЛЬНЫХ ВЛОЖЕНИЙ</td><td></td><td colspan="7"></td></tr>
<tr><td rowspan="4"><a id="p100627"></a>79</td><td rowspan="4"><a id="p100628"></a>Источники финансирования капитальных вложений</td><td rowspan="4"><a id="p100629"></a>215</td><td rowspan="2"><a id="p100630"></a>0.</td><td rowspan="2"><a id="p100631"></a>Финансирование через банк долгосрочных вложений</td><td rowspan="4"><a id="p100632"></a><img src="https://i.bukva.ai/MFIL9XZi/img_8.png" alt="формула"></td><td><a id="p100633"></a>0.</td><td colspan="3"><a id="p100634"></a>Предусмотренных по государственному плану</td></tr>
<tr><td rowspan="3"><a id="p100635"></a>1.</td><td colspan="3" rowspan="3"><a id="p100636"></a>Осуществляемых сверх государственного плана за счет специальных источников, разрешенных Правительством СССР</td></tr>
<tr><td><a id="p100637"></a>1.</td><td><a id="p100638"></a>Финансирование через Госбанк</td></tr>
<tr><td><a id="p100639"></a>2.</td><td><a id="p100640"></a>Прочие источники финансирования</td></tr>
<tr><td></td><td><a id="p100641"></a>ЗАБАЛАНСОВЫЕ СЧЕТА</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100642"></a>1</td><td><a id="p100643"></a>Арендованные основные средства</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100644"></a>2</td><td><a id="p100645"></a>Сырье и материалы, принятые в переработку</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100646"></a>3</td><td><a id="p100647"></a>Товаро-материальные ценности, принятые на ответственное хранение</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100648"></a>4</td><td><a id="p100649"></a>Облигации государственных займов, не выданные подписчикам</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100650"></a>5</td><td><a id="p100651"></a>Проектно-изыскательские работы, выполненные проектными организациями &lt;1&gt;</td><td></td><td colspan="7"></td></tr>
<tr><td colspan="10"><a id="p100652"></a>--------------------------------<br>&lt;1&gt; Этим счетом пользуются предприятия, отражающие капитальные вложения в балансе по основной деятельности.</td></tr>
<tr><td><a id="p100653"></a>1</td><td><a id="p100654"></a>2</td><td><a id="p100655"></a>3</td><td colspan="7"><a id="p100656"></a>4</td></tr>
<tr><td><a id="p100657"></a>6</td><td><a id="p100658"></a>Бланки строгой отчетности</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100659"></a>7</td><td><a id="p100660"></a>Банки по открытым бюджетом кредитам</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100661"></a>8</td><td><a id="p100662"></a>Разные лица за разницу между стоимостью по учетным и розничным ценам на похищенные или недостающие товаро-материальные ценности</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100663"></a>9</td><td><a id="p100664"></a>Дебиторы (ответчики) по предъявленным к ним претензиям на уплату штрафов, пени и неустоек</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100665"></a>10</td><td><a id="p100666"></a>Штрафы, пеня и неустойки к уплате</td><td></td><td colspan="7"></td></tr>
<tr><td><a id="p100667"></a>11</td><td><a id="p100668"></a>Неплатежеспособные дебиторы по списанной в убыток задолженности</td><td></td><td colspan="7"></td></tr>
</table>


<a id="p100669"></a>*Примечание.* Отдельные счета и субсчета типового плана счетов могут быть с разрешения министерств (центральных учреждений) СССР исключены или объединены при условии обеспечения в аналитическом учете необходимых данных для заполнения отчетности.


<a id="p100670"></a>

---