---
title: "<Письмо> Казначейства России от 09.09.2019 N 07-04-05/02-19361"
number: "07-04-05/02-19361"
issuer: "Федеральное казначейство"
issued_on: 2019-09-09
status: действует
canonical: "https://bukva.ai/docs/pismo-07-04-0502-19361"
---
## <Письмо> Казначейства России от 09.09.2019 N 07-04-05/02-19361
# <Письмо> Казначейства России от 09.09.2019 N 07-04-05/02-19361
<О предоставлении форм бюджетной отчетности>
(вместе с "Порядком представления Отчетов по поступлениям и выбытиям (ф. 0503151) в ПУиО ГИИС "Электронный бюджет" и проверки отчетности финансовых органов субъектов Российской Федерации")
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
**ФЕДЕРАЛЬНОЕ КАЗНАЧЕЙСТВО**
## ПИСЬМО
**от 9 сентября 2019 г. N 07-04-05/02-19361**
В соответствии с [приказом](https://bukva.ai/docs/prikaz-131n-2019) Министерства финансов Российской Федерации от 20.08.2019 N 131н "О внесении изменений в Инструкцию о порядке составления и представления годовой, квартальной и месячной отчетности об исполнении бюджетов бюджетной системы Российской Федерации, утвержденную приказом Министерства финансов Российской Федерации от 28.12. 2010 N 191н", в целях раскрытия информации о ходе реализации национальных проектов, финансовыми органами субъектов Российской Федерации и органами управления государственными внебюджетными фондами Российской Федерации, начиная с отчетности на 01.10.2019 осуществляется представление в подсистему учета и отчетности государственной интегрированной информационной системы управления государственными финансами "Электронный бюджет" (далее - ПУиО ГИИС "Электронный бюджет") следующих форм бюджетной отчетности:
Сводный Отчет о бюджетных обязательствах [(ф. 0503128)](https://bukva.ai/docs/prikaz-191n-2010#p7461) в части обязательств по реализации национальных проектов (программ), комплексного плана модернизации и расширения магистральной инфраструктуры (региональных проектов в составе национальных проектов) (далее - Отчет (ф. 0503128-НП) <1>;
---
<1> По бюджету каждого муниципального образования, бюджету субъекта Российской Федерации, бюджету государственного внебюджетного фонда Российской Федерации.
Отчет об исполнении бюджета [(ф. 0503117)](https://bukva.ai/docs/prikaz-191n-2010#p102817) в части реализации национальных проектов (программ), комплексного плана модернизации и расширения магистральной инфраструктуры (региональных проектов в составе национальных проектов) (далее - Отчет (ф. 0503117-НП) <1>.
Учитывая изложенное, территориальным органам Федерального казначейства (далее - ТОФК) необходимо обеспечить проверку Отчетов [(ф. 0503117-НП)](https://bukva.ai/docs/prikaz-191n-2010#p102817) и Отчетов [(ф. 0503128-НП)](https://bukva.ai/docs/prikaz-191n-2010#p7461) на соблюдение контрольных соотношений в соответствии с [Приложением N 1](#p100020) к настоящему письму. В целях автоматизации проверки Отчетов [(ф. 0503128-НП)](https://bukva.ai/docs/prikaz-191n-2010#p7461) ТОФК необходимо обеспечить ежемесячное представление в ПУиО ГИИС "Электронный бюджет" Отчета по поступлениям и выбытиям [(ф. 0503151)](https://bukva.ai/docs/prikaz-191n-2010#p2208) <1> начиная с отчетности по состоянию на 01.10.2019 в срок до 10 числа месяца, следующего за отчетным.
По результатам анализа протоколов контролей, сформированных в ПУиО ГИИС "Электронный бюджет", в случае принятия решения о необходимости корректировки отчетности, специалист ТОФК осуществляет отмену представленного отчета и координацию процесса его замены финансовым органом субъекта Российской Федерации в срок до четырех календарных дней с момента его фактического представления в ПУиО ГИИС "Электронный бюджет". Порядок выполнения специалистами ТОФК действий в ПУиО ГИИС "Электронный бюджет" приведен в [Приложении N 2](#p100284) к настоящему письму.
Одновременно, в целях осуществления сверки показателей отчетности Федеральное казначейство сообщает о необходимости оперативного представления ТОФК Отчетов по поступлениям и выбытиям [(ф. 0503151)](https://bukva.ai/docs/prikaz-191n-2010#p2208) в срок не позднее третьего рабочего дня, следующего за отчетным:
в финансовые органы субъектов Российской Федерации и муниципальных образований;
в финансовый орган, уполномоченный на формирование бюджетной отчетности об исполнении соответствующего консолидированного бюджета муниципального района;
в финансовый орган, уполномоченный на формирование отчетности об исполнении консолидированного бюджета субъекта Российской Федерации;
в территориальный орган Пенсионного фонда Российской Федерации, Фонда социального страхования Российской Федерации;
в орган управления Федеральным фондом обязательного медицинского страхования.
Указанные положения будут учтены в [приказе](https://bukva.ai/docs/prikaz-339-2015-kaznacheystvo-rossii) Федерального казначейства от 04.12.2015 N 339 "Об утверждении особенностей формирования бюджетной отчетности по кассовому исполнению федерального бюджета, кассовому обслуживанию исполнения бюджетов бюджетной системы Российской Федерации, по операциям со средствами бюджетных, автономных учреждений и иных юридических лиц территориальными органами Федерального казначейства".
Р.Е.АРТЮХИН
Приложение N 1
к письму Федерального казначейства
от __.09.2019 N ________
КОНТРОЛЬНЫЕ СООТНОШЕНИЯ
ДЛЯ ПОКАЗАТЕЛЕЙ ФОРМ БЮДЖЕТНОЙ ОТЧЕТНОСТИ, ПРЕДСТАВЛЯЕМОЙ
ФИНАНСОВЫМИ ОРГАНАМИ СУБЪЕКТОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
И ОРГАНАМИ УПРАВЛЕНИЯ ГОСУДАРСТВЕННЫМИ ВНЕБЮДЖЕТНЫМИ
ФОНДАМИ В ФЕДЕРАЛЬНОЕ КАЗНАЧЕЙСТВО
### 1. Отчет об исполнении бюджета в части реализации национальных проектов (программ), комплексного плана модернизации и расширения магистральной инфраструктуры (региональных проектов в составе национальных проектов) [(ф. 0503117-НП)](https://bukva.ai/docs/prikaz-191n-2010#p102817)
#### Контрольные соотношения для внутридокументного контроля
| N | Раздел | Строка | Графа | Соотношение | Строка | Графа | Контроль показателя | Тип контроля |
| --- | --- | --- | --- | --- | --- | --- | --- | --- |
| 1 | [1](https://bukva.ai/docs/prikaz-191n-2010#p102826),[3](https://bukva.ai/docs/prikaz-191n-2010#p102839) | * | * | = 0 | | | [Разделы 1](https://bukva.ai/docs/prikaz-191n-2010#p102826) и [3](https://bukva.ai/docs/prikaz-191n-2010#p102839) ф. 0503117-НП не заполняются | Б |
| 2 | [2](https://bukva.ai/docs/prikaz-191n-2010#p102832) | [450](https://bukva.ai/docs/prikaz-191n-2010#p102837) | * | = 0 | | | [Строка 450](https://bukva.ai/docs/prikaz-191n-2010#p102837) раздела 2 ф. 0503117-НП не заполняется | Б |
| 3 | [2](https://bukva.ai/docs/prikaz-191n-2010#p102832) | * | [6](https://bukva.ai/docs/prikaz-191n-2010#p102834) | = | * | [4](https://bukva.ai/docs/prikaz-191n-2010#p102834) - [5](https://bukva.ai/docs/prikaz-191n-2010#p102834) | [Гр. 6](https://bukva.ai/docs/prikaz-191n-2010#p102834) <> [Гр. 4](https://bukva.ai/docs/prikaz-191n-2010#p102834) - [Гр. 5](https://bukva.ai/docs/prikaz-191n-2010#p102834) - недопустимо | Б |
| 4 | [2](https://bukva.ai/docs/prikaz-191n-2010#p102832) | [200](https://bukva.ai/docs/prikaz-191n-2010#p102835) | * | = | Сумма всех строк, формирующих [строку 200](https://bukva.ai/docs/prikaz-191n-2010#p102835) | * | [Строка](https://bukva.ai/docs/prikaz-191n-2010#p102835) "Расходы, всего" не равна сумме строк [раздела 2](https://bukva.ai/docs/prikaz-191n-2010#p102832) - недопустимо | Б |
### 2. Отчет о бюджетных обязательствах при реализации национальных проектов (программ), комплексного плана модернизации и расширения магистральной инфраструктуры (региональных проектов в составе национальных проектов) [(ф. 0503128-НП)](https://bukva.ai/docs/prikaz-191n-2010#p7461)
#### Контрольные соотношения для внутридокументного контроля
| N п/п | Раздел | Строка | Графа | Соотношение | Строка | Графа | Контроль показателей | Тип контроля |
| --- | --- | --- | --- | --- | --- | --- | --- | --- |
| 1 | * | * | [11](https://bukva.ai/docs/prikaz-191n-2010#p7503) | = | * | [7](https://bukva.ai/docs/prikaz-191n-2010#p7499) - [10](https://bukva.ai/docs/prikaz-191n-2010#p7502) | | Б |
| 2 | * | * | [12](https://bukva.ai/docs/prikaz-191n-2010#p7504) | = | * | [9](https://bukva.ai/docs/prikaz-191n-2010#p7501) - [10](https://bukva.ai/docs/prikaz-191n-2010#p7502) | | Б |
| 3 | [1](https://bukva.ai/docs/prikaz-191n-2010#p7476) | [200](https://bukva.ai/docs/prikaz-191n-2010#p7506) | * | = | Сумма всех строк, формирующих [строку 200](https://bukva.ai/docs/prikaz-191n-2010#p7506) | * | | Б |
| 4 | [1](https://bukva.ai/docs/prikaz-191n-2010#p7476) | * | [7](https://bukva.ai/docs/prikaz-191n-2010#p7499) | >= | * | [8](https://bukva.ai/docs/prikaz-191n-2010#p7500) | | Б |
| 5 | 2 | * | * | = 0 | | | | Б |
| 6 | 3 | 860 | 4, 5, 6, 8, 9, 10, 12 | = 0 | | | По строке 860 графы 3, 4, 5, 6, 8, 9, 10, 12 не заполняются | Б |
| 7 | 3 | 860 | 7 | = | 860 | [11](https://bukva.ai/docs/prikaz-191n-2010#p7503) | Показатель графы 7 строки 860 должен быть идентичен показателю графы 11 строки 860 | Б |
| 8 | 3 | 700 | * | = | 800 | * | | Б |
| 9 | 3 | 800 | * | = | 810 + 820 + 830 + 840 | * | | Б |
| 11 | 3 | 810 | * | = | Сумма всех строк, формирующих строку 810 | * | | Б |
| 12 | 3 | 820 | * | = | Сумма всех строк, формирующих строку 820 | * | | Б |
| 13 | 3 | 830 | * | = | Сумма всех строк, формирующих строку 830 | * | | Б |
| 14 | | 840 | * | = | 850 + 860 | * | | Б |
| 15 | 3 | 850 | * | = | Сумма всех строк, формирующих строку 850 | * | | Б |
| 16 | 3 | 860 | * | = | Сумма всех строк, формирующих строку 860 | * | | Б |
| 17 | 3 | * | [10](https://bukva.ai/docs/prikaz-191n-2010#p7502) | = 0 | | | | Б |
| 18 | 3 | 900 | * | = 0 | | | | Б |
| 19 | * | * | [4](https://bukva.ai/docs/prikaz-191n-2010#p7496), [5](https://bukva.ai/docs/prikaz-191n-2010#p7497), [6](https://bukva.ai/docs/prikaz-191n-2010#p7498), [7](https://bukva.ai/docs/prikaz-191n-2010#p7499), [8](https://bukva.ai/docs/prikaz-191n-2010#p7500), [9](https://bukva.ai/docs/prikaz-191n-2010#p7501) | >= 0 | * | | Отражение в Отчете ф. 0503128-НП показателей со знаком минус по [графам 4](https://bukva.ai/docs/prikaz-191n-2010#p7496), [5](https://bukva.ai/docs/prikaz-191n-2010#p7497), [6](https://bukva.ai/docs/prikaz-191n-2010#p7498), [7](https://bukva.ai/docs/prikaz-191n-2010#p7499), [8](https://bukva.ai/docs/prikaz-191n-2010#p7500), [9](https://bukva.ai/docs/prikaz-191n-2010#p7501) недопустимо | Б |
| 20 | [1](https://bukva.ai/docs/prikaz-191n-2010#p7476) | * | ([5](https://bukva.ai/docs/prikaz-191n-2010#p7497)+[4](https://bukva.ai/docs/prikaz-191n-2010#p7496))-[10](https://bukva.ai/docs/prikaz-191n-2010#p7502) | >= 0 | | | Отражение в [Отчете ф. 0503128-НП](https://bukva.ai/docs/prikaz-191n-2010#p7461) показателей в отрицательном значении недопустимо | Б |
| 21 | [1](https://bukva.ai/docs/prikaz-191n-2010#p7476) | КРБ по группировочным кодам | [4](https://bukva.ai/docs/prikaz-191n-2010#p7496) - [12](https://bukva.ai/docs/prikaz-191n-2010#p7504) | = 0 | | | Отражение в Отчете ф. 0503128-НП показателей в [графах 6](https://bukva.ai/docs/prikaz-191n-2010#p7498) - [12](https://bukva.ai/docs/prikaz-191n-2010#p7504) по группировочным КБК недопустимо | Б |
| 22 | [1](https://bukva.ai/docs/prikaz-191n-2010#p7476) | *(за исключением видов расходов 2%, 41%, 323,1%, 8%) | [6](https://bukva.ai/docs/prikaz-191n-2010#p7498),[8](https://bukva.ai/docs/prikaz-191n-2010#p7500) | = 0 | | | Отражение в Отчете ф. 0503128-НП показателей в [графах 6](https://bukva.ai/docs/prikaz-191n-2010#p7498), [8](https://bukva.ai/docs/prikaz-191n-2010#p7500) видов расходов, отличных от КВР 2%, 41%, 323,1%, 8% недопустимо | Б |
| 23 (для годовой отчетности) | [1](https://bukva.ai/docs/prikaz-191n-2010#p7476) | * | [6](https://bukva.ai/docs/prikaz-191n-2010#p7498) | = 0 | * | | В [Отчете ф. 0503128-НП](https://bukva.ai/docs/prikaz-191n-2010#p7461) за год наличие "принимаемых обязательств" в счет лимитов текущего периода недопустимо | Б |
#### 2.2. Контрольные соотношения для внешнего контроля (далее - ВНК)
##### Правила заполнения строк
| N п/п | Название графы | Метод выборки или расчета данных |
| --- | --- | --- |
| 1 | КБК расходов | отражаются коды бюджетной классификации, содержащие в соответствующих разрядах коды главных распорядителей бюджетных средств, разделов, подразделов, целевых статей, видов расходов классификации расходов бюджетов Российской Федерации (XXX XX XX XXXYY ZZZZZ XXX)
Значение YY (4 - 5 разряды кода целевой статьи расходов - основное мероприятие) согласно [пункту 36.2](https://bukva.ai/docs/prikaz-132n-2018-minfin-rossii-ministerstvo#p150394) Порядка N 132н должно соответствовать кодам основных мероприятий целевых статей расходов, приведенным в [Приложении N 11](https://bukva.ai/docs/prikaz-132n-2018-minfin-rossii-ministerstvo#p162985) к Порядку N 132н.
Значение ZZZZZ отражается в соответствии с [пунктами 36.1](https://bukva.ai/docs/prikaz-132n-2018-minfin-rossii-ministerstvo#p150376), [36.2](https://bukva.ai/docs/prikaz-132n-2018-minfin-rossii-ministerstvo#p150394) Порядка N 132н, а также с учетом положений [письма](https://bukva.ai/docs/pismo-02-05-1141660) Министерства финансов Российской Федерации от 6 июня 2019 г. N 02-05-11/41660. |
| 2 | ф. 0503128-НП, [гр. 10](https://bukva.ai/docs/prikaz-191n-2010#p7502) | Отражается показатель [графы 10](https://bukva.ai/docs/prikaz-191n-2010#p7502) раздела 1 Отчета ф. 0503128-НП по соответствующему КБК расходов |
| 3 | ф. 0503151, [гр. 4](https://bukva.ai/docs/prikaz-191n-2010#p2226) | Отражается показатель графы 4 [раздела 2](https://bukva.ai/docs/prikaz-191n-2010#p2224) Отчета ф. 0503151 по соответствующему КБК расходов |
| 4 | Отклонение ([5](#p100281) = [3](#p100279) - [4](#p100280)) | Отражается расчет отклонений показателей отчетности ([графа 3](#p100279) - [графа 4](#p100280) Протокола) |
##### Внешний вид ВНК
###### Протокол внешнего контроля
[0503128-НП](https://bukva.ai/docs/prikaz-191n-2010#p7461), [0503151](https://bukva.ai/docs/prikaz-191n-2010#p2208)
| Дата проведения контроля: | ДД.ММ.ГГГГ |
| --- | --- |
| Дата печати: | ДД.ММ.ГГГГ ЧЧ.ММ |
| Распечатал(а): | ФИО исполнителя |
| Отчетный период: | 01.ММ.20ГГ |
| Источник | Наименование субъекта Российской Федерации |
| Форма | [0503128-НП](https://bukva.ai/docs/prikaz-191n-2010#p7461) |
| Код [ОКТМО](https://bukva.ai/docs/klassifikator-ok-033-2013) | КБК расходов | ф. 0503128-НП, [гр. 10](https://bukva.ai/docs/prikaz-191n-2010#p7502) | 0503151-НП, [гр. 4](https://bukva.ai/docs/prikaz-191n-2010#p2226) | Отклонение |
| --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 |
| | | | | |
| | | | | |
| | | | | |
| | | | | |
| | | | | |
| | | | | |
| | | | | |
| | | | | |
| | | | | |
| | | | | |
| | | | | |
| | | | | |
| | | | | |
| | ИТОГО | | | |
Приложение N 2
к письму Федерального казначейства
от __.09.2019 N ________
ПОРЯДОК
ПРЕДСТАВЛЕНИЯ ОТЧЕТОВ ПО ПОСТУПЛЕНИЯМ И ВЫБЫТИЯМ
(Ф. 0503151) В ПУИО ГИИС "ЭЛЕКТРОННЫЙ БЮДЖЕТ" И ПРОВЕРКИ
ОТЧЕТНОСТИ ФИНАНСОВЫХ ОРГАНОВ СУБЪЕКТОВ
РОССИЙСКОЙ ФЕДЕРАЦИИ
### Автоматизированная система Федерального казначейства
Для отправки, сформированного в АСФК отчета "Отчет по поступлениям и выбытиям" [(ф. 0503151)](https://bukva.ai/docs/prikaz-191n-2010#p2208) (далее - отчет) в ПУиО ЭБ, пользователю требуется выполнить следующие действия:
1. Специалист ТОФК открывает списковую форму периодических отчетов, расположенную по пути: "Отчетность:Меню УФК:Бюджетная отчетность ТОФК с 01.01.2016:Просмотр отчетов" (см. рисунок 1).
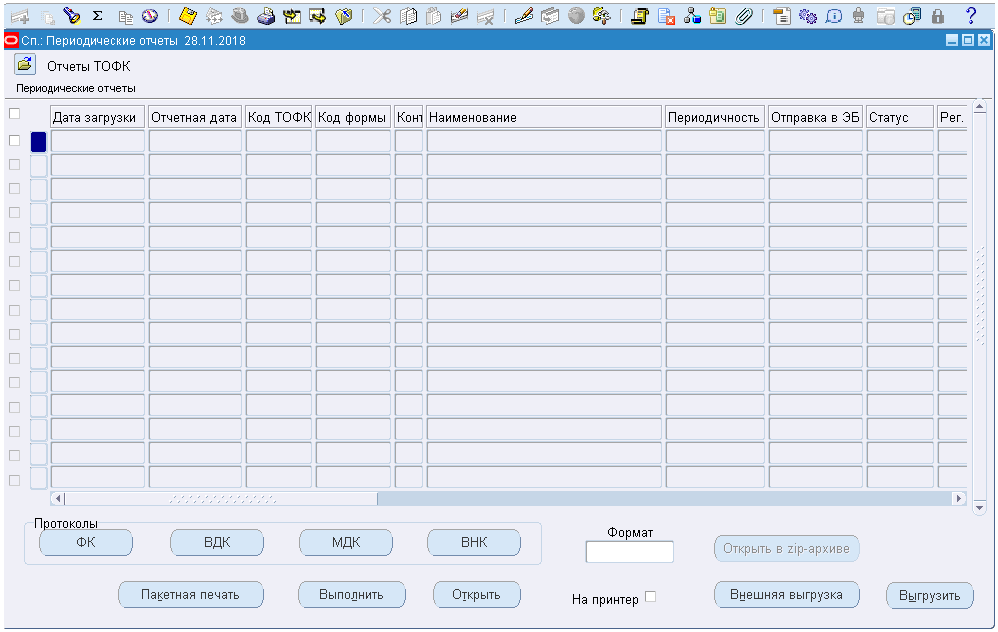
Рисунок 1. Окно "Просмотр отчетов"
2.
С помощью клавиши F11 Специалист ТОФК задает необходимые данные для выборки отчетов (код формы, отчетная дата, бюджет, статус и т.д.). ВАЖНО: отправка отчетов в ПУиО ЭБ возможна только если статус отчета - "УТВ".
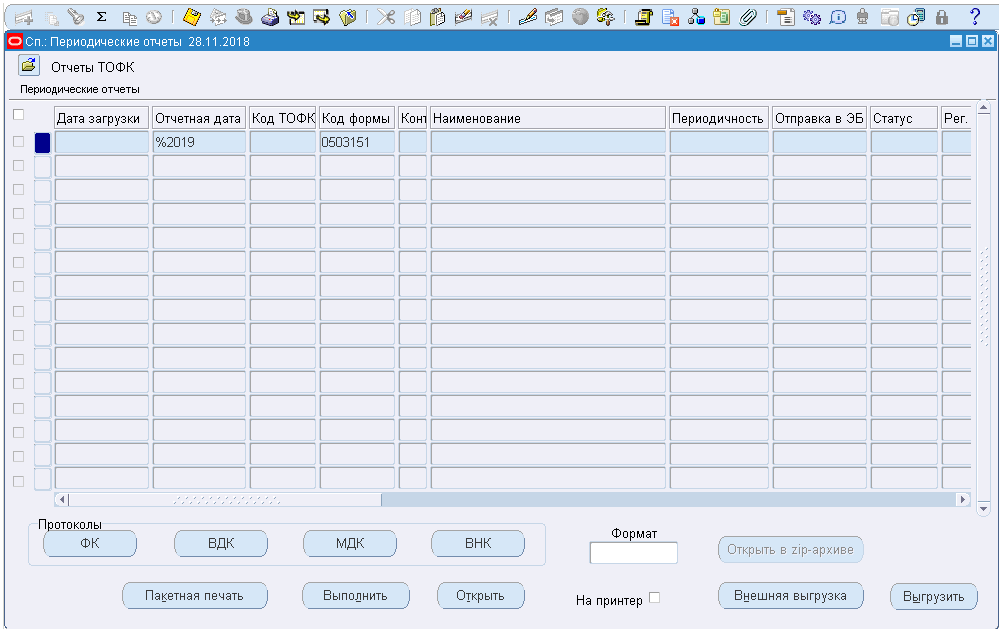
Рисунок 2. Окно "Просмотр отчетов", указание фильтра по F11
3.
Для отправки отчета в ПУиО ЭБ Специалист ТОФК выделяет отчет чекбоксом либо выделяет чекбоксами несколько отчетов и нажимает кнопку "Выполнить" (см. рисунок 3).
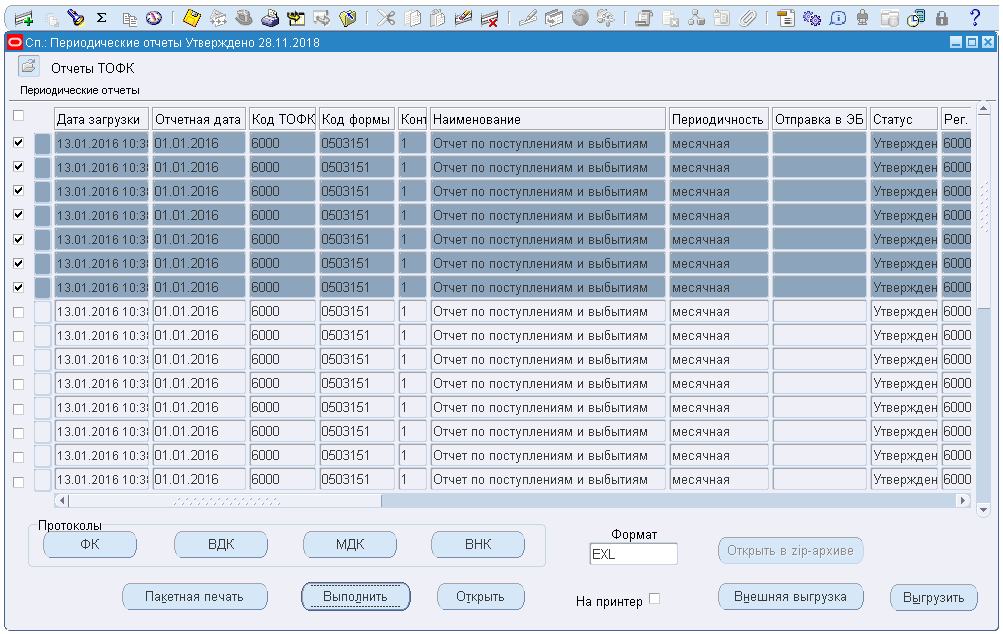
Рисунок 3. Окно "Просмотр отчетов", выбор отчетов
4. В открывшемся окне с доступными операциями выбрать операцию "Отправить в ПУиО ЭБ" и нажать кнопку "ОК" (см. рисунок 4).
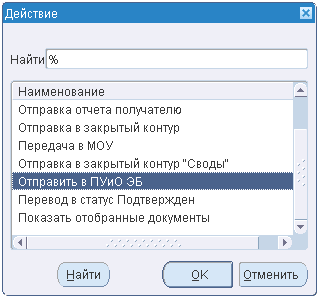
Рисунок 4. Окно "Действия"
5.
После того как отчет был отправлен в ПУиО ЭБ, в колонке "Отправка в ЭБ" списковой формы периодических отчетов появится признак "Y".
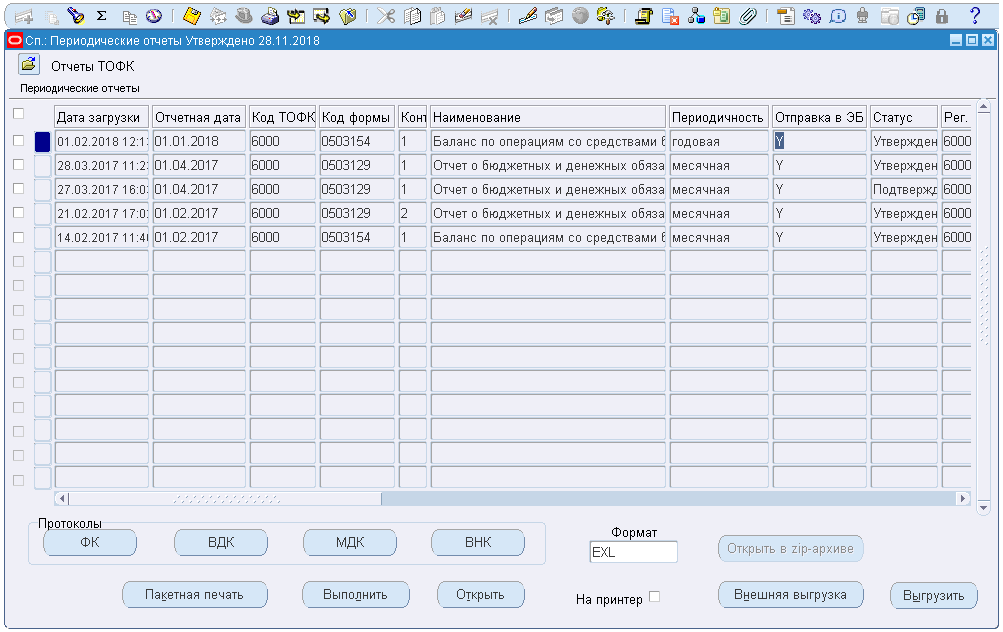
Рисунок 5. Окно "Просмотр отчетов", признак отправки в ЭБ
### ПУиО ГИИС "Электронный бюджет"
1. Специалист ТОФК заходит в ЛК ПУиО ЭБ под субъектом ТОФК (см. рисунок 6).
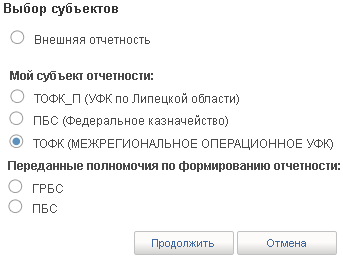
Рисунок 6. Окно "Выбор субъектов"
2. Специалист ТОФК выделяет в дереве навигации соответствующий период (ежемесячная отчетность), а также соответствующий субъект отчетности с типом "ФО (НП") (см. рисунок 7).
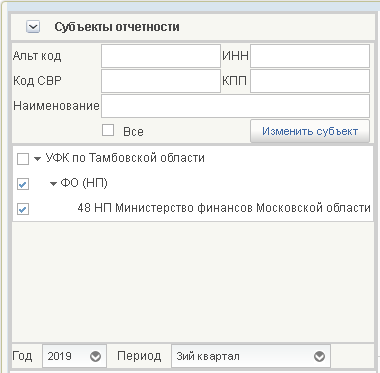
Рисунок 7. Дерево навигации
3.
Специалист ТОФК в списковой форме отчетности отмечает представленный отчет (отчеты) и запускает операцию "Контроли" (см. рисунок 8). В зависимости от результатов проведения контролей отчеты переходят на статус "Контроль пройден" или "Контроль не пройден".
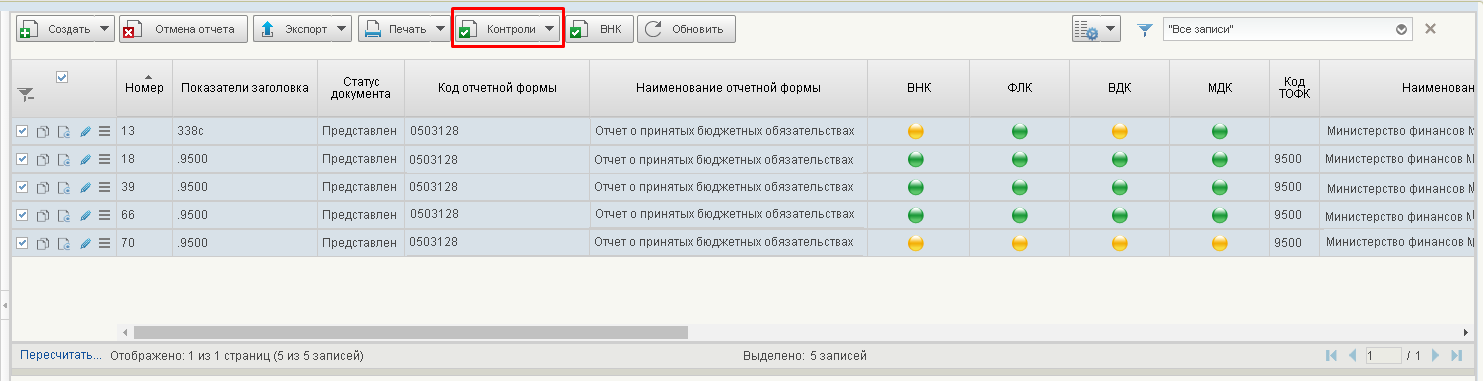
Рисунок 8. Список отчетов, кнопка "Контроль"
4.
Специалист ТОФК в списковой форме отчетности отмечает представленный отчет (отчеты) и запускает операцию "ВНК" (см. рисунок 9). В зависимости от результатов проведения ВНК статус отчета не изменяется. ВНК проводится только в части отчетов [ф. 0503128-НП](https://bukva.ai/docs/prikaz-191n-2010#p7461).
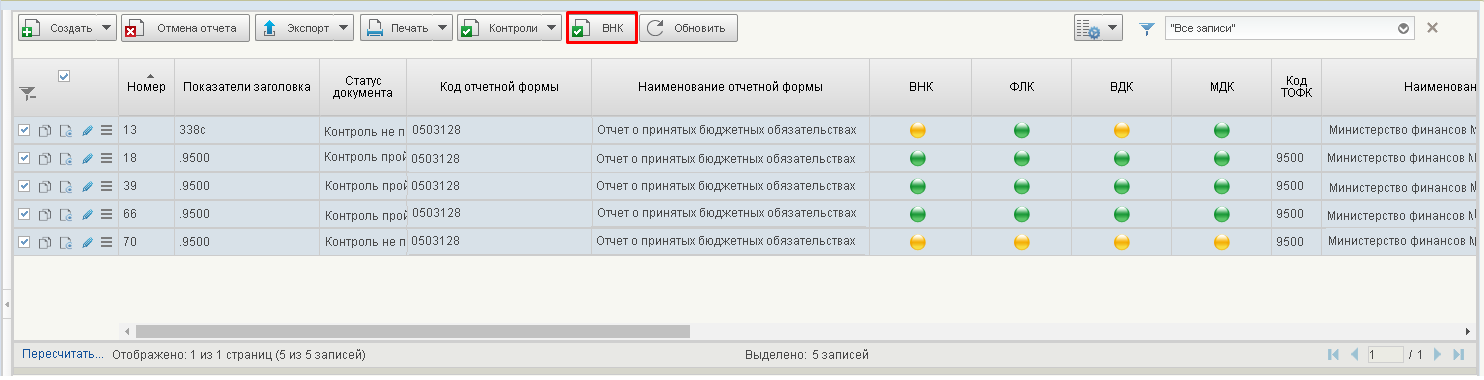
Рисунок 9. Список отчетов, кнопка "ВНК"
5. Специалист ТОФК после прохождения контролей переводит отчет (отчеты) на статус "Принят"/"Принят условно" или, в случае необходимости корректировки отчета, "Отменен" (см. рисунок 10).
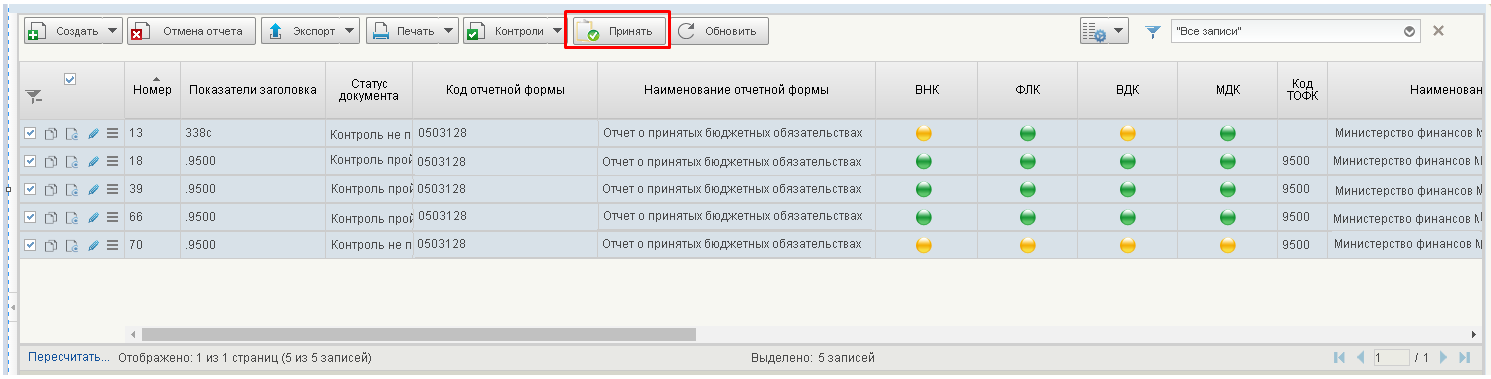
Рисунок 10. Список отчетов, кнопка "Принять"
6. В случае отмены отчета специалист ТОФК осуществляет работу с финансовым органом субъекта Российской Федерации по его замене.
7. ТОФК осуществляет принятие Отчетов [ф. 0503117-НП](https://bukva.ai/docs/prikaz-191n-2010#p102817) <1> в срок не позднее двух рабочих дней с даты их представления, Отчетов [ф. 0503128-НП](https://bukva.ai/docs/prikaz-191n-2010#p7461) <2> в срок не позднее четырех рабочих дней с даты их представления.
---
<1> Представление Отчетов [ф. 0503117-НП](https://bukva.ai/docs/prikaz-191n-2010#p102817) финансовыми органами субъектов Российской Федерации в соответствии со сроками, установленными [Инструкцией](https://bukva.ai/docs/prikaz-191n-2010#p100015) 191н, осуществляется на пятый рабочий день месяца, следующего за отчетным.
<2> Представление Отчетов [ф. 0503128-НП](https://bukva.ai/docs/prikaz-191n-2010#p7461) финансовыми органами субъектов Российской Федерации в соответствии со сроками, установленными [Инструкцией](https://bukva.ai/docs/prikaz-191n-2010#p100015) 191н, осуществляется на двадцать восьмой календарный рабочий день месяца, следующего за отчетным.
8. После принятия всех Отчетов [ф. 0503117-НП](https://bukva.ai/docs/prikaz-191n-2010#p102817), Отчетов [ф. 0503128-НП](https://bukva.ai/docs/prikaz-191n-2010#p7461) специалист ТОФК извещает Отдел консолидированной, бюджетной и бухгалтерской отчетности МОУ ФК о принятии всех отчетов финансового органа субъекта Российской Федерации. Далее, в случае необходимости замены принятого отчета, ТОФК согласовывает с Отделом консолидированной, бюджетной и бухгалтерской отчетности МОУ ФК возможность его замены.
9. Отдел консолидированной, бюджетной и бухгалтерской отчетности МОУ ФК извещает Отдел отчетности об исполнении бюджетов Управления бюджетного учета и отчетности Федерального казначейства о принятии всех Отчетов [ф. 0503117-НП](https://bukva.ai/docs/prikaz-191n-2010#p102817), Отчетов [ф. 0503128-НП](https://bukva.ai/docs/prikaz-191n-2010#p7461). Далее, в случае необходимости замены принятого отчета, Отдел консолидированной, бюджетной и бухгалтерской отчетности МОУ ФК согласовывает с Отделом отчетности об исполнении бюджетов Управления бюджетного учета и отчетности Федерального казначейства ФК возможность его замены.
---