---
title: "<Письмо> Минфина России от 01.04.2024 N 02-06-06/29423"
number: "02-06-06/29423"
issuer: "Министерство финансов Российской Федерации"
issued_on: 2024-04-01
status: действует
canonical: "https://bukva.ai/docs/pismo-02-06-0629423"
---
## <Письмо> Минфина России от 01.04.2024 N 02-06-06/29423
# <Письмо> Минфина России от 01.04.2024 N 02-06-06/29423
"Методические рекомендации по применению отдельных унифицированных форм электронных документов, утвержденных приказом N 61н, в рамках реализации электронного документооборота"
(вместе с "Методическими рекомендациями по формированию первичного учетного документа "Акт о списании объектов нефинансовых активов (кроме транспортных средств)" (Ф. 0510454)", "Методическими рекомендациями по формированию электронного первичного учетного документа Акт о приеме-передаче объектов нефинансовых активов (ф. 0510448)", "Методическими рекомендациями по заполнению первичного учетного документа Акт об утилизации (уничтожении) материальных ценностей (ф. 0510435)")
**МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ**
## ПИСЬМО
**от 1 апреля 2024 г. N 02-06-06/29423**
**МЕТОДИЧЕСКИЕ РЕКОМЕНДАЦИИ**
**ПО ПРИМЕНЕНИЮ ОТДЕЛЬНЫХ УНИФИЦИРОВАННЫХ ФОРМ ЭЛЕКТРОННЫХ**
**ДОКУМЕНТОВ, УТВЕРЖДЕННЫХ ПРИКАЗОМ N 61Н, В РАМКАХ РЕАЛИЗАЦИИ**
ЭЛЕКТРОННОГО ДОКУМЕНТООБОРОТА
**Инвентаризационная опись [(ф. 0510466)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p6827)**
Создание формуляра Акт о списании [(ф. 0510454)](#p100170) осуществляет ответственный исполнитель комиссии.
Ответственный исполнитель комиссии заполняет реквизиты [заголовочной части](#p100170), [Раздела 1](#p100202), Акта о списании (ф. 0510454), состав комиссии с проставлением особых отметок по причинам отсутствия членов комиссии на заседании комиссии. Заполнение [заголовочной части](#p100170), [Раздела 1](#p100202), [Раздела 2](#p100232) по [графам 1](#p100239) - [3](#p100241) ([графа 4](#p100242) при списании объектов незавершенного строительства) Акта о списании (ф. 0510454) осуществляется автоматически из родительского документа Инвентаризационной описи [(ф. 0510466)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p6827), Инвентарной карточки [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564) или Инвентарной карточки [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887), Карточки капитальных вложений [(ф. 0509211)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2246) (для объектов незавершенного строительства), Журнале операций по забалансовому счету [(ф. 0509213)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p101631) справочника постоянно действующих комиссий, данных бухгалтерского учета с возможностью корректировки.
После заполнения полей и реквизитов формуляра осуществляется контроль (автоматический или самоконтроль) на полноту и достоверность их заполнения. Если результат контроля отрицательный, формуляр направляется ответственному исполнителю на доработку.
Если результат контроля положительный, далее осуществляется контроль кворума присутствия. В случае если количество членов комиссии в процентном отношении меньше нормативно-установленного кворума присутствия, электронный документ переходит в статус "Заседание комиссии не состоялось", и документ направляется для хранения в архив.
Если контроль кворума присутствия пройден, электронный документ переходит в статус "Новый". Решение о списании объектов нефинансовых активов осуществляется через процедуру голосования в Листе голосования, который является неотъемлемой частью Акта о списании [(ф. 0510454)](#p100170). Лист голосования последовательно направляется на голосование ответственному исполнителю, членам комиссии, председателю комиссии.
Ответственный исполнитель голосует путем проставления в Листе голосования решения "за" или "против" по каждому коду строки (объекту). В случае наличия особого мнения ответственный исполнитель прикрепляет скан-копию документа с особым мнением. В случае если по какому-либо объекту проставлено решение "против", прикрепление скан-копии документа с особым мнением обязательно. Информация о наличии особого мнения ответственного лица отражается в реквизите "особые отметки", в котором отображается имя прикрепленного файла с особым мнением ответственного исполнителя. По окончании голосования ответственный исполнитель подписывает Лист голосования простой ЭП. В системе осуществляется контроль на наличие скан-копии документа, в котором представлено особое мнение с отметкой в Листе голосования "против". Если результат контроля отрицательный, Лист голосования направляется ответственному исполнителю для прикрепления скан-копии документа с особым мнением.
Если результат контроля положительный, подписанный Лист голосования переходит в статус "Подписано членом комиссии" и направляется для голосования членам комиссии с изменением статуса "На подписании членами комиссии".
Члены комиссии голосуют аналогично процедуре голосования ответственным исполнителем, описанной выше. Члены комиссии подписывают Лист голосования простой ЭП. В случаях если членом комиссии в электронном документе обнаружены ошибки, такой документ направляется на доработку ответственному исполнителю.
После голосования членами комиссии, Лист голосования переходит в статус "Подписан членом комиссии" и направляется для голосования председателю комиссии с изменением статуса "На подписании председателем". Председатель комиссии голосует аналогично процессу, описанному выше в отношении голосования ответственного исполнителя по каждому объекту с выбором решения "за" или "против". По окончании голосования председатель комиссии подписывают Лист голосования ЭЦП. Лист голосования переходит в статус "Подписан председателем". В случаях, если председателем комиссии в электронном документе обнаружены ошибки, он направляется его на доработку ответственному исполнителю.
После подписания Листа голосования председателем комиссии результат голосования "за" из графы 6 Листа голосования отражается в [графе 5 Раздела 2](#p100243) Акта о списании (ф. 0510454).
После завершения процедуры голосования осуществляется процедура проверки кворума принятия решения. В случае, если по всем кодам строк (объектам) нет кворума принятия решения (количество проголосовавших в процентах "за" меньше установленного кворума принятия решения), электронный документ переходит в статус "Не одобрено комиссией", и документ направляется для хранения в архив.
Если по отдельным кодам строк (объектам) нет кворума принятия решения, по [графе 6 Раздела 2](#p100244) Акта о списании (ф. 0510454) в соответствующих строках проставляется значение "снято с обсуждения", при этом электронный документ переходит в статус "Одобрено комиссией".
При подписании членами комиссии Листа голосования одновременно в оформляющей части электронного документа Акта о списании [(ф. 0510454)](#p100170) отображаются подписи членов комиссии, подписавших Лист голосования.
После завершения голосования, если кворум принятия решения пройден, и требуется согласование с собственником (учредителем), Акт о списании [(ф. 0510454)](#p100170) вместе с Листом голосования направляется на согласование собственнику (учредителю). Собственник (учредитель) согласовывает электронный документ с применением ЭЦП или отказывает в согласовании. Если Акт о списании [(ф. 0510454)](#p100170) не согласован собственником (учредителем), Акт о списании [(ф. 0510454)](#p100170) переходит в статус "Отказан" и хранится в архиве документов.
После согласования собственником (учредителем) (при необходимости) Акт о списании [(ф. 0510454)](#p100170) направляется на утверждение руководителю учреждения (уполномоченному им лицу). Руководитель учреждения (уполномоченное им лицо) утверждает электронный документ с применением ЭЦП или отказывает в подписании. Если Акт о списании [(ф. 0510454)](#p100170) не утвержден руководителем учреждения (или уполномоченным им лицом), Акт о списании [(ф. 0510454)](#p100170) переходит в статус "Отказан" и хранится в архиве документов.
Далее осуществляется контроль: требуется или не требуется формирование Акта об утилизации (уничтожении) материальных ценностей [(ф. 0510435)](#p102588) (далее - Акт об утилизации (ф. 0510435).
Ели формирование Акта об утилизации [(ф. 0510435)](#p102588) не требуется (в случае недостачи (хищения, стихийного бедствия), на основании Акта о списании [(ф. 0510454)](#p100170) в бухгалтерском учете отражаются операции по выбытию объектов нефинансовых активов с балансового и забалансового учета, электронный формуляр переходит в статус "Отражен в учете".
На основании утвержденного Акта о списании [(ф. 0510454)](#p100170) отражается информация о списании объектов в Журнале операций по выбытию и перемещению нефинансовых активов [(ф. 0504071)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p104247), в Карточке капитальных вложений [(ф. 0509211)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2246) (при недостаче объектов незавершенного строительства в случае стихийного бедствия), Журнале операций по забалансовому счету [(ф. 0509213)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p101631), Инвентарной карточке [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564) или Инвентарной карточке [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887).
Если формирование Акта об утилизации [(ф. 0510435)](#p102588) требуется (при списании объектов незавершенного строительства, за исключением недостачи), осуществляется процесс его формирования на основании Акта о списании [(ф. 0510454)](#p100170), который имеет статус "Утвержден", его утверждения, отражения в бухгалтерском учете по выбытию объектов нефинансовых активов после осуществления утилизационных мероприятий. После утверждения и отражения в бухгалтерском учете Акта об утилизации [(ф. 0510435)](#p102588) электронный формуляр Акт о списании [(ф. 0510454)](#p100170) переходит в статус "Отработан".
В случае формирования Акта об утилизации [(ф. 0510435)](#p102588) бухгалтерские операции по выбытию объектов незавершенного строительства на основании Акта о списании [(ф. 0510454)](#p100170) не формируются.
После отражения в бухгалтерском учете Акта об утилизации [(ф. 0510435)](#p102588) информация о списании объектов незавершенного строительства отражается в Журнале операций по выбытию и перемещению нефинансовых активов [(ф. 0504071)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p104247), Карточке капитальных вложений [(ф. 0509211)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2246).
### Описание бизнес-процесса при формировании Акта о списании [(ф. 0510454)](#p100170), документом-основанием, для которого является
**Решение комиссии [(ф. 0510440)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p100843)**
Создание формуляра Акт о списании [(ф. 0510454)](#p100170) осуществляет ответственный исполнитель комиссии.
Ответственный исполнитель комиссии заполняет реквизиты [заголовочной части](#p100170), [Разделов 1](#p100202) и [2](#p100232) Акта о списании (ф. 0510454), состав комиссии с проставлением особых отметок по причинам отсутствия членов комиссии на заседании комиссии. Заполнение [заголовочной части](#p100170), [Раздела 1](#p100202), Раздела 2 по [графам 1](#p100239) - [3](#p100241) (показатели по [графам 4](#p100242) - [6 Раздела 2](#p100244) не заполняются) Акта о списании (ф. 0510454) осуществляется автоматически из родительского документа Решение комиссии [(ф. 0510440)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p100843), Инвентарной карточки [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564), Инвентарной карточки [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887), справочника постоянно действующих комиссий, данных бухгалтерского учета с возможностью корректировки.
После заполнения полей и реквизитов формуляра осуществляется контроль (автоматический или самоконтроль) на полноту и достоверность их заполнения. Если результат контроля отрицательный, формуляр направляется ответственному исполнителю на доработку.
Если результат контроля положительный, осуществляется процедура его подписания членами комиссии без процедуры контроля кворума присутствия, кворума принятия решения и голосования.
Акт о списании [(ф. 0510454)](#p100170) подписывается ответственным исполнителем, членами комиссии простой ЭП, председателем комиссии ЭЦП. Электронный формуляр "Акт о списании" переходит в статус "Одобрено комиссией".
Если требуется согласование с собственником (учредителем), Акт о списании [(ф. 0510454)](#p100170) направляется на согласование собственнику (учредителю). Собственник (учредитель) согласовывает электронный документ с применением ЭЦП или отказывает в подписании. Если Акт о списании [(ф. 0510454)](#p100170) не согласован собственником (учредителем), Акт о списании [(ф. 0510454)](#p100170) переходит в статус "Отказан" и хранится в архиве документов.
После согласования собственником (учредителем) (при необходимости) Акт о списании [(ф. 0510454)](#p100170) направляется на утверждение руководителю учреждению (уполномоченному им лицу). Руководитель учреждения (уполномоченное им лицо) утверждает электронный документ с применением ЭЦП или отказывает в подписании. Если Акт о списании [(ф. 0510454)](#p100170) не утвержден руководителем учреждения (уполномоченным им лицом), Акт о списании [(ф. 0510454)](#p100170) переходит в статус "Отказан" и хранится в архиве документов.
Утвержденный и согласованный (при необходимости) электронный документ Акт о списании [(ф. 0510454)](#p100170) до момента утилизации (уничтожения) переходит в статус "Утвержден".
Далее осуществляется контроль на наличие утвержденного и отраженного в бухгалтерском учете Акта об утилизации [(ф. 0510435)](#p102588). Если Акт об утилизации [(ф. 0510435)](#p102588) не утвержден, запускается процесс по его формированию на основании Акта о списании [(ф. 0510454)](#p100170), его утверждению и отражению в бухгалтерском учете. Если Акт об утилизации [(ф. 0510435)](#p102588) утвержден, он автоматически с Актом о списании [(ф. 0510454)](#p100170) поступает в бухгалтерскую службу (централизованную бухгалтерию). На основании Акта об утилизации [(ф. 0510435)](#p102588) формируются бухгалтерские записи по выбытию объектов нефинансовых активов с забалансового счета 02 "Материальные ценности на хранении"), электронный формуляр Акт о списании [(ф. 0510454)](#p100170) переходит в статус "Отработан". При этом по Акту о списании [(ф. 0510454)](#p100170), документом-основанием по которому является Решение комиссии [(ф. 0510440)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p100843), бухгалтерские операции по выбытию объектов нефинансовых активов с балансового и забалансового учета не формируются.
На основании утвержденного Акта об утилизации [(ф. 0510435)](#p102588) в Инвентарной карточке [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564) или Инвентарной карточке [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887), Журнале операций по забалансовому счету [(ф. 0509213)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p101631) отражается отметка о выбытии объектов нефинансовых активов и указанные карточки закрываются.
### Пример заполнения Акта о списании [(ф. 0510454)](#p100505)
**[(Приложение N 1)](#p100505)**
Исходные данные для заполнения примера.
В результате проведения инвентаризации инвентаризационной комиссией Федерального казенного учреждения "Институт химии" (код по Сводному реестру АЕ105829) установлено, что объект бухгалтерского учета - Принтер цветной Canon image RUNNER ADVANCE не соответствует критериям актива. На основании Инвентаризационной описи [(ф. 0510466)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p6827) сформировано Решение комиссии [(ф. 0510440)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p100843) N 57 от 25.01.2024 г., после утверждения которого Принтер цветной Canon image RUNNER ADVANCE признается не соответствующим критериям актива (не актив), выбывает с балансового учета и отражается на забалансовом счете 02 "Материальные ценности на хранении".
Принтер цветной Canon image RUNNER ADVANCE имеет инвентарный номер - 11013400066, заводской номер - ААКВ0106, дату выпуска 01.12.2015, дату принятия к учету - 15.02.2016, дату ввода в эксплуатацию - 15.02.2016, фактический срок эксплуатации (в месяцах) - 95 месяцев, балансовую стоимость - 55000,0 руб., остаточную стоимость - 0,00 руб., находится на ответственном хранении у ответственного лица - начальника отдела Скворцовой А.Н. в структурном подразделении - отделе информационных технологий.
Приказом от 32-од от 11.01.2024 г. в учреждении создана комиссия по поступлению и выбытию нефинансовых активов в составе 5 человек.
Комиссией установлена причина списания объекта нефинансового актива: утрата потребительских свойств в результате стихийного бедствия (код причины списания - 03); решение Комиссии: не подлежит ремонту и дальнейшей эксплуатации, списать с учета.
Согласование списания с учредителем не требуется.
#### Заполнение Акта о списании [(ф. 0510454)](#p100505)
[Заполнение заголовочной](#p100505) части Акта о списании (ф. 0510454):
дата формирования Акта о списании [(ф. 0510454)](#p100505) - 25.01.2024 г.;
[строка](#p100544) "Вид имущества" заполняется значением "Иное движимое имущество учреждения" с указанием в кодовой зоне аналитической группы "30" на основании данных бухгалтерского учета;
[строка](#p100549) "Документ-основание" заполняется значением "Решение о прекращении признания активами объектов нефинансовых активов" с указанием в кодовой зоне номера "57" и даты "25.01.2024";
[строка](#p100549) "Документ-основание о создании комиссии" заполняется значением "Приказ" с указанием в кодовой зоне номера "32-од" и даты "11.01.2024";
[строка](#p100561) "Причина списания" заполняется значением "Утрата потребительских свойств в результате стихийного бедствия" с указанием в кодовой зоне кода причины списания "03".
Заполнение [Раздела 1](#p100564) Акта о списании (ф. 0510454):
в [графе 1](#p100580) - код строки имеет значение "001";
в [графе 2](#p100581) - наименование объекта имеет значение "Принтер цветной Canon image RUNNER ADVANCE";
в [графе 3](#p100582) - количество объектов, наименование которого отражено по [графе 2](#p100581), имеет значение "1";
в [графах 4](#p100583) и [6](#p100585) - инвентарный и заводской номер соответственно имеют значения "11013400066" и "ААКВ0106" соответственно;
в [графах 8](#p100587) - [10](#p100589) - дата изготовления, дата принятия к учету, дата ввода в эксплуатацию соответственно имеют значения "01.12.2015", "15.02.2016" и "15.02.2016" соответственно;
в [графе 11](#p100590) - фактический срок эксплуатации (в месяцах) имеет значение "95";
в [графах 12](#p100591) и [13](#p100592) - балансовая и остаточная стоимость соответственно имеют значения "55000,0" и "0,00" соответственно.
Заполнение [Раздела 2](#p100605) Акта о списании (ф. 0510454):
в [графе 1](#p100612) - код строки принимает значение "001", соответствующий показателю [графы 1 Раздела 1](#p100580);
в [графе 2](#p100613) - наименование объекта принимает значение "Принтер цветной Canon image RUNNER ADVANCE", соответствующее показателю [графы 2 Раздела 1](#p100581);
в [графе 3](#p100614) - решение комиссии принимает значение "Не подлежит ремонту и дальнейшей эксплуатации. Списать с учета";
в [графах 4](#p100615) - [6](#p100617) - мероприятия по списанию, результат голосования членами комиссии по итогам обсуждения (процент проголосовавших "за"), особые отметки по итогам голосования соответственно значения не заполняются.
Решение комиссии [(ф. 0510440)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p100843) подписывается ответственным членом комиссии и членами комиссии - простой ЭП, председателем комиссии - ЭЦП, утверждается руководителем учреждения (или уполномоченным им лицо) и подписывается ЭЦП.
На основании Акта о списании [(ф. 0510454)](#p100505) формируется Акт об утилизации [(ф. 0510435)](#p102588), осуществляется его утверждение, отражение в бухгалтерском учете после осуществления утилизационных мероприятий (мероприятий по списанию), после чего Акт о списании [(ф. 0510454)](#p100505) переходит в статус "Отработан".
| Справочно: | | # | | автоматически | | & | | из справочника | | $ | | ручной ввод | | * | | расчетным способом |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| СОГЛАСОВАНО | | УТВЕРЖДАЮ |
| Руководитель | | | Руководитель учреждения | |
| (уполномоченное лицо) | (наименование организации) | | (уполномоченное лицо) | | | | |
| | | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | (должность) | | (подпись) | | (расшифровка подписи) |
| "__" | _________________________ | 20__ г. | | "__" | _________________________ | 20__ г. |
| АКТ N ___________________________________ |
| о списании объектов нефинансовых активов | КОДЫ |
| (кроме транспортных средств) | Форма по ОКУД | 0510454 |
| от "__" _________ 20__ г. | Дата | |
| Учреждение | | по Сводному реестру | |
| Обособленное подразделение | | по Сводному реестру | |
| Структурное подразделение | | | |
| Главный администратор бюджетных средств (Учредитель) | | Глава по БК | |
| Наименование бюджета | | по ОКТМО | |
| Единица измерения: руб (с точностью до второго десятичного знака) | | по ОКЕИ | 383 |
| | | |
| Ответственное лицо | | Учетный номер | |
| Вид имущества | | Аналитическая группа | |
| (недвижимость, особо ценное, иное движимое, казна) | | |
| Документ-основание | | Номер | |
| | Дата | |
| | | |
| Документ-основание о создании комиссии | | Номер | |
| | Дата | |
| Причины списания | | | |
#### 1. Сведения об объекте (объектах)
| Код строки | Наименование объекта | Количество объектов | Номер (код) объекта (детали) | Дата | Фактический срок эксплуатации
(в месяцах) | Балансовая стоимость | Остаточная стоимость |
| инвентарный | реестровый | заводской | иное | выпуска, изготовления, иное | принятия к учету | ввода в эксплуатацию |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| | | | | | | | | | | | |
Форма 0510454 с. 2
#### 2. Заключение комиссии
| Код строки | Наименование объекта | Решение комиссии | Мероприятия по списанию | Итог голосования комиссии "за", % | Особые отметки по итогам голосования |
| --- | --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 | 6 |
| | | | | | |
| Приложение N | | | |
| --- | --- | --- | --- |
| | | | Особые отметки |
| | | | (имя файла.pdf) |
| Председатель комиссии | | | | | | | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| Члены комиссии: | | | | | | | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| | | | | | | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| | | | | | | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| Ответственный исполнитель | | | | | | | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | (номер контактного телефона) | | (электронный адрес) | | |
| "__" _____________ 20__ г. |
| Справочно: | | # | | автоматически | | & | | из справочника | | $ | | ручной ввод | | * | | расчетным способом |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| СОГЛАСОВАНО | | УТВЕРЖДАЮ |
| Руководитель | из справочника Учреждения # | | Руководитель учреждения | |
| (уполномоченное лицо) | (наименование организации) | | (уполномоченное лицо) | | | | |
| ФИО руководителя (уполномоченного лица) # | | ЭЦП | | автоматически из справочника Учреждения # | | автоматически от ФИО руководителя (уполномоченного лица) # | | ЭЦП | | автоматически от Учреждения # |
| (должность) | | (подпись) | | (расшифровка подписи) | | (должность) | | (подпись) | | (расшифровка подписи) |
| "__" | дата утверждения руководителем (уполномоченным лицом) | 20__ г. | | "__" | дата утверждения руководителем (уполномоченным лицом) # | 20__ г. |
| АКТ N | при создании следующий по порядку в пределах финансового года # | |
| о списании объектов нефинансовых активов | КОДЫ |
| (кроме транспортных средств) | Форма по ОКУД | 0510454 |
| от текущей даты
на момент создания #
от "__" _________ 20__ г. | Дата | ДД.ММ.ГГГГ # |
| Учреждение | из справочника Учреждения в зависимости от пользователя, формирующего документ. С возможностью корректировки # | по Сводному реестру | из справочника Учреждения. Код по Сводному реестру # |
| Обособленное подразделение | из справочника Учреждения в зависимости от пользователя, формирующего документ. С возможностью корректировки # | по Сводному реестру | из
справочника
Учреждения.
Код по
------
Сводному
--------
реестру
------- # |
| Структурное подразделение | из справочника Учреждения в зависимости от пользователя, формирующего документ. С возможностью корректировки # | | |
| Главный администратор бюджетных средств (Учредитель) | из справочника Учреждения в зависимости от пользователя, формирующего документ. С возможностью корректировки # | Глава по БК | из
справочника
Учреждения.
Код главы
---------
по БК
------ # |
| Наименование бюджета | из справочника Бюджеты. С возможностью корректировки # | по ОКТМО | из
справочника
Бюджеты.
Код по
------
ОКТМО
------ # |
| Единица измерения: руб (с точностью до второго десятичного знака) | по ОКЕИ | 383 |
| | | |
| Ответственное лицо | из справочника Сотрудники & | Учетный номер | & |
| Вид имущества | из справочника Вид имущества & | Аналитическая группа | автоматически от выбранного вида объекта # |
| (недвижимость, особо ценное, иное движимое, казна) | | |
| Документ-основание | из справочника Приказов/Распоряжений/Решении комиссии & | Номер | & |
| | Дата | ДД.ММ.ГГГГ & |
| | | |
| Документ-основание о создании комиссии | из справочника Комиссия & | Номер | Приказ/Распоряжение & |
| | Дата | ДД.ММ.ГГГГ & |
| Причины списания | из справочника Причины списания & | | & |
#### 1. Сведения об объекте (объектах)
| Код строки | Наименование объекта | Количество объектов | Номер (код) объекта (детали) | Дата | Фактический срок эксплуатации
(в месяцах) | Балансовая стоимость | Остаточная стоимость |
| инвентарный | реестровый | заводской | иное | выпуска, изготовления, иное | принятия к учету | ввода в эксплуатацию |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
Порядковый код строки #
если родительский документ Инвентаризационная опись (ф. 0510466), |
| Гр. 2 = Гр. 2 Раздела 4 Инвентаризационной описи (ф. 0510466), при условии, что объект НФА имеет ненулевые значения по Гр. 8 и 9 Раздела 4 Инвентаризационной описи (ф. 0510466) | и (или) Гр. 2 - это наименование объекта незавершенного строительства = Гр. 2 Раздела 4 Инвентаризационной описи (ф. 0510466), при условии что объект незавершенного строительства имеет ненулевые показатели по Гр. 11 и 12 Раздела 4 Инвентаризационной описи (ф. 0510466); #
Гр. 3 = Гр. 8 Раздела 4 Инвентаризационной описи (ф. 0510066) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 #
Гр. 4 = Гр. 3 Раздела 4 Инвентаризационной описи (ф. 0510466) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 # | Гр. 5 = Гр. 2 Раздела 2 Инвентарной карточки (ф. 0509215) или = Гр. 3 Раздела 2 Инвентарной карточки (ф. 0509216) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2. | Гр. 5 не заполняется для объектов библиотечного фонда стоимостью до 100 000 рублей включительно # | Гр. 6 = Гр. 3 Раздела 2 Инвентарной карточки (ф. 0509215) или = Гр. 4 Раздела 2 Инвентарной карточки (ф. 0509216) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2. #
Гр. 7 = Гр. 4 Раздела 2 Инвентарной карточки (ф. 0509215) или = Гр. 5 Раздела 2 Инвентарной карточки (ф. 0509216) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 для объектов незавершенного строительства Гр. 7 = значению реквизита "Учетный номер объекта (группы объектов) капитальных вложений заголовочной части Карточки капитальных вложений (ф. 0509211). # | Гр. 8 = Гр. 5 Раздела 2 Инвентарной карточки (0509215) или Гр. 6 Раздела 2 Инвентарной карточки (ф. 0509216) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 # | Гр. 9 = Гр. 3 Раздела 1 Инвентарной карточки (0509215) или Гр. 2 Раздела 1 Инвентарной карточки (ф. 0509216) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 # | Гр. 10 = Гр. 7 Раздела 2 Инвентарной карточки (0509215) или Гр. 10 Раздела 2 Инвентарной карточки (ф. 0509216) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 # | Гр. 11 = сумме показателя Гр. 6 Раздела 2 и показателя строки "СПРАВОЧНО" Раздела 4 Инвентарной карточки (ф. 0509215) или сумме показателя Гр. 7 Раздела 2 показателю строки "СПРАВОЧНО" Раздела 4 Инвентарной карточки (ф. 0509216) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 # | Гр. 12 = Гр. 9 Раздела 4 Инвентаризационной описи (ф. 0510066) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 # | Гр. 13 = Гр. 19 Раздела 4 Инвентаризационной описи (ф. 0510215) или Гр. 16 Раздела 4 Инвентарной карточки (ф. 0509216), деленного на количество объектов, входящих в группу по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 # | если родительский документ Решение комиссии (ф. 0510440), | Гр. 2 = Гр. 1 Раздела 3 Решения комиссии (ф. 0510440), если по объекту нефинансового актива принято положительное решение о списании (показатель по графе 11 Раздела 3 Решения комиссии (ф. 0510440) не имеет значения "снято с обсуждения") # |
Гр. 3 = Гр. 7 Раздела 3 Решения комиссии (ф. 0510440) по выбранному наименованию объекта нефинансового актива, указанному по графе 2 #
Гр. 4 = Гр. 2 Раздела 3 Решения комиссии (ф. 0510440) по выбранному наименованию объекта нефинансового актива, указанному по графе 2. # | Гр. 7 = Гр. 4 Раздела 2 Инвентарной карточки (ф. 0509215) или = Гр. 5 Раздела 2 Инвентарной карточки (ф. 0509216) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2. # | Гр. 12 = Гр. 8 Раздела 3 Решения комиссии (ф. 0510440) по выбранному наименованию объекта нефинансового актива, указанному по графе 2 # | Для объектов библиотечного фонда стоимостью до 100 000 рублей включительно | Аналогично описанию выше # |
| Графы 4 - 10 не заполняются # |
| Гр. 11 = показателю строки "СПРАВОЧНО" Раздела 4 Инвентарной карточки (ф. 0509215) или показателю строки "СПРАВОЧНО" Раздела 4 Инвентарной карточки (ф. 0509216) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 # | Аналогично описанию выше # | | Форма 0510454 с. 2 |
#### 2. Заключение комиссии
| Код строки | Наименование объекта | Решение комиссии | Мероприятия по списанию | Итог голосования комиссии "за", % | Особые отметки по итогам голосования |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Гр. 1 = Гр. 1 Раздела 1 # | Гр. 2 = Гр. 2 Раздела 1 # | если родительский документ Инвентаризационная опись (ф. 0510466), Гр. 3 = Гр. 15 Раздела 4 Инвентаризационной описи (ф. 0510466) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 # | если родительский документ Инвентаризационная опись (ф. 0510466):
Гр. 4 - не заполняется для недостач
Гр. 4 - ручной ввод для объекта незавершенного строительства, подлежащего списанию # | если родительский документ Инвентаризационная опись (ф. 0510466), Гр. 5 = Гр. 3 Листа голосования по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 # | Если итог голосования "за", % меньше норматива кворума принятия решения, то проставляется отметка "снято с обсуждения" # |
| Гр. 1 = Гр. 1 Раздела 1 # | Гр. 2 = Гр. 2 Раздела 1 # | если родительский документ Решение комиссии (ф. 0510440), Гр. 3 = Гр. 9 Раздела 3 Решения комиссии (ф. 0510440) по выбранному наименованию объекта нефинансового актива, указанному по Гр. 2 # | если родительский документ Решение комиссии (ф. 0510440), Гр. 4 - 6 не заполняются # |
| Приложение N | N, п/п # | ручной ввод $ | | имя прикрепленного файла в формате pdf # |
| --- | --- | --- | --- | --- |
| | | | Особые отметки & | из соответствующего справочника |
| --- | --- | --- | --- | --- |
| | | | (имя файла.pdf) # | имя прикрепленного файла с особым мнением |
| Председатель комиссии | от ФИО # | | ЭЦП | | из Документа-основания о создании комиссии # | | | | | | |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| Члены комиссии: | от ФИО # | | ЭП | | из Документа-основания о создании комиссии # | | | | | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| | от ФИО # | | ЭП | | из Документа-основания о создании комиссии # | | | | | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| | от ФИО # | | ЭП | | из Документа-основания о создании комиссии # | | | | | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| Ответственный исполнитель | от ФИО # | | ЭП | | из Документа-основания о создании комиссии # | | Автоматически от ФИО # | | Автоматически от ФИО # | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | (номер контактного телефона) | | (электронный адрес) | | |
| " | | " | дата подписания Председателем комиссии # | 20 | | г. |
| --- | --- | --- | --- | --- | --- | --- |
| СОГЛАСОВАНО | | УТВЕРЖДАЮ |
| Руководитель | | | Руководитель учреждения | |
| (уполномоченное лицо) | (наименование организации) | | (уполномоченное лицо) | | | | |
| Начальник | | | Директор | | ЭЦП | | Петров С.С. |
| (должность) | | (подпись) | | (расшифровка подписи) | | (должность) | | (подпись) | | (расшифровка подписи) |
| "__" | _________________________ | 20__ г. | | "25" | января | 2024 г. |
| АКТ N | 25 | |
| о списании объектов нефинансовых активов | КОДЫ |
| (кроме транспортных средств) | Форма по ОКУД | 0510454 |
| от " | 25 | " | января | 20 | 24 | г. | Дата | 25.01.2024 |
| Учреждение | Федеральное казенное учреждение "Институт Химии" | по Сводному реестру | АЕ105829 |
| Обособленное подразделение | | по Сводному реестру | |
| Структурное подразделение | Отдел информационных технологий | | |
| Главный администратор бюджетных средств (Учредитель) | Министерство образования и науки Российской Федерации | Глава по БК | 075 |
| Наименование бюджета | Федеральный бюджет | по ОКТМО | 00000001 |
| Единица измерения: руб (с точностью до второго десятичного знака) | | по ОКЕИ | 383 |
| | | |
| Ответственное лицо | Начальник отдела Скворцов А.Н. | Учетный номер | 2256444 |
| Вид имущества | Иное движимое имущество учреждения | Аналитическая группа | 30 |
| (недвижимость, особо ценное, иное движимое, казна) | | |
| Документ-основание | Решение о прекращении признания активами объектов нефинансовых активов | Номер | 57 |
| | Дата | 25.01.2024 |
| | | |
| Документ-основание о создании комиссии | Приказ | Номер | 32-од |
| | Дата | 11.01.2024 |
| Причины списания | Утрата потребительских свойств в результате стихийного бедствия | | 03 |
#### 1. Сведения об объекте (объектах)
| Код строки | Наименование объекта | Количество объектов | Номер (код) объекта (детали) | Дата | Фактический срок эксплуатации
(в месяцах) | Балансовая стоимость | Остаточная стоимость |
| инвентарный | реестровый | заводской | иное | выпуска, изготовления, иное | принятия к учету | ввода в эксплуатацию |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 001 | Принтер цветной Canon image RUNNER ADVANCE | 1 | 11013400066 | | ААКВ0106 | | 01.12.2015 | 15.02.2016 | 15.02.2016 | 95 | 55 000,00 | 0 |
#### 2. Заключение комиссии
| Код строки | Наименование объекта | Решение комиссии | Мероприятия по списанию | Итог голосования комиссии "за", % | Особые отметки по итогам голосования |
| --- | --- | --- | --- | --- | --- |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 001 | Принтер цветной Canon image RUNNER ADVANCE | Не подлежит ремонту и дальнейшей эксплуатации. Списать с учета. | | | |
| Приложение N | 1 | | Заключение независимого эксперта об утрате потребительских свойств принтера в связи с заливом в результате прорыва трубы | | ЗАКЛ.PDF |
| --- | --- | --- | --- | --- | --- |
| | | | (наименование документа) | | (имя файла) |
| | | | Особые отметки |
| --- | --- | --- | --- |
| | | | (имя файла.pdf) |
| Председатель комиссии | Заместитель директора по общим вопросам | | ЭЦП | | Королев Я.О. | | | | | | |
| --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- | --- |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| Члены комиссии: | Главный специалист | | ЭП | | Санникова М.Д. | | | | | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| | Ведущий специалист | | ЭП | | Прохорова Ю.А. | | | | | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| | Ведущий специалист | | | | Соколова А.В. | | | | | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | | | |
| Ответственный | Старший специалист | | ЭП | | Попов Ю.И. | | 8(499) 443-25-97 | | popova_yu@mail.ru | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | (номер контактного телефона) | | (электронный адрес) | | |
| " | 25 | " | января | 20 | 24 | г. |
| --- | --- | --- | --- | --- | --- | --- |
## МЕТОДИЧЕСКИЕ РЕКОМЕНДАЦИИ ПО ФОРМИРОВАНИЮ ЭЛЕКТРОННОГО ПЕРВИЧНОГО УЧЕТНОГО ДОКУМЕНТА АКТ О ПРИЕМЕ-ПЕРЕДАЧЕ ОБЪЕКТОВ НЕФИНАНСОВЫХ АКТИВОВ (Ф. 0510448)
Форма электронного первичного учетного документа "Акт о приеме-передаче нефинансовых активов" [(ф. 0510448)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p1244) (далее - Акт о приеме-передаче (ф. 0510448) применяется всеми типами учреждений бюджетной сферы в целях безвозмездной передачи (поступления) объектов нефинансовых активов, включая объекты капитальных вложений (в том числе при централизованном снабжении), при передаче имущества в государственную (муниципальную) казну, при изъятии органом, осуществляющим полномочия собственника государственного (муниципального) имущества, а также объектов нефинансовых активов, при возмещении в натуральной форме ущерба, при оприходовании материальных ценностей, созданных (полученных) в результате ремонта, реконструкции, модернизации объектов нефинансовых активов, ликвидации (демонтажа, утилизации) основных средств, неучтенных материальных ценностей, выявленных в результате инвентаризации, при безвозмездном поступлении объектов нефинансовых активов от иных организаций (иных правообладателей).
Формирование Акта о приеме-передаче [(ф. 0510448)](#p100956) осуществляется средствами системы "Электронный бюджет", ведомственной информационной системы (ВИС), обеспечивающей ведение бухгалтерского учета в электронном виде по утвержденной форме.
Акт о приеме-передаче [(ф. 0510448)](#p100956) заполняется на основании информации, содержащейся в регистрах бухгалтерского учета, в первичных учетных документах бухгалтерского учета или иных документах, подтверждающих соответствующие факты хозяйственной жизни.
В зависимости от факта хозяйственной жизни Акт о приеме-передаче [(ф. 0510448)](#p100956) заполняется в двустороннем порядке - передающей и принимающей стороной или в одностороннем порядке - принимающей стороной.
Акт о приеме-передаче [(ф. 0510448)](#p100956) оформляется в двустороннем порядке при наличии технической возможности подписания указанного документа электронными подписями, передающей и принимающей сторон:
при безвозмездном поступлении объектов нефинансовых активов, в том числе объектов капитальных вложений, от организаций бюджетной сферы;
при поступлении объектов капитальных вложений при централизованном снабжении;
при передаче имущества в государственную (муниципальную) казну;
при безвозмездном поступлении объектов нефинансовых активов от иных организаций (иных правообладателей);
при изъятии органом, осуществляющим полномочия собственника государственного (муниципального) имущества, объектов нефинансовых активов.
В случае оформления Акта о приеме-передаче [(ф. 0510448)](#p100956) в двустороннем порядке [разделы 1](#p100997) - [3](#p101089) Акта о приеме-передаче (ф. 0510448) формируются ответственным лицом, передающей стороны (далее - ответственный исполнитель передающей стороны), подписывается простой ЭП и направляется на утверждение руководителю передающей стороны.
После утверждения Акта о приеме-передаче [(ф. 0510448)](#p100956) руководителем передающей стороны, информацию о сданных и принятых объектах нефинансовых активов, подписывают ответственные лица, передающей и принимающей стороны, ЭЦП.
[Раздел 4](#p101148) "Сведения о принятых объектах нефинансовых активов" (далее - раздел 4) формируется принимающей стороной (ответственным членом комиссии по поступлению и выбытию активов или инвентаризационной комиссией (при наличии таких функций), уполномоченным на его формирование (далее - Комиссия, ответственный исполнитель Комиссии) из соответствующих данных [разделов 1](#p100997) - [3](#p101089) Акта о приеме-передаче (ф. 0510448), сформированных передающей стороной.
При этом Комиссией может быть принято решение об изменении аналитической группы, вида имущества объекта нефинансовых активов, амортизационной группы, метода начисления амортизации или срока полезного использования. Указанная информация отражается Комиссией в соответствующих графах [Раздела 4](#p101148).
Передающей стороной к Акту о приеме-передаче [(ф. 0510448)](#p100956) в обязательном порядке прилагаются следующие подтверждающие документы:
- выписка из реестра имущества об объекте (группе объектов) имущества, по которым ведется реестр имущества;
- выписка из Единого государственного реестра недвижимости (ЕГРН);
- копии инвентарных карточек;
- копии карточек капитальных вложений при передаче объектов незавершенного строительства или незавершенных капитальных вложений в объекты нефинансовых активов;
- иные документы (при наличии).
Акт о приеме-передаче [(ф. 0510448)](#p100956) подписывается принимающей стороной (членами Комиссии простой ЭП, председателем Комиссии ЭЦП, руководителем учреждения (уполномоченным лицом) получателя с применением ЭЦП).
Акт о приеме-передаче [(ф. 0510448)](#p100956) оформляется в одностороннем порядке в следующих случаях:
при оприходовании неучтенных материальных ценностей в случае выявления в ходе инвентаризации неучтенных объектов нефинансовых активов;
в случае поступления материальных ценностей (нефинансовых активов) при возмещении в натуральной форме ущерба, причиненного виновным лицом, от физического лица;
при оприходовании материальных ценностей, созданных (полученных) в результате ремонта, реконструкции, модернизации, дооборудования объектов нефинансовых активов, ликвидации (демонтажа, утилизации) основных средств;
Акт о приеме-передаче [(ф. 0510448)](#p100956) оформляется принимающей стороной на основании документов передающей стороны в следующих случаях:
при безвозмездном поступлении объектов нефинансовых активов от организации бюджетной сферы, в случае если у передающей стороны отсутствует техническая возможность формирования электронных первичных учетных документов или в соответствии с положениями нормативных правовых актов, предусмотрено формирование документов исключительно на бумажном носителе (например, для документов, содержащих сведения, составляющие государственную тайну);
при безвозмездном поступлении объектов нефинансовых активов от иных организаций - от организаций, не относящихся к организациям бюджетной сферы: от юридических и физических лиц, от иных правообладателей (при отсутствии технической возможности формирования электронных первичных учетных документов).
В этих случаях Акт о приеме-передаче [(ф. 0510448)](#p100956) формируется ответственным исполнителем Комиссии в целях принятия к учету материальных ценностей. Заполнение данных осуществляется в [разделе 4](#p101148) Акта о приеме-передаче (ф. 0510448) в зависимости от наличия информации о принимаемых объектах нефинансовых активов с приложением документов, на основании которых формируется информация.
**Особенности заполнения Акта о приеме-передаче [(ф. 0510448)](#p100956).**
В [заголовочной части](#p100956) Акта о приеме-передаче (ф. 0510448).
При оформлении Акта о приеме-передаче (ф. 0510448) в двустороннем порядке в [строке](#p100942) "Отправитель" реквизиты заполняются из справочника Учреждения ответственным лицом передающей стороны, формирующим документ. В [строке](#p100945) "Получатель" реквизиты принимающей стороны также заполняются ответственным лицом передающей стороны, формирующим документ.
При оформлении Акта о приеме-передаче [(ф. 0510448)](#p100956) в одностороннем порядке принимающей стороной:
данные в [строке](#p100942) "Отправитель" заполняются из справочника данных о контрагентах при безвозмездной передаче материальных ценностей от организаций бюджетной сферы, иных организаций, при поступлении материальных ценностей от физического лица - фамилия, имя и отчество (при наличии);
при оприходовании неучтенных материальных ценностей в случае выявления в ходе инвентаризации неучтенных объектов нефинансовых активов, при оприходовании материальных ценностей, созданных (полученных) в результате ремонта, реконструкции, модернизации, дооборудования объектов нефинансовых активов, ликвидации (демонтажа, утилизации) основных средств, [строка](#p100942) "Отправитель" не заполняется.
При передаче между организацией бюджетной сферы и иным юридическим или физическим лицом (иным правообладателем) в строках ["Отправитель"](#p100942) или ["Получатель"](#p100945) в кодовой зоне для организаций бюджетной сферы заполняется - код по Сводному реестру, для организаций (иных правообладателей) - ИНН, в случае отсутствия ИНН - уникальный идентификатор контрагента, состоящий из 22 разрядов;
в группе строк ["Вид имущества"](#p100988) при приеме (передаче) объектов нефинансовых активов наименование аналитической группы нефинансовых активов с указанием в [кодовой зоне](#p100957) кода аналитической группы и вида объекта нефинансовых активов заполняется на основании данных [графы 2 раздела 4](#p101164) Акта о приеме-передаче (ф. 0510448) после заполнения принимающей стороной [раздела 4](#p101148);
[строка](#p100991) "Документ-основание" заполняется вручную или путем выбора из соответствующего раздела документа (например, приказ, распоряжение) с указанием в [кодовой зоне](#p100957) даты в формате "ДД.ММ.ГГГГ" и номера документа;
[строка](#p100994) "Документ-основание о создании комиссии" заполняется ответственным исполнителем принимающей стороны с указанием акта субъекта учета (принимающей стороны), содержащего информацию о составе Комиссии, которая подписывает Акт о приеме-передаче [(ф. 0510448)](#p100956) от принимающей стороны.
Содержательная часть Акта о приеме-передаче (ф. 0510448) состоит из четырех разделов. Порядок заполнения разделов зависит от порядка формирования Акта о приеме-передаче (ф. 0510448).
При оформлении Акта о приеме-передаче [(ф. 0510448)](#p100956) в двустороннем порядке [разделы 1](#p100997) - [3](#p101089) Акта о приеме-передаче (ф. 0510448) формируются ответственным лицом передающей стороны и подписываются им после заполнения простой ЭП (подпись проставляется после [раздела 3](#p101089)).
При этом в [разделах 1](#p100997) - [3](#p101089) отражается информация об инвентарном объекте (объектах) нефинансовых активов с указанием кратких характеристик (при наличии), а также сведений об ограничениях (обременениях), которая должна соответствовать показателям, отраженным в соответствующих документах, прилагаемых к Акту о приеме-передаче [(ф. 0510448)](#p100956): Инвентарной карточке учета нефинансовых активов [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564), Инвентарной карточке группового учета нефинансовых активов [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887), Карточке капитальных вложений [(ф. 0509211)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2246).
При передаче объектов основных средств стоимостью до 10 000 рублей, материальных запасов данные в [разделах 1](#p100997) - [3](#p101089) формируются передающей стороной на основании данных бухгалтерского учета и (или) Карточки количественно-суммового учета материальных ценностей [(ф. 0504041)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p103203), Карточки учета материальных ценностей [(ф. 0504043)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p103293).
В [разделе 1](#p100997) "Сведения о передаваемых объектах нефинансовых активов" данные, за исключением данных об объектах основных средств стоимостью до 10000,00 руб., материальных запасов, заполняются в следующем порядке:
в [графе 1](#p101024) - код строки;
в [графе 2](#p101025) - наименование объекта (группы объектов) заполняется на основании [графы 1 раздела 3](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7670) "Краткая индивидуальная характеристика объекта" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 1 раздела 3](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7998) "Краткая индивидуальная характеристика группы объектов" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216) для объектов основных средств или [графы 2 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2289) "Сведения об объекте (группе объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211) для объектов капитальных вложений;
в [графе 3](#p101026) - идентификационный номер группы объектов капитальных вложений (учетный номер) на основании [графы 3 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2290) "Сведения об объекте (группе объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211);
в [графе 4](#p101027) - идентификационный номер объекта капитальных вложений (учетный, реестровый, кадастровый (при наличии) на основании [графы 3 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2290) "Сведения об объекте (группе объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211). В случае отсутствия идентификационного номера объекта капитальных вложений указывается значение "-" (прочерк);
в [графе 5](#p101028) - количество объектов нефинансовых активов, подлежащих передаче, заполняется по умолчанию значение "1" для инвентарных объектов индивидуального учета (Инвентарная карточка учета нефинансовых активов [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564), для объектов нефинансовых активов группового учета - значение [графы 16 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7950) "Сведения о принятии группы объектов к учету и о выбытии объектов, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216), для объектов капитальных вложений - значение [графы 6 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2293) "Сведения об объекте (группе объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211);
в [графе 6](#p101029) - инвентарный номер передаваемого объекта (объектов) заполняется на основании [графы 1 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7609) "Сведения о принятии к учету и о выбытии объекта" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 1 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7935) "Сведения о принятии группы объектов к учету и о выбытии объектов, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216). Для объектов капитальных вложений [графа 6](#p101029) не заполняется, за исключением передачи капитальных вложений, сформированных в результате ремонта, реконструкции, модернизации, дооборудования объектов нефинансовых активов;
в [графах 7](#p101030) - [9](#p101032) номера реестровый, заводской, иной (при наличии) передаваемого объекта (объектов) заполняются на основании [граф 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7641) - [4 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7643) "Сведения об объекте" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [граф 3](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7971) - [5 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7973) "Сведения об объектах, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216). Для объекта капитальных вложений [графы 7](#p101030) и [8](#p101031) не заполняются, в [графе 9](#p101032) - кадастровый номер (при наличии);
в [графе 10](#p101033) - марка, модель, проект, тип, порода, паспорт, чертеж и иное (при наличии) заполняются на основании [графы 1 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7640) "Сведения об объекте" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 1 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7969) "Сведения об объектах, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216) или [графы 8 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2328) "Характеристики объекта (группы объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211);
в [графе 11](#p101034) - дата выпуска, изготовления (дата постройки, дата закладки, дата начала формирования капитальных вложений, дата рождения, дата регистрации, иное) соответственно заполняются на основании [графы 5 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7644) "Сведения об объекте" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 6 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7974) "Сведения об объектах, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216) или [графы 11 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2298) "Сведения об объекте (группе объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211) и (или) в соответствии с технической и иной документацией, характеризующей объект (при наличии);
в [графе 12](#p101035) - дата ввода в эксплуатацию объекта (группы объектов) заполняется на основании [графы 7 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7646) "Сведения об объекте" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 10 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7978) "Сведения об объектах, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216);
в [графе 13](#p101036) - сумма фактических капитальных вложений, сформированных по передаваемому объекту (группе объектов) нефинансовых активов заполняется на основании [графы 7 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2294) "Сведения об объекте (группе объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211);
в [графе 14](#p101037) - цена за единицу объекта нефинансового актива, подлежащего передаче, заполняется на основании [графы 7 раздела 4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7713) "Стоимость объекта, изменение стоимости объекта, начисление амортизации" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 11 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7979) "Сведения об объектах, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216) или [графы 5 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2292) "Сведения об объекте (группе объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211);
в [графе 15](#p101038) - балансовая стоимость объекта (группы объектов) нефинансовых активов заполняется на основании [графы 7 раздела 4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7713) "Стоимость объекта, изменение стоимости объекта, начисление амортизации" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 4 раздела 4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8036) "Стоимость группы объектов, изменение стоимости группы объектов, начисление амортизации" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216), или [графы 7 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2294) "Сведения об объекте (группе объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211);
в [графе 16](#p101039) - фактический срок эксплуатации объектов нефинансовых активов (месяцев) на дату передачи объектов (количество месяцев, за которые начислена амортизация) заполняется на основании показателя строки "СПРАВОЧНО" [раздела 4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7680) "Стоимость объекта, изменение стоимости объекта, начисление амортизации" Инвентарной карточки (ф. 0509215) или из данных [строки](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8049) "СПРАВОЧНО" раздела 4 "Стоимость группы объектов, изменение стоимости группы объектов, начисление амортизации" Инвентарной карточки (ф. 0509216);
в [графах 17](#p101040) - [21](#p101044) - амортизационная группа, метод начисления амортизации, дата окончания начисления амортизации в формате "ДД.ММ.ГГГГ", срок полезного использования (месяцев), сумма начисленной амортизации соответственно заполняются на дату передачи объекта на основании [граф 14](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7720), [16](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7722), [8](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7714) и [10 раздела 4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7716) "Стоимость объекта, изменение стоимости объекта, начисление амортизации" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [граф 11](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8043), [8](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8040), [5](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8037) и [7 раздела 4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8039) "Стоимость группы объектов, изменение стоимости группы объектов, начисление амортизации" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216);
При передаче отдельных инвентарных объектов, включенных в группу, осуществляется ручной ввод данных по [графам 5](#p101028), [15](#p101038), [21](#p101044), [22](#p101045) рассчитанных на основании показателей Инвентарной карточки группового учета нефинансовых активов [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887).
в [графе 22](#p101045) - сумма начисленного обесценения указывается на дату передачи объекта (при наличии) заполняется на основании [графы 18 раздела 4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7724) "Стоимость объекта, изменение стоимости объекта, начисление амортизации" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 15 раздела 4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8047) "Стоимость группы объектов, изменение стоимости группы объектов, начисление амортизации" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216).
В [разделе 2](#p101061) "Индивидуальные характеристики объекта(ов)" данные заполняются в следующем порядке:
в [графе 1](#p101077) - код строки, соответствующий коду строки по [разделу 1](#p100997) "Сведения о передаваемых объектах нефинансовых активов";
в [графе 2](#p101078) - наименование объекта (группы объектов), соответствующее наименованию объекта (группы объектов), отраженному в [разделе 1](#p100997) "Сведения о передаваемых объектах нефинансовых активов";
в [графе 3](#p101079) - адрес (местоположение) объекта (группы объектов) заполняется на основании [строки](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7584) "Местонахождение объекта (адрес)" заголовочной части Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 9 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7977) "Сведения об объектах, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216);
в [графе 4](#p101080) - назначение объекта, заполняется на основании [реквизита](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7581) "Назначение объекта" заголовочной части Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 10 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2297) "Сведения об объекте (группе объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211);
в [графах 5](#p101081) и [6](#p101082) - наименование и значение признаков, характеризующих объект и (или) объекты соответственно заполняется на основании [граф 3](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7672) и [4 раздела 3](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7673) "Краткая индивидуальная характеристика объекта" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [граф 5](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8002) и [6 раздела 3](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8003) "Краткая индивидуальная характеристика группы объектов" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216), или [граф 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2327) и [8 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2328) "Характеристики объекта (группы объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211);
в [графах 7](#p101083) - [11](#p101087) - наименование детали (объекта), содержащей в своем составе драгоценные материалы, наименование драгоценного материала, наименование единицы измерения, код по [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94), количество (масса) соответственно, заполняются (при наличии) на основании [граф 5](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7674) - [9 раздела 3](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7678) "Краткая индивидуальная характеристика объекта" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [граф 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8004) - [11 раздела 3](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8008) "Краткая индивидуальная характеристика группы объектов" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216) или [9](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2329) - [13 раздела 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2333) "Характеристики объекта (группы объектов) капитальных вложений" Карточки капитальных вложений (ф. 0509211).
В [разделе 3](#p101089) "Сведения об ограничениях (обременениях)" отражается информация по каждому объекту недвижимого имущества, на которое имеется ограничение (обременение), в следующем порядке:
в [графе 1](#p101120) - код строки, соответствующий коду строки по [разделу 1](#p100997) "Сведения о передаваемых объектах нефинансовых активов";
в [графе 2](#p101121) - наименование объекта (группы объектов), по которым имеются ограничения, заполняется на основании [графы 1 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7788) "Сведения об ограничении (обременении) объекта (части)" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 1 раздела 3](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7998) "Краткая индивидуальная характеристика группы объектов" для объектов, инвентарные номера которых соответствуют значениям в [графе 1 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8106) "Сведения об ограничении (обременении) объектов, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216);
в [графах 3](#p101122) и [4](#p101123) - наименование единицы измерения и ее значение соответственно заполняются на основании [граф 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7789) и [3 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7790) "Сведения об ограничении (обременении) объекта (части)" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [граф 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8107) и [3 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8108) "Сведения об ограничении (обременений) объектов, входящих в группу" Инвентарной карточки группового учета нефинансовых активов [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887);
в [графах 5](#p101124) и [6](#p101125) - номер и дата документа-основания регистрации ограничения (обременения) соответственно заполняются на основании [граф 8](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7795) и [9 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7796) "Сведения об ограничении (обременении) объекта (части)" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [граф 8](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8113) и [9 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8114) "Сведения об ограничении (обременений) объектов, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216);
в [графе 7](#p101126) - вид ограничения (обременения) по каждому объекту или его части заполняется на основании [графы 4 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7791) "Сведения об ограничении (обременении) объекта (части)" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [графы 4 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8109) "Сведения об ограничении (обременений) объектов, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216);
в [графах 8](#p101127) - [10](#p101129) - дата начала, окончания и срок ограничения (обременения) вещного права на объект учета или его части соответственно заполняются на основании [граф 5](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7792) - [7 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7794) "Сведения об ограничении (обременении) объекта (части)" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [граф 5](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8110) - [7 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8112) "Сведения об ограничении (обременений) объектов, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216);
в [графе 11](#p101130) - плата (тариф) за единицу (рублей) (плата за единицу площади ограниченного (обремененного) объекта или его части за месяц) заполняется вручную;
в [графах 12](#p101131) и [13](#p101132) - размер платы за ограничение (обременение) рублей (плата за весь срок ограничения (обременения) и за месяц (с учетом налога на добавленную стоимость) соответственно заполняются вручную;
в [графах 14](#p101133) - [16](#p101135) - наименование, номер и дата документа-основания ограничения (обременения), на основании которого установлено ограничение (обременение) соответствующего вещного права на объект учета или его часть соответственно заполняются на основании [граф 10](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7797) - [12 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7799) "Сведения об ограничении (обременении) объекта (части)" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [граф 10](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8115) - [12 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8117) "Сведения об ограничении (обременений) объектов, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216);
в [графах 17](#p101136) - [20](#p101139) - полное наименование юридического лица или фамилия, имя, отчество (при наличии) индивидуального предпринимателя либо физического лица, в пользу которого установлено ограничение (обременение), основной государственный регистрационный номер или основной государственный регистрационный номер индивидуального предпринимателя, идентификационный номер налогоплательщика (при наличии), код причины постановки на учет, соответственно заполняются на основании [граф 13](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7800) - [16 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7803) "Сведения об ограничении (обременении) объекта (части)" Инвентарной карточки учета нефинансовых активов (ф. 0509215) или [граф 13](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8118) - [16 раздела 7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p8121) "Сведения об ограничении (обременений) объектов, входящих в группу" Инвентарной карточки группового учета нефинансовых активов (ф. 0509216);
в [графах 21](#p101140) - [23](#p101142) - код по Общероссийскому [классификатору](https://bukva.ai/docs/prikaz-505-st-rosstandart-federalnoe) организационно-правовых форм хозяйствующих субъектов, код классификации институциональных секторов экономики и номер карты юридического лица или индивидуального предпринимателя либо физического лица, в пользу которого установлено ограничение (обременение), соответственно заполняются вручную;
В случае отсутствия ограничений (обременений) по объекту или его части, информация по данному [разделу](#p101089) не заполняется.
При передаче материальных запасов данные в [разделах 1](#p100997) - [3](#p101089) формируются передающей стороной на основании данных бухгалтерского учета и (или) Карточки количественно-суммового учета материальных ценностей [(ф. 0504041)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p103203) и (или) Карточки учета материальных ценностей [(ф. 0504043)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p103293) с учетом следующих особенностей:
в [разделе 1](#p100997) - [графы 3](#p101026) и [4](#p101027), [6](#p101029) - [13](#p101036), [16](#p101039) - [21](#p101044) - не заполняются;
[разделы 2](#p101061) и [3](#p101089) не заполняются.
[Раздел 4](#p101148) заполняется ответственным исполнителем Комиссии принимающей стороны.
В [разделе 4](#p101148) при оформлении Акта приема-передаче (ф. 0510448) в двустороннем порядке данные заполняются из реквизитов [заголовочной части](#p100956) и данных [раздела 1](#p100997) "Сведения о передаваемых объектах нефинансовых активов":
[графы 4](#p101166) и [5](#p101167) - из соответствующих реквизитов [заголовочной части](#p100956) Акта о приеме-передаче (ф. 0510448);
[графы 1](#p101163) - [3](#p101165), [6](#p101168) - [12](#p101174) из соответствующих граф [раздела 1](#p100997) "Сведения о передаваемых объектах нефинансовых активов" (из данных передающей стороны).
Для объектов нефинансовых активов стоимостью от 10 000 рублей до 100 000 рублей, а также объектов библиотечного фонда стоимостью до 100 000 рублей включительно, [графы 9](#p101171), [11](#p101173) и [12](#p101174) не заполняются, в [графе 8](#p101170) отражается показатель "100%", в [графе 10](#p101172) указывается метод начисления амортизации "линейный".
Для материальных запасов [графы 6](#p101168), [8](#p101170) - [12](#p101174) не заполняются.
Для объектов капитальных вложений [графы 7](#p101169) - [12](#p101174) не заполняются.
В случае принятия Комиссией принимающей стороны решения, об изменении аналитической группы, вида имущества объекта нефинансовых активов, амортизационной группы, метода начисления амортизации или срока полезного использования в [графах 4](#p101166) и [5](#p101167), [8](#p101170) - [12](#p101174) возможна корректировка показателей.
Информацию о сданных и принятых объектах нефинансовых активов, подписывают ответственные лица передающей и принимающей стороны ЭЦП.
При оформлении Акта о приеме-передаче [(ф. 0510448)](#p100956) принимающей стороной при безвозмездном поступлении объектов НФА от иных организаций (иных правообладателей) на основании документов передающей стороны, в случае отсутствия у указанных организаций технической возможности формирования в электронном виде Акта о приеме-передаче [(ф. 0510448)](#p100956), данные об объектах нефинансовых активов заполняются в [разделе 4](#p101148) на основании сопроводительных документов (например, договора дарения, акта приема передачи передающей стороны (при наличии), которые в формате PDF прикрепляются к Акту о приеме-передаче [(ф. 0510448)](#p100956). При этом [разделы 1](#p100997) - [3](#p101089) Акта о приеме-передаче (ф. 0510448) принимающей стороной не заполняются.
При оформлении Акта о приеме-передаче [(ф. 0510448)](#p100956) принимающей стороной при безвозмездном поступлении объектов нефинансовых активов от организации бюджетной сферы в случае, если Акт о приеме-передаче [(ф. 0510448)](#p100956) сформирован передающей стороной на бумажном носителе при отсутствии технической возможности формирования электронных первичных учетных документов или в соответствии с положениями нормативных правовых актов, предусматривающих формирование документов исключительно на бумажном носителе (например, для документов, содержащих сведения, составляющие государственную тайну), данные об объектах нефинансовых активов в [разделе 4](#p101148) заполняются на основании Акта о приеме-передаче (ф. 0510448) передающей стороны, сопроводительных документов (Инвентарной карточки учета нефинансовых активов [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564), Инвентарной карточки группового учета нефинансовых активов [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887) или Карточки капитальных вложений [(ф. 0509211)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2246), которые в формате PDF прикрепляются к Акту о приеме-передаче [(ф. 0510448)](#p100956) принимающей стороны. При этом [разделы 1](#p100997) - [3](#p101089) Акта о приеме-передаче (ф. 0510448) принимающей стороной не заполняются.
При оформлении Акта о приеме-передаче [(ф. 0510448)](#p100956) в одностороннем порядке при оприходовании неучтенных материальных ценностей в случае выявления в ходе инвентаризации неучтенных объектов нефинансовых активов или при оприходовании материальных ценностей, созданных (полученных) в результате ремонта, реконструкции, модернизации, дооборудования объектов нефинансовых активов, ликвидации (демонтажа, утилизации) основных средств, при возмещении в натуральной форме ущерба, причиненного виновным лицом, [раздел 4](#p101089) заполняется на основании соответствующих первичных учетных документов и регистров бухгалтерского учета. Например, на основании Инвентаризационной описи (сличительной ведомости) по объектам нефинансовых активов [(ф. 0510466)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p6827) (далее - Инвентаризационная опись (ф. 0510466) и (или) Акта о результатах инвентаризации [(ф. 0510463)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3723), Акта приема-сдачи отремонтированных, реконструированных и модернизированных объектов основных средств [(ф. 0504103)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p100301), Акта об утилизации (уничтожении) материальных ценностей [(ф. 0510435)](#p102588). В этом случае [разделы 1](#p100997) и [3](#p101089) Акта о приеме-передаче (ф. 0510448) принимающей стороной не заполняются. [Раздел 2](#p101061) заполняется при наличии информации. К Акту о приеме-передаче [(ф. 0510448)](#p100956) принимающей стороной прикрепляются документы в формате PDF, на основании которых заполнялся [раздел 4](#p101148) Акта о приеме-передаче (ф. 0510448).
Акт о приеме-передаче [(ф. 0510448)](#p100956) подписывается принимающей стороной (членами комиссии простой ЭП, председателем комиссии ЭЦП, руководителем учреждения (уполномоченным лицом) получателя с применением ЭЦП).
По результатам утверждения Акта о приеме-передаче [(ф. 0510448)](#p100956), отражающего передачу объектов основных средств, нематериальных активов, непроизведенных активов в бухгалтерском учете принимающей стороны автоматически создается Инвентарная карточка учета нефинансовых активов [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564) или Инвентарная карточка группового учета нефинансовых активов [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887). При этом Решение о признании объектов нефинансовых активов [(ф. 0510441)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p464) не оформляется.
По результатам утверждения Акта о приеме-передаче [(ф. 0510448)](#p100956), отражающего передачу объектов капитальных вложений, и отражения в бухгалтерском учете принимающей стороны объектов капитальных вложений, автоматически создается Карточка капитальных вложений [(ф. 0509211)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2246). В этом случае принятие к бухгалтерскому учету сформированных объектов нефинансовых активов осуществляется на основании Решения о признании объектов нефинансовых активов [(ф. 0510441)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p464).
Скан-копия утвержденного принимающей стороной Акта о приеме-передаче [(ф. 0510448)](#p100956) направляется принимающей стороне, за исключением случаев оприходования неучтенных материальных ценностей при выявлении в ходе инвентаризации неучтенных объектов нефинансовых активов, материальных ценностей, созданных (полученных) в результате ремонта, реконструкции, модернизации, дооборудования объектов нефинансовых активов, ликвидации (демонтажа, утилизации) основных средств, при возмещении в натуральной форме ущерба, причиненного виновным лицом.
### Описание бизнес-процесса Акта о приеме-передаче (ф. 0510448) (приложение N 1)
Последовательность выполнения операций зависит от того, оформляется Акта о приеме-передаче [(ф. 0510448)](#p100956) в двустороннем порядке или в одностороннем порядке.
1. При оформлении Акта о приеме-передаче [(ф. 0510448)](#p100956) в двустороннем порядке формуляр документа создается ответственным исполнителем передающей стороны.
Ответственный исполнитель передающей стороны заполняет заголовочную часть Акта о приеме-передаче [(ф. 0510448)](#p100956) (все реквизиты, кроме реквизита "Документ-основание о создании комиссии", которая заполняется ответственным исполнителем принимающей стороны).
Заполнение заголовочной части, [разделов 1](#p100997) - [3](#p101089) в Акте о приеме-передаче (ф. 0510448) осуществляется на основании информации, содержащейся в документе, на основании которого создается Акт о приеме-передаче [(ф. 0510448)](#p100956): Инвентарной карточке учета нефинансовых активов [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564), Инвентарной карточке группового учета нефинансовых активов [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887), Карточке капитальных вложений [(ф. 0509211)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2246), Карточке количественно-суммового учета материальных ценностей [(ф. 0504041)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p103203), Карточке учета материальных ценностей [(ф. 0504043)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p103293), распорядительного документа на передачу материальных ценностей, данных бухгалтерского учета, иных документов (например, паспорт на объект основных средств стоимостью до 10 000 рублей, содержащий информацию о наличии в нем драгоценных металлов).
Данные в [разделе 3](#p101089) "Сведения об ограничениях (обременениях)" заполняются вручную (при наличии).
После формирования Акта о приеме-передаче [(ф. 0510448)](#p100956) осуществляется контроль на заполнение обязательных полей. Если контроль (автоматический или самоконтроль) не пройден, то ответственный исполнитель передающей стороны вносит соответствующие исправления, выявленные в результате контроля, в сформированный документ.
Заполненный и подписанный ответственным исполнителем передающей стороны (подпись проставляется после [раздела 3](#p101089)) формуляр направляется на утверждение руководителю учреждения (уполномоченному лицу) (передающей стороны).
Руководитель учреждения (уполномоченное лицо) (передающей стороны) утверждает электронный документ и подписывает с применением ЭЦП или отказывает в утверждении.
В случае отказа руководителя (уполномоченного лица) подписать Акт о приеме-передаче [(ф. 0510448)](#p100956) формуляр документа переходит в статус "Отказан", после чего он переходит в статус "Аннулирован" и направляется в архив документов на хранение, о чем уведомляется ответственный исполнитель передающей стороны. При необходимости на основании аннулированного формуляра Акта о приеме-передаче [(ф. 0510448)](#p100956) возможно создать новый формуляр Акта о приеме-передаче [(ф. 0510448)](#p100956).
После утверждения электронного документа руководителем учреждения (уполномоченным лицом) передающей стороны Акт о приеме-передаче [(ф. 0510448)](#p100956) направляется лицу, ответственному за передаваемые материальные ценности, для подписания ЭЦП в [строке](#p101179) "Объекты сдал" оформляющей части формуляра.
Лицо, ответственное за передаваемые материальные ценности передающей стороны подписывает Акт о приеме-передаче [(ф. 0510448)](#p100956) ЭЦП, а при невозможности подписания электронной подписью, подписывает копию Акта о приеме-передаче [(ф. 0510448)](#p100956), сформированную ответственным исполнителем передающей стороны на бумажном носителе, и передает ответственному исполнителю передающей стороны. Ответственный исполнитель передающей стороны создает скан-копию подписанного Акта о приеме-передаче [(ф. 0510448)](#p100956), заверяет ее ЭЦП (документ переходит в статус "Подписано").
При сохранении Акта о приеме-передаче [(ф. 0510448)](#p100956) формуляр с заполненными и недоступными для редактирования [разделами 1](#p100997) - [3](#p101089) проходит форматно-логический контроль, в том числе на заполнение обязательных реквизитов, на наличие ЭЦП руководителя (уполномоченного лица передающей стороны), на наличие подтверждающих документов (например, копии инвентарной карточки, карточки капитальных вложений).
Утвержденный руководителем передающей стороны Акт о приеме-передаче [(ф. 0510448)](#p100956) с приложением скан-копий всех обязательных подтверждающих документов направляется принимающей стороне.
Ответственное лицо за принимающие материальные ценности подписывает Акт о приеме-передаче [(ф. 0510448)](#p100956) в [строке](#p101180) "Объекты принял" оформляющей части документа электронной подписью, а при невозможности подписания электронной подписью, подписывает копию Акта о приеме-передаче [(ф. 0510448)](#p100956), сформированную на бумажном носителе, и передает ответственному исполнителю Комиссии принимающей стороны. В этом случае ответственный исполнитель Комиссии создает скан-копию Акта о приеме-передаче [(ф. 0510448)](#p100956), подписанного ответственным лицом за принимающие материальные ценности, заверяет ее ЭЦП и прикрепляет к документу в форме приложения.
По умолчанию [раздел 4](#p101148) формируется принимающей стороной автоматически на основании данных [раздела 1](#p100997) с возможностью редактирования [граф 4](#p101166) и [5](#p101167), [9](#p101171) - [12](#p101174) раздела (в случае принятия Комиссией решения изменения показателей в указанных графах).
Далее ответственный исполнитель Комиссии принимающей стороны заполняет в заголовочной части [реквизит](#p100994) "Документ-основание о создании комиссии" методом выбора из справочника реквизитов локального акта субъекта учета о назначении списочного состава Комиссии по поступлению и выбытию активов, наделенной полномочиями подписания Акта о приеме-передаче [(ф. 0510448)](#p100956), в результате чего состав Комиссии в оформляющей части документа заполнится автоматически.
Ответственный исполнитель Комиссии принимающей стороны подписывает документ простой ЭП и направляет в Комиссию для рассмотрения и подписания Акта о приеме-передаче [(ф. 0510448)](#p100956) с приложенными документами, полученными от передающей стороны, а также с заверенной скан-копией Акта о приеме-передаче [(ф. 0510448)](#p100956), подписанной принимающим ответственным лицом (при наличии).
Члены Комиссии могут принимать решение о необходимости внесения изменений в данные об аналитической группе, о виде имущества объекта нефинансовых активов, об амортизационной группе, о методе начисления амортизации или о сроке полезного использования.
В случае, если Комиссия принимающей стороны решает изменить указанные показатели, скорректированные показатели отражаются в [графах 4](#p101166) и [5](#p101167), [9](#p101171) - [12 раздела 4](#p101174), а в [графе 8](#p101170) норма амортизации (месячная) определяется расчетным путем в соответствии с применяемым методом начисления амортизации.
Формуляр Акта о приеме-передаче [(ф. 0510448)](#p100956), подписанный членами Комиссии принимающей стороны, направляется на подписание председателю Комиссии.
Председатель Комиссии подписывает формуляр Акта о приеме-передаче [(ф. 0510448)](#p100956) ЭЦП или возвращает на доработку ответственному исполнителю Комиссии.
После подписания Акта о приеме-передаче [(ф. 0510448)](#p100956) председателем Комиссии документ направляется на утверждение руководителю учреждения (уполномоченному лицу) принимающей стороны. Руководитель учреждения (уполномоченное лицо) принимающей стороны утверждает электронный документ и подписывает его с применением ЭЦП или направляет на доработку ответственному исполнителю Комиссии для доработки информации, сформированной в [разделе 4](#p101148). Формуляр Акта о приеме-передаче [(ф. 0510448)](#p100956) переходит в статус "На доработке".
После утверждения Акта о приеме-передаче [(ф. 0510448)](#p100956) руководителем учреждения (уполномоченным лицом) принимающей стороны Акт о приеме-передаче [(ф. 0510448)](#p100956) направляется в бухгалтерию (или централизованную бухгалтерию) принимающей стороны для отражения в бухгалтерском учете и передающей стороне.
2. При оформлении Акта о приеме-передаче [(ф. 0510448)](#p100956) принимающей стороной на основании документов передающей стороны, в том числе в одностороннем порядке формуляр документа создается ответственным исполнителем Комиссии, принимающей стороны.
Ответственный исполнитель Комиссии заполняет [заголовочную часть](#p100956) и оформляющую часть Акта о приеме-передаче [(ф. 0510448)](#p100956).
После выбора ответственным исполнителем Комиссии в заголовочной части в [строке](#p100994) "Документ-основание о создании комиссии" из справочника реквизитов локального акта субъекта учета о назначении списочного состава Комиссии по поступлению и выбытию активов, наделенной полномочиями подписания Акта о приеме-передаче [(ф. 0510448)](#p100956), состав Комиссии в оформляющей части документа заполняется автоматически.
#### 2.1 Оформление Акта о приеме-передаче [(ф. 0510448)](#p100956) в одностороннем порядке в случае приемки:
неучтенных материальных ценностей при выявлении в ходе инвентаризации неучтенных объектов нефинансовых активов;
материальных ценностей, созданных (полученных) в результате ремонта, реконструкции, модернизации, дооборудования объектов нефинансовых активов, ликвидации (демонтажа, утилизации) основных средств;
материальных ценностей (нефинансовых активов), поступивших в результате возмещения в натуральной форме ущерба причиненного виновным лицом осуществляется принимающей стороной.
При этом [разделы 1](#p100997) и [3](#p101089) не заполняются.
[Раздел 2](#p101061) заполняется при наличии информации.
[Раздел 4](#p101148) заполняется на основании соответствующих данных Инвентаризационной описи [(ф. 0510466)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p6827) или Акта о результатах инвентаризации [(ф. 0510463)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3723), Акта об утилизации (уничтожении) материальных ценностей [(ф. 0510435)](#p102588). В целях определения справедливой стоимости Комиссия принимающей стороны формирует Решение [(ф. 0510442)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p100981).
Члены Комиссии в целях принятия к учету объектов нефинансовых активов определяют аналитическую группу, вид имущества, амортизационную группу, метод начисления амортизации и срок полезного использования объекта нефинансовых активов, которые отражаются в соответствующих графах [раздела 4](#p101148).
Показатели в [графах 1](#p101163) - [12 раздела 4](#p101174) заполняются вручную ответственным исполнителем Комиссии, [графа 8](#p101170) норма амортизации (месячная) определяется расчетным путем в соответствии с применяемым методом начисления амортизации.
В [графе 7 Раздела 4](#p101169) Акта о приеме-передаче (ф. 0510448) указывается справедливая стоимость материальных ценностей, определенная Комиссией на основании Решения [(ф. 0510442)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p100981).
После формирования Акта о приеме-передаче [(ф. 0510448)](#p100956) осуществляется контроль на заполнение обязательных полей. Если контроль (автоматический или самоконтроль) не пройден, Акт о приеме-передаче [(ф. 0510448)](#p100956) возвращается на этап формирования ответственным исполнителем Комиссии.
Если контроль (автоматический или самоконтроль) пройден, Акт о приеме-передаче [(ф. 0510448)](#p100956) направляется на подписание членам Комиссии.
Акт о приеме-передаче [(ф. 0510448)](#p100956) последовательно подписывают все члены Комиссии.
Формуляр Акта о приеме-передаче [(ф. 0510448)](#p100956), подписанный членами Комиссии принимающей стороны, направляется на подписание председателю Комиссии.
Председатель Комиссии подписывает формуляр Акта о приеме-передаче [(ф. 0510448)](#p100956) ЭЦП или возвращает на доработку ответственному исполнителю Комиссии с последующим подписанием всеми членами Комиссии, уточненного формуляра Акта о приеме-передаче [(ф. 0510448)](#p100956).
После подписания Акта о приеме-передаче [(ф. 0510448)](#p100956) председателем Комиссии документ направляется на подписание ответственному лицу, принимающему материальные ценности, которое подписывает Акт о приеме-передаче (ф. 0510448) в [графе](#p101180) "Объекты принял" оформляющей части документа электронной подписью (ЭЦП), а при невозможности подписания электронной подписью, подписывает копию Акта о приеме-передаче [(ф. 0510448)](#p100956), сформированную на бумажном носителе, и передает ответственному исполнителю Комиссии. В этом случае ответственный исполнитель Комиссии создает скан-копию Акта о приеме-передаче [(ф. 0510448)](#p100956), подписанного ответственным лицом, заверяет ее ЭЦП и прикрепляет к документу в форме приложения.
После подписания Акта о приеме-передаче [(ф. 0510448)](#p100956) ответственным лицом, принимающим материальные ценности, направляется на утверждение руководителю учреждения (уполномоченному лицу). Руководитель учреждения (уполномоченное лицо) утверждает электронный документ и подписывает его с применением ЭЦП или направляет на доработку ответственному исполнителю Комиссии для доработки информации, сформированной в [разделе 4](#p101148). Формуляр Акта о приеме-передаче [(ф. 0510448)](#p100956) переходит в статус "На доработке".
После утверждения Акта о приеме-передаче [(ф. 0510448)](#p100956) руководителем учреждения (уполномоченным лицом) Акт о приеме-передаче [(ф. 0510448)](#p100956) направляется в бухгалтерию (или централизованную бухгалтерию) принимающей стороны для отражения в бухгалтерском учете.
2.2 Оформление Акта о приеме-передаче [(ф. 0510448)](#p100956) принимающей стороной на основании документов передающей стороны в случае приемки:
при безвозмездном поступлении объектов нефинансовых активов от иных организаций - от юридических и физических лиц, от иных правообладателей (далее - иные правообладатели), не относящихся к организациям бюджетной сферы осуществляется на основании данных первичных учетных документов передающей стороны, оформленных на бумажном носителе;
при безвозмездном поступлении объектов нефинансовых активов от организации бюджетной сферы при условии формирования Акта о приеме-передаче [(ф. 0510448)](#p100956) передающей стороной на бумажном носителе при отсутствии технической возможности формирования электронных первичных учетных документов или в соответствии с положениями нормативных правовых актов, предусматривающих формирование документов исключительно на бумажном носителе осуществляется на основании Акта о приеме-передаче [(ф. 0510448)](#p100956) передающей стороны, оформленного на бумажном носителе, с приложением Инвентарной карточки учета нефинансовых активов [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564) или Инвентарной карточки группового учета нефинансовых активов [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887), Карточки капитальных вложений [(ф. 0509211)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2246), Карточки количественно-суммового учета материальных ценностей [(ф. 0504041)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p103203), Карточки учета материальных ценностей [(ф. 0504043)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p103293).
При этом принимающая сторона прикрепляет к Акту о приеме-передаче [(ф. 0510448)](#p100956) скан-копии документов, сформированных и подписанных ЭЦП уполномоченным лицом Комиссии принимающей стороны, на основании которых в одностороннем порядке сформирован Акт о приеме-передаче [(ф. 0510448)](#p100956).
В этих случаях [разделы 1](#p100997) - [3](#p101089) не заполняются.
[Раздел 4](#p101148) заполняется принимающей стороной в следующем порядке.
Члены Комиссии в целях принятия к учету объектов нефинансовых активов определяют аналитическую группу, вид имущества, амортизационную группу, метод начисления амортизации и срок полезного использования объекта нефинансовых активов, которые отражаются в соответствующих графах [раздела 4](#p101148).
Показатели в [графах 1](#p101163) - [12 раздела 4](#p101174) заполняются вручную, [графа 8](#p101170) норма амортизации (месячная) определяется расчетным путем в соответствии с применяемым методом начисления амортизации.
В целях принятия к учету объектов нефинансовых активов Комиссией может быть принято решение об изменении отдельных показателей в [разделе 4](#p101148): аналитической группы, вида имущества, амортизационной группы, метода начисления амортизации и срока полезного использования объекта нефинансовых активов.
После формирования Акта о приеме-передаче [(ф. 0510448)](#p100956) осуществляется контроль на заполнение обязательных полей. Если контроль (автоматический или самоконтроль) не пройден, Акт о приеме-передаче [(ф. 0510448)](#p100956) возвращается на этап формирования ответственным исполнителем Комиссии.
Если контроль (автоматический или самоконтроль) пройден, Акт о приеме-передаче [(ф. 0510448)](#p100956) направляется на подписание ответственному лицу, принимающему материальные ценности, которое подписывает Акт о приеме-передаче [(ф. 0510448)](#p100956) в [графе](#p101180) "Объекты принял" оформляющей части документа электронной подписью (ЭЦП), а при невозможности подписания электронной подписью, подписывает копию Акта о приеме-передаче [(ф. 0510448)](#p100956), сформированную на бумажном носителе, и передает ответственному исполнителю Комиссии. В этом случае ответственный исполнитель Комиссии создает скан-копию Акта о приеме-передаче [(ф. 0510448)](#p100956), подписанного ответственным лицом, заверяет ее ЭЦП и прикрепляет к документу в форме приложения.
При сохранении документ проходит контроль на заполнение обязательных полей, включая особые отметки по отсутствию членов Комиссии, и проверку на наличие скан-копий.
По результатам проверки формуляр направляется ответственному исполнителю Комиссии на подписание либо возвращается на редактирование, в случае если контроль на заполнение обязательных полей не пройден.
Заполненный и подписанный электронной подписью (простой ЭП) ответственным лицом Комиссии (подпись проставляется в оформляющей части документа) формуляр Акта о приеме-передаче [(ф. 0510448)](#p100956) с приложенными документами, а также с заверенной им ЭЦП скан-копией Акта о приеме-передаче [(ф. 0510448)](#p100956) (в случае отсутствия подписания ответственным лицом, принимающим материальные ценности, документа электронной подписью) направляется на подписание членам Комиссии.
Акт о приеме-передаче [(ф. 0510448)](#p100956) последовательно подписывают все члены Комиссии.
Формуляр Акта о приеме-передаче [(ф. 0510448)](#p100956), подписанный членами Комиссии принимающей стороны, направляется на подписание председателю Комиссии.
Председатель Комиссии подписывает формуляр Акта о приеме-передаче [(ф. 0510448)](#p100956) ЭЦП или возвращает на доработку ответственному исполнителю Комиссии с последующим подписанием всеми членами Комиссии, уточненного формуляра Акта о приеме-передаче [(ф. 0510448)](#p100956).
После подписания Акта о приеме-передаче [(ф. 0510448)](#p100956) председателем Комиссии документ направляется на утверждение руководителю учреждения (уполномоченному лицу). Руководитель учреждения (уполномоченное лицо) утверждает электронный документ и подписывает его с применением ЭЦП или направляет на доработку ответственному исполнителю Комиссии для доработки информации, сформированной в [разделе 4](#p101148). Формуляр Акта о приеме-передаче [(ф. 0510448)](#p100956) переходит в статус "На доработке".
После утверждения Акта о приеме-передаче [(ф. 0510448)](#p100956) руководителем учреждения (уполномоченным лицом) Акт о приеме-передаче [(ф. 0510448)](#p100956) направляется в бухгалтерию (или централизованную бухгалтерию) принимающей стороны.
Одновременно утвержденный Акт о приеме-передаче [(ф. 0510448)](#p100956) направляется передающей стороне.
Бухгалтерские операции, сформированные на основании Акта о приеме-передаче [(ф. 0510448)](#p100956), отражаются в Журнале операций по выбытию и перемещению нефинансовых активов [(ф. 0504071)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p104247), Карточке количественно-суммового учета материальных ценностей [(ф. 0504041)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p103203), Карточке учета материальных ценностей [(ф. 0504043)](https://bukva.ai/docs/prikaz-52n-2015-minfin-rossii-ministerstvo#p103293). По результатам принятия к учету инвентарных объектов автоматически создаются Инвентарные карточки учета нефинансовых активов [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564) или Инвентарные карточки группового учета нефинансовых активов [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887). По результатам выполнения операций с вложениями в нефинансовые активы данные отражаются в Карточке капитальных вложений [(ф. 0509211)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p2246).
**Примеры заполнения Акта о приеме-передаче [(ф. 0510448)](#p100956).**
В качестве примеров формирования Акта о приеме-передаче [(ф. 0510448)](#p100956) рассматривается порядок заполнения документа:
- в двустороннем порядке:
при безвозмездной передаче объекта основных средств [(пример 1)](#p101239) и вложений в основные средства [(пример 2)](#p101613) между казенными учреждениями в рамках одного Главного распорядителя бюджетных средств (далее - ГРБС);
- в одностороннем порядке:
при оприходовании неучтенных материальных ценностей в случае выявления в ходе инвентаризации неучтенных объектов нефинансовых активов в казенном учреждении [(пример 3)](#p101992).
**Описание [примера 1](#p101239): безвозмездная передача объектов основных**
**средств между казенными учреждениями, подведомственными**
**одному ГРБС.**
**На основании распоряжения Министерства культуры Российской Федерации (код ГРБС - 054) о передаче имущества от 15.01.2024 N 125/24/01 федеральным государственным казенным учреждением "Центрреставрация" - код по Сводному реестру - 001D0252 (далее - ФГКУ "Центрреставрация") передает федеральному казенному учреждению "Цифровая культура", код по Сводному реестру - 001F1974 (далее - ФКУ "Цифровая культура") объект основных средств - Телевизор Grundig 65 OLED GG 970B (балансовой стоимостью 126 000 руб., суммой начисленной амортизации - 14000 руб., сроком полезного использования - 36 месяцев (вторая амортизационная группа), линейным методом начисления амортизации).**
**Основные характеристики объекта:**
| Телевизор Grundig 65 OLED GG 970B (иное движимое имущество учреждения - машины и оборудование); |
| дата изготовления - 01.08.2023 г.; |
| первоначальная (балансовая) стоимость 126 000 руб.; |
| дата ввода в эксплуатацию - 15.09.2023 г.; |
| амортизационная группа 2; |
| метод начисления амортизации - линейный; |
| срок полезного использования - 36 месяца; |
| сумма начисленной амортизации - 14000 руб.; |
| дата, на которую прекращается начисление амортизации - 01.10.2026; |
| индивидуальные характеристики (модель//технология//диагональ//разрешение//пиксели//частота обновления//поддержка Smart TV//технология) - Grundig 65//OLED GG 970В//65-дюйм//Ultra HD//3840x2160 пикселей//120 Гц//поддержка Smart TV//технология HDR; |
| дата передачи объекта - 16.01.2024 г.; |
| в отношении объектов основных средств нет ограничений по владению, пользованию, распоряжению. |
Приложение: скан-копия инвентарной карточки в формате pdf-файла "invkart11013400065.pdf".
Ответственный исполнитель передающей стороны ФГКУ "Центрреставрация" оформляет Акт о приеме-передаче [(ф. 0510448)](#p101239) от 16.01.2024 г. N 5 (заполняет [разделы 1](#p101307) и [2](#p101390), [раздел 3](#p101421) не заполняется - объект не обременен).
К Акту о приеме-передаче [(ф. 0510448)](#p101239) основного средства прилагается скан-копия инвентарной карточки "invkart11013400065.pdf".
Заполненный и подписанный простой электронной подписью (далее - простой ЭП) ответственным исполнителем передающей стороны главным специалистом Петуховым Н.П. (подпись проставляется после [раздела 3](#p101421)) формуляр направляется на утверждение руководителю учреждения ФГКУ "Центрреставрация".
Руководитель учреждения ФГКУ "Центрреставрация" Соколов А.С. утверждает электронный документ и подписывает ЭЦП 16.01.2024 г.
После этого ответственный исполнитель передающей стороны направляет Акт о приеме-передаче [(ф. 0510448)](#p101239) ответственному лицу за материальные ценности главному специалисту Орлову В.Н. для подписания ЭЦП в [реквизите](#p101527) "Объект сдал".
Далее ответственный исполнитель ФГКУ "Центрреставрация" Петухов Н.П. направляет заполненный утвержденный формуляр Акта о приеме-передаче [(ф. 0510448)](#p101239) от 16.01.2024 г. N 5 с приложением в ФКУ "Цифровая культура".
В ФКУ "Цифровая культура" Акт о приеме-передаче [(ф. 0510448)](#p101239) от 16.01.2024 г. N 5 поступает к ответственному лицу за принятие материальных ценностей - кладовщику Курочкину И.П. для подписания ЭЦП в [реквизите](#p101531) "Объект принял".
Подписанный документ направляется для оформления ответственному исполнителю Комиссии ФКУ "Цифровая культура" старшему специалисту Синицыну О.М., который готовит документ к подписанию Комиссией: заполняет [раздел 4](#p101483) Акта о приеме-передаче (ф. 0510448) на основании полученных от отправителя документов:
[графы 1](#p101498) и [2](#p101499) - на основании данных из [граф 1](#p101334) и [2 раздела 1](#p101335) "Сведения о передаваемых объектах нефинансовых активов";
[графа 3](#p101500) - на основании данных из [графы 5 раздела 1](#p101338) "Сведения о передаваемых объектах нефинансовых активов";
[графы 4](#p101501) и [5](#p101502) - из соответствующих реквизитов заголовочной части Акта о приеме-передаче [(ф. 0510448)](#p101239);
[графа 7](#p101504) заполняется на основании данных из [графы 15 раздела 1](#p101348) "Сведения о передаваемых объектах нефинансовых активов";
[графы 9](#p101506) - [12](#p101509) заполняются на основании данных из [граф 17](#p101350) - [20 раздела 1](#p101353) "Сведения о передаваемых объектах нефинансовых активов".
В случае принятия Комиссией принимающей стороны решения, об изменении аналитической группы, вида имущества объекта нефинансовых активов показатели в [графах 4](#p101501) и [5](#p101502), [9](#p101506) - [12 раздела 4](#p101509) уточняются.
Ответственный исполнитель Комиссии ФКУ "Цифровая культура" Синицын О.М. заполняет данные о принятых объектах в [разделе 4](#p101483), подписывает простой ЭП и передает документ на подписание членам комиссии.
Состав постоянно действующей Комиссии утвержден приказом "О создании комиссии по поступлению и выбытию активов" от 10.01.2024 N 05-КМ.
Акт о приеме-передаче [(ф. 0510448)](#p101239) подписывается членами комиссии - ЭП, председателем комиссии Петровым В.А. - ЭЦП.
После подписания членами комиссии Акты о приеме-передаче [(ф. 0510448)](#p101239) направляется на утверждение и подписание руководителю ФКУ "Цифровая культура" Иванову И.И.
**После утверждения и подписания документа руководителем ФКУ "Цифровая культура" (получающей стороны) Акт о приеме-передаче [(ф. 0510448)](#p101239) направляется в бухгалтерию ФКУ "Цифровая культура". Одновременно утвержденный Акт о приеме-передаче [(ф. 0510448)](#p101239) направляется в ФГКУ "Центрреставрация".**
**Описание [примера 2](#p101613): безвозмездная передача объектов**
**капитальных вложений в основные средства между казенными**
**учреждениями, подведомственными одному ГРБС, в рамках**
**централизованного снабжения.**
В соответствии с положениями Федерального [закона](https://bukva.ai/docs/zakon-44-fz-2013/statya-1) от 05.04.2013 N 44-ФЗ "О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд" Министерством культуры Российской Федерации (код ГРБС - 054) в целях централизации закупок полномочия на планирование закупок, определение поставщиков (подрядчиков, исполнителей), заключение государственных и муниципальных контрактов, их исполнение, в том числе на приемку поставленных товаров, выполненных работ (их результатов), оказанных услуг, обеспечение их оплаты возложены на государственное казенное учреждение "Центрреставрация", код организации по Сводному реестру - 001D0252 (далее - ФГКУ "Центрреставрация").
Основные характеристики объектов:
1. Кресло офисное Leo B black - 15 шт. на общую стоимость 97 500,00 руб.;
идентификационный номер группы объектов капитальных вложений 23001A70811000001;
дата изготовления - 25.10.2023;
индивидуальные характеристики (материал//цвет//механизм качания//максимальный вес пользователя - Ткань сетка//черный//Top Gun//120 кг;
2. Стул офисный ИЗО - 20 шт. на общую стоимость 40 000,00 руб.;
идентификационный номер группы объектов капитальных вложений 23001A70811000002;
индивидуальные характеристики (цвет//каркас//материал крестовины и опор//материал сидения//вес) - Черный//немонолитный//металл//ткань//5,3 кг;
дата изготовления - 30.09.2023 г.;
дата передачи объектов капитальных вложений - 30.01.2024 г.;
в отношении объектов вложений в основные средства нет ограничений по владению, пользованию, распоряжению.
Приложение: скан-копий карточек капитальных вложений в формате pdf-файла "kartkapvl1.pdf" и "kartkapvl2.pdf".
ФГКУ "Центрреставрация" на основании распоряжения Министерства культуры Российской Федерации (код ГРБС - 054) о передаче материальных ценностей, приобретенных в рамках централизованного снабжения, от 22.01.2024 N 125/24/02 федеральное государственное казенное учреждение "Центрреставрация", код организации по Сводному реестру - 001D0252 передает приобретенные в рамках централизованного снабжения федеральному казенному учреждению "Цифровая культура" (код организации по Сводному реестру - 001F1974) (далее - ФКУ "Цифровая культура") объекты капитальных вложений в основные средства.
Ответственный исполнитель передающей стороны ФГКУ "Центрреставрация" старший специалист Тетерин М.И. оформляет Акт о приеме-передаче [(ф. 0510448)](#p101613) от 30.01.2024 г. N 16 (заполняет [разделы 1](#p101681) и [2](#p101762), [раздел 3](#p101797) не заполняется при передаче объектов капитальных вложений).
К Акту о приеме-передаче [(ф. 0510448)](#p101613) прилагаются скан-копии карточек капитальных вложений в формате pdf-файла "kartkapvl1.pdf" и "kartkapvl2.pdf".
Заполненный и подписанный простой ЭП ответственным лицом передающей стороны Тетериным М.И. (подпись проставляется после [раздела 3](#p101797)) формуляр направляется руководителю учреждения ФГКУ "Центрреставрация" (передающей стороны).
Руководитель учреждения ФГКУ "Центрреставрация" Соколов А.С. утверждает электронный документ и подписывает с применением ЭЦП.
После утверждения ответственный исполнитель передающей стороны Тетерин М.И. направляет Акт о приеме-передаче [(ф. 0510448)](#p101613) ответственному лицу кладовщику Караваеву В.Н. - сотруднику ФГКУ "Центрреставрация" для передачи материальных ценностей и подписания ЭЦП.
Далее ответственный исполнитель ФГКУ "Центрреставрация" Тетерин М.И. направляет заполненный и утвержденный формуляр Акта о приеме-передаче [(ф. 0510448)](#p101613) от 30.01.2024 г. N 16 с приложенными электронными документами в формате pdf-файла в ФКУ "Цифровая культура".
В ФКУ "Цифровая культура" Акт о приеме-передаче [(ф. 0510448)](#p101613) от 30.01.2024 г. N 16 поступает к ответственному лицу, кладовщику Курочкину И.П.
После приемки материальных ценностей ответственное лицо принимающей стороны, кладовщик Курочкин И.П., подписывает ЭЦП Акт о приеме-передаче [(ф. 0510448)](#p101613) от 30.01.2024 г. N 16 и направляет его ответственному исполнителю Комиссии принимающей стороны Синицыну О.М.
На основании данных [разделов 1](#p101681) и [2](#p101762) ответственный исполнитель Комиссии ФКУ "Цифровая культура" Синицын О.М. формирует [раздел 4](#p101859):
[графы 1](#p101874) и [2](#p101875) - из данных [граф 1](#p101708) и [2 раздела 1](#p101709) "Сведения о передаваемых объектах нефинансовых активов";
[графа 3](#p101876) - из данных [графы 5 раздела 1](#p101712) "Сведения о передаваемых объектах нефинансовых активов";
[графы 4](#p101877) и [5](#p101878) - из соответствующих реквизитов [заголовочной части](#p101613) Акта о приеме-передаче (ф. 0510448);
[графа 6](#p101879) - из данных [графы 13 раздела 1](#p101720) "Сведения о передаваемых объектах нефинансовых активов".
При передаче объектов капитальных вложений [графы 7](#p101880) - [12 раздела 4](#p101885) не заполняются.
После заполнения [раздела 4](#p101859) ответственный исполнитель Комиссии ФКУ "Цифровая культура" Синицын О.М. подписывает документ простой ЭП и передает на подписание членам Комиссии.
Состав постоянно действующей Комиссии по поступлению и выбытию активов утвержден приказом "О создании комиссии по поступлению и выбытию активов" от 10.01.2024 N 05-КМ.
Акт о приеме-передаче [(ф. 0510448)](#p101613) подписывается членами Комиссии - простой ЭП, председателем Комиссии Петровым В.А. - ЭЦП.
После подписания членами Комиссии Акт о приеме-передаче [(ф. 0510448)](#p101613) направляются на утверждение и подписание руководителю ФКУ "Цифровая культура" Иванову И.И.
После утверждения руководителем ФКУ "Цифровая культура" Ивановым И.И. Акт о приеме-передаче [(ф. 0510448)](#p101613) направляется ответственным исполнителем Синицыным О.М. в бухгалтерию ФКУ "Цифровая культура". Одновременно Акт о приеме-передаче [(ф. 0510448)](#p101613) направляется в ФГКУ "Центрреставрация".
**Описание [примера 3](#p101992): принятие к учету неучтенных**
**материальных ценностей в случае выявления в ходе**
**инвентаризации неучтенных объектов нефинансовых**
**активов в казенном учреждении.**
По результатам проведенной инвентаризации в федеральном казенном учреждении "Цифровая культура" (код организации по Сводному реестру - 001F1974) (далее - ФКУ "Цифровая культура") (ГРБС - Министерство культуры Российской Федерации, код ГРБС - 054) были выявлены неучтенные объекты основных средств, отраженные в Инвентаризационной описи (сличительной ведомости) по объектам нефинансовых активов [(ф. 0510466)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p6827) <1> от 15 января 2024 г. N 15 и в Акте о результатах инвентаризации [(ф. 0510463)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3723) от 15 января 2024 г. N 15: напольный вентилятор - 1 шт., чайник электрический - 1 шт.
---
<1> [Форма](#p101992) применяется при ведении бюджетного учета, бухгалтерского учета государственных (муниципальных) учреждений с 1 января 2025 года. При ведении бюджетного учета уполномоченной организацией в рамках переданных по решению Правительства Российской Федерации полномочий отдельных федеральных органов исполнительной власти, их территориальных органов и подведомственных им федеральных казенных учреждений [форма](#p101992) применяется с 1 января 2024 года.
Документы были переданы в постоянно действующую Комиссию по поступлению и выбытию активов, состав которой утвержден приказом ФКУ "Цифровая культура" "О создании комиссии по поступлению и выбытию активов" от 10.01.2024 N 05-КМ.
Ответственный исполнитель Комиссии старший специалист Синицын О.М. формирует Акт о приеме-передаче [(ф. 0510448)](#p101992) от 16.01.2024 N 6 на основании Инвентаризационной описи (сличительной ведомости) по объектам нефинансовых активов [(ф. 0510466)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p6827) от 15.01.2024 г. N 15.
В [заголовочной части](#p101992) реквизиты получателя заполняются автоматически (в зависимости от ответственного исполнителя Комиссии).
В содержательной части Акта о приеме-передаче (ф. 0510448) [разделы 1](#p102058) - [3](#p102157) не заполняются.
В [разделе 2](#p102122) "Индивидуальные характеристики объекта(ов)" заполняются [графы 5](#p102142) и [6](#p102143):
напольный вентилятор: модель - Polaris PSF 1140; цвет - черный; мощность - 55 Вт; управление - механическое; материал корпуса - пластик; количество скоростей - 3; диаметр лопастей - 40 см; высота - 125 см; дата выпуска - 03.03.2021.
чайник электрический: модель - Inhouse IEK-1722; объем - 1.7 л; мощность - 2200 Вт; материал корпуса - пластик/стекло; тип управления - механическое.
[Раздел 4](#p102216) заполняется в следующем порядке:
[графа 2](#p102232) заполняется на основании данных [графы 2 Раздела 4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7058) "Заключение инвентаризационной комиссии" Инвентаризационной описи (сличительной ведомости) по объектам нефинансовых активов (ф. 0510466), имеющих ненулевые значения по [графе 10](#p102240) - количество излишков, не подтвержденное первичным учетным документом;
в [графе 3](#p102233) "Количество объектов" указывается значение из [графы 10 Раздела 4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7066) "Заключение инвентаризационной комиссии" Инвентаризационной описи (сличительной ведомости) по объектам нефинансовых активов (ф. 0510466) по соответствующему наименованию объекта нефинансового актива, указанному по [графе 2](#p102232) в примере - "1";
в [графах 4](#p102234) и [5](#p102235) и в группе строк заголовочной части ["Вид имущества"](#p102039) вручную методом выбора из справочника указываются данные на основании принятого решения Комиссией: аналитическая группа - иное движимое имущество учреждения (код - "30") и вид объекта - Инвентарь производственный и хозяйственный (код - "06").
В целях определения справедливой стоимости объектов [(графа 7)](#p102237) Комиссией проводится оценка объектов основных средств и оформляется Решение об оценке стоимости имущества, отчуждаемого не в пользу организаций бюджетной сферы [(ф. 0510442)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p100981) от 15.01.2024 г. N 01, в соответствии с которым определена справедливая стоимость напольного вентилятора в размере 6000, 00 руб., чайника электрического - 1500, 00 руб.
Учитывая, что стоимость принимаемых к учету объектов менее 10 000 руб., [графы 8](#p102238) - [12](#p102242) не заполняются.
Подписанный ответственным исполнителем Комиссии Акт о приеме-передаче [(ф. 0510448)](#p101992) направляется на подписание членам Комиссии простой ЭП, председателю комиссии - ЭЦП.
После подписания председателем комиссии Акт о приеме-передаче [(ф. 0510448)](#p101992) направляется для подписания ЭЦП к ответственному лицу за материальные ценности - кладовщику Курочкину И.П.
После подписания кладовщиком Акт о приеме-передаче [(ф. 0510448)](#p101992) направляется на утверждение (подписание) руководителю ФКУ "Цифровая культура".
Руководитель ФКУ "Цифровая культура" утверждает (подписывает) ЭЦП Акт о приеме-передаче [(ф. 0510448)](#p101992) 16 января 2024 г.
После утверждения Акт о приеме-передаче [(ф. 0510448)](#p101992) направляется в бухгалтерию (или централизованную бухгалтерию) ФКУ "Цифровая культура".
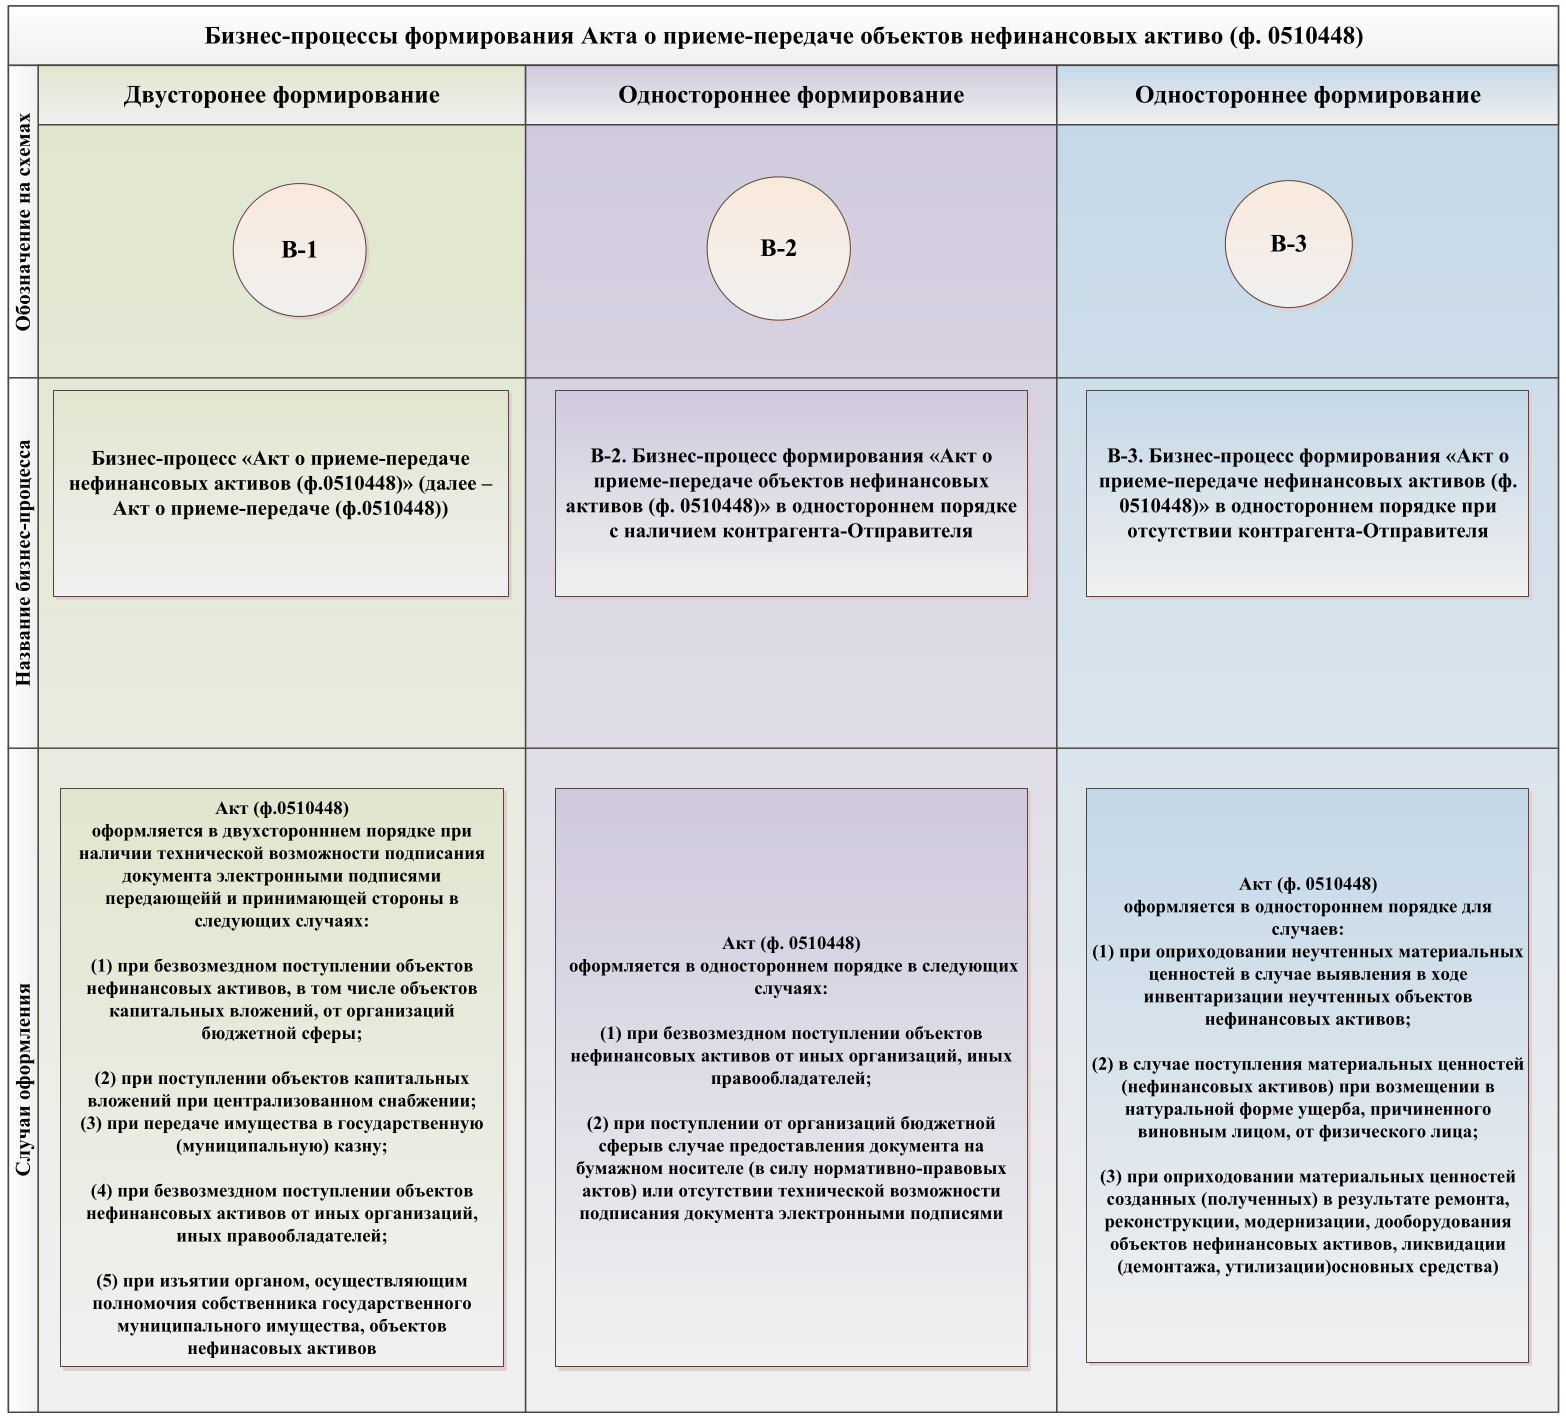
Приложение N 1
к изменениям, которые вносятся
в приложение N 2 к приказу Министерства
финансов Российской Федерации
от 15 апреля 2021 г. N 61н,
"Об утверждении унифицированных
форм электронных документов бухгалтерского
учета, применяемых при ведении бюджетного
учета, бухгалтерского учета
государственных (муниципальных)
учреждений, и методических указаний
по их формированию и применению",
утвержденным приказом Министерства
финансов Российской Федерации
от 28.06.2022 N 100н
| УТВЕРЖДАЮ | | УТВЕРЖДАЮ |
Руководитель
(уполномоченное лицо) | | | | | | Руководитель
(уполномоченное лицо) | | | | |
| Отправителя | | (подпись) | | (расшифровка подписи) | | Получателя | | (подпись) | | (расшифровка подписи) |
| " | | " | | 20 | | г. | | | | " | | " | | 20 | | г. | | |
| АКТ N __________ | | | КОДЫ |
| о приеме-передаче объектов нефинансовых активов | | Форма по ОКУД | 0510448 |
| от | " | | " | | 20 | | г. | | Дата | |
| | | | | | | |
| Отправитель | | | по Сводному реестру | |
| Обособленное подразделение | | | по Сводному реестру | |
| Структурное подразделение | | | | |
| Главный администратор бюджетных средств (Учредитель) | | | Глава по БК | |
| Наименование бюджета | | | по ОКТМО | |
| Получатель | | | по Сводному реестру | |
| Обособленное подразделение | | | по Сводному реестру | |
| Структурное подразделение | | | | |
| Главный администратор бюджетных средств (Учредитель) | | | Глава по БК | |
| Наименование бюджета | | | по ОКТМО | |
| Единица измерения: руб (с точностью до второго десятичного знака) | | | по ОКЕИ | 383 |
| | | | |
| Вид имущества | | | Аналитическая группа | |
| (недвижимость, особо ценное, иное движимое, казна, вложения в нефинансовый активы) | | | |
| | | | |
| | | | |
| Документ-основание | | | Номер | |
| | | Дата | |
| | | | |
| Документ-основание о создании комиссии | | | Номер | |
| | | Дата | |
| 1. Сведения о передаваемых объектах нефинансовых активов | Форма 0510448 с. 2 |
| Код строки | Наименование объекта/группы объектов | Индентификационный/кадастровый (при наличии)/реестровый/учетный номер/номер АИП | Количество объектов | Номер (код) объекта (детали) | Марка, модель, проект, тип, порода, паспорт, чертеж, иное | Дата выпуска, изготовления (дата постройки, дата закладки, дата начала формирования капитальных вложений, дата рождения, дата регистрации), иное | Дата ввода в эксплуатацию | Сумма фактических капитальных вложений | Цена за единицу | Балансовая стоимость объекта/группы объектов при передаче объектов, в том числе для проведения работ по ремонту, реконструкции, модернизации | Фактический срок эксплуатации (месяцев) на дату передачи объектов, в том числе для ремонта, реконструкции, модернизации | Амортизация на дату передачи объекта, в том числе объектов для ремонта, реконструкции, модернизации | Сумма начисленного обесценения |
| группы | объекта | инвентарный | реестровый | заводской | иное | амортизационная группа | метод начисления амортизации | дата окончания начисления амортизации
(дд.мм.гггг) | срок полезного использования (месяцев) | сумма начисленной амортизации |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 |
| 001 | | | | | | | | | | | | | | | | | | | | | |
| Итого по группе | | | x | x | x | x | x | x | x | | x | | x | x | x | x | x | | |
| 2. Индивидуальные характеристики объекта(ов) |
| Код строки | Наименование объекта/группы объектов | Адрес (местоположение) | Назначение объекта | Признаки, характеризующие объект и (или) объекты | Содержание драгоценных материалов (металлов, камней) |
| наименование | значение | наименование | единица измерения | количество (масса) |
| детали (объекта) | драгоценного материала | наименование | код по ОКЕИ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 001 | | | | | | | | | | |
| 3. Сведения об ограничениях (обременениях) |
| Код строки | Объект ограничения (обременения) | Документ-основание регистрации ограничения (обременения) | Вид ограничения (обременения) | Период ограничения (обременения) | Плата (тариф) за единицу, рублей | Размер платы за ограничение (обременение), рублей | Документ-основание ограничения (обременения) | Сведения о лице, в пользу которого установлено ограничение (обременение) |
| наименование | ОГРН (ОГРНИП) | ИНН | КПП | код | карта N |
| наименование объекта (части) | наименование единицы измерения | значение | номер | дата | дата начала | дата окончания | срок | за весь срок | за месяц | наименование | номер | дата | по ОКОПФ | по КИСЭ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 |
| 001 | | | | | | | | | | | | | | | | | | | | | | |
| Ответственный исполнитель: | | | | | |
| --- | --- | --- | --- | --- | --- |
| | (должность) | | (подпись) | | (расшифровка подписи) |
| 4. Сведения о принятых объектах нефинансовых активов | Форма 0510448 с. 3 |
| Код строки | Наименование объекта/группы объектов | Количество объектов | Аналитическая группа | Вид имущества | Сумма фактических капитальных вложений | Балансовая стоимость | Норма амортизации (месячная) | Сведения по амортизации на дату принятия к учету |
| амортизационная группа | метод начисления амортизации | дата окончания начисления амортизации (дд.мм.гггг) | срок полезного использования (месяцев) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 001 | | | | | | | | | | | |
| Приложение N | | | | | | |
| (наименование документа) | | (имя файла.pdf) | |
| | | | | | |
| | | | | | |
| Объекты сдал: | | | | | | | Объекты принял: | | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | | (должность) | | (подпись) | | (расшифровка подписи) |
| | | | | | |
| Председатель комиссии: | | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| Члены комиссии: | | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| Ответственный исполнитель | | | | | | | | | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | (номер контактного телефона) | | (электронный адрес) | | |
| | | | | | | |
| " | | " | | 20 | | г. | | | | | | |
| УТВЕРЖДАЮ | | УТВЕРЖДАЮ |
Руководитель
(уполномоченное лицо) | | ЭЦП | | Соколов А.С. | | Руководитель
(уполномоченное лицо) | | ЭЦП | | Иванов И.И. |
| Отправителя | | (подпись) | | (расшифровка подписи) | | Получателя | | (подпись) | | (расшифровка подписи) |
| " | 16 | " | января | 20 | 24 | г. | | | | " | 16 | " | января | 20 | 24 | г. | | |
| АКТ N | 5 | | | | КОДЫ |
| о приеме-передаче объектов нефинансовых активов | | Форма по ОКУД | 0510448 |
| от | " | 16 | " | января | 20 | 24 | г. | | Дата | 16.01.2024 |
| | | | | | | |
| Отправитель | ФЕДЕРАЛЬНОЕ ГОСУДАРСТВЕННОЕ КАЗЕННОЕ УЧРЕЖДЕНИЕ "ЦЕНТРРЕСТАВРАЦИЯ" | | по Сводному реестру | 001D0252 |
| Обособленное подразделение | | | по Сводному реестру | |
| Структурное подразделение | | | | |
| Главный администратор бюджетных средств (Учредитель) | Министерство культуры Российской Федерации | | Глава по БК | 054 |
| Наименование бюджета | Федеральный бюджет | | по ОКТМО | 00000001 |
| Получатель | ФЕДЕРАЛЬНОЕ КАЗЕННОЕ УЧРЕЖДЕНИЕ "ЦИФРОВАЯ КУЛЬТУРА" | | по Сводному реестру | 001F1974 |
| Обособленное подразделение | | | по Сводному реестру | |
| Структурное подразделение | | | | |
| Главный администратор бюджетных средств (Учредитель) | Министерство культуры Российской Федерации | | Глава по БК | 054 |
| Наименование бюджета | Федеральный бюджет | | по ОКТМО | 00000001 |
| Единица измерения: руб (с точностью до второго десятичного знака) | | | по ОКЕИ | 383 |
| | | | |
| Вид имущества | Иное движимое имущество учреждения | | Аналитическая группа | 30 |
| (недвижимость, особо ценное, иное движимое, казна, вложения в нефинансовый активы) | | | |
| Машины и оборудование | | | 04 |
| | | | |
| Документ-основание | Распоряжение о передаче имущества | | Номер | 125/24/01 |
| | | Дата | 15.01.2024 |
| | | | |
| Документ-основание о создании комиссии | Приказ о создании комиссии по поступлению и выбытию активов | | Номер | 05-КМ |
| | | Дата | 10.01.2024 |
| 1. Сведения о передаваемых объектах нефинансовых активов | Форма 0510448 с. 2 |
| Код строки | Наименование объекта/группы объектов | Индентификационный/кадастровый (при наличии)/реестровый/учетный номер/номер АИП | Количество объектов | Номер (код) объекта (детали) | Марка, модель, проект, тип, порода, паспорт, чертеж, иное | Дата выпуска, изготовления (дата постройки, дата закладки, дата начала формирования капитальных вложений, дата рождения, дата регистрации), иное | Дата ввода в эксплуатацию | Сумма фактических капитальных вложений | Цена за единицу | Балансовая стоимость объекта/группы объектов при передаче объектов, в том числе для проведения работ по ремонту, реконструкции, модернизации | Фактический срок эксплуатации (месяцев) на дату передачи объектов, в том числе для ремонта, реконструкции, модернизации | Амортизация на дату передачи объекта, в том числе объектов для ремонта, реконструкции, модернизации | Сумма начисленного обесценения |
| группы | объекта | инвентарный | реестровый | заводской | иное | амортизационная группа | метод начисления амортизации | дата окончания начисления амортизации
(дд.мм.гггг) | срок полезного использования (месяцев) | сумма начисленной амортизации |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 |
| 001 | Телевизор Grundig 65 OLED GG 970B | | | 1 | 11013400065 | | OGG
UHD65 | | модель Grundig 65
OLED GG
970B | 01.08.2023 | 15.09.2023 | | 126 000,00 | 126 000,00 | 4 | 2 | линейный | 01.10.2026 | 36 | 14 000,00 | |
| Итого по группе | x | 1 | x | x | x | x | x | x | x | | x | 126 000,00 | x | x | x | x | x | 14 000,00 | |
| 2. Индивидуальные характеристики объекта(ов) |
| Код строки | Наименование объекта/группы объектов | Адрес (местоположение) | Назначение объекта | Признаки, характеризующие объект и (или) объекты | Содержание драгоценных материалов (металлов, камней) |
| наименование | значение | наименование | единица измерения | количество (масса) |
| детали (объекта) | драгоценного материала | наименование | код по ОКЕИ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 001 | Телевизор Grundig 65
OLED GG 970B | | | Модель//технология//диагональ//разрешение//пиксели//частота обновления//поддержка Smart TV//технология | Grundig 65//OLED GG 970В//65-дюйм//Ultra HD//3840x2160 пикселей//120 Гц//поддержка Smart TV//технология HDR | | | | | |
| 3. Сведения об ограничениях (обременениях) |
| Код строки | Объект ограничения (обременения) | Документ-основание регистрации ограничения (обременения) | Вид ограничения (обременения) | Период ограничения (обременения) | Плата (тариф) за единицу, рублей | Размер платы за ограничение (обременение), рублей | Документ-основание ограничения (обременения) | Сведения о лице, в пользу которого установлено ограничение (обременение) |
| наименование | ОГРН (ОГРНИП) | ИНН | КПП | код | карта N |
| наименование объекта (части) | наименование единицы измерения | значение | номер | дата | дата начала | дата окончания | срок | за весь срок | за месяц | наименование | номер | дата | по ОКОПФ | по КИСЭ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 |
| 001 | | | | | | | | | | | | | | | | | | | | | | |
| Ответственный исполнитель: | Главный специалист | | ЭП | | Петухов Н.П. |
| --- | --- | --- | --- | --- | --- |
| | (должность) | | (подпись) | | (расшифровка подписи) |
| 4. Сведения о принятых объектах нефинансовых активов | Форма 0510448 с. 3 |
| Код строки | Наименование объекта/группы объектов | Количество объектов | Аналитическая группа | Вид имущества | Сумма фактических капитальных вложений | Балансовая стоимость | Норма амортизации (месячная) | Сведения по амортизации на дату принятия к учету |
| амортизационная группа | метод начисления амортизации | дата окончания начисления амортизации (дд.мм.гггг) | срок полезного использования (месяцев) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 001 | Телевизор Grundig 65 OLED GG 970B | 1 | 30 | 04 | | 126 000,00 | 3 500,00 | 2 | линейный | 01.10.2026 | 36 |
| Приложение N | 1 | | Копия инвентарной карточки | | invkart11013400065.pdf | |
| (наименование документа) | | (имя файла.pdf) | |
| | | | | | |
| | | | | | |
| Объекты сдал: | Главный специалист | | ЭЦП | | Орлов В.Н. | | Объекты принял: | | Кладовщик | | ЭЦП | | Курочкин И.П. |
| (должность) | | (подпись) | | (расшифровка подписи) | | | (должность) | | (подпись) | | (расшифровка подписи) |
| | | | | | |
| Председатель комиссии: | Главный инженер | | ЭЦП | | Петров В.А. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| Члены комиссии: | Главный специалист | | ЭП | | Аистов М.М. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| Ведущий специалист | | ЭП | | Куликова К.К. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| Ведущий специалист | | ЭП | | Воробьева В.В. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| Ответственный исполнитель | Старший специалист | | ЭП | | Синицын О.М. | | 8(499) 123-45-67 | | sov_av35@mail.ru | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | (номер контактного телефона) | | (электронный адрес) | | |
| | | | | | | |
| " | 16 | " | января | 20 | 24 | г. | | | | | | |
| УТВЕРЖДАЮ | | УТВЕРЖДАЮ |
Руководитель
(уполномоченное лицо) | | ЭЦП | | Соколов А.С. | | Руководитель
(уполномоченное лицо) | | ЭЦП | | Иванов И.И. |
| Отправителя | | (подпись) | | (расшифровка подписи) | | Получателя | | (подпись) | | (расшифровка подписи) |
| " | 30 | " | января | 20 | 24 | г. | | | | " | 30 | " | января | 20 | 24 | г. | | |
| АКТ N | 16 | | | | КОДЫ |
| о приеме-передаче объектов нефинансовых активов | | Форма по ОКУД | 0510448 |
| от | " | 30 | " | января | 20 | 24 | г. | | Дата | 30.01.2024 |
| | | | | | | |
| Отправитель | ФЕДЕРАЛЬНОЕ ГОСУДАРСТВЕННОЕ КАЗЕННОЕ УЧРЕЖДЕНИЕ "ЦЕНТРРЕСТАВРАЦИЯ" | | по Сводному реестру | 001D0252 |
| Обособленное подразделение | | | по Сводному реестру | |
| Структурное подразделение | | | | |
| Главный администратор бюджетных средств (Учредитель) | Министерство культуры Российской Федерации | | Глава по БК | 054 |
| Наименование бюджета | Федеральный бюджет | | по ОКТМО | 00000001 |
| Получатель | ФЕДЕРАЛЬНОЕ КАЗЕННОЕ УЧРЕЖДЕНИЕ "ЦИФРОВАЯ КУЛЬТУРА" | | по Сводному реестру | 001F1974 |
| Обособленное подразделение | | | по Сводному реестру | |
| Структурное подразделение | | | | |
| Главный администратор бюджетных средств (Учредитель) | Министерство культуры Российской Федерации | | Глава по БК | 054 |
| Наименование бюджета | Федеральный бюджет | | по ОКТМО | 00000001 |
| Единица измерения: руб (с точностью до второго десятичного знака) | | | по ОКЕИ | 383 |
| | | | |
| Вид имущества | Вложения в иное движимое имущество | | Аналитическая группа | 30 |
| (недвижимость, особо ценное, иное движимое, казна, вложения в нефинансовый активы) | | | |
| Вложения в основные средства | | | 04 |
| | | | |
| Документ-основание | Распоряжение о передаче материальных ценностей, приобретенных в рамках централизованного снабжения | | Номер | 125/24/02 |
| | | Дата | 22.01.2024 |
| | | | |
| Документ-основание о создании комиссии | Приказ о создании комиссии по поступлению и выбытию активов | | Номер | 05-КМ |
| | | Дата | 10.01.2024 |
| 1. Сведения о передаваемых объектах нефинансовых активов | Форма 0510448 с. 2 |
| Код строки | Наименование объекта/группы объектов | Индентификационный/кадастровый (при наличии)/реестровый/учетный номер/номер АИП | Количество объектов | Номер (код) объекта (детали) | Марка, модель, проект, тип, порода, паспорт, чертеж, иное | Дата выпуска, изготовления (дата постройки, дата закладки, дата начала формирования капитальных вложений, дата рождения, дата регистрации), иное | Дата ввода в эксплуатацию | Сумма фактических капитальных вложений | Цена за единицу | Балансовая стоимость объекта/группы объектов при передаче объектов, в том числе для проведения работ по ремонту, реконструкции, модернизации | Фактический срок эксплуатации (месяцев) на дату передачи объектов в том числе для ремонта, реконструкции, модернизации | Амортизация на дату передачи объекта, в том числе объектов для ремонта, реконструкции, модернизации | Сумма начисленного обесценения |
| группы | объекта | инвентарный | реестровый | заводской | иное | амортизационная группа | метод начисления амортизации | дата окончания начисления амортизации
(дд.мм.гггг) | срок полезного использования (месяцев) | сумма начисленной амортизации |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 |
| 001 | Кресло офисное Leo B black | ///23001
A708110 00001/ | | 15 | | | | | Leo B black | 25.10.2023 | | 97 500,00 | 6 500,00 | | | | | | | | |
| 002 | Стул офисный ИЗО | ///23001
A708110 00002/ | | 20 | | | | | | 30.09.2023 | | 40 000,00 | 2 000,00 | | | | | | | | |
| Итого по группе | x | 35 | x | x | x | x | x | x | x | 137 500,00 | x | | x | x | x | x | x | | |
| 2. Индивидуальные характеристики объекта(ов) |
| Код строки | Наименование объекта/группы объектов | Адрес (местоположение) | Назначение объекта | Признаки, характеризующие объект и (или) объекты | Содержание драгоценных материалов (металлов, камней) |
| наименование | значение | наименование | единица измерения | количество (масса) |
| детали (объекта) | драгоценного материала | наименование | код по ОКЕИ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 001 | Кресло офисное Leo B black | | | материал//цвет//механизм качания//максимальный вес пользователя | Ткань сетка//черный//Top Gun//120 кг | | | | | |
| 002 | Стул офисный ИЗО | | | цвет//каркас//материал крестовины и опор//материал сидения//вес | Черный//немонолитный//металл//ткань//5,3 кг | | | | | |
| 3. Сведения об ограничениях (обременениях) |
| Код строки | Объект ограничения (обременения) | Документ-основание регистрации ограничения (обременения) | Вид ограничения (обременения) | Период ограничения (обременения) | Плата (тариф) за единицу, рублей | Размер платы за ограничение (обременение), рублей | Документ-основание ограничения (обременения) | Сведения о лице, в пользу которого установлено ограничение (обременение) |
| наименование | ОГРН (ОГРНИП) | ИНН | КПП | код | карта N |
| наименование объекта (части) | наименование единицы измерения | значение | номер | дата | дата начала | дата окончания | срок | за весь срок | за месяц | наименование | номер | дата | по ОКОПФ | по КИСЭ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 |
| 001 | | | | | | | | | | | | | | | | | | | | | | |
| Ответственный исполнитель: | Старший специалист | | ЭП | | Тетерин М.И. |
| --- | --- | --- | --- | --- | --- |
| | (должность) | | (подпись) | | (расшифровка подписи) |
| 4. Сведения о принятых объектах нефинансовых активов | Форма 0510448 с. 3 |
| Код строки | Наименование объекта/группы объектов | Количество объектов | Аналитическая группа | Вид имущества | Сумма фактических капитальных вложений | Балансовая стоимость | Норма амортизации (месячная) | Сведения по амортизации на дату принятия к учету |
| амортизационная группа | метод начисления амортизации | дата окончания начисления амортизации (дд.мм.гггг) | срок полезного использования (месяцев) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 001 | Кресло офисное Leo B black | 15 | 30 | 01 | 97 500,00 | | | | | | |
| 002 | Стул офисный ИЗО | 20 | 30 | 01 | 40 000,00 | | | | | | |
| Приложение N | 1 | | Копия карточки капитальных вложений N 1 | | kartkapvl1.pdf | |
| (наименование документа) | | (имя файла.pdf) | |
| Приложение N | 2 | | Копия карточки капитальных вложений N 2 | | kartkapvl2.pdf | |
| (наименование документа) | | (имя файла.pdf) | |
| | | | | | |
| | | | | | |
| Объекты сдал: | Кладовщик | | ЭЦП | | Караваев В.Н. | | Объекты принял: | | Кладовщик | | ЭЦП | | Курочкин И.П. |
| (должность) | | (подпись) | | (расшифровка подписи) | | | (должность) | | (подпись) | | (расшифровка подписи) |
| | | | | | |
| Председатель комиссии: | Главный инженер | | ЭЦП | | Петров В.А. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| Члены комиссии: | Главный специалист | | ЭП | | Аистов М.М. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| Ведущий специалист | | ЭП | | Куликова К.К. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| Ведущий специалист | | ЭП | | Воробьева В.В. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| Ответственный исполнитель | Старший специалист | | ЭП | | Синицын О.М. | | 8(499) 123-45-67 | | sov_av35@mail.ru | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | (номер контактного телефона) | | (электронный адрес) | | |
| | | | | | | |
| " | 30 | " | января | 20 | 24 | г. | | | | | | |
| УТВЕРЖДАЮ | | УТВЕРЖДАЮ |
Руководитель
(уполномоченное лицо) | | | | | | Руководитель
(уполномоченное лицо) | | ЭЦП | | Иванов И.И. |
| Отправителя | | (подпись) | | (расшифровка подписи) | | Получателя | | (подпись) | | (расшифровка подписи) |
| " | | " | января | 20 | | г. | | | | " | 16 | " | января | 20 | 24 | г. | | |
| АКТ N | 6 | | | | КОДЫ |
| о приеме-передаче объектов нефинансовых активов | | Форма по ОКУД | 0510448 |
| от | " | 16 | " | января | 20 | 24 | г. | | Дата | 16.01.2024 |
| | | | | | | |
| Отправитель | | | по Сводному реестру | 001F1974 |
| Обособленное подразделение | | | по Сводному реестру | |
| Структурное подразделение | | | | |
| Главный администратор бюджетных средств (Учредитель) | | | Глава по БК | 054 |
| Наименование бюджета | Федеральный бюджет | | по ОКТМО | 00000001 |
| Получатель | ФЕДЕРАЛЬНОЕ КАЗЕННОЕ УЧРЕЖДЕНИЕ "ЦИФРОВАЯ КУЛЬТУРА" | | по Сводному реестру | 001F1974 |
| Обособленное подразделение | | | по Сводному реестру | |
| Структурное подразделение | | | | |
| Главный администратор бюджетных средств (Учредитель) | Министерство культуры Российской Федерации | | Глава по БК | 054 |
| Наименование бюджета | Федеральный бюджет | | по ОКТМО | 00000001 |
| Единица измерения: руб (с точностью до второго десятичного знака) | | | по ОКЕИ | 383 |
| | | | |
| Вид имущества | Иное движимое имущество учреждения | | Аналитическая группа | 30 |
| (недвижимость, особо ценное, иное движимое, казна, вложения в нефинансовый активы) | | | |
| Инвентарь производственный и хозяйственный | | | 06 |
| | | | |
| Документ-основание | Инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов (ф. 0510466) | | Номер | 15 |
| | | Дата | 15.01.2024 |
| | | | |
| Документ-основание о создании комиссии | Приказ о создании комиссии по поступлению и выбытию активов | | Номер | 05-КМ |
| | | Дата | 10.01.2024 |
| 1. Сведения о передаваемых объектах нефинансовых активов | Форма 0510448 с. 2 |
| Код строки | Наименование объекта/группы объектов | Индентификационный/кадастровый (при наличии)/реестровый/учетный номер/номер АИП | Количество объектов | Номер (код) объекта (детали) | Марка, модель, проект, тип, порода, паспорт, чертеж, иное | Дата выпуска, изготовления (дата постройки, дата закладки, дата начала формирования капитальных вложений, дата рождения, дата регистрации), иное | Дата ввода в эксплуатацию | Сумма фактических капитальных вложений | Цена за единицу | Балансовая стоимость объекта/группы объектов при передаче объектов, в том числе для проведения работ по ремонту, реконструкции, модернизации | Фактический срок эксплуатации (месяцев) на дату передачи объектов в том числе для ремонта, реконструкции, модернизации | Амортизация на дату передачи объекта, в том числе объектов для ремонта, реконструкции, модернизации | Сумма начисленного обесценения |
| группы | объекта | инвентарный | реестровый | заводской | иное | амортизационная группа | метод начисления амортизации | дата окончания начисления амортизации
(дд.мм.гггг) | срок полезного использования (месяцев) | сумма начисленной амортизации |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 |
| | | | | | | | | | | | | | | | | | | | | |
| Итого по группе | x | | x | x | x | x | x | x | x | | x | | x | x | x | x | x | | |
| 2. Индивидуальные характеристики объекта(ов) |
| Код строки | Наименование объекта/группы объектов | Адрес (местоположение) | Назначение объекта | Признаки, характеризующие объект и (или) объекты | Содержание драгоценных материалов (металлов, камней) |
| наименование | значение | наименование | единица измерения | количество (масса) |
| детали (объекта) | драгоценного материала | наименование | код по ОКЕИ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 001 | Напольный вентилятор | | | модель//цвет//мощность//тип управления//материал корпуса//количество скоростей//диаметр лопастей//высота | Polaris PSF 1140//черный;//55 Вт//механическое//пластик//3//40 см//125 см | | | | | |
| 002 | Чайник электрический | | | модель//объем//мощность//материал корпуса//тип управления | Inhouse IEK-1722//1.7 л//2200 Вт//пластик/стекло//механическое | | | | | |
| 3. Сведения об ограничениях (обременениях) |
| Код строки | Объект ограничения (обременения) | Документ-основание регистрации ограничения (обременения) | Вид ограничения (обременения) | Период ограничения (обременения) | Плата (тариф) за единицу, рублей | Размер платы за ограничение (обременение), рублей | Документ-основание ограничения (обременения) | Сведения о лице, в пользу которого установлено ограничение (обременение) |
| наименование | ОГРН (ОГРНИП) | ИНН | КПП | код | карта N |
| наименование объекта (части) | наименование единицы измерения | значение | номер | дата | дата начала | дата окончания | срок | за весь срок | за месяц | наименование | номер | дата | по ОКОПФ | по КИСЭ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 |
| 001 | | | | | | | | | | | | | | | | | | | | | | |
| Ответственный исполнитель: | | | | | |
| --- | --- | --- | --- | --- | --- |
| | (должность) | | (подпись) | | (расшифровка подписи) |
| 4. Сведения о принятых объектах нефинансовых активов | Форма 0510448 с. 3 |
| Код строки | Наименование объекта/группы объектов | Количество объектов | Аналитическая группа | Вид имущества | Сумма фактических капитальных вложений | Балансовая стоимость | Норма амортизации (месячная) | Сведения по амортизации на дату принятия к учету |
| амортизационная группа | метод начисления амортизации | дата окончания начисления амортизации (дд.мм.гггг) | срок полезного использования (месяцев) |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 001 | Напольный вентилятор | 1 | 30 | 06 | | 6 000,00 | | | | | |
| 002 | Чайник электрический | 1 | 30 | 06 | | 1 500,00 | | | | | |
| Приложение N | | | Инвентаризационная опись (сличительная ведомость) по объектам нефинансовых активов (ф. 0510466) | | inopis.pdf | |
| (наименование документа) | | (имя файла.pdf) | |
| | | | | | |
| | | | | | |
| Объекты сдал: | | | | | | | Объекты принял: | | Кладовщик | | ЭЦП | | Курочкин И.П. |
| (должность) | | (подпись) | | (расшифровка подписи) | | | (должность) | | (подпись) | | (расшифровка подписи) |
| | | | | | |
| Председатель комиссии: | Главный инженер | | ЭЦП | | Петров В.А. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| Члены комиссии: | Главный специалист | | ЭП | | Аистов М.М. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| Ведущий специалист | | ЭП | | Куликова К.К. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| Ведущий специалист | | ЭП | | Воробьева В.В. | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| Ответственный исполнитель | Старший специалист | | ЭП | | Синицын О.М. | | 8(499) 123-45-67 | | sov_av35@mail.ru | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | (номер контактного телефона) | | (электронный адрес) | | |
| | | | | | | |
| " | 16 | " | января | 20 | 24 | г. | | | | | | |
## МЕТОДИЧЕСКИЕ РЕКОМЕНДАЦИИ ПО ЗАПОЛНЕНИЮ ПЕРВИЧНОГО УЧЕТНОГО ДОКУМЕНТА АКТ ОБ УТИЛИЗАЦИИ (УНИЧТОЖЕНИИ) МАТЕРИАЛЬНЫХ ЦЕННОСТЕЙ (Ф. 0510435)
Акт об утилизации (уничтожении) материальных ценностей [(ф. 0510435)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p268) (далее Акт (ф. 0510435) применяется для всех типов учреждений бюджетной сферы.
Акт [(ф. 0510435)](#p102588) составляется в электронном виде, в случае проведения мероприятий по утилизации (уничтожению) объектов нефинансовых активов, в том числе собственными силами, в отношении которого принято решение о списании (после утверждения соответствующего акта о списании, например, для инвентарных объектов кроме транспортных средств после утверждения Акта о списании объектов нефинансовых активов (кроме транспортных средств) [(ф. 0510454)](#p100170) (далее - Акт (ф. 0510454). Акт [(ф. 0510435)](#p102588) может формироваться как на один, так и несколько объектов нефинансовых активов, за исключением недвижимого имущества и объектов незавершенного строительства, транспортных средств, утилизация (уничтожение) которых осуществляется по каждому объекту отдельно.
Акт [(ф. 0510435)](#p102588) формируется ответственным исполнителем из состава Комиссии, уполномоченным на его формирование.
### Особенности заполнения Акта (ф. 0510435)
[Раздел 1](#p102634) "Общие сведения об утилизированных (уничтоженных) объектах" (далее - Раздел 1) заполняется на основании информации, содержащейся в актах на списание объектов нефинансовых активов, инвентарных карточках, карточках количественно-суммового учета материальных ценностей. Заполнение [подраздела 1.1](#p102635) "Сведения об инвентарных объектах" (далее - Подраздел 1.1) осуществляется в следующем порядке:
в [графах 1](#p102653), [2](#p102654) и [4](#p102656) заполняются данные из [граф 2](#p100219), [4](#p100221), [12 раздела 1](#p100229) "Сведения об объекте (объектах)" (далее - Раздел 1) Акта (ф. 0510454) или из данных Акта о списании транспортного средства [(ф. 0510456)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3306) (далее - Акт (ф. 0510456) - из [реквизита](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3324) заголовочной части "Транспортное средство", [граф 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3351) и [11 раздела 1](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3361) "Сведения о транспортном средстве" соответственно;
в [графах 5](#p102657) - [7](#p102659) отражаются реквизиты утвержденных актов, подтверждающих списание объекта нефинансовых активов, в соответствии с которым осуществляется утилизация таких объектов;
в [графах 8](#p102660) - [12](#p102664) заполняются данные из Инвентарной карточки учета нефинансовых активов [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564) или Инвентарной карточки группового учета нефинансовых активов [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887).
В [Подразделе 1.1](#p102635) отражаются:
в [графе 1](#p102653) - наименование утилизированных (уничтоженных) инвентарных объектов;
в [графе 2](#p102654) - инвентарный (учетный) номер;
в [графе 3](#p102655) - код строки заполняется в формате "11XXX", состоит из пяти знаков и имеет следующую структуру: в 1 и 2 разрядах - значение "11", в 3 - 5 разрядах - порядковый номер;
в [графе 4](#p102656) - стоимость, по которой учитывался инвентарный объект до момента принятия решения о прекращении признании активом;
в [графах 5](#p102657) - [7](#p102659) - наименование, дата, номер документа-основания подтверждающего списание объекта (Акта [(ф. 0510454)](#p100170) или Акта [(ф. 0510456)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3306);
в [графах 8](#p102660) - [12](#p102664) - информация о содержание драгоценных материалов (металлов, камней и иное), наименование объекта (детали) и драгоценного материала, единица измерения и код по [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94), количество (масса).
Заполнение [подраздела 1.2](#p102677) "Сведения о неинвентарных объектах" (далее - Подраздел 1.2) в зависимости от утилизируемых объектов (материальных запасов, объектов, учитываемых на забалансовых счетах, объектов незавершенного строительства) осуществляется в следующем порядке:
1) при заполнении сведений о материальных запасах:
в [графах 1](#p102699), [4](#p102702), [5](#p102703), [6](#p102704), [7](#p102705) заполняются данные из [граф 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3571), [6](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3575), [7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3576), [10](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3579), [12](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3581) табличной части Акта о списании материальных запасов (ф. 0510460) (далее - Акт (ф. 0510460) или из [граф 2](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3673), [5](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3676), [6](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3677), [7](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3678), [9](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3680) табличной части Акта о списании бланков строгой отчетности (далее - Акт (ф. 0510461) соответственно;
в [графе 2](#p102700) заполняются данные из [граф 4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3573) или [5](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3574) табличной части Акта (ф. 0510460) или из [граф 3](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3674) и [4](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3675) табличной части Акта (ф. 0510461);
2) при списании объектов незавершенного строительства:
в [графах 1](#p102699), [2](#p102700) и [7](#p102705) заполняются данные из [граф 2](#p100219), [7](#p100224) и [12 Раздела 1](#p100229) Акта (ф. 0510454);
3) при списании объектов, учитываемых на забалансовых счетах из соответствующих актов на списание (Акта [(ф. 0510454)](#p100170), Акта [(ф. 0510460)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3521), Акта [(ф. 0510461)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3628) и соответствующих Журналов операций по забалансовому счету [(ф. 0509213)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p101631);
в [графах 8](#p102706) - [10](#p102708) отражаются реквизиты утвержденных актов, подтверждающих списание объекта нефинансовых активов, в соответствии с которым осуществляется утилизация таких объектов (Акта [(ф. 0510460)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3521); Акта [(ф. 0510461)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3628); Акта [(ф. 0510454)](#p100170) - при списании объектов, учитываемых на забалансовом счете 21 "Основные средства в эксплуатации" и объектов незавершенного строительства);
данные в [графах 11](#p102709) - [15](#p102713) заполняются при наличии такой информации.
В [Подразделе 1.2](#p102677) отражаются:
в [графе 1](#p102699) - наименование, сорт (возрастная группа) утилизированного (уничтоженного) не инвентарного объекта;
в [графе 2](#p102700) - номенклатурный (учетный) номер неинвентарного объекта;
в [графе 3](#p102701) - код строки, заполняется в формате "12XXX", состоящий из пяти знаков и имеющий следующую структуру: в 1 и 2 разрядах - значение "12", в 3 - 5 разрядах - порядковый номер;
в [графах 4](#p102702) и [5](#p102703) - наименование единицы измерения и код по [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94);
в [графе 6](#p102704) - количество (масса), по которой учитывался неинвентарный объект до момента принятия решения о его списании;
в [графе 7](#p102705) - сумма, по которой учитывался неинвентарный объект до момента принятия решения о его списании;
в [графах 8](#p102706) - [10](#p102708) - наименование, дата, номер документа-основания, подтверждающего списание неинвентарного объекта;
в [графах 11](#p102709) - [15](#p102713) - содержание драгоценных материалов (металлов, камней и иное), наименование объекта (детали) и драгоценного материала, единица измерения, и код по [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94), количество (масса), заполняются при наличии указанной информации.
Заполнение [раздела 2](#p102715) "Информация об утилизации (уничтожении) объектов" (далее - Раздел 2).
Заполнение [подраздела 2.1](#p102716) "Мероприятия по утилизации (уничтожению) объектов" (далее - Подраздел 2.1).
в [графе 1](#p102731) - наименование объекта, заполняется из данных [графы 1 Подраздела 1.1](#p102653) или [Подраздела 1.2 Раздела 1](#p102699);
в [графе 2](#p102732) - код строки соответствует коду строки, указанному в [графе 1 Подраздела 1.1](#p102653) или [Подраздела 1.2 Раздела 1](#p102699) по соответствующему объекту имущества;
в [графе 3](#p102733) - класс опасности, заполняется путем выбора из справочника учреждения (например, справочник Класс опасности отходов), определяемый в зависимости от степени негативного воздействия на окружающую среду в соответствии с критерием, установленными федеральными органами исполнительной власти, осуществляющими государственное регулирование в области охраны окружающей среды;
в [графе 4](#p102734) - способ утилизации, указывающий кто проводит утилизацию (уничтожение) объектов нефинансовых активов (самостоятельно субъектом учета или специализированной организацией);
в [графе 5](#p102735) - наименование работ, предусмотренных документом о выбытии (списании) объекта, заполняется из документа, подтверждающего выбытие (списание) имущества, указанного в [графах 5](#p102657) - [6 Подраздела 1.1](#p102658) или [графах 8](#p102706) - [9 Подраздела 1.2 Раздела 1](#p102707) (например, для бланков строгой отчетности - "уничтожить путем сжигания");
в [графах 6](#p102736) и [7](#p102737) - идентификатор контрагента и наименование контрагента, исполнителя работ по утилизации (уничтожению) объекта, заполняется при условии выполнения работ по утилизации (уничтожения) объекта специализированной организацией;
в [графах 8](#p102738) - [10](#p102740) - наименование, дата, номер документа, подтверждающего выполненные работы по утилизации (уничтожению) объекта специализированной организацией;
в [графе 11](#p102741) - наименование видов выполненных работ в рамках проведенных мероприятий по утилизации (уничтожению) объектов нефинансовых активов.
[Подраздел 2.2](#p102754) "Материальные ценности, полученные в результате реализации мероприятий по утилизации (уничтожению) объектов" (далее - Подраздел 2.2) заполняется в случае, если в результате утилизации нефинансовых активов остаются материалы и отходы (например, ветошь, дрова, лом черных или цветных металлов, древесина, запасные части);
в [графе 1](#p102766) - наименование материальных ценностей, которые получены в результате утилизации объектов нефинансовых активов, заполняется путем выбора из справочника объектов нефинансовых активов;
в [графе 2](#p102767) - код строки, заполняется в формате "22XX", отражает порядковый код строки;
в [графах 3](#p102768) - наименование единицы измерения, заполняется от значения кода по [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94) [графы 4](#p102769);
в [графе 4](#p102769) - код по [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94), заполняется путем выбора из [справочника](https://bukva.ai/docs/klassifikator-ok-015-94) ОКЕИ;
в [графе 5](#p102770) - цена за единицу материальных ценностей, полученных в результате утилизации, соответствующая справедливой стоимости, определенной Комиссией методом рыночных цен в Решении об оценке стоимости имущества, отчуждаемого не в пользу организаций бюджетной сферы [(ф. 0510442)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p100981) (далее - Решение (ф. 0510442);
в [графе 6](#p102771) - количество (масса), заполняется вручную отражает количество материальных ценностей, полученных в результате утилизации;
в [графе 7](#p102772) - сумма, заполняется расчетным способом ([графа 5 Подраздела 2.2 Раздела 2](#p102770) умноженная на [графу 6 Подраздела 2.2 Раздела 2](#p102771));
в [графе 8](#p102773) - резолюция Комиссии, отражается информация о целевой функции дальнейшего использования полученных материальных ценностей, заполняется вручную;
в [графе 9](#p102774) - итог голосования Комиссии "за", %, заполняется автоматически из Листа голосования, являющегося неотъемлемой частью Акта [(ф. 0510435)](#p102588);
в [графе 10](#p102775) - особые отметки по итогам голосования. В случае если по полученному объекту нефинансовых активов нет кворума по принятию решения, в [графе 10 Раздела 2.2](#p102775) Акта (ф. 0510435) по данной строке указывается отметка "Не одобрено комиссией". В случае если кворум принятия решения есть, в [графе 10 Раздела 2.2](#p102775) Акта (ф. 0510435) отражается отметка "Одобрено комиссией".
[Раздел](#p102796) "Справочно. Сведения о содержании драгоценных материалов" (далее - Раздел Справочно) заполняется (при наличии) информации о содержании драгоценных материалов (металлов, камней и иных материалов) в материальны ценностях, полученных в результате мероприятий по утилизации (уничтожению) имущества.
в [графе 1](#p102807) - наименование материальных ценностей, полученных в результате утилизации объектов, заполняется путем выбора из справочника объектов нефинансовых активов;
в [графе 2](#p102808) - код строки, который соответствует значению [графы 2 Подраздела 2.2 Раздела 2](#p102767);
[графы 3](#p102809) и [4](#p102810) - наименование объекта (детали) и наименование драгоценного материала, содержащегося в материальных ценностях, полученных при утилизации (уничтожении) имущества;
[графы 5](#p102811) и [6](#p102812) - наименование единицы измерения и код по [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94) драгоценных материалов, содержащихся в материальных ценностях, полученных при утилизации (уничтожении) имущества;
[графа 7](#p102813) - количество (масса) драгоценных материалов, содержащихся в материальных ценностях, полученных при утилизации (уничтожении) имущества.
В оформляющую часть Акта [(ф. 0510435)](#p102588) прикрепляются скан-копии документов, информация о прилагаемых скан-копиях документов указывается в [реквизите](#p102821) "Приложение N ___", ["Имя файла"](#p102826).
В оформляющей части [реквизит](#p102833) "Особые отметки" заполняется в случае наличия у голосующих членов Комиссии особого мнения, в части голосования по информации, отраженной в [Разделе 2.2](#p102754). К Акту (ф. 0510435) прилагается [Лист](#p102464) голосования, являющийся неотъемлемой его частью.
Подписание оформляющей части Акта [(ф. 0510435)](#p102588) (за документ в целом) осуществляется без оформления [Листа](#p102464) голосования. Акт [(ф. 0510435)](#p102588) подписывается ответственным исполнителем простой ЭП, членами комиссии простой ЭП, председателем комиссии ЭЦП, затем утверждается руководителем учреждения (уполномоченным им лицом) и подписывается ЭЦП.
### Описание бизнес-процесса Акта (ф. 0510435) [(Приложение N 1)](#p102821)
В соответствии с бизнес-процессом ответственный исполнитель Комиссии формирует Акт [(ф. 0510435)](#p102588), выбирает из справочника "Постоянно действующей комиссии" состав комиссии, проставляет особые отметки кворума присутствия членов комиссии на заседании.
Далее осуществляется автоматическое заполнение формуляра в зависимости от утилизируемого (уничтожаемого) объекта основных средств на основании Акта [(ф. 0510454)](#p100170), Акта [(ф. 0510456)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3306), Инвентарной карточки учета нефинансовых активов [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564), Инвентарной карточки группового учета [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887), Акта [(ф. 0510460)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3521), Акта [(ф. 0510461)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3628).
Данные об исполнителе выполненных работ по утилизации (уничтожению), стоимости работ и документе, подтверждающем выполнение работ, в случае выполнения работ сторонней организацией, заполняются ответственным исполнителем Комиссии на основании документов, полученных от сторонней организации.
Если в результате мероприятий по утилизации объектов нефинансовых активов получены материальные ценности, формируется [Раздел 2.2](#p102754) "Материальные ценности, полученные в результате мероприятий по утилизации (уничтожению) объектов" (далее - Раздел 2.2). В этом случае справедливая стоимость, полученных материальных ценностей отражается на основании Решения [(ф. 0510442)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p100981).
Ответственный исполнитель Комиссии сохраняет формуляр. Затем осуществляется контроль на обязательное заполнение полей Акта [(ф. 0510435)](#p102588), на наличие особых отметок в случае отсутствия на заседании членов комиссии, на выполнение форматно-логического контроля, который включает контроль на наличие имущества, которое подлежит утилизации (уничтожению), на забалансовых счетах или балансовых счетах в части объектов незавершенного строительства, а также контроль на наличие документов-основания.
Если на данном этапе контроль по заполнению Акта [(ф. 0510435)](#p102588) не пройден, Акт [(ф. 0510435)](#p102588) возвращается в стадию создания формуляра. В случае если контроль на заполнение Акта [(ф. 0510435)](#p102588) пройден, определяется кворум присутствия.
Если кворум присутствия не пройден, в Акте [(ф. 0510435)](#p102588) отражается статус "Заседание комиссии не состоялось", Акт [(ф. 0510435)](#p102588) направляется в архив. Если кворум присутствия пройден, в Акте [(ф. 0510435)](#p102588) отражается статус "Новый".
Решение Комиссии по оприходованию указанных материальных ценностей оформляется Листом голосования в части [раздела 2.2](#p102754). [Лист](#p102464) голосования является неотъемлемой частью Акта [(ф. 0510435)](#p102588).
В [Листе](#p102464) голосования, являющимся неотъемлемой частью Акта [(ф. 0510435)](#p102588), ответственным исполнителем по каждому коду строки проставляется отметка "за" или "против". Если у ответственного исполнителя есть особое мнение, в оформляющей части Акта [(ф. 0510435)](#p102588) в [реквизите](#p102833) "Особые отметки" прикрепляется скан-копия документа с особым мнением, подписанного простой ЭП. Если проставлена отметка "против", проводится контроль на наличие скан-копии, указанной в [реквизите](#p102833) "Особые отметки". При отрицательном результате контроля оформляющая часть Акта [(ф. 0510435)](#p102588) подлежит доработке, и процесс возвращается на этап прикрепления скан-копии документа с особым мнением в [реквизит](#p102833) "Особые отметки". Если контроль положительный, ответственный исполнитель подписывает [Лист](#p102464) голосования простой ЭП. Подписанный [Лист](#p102464) голосования принимает статус "Подписано членом Комиссии" и направляется на подписание членам Комиссии.
В [Листе](#p102464) голосования по каждому коду строки членом Комиссии проставляется отметка "за" или "против". В случае, если у членов Комиссии есть особое мнение, в [реквизит](#p102833) "Особые отметки" прикрепляется скан-копия документа с особым мнением, подписанного членом Комиссии, у которого имеется особое мнение, простой ЭП. Если в [Листе](#p102464) голосования проставлена отметка "против", проводится контроль на наличие скан-копии, указанной в [реквизите](#p102833) "Особые отметки", при отрицательном результате контроля оформляющая часть Акта [(ф. 0510435)](#p102588) подлежит доработке, и процесс возвращается на этап прикрепления скан-копии документа с особым мнением в [реквизит](#p102833) "Особые отметки", если контроль положительный, члены Комиссии подписывают [Лист](#p102464) голосования простой ЭП. После подписания членами Комиссии [Листа](#p102464) голосования он принимает статус "Подписано членом Комиссии" и направляется на подписание председателю Комиссии.
В [Листе](#p102464) голосования по каждому коду строки председателем Комиссии проставляется отметка "за" или "против". Если у председателя Комиссии есть особое мнение, в [реквизит](#p102833) "Особые отметки" прикрепляется скан-копия документа с особым мнением, подписанного председателем Комиссии ЭЦП. В случае если в [Листе](#p102464) голосования проставлена отметка "против", проводится контроль на наличие скан-копии, указанной в [реквизите](#p102833) "Особые отметки". При отрицательном результате контроля оформляющая часть Акта [(ф. 0510435)](#p102588) подлежит доработке и процесс возвращается на этап прикрепления скан-копии документа с особым мнением в [реквизит](#p102833) "Особые отметки". Если контроль положительный, председатель Комиссии подписывает Лист голосования ЭЦП. После подписания председателем Комиссии [Лист](#p102464) голосования принимает статус "Подписан председателем комиссии".
После подписания председателем Комиссии [Листа](#p102464) голосования, являющегося неотъемлемой частью Акта [(ф. 0510435)](#p102588), результат голосования "за" отражается в [Разделе 2.2](#p102754). Акта (ф. 0510435) по каждой позиции. В случае если нет кворума по принятию решения, в [графе 10 Раздела 2.2](#p102775) Акта (ф. 0510435) по соответствующей строке указывается значение "Не одобрено комиссией". В случае если кворум принятия решения есть, в [графе 10 Раздела 2.2](#p102775) Акта [(ф. 0510435)](#p102588) отражается значение "Одобрено комиссией".
Для подписания оформляющей части Акта [(ф. 0510435)](#p102588) документ направляется на подписание ответственному исполнителю, членам Комиссии, председателю Комиссии. Подписание Акта [(ф. 0510435)](#p102588) (за документ в целом) осуществляется без оформления [Листа](#p102464) голосования.
Акт [(ф. 0510435)](#p102588) направляется на утверждение руководителю учреждения (или уполномоченному им лицу) с [Листом](#p102464) голосования. Акт [(ф. 0510435)](#p102588) принимает статус "На утверждении". Руководитель учреждения (или уполномоченное им лицо) рассматривает документ и при положительном решении подписывает Акт [(ф. 0510435)](#p102588) ЭЦП. Утвержденный руководителем учреждения (или уполномоченным им лицом) Акт [(ф. 0510435)](#p102588) принимает статус "Утвержден руководителем". В случае если решение руководителя учреждения (или уполномоченным им лицом) отрицательное, Акт [(ф. 0510435)](#p102588), принимает статус "Отказано" и направляется в архив.
Утвержденный Акт [(ф. 0510435)](#p102588) направляется в бухгалтерию (централизованную бухгалтерию) для отражения в бухгалтерском учете. В случае если в строке с полученными в результате утилизации материальными ценностями по [графе 10 Раздела 2.2](#p102775) Акта [(ф. 0510435)](#p102588) отражено значение "Одобрено комиссией", оприходование материальных ценностей, полученных в результате утилизации, оформляется Актом о приеме-передаче объектов нефинансовых активов [(ф. 0510448)](#p100956). После проведения в бухгалтерском учете Акт [(ф. 0510435)](#p102588) принимает статус "Отражен в учете".
На основании утвержденного Акта [(ф. 0510435)](#p102588) отражается информация о списании объектов по соответствующим забалансовым счетам в Журналах операций по забалансовому счету [(ф. 0509213)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p101631) (по забалансовым счетам 02 "Основные средства в эксплуатации", 03 "Бланки строгой отчетности", 07 "Награды, призы, кубки и ценные подарки, сувениры"), в Инвентарной карточке учета нефинансовых активов [(ф. 0509215)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7564), Инвентарной карточке группового учета [(ф. 0509216)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p7887), карточке количественно-суммового учета материальных ценностей. Инвентарные карточки и карточка количественно-суммового учета материальных ценностей закрываются. Акты о списании (Акт [(ф. 0510454)](#p100170), Акт [(ф. 0510456)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3306), Акт [(ф. 0510460)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3521), Акт [(ф. 0510461)](https://bukva.ai/docs/prikaz-61n-2021-minfin-rossii-ministerstvo#p3628), на основании которых был сформирован Акт [(ф. 0510435)](#p102588), после утверждения и отражения Акта [(ф. 0510435)](#p102588) в бухгалтерском учете меняют статус "Утвержден" на статус "Отработан".
### Пример заполнения Акта (ф. 0510435) казенным учреждением [(Приложение N 2)](#p102827)
Исходные данные для заполнения примера.
Учреждение - Федеральное казначейство, структурное подразделение - управление централизованной бухгалтерии, главный распорядитель средств бюджета (Учредитель) - Федеральное казначейство. Административным блоком было произведено списание инвентарного объекта - Системный блок, инвентарный (учетный) номер - 40000152, балансовая стоимость - 12 000,00 рублей, закрепленного за ответственным лицом Лениной Е.И., местонахождение инвентарного объекта: г. Москва, Большой Златоустовский пер., д. 6, стр. 1. Акт [(ф. 0510454)](#p100170) N 14 от 14.02.2024 г. Ответственным исполнителем Комиссии Кузьминой К.К. сформирован Акт [(ф. 0510435)](#p102588) N 1 от 05.04.2024 г. Акт [(ф. 0510435)](#p102588) сформирован на основании Акта [(ф. 0510454)](#p100170) N 14 от 14.02.2024 г. о списании инвентарного объекта - "Системного блока".
Утилизация инвентарного объекта Системного блока выполнена сторонней организацией ООО "Проектсервис", документ, подтверждающий выполнение работ по утилизации - Акт выполненных работ N 205/АТ от 04.04.2024 г.
В результате утилизации системного блока (40000152) получены: лом, содержащий драгоценные металлы (золото), и корпус системного блока. На основании Решения (ф. 0510442) Комиссии определила рыночную стоимость лома за 1 грамм в сумме 1607,00 руб., и корпуса системного блока в сумме 1200,00 руб. за единицу.
Лом, содержащий драгоценные металлы (золото) в массе - 0,73 грамма, в сумме - 1 173,11 руб., который подлежит оприходованию в учете с целью дальнейшей передачи в аффинажную организацию; корпус системного блока в количестве - 1 штука, в сумме - 1 200,00 руб., подлежит оприходованию в учете с целью дальнейшего использования.
Заполнение Акта [(ф. 050435)](#p102588).
В [заголовочной части](#p102588) отражается:
[Учреждение](#p102604) - "Федеральное казначейство", код по сводному реестру - "00100100";
[Структурное подразделение](#p102610) - "Административный отдел";
[Главный администратор бюджетных средств](#p102612) (Учредитель) - "Федеральное казначейство", код по главе БК - "100";
[Наименование бюджета](#p102616) - "Федеральный бюджет";
[Ответственное лицо](#p102623) - "Ленина Елена Ильинична", заполняется путем выбора из справочника "Сотрудники";
[Местонахождение объекта (адрес)](#p102625) - "г. Москва, Большой Златоустинский пер., д. 6, стр. 1";
[Приказ](#p102627) (распоряжения) о создании комиссии - "Приказ о создании комиссии по поступлению и выбытию активов", заполняется путем выбора из справочника Комиссии, с указанием в кодовой зоне номера - "11" и даты - "10.01.2024".
В [Подразделе 1.1](#p102635) "Сведения об инвентарных объектах" Раздела 1 "Общие сведения об утилизированных (уничтоженных) объектах" отражается:
в [графе 1](#p102653) - наименование - "Системный блок";
в [графе 2](#p102654) - инвентарный (учетный) номер - "40000152";
в [графе 3](#p102655) - код строки - "11001";
в [графе 4](#p102656) - стоимость - "12 000,00";
в [графе 5](#p102657) - наименование документа-основания, подтверждающего списание объекта - "Акт о списании объектов нефинансовых активов (кроме транспортных средств) [(ф. 0510454)](#p100170)";
в [графе 6](#p102658) - дата документа-основания, подтверждающая списание объекта - "14.02.2024";
в [графе 7](#p102659) - номер документа-основания, подтверждающий списание объекта - "14";
в [графе 8](#p102660) - наименование объекта (детали), содержащей драгоценные материалы (металлы, камни, иное) - "плата";
в [графе 9](#p102661) - наименование драгоценного материала, содержащейся в объекте (детали) - "золото";
в [графе 10](#p102662) - наименование единица измерения драгоценных материалов (металлов, камней, ином) - "грамм";
в [графе 11](#p102663) - код по [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94) единица измерения, указанной в [графе 10](#p102662), - "163";
в [графе 10](#p102662) - количество (масса) драгоценных материалов (металлов, камней, ином), содержащееся в объекте (детали) - "0,73".
[Раздел 2](#p102715) "Информация об утилизации (уничтожении) объектов".
В [Подразделе 2.1](#p102716) "Мероприятия по утилизации (уничтожению) объектов" отражаются:
в [графе 1](#p102731) - наименование объекта - "Системный блок";
в [графе 2](#p102732) - код строки - "11001";
в [графе 3](#p102733) - класс опасности - "IV";
в [графе 4](#p102734) - способ утилизации - "Специализированная организация";
в [графе 5](#p102735) - наименование работ, предусмотренных документом о выбытии (списании) объекта - "Утилизация";
в [графе 6](#p102736) - идентификатор контрагента - "20097010545547701001001";
в [графе 7](#p102737) - наименование контрагента - "ООО "Проектсервис";
в [графе 8](#p102738) - наименование документа, подтверждающего выполнение работ по утилизации (уничтожению) объекта - "Акт выполненных работ";
в [графе 9](#p102739) - дата документа, подтверждающего выполнение работ по утилизации (уничтожению) объекта - "04.04.2024";
в [графе 10](#p102740) - номер документа, подтверждающего выполнение работ по утилизации (уничтожению) объекта - "205/АТ";
в [графе 11](#p102741) - наименование работ, выполненных по утилизации (уничтожению) объекта - "Переработка и подготовка к аффинажу".
В [подразделе 2.2](#p102754) "Материальные ценности, полученные в результате реализации мероприятий по утилизации (уничтожению) объектов":
по коду [строки](#p102777) "22001" отражаются:
в [графе 1](#p102766) - наименование материальных ценностей - "Лом, содержащий драгоценные металлы";
в [графе 2](#p102767) - код строки - "22001";
в [графе 3](#p102768) - наименование, единицы измерения - "грамм";
в [графе 4](#p102769) - код по [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94), единицы измерения - "163";
в [графе 5](#p102770) - цена за единицу - "1 607,00";
в [графе 6](#p102771) - количество (масса) - "0,73";
в [графе 7](#p102772) - сумма - "1 173,11";
в [графе 8](#p102773) - резолюция комиссии: "Принять к учету для дальнейшей передачи в аффинажную организацию";
в [графе 9](#p102774) - итог голосования комиссии "за", % - "100";
по коду [строки](#p102787) "22002" порядок заполнения граф аналогичный порядку заполнения граф по коду [строки](#p102777) "22001":
в [графах 1](#p102766) - [9](#p102774) соответственно отражаются данные "Корпус системного блока", "22002", "штука", "796", "1 200,00", "1", "1 200,00", "Принять в учете для дальнейшего использования", "100".
[СПРАВОЧНО](#p102796). "Сведения о содержании драгоценных материалов".
В [табличной части](#p102797) сведений отражаются:
в [графу 1](#p102807) - наименование материальных ценностей, полученных в результате утилизации объектов - "Лом, содержащий драгоценные металлы";
в [графе 2](#p102808) - код строки - "22001";
в [графе 3](#p102809) - наименование объекта (детали) - "плата";
в [графе 4](#p102810) - наименование драгоценного материала - "золото";
в [графе 5](#p102811) - наименование единица измерения - "грамм";
в [графе 6](#p102812) - код по [ОКЕИ](https://bukva.ai/docs/klassifikator-ok-015-94) - "163";
в [графе 7](#p102813) - количество (масса) - "0,73".
В оформляющую часть Акта [(ф. 0510435)](#p102588) прикрепляются скан-копии документов: [Приложение N 1](#p102821) "Акт выполненных работ", имя файла Акт N 205/АТ.pdf; [Приложение N 2](#p102827) "Лист голосования", имя файла Лист голосования.pdf.
Акт [(ф. 0510435)](#p102588) подписывается ответственным исполнителем комиссии простой ЭП, членами комиссии простой ЭП, председателем комиссии ЭЦП, утверждается руководителем учреждения (или уполномоченным им лицо) и подписывается ЭЦП.
| Акт об утилизации (уничтожении) материальных ценностей |
| (наименование документа) |
| от 05.04.2024 N 1 |
|
| ЛИСТ ГОЛОСОВАНИЯ |
| | | | |
| Кворум % | | 100% | |
| | | | |
| |
| Объект учета, по которому принимается решение | Голосование |
| наименование | идентификатор | резолюция | статус | должность | фамилия, имя, отчество (при наличии) | "за" | "против" |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Лом, содержащий драгоценные металлы | | Принять к учету для дальнейшей передачи в аффинажную организацию | Результат, % | 100% | |
| председатель комиссии | заместитель руководителя | Макаров М.М. | "за" | |
| член комиссии | экономист | Сидорова С.С. | "за" | |
| член комиссии | начальник АХО | Петров П.П. | "за" | |
| член комиссии | специалист-эксперт | Олегов О.О. | "за" | |
| член комиссии | главный специалист | Кузьмина К.К. | "за" | |
| Корпус системного блока | | Принять к учету для дальнейшего использования | Результат, % | 100% | |
| председатель комиссии | заместитель руководителя | Макаров М.М. | "за" | |
| член комиссии | экономист | Сидорова С.С. | "за" | |
| член комиссии | начальник АХО | Петров П.П. | "за" | |
| член комиссии | специалист-эксперт | Олегов О.О. | "за" | |
| член комиссии | главный специалист | Кузьмина К.К. | "за" | |
| | заместитель руководителя | | Макаров | | Макаров М.М. | | | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | |
| | экономист | | Сидорова | | Сидорова С.С. | | | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | |
| | начальник АХО | | Петров | | Петров П.П. | | | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | |
| | специалист-эксперт | | Олегов | | Олегов О.О. | | | | |
| | (должность) | | (подпись) | | (расшифровка подписи) | | | | |
| Ответственный исполнитель | | главный специалист | | Кузьмина | | Кузьмина К.К. | | +79251153644 | | kusm96@mail.ru |
| | (должность) | | (подпись) | | (расшифровка подписи) | | (номер контактного телефона) | | (электронный адрес) |
| " | 5 | " | апреля | 20 | 24 | г. | | | | | | | | | |
| УТВЕРЖДАЮ |
| Руководитель
(уполномоченное лицо) |
| | | | | Иванов Иван Иванович |
| (должность) | | (подпись) | | (расшифровка подписи) |
| " | 6 | " | апреля | 20 | 24 | г. | |
| АКТ N | 1 | |
| об утилизации (уничтожении) материальных ценностей |
| | | | КОДЫ |
| | | Форма по ОКУД | 0510435 |
| от | " | 5 | " | апреля | 20 | 24 | г. | | Дата | 05.04.2024 |
| | | | | | | |
| Учреждение | Федеральное казначейство | | по Сводному реестру | 00100100 |
| Обособленное подразделение | | | по Сводному реестру | |
| Структурное подразделение | Управление централизованной бухгалтерии | | | |
| Главный администратор бюджетных средств (Учредитель) | Федеральное казначейство | | Глава по БК | 100 |
| Наименование бюджета | федеральный бюджет | | по ОКТМО | 0000001 |
| Единица измерения: руб (с точностью до второго десятичного знака) | | | по ОКЕИ | 383 |
| | | | |
| Ответственное лицо | Ленина Елена Ильинична | | | |
| Местонахождение объектов (адрес) | г. Москва, Большой Златоустинский пер., д. 6, стр. 1 | | | |
| Приказ (распоряжение) о создании комиссии | Приказ о создании комиссии по поступлению и выбытию активов | | Номер | 11 |
| (наименование) | | Дата | 10.01.2024 |
#### 1. Общие сведения об утилизированных (уничтоженных) объектах
##### 1.1 Сведения об инвентарных объектах
| Инвентарный объект | Код строки | Стоимость | Документ-основание, подтверждающий списание объекта | Содержание драгоценных материалов (металлов, камней и иное) |
| наименование | инвентарный (учетный) номер | наименование | единица измерения | количество (масса) |
| наименование | дата | номер | объекта (детали) | драгоценного материала | наименование | код по ОКЕИ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Системный блок | 40000152 | 11001 | 12000,00 | Акт о списании объектов нефинансовых активов (кроме транспортных средств) (ф. 0504104) | 14.02.2022 | 14 | плата | золото | грамм | 163 | 0,73 |
##### 1.2 Сведения о неинвентарных объектах
| Неинвентарный объект | Код строки | Единица измерения | Количество (масса) | Сумма | Документ-основание, подтверждающий списание объекта | Содержание драгоценных материалов (металлов, камней и иное) |
| наименование, сорт (возрастная группа) | номенклатурный (учетный) номер | наименование | код по ОКЕИ | наименование | единица измерения | количество (масса) |
| наименование | дата | номер | объекта (детали) | драгоценного материала | наименование | код по ОКЕИ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 |
| 1. | | | | | | | | | | | | | | |
| | | | | | | | | | | | | | |
#### 2. Информация об утилизации (уничтожении) объектов
##### 2.1 Способ утилизации (уничтожению) объектов
| Наименование объекта | Код строки | Класс опасности | Способ утилизации | Наименование работ, предусмотренных документом о выбытии (списании) объекта | Фактически выполненные работы по утилизации (уничтожению) объекта |
| исполнитель работ | документ, подтверждающий выполнение работ | наименование работ |
| идентификатор контрагента | наименование контрагента | наименование | дата | номер |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Системный блок | 11001 | IV | Специализированная организация | Утилизация | 2009701054554770
1001001 | ООО "Проектсервис" | Акт выполненных работ | 04.04.2024 | 205/АТ | Переработка и подготовка к аффинажу |
##### 2.2 Материальные ценности, полученные в результате реализации мероприятий по утилизации (уничтожению) объектов
| Наименование материальных ценностей | Код строки | Единица измерения | Цена за единицу | Количество (масса) | Сумма | Резолюция комиссии | Итог голосования комиссии "за", % | Особые отметки по итогам голосования |
| наименование | код по ОКЕИ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Лом, содержащий драгоценные металлы | 22001 | грамм | 163 | 1 607,00 | 0,73 | 1 173,11 | Принять к учету для дальнейшей передачи в аффинажную организацию | 100 | - |
| Корпус системного блока | 22002 | штука | 796 | 1 200,00 | 1 | 1 200,00 | Принять к учету для дальнейшего использования | 100 | - |
#### СПРАВОЧНО. Сведения о содержании драгоценных материалов
| Наименование материальных ценностей, полученных в результате утилизации объектов | Код строки | Содержание драгоценных материалов (металлов, камней и иное) |
| наименование | единица измерения | количество (масса) |
| объекта (детали) | драгоценного материала | наименование | код по ОКЕИ |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Лом, содержащий драгоценные металлы | 22001 | плата | золото | грамм | 163 | 0,73 |
| Приложение N | | 1 | Акт выполненных работ | | Акт 205/АТ.pdf |
| (наименование документа) | | (имя файла.pdf) |
| Приложение N | | 2 | Лист голосования | | Лист голосования.pdf |
| (наименование документа) | | (имя файла.pdf) |
| | | | | | | Особые отметки
имя файла.pdf |
| | | | | | | |
| Председатель комиссии | Заместитель руководителя | | Макаров | | Макаров М.М. | | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| Члены комиссии: | Экономист | | Сидорова | | Сидорова С.С. | | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| Начальник АХО | | Петров | | Петров П.П. | | |
| (должность) | | (подпись) | | (расшифровка подписи) | |
| | | | | | |
| Специалист-эксперт | | Олегов | | Олегов О.О. | | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | |
| | | | | | | |
| Ответственный исполнитель | Главный специалист | | Кузьмина | | Кузьмина К.К. | | +79251153644 | | kusm96@mail.ru | | |
| (должность) | | (подпись) | | (расшифровка подписи) | | (номер контактного телефона) | | (электронный адрес) | | |
| | | | | | | |
| " | 5 | " | апреля | 20 | 24 | г. | | | | | | |
---
## Вложения
- [01_0510454.PDF](https://bukva.ai/docs/pismo-02-06-0629423/attachments/01_0510454.PDF)
- [02_0510448.PDF](https://bukva.ai/docs/pismo-02-06-0629423/attachments/02_0510448.PDF)
- [03_0510435.PDF](https://bukva.ai/docs/pismo-02-06-0629423/attachments/03_0510435.PDF)